


Tác giả: G3ronimo
Biên dịch: ShenChao TechFlow
HyperLiquid đã phát triển thành một sàn giao dịch bản địa crypto trưởng thành, phần lớn phí ròng của nó được phân phối theo cách lập trình trực tiếp cho người nắm giữ token thông qua "quỹ hỗ trợ" (Assistance Fund, viết tắt là AF). Thiết kế này khiến cho $HYPE trở thành một trong số ít token có thể định giá dựa trên dòng tiền. Đến thời điểm hiện tại, phần lớn định giá của HyperLiquid vẫn phụ thuộc vào phương pháp bội số truyền thống, so sánh nó với các nền tảng tài chính trưởng thành như Coinbase và Robinhood, sử dụng EBITDA hoặc bội số doanh thu làm tham chiếu.
Khác với cổ phiếu của các doanh nghiệp truyền thống, ban lãnh đạo công ty thường quyết định giữ lại và tái đầu tư lợi nhuận dựa trên phán đoán của họ, trong khi HyperLiquid thông qua quỹ hỗ trợ đã hệ thống hóa việc hoàn lại 93% phí giao dịch trực tiếp cho người nắm giữ token. Mô hình này tạo ra dòng tiền dự đoán và có thể định lượng, rất phù hợp với phân tích chiết khấu dòng tiền (DCF), thay vì so sánh bội số tĩnh.
Phương pháp của chúng tôi trước tiên xác định chi phí vốn của $HYPE, sau đó chúng tôi đảo ngược giá thị trường hiện tại để xác định lợi nhuận trong tương lai ẩn của thị trường. Cuối cùng, chúng tôi áp dụng dự đoán tăng trưởng vào các dòng lợi nhuận này và so sánh giá trị nội tại nhận được với giá thị trường hôm nay, tiết lộ khoảng cách định giá giữa giá hiện tại và giá trị cơ bản.
Tại sao chọn dòng tiền chiết khấu (DCF) thay vì phương pháp bội số?
Mặc dù các phương pháp định giá khác so sánh HyperLiquid với Coinbase và Robinhood thông qua bội số EBITDA, nhưng những phương pháp này có những hạn chế sau:
Sự khác biệt giữa cấu trúc doanh nghiệp và token: Coinbase và Robinhood là cổ phiếu doanh nghiệp, việc phân bổ vốn của chúng do hội đồng quản trị chỉ đạo, lợi nhuận do ban lãnh đạo tự quyết định giữ lại và tái đầu tư; trong khi HyperLiquid thông qua quỹ hỗ trợ đã hệ thống hóa việc hoàn lại 93% phí giao dịch trực tiếp cho người nắm giữ token.
Dòng tiền trực tiếp: Thiết kế của HyperLiquid tạo ra dòng tiền dự đoán, rất phù hợp với mô hình DCF, thay vì phương pháp bội số tĩnh.
Đặc điểm tăng trưởng và rủi ro: DCF có thể mô hình hóa rõ ràng các kịch bản tăng trưởng khác nhau và điều chỉnh rủi ro, trong khi phương pháp bội số có thể không phản ánh đầy đủ động lực tăng trưởng và rủi ro.
Xác định tỷ lệ chiết khấu phù hợp
Để xác định chi phí vốn cổ phần của chúng tôi, chúng tôi bắt đầu từ dữ liệu tham khảo của thị trường công khai, và điều chỉnh theo các rủi ro đặc thù của cryptocurrency:
Chi phí vốn cổ phần (r) ≈ Lãi suất phi rủi ro + β × Phần bù rủi ro thị trường + Phần bù rủi ro crypto/không thanh khoản
Phân tích Beta
Dựa trên phân tích hồi quy với chỉ số S&P 500:
Robinhood (HOOD): Giá trị Beta là 2.5, chi phí vốn cổ phần ẩn là 15.6%;
Coinbase (COIN): Giá trị Beta là 2.0, chi phí vốn cổ phần ẩn là 13.6%;
HyperLiquid (HYPE): Giá trị Beta là 1.38, chi phí vốn cổ phần ẩn là 10.5%.
Nhìn chung, giá trị Beta thấp của $HYPE dẫn đến chi phí vốn cổ phần của nó thấp hơn Robinhood và Coinbase. Tuy nhiên, giá trị R² tiết lộ một hạn chế quan trọng:
HOOD: S&P 500 giải thích 50% lợi nhuận của nó;
COIN: S&P 500 giải thích 34% lợi nhuận của nó;
HYPE: S&P 500 chỉ giải thích 5% lợi nhuận của nó.
Giá trị R² thấp của $HYPE cho thấy các yếu tố từ thị trường cổ phiếu truyền thống không đủ để giải thích biến động giá của nó, cần xem xét các yếu tố rủi ro bản địa crypto.
Đánh giá rủi ro
Mặc dù giá trị Beta của $HYPE thấp, chúng tôi vẫn điều chỉnh tỷ lệ chiết khấu từ 10,5% lên 13% (thận trọng hơn so với 13,6% của COIN và 15,6% của HOOD), dựa trên các lý do sau:
Rủi ro quản trị thấp hơn: Phân phối trực tiếp theo lập trình của 93% phí giao dịch giảm bớt lo ngại về quản trị doanh nghiệp. Ngược lại, COIN và HOOD không hoàn lại bất kỳ lợi nhuận nào cho cổ đông, việc phân bổ vốn do ban lãnh đạo quyết định.
Rủi ro thị trường cao hơn: $HYPE là tài sản bản địa crypto, phải đối mặt với sự không chắc chắn về quy định và kỹ thuật bổ sung.
Cân nhắc về tính thanh khoản: Thị trường token thường có tính thanh khoản thấp hơn so với thị trường cổ phiếu trưởng thành.
Lấy giá ẩn thị trường (MIP)
Sử dụng tỷ lệ chiết khấu 13% mà chúng tôi đã đặt ra, có thể đảo ngược để suy ra kỳ vọng lợi nhuận ẩn của thị trường dưới giá $HYPE khoảng 54 đô la hiện tại:
Dự đoán thị trường hiện tại:
Năm 2025: Tổng thu nhập là 700 triệu đô la
Năm 2026: Tổng thu nhập là 1,4 tỷ đô la
Tăng trưởng cuối kỳ: Tăng trưởng 3% mỗi năm từ đây trở đi
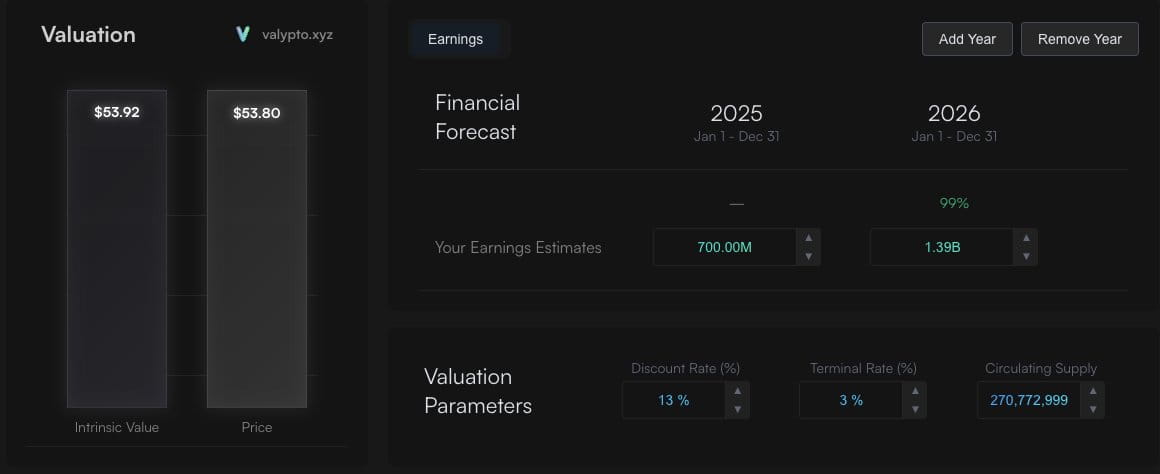
Giá trị nội tại ước tính từ những giả định này khoảng 54 đô la, nhất quán với giá thị trường hiện tại. Điều này cho thấy thị trường đang định giá mức tăng trưởng vừa phải dựa trên mức phí giao dịch hiện tại.
Tại thời điểm này, chúng ta cần đặt ra một câu hỏi: Giá ẩn thị trường (MIP) có phản ánh dòng tiền tương lai không?
Kịch bản tăng trưởng thay thế
@Keisan_Crypto đã đề xuất một kịch bản thị trường bò hấp dẫn trong 2 năm và 5 năm.
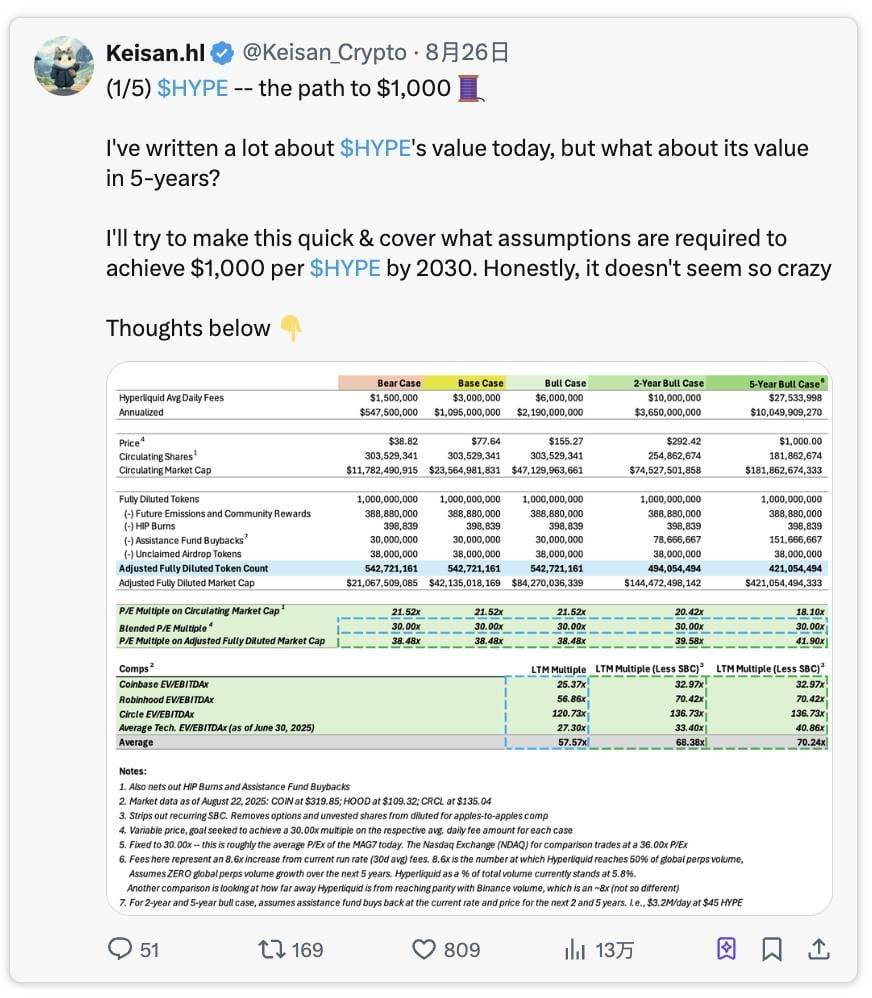
Liên kết tweet gốc: Nhấp vào đây
Dự đoán thị trường bò trong hai năm
Theo phân tích của @Keisan_Crypto, nếu HyperLiquid đạt được các mục tiêu sau:
Phí giao dịch hàng năm: 3,6 tỷ đô la
Doanh thu quỹ hỗ trợ: 3,35 tỷ đô la (93% phí giao dịch)
Kết quả: Giá trị nội tại của HYPE là 128 đô la (theo giá hiện tại, bị định giá thấp 140%)
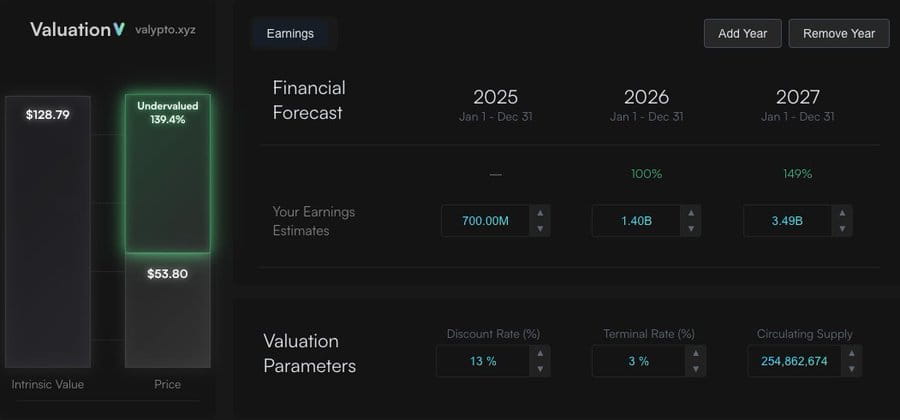
Liên kết liên quan
Kịch bản thị trường bò trong 5 năm
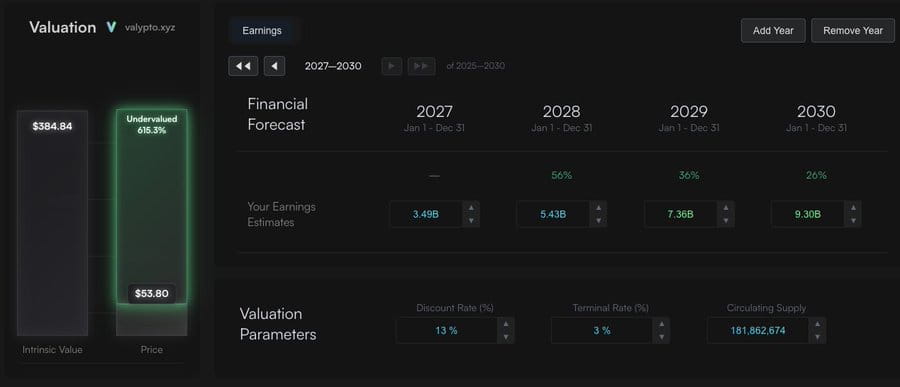
Trong kịch bản thị trường bò 5 năm (liên kết liên quan), ông dự đoán phí giao dịch sẽ đạt 10 tỷ đô la mỗi năm, trong đó 9,3 tỷ đô la thuộc về $HYPE. Ông giả định rằng thị phần toàn cầu của HyperLiquid sẽ tăng từ 5% hiện tại lên 50% vào năm 2030. Ngay cả khi không đạt được 50% thị phần, những con số này vẫn có khả năng đạt được trong bối cảnh khối lượng giao dịch toàn cầu tiếp tục tăng thông qua thị phần nhỏ hơn.
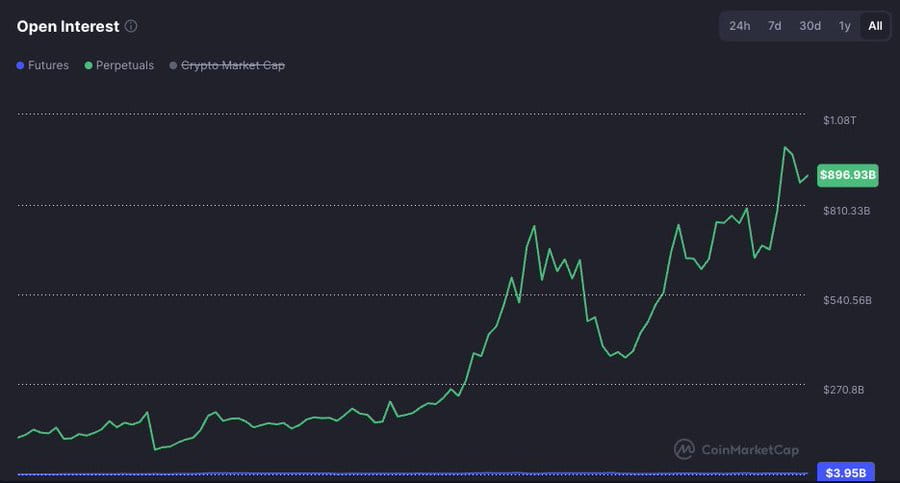
Dự đoán thị trường bò trong 5 năm
Phí giao dịch hàng năm: 10 tỷ đô la
Doanh thu quỹ hỗ trợ: 9,3 tỷ đô la
Kết quả: Giá trị nội tại của HYPE là 385 đô la (theo giá hiện tại, bị định giá thấp 600%)
Liên kết liên quan
Mặc dù định giá này thấp hơn mục tiêu 1000 đô la của Keisan, nhưng sự khác biệt xuất phát từ giả định của chúng tôi rằng tăng trưởng lợi nhuận sẽ bình thường hóa là 3% mỗi năm sau đó, trong khi mô hình của Keisan sử dụng bội số dòng tiền. Chúng tôi cho rằng việc sử dụng bội số dòng tiền để dự đoán giá trị tương lai có vấn đề vì bội số thị trường có tính biến động và có thể thay đổi lớn theo thời gian. Hơn nữa, bội số tự nó bao gồm giả định về tăng trưởng lợi nhuận, và việc sử dụng bội số dòng tiền tương tự sau 5 năm như 1-2 năm trước đó ngụ ý rằng mức độ tăng trưởng từ năm 2030 sẽ nhất quán với mức độ tăng trưởng của năm 2026/2027. Do đó, bội số phù hợp hơn với định giá tài sản ngắn hạn. Tuy nhiên, bất kể mô hình nào được sử dụng, $HYPE vẫn đang bị định giá thấp, điều này chỉ là sự khác biệt tinh tế.
Các yếu tố thúc đẩy giá trị bổ sung: USDH
Dưới mô hình Thị trường Bản địa, USDH sẽ sử dụng 50% doanh thu stablecoin cho việc mua lại tương tự như quỹ hỗ trợ. Do đó, $HYPE có thể tăng thêm 100 triệu đô la (50% của 200 triệu đô la) dòng tiền tự do hàng năm.
Nhìn về 5 năm tới, nếu vốn hóa thị trường của USDH có thể đạt 25 tỷ đô la (hiện tại vẫn chỉ là một phần ba của USDC, thậm chí còn nhỏ hơn tỷ lệ phần trăm của tổng quy mô thị trường stablecoin sau 5 năm), thì doanh thu hàng năm của nó có thể đạt 1 tỷ đô la. Theo cùng một mô hình phân phối 50%, điều này sẽ mang lại cho quỹ hỗ trợ thêm 500 triệu đô la dòng tiền tự do hàng năm. Điều này sẽ khiến giá trị của mỗi token vượt quá 400 đô la.
Loại trừ các yếu tố thúc đẩy giá trị: HIP-3 và HyperEVM
Phân tích DCF này cố ý loại trừ hai yếu tố quan trọng có thể thúc đẩy giá trị, những yếu tố này không phù hợp với mô hình dòng tiền. Rõ ràng, chúng sẽ cung cấp giá trị gia tăng bổ sung, do đó có thể đánh giá riêng bằng các phương pháp định giá khác nhau, sau đó cộng thêm vào kết quả định giá này.
Tóm tắt
Phân tích DCF của chúng tôi cho thấy, nếu HyperLiquid có thể duy trì quỹ đạo tăng trưởng và vị thế thị trường của mình, giá trị của token $HYPE bị đánh giá thấp một cách đáng kể. Token này với đặc điểm phân phối phí theo lập trình độc đáo của nó, khiến nó đặc biệt phù hợp với các phương pháp định giá dựa trên dòng tiền.
Giải thích phương pháp luận
Phân tích này dựa trên các nghiên cứu của @Keisan_Crypto và @GLC_Research.
Mô hình DCF là mã nguồn mở, có thể chỉnh sửa tại liên kết sau:
https://valypto.xyz/project/hyperliquid/oNQraQIg
Dữ liệu và dự đoán thị trường có thể thay đổi, mô hình cần được cập nhật kịp thời dựa trên thông tin mới nhất.