

Bởi Alex Xu, đối tác nghiên cứu của Mint Ventures
Báo cáo dữ liệu tính đến: Ngày 24 tháng 8 năm 2025
1. Tóm tắt nghiên cứu
Là một sàn giao dịch và nhà cung cấp dịch vụ tài sản tiền điện tử hàng đầu toàn cầu, Coinbase tận dụng sự tin tưởng vào thương hiệu, cơ sở người dùng rộng lớn, các sản phẩm đa dạng và các sáng kiến tuân thủ từ sớm để định vị mình như một nhân tố chính nắm bắt tiềm năng tăng trưởng dài hạn của ngành công nghiệp tiền điện tử.
Cụ thể:
Nó có một lịch sử lâu dài và sự công nhận thương hiệu trong các hoạt động tuân thủ và dịch vụ an toàn, đáng tin cậy, với nhiều đối tác tổ chức, điều này giúp thu hút cả khách hàng tổ chức và bán lẻ.
Doanh thu từ đăng ký, lãi suất và các nguồn khác đang tăng trưởng tốt, giúp mô hình kinh doanh đa dạng hơn và ít phụ thuộc vào phí giao dịch hơn, qua đó tăng cường khả năng phục hồi trước các chu kỳ thị trường.
Bảng cân đối kế toán vững mạnh, với đòn bẩy tài chính thấp và lượng tiền mặt dồi dào, mang lại cho công ty cả nguồn lực dự phòng và sức mạnh để đổi mới công nghệ, mở rộng ra quốc tế và vượt qua các điều kiện thị trường đầy thách thức.
Ở các quốc gia có chủ quyền như Hoa Kỳ, nhìn chung các quy định về tiền điện tử có xu hướng tương đối thoáng và thân thiện với đổi mới. Xu hướng dài hạn của ngành vẫn cho thấy sự tăng trưởng, với blockchain và tài sản kỹ thuật số dự kiến sẽ ngày càng được tích hợp vào tài chính chính thống. Coinbase đã thiết lập vị thế chiến lược trên các lĩnh vực chủ chốt của ngành.
Tuy nhiên, mặc dù doanh thu và lợi nhuận của Coinbase đã giảm bớt biến động so với chu kỳ trước, nhưng vẫn có những biến động đáng kể (xem Mục 6: Hoạt động & Hiệu suất Tài chính). Điều này đặc biệt rõ ràng trong hai quý gần đây.
Ngoài ra, Coinbase hoạt động trong một môi trường cạnh tranh cao. Tại Hoa Kỳ, Coinbase phải đối mặt với sự cạnh tranh trực tiếp từ Robinhood và Kraken, trong khi trên phạm vi quốc tế, Coinbase phải cạnh tranh với nhiều sàn giao dịch tiền điện tử nước ngoài như Binance, các sàn giao dịch phi tập trung đang phát triển nhanh chóng như Uniswap và các nền tảng on-chain như Hyperliquid, tất cả đều đang thách thức thị phần của các sàn giao dịch tập trung truyền thống.
Đáng chú ý, trong chu kỳ thị trường tăng giá này, giá của Coinbase đã tăng hơn 11 lần so với mức thấp nhất năm 2022, vượt xa mức tăng của Bitcoin trong cùng kỳ và vượt trội hơn phần lớn các tài sản tiền điện tử.
Có thể nói rằng Coinbase đang phải đối mặt với những thách thức cạnh tranh đáng kể cùng những cơ hội lịch sử. Đây là báo cáo đầu tiên của Mint Ventures về Coinbase, và chúng tôi sẽ tiếp tục theo dõi công ty trong dài hạn.
Tuyên bố miễn trừ trách nhiệm: Báo cáo này phản ánh quan điểm của tác giả tính đến ngày xuất bản. Quan điểm có thể thay đổi theo thời gian và mang tính chủ quan cao. Có thể tồn tại sai sót về thông tin, dữ liệu hoặc lập luận. Không nội dung nào trong báo cáo này được coi là lời khuyên đầu tư. Chúng tôi hoan nghênh phản hồi và thảo luận thêm từ các chuyên gia và độc giả.
2. Tổng quan về công ty
2.1 Lịch sử phát triển và các mốc quan trọng
Coinbase được thành lập vào năm 2012 bởi Brian Armstrong và Fred Ehrsam, có trụ sở chính tại San Francisco. Trong những ngày đầu thành lập, công ty tập trung vào dịch vụ môi giới Bitcoin và vào năm 2014, đã nhận được một trong những giấy phép BitLicense đầu tiên do tiểu bang New York cấp.
Kể từ đó, Coinbase đã liên tục mở rộng các sản phẩm của mình: vào năm 2015, công ty đã ra mắt nền tảng giao dịch "Coinbase Exchange" (sau này được đổi tên thành Coinbase Pro); vào năm 2016, công ty bắt đầu hỗ trợ giao dịch nhiều tài sản tiền điện tử, bao gồm cả Ethereum. Vào năm 2018, công ty đã bước vào không gian ứng dụng blockchain thông qua các vụ mua lại như Earn.com và đưa Emilie Choi, cựu giám đốc điều hành của LinkedIn, để lãnh đạo chiến lược M&A của mình. Vào năm 2019, Coinbase đã mua lại doanh nghiệp tổ chức của Xapo, củng cố vị trí hàng đầu của mình trong các dịch vụ lưu ký. Cùng năm đó, định giá của công ty đã vượt quá 8 tỷ đô la. Vào ngày 14 tháng 4 năm 2021, Coinbase đã niêm yết thành công trên Nasdaq, trở thành sàn giao dịch tiền điện tử lớn đầu tiên niêm yết (và vẫn là sàn duy nhất cho đến nay), với vốn hóa thị trường vượt quá 85 tỷ đô la tại một thời điểm. Sau khi niêm yết, công ty tiếp tục mở rộng trên toàn cầu và đa dạng hóa dòng sản phẩm của mình: vào năm 2022, công ty đã mua lại sàn giao dịch tương lai FairX và tham gia vào thị trường phái sinh tiền điện tử, đồng thời cũng ra mắt thị trường NFT (mặc dù khối lượng giao dịch sau đó vẫn ở mức thấp). Năm 2023, Coinbase ra mắt Base, một mạng lưới Ethereum Layer 2, nhằm củng cố hệ sinh thái trên chuỗi của mình. Công ty cũng tích cực theo đuổi các phê duyệt theo quy định, xin giấy phép tại nhiều khu vực pháp lý, bao gồm Singapore, EU (Ireland) và Brazil, và vào năm 2025, Coinbase đã hoàn tất việc mua lại nền tảng giao dịch quyền chọn hàng đầu Deribit.
Sau hơn một thập kỷ phát triển, Coinbase đã phát triển từ một công ty môi giới Bitcoin duy nhất thành một nền tảng tài chính tiền điện tử toàn diện cung cấp dịch vụ giao dịch, lưu ký, thanh toán và nhiều dịch vụ khác.
2.2 Định vị và Khách hàng mục tiêu
Sứ mệnh của Coinbase là "tăng cường tự do kinh tế trên toàn thế giới", với tầm nhìn hiện đại hóa hệ thống tài chính đã tồn tại hàng thế kỷ và cho phép bất kỳ ai cũng có thể tham gia vào nền kinh tế tiền điện tử một cách công bằng và dễ tiếp cận. Công ty định vị mình là một nền tảng an toàn và đáng tin cậy cho tài sản tiền điện tử, thu hút người dùng bán lẻ thông qua các sản phẩm đơn giản và trực quan, đồng thời cung cấp các dịch vụ đẳng cấp tổ chức để đáp ứng nhu cầu của các nhà đầu tư chuyên nghiệp.
Cơ sở khách hàng của Coinbase có thể được phân loại thành ba nhóm:
Người dùng bán lẻ: Các nhà đầu tư cá nhân quan tâm đến tài sản tiền điện tử. Bên cạnh việc giao dịch các loại tiền điện tử phổ biến, Coinbase còn cung cấp các tính năng như staking để tạo lợi nhuận, thanh toán và các tiện ích khác. Số lượng người dùng giao dịch hàng tháng (MTU) của Coinbase đạt đỉnh 11,2 triệu vào quý 4 năm 2021. Ngay cả trong giai đoạn thị trường suy thoái năm 2022-2023, Coinbase vẫn duy trì được cơ sở vững chắc với hơn 7 triệu người dùng hoạt động hàng quý. Trong quý 1 năm 2025, MTU đạt khoảng 9,2 triệu, trước khi giảm nhẹ xuống còn khoảng 9,0 triệu vào quý 2 năm 2025.
Khách hàng tổ chức: Từ năm 2017, Coinbase đã mở rộng mạnh mẽ sang thị trường tổ chức bằng cách cung cấp dịch vụ môi giới thông qua Coinbase Prime và các giải pháp lưu ký thông qua Coinbase Custody. Khách hàng bao gồm các quỹ đầu cơ, công ty quản lý tài sản và bộ phận kho bạc doanh nghiệp. Tính đến cuối năm 2021, Coinbase đã có hơn 9.000 khách hàng tổ chức, bao gồm 10% trong số 100 quỹ đầu cơ hàng đầu thế giới. Các tổ chức hiện chiếm phần lớn khối lượng giao dịch trên nền tảng (khoảng 81% vào năm 2024). Mặc dù mức phí thấp hơn so với người dùng cá nhân, phân khúc này đóng góp nguồn doanh thu ổn định thông qua phí lưu ký và thu nhập giao dịch.
Nhà phát triển và Đối tác Hệ sinh thái: Coinbase cũng coi các nhà phát triển và dự án blockchain là khách hàng của hệ sinh thái. Thông qua "Coinbase Cloud", công ty cung cấp các dịch vụ cơ sở hạ tầng như lưu trữ node và truy cập API để hỗ trợ phát triển mạng lưới blockchain. Ngoài ra, Coinbase còn hợp tác với các dự án mới thông qua niêm yết và đầu tư. Đáng chú ý, đồng stablecoin USDC đã được Coinbase và Circle đồng sáng lập. Coinbase đóng vai trò kép, vừa là đối tác phát hành vừa là nền tảng phân phối chính, thu về doanh thu đáng kể từ thu nhập lãi suất và phí kênh được chia sẻ với Circle.
Nhìn chung, Coinbase kết hợp khả năng tiếp cận thị trường đại chúng với sự tin cậy của các tổ chức, tạo cầu nối giữa thị trường bán lẻ và thị trường tổ chức. Trong hệ sinh thái tiền điện tử, nó đóng vai trò là "cánh cổng quan trọng giữa thế giới tiền pháp định và tiền điện tử".
2.3 Cơ cấu quyền biểu quyết và quyền sở hữu
Công ty áp dụng cơ cấu cổ phiếu hai lớp (Hạng A và Hạng B). Cổ phiếu phổ thông Hạng A được niêm yết trên Nasdaq, mang một phiếu bầu cho mỗi cổ phiếu, trong khi cổ phiếu phổ thông Hạng B do những người sáng lập và giám đốc điều hành nắm giữ có 20 phiếu bầu cho mỗi cổ phiếu. Người sáng lập và Giám đốc điều hành Brian Armstrong nắm giữ khoảng 23,48 triệu cổ phiếu Hạng B, kiểm soát hơn 64% tổng quyền biểu quyết, điều này khiến Coinbase trở thành một công ty được kiểm soát chặt chẽ. Một phần nhỏ cổ phiếu Hạng B cũng được nắm giữ bởi các nhà đầu tư ban đầu như Andreessen Horowitz. Vào giữa năm 2025, Armstrong đã chuyển đổi và bán một số lượng nhỏ cổ phiếu Hạng B của mình nhưng vẫn giữ lại khoảng 469,6 triệu phiếu bầu, tương đương với quyền biểu quyết của cổ phiếu Hạng A. Vì cổ phiếu Hạng B có thể được chuyển đổi thành cổ phiếu Hạng A theo tỷ lệ 20:1 bất cứ lúc nào, nên tổng số cổ phiếu của công ty có thể dao động nhẹ theo các lần chuyển đổi. Cơ cấu hai lớp này đảm bảo quyền kiểm soát của nhóm sáng lập đối với định hướng chiến lược của Coinbase nhưng cũng hạn chế ảnh hưởng của các cổ đông phổ thông trong quản trị công ty. Nhìn chung, quyền sở hữu của Coinbase rất tập trung, với quyền quyết định đáng kể nằm trong tay người sáng lập, đảm bảo sự thống nhất về tầm nhìn và chiến lược dài hạn.
3. Phân tích ngành
3.1 Định nghĩa và phân khúc thị trường
Coinbase hoạt động trong thị trường giao dịch tiền điện tử và các dịch vụ tài chính liên quan rộng lớn hơn. Các phân khúc cốt lõi bao gồm:
Thị trường Giao dịch Giao ngay: Mua và bán tài sản tiền điện tử thông qua khớp lệnh, vốn vẫn là hoạt động kinh doanh cốt lõi của Coinbase. Theo cặp giao dịch, thị trường có thể được phân chia thành giao dịch fiat-crypto (on-ramp) và giao dịch crypto-crypto. Theo loại khách hàng, thị trường có thể được chia thành giao dịch bán lẻ và giao dịch tổ chức.
Thị trường giao dịch phái sinh: Bao gồm các sản phẩm đòn bẩy như hợp đồng tương lai và quyền chọn tiền điện tử. Thị trường này đã phát triển nhanh chóng trong những năm gần đây, với các sản phẩm phái sinh tiền điện tử chiếm khoảng 75% tổng khối lượng giao dịch trong nửa đầu năm 2025 (nguồn: Kaiko). Coinbase tham gia vào lĩnh vực phái sinh tương đối muộn và hiện đang hoạt động thông qua một sàn giao dịch tương lai được quản lý cũng như các nền tảng quốc tế.
Dịch vụ Lưu ký và Ví: Cung cấp giải pháp lưu trữ an toàn cho các tổ chức và cá nhân nắm giữ lượng lớn tài sản tiền điện tử. Hoạt động lưu ký gắn liền chặt chẽ với giao dịch, vì khách hàng tham gia vào các giao dịch lớn trên sàn giao dịch thường yêu cầu các thỏa thuận lưu ký tuân thủ.
Cơ sở hạ tầng Blockchain và các dịch vụ khác: Bao gồm phát hành và lưu hành stablecoin, hoạt động blockchain (ví dụ: Cơ sở), thanh toán và quyết toán, và staking. Các dịch vụ "tài chính tiền điện tử" này mở rộng nguồn doanh thu vượt ra ngoài giao dịch. Ví dụ: Coinbase tạo ra thu nhập lãi và phí từ stablecoin USDC và hoạt động staking.
3.2 Quy mô và tăng trưởng lịch sử (Năm năm qua)
Thị trường tiền điện tử nói chung đã thể hiện sự biến động theo chu kỳ rõ rệt. Xét về khối lượng giao dịch, thị trường giao dịch tiền điện tử toàn cầu đã tăng trưởng từ khoảng 22,9 nghìn tỷ USD vào năm 2017 lên 131,4 nghìn tỷ USD vào năm 2021, cho thấy tốc độ tăng trưởng kép đặc biệt cao. Sau đó, khối lượng giao dịch giảm xuống còn 82 nghìn tỷ USD vào năm 2022 trong bối cảnh thị trường suy thoái (-37% so với cùng kỳ năm trước) và tiếp tục giảm xuống còn 75,6 nghìn tỷ USD vào năm 2023. Năm 2024, được thúc đẩy bởi làn sóng nhiệt tình mới trên thị trường, tổng khối lượng giao dịch hàng năm đã phục hồi lên mức cao kỷ lục khoảng 150 nghìn tỷ USD—gần gấp đôi so với năm 2023.
Quy mô ngành có mối tương quan cao với giá và mức độ biến động của tài sản tiền điện tử. Ví dụ, trong thị trường tăng giá năm 2021, giá token tăng vọt và giao dịch đầu cơ phát triển mạnh, thúc đẩy khối lượng giao dịch theo năm tăng gần +196%. Ngược lại, trong thị trường giảm giá năm 2022, giá giảm đã gây ra sự sụt giảm mạnh gần 40% trong hoạt động giao dịch. Theo quan điểm của người dùng, cơ sở sở hữu tiền điện tử toàn cầu cũng biến động theo chu kỳ thị trường nhưng cho thấy xu hướng tăng dài hạn. Theo nghiên cứu của Crypto.com, số lượng người dùng tiền điện tử toàn cầu đã tăng từ khoảng 50 triệu vào năm 2018 lên hơn 300 triệu vào năm 2021, giảm phần nào vào năm 2022 và sau đó phục hồi lên khoảng 400 triệu vào cuối năm 2023.
Hiệu suất riêng của Coinbase đã theo sát động lực của ngành. Khối lượng giao dịch của nền tảng đã tăng từ 32 tỷ đô la Mỹ vào năm 2019 lên 1,67 nghìn tỷ đô la Mỹ vào năm 2021, trước khi giảm xuống 830 tỷ đô la Mỹ vào năm 2022 và tiếp tục giảm xuống 468 tỷ đô la Mỹ vào năm 2023. Về phía người dùng, Người dùng giao dịch hàng tháng (MTU) của Coinbase đã tăng từ dưới 1 triệu vào năm 2019 lên mức trung bình hàng năm là 9 triệu vào năm 2021, sau đó giảm xuống mức 7–9 triệu mỗi quý trong giai đoạn 2022–2023.
Tóm lại, trong năm năm qua, ngành này đã chứng minh được sự tăng trưởng đáng kể trong trung và dài hạn, mặc dù có những biến động mạnh theo chu kỳ.
3.3 Bối cảnh cạnh tranh và thị phần của Coinbase (Năm năm qua)
Ngành công nghiệp trao đổi tiền điện tử có tính cạnh tranh cao, với động lực thị trường thay đổi theo chu kỳ ngành rộng hơn.
Trên toàn cầu, Binance đã tăng trưởng nhanh chóng kể từ năm 2018 để trở thành sàn giao dịch lớn nhất tính theo khối lượng giao dịch. Ở đỉnh cao của thị trường tăng giá, thị phần giao ngay của Binance đã vượt quá 50%; tính đến đầu năm 2025, nó vẫn duy trì ở mức khoảng 38%, xếp hạng đầu tiên. Các công ty lớn khác bao gồm OKX, Coinbase, Kraken, Bitfinex và các công ty hàng đầu khu vực như Upbit tại Hàn Quốc. Trong những năm gần đây, các nền tảng mới nổi như Bybit và Bitget cũng đã giành được thị phần đáng kể. Thị phần toàn cầu của Coinbase thường dao động trong khoảng 5–10%. Ví dụ, trong nửa đầu năm 2025, Coinbase chiếm khoảng 7% tổng khối lượng giao dịch giao ngay trong số 10 sàn giao dịch hàng đầu toàn cầu, ngang bằng với OKX và Bybit. Để so sánh, thị phần của Binance cao hơn nhiều lần. Điều quan trọng cần lưu ý là việc Coinbase tập trung vào thị trường Hoa Kỳ được quản lý - và quyết định không tham gia niêm yết mạnh mẽ các mã thông báo đầu cơ - đã hạn chế thứ hạng toàn cầu của nó so với các đối thủ cạnh tranh hung hăng hơn hoặc dễ giao dịch rửa tiền. Tuy nhiên, xét về các dịch vụ chuyển đổi fiat sang tiền điện tử và thị trường do Hoa Kỳ quản lý, Coinbase nắm giữ lợi thế rõ ràng. Kể từ năm 2019, Coinbase liên tục được xếp hạng là sàn giao dịch lớn nhất tại Hoa Kỳ về khối lượng giao dịch, và tiếp tục củng cố thị phần giao ngay và thị trường phái sinh tại Hoa Kỳ vào năm 2024. Sau sự sụp đổ của FTX vào năm 2022, vị thế của Coinbase tại Hoa Kỳ càng trở nên thống trị hơn.
Biến động thị trường trong năm năm qua
Một số thay đổi đáng chú ý đã xảy ra:
Sự tập trung thị phần tiếp theo là sự phân mảnh: Sau sự sụp đổ của FTX vào năm 2022, thị phần toàn cầu của Binance đã tăng vọt từ 48,7% trong quý 1 lên 66,7% trong quý 4. Kể từ đó, sự thống trị của Binance đã bị xói mòn, khi Bybit, OKX, Bitget và các sàn giao dịch khác liên tục giành được thị phần, làm gia tăng sự cạnh tranh.
Áp lực pháp lý gia tăng thúc đẩy sự phân kỳ khu vực: Tại Hoa Kỳ, các yêu cầu tuân thủ nghiêm ngặt hơn đã làm giảm số lượng sàn giao dịch khả thi (chủ yếu chỉ còn lại Coinbase và Kraken). Ngược lại, các nền tảng châu Á đã phát triển nhanh chóng, với Upbit chiếm ưu thế tại Hàn Quốc và Gate.io mở rộng khắp Đông Nam Á.
3.4 Quy mô ngành và triển vọng tăng trưởng (5-7 năm tới)
Nhìn về tương lai trong 5–7 năm tới, ngành giao dịch tiền điện tử dự kiến sẽ tiếp tục mở rộng, mặc dù tốc độ tăng trưởng sẽ phụ thuộc vào nhiều yếu tố và giả định về kịch bản. Các báo cáo nghiên cứu ngành (từ SkyQuest, ResearchAndMarkets, Fidelity, Grand View Research, v.v.) thường dự đoán thị trường tiền điện tử sẽ duy trì tốc độ CAGR hai chữ số. Theo kịch bản cơ sở - giả sử sự ổn định kinh tế vĩ mô và không có sự suy giảm nghiêm trọng nào về điều kiện pháp lý - tổng vốn hóa thị trường tiền điện tử toàn cầu có thể tăng từ mức hiện tại chỉ hơn 3 nghìn tỷ đô la lên khoảng 10 nghìn tỷ đô la vào năm 2030. Khối lượng giao dịch cũng dự kiến sẽ tăng đáng kể; tuy nhiên, khi thị trường trưởng thành hơn, tính biến động có thể giảm, dẫn đến tăng trưởng khối lượng giao dịch chậm hơn một chút so với tăng trưởng vốn hóa thị trường. Chúng tôi dự báo tốc độ tăng trưởng trung bình hàng năm khoảng 15% trong hoạt động giao dịch.
Các động lực tăng trưởng chính của ngành bao gồm:
Xu hướng giá tài sản: Việc các tài sản hàng đầu như Bitcoin liên tục đạt mức cao mới sẽ thúc đẩy thị trường chung. Giá tăng và biến động mạnh hơn có xu hướng kích thích hoạt động giao dịch, làm tăng khối lượng giao dịch.
Sự thâm nhập của các sản phẩm phái sinh: Với việc các sản phẩm phái sinh đã chiếm khoảng 75% tổng khối lượng giao dịch, dự kiến sẽ còn mở rộng hơn nữa. Các nhà đầu tư tổ chức ưa chuộng hợp đồng tương lai và các công cụ phòng ngừa rủi ro khác, trong khi việc áp dụng các sản phẩm đòn bẩy của nhà đầu tư cá nhân cũng có khả năng tăng lên. Giả sử thị phần của các sản phẩm phái sinh tăng lên 85% vào năm 2030, tổng khối lượng giao dịch có thể tăng thêm 1,2 lần hoặc hơn.
Sự chấp nhận của các tổ chức: Sự tham gia mạnh mẽ hơn từ các tổ chức tài chính truyền thống (công ty quản lý tài sản, ngân hàng, v.v.) có thể mang lại hàng nghìn tỷ đô la vốn mới. Các ví dụ bao gồm việc mở rộng phê duyệt ETF, các kênh tiếp cận của tổ chức (nhiều tổ chức vẫn bị hạn chế nắm giữ tiền điện tử trực tiếp, ngay cả thông qua ETF), và các khoản phân bổ tiềm năng từ các quỹ đầu tư quốc gia. Dòng vốn đổ vào như vậy sẽ làm tăng đáng kể thanh khoản thị trường và thúc đẩy nhu cầu giao dịch và lưu ký. Ví dụ, Fidelity dự đoán dòng vốn đổ vào của các tổ chức sẽ bổ sung hàng trăm tỷ đô la hàng năm vào vốn hóa thị trường tiền điện tử trong những năm tới.
Sự rõ ràng về quy định: Khuôn khổ quy định rõ ràng và nhất quán sẽ giảm thiểu rủi ro tham gia và thu hút những người mới tham gia. Trong kịch bản lạc quan, các nền kinh tế lớn sẽ thực hiện các chế độ cấp phép được xác định rõ ràng, mở rộng tính khả dụng của ETF và hợp pháp hóa rộng rãi sự tham gia của các tổ chức - dẫn đến việc người dùng áp dụng và hoạt động nhiều hơn. Trong kịch bản bi quan, các chính sách hạn chế (ví dụ: giới hạn tiếp cận ngân hàng, yêu cầu vốn nghiêm ngặt) có thể hạn chế hoặc ngăn chặn tăng trưởng. Hiện tại, sự rõ ràng về quy định dường như đang được cải thiện: việc thông qua Đạo luật Genius Stablecoin của Hoa Kỳ và Đạo luật Clarity tại Hạ viện đã tạo ra một tiền lệ tích cực có thể ảnh hưởng đến các nền kinh tế phát triển khác. Nhìn chung, quỹ đạo chính sách toàn cầu hướng tới các quy tắc rõ ràng hơn là rất đáng khích lệ.
Phân tích tình huống: Triển vọng ngành 2025–2030
Kịch bản cơ sở: Giả sử môi trường vĩ mô ổn định và các quy định thận trọng nhưng hỗ trợ tại các nền kinh tế lớn, tài sản tiền điện tử dần được nhà đầu tư chấp nhận rộng rãi hơn. Theo kịch bản này, vốn hóa thị trường tăng trưởng với tốc độ hàng năm khoảng 15%, trong khi khối lượng giao dịch tăng trưởng với tốc độ CAGR 12%. Đến năm 2030, tổng khối lượng giao dịch toàn cầu hàng năm có thể đạt khoảng 300 nghìn tỷ USD, với doanh thu của ngành (chủ yếu là phí giao dịch) cũng tăng theo. Các nền tảng được quản lý hàng đầu như Coinbase dự kiến sẽ chứng kiến sự gia tăng thị phần ổn định. Ngành công nghiệp này đang trải qua sự tăng trưởng lành mạnh, bền vững mà không có bong bóng quá mức.
Trường hợp lạc quan: Giả sử có một sự bùng nổ tương tự như làn sóng “fintech”, các nền kinh tế lớn (đặc biệt là Hoa Kỳ) thiết lập các khuôn khổ pháp lý rõ ràng, các tổ chức và tập đoàn lớn tham gia mạnh mẽ và các công nghệ tiền điện tử đạt được sự áp dụng rộng rãi (ví dụ: tăng trưởng nhanh chóng và áp dụng hàng loạt DeFi). Giá tài sản tăng vọt (với Bitcoin có khả năng đạt mức 1 triệu đô la vào năm 2030, phù hợp với dự báo dài hạn từ ARK Invest). Vốn hóa thị trường tăng trưởng ở mức CAGR 20%+ và khối lượng giao dịch ở mức CAGR 25%. Theo dự báo này, khối lượng giao dịch hàng năm có thể tăng vọt lên 600–800 nghìn tỷ đô la vào năm 2030. Những gã khổng lồ được quản lý như Coinbase thu được lợi nhuận vượt trội trong giai đoạn tăng trưởng bùng nổ này, với mức trần của ngành được nâng lên đáng kể.
Trường hợp bi quan: Giả sử các điều kiện vĩ mô bất lợi hoặc những trở ngại pháp lý lớn - ví dụ như các hạn chế nghiêm ngặt từ các quốc gia lớn - tài sản tiền điện tử vẫn trong tình trạng trì trệ kéo dài. Quy mô ngành có thể đi ngang, chỉ tăng trưởng nhẹ hoặc thậm chí thu hẹp trong một số năm. Trong trường hợp xấu nhất, tăng trưởng khối lượng giao dịch chậm lại ở mức một chữ số thấp, trì trệ hoặc chuyển sang âm, khiến khối lượng hàng năm bị kẹt ở mức 100–150 nghìn tỷ đô la vào năm 2030. Mặc dù Coinbase và các sàn giao dịch được quản lý khác có thể giành được thị phần (khi các đối thủ cạnh tranh không được quản lý bị loại bỏ), nhưng tăng trưởng kinh doanh tuyệt đối của họ sẽ vẫn bị hạn chế.
Triển vọng chung: Chúng tôi nghiêng về kịch bản từ cơ sở đến hơi lạc quan: ngành giao dịch tiền điện tử có khả năng sẽ tiếp tục quỹ đạo theo chu kỳ nhưng đi lên trong 5-7 năm tới, với quy mô tổng thể tăng lên qua từng năm. Người dùng tiền điện tử và các liên minh trong ngành đã trở thành một lực lượng chính trị không thể bỏ qua ở nhiều quốc gia—đáng chú ý nhất là trong cuộc bầu cử Hoa Kỳ năm 2024, nơi động lực của Đảng Cộng hòa chống lại Đảng Dân chủ được cộng đồng tiền điện tử ủng hộ mạnh mẽ. Kể từ đó, Đảng Dân chủ đã có lập trường mềm mỏng hơn đáng kể về luật tiền điện tử đòi hỏi sự ủng hộ của lưỡng đảng. Trên thực tế, nhiều nhà lập pháp Đảng Dân chủ đã bỏ phiếu ủng hộ cả Đạo luật Genius (được cả hai viện thông qua) và Đạo luật Clarity (được Hạ viện thông qua), nhấn mạnh sự chuyển dịch cơ cấu theo hướng điều tiết quy định.
4. Ngành nghề kinh doanh và sản phẩm
Coinbase hiện đang vận hành một mô hình kinh doanh đa dạng, với doanh thu chủ yếu đến từ hai phân khúc chính: Giao dịch và Đăng ký & Dịch vụ, mỗi phân khúc được hỗ trợ bởi nhiều dòng sản phẩm. Dưới đây là mô hình kinh doanh, các chỉ số chính, đóng góp doanh thu, lợi nhuận và lộ trình tương lai của các mảng kinh doanh chính.
Giao dịch bán lẻ (Kinh doanh môi giới):
Lộ trình tương lai: Coinbase đang mở rộng các dịch vụ bán lẻ để tăng mức độ gắn bó của người dùng. Các sáng kiến bao gồm dịch vụ đăng ký Coinbase One (cung cấp các khoản miễn phí giao dịch và các tính năng cao cấp), tiếp tục mở rộng danh mục token có thể giao dịch (48 tài sản mới được niêm yết vào năm 2024, bao gồm các đồng tiền meme phổ biến để thu hút lưu lượng truy cập) và nâng cao trải nghiệm người dùng (giao diện đơn giản hóa, nội dung giáo dục). Công ty cũng đang nghiên cứu giao dịch xã hội và các công cụ đầu tư tự động. Với sự phục hồi của thị trường, giao dịch bán lẻ sẽ vẫn là nền tảng doanh thu của Coinbase, với mức tăng trưởng phụ thuộc vào tâm lý thị trường nói chung và khả năng chiếm lĩnh thị phần của Coinbase.
Môi giới chuyên nghiệp và tổ chức: Phân khúc này bao gồm các dịch vụ giao dịch cho các cá nhân có giá trị tài sản ròng cao và khách hàng tổ chức, chủ yếu thông qua Coinbase Prime và nền tảng Coinbase Pro hiện đã được tích hợp. Các nền tảng chuyên nghiệp này cung cấp tính thanh khoản sâu, phí thấp hơn và quyền truy cập API để thu hút các nhà giao dịch và nhà tạo lập thị trường khối lượng lớn. Giao dịch của tổ chức chiếm phần lớn khối lượng của Coinbase—80–90% tổng số (ví dụ: vào năm 2024, khối lượng giao dịch của tổ chức đạt 941 tỷ đô la, hay 81% tổng số). Tuy nhiên, với mức phí thường dao động từ vài điểm cơ bản đến 0,1%, đóng góp doanh thu trực tiếp là khiêm tốn—khoảng 10% tổng doanh thu giao dịch vào năm 2024. Tuy nhiên, lợi ích gián tiếp của hoạt động kinh doanh của tổ chức là rất đáng kể: các tổ chức thường để lại tài sản đáng kể dưới sự giám sát tại Coinbase và tham gia vào các chương trình staking, tạo ra phí giám sát, thu nhập lãi và doanh thu tài chính. Hơn nữa, sự tham gia tích cực của tổ chức sẽ tăng cường tính thanh khoản của nền tảng và cải thiện việc khám phá giá, cuối cùng mang lại lợi ích cho trải nghiệm giao dịch của người dùng bán lẻ. Các số liệu chính bao gồm số lượng khách hàng tổ chức và Tài sản được giám sát (AUC). AUC của Coinbase đạt đỉnh 278 tỷ đô la vào quý 4 năm 2021, giảm xuống còn 80,3 tỷ đô la vào cuối năm 2022 trong bối cảnh thị trường suy thoái, sau đó phục hồi lên khoảng 145 tỷ đô la vào cuối năm 2023. Bước sang năm 2025, đà tăng trưởng của hoạt động lưu ký tổ chức vẫn mạnh mẽ: AUC trung bình quý 1 năm 2025 đạt 212 tỷ đô la, tăng 25 tỷ đô la so với quý trước, và quý 2 năm 2025 lập kỷ lục mới ở mức 245,7 tỷ đô la. Khả năng sinh lời: Mặc dù bản thân hoạt động giao dịch của tổ chức có mức đóng góp ký quỹ trực tiếp hạn chế, nhưng các dịch vụ lưu ký, tài trợ và đặt cược lại giúp mở rộng đáng kể nguồn doanh thu.
Lộ trình tương lai: Coinbase đang mở rộng quy mô cung cấp sản phẩm phái sinh để đáp ứng nhu cầu của các tổ chức. Năm 2023, Coinbase đã ra mắt hợp đồng tương lai vĩnh viễn cho khách hàng nước ngoài và thông qua công ty con môi giới tại Hoa Kỳ, đã đảm bảo được sự chấp thuận để cung cấp hợp đồng tương lai Bitcoin và Ethereum cho các tổ chức tại Hoa Kỳ. Coinbase cũng thành lập Coinbase Asset Management (thông qua việc mua lại và tái cấu trúc One River Asset Management vào năm 2023), với kế hoạch ra mắt các sản phẩm đầu tư tiền điện tử như ETF và rổ chỉ số để mở rộng sự tham gia của các tổ chức. Một bước tiến quan trọng diễn ra vào cuối năm 2024 khi Coinbase công bố thương vụ mua lại Deribit với giá 2,9 tỷ đô la, sàn giao dịch quyền chọn tiền điện tử hàng đầu thế giới (cơ cấu giao dịch: ~700 triệu đô la tiền mặt cộng với 11 triệu cổ phiếu phổ thông Loại A của Coinbase). Giao dịch này đánh dấu một trong những thương vụ M&A lớn nhất trong lịch sử ngành công nghiệp tiền điện tử, nhằm mục đích nhanh chóng củng cố sự hiện diện của Coinbase trên thị trường phái sinh toàn cầu. Deribit đã xử lý 1,2 nghìn tỷ đô la khối lượng giao dịch quyền chọn vào năm 2024, tăng 95% so với cùng kỳ năm trước và thống trị thị trường với hơn 87% thị phần quyền chọn Bitcoin. Nhờ sự tích hợp này, Coinbase ngay lập tức giành được vị thế dẫn đầu trên thị trường quyền chọn Bitcoin và Ethereum. Cùng với các hợp đồng tương lai và hợp đồng vĩnh viễn, thương vụ mua lại này đã mở rộng đáng kể danh mục sản phẩm phái sinh của Coinbase, củng cố vị thế là nền tảng đáng tin cậy cho các tổ chức tham gia vào lĩnh vực tiền điện tử.
Dịch vụ lưu ký và ví:
Lộ trình tương lai: Coinbase dự định tiếp tục đầu tư vào công nghệ lưu ký và bảo mật để đáp ứng các yêu cầu pháp lý (ví dụ: giấy phép New York Trust theo quy định của Custody Trust). Công ty cũng đặt mục tiêu mở rộng dịch vụ lưu ký trên các loại tài sản và khu vực địa lý khác, bao gồm cả dịch vụ staking cho tổ chức và lưu ký cho các quỹ ETF. Năm 2024, Coinbase đã được chọn làm đơn vị lưu ký cho nhiều quỹ ETF Bitcoin giao ngay.
Doanh thu từ Đăng ký & Dịch vụ (Staking, Lãi suất USDC, v.v.): Trong những năm gần đây, Coinbase đã tập trung phát triển một nguồn doanh thu đa dạng trong mảng Đăng ký & Dịch vụ. Các thành phần chính bao gồm:
Dịch vụ Staking: Người dùng ủy thác số tiền mã hóa của mình thông qua Coinbase để tham gia staking blockchain và nhận phần thưởng mạng lưới. Coinbase thu hoa hồng (thường khoảng 15%) từ những phần thưởng này. Staking mang lại cho người dùng thu nhập thụ động đồng thời tạo doanh thu cho nền tảng. Kể từ khi các tài sản chính thống như Ethereum mở cửa cho staking vào năm 2021, nguồn doanh thu này đã tăng trưởng nhanh chóng.
Thu nhập lãi từ Stablecoin (USDC): Lãi suất kiếm được từ USDC đã trở thành nguồn thu nhập đáng kể cho Coinbase trong những năm gần đây. Năm 2023, với lãi suất tăng và dự trữ USDC mở rộng, Coinbase đã tạo ra khoảng 695 triệu đô la thu nhập lãi từ USDC, chiếm khoảng 22% tổng doanh thu, cao hơn đáng kể so với những năm trước. Năm 2024, khi tỷ giá thị trường và lưu thông USDC tiếp tục tăng, thu nhập lãi liên quan đến USDC hàng năm của Coinbase đã tăng lên khoảng 910 triệu đô la, tăng 31% so với cùng kỳ năm trước. Mặc dù tỷ trọng doanh thu của nó trong tổng doanh thu giảm xuống còn ~14%, nhưng con số tuyệt đối đã đạt mức cao mới. Đến quý 2 năm 2025, Coinbase báo cáo thu nhập lãi từ stablecoin là 333 triệu đô la, chiếm 22,2% doanh thu quý. Thu nhập ổn định này chủ yếu đến từ thỏa thuận chia sẻ doanh thu của Coinbase với Circle: lãi suất tạo ra từ dự trữ USDC được chia đôi và lãi suất từ USDC được nắm giữ trên nền tảng của Coinbase sẽ được chuyển 100% cho Coinbase. Kết quả là, lãi suất USDC đã trở thành dòng tăng trưởng nhanh nhất và lớn nhất trong phân khúc Đăng ký & Dịch vụ của Coinbase, mang lại nguồn doanh thu định kỳ ngoài phí giao dịch.
Năm 2023, Coinbase đã tăng cường hợp tác chiến lược với Circle, thực hiện những điều chỉnh đáng kể đối với mô hình hoạt động chung theo Centre, đơn vị quản trị ban đầu do cả hai bên tạo ra. Là một phần của quá trình tái cấu trúc này, Coinbase đã mua lại cổ phần trong Circle và trở thành một trong những cổ đông thiểu số. Cụ thể, Circle đã mua lại 50% cổ phần còn lại trong Centre Consortium do Coinbase nắm giữ với giá khoảng 210 triệu đô la cổ phiếu Circle, đổi lại việc cấp cho Coinbase quyền lợi kinh tế tương đương và một số ảnh hưởng nhất định về mặt quản trị. Sau giao dịch, Centre Consortium đã bị giải thể và Circle đảm nhận toàn bộ trách nhiệm phát hành và quản trị USDC. Mặc dù Circle tiếp quản toàn bộ quyền quản lý, nhưng ảnh hưởng của Coinbase trong hệ sinh thái USDC vẫn tăng lên vì thỏa thuận mới cấp cho Coinbase quyền tham gia đáng kể và quyền phủ quyết đối với các chiến lược và quan hệ đối tác lớn của USDC, bao gồm quyền phủ quyết một phiếu đối với bất kỳ thỏa thuận đối tác USDC nào được đề xuất, đảm bảo rằng lợi ích của Coinbase vẫn phù hợp với sự phát triển của USDC. Hơn nữa, các điều chỉnh đối với cơ chế chia sẻ doanh thu, đặc biệt là việc phân chia thu nhập lãi suất, đã tăng cường động lực cho cả hai bên thúc đẩy việc áp dụng USDC. Các biện pháp này đã khuyến khích Coinbase tích cực hỗ trợ USDC bằng cách niêm yết nó trên các blockchain bổ sung và cung cấp các ưu đãi và phần thưởng trên các sàn giao dịch quốc tế và các sản phẩm ví của mình, chẳng hạn như lợi suất cao hơn cho các khoản nắm giữ USDC. Nhìn chung, việc tái cấu trúc thỏa thuận và đầu tư vốn chủ sở hữu năm 2023 đã củng cố đáng kể liên minh của Coinbase với Circle, cho phép Coinbase tham gia sâu hơn vào quản trị USDC đồng thời thúc đẩy việc áp dụng đồng tiền này, cùng nhau mở rộng ảnh hưởng thị trường và vốn hóa của đồng tiền ổn định được quản lý này.
Các dịch vụ đăng ký khác bao gồm Coinbase Earn, dịch vụ thưởng cho người dùng khi tham gia nội dung giáo dục, Coinbase Card, dịch vụ hoàn tiền cho giao dịch thẻ ghi nợ, và Coinbase Cloud, dịch vụ cơ sở hạ tầng blockchain. Mặc dù hiện tại còn nhỏ, các dịch vụ này mang lại sự hợp lực kinh doanh và phù hợp với chiến lược xây dựng một nền tảng tiền điện tử toàn diện của Coinbase. Ví dụ: Coinbase Cloud cung cấp các nút và API giao dịch cho các tổ chức và nhà phát triển, hỗ trợ việc ra mắt nhiều mạng lưới blockchain vào năm 2024, và có tiềm năng phát triển thành một doanh nghiệp "giống như AWS" trong lĩnh vực tiền điện tử về lâu dài.
Phân khúc Đăng ký & Dịch vụ đã tăng trưởng đáng kể, từ dưới 5% tổng doanh thu năm 2019 lên khoảng 40–50% hiện nay, đóng vai trò là nguồn doanh thu ổn định trong những giai đoạn giao dịch yếu. Biên lợi nhuận gộp rất cao, đạt gần 90%, nhờ chi phí thấp liên quan đến thu nhập từ lãi suất và phí. Nhìn về tương lai, Coinbase có kế hoạch tiếp tục mở rộng phân khúc này bằng cách giới thiệu thêm các gói đăng ký cho người dùng thường xuyên, hỗ trợ nhiều loại tài sản có thể staking hơn và tăng cường áp dụng USDC trên toàn cầu, bao gồm các cải tiến như sử dụng USDC làm ký quỹ cho giao dịch hợp đồng tương lai của Hoa Kỳ. Phân khúc này được kỳ vọng sẽ trở thành một công cụ ổn định quan trọng trước biến động giao dịch.
Doanh nghiệp phi tập trung: Mạng lớp 2 cơ sở
Định vị và Tầm nhìn: Base là mạng lưới Ethereum Layer-2 được Coinbase ra mắt vào tháng 8 năm 2023, được xây dựng trên nền tảng OP Stack Optimism, với mục tiêu đưa hơn 100 triệu người dùng Coinbase vào hệ sinh thái chuỗi một cách suôn sẻ. Theo lộ trình chính thức tính đến tháng 1 năm 2025, Base dự kiến đạt được phi tập trung hóa trình tự vào cuối năm 2025 và chia sẻ doanh thu mạng lưới thông qua quản trị cộng đồng.
Các số liệu hoạt động chính: Tính đến tháng 8 năm 2025, tổng tài sản trên chuỗi của Base đạt khoảng 15,46 tỷ đô la, với 30,7 triệu địa chỉ hoạt động hàng tháng, 9,24 triệu giao dịch hàng ngày và doanh thu phí trên chuỗi hàng ngày là 204.000 đô la, xếp hạng đầu tiên trong số tất cả các mạng Lớp 2.
Đóng góp doanh thu: Coinbase phân loại phí trình tự Base là “doanh thu giao dịch khác”. Năm 2024, Base đã đóng góp khoảng 84,8 triệu đô la cho Coinbase (dữ liệu của Tokenterminal; không được tiết lộ cụ thể trong báo cáo tài chính chính thức), với doanh thu đạt 49,7 triệu đô la tính đến thời điểm hiện tại vào năm 2025. Base đã trở thành một trong những công cụ tạo doanh thu trên chuỗi đầy hứa hẹn nhất của Coinbase ngoài phí giao dịch và thu nhập lãi suất.
Các ngành kinh doanh tiềm năng khác: Coinbase cũng đang khám phá các cơ hội mới, chẳng hạn như thị trường NFT ra mắt năm 2022 (Coinbase NFT), vốn có mức độ tương tác của người dùng thấp và đã bị thu hẹp đầu tư vào năm 2023, và các công cụ thanh toán và thương mại như Coinbase Commerce, cho phép các thương mại chấp nhận thanh toán bằng tiền điện tử và chủ yếu đóng vai trò là một sáng kiến chiến lược. Mặc dù các doanh nghiệp này hiện chỉ đóng góp rất ít vào tài chính, nhưng chúng có tầm quan trọng chiến lược trong việc hoàn thiện hệ sinh thái và tăng cường sự tin tưởng của người dùng vào nền tảng Coinbase.
Bảng dưới đây hiển thị cơ cấu doanh thu năm 2024 và đóng góp theo phân khúc của Coinbase.
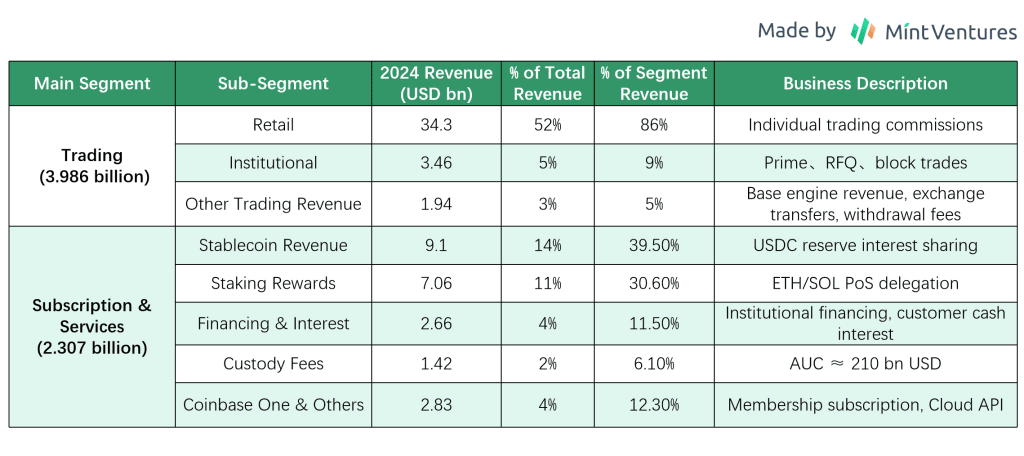
Tóm tắt về ngành nghề kinh doanh và sản phẩm
Hoạt động kinh doanh của Coinbase đã mở rộng từ một nền tảng giao dịch đơn lẻ sang mô hình đa nền tảng bao gồm giao dịch, lưu ký, đặt cược và stablecoin. Sự đa dạng này đã giảm sự phụ thuộc vào phí giao dịch - với doanh thu phi giao dịch chiếm 40% tổng doanh thu năm 2024 - đồng thời tăng cường sự gắn bó của khách hàng, khi người dùng giữ tài sản trên nền tảng để kiếm phần thưởng đặt cược hoặc sử dụng stablecoin, giảm khả năng di chuyển đến nơi khác. Các mảng kinh doanh khác nhau tạo ra sự cộng hưởng: giao dịch thúc đẩy việc giữ lại tài sản, tài sản được giữ lại tạo ra thu nhập từ đặt cược và lãi suất, từ đó khuyến khích giao dịch tiếp theo. "Hiệu ứng bánh đà" này là một thành phần quan trọng của hào nước mà Coinbase đang xây dựng. Tuy nhiên, công ty phải cân bằng cẩn thận giữa việc tuân thủ quy định và phân bổ nguồn lực để đảm bảo hoạt động bền vững; ví dụ, việc đặt cược và cho vay phải tuân thủ luật chứng khoán, và stablecoin yêu cầu dự trữ minh bạch. Nhìn chung, dòng sản phẩm của Coinbase rất toàn diện, định vị công ty là một trong những công ty đầu tiên trong ngành xây dựng nền tảng dịch vụ tài chính tiền điện tử tích hợp, cung cấp cơ cấu doanh thu và lộ trình tăng trưởng tương đối ổn định trong một thị trường cạnh tranh cao.
5. Quản lý và Quản trị
Khi đánh giá ban quản lý của Coinbase, chúng tôi tập trung vào một số khía cạnh: lý lịch và sự ổn định của đội ngũ điều hành, cũng như chất lượng của các quyết định chiến lược trước đây.
5.1 Bối cảnh của Đội ngũ Quản lý cốt lõi
Brian Armstrong – Đồng sáng lập, Tổng Giám đốc Điều hành (CEO) và Chủ tịch Hội đồng Quản trị, nắm giữ phần lớn quyền biểu quyết trong công ty. Sinh năm 1983, Armstrong từng làm kỹ sư phần mềm tại Airbnb. Ông thành lập Coinbase vào năm 2012 và là một trong những doanh nhân tiên phong trong lĩnh vực tiền điện tử. Armstrong nhấn mạnh sứ mệnh dài hạn và sự đơn giản trong sản phẩm của công ty, đồng thời nổi tiếng trong nội bộ với việc tuân thủ các nguyên tắc, chẳng hạn như tuyên bố văn hóa "không chính trị" được ban hành vào năm 2020.
Fred Ehrsam – Đồng sáng lập và Thành viên Hội đồng Quản trị. Từng là nhà giao dịch ngoại hối tại Goldman Sachs, Ehrsam đồng sáng lập Coinbase cùng Armstrong vào năm 2012 và giữ chức chủ tịch đầu tiên. Ông rời khỏi vị trí quản lý hàng ngày vào năm 2017 để thành lập quỹ đầu tư tiền điện tử nổi tiếng Paradigm, nhưng vẫn tham gia hội đồng quản trị, đưa ra định hướng về xu hướng ngành và chiến lược công ty.
Alesia Haas – Giám đốc Tài chính (CFO). Haas gia nhập Coinbase vào năm 2018, trước đó từng là Giám đốc Tài chính tại quỹ đầu cơ Och-Ziff (nay là Sculptor Capital) và giám đốc điều hành tại OneWest Bank, mang đến kinh nghiệm sâu rộng về tài chính truyền thống và thị trường vốn. Bà đã dẫn dắt công ty trong quá trình chuẩn bị IPO, nhấn mạnh kỷ luật tài chính và thực hiện hai đợt sa thải vào năm 2022 để kiểm soát chi phí. Haas cũng giám sát Coinbase Credit, công ty con của Coinbase, và đang tìm hiểu các sáng kiến cho vay tiền điện tử.
Emilie Choi – Chủ tịch kiêm Giám đốc Điều hành (COO). Choi gia nhập Coinbase vào năm 2018 với vị trí Phó Chủ tịch Phát triển Kinh doanh và được thăng chức lên Chủ tịch kiêm Giám đốc Điều hành vào năm 2020. Trước khi gia nhập Coinbase, bà đã lãnh đạo mảng M&A và đầu tư tại LinkedIn, bao gồm cả việc mua lại SlideShare, và được biết đến với chuyên môn về mở rộng chiến lược. Tại Coinbase, Choi đã thúc đẩy nhiều thương vụ mua lại (Earn.com, Xapo Custody, Bison Trails) và mở rộng ra quốc tế, đưa bà trở thành một trong những giám đốc điều hành có ảnh hưởng nhất sau Armstrong. Bà cũng giám sát hoạt động hàng ngày, quản lý nhân tài và thực hiện các dự án chiến lược.
Paul Grewal – Giám đốc Pháp lý (CLO). Gia nhập công ty vào năm 2020, Grewal trước đây là Phó Tổng Cố vấn tại Facebook và cựu thẩm phán liên bang. Ông chịu trách nhiệm quản lý các vấn đề pháp lý và quy định của Coinbase, bao gồm cả vụ kiện tụng với SEC vào năm 2023. Đội ngũ của ông đóng vai trò quan trọng trong việc tuân thủ và vận động chính sách.
Các Giám đốc Điều hành Chủ chốt Khác: Giám đốc Sản phẩm (CEO) do Surojit Chatterjee (cựu giám đốc điều hành của Google) đảm nhiệm từ năm 2020 đến năm 2022; sau khi ông rời đi vào đầu năm 2023, vị trí lãnh đạo sản phẩm đã được nhiều trưởng phòng quản lý. Giám đốc Công nghệ (CTO) do Greg Tusar và những người khác đảm nhiệm, với các giám đốc kỹ thuật cùng quản lý công nghệ. Giám đốc Nhân sự (CPO, HR) LJ Brock phụ trách các sáng kiến tuyển dụng và văn hóa, trong khi Giám đốc Tiếp thị Kate Rouch (cựu giám đốc tiếp thị của Facebook) đóng góp chuyên môn liên ngành.
Nhìn chung, đội ngũ lãnh đạo kết hợp những nhà sáng lập trẻ, giàu tinh thần khởi nghiệp với các chuyên gia dày dạn kinh nghiệm từ các tập đoàn tài chính và công nghệ truyền thống, cho phép Coinbase cân bằng giữa đổi mới công nghệ với việc thực thi quy định. Tất cả các giám đốc điều hành đều nắm giữ quyền chọn cổ phiếu hoặc cổ phiếu đáng kể, và Armstrong được hưởng lợi từ chương trình cổ phiếu thưởng hiệu suất đặc biệt dành cho CEO, được thiết kế để khuyến khích đạt được các mục tiêu vốn hóa thị trường dài hạn trong mười năm.
5.2 Nhân sự và ổn định chiến lược
Coinbase đã trải qua những biến động về cả nhân sự và chiến lược, nhưng nhìn chung vẫn duy trì được sự ổn định.
Thay đổi nhân sự điều hành: Hầu hết đội ngũ sáng lập cốt lõi vẫn giữ nguyên vị trí (Armstrong và Ehrsam vẫn giữ chức vụ trong hội đồng quản trị). Tuy nhiên, trong những năm gần đây, một số giám đốc điều hành đã rời đi: ví dụ, cựu Giám đốc sản phẩm Surojit Chatterjee đã rời đi vào đầu năm 2023 và các vai trò Giám đốc công nghệ và Giám đốc tuân thủ đã có một số thay đổi. Một số sự thay đổi là do thị trường thúc đẩy—trong thị trường giá xuống năm 2022 và suy thoái hiệu suất, ban quản lý đã được tinh giản. Ngoài ra, sau khi Armstrong công bố chính sách "không chính trị" vào năm 2020, khoảng 60 nhân viên đã bị sa thải, bao gồm cả cựu Giám đốc nhân sự. Mặc dù vậy, ban lãnh đạo cấp cao vẫn phần lớn ổn định: CEO, CFO và COO đã phục vụ trong nhiều năm và dẫn dắt công ty vượt qua IPO, trong khi người đứng đầu về mặt pháp lý vẫn duy trì tính liên tục. Điều này cho thấy một đội ngũ quản lý tương đối trưởng thành với các vị trí chủ chốt ít bị gián đoạn.
Định hướng chiến lược nhất quán: Kể từ khi thành lập, sứ mệnh cốt lõi của Coinbase - xây dựng một hệ sinh thái tài chính tiền điện tử đáng tin cậy - vẫn không thay đổi. Các ưu tiên chiến lược đã phát triển cùng với ngành nhưng vẫn duy trì một quỹ đạo rõ ràng: tập trung ban đầu vào môi giới Bitcoin và tăng trưởng người dùng, sau đó là mở rộng các tài sản được hỗ trợ và thị trường quốc tế. Kể từ năm 2020, Coinbase đã theo đuổi chiến lược hai đường: phục vụ cả khách hàng bán lẻ và tổ chức trong khi tăng doanh thu dựa trên đăng ký để đa dạng hóa mô hình kinh doanh của mình. Ngay cả trong thời kỳ thị trường suy thoái (ví dụ: 2018 và 2022), ban quản lý vẫn tiếp tục đầu tư vào các sản phẩm mới, chẳng hạn như ra mắt USDC vào năm 2018 và tham gia vào nền tảng NFT và không gian phái sinh vào năm 2022, thể hiện sự tự tin vào xu hướng tiền điện tử dài hạn. Các sửa đổi đã được thực hiện khi cần thiết - ví dụ, thu hẹp quy mô sáng kiến NFT vào năm 2023 sau khi áp dụng yếu và thực hiện hai đợt sa thải tổng cộng ~ 2.100 nhân viên (~ 35% nhân viên) trong năm tài chính 2022 sau khi tuyển dụng quá mức, điều này đã cải thiện hiệu quả hoạt động. Nhìn chung, Coinbase thể hiện khả năng thực hiện chiến lược mạnh mẽ, không có sai lầm lớn hay sự thay đổi đột ngột, luôn đưa ra quyết định phù hợp với sự phát triển của ngành.
Căn chỉnh chiến lược: Định lượng tính nhất quán chiến lược, chẳng hạn như theo dõi vị thế ban đầu trong các công nghệ và thị trường quan trọng, cho thấy Coinbase nhìn chung đã dự đoán các xu hướng chính của ngành: hỗ trợ Ethereum từ năm 2015 (đặt cược vào hợp đồng thông minh), ra mắt stablecoin USDC vào năm 2018 (định vị cho các stablecoin tuân thủ), xin giấy phép tương lai vào năm 2021 (hướng tới tương lai về các sản phẩm phái sinh) và sau đó phát triển mạng L2 của riêng mình. Những động thái này phần lớn phù hợp với sự phát triển của ngành, phản ánh phán đoán mạnh mẽ của ban quản lý. Đã có những bước đi sai lầm, chẳng hạn như bỏ lỡ làn sóng DeFi và sàn giao dịch phi tập trung (DEX) ban đầu vào năm 2019–2020, chỉ sau đó mới tham gia thông qua Base; tuy nhiên, xét đến việc Coinbase tập trung vào việc tuân thủ, đây có thể là một lựa chọn chiến lược có chủ ý.
5.3 Đánh giá năng lực chiến lược
Các ví dụ chính về thành công và sai lầm trong quá trình ra quyết định của ban quản lý Coinbase bao gồm:
Thành công chiến lược: Coinbase từ lâu đã ưu tiên việc tuân thủ. Kể từ khi thành lập, công ty đã chủ động nộp đơn đăng ký FinCEN và giấy phép của tiểu bang vào năm 2013. Sự nhấn mạnh ban đầu này vào việc tuân thủ quy định đã chứng minh được tầm nhìn xa: trong khi các đối thủ cạnh tranh buộc phải rời khỏi thị trường Hoa Kỳ do các vấn đề tuân thủ, Coinbase đã thiết lập được một hào pháp lý và giành được sự tin tưởng mạnh mẽ từ người dùng trong nước (công ty chưa bao giờ gặp phải tình trạng trộm cắp tiền của khách hàng lớn), mở rộng thị phần tại Hoa Kỳ. Một thành công khác là thời điểm IPO—ban quản lý đã tận dụng đỉnh điểm của thị trường tăng giá năm 2021 để niêm yết, cung cấp nguồn vốn dồi dào và uy tín thương hiệu, đồng thời thưởng cho các nhà đầu tư ban đầu và nhân viên, qua đó ổn định tinh thần. Chiến lược mua lại cũng đã hiệu quả, chẳng hạn như việc mua lại doanh nghiệp lưu ký tổ chức của Xapo vào năm 2019, điều này đã nhanh chóng định vị Coinbase trở thành một trong những công ty lưu ký tiền điện tử lớn nhất trên toàn cầu, đảm bảo lợi thế đi đầu trong thị trường tổ chức. Những ví dụ này chứng minh tầm nhìn chiến lược và khả năng thực hiện của đội ngũ quản lý.
Những bước đi sai lầm về chiến lược: Mở rộng nhanh chóng dẫn đến việc sa thải. Trong thị trường tăng giá năm 2021, số lượng nhân viên của Coinbase đã tăng vọt từ khoảng 1.700 lên gần 6.000 vào đầu năm 2022 (hiện tại là khoảng 3.700), dẫn đến tình trạng thừa nhân viên trong các phòng ban. Armstrong đã công khai thừa nhận rằng việc tuyển dụng ồ ạt đã dẫn đến sự suy giảm hiệu quả. Khi thị trường hạ nhiệt vào năm 2022, công ty đã phải thực hiện hai đợt sa thải quy mô lớn, ảnh hưởng đến tinh thần làm việc. Một trở ngại khác là việc ra mắt Thị trường NFT—Coinbase đã đầu tư vào nền tảng NFT vào tháng 4 năm 2022, với mục tiêu lặp lại thành công của OpenSea. Tuy nhiên, việc gia nhập muộn, thiếu sự khác biệt và thị trường NFT nguội lạnh đã dẫn đến khối lượng giao dịch hàng tháng liên tục ở mức thấp và cuối cùng công ty đã phần lớn từ bỏ hoạt động. Mặc dù các sáng kiến thử nghiệm của ban quản lý không phải lúc nào cũng đáp ứng được kỳ vọng và một số đánh giá của thị trường đã sai, nhưng nhìn chung, tổn thất là hạn chế và các hành động khắc phục đã được thực hiện kịp thời.
Nhìn chung, Coinbase thể hiện năng lực quản lý vững chắc. Các thành viên cốt cán trong đội ngũ vẫn ổn định, phán đoán chiến lược nhìn chung phù hợp với xu hướng ngành, và công ty chưa bỏ lỡ bất kỳ cơ hội lớn nào. Mặc dù đôi khi có những vấn đề về kiểm soát chi phí và thất bại trong việc khám phá sản phẩm, nhưng những điều này không làm ảnh hưởng đến hiệu quả chung của đội ngũ.
6. Hoạt động và hiệu quả tài chính
Phần này tập trung vào doanh thu, lợi nhuận, chi phí và bảng cân đối kế toán của Coinbase để đánh giá chất lượng thu nhập và sự ổn định tài chính của công ty.
6.1 Tổng quan về Báo cáo thu nhập (5 năm)
Hiệu suất doanh thu và lợi nhuận của Coinbase phụ thuộc rất nhiều vào điều kiện thị trường tiền điện tử, thể hiện sự biến động "như tàu lượn siêu tốc".
Doanh thu: Năm 2019, tổng doanh thu chỉ đạt 534 triệu đô la. Con số này đã tăng lên 1,28 tỷ đô la vào năm 2020, nhờ vào thị trường Bitcoin tăng giá nhẹ (+140%). Thị trường tăng giá năm 2021 chứng kiến doanh thu tăng vọt lên 7,84 tỷ đô la (+513% so với cùng kỳ năm trước). Trong thị trường giá xuống năm 2022, doanh thu giảm mạnh xuống còn 3,15 tỷ đô la (-60%) và tiếp tục giảm xuống còn 2,92 tỷ đô la vào năm 2023. Với sự phục hồi của thị trường vào năm 2024, doanh thu đã phục hồi mạnh mẽ lên 6,564 tỷ đô la, tăng gần gấp đôi so với năm 2023. Trong quý 1 năm 2025, Coinbase tiếp tục đà tăng trưởng mạnh mẽ từ cuối năm 2024, đạt tổng doanh thu khoảng 2,03 tỷ đô la, tăng 24% so với cùng kỳ năm trước. Trong quý 2 năm 2025, doanh thu giảm tuần tự xuống còn khoảng 1,5 tỷ đô la, giảm 26% so với quý 1 năm 2025, chủ yếu do biến động thị trường tiền điện tử giảm 16%, làm suy yếu hoạt động giao dịch của nhà đầu tư. Điều này chứng tỏ doanh thu của Coinbase vẫn rất nhạy cảm với biến động của thị trường, với những biến động ngắn hạn đáng chú ý. Tuy nhiên, so với cùng kỳ năm ngoái, tổng doanh thu trong nửa đầu năm 2025 vẫn tăng khoảng 14%. Nhìn chung, trong năm năm qua, doanh thu của công ty đã cho thấy hành vi "tàu lượn siêu tốc" với tính chu kỳ cực đoan: từ năm 2019 đến năm 2024, tốc độ tăng trưởng kép hàng năm (CAGR) là khoảng 40%, nhưng biến động hàng năm vượt quá ±50%, phản ánh các đợt tăng đột biến của thị trường tăng giá và giảm một nửa thị trường giảm giá, những xu hướng tiếp tục rõ ràng trong nửa đầu năm 2025.
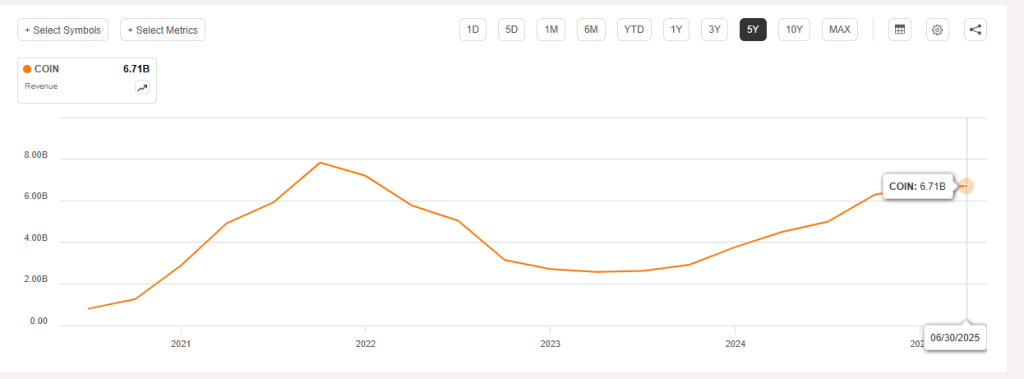
Xu hướng doanh thu Coinbase (TTM), tháng 9 năm 2020 – tháng 6 năm 2025, Nguồn: Seeking Alpha
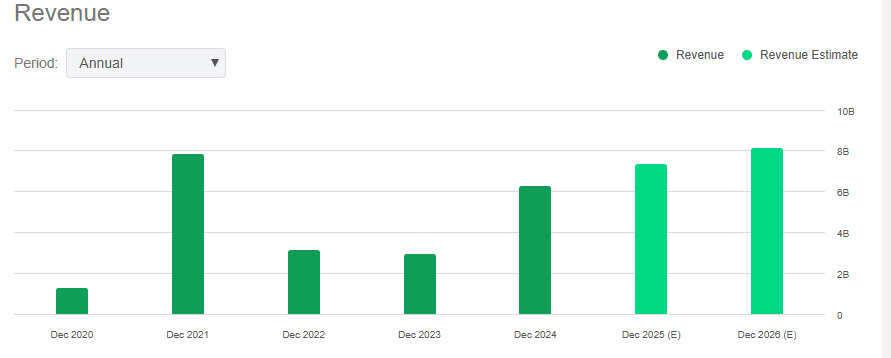
Doanh thu hàng năm của Coinbase (bao gồm dự báo), 2020–2026, Nguồn: Seeking Alpha
Cơ cấu doanh thu: Phí giao dịch từ lâu đã là nguồn doanh thu chính của Coinbase, nhưng tỷ trọng của chúng đã giảm dần. Năm 2021, doanh thu giao dịch đạt 6,9 tỷ đô la, chiếm khoảng 87% tổng doanh thu; năm 2022, con số này giảm xuống còn 2,4 tỷ đô la (77%); năm 2023, doanh thu giao dịch tiếp tục giảm xuống còn 1,5 tỷ đô la (52%); và năm 2024, con số này đã phục hồi lên khoảng 4,0 tỷ đô la (khoảng 61%). Tương ứng, doanh thu đăng ký và dịch vụ—bao gồm staking, lãi suất, lưu ký, v.v.—đã tăng từ dưới 5% vào năm 2019 lên 48% vào năm 2023, trước khi giảm nhẹ xuống còn khoảng 35% vào năm 2024 (giá trị tuyệt đối là 2,3 tỷ đô la). Trong quý 1 năm 2025, doanh thu phí giao dịch đạt khoảng 1,26 tỷ đô la (+17,3% so với cùng kỳ năm ngoái), chiếm hơn 60% doanh thu quý, trong khi doanh thu đăng ký và dịch vụ đạt 698 triệu đô la (+37% so với cùng kỳ năm ngoái), đóng góp hơn 30% doanh thu, chủ yếu nhờ thu nhập lãi từ stablecoin USDC tăng và lượng người đăng ký Coinbase One tăng. Trong quý 2 năm 2025, doanh thu giao dịch và đăng ký chuyển dịch theo hướng ngược nhau: tổng phí giao dịch đạt khoảng 764,3 triệu đô la (khoảng 54% tổng doanh thu), trong khi doanh thu đăng ký và dịch vụ tăng lên 655,8 triệu đô la (+9,5% so với cùng kỳ năm ngoái), tăng lên khoảng 46% tổng doanh thu—gần bằng doanh thu giao dịch. Tăng trưởng trong phân khúc đăng ký chủ yếu được thúc đẩy bởi lãi suất USDC và dịch vụ lưu ký; dự trữ USDC trung bình quý 2 tăng 13% so với quý trước, đạt 13,8 tỷ đô la, tạo ra thu nhập lãi suất đáng kể và ổn định. Trong khi đó, dịch vụ staking và phí lưu ký của tổ chức tiếp tục tăng trưởng ổn định, giúp doanh thu đăng ký của Coinbase đạt mức kỷ lục. Trong nửa đầu năm 2025, doanh thu đăng ký và dịch vụ chiếm khoảng 44% tổng doanh thu, tăng đáng kể so với mức 35% của cả năm 2024, củng cố hơn nữa sự đa dạng hóa hoạt động kinh doanh của Coinbase. Sự thay đổi trong cơ cấu doanh thu này giúp giảm sự phụ thuộc vào phí giao dịch, giúp giảm thiểu tác động của những biến động mạnh trên thị trường đối với tổng doanh thu.
Lợi nhuận: Nhờ hưởng lợi từ mô hình kinh doanh có biên lợi nhuận cao, lợi nhuận của Coinbase cực kỳ nhạy cảm với khối lượng giao dịch. Năm 2019, công ty vẫn ghi nhận khoản lỗ nhỏ 30 triệu đô la. Năm 2020, lợi nhuận ròng đạt 322 triệu đô la (biên lợi nhuận ròng 25%) và năm 2021, lợi nhuận ròng tăng vọt lên 3,624 tỷ đô la (biên lợi nhuận ròng ~ 46%), vượt tổng lợi nhuận của tất cả các năm trước cộng lại. Tuy nhiên, năm 2022, Coinbase đã chịu khoản lỗ ròng lớn 2,625 tỷ đô la (biên lợi nhuận ròng -83%), đánh dấu năm tồi tệ nhất từ trước đến nay. Năm 2023, công ty đã trở lại mức lợi nhuận khiêm tốn với thu nhập ròng là 95 triệu đô la (biên lợi nhuận ròng 3%) và năm 2024, lợi nhuận ròng tăng lên 2,579 tỷ đô la (biên lợi nhuận ròng ~ 39%), chỉ đứng sau mức đỉnh năm 2021. Điều này chứng tỏ lợi nhuận của Coinbase biến động mạnh theo doanh thu. Trong quý 1 năm 2025, lợi nhuận ròng là 66 triệu đô la, thấp hơn đáng kể so với quý trước. Tuy nhiên, điều này chủ yếu là do sự sụt giảm về giá trị hợp lý của tài sản tiền điện tử, tiền lương dựa trên cổ phiếu và chi phí kiện tụng. Điều chỉnh theo những thay đổi về giá trị hợp lý sau thuế trong các khoản đầu tư tiền điện tử và các khoản mục một lần khác, lợi nhuận ròng từ hoạt động cốt lõi trong quý là 527 triệu đô la, phản ánh chính xác hơn hiệu suất hoạt động. Ngược lại, quý 2 năm 2025 cho thấy sự tăng đột biến: lợi nhuận ròng theo GAAP đạt 1,429 tỷ đô la, tăng so với cùng kỳ năm trước (lợi nhuận ròng trong quý 2 năm 2024 chỉ đạt 36 triệu đô la), với biên lợi nhuận ròng khoảng 95%. Tuy nhiên, mức lợi nhuận cao bất thường này chủ yếu đến từ các khoản lãi không định kỳ: 1,5 tỷ đô la từ việc định giá lại chiến lược cổ phần của Coinbase tại Circle và 362 triệu đô la từ lợi nhuận danh mục đầu tư tiền điện tử. Sau khi loại trừ các khoản mục một lần này—và tính đến gần 438 triệu đô la tiền điều chỉnh thuế liên quan—lợi nhuận ròng sau điều chỉnh của quý 2 chỉ đạt khoảng 33 triệu đô la, thấp hơn đáng kể so với mức 527 triệu đô la của quý 1, phản ánh lợi nhuận kinh doanh cốt lõi suy yếu do khối lượng giao dịch giảm. Nhìn chung, lợi nhuận của Coinbase vẫn mang tính chu kỳ cao: trong thị trường tăng giá, biên lợi nhuận ròng có thể vượt quá 30–40% doanh thu, trong khi trong thời kỳ suy thoái, thua lỗ có thể xảy ra nếu kiểm soát chi phí không hiệu quả.Tuy nhiên, khả năng nhanh chóng đạt điểm hòa vốn vào năm 2023 của công ty sau khoản lỗ lớn năm 2022 - thông qua việc sa thải nhân viên và cắt giảm chi phí - cho thấy tính linh hoạt và khả năng phục hồi trong hoạt động.
Cấu trúc chi phí: Về mặt chi phí, chi phí của Coinbase chủ yếu bao gồm chi phí hoạt động, bao gồm R&D, bán hàng và chi phí hành chính chung, trong khi chi phí giao dịch trực tiếp tương đối nhỏ. Chi phí bán hàng và tiếp thị thường chiếm chưa đến 10% doanh thu và sau năm 2022, chúng đã giảm xuống dưới 5%, phản ánh chi tiêu tiếp thị có kỷ luật. Chi phí R&D và chi phí hành chính chung kết hợp chiếm khoảng 20–30% doanh thu, bao gồm cả khoản bồi thường dựa trên cổ phiếu (SBC) đáng kể cho nhân viên. Ví dụ: trong đợt IPO năm 2021, một khoản chi phí liên quan đến vốn chủ sở hữu một lần đã được ghi nhận và từ năm 2022 đến năm 2023, chi phí SBC hàng năm vẫn ở mức khoảng 300–500 triệu đô la. Tỷ lệ chi phí (chi phí hoạt động tính theo tỷ lệ phần trăm doanh thu) có tính chu kỳ cao: nó bị pha loãng đáng kể trong thị trường tăng giá (khoảng 22% vào năm 2021) nhưng tăng đột biến trong thị trường giảm giá (hơn 100% vào năm 2022). Sau khi sa thải và kiểm soát chi phí, tỷ lệ này đã giảm xuống còn 70% vào năm 2023. Kể từ năm 2024, Coinbase đã tiếp tục quản lý chi phí chặt chẽ, điều chỉnh nhân sự và đầu tư dự án cho phù hợp với nhu cầu kinh doanh. Đáng chú ý, trong quý 2 năm 2025, một vụ vi phạm dữ liệu lớn đã dẫn đến chi phí kiện tụng và bồi thường khoảng 307 triệu đô la, khiến tổng chi phí hoạt động tăng vọt 15% so với quý trước lên 1,52 tỷ đô la. Không tính sự kiện một lần này, chi phí hoạt động cốt lõi thực sự tiếp tục xu hướng giảm. Bồi thường dựa trên cổ phiếu vẫn chiếm một phần đáng kể trong chi phí và cần được quan tâm liên tục: Chi phí SBC trong quý 2 năm 2025 đạt 196 triệu đô la, tăng 3% so với quý 1, cho thấy chi phí SBC hàng năm có thể vượt quá 700 triệu đô la. Nhìn chung, cơ cấu chi phí của Coinbase tương đối linh hoạt, với chi tiêu cho nhân sự và dự án có thể điều chỉnh theo điều kiện thị trường, mặc dù cần theo dõi tác động pha loãng của việc bồi thường dựa trên cổ phiếu.
6.2 Lợi nhuận và Hiệu quả (Tổng quan 5 năm)
Kết hợp nhiều chỉ số tỷ lệ để đánh giá chất lượng lợi nhuận và hiệu quả hoạt động của Coinbase:
Biên lợi nhuận gộp: Coinbase đã duy trì biên lợi nhuận gộp cao ở mức 80–90% trong thời gian dài, phản ánh bản chất lợi nhuận cao của hoạt động kinh doanh phí giao dịch. Ví dụ, biên lợi nhuận gộp xấp xỉ 88% vào năm 2021, 81% vào năm 2022 và tăng lên 84% vào năm 2023 mặc dù doanh thu thấp hơn (do tỷ lệ thu nhập lãi suất cao hơn, có chi phí liên quan tối thiểu), đạt 85% vào năm 2024. Ngay cả trong quý 2 năm 2025, với khối lượng giao dịch giảm, biên lợi nhuận gộp vẫn duy trì ở mức khoảng 83%. Điều này cho thấy rằng bất kể điều kiện thị trường như thế nào, hầu hết mọi đô la doanh thu đều chuyển đổi thành lợi nhuận gộp, đưa Coinbase vượt lên dẫn trước các công ty cùng ngành (các công ty môi giới chứng khoán truyền thống thường có biên lợi nhuận gộp là 50–60%).
Biên lợi nhuận ròng: Biên lợi nhuận ròng biến động mạnh. Năm 2021, biên lợi nhuận ròng đạt 46%, tương đương với các công ty công nghệ có lợi nhuận cao nhất; giảm xuống -83% vào năm 2022 do thua lỗ nghiêm trọng, phục hồi lên 3% vào năm 2023 và tăng lên 39% vào năm 2024. Trong quý 2 năm 2025, biên lợi nhuận ròng đã điều chỉnh (không bao gồm các khoản mục không định kỳ) chỉ đạt khoảng 2%. Trung bình, trong điều kiện thị trường bình thường hoặc tăng giá, biên lợi nhuận ròng của Coinbase vào khoảng 30–40%, cho thấy đòn bẩy lợi nhuận mạnh, nhưng có thể chịu lỗ trong thời kỳ suy thoái nếu không cắt giảm chi phí kịp thời.
ROE/ROA: Do biến động lợi nhuận, Lợi nhuận trên vốn chủ sở hữu (ROE) và Lợi nhuận trên tài sản (ROA) dao động đáng kể. ROE vượt quá 60% vào năm 2021 (lợi nhuận cao kết hợp với việc mở rộng tài sản ròng hạn chế từ IPO), giảm xuống -40% vào năm 2022, xuống dưới 2% vào năm 2023 và phục hồi lên khoảng 25% vào năm 2024. ROA đạt khoảng 20% vào năm 2021 và khoảng 15% vào năm 2024, phản ánh hiệu quả thấp hơn một chút sau khi bảng cân đối kế toán được mở rộng. Nhìn chung, ROE của Coinbase trong những năm có lợi nhuận cao hơn nhiều so với các công ty tài chính truyền thống, mặc dù tính ổn định yếu hơn.
Hiệu quả trên mỗi nhân viên: Do biến động lớn về số lượng nhân viên, doanh thu trên mỗi nhân viên được sử dụng để đánh giá hiệu quả. Trong thị trường tăng giá năm 2021, doanh thu hàng năm trên mỗi nhân viên đạt khoảng 1,9 triệu đô la; giảm xuống dưới 500.000 đô la vào năm 2022 và sau khi sa thải đã phục hồi lên 0,8–1 triệu đô la trên mỗi nhân viên vào năm 2023. Con số này vẫn cao hơn hầu hết các tổ chức tài chính truyền thống, cho thấy quy mô kinh tế của mô hình nền tảng kỹ thuật số của Coinbase. Với lực lượng lao động hợp lý (hiện tại khoảng 3.700 nhân viên), doanh thu trên mỗi nhân viên dự kiến sẽ ổn định ở mức khoảng 1 triệu đô la, có khả năng vượt qua con số này trong một thị trường tăng giá siêu tốc khác.
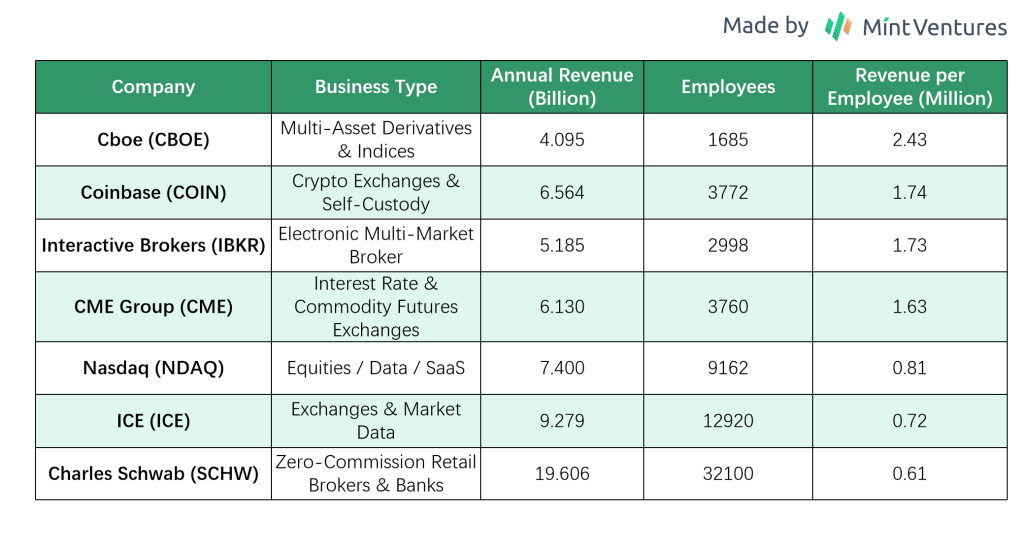
So sánh doanh thu trên mỗi nhân viên của các tổ chức tài chính tập trung vào giao dịch (2024)
6.3 Dòng tiền và Chi tiêu vốn (Tổng quan 5 năm)
Dòng tiền hoạt động của Coinbase cũng mang tính chu kỳ, nhưng nhìn chung vẫn ở mức tích cực.
Dòng tiền hoạt động (OCF): Năm 2021, OCF rất mạnh, với dòng tiền ròng từ hoạt động kinh doanh vào khoảng 10 tỷ đô la, chủ yếu là do khối lượng giao dịch của khách hàng tăng đột biến và lượng tiền gửi vào quỹ tăng. Dòng tiền tự do trong năm đó khá dương. Năm 2022, dòng tiền hoạt động kinh doanh chuyển sang âm, với dòng tiền ra khoảng 2 tỷ đô la, phản ánh khoản lỗ và thay đổi trong vốn lưu động. Năm 2023, thông qua việc cắt giảm chi phí và thu nhập lãi, dòng tiền hoạt động kinh doanh đã trở lại dương, đạt khoảng 520 triệu đô la. Năm 2024, OCF tăng vọt, với dòng tiền ròng từ hoạt động kinh doanh vào tổng cộng 2,5 tỷ đô la trong năm, tăng hơn gấp đôi so với cùng kỳ năm trước, nhờ lợi nhuận được phục hồi và nguồn vốn của khách hàng tăng.
Dòng tiền đầu tư: Là một công ty có tài sản nhẹ, chi phí vốn (CapEx) của Coinbase tương đối thấp, chủ yếu được phân bổ cho các vụ mua lại và nghiên cứu và phát triển nền tảng. Từ năm 2019 đến năm 2021, CapEx hàng năm trung bình chỉ đạt hàng chục triệu đô la (cho máy chủ, cơ sở văn phòng, v.v.). Năm 2022, CapEx tăng lên khoảng 150 triệu đô la (bao gồm cả việc mua tòa nhà văn phòng và mở rộng trung tâm dữ liệu) và lại giảm xuống còn khoảng 50 triệu đô la vào năm 2023. Về các vụ mua lại, công ty đã chi một khoản tiền mặt đáng kể vào khoảng năm 2021 (ví dụ: mua lại Bison Trails và Skew với tổng số tiền khoảng 100 triệu đô la). Các vụ mua lại chậm lại vào năm 2022–2023. Năm 2024, Coinbase đã thực hiện các vụ mua lại nhỏ hơn, chẳng hạn như One River Asset Management. Nhìn chung, dòng tiền đầu tư là dòng tiền ra ròng nhưng không đủ lớn để tác động đến các hoạt động chính của công ty. Ngoài ra, từ cuối năm 2024 đến đầu năm 2025, Coinbase đã công bố thương vụ mua lại lớn đối với sàn giao dịch phái sinh Deribit, với tổng giá trị giao dịch khoảng 2,9 tỷ đô la, bao gồm 700 triệu đô la tiền mặt và phát hành khoảng 11 triệu cổ phiếu Coinbase.
Dòng tiền tự do: Xét dòng tiền hoạt động trừ đi chi phí vốn, Coinbase tạo ra dòng tiền tự do đáng kể trong những năm có lãi: 9,7 tỷ đô la vào năm 2021, âm vào năm 2022, phục hồi lên khoảng 400 triệu đô la vào năm 2023 và khoảng 2,56 tỷ đô la vào năm 2024, cho thấy khả năng tạo ra dòng tiền mạnh mẽ. Tiền mặt dư thừa chủ yếu được phân bổ vào các tài sản an toàn (ví dụ: trái phiếu kho bạc Hoa Kỳ ngắn hạn) hoặc nắm giữ trong một số tài sản tiền điện tử.
Tài trợ dòng tiền: Năm 2021, Coinbase đã huy động được khoảng 3,25 tỷ đô la thông qua trái phiếu chuyển đổi và trái phiếu doanh nghiệp, trong khi việc niêm yết trực tiếp không huy động thêm vốn chủ sở hữu. Không có hoạt động tài trợ lớn nào trong năm 2022. Năm 2023, Coinbase đã chủ động mua lại hoặc thanh lý một phần nợ, mua lại khoảng 413 triệu đô la với mức chiết khấu để giảm chi phí lãi vay. Công ty không có kế hoạch trả cổ tức và chỉ thực hiện mua lại cổ phiếu quy mô nhỏ vào cuối năm 2022 và năm 2023 để phòng ngừa rủi ro cổ phiếu. Nhìn chung, chính sách tài chính của công ty là thận trọng và bảo thủ.
Dự trữ tiền mặt: Tính đến quý 1 năm 2025, Coinbase nắm giữ khoảng 9,9 tỷ đô la tiền mặt và các khoản tương đương tiền mặt. Đến quý 2 năm 2025, tiền mặt và các khoản tương đương tiền mặt đã giảm xuống còn 7,539 tỷ đô la, cho thấy mức giảm đáng kể nhưng vẫn duy trì được vị thế thanh khoản tương đối lành mạnh.
6.4 Sự ổn định của bảng cân đối kế toán (5 năm)
Bảng cân đối kế toán của Coinbase tương đối mạnh, đặc trưng bởi tính thanh khoản cao và đòn bẩy thấp.
Mức nợ: Trong thị trường tăng giá năm 2021, công ty đã phát hành nợ hai lần: trái phiếu chuyển đổi trị giá 1,25 tỷ đô la đáo hạn vào năm 2026 và trái phiếu cao cấp trị giá tổng cộng 2,0 tỷ đô la đáo hạn vào năm 2028 và 2031. Điều này đã đưa nợ dài hạn lên mức đỉnh điểm là khoảng 3,25 tỷ đô la. Coinbase đã không huy động thêm nợ trong giai đoạn 2022–2023 và đến cuối năm 2023, nợ đã giảm xuống còn khoảng 2,8 tỷ đô la thông qua việc trả nợ và mua lại. Với EBITDA điều chỉnh khoảng 3,35 tỷ đô la vào năm 2024, nợ ròng/EBITDA thực tế bằng không (vị thế tiền mặt ròng) và nợ gộp/EBITDA dưới 0,9 lần, phản ánh đòn bẩy rất thấp. Nhìn chung, các khoản nợ phải trả của công ty vẫn ở mức thấp sau IPO. Đáng chú ý, tính đến năm 2024, Coinbase không sử dụng bất kỳ khoản vay ngân hàng nào; tất cả các khoản nợ đều ở dạng trái phiếu phát hành công khai với thời hạn đáo hạn dài, giảm thiểu áp lực trả nợ ngắn hạn và loại bỏ rủi ro tái cấp vốn.
Tính thanh khoản: Coinbase nắm giữ lượng tiền mặt và các khoản tương đương tiền mặt đáng kể, dẫn đến tỷ lệ thanh toán nhanh rất cao. Không bao gồm tiền gửi của khách hàng (được đảm bảo bằng tài sản tương ứng của khách hàng), tài sản lưu động hoạt động cốt lõi của công ty vượt xa các khoản nợ ngắn hạn. Trong báo cáo nửa đầu năm 2025, tỷ lệ thanh toán nhanh (không bao gồm số dư liên quan đến khách hàng) vượt quá 3,19 lần, nghĩa là chỉ riêng tiền mặt có thể trang trải hơn ba lần tất cả các khoản nợ ngắn hạn. Đặc biệt, dự trữ USDC của Coinbase có tính thanh khoản cao và có thể quy đổi 1:1 lấy USD hàng ngày. Năm 2023, trong một sự cố phá giá USDC ngắn hạn, Coinbase đã nhanh chóng chấp nhận các khoản rút tiền của khách hàng mà không bị siết chặt thanh khoản.
Chất lượng tài sản: Tài sản chủ yếu bao gồm tiền mặt, các khoản tương đương tiền và các khoản đầu tư ngắn hạn (trái phiếu cao cấp, v.v.), chiếm hơn 60% tổng tài sản. Lượng tiền điện tử độc quyền nắm giữ tương đối khiêm tốn; tính đến quý 2 năm 2025, giá trị hợp lý của tài sản tiền điện tử nắm giữ là 1,839 tỷ đô la, bao gồm 11.776 BTC trị giá 1,261 tỷ đô la (68,6%), 136.782 ETH trị giá 340 triệu đô la (18,5%) và các tài sản tiền điện tử khác trị giá 238 triệu đô la (12,9%). So với cơ sở tài sản ròng của công ty, mức độ tiếp xúc này có thể quản lý được và biến động giá không có khả năng làm suy giảm đáng kể khả năng thanh toán.
Nhìn chung, mức độ an toàn tài chính của Coinbase rất cao: đòn bẩy thấp, thanh khoản dồi dào và bảng cân đối kế toán đã vượt qua nhiều bài kiểm tra căng thẳng. Hơn nữa, bảng cân đối kế toán vững mạnh này cho phép đầu tư ngược chu kỳ trong thời kỳ thị trường suy thoái - ví dụ, trong giai đoạn suy thoái của ngành năm 2022-2023, công ty vẫn duy trì hoạt động R&D và mở rộng ra quốc tế, hỗ trợ vị thế cạnh tranh lâu dài của mình.
6.5 So sánh ngang hàng
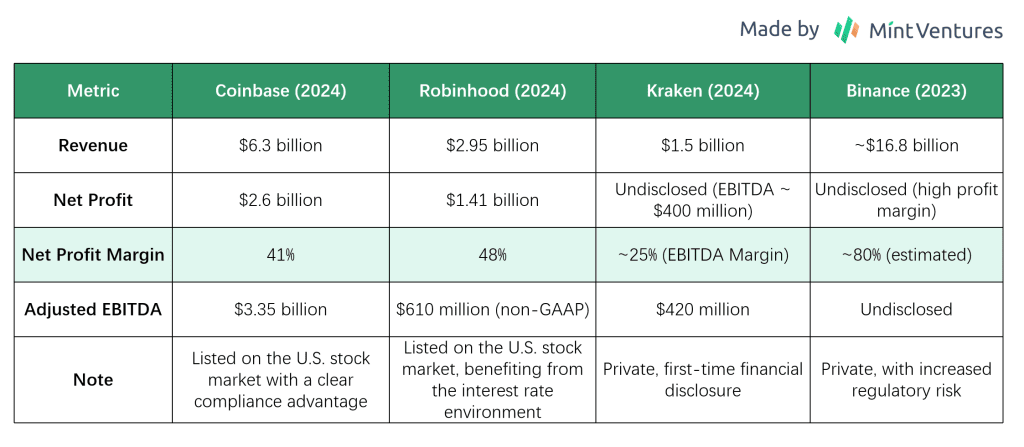
Chúng tôi so sánh Coinbase với các nền tảng giao dịch niêm yết công khai hoặc tương đương khác về các chỉ số tài chính năm 2024 và quý 2 năm 2025. Các nền tảng được chọn bao gồm Robinhood, Kraken và Binance:
Robinhood (sàn giao dịch chứng khoán và tiền điện tử Hoa Kỳ): Năm 2024, Robinhood đạt doanh thu ròng khoảng 2,951 tỷ đô la, tăng 58% so với cùng kỳ năm trước, ghi nhận lợi nhuận cả năm đầu tiên trong lịch sử với thu nhập ròng là 1,411 tỷ đô la (so với khoản lỗ 541 triệu đô la vào năm 2023). Hiệu suất mạnh mẽ này được thúc đẩy bởi thu nhập lãi suất tăng nhờ lãi suất cao và sự phục hồi của hoạt động giao dịch. Biên lợi nhuận gộp của Robinhood đạt 94% vào năm 2024, với biên lợi nhuận ròng khoảng 48%. Trong quý 1 năm 2025, doanh thu là 927 triệu đô la (tăng 50% so với cùng kỳ năm ngoái), với thu nhập ròng là 336 triệu đô la. Với kết quả cải thiện, giá cổ phiếu của Robinhood đã tăng đáng kể từ cuối năm 2024 đến nay, giúp vốn hóa thị trường của công ty vượt quá 95 tỷ đô la.
Kraken (sàn giao dịch tiền điện tử thành lập tại Hoa Kỳ, do tư nhân nắm giữ): Năm 2024, Kraken được hưởng lợi từ khối lượng giao dịch tăng vọt, tạo ra doanh thu khoảng 1,5 tỷ đô la, tăng 128% so với cùng kỳ năm ngoái, gần với mức cao lịch sử. EBITDA điều chỉnh trong năm là khoảng 400 triệu đô la, với biên độ EBITDA là 25%-30%. Tính đến cuối năm 2024, nền tảng của Kraken nắm giữ tài sản trị giá 42,8 tỷ đô la, với 2,5 triệu người dùng trả phí hoạt động hàng tháng và doanh thu trung bình hàng năm trên mỗi người dùng vượt quá 700 đô la. Trong quý 1 năm 2025, Kraken đạt doanh thu 472 triệu đô la (+19% so với cùng kỳ năm ngoái, giảm nhẹ 7% so với quý trước), trong khi doanh thu quý 2 là khoảng 411,6 triệu đô la, giảm 13% so với quý trước. Là một công ty tư nhân, định giá mới nhất của Kraken không được tiết lộ; Tuy nhiên, các báo cáo truyền thông cho biết công ty đã tìm kiếm hơn 10 tỷ đô la tài trợ vào năm 2021. Dựa trên giá cổ phần tư nhân 42,8 đô la/cổ phiếu trên nền tảng Hiive, định giá ngụ ý của công ty vào khoảng 9,1 tỷ đô la. Tăng trưởng doanh thu vào năm 2024 cho thấy quy mô kinh doanh của công ty đã mở rộng đáng kể, mặc dù hệ số định giá so với doanh thu có thể thấp hơn so với Coinbase và Robinhood được niêm yết công khai.
Binance (sàn giao dịch tiền điện tử toàn cầu lớn nhất, do tư nhân nắm giữ): Binance, với tư cách là công ty dẫn đầu ngành, vượt xa các đối thủ về khối lượng giao dịch và cơ sở người dùng. Tình hình tài chính của Binance không được tiết lộ thường xuyên, nhưng ước tính của ngành cho thấy doanh thu năm 2023 đạt khoảng 16,8 tỷ đô la, tăng 40% so với cùng kỳ năm ngoái, gấp khoảng 2,7 lần doanh thu của Coinbase trong cùng kỳ. Binance được cho là đã tạo ra hơn 12 tỷ đô la doanh thu và gần 10 tỷ đô la lợi nhuận vào năm 2022, phản ánh khả năng sinh lời và quy mô phi thường (biên lợi nhuận ~80%). Là một công ty tư nhân, Binance không có vốn hóa thị trường hoặc bội số định giá được công bố công khai; tuy nhiên, dựa trên doanh thu và thu nhập của mình, giá trị thị trường ngụ ý của Binance có thể lên tới hàng trăm tỷ đô la ngay cả theo bội số thận trọng. Áp lực về quy định tại Hoa Kỳ, Châu Âu và các khu vực khác làm tăng thêm sự không chắc chắn cho sự tăng trưởng trong tương lai và khả năng định giá trước IPO của Binance. Nhìn chung, Binance dẫn đầu ngành về quy mô tuyệt đối, trong khi các nền tảng được quản lý và niêm yết như Coinbase có mức độ tin cậy cao hơn trên thị trường, thể hiện qua các số liệu định giá như giá trên doanh số và bội số EV/EBITDA, phản ánh sự khác biệt về tính minh bạch trong quy định và mô hình kinh doanh.
Bây giờ chúng ta so sánh dữ liệu quý 2 năm 2025 của Coinbase và Robinhood:
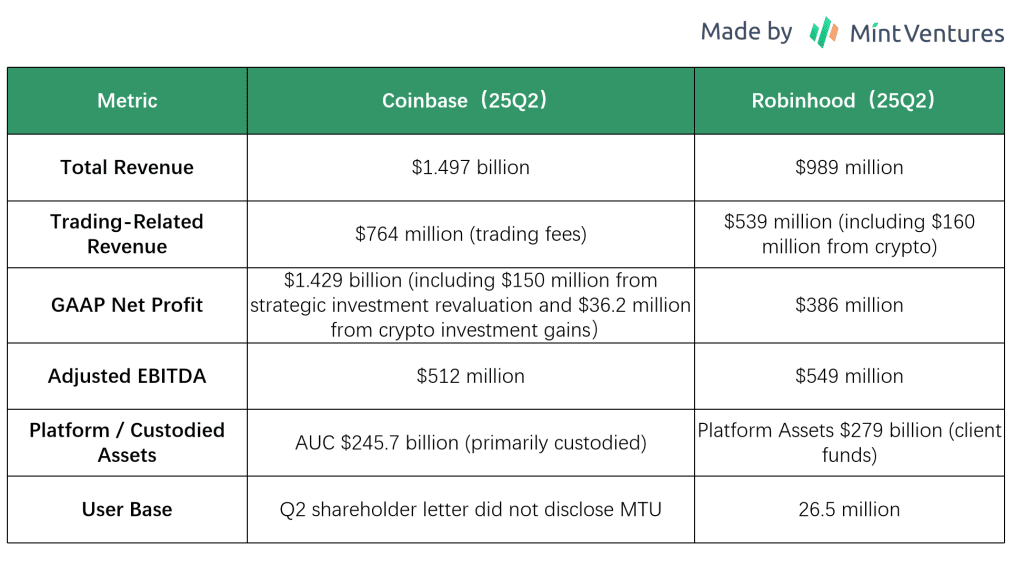
Nhìn chung, hai công ty có quy mô doanh thu và các chỉ số tài chính khác tương đương nhau. Vốn hóa thị trường hiện tại của Coinbase là 79,8 tỷ đô la, trong khi của Robinhood là 101,8 tỷ đô la. Tuy nhiên, cơ cấu doanh thu của hai công ty này có sự khác biệt đáng kể. Doanh thu của Coinbase đến từ giao dịch, đăng ký/lưu ký/stablecoin/phái sinh, trong khi doanh thu của Robinhood đến từ phí môi giới, thu nhập lãi suất (chênh lệch từ tiền người dùng gửi ngân hàng và cho vay ký quỹ) và đăng ký/quyền chọn/giao dịch tiền điện tử. Trong những năm gần đây, tài sản nền tảng và cơ sở người dùng của Robinhood đã tăng trưởng nhanh chóng, và việc mua lại Bitstamp đã đẩy nhanh quá trình mở rộng ra quốc tế, định vị công ty này là đối thủ cạnh tranh trực tiếp với Coinbase cả ở Hoa Kỳ và trên toàn cầu.
Tóm lại, hiệu suất tài chính của Coinbase phản ánh đặc điểm tăng trưởng cao và biến động cao của ngành công nghiệp tiền điện tử. Tuy nhiên, nhờ kiểm soát chi phí hiệu quả và bảng cân đối kế toán vững mạnh, công ty đã duy trì khả năng phục hồi trong thời kỳ thị trường suy thoái và đạt được lợi nhuận vượt trội khi thị trường đạt đỉnh. Độ đàn hồi hiệu suất này vừa là điểm nhấn đầu tư vừa là yếu tố rủi ro: nếu thị trường tiền điện tử tiếp tục hoạt động tốt, Coinbase có khả năng đạt mức lợi nhuận đỉnh tương tự như năm 2021. Ngược lại, trong thời kỳ thị trường suy thoái, cần quản lý chi phí chặt chẽ hơn để tránh lặp lại khoản lỗ của năm 2022. Hiện tại, ngay cả khi một thị trường tăng giá mới xuất hiện, công ty vẫn duy trì lực lượng lao động tinh gọn và kiểm soát chi phí. Trong tương lai, cần đặc biệt chú ý đến việc liệu việc mở rộng hoạt động kinh doanh đăng ký có thể làm phẳng các tác động theo chu kỳ, giúp hiệu suất tài chính của Coinbase ổn định hơn hay không.
7. Lợi thế cạnh tranh và hào nước
Khả năng duy trì vị trí dẫn đầu của Coinbase trong ngành công nghiệp tiền điện tử cạnh tranh khốc liệt gắn liền chặt chẽ với nhiều hào nước mà công ty đã xây dựng:
Lợi thế về sự tin cậy của thương hiệu và tuân thủ quy định
Là một trong những sàn giao dịch đầu tiên tham gia vào lĩnh vực được quản lý, Coinbase đã xây dựng được uy tín thương hiệu vững chắc. Đây là một trong số ít sàn giao dịch tại Hoa Kỳ sở hữu giấy phép ở nhiều tiểu bang (từ năm 2013, Coinbase đã dần nhận được giấy phép chuyển tiền tại 46 tiểu bang/vùng lãnh thổ, cho phép hoạt động hợp pháp trên toàn bộ 50 tiểu bang), đăng ký FinCEN và Giấy phép Ủy thác New York. Kể từ khi thành lập, Coinbase chưa bao giờ gặp phải tình trạng mất mát tài sản lớn của người dùng. Điều này đã tạo dựng được danh tiếng về sự an toàn và độ tin cậy trong lòng người dùng, một lợi thế càng trở nên rõ rệt hơn sau các sự cố như Mt. Gox, FTX và các sàn giao dịch khác sụp đổ và bị hack. Đối với các tổ chức lớn và người dùng phổ thông, Coinbase thường là lựa chọn ưu tiên, thậm chí là duy nhất. Ví dụ: tại Hoa Kỳ, nhiều quỹ truyền thống chỉ có thể sử dụng các sàn giao dịch được cấp phép do các hạn chế về quy định, mang lại cho Coinbase một thị phần tự nhiên. Hơn nữa, Coinbase chủ động hợp tác với các cơ quan quản lý (tuân thủ KYC/AML, v.v.), tạo dựng được uy tín vững chắc trong giới hoạch định chính sách và vận động hành lang cho các quy định có lợi. Các rào cản do lòng tin thương hiệu và sự tuân thủ tạo ra rất khó để những người mới tham gia sao chép nhanh chóng hoặc với chi phí thấp. Việc nộp đơn xin cấp phép thường mất 12–18 tháng và yêu cầu phải liên tục kiểm tra mức độ đủ vốn, chống rửa tiền, kiểm toán an ninh mạng và các đánh giá hàng năm khác; để một nền tảng mới có được giấy phép ở tất cả các tiểu bang có thể cần hàng trăm triệu đô la chi phí tuân thủ. Ngay cả khi một người mới tham gia có khả năng cạnh tranh về mặt công nghệ, không có sự hỗ trợ của cơ quan quản lý và nhiều năm hoạt động không có sự cố, thì cũng rất khó để thách thức vị thế của Coinbase đối với các quỹ bảo thủ và người dùng mới trong ngắn hạn. Lợi thế về lòng tin này cũng cho phép Coinbase có được mức phí bảo hiểm: người dùng sẵn sàng trả phí tương đối cao hơn cho một nền tảng an toàn và đáng tin cậy.
Hiệu ứng mạng và tính thanh khoản
Các sàn giao dịch thể hiện hiệu ứng mạng lưới rõ ràng: nhiều người dùng và khối lượng giao dịch hơn tạo ra tính thanh khoản sâu hơn và trải nghiệm giao dịch tốt hơn, từ đó thu hút thêm nhiều người dùng hơn nữa. Sau nhiều năm hoạt động, Coinbase đã tích lũy được một lượng người dùng toàn cầu lớn và khối lượng giao dịch khổng lồ. Thống kê cho thấy 67% người nắm giữ tiền điện tử tại Hoa Kỳ đã sử dụng Coinbase. Độ phủ sóng rộng rãi này khiến Coinbase trở thành nền tảng "cửa ngõ" trong lĩnh vực tiền điện tử; các token và dự án mới thường hướng đến việc niêm yết trên Coinbase để tiếp cận đối tượng rộng rãi. Cơ sở người dùng lớn cũng đảm bảo sổ lệnh sâu và chênh lệch giá mua-bán thấp, những yếu tố quan trọng cho trải nghiệm giao dịch. Đặc biệt trong giai đoạn giá biến động mạnh, các nền tảng có thanh khoản sâu có thể xử lý tốt hơn các giao dịch lớn mà không bị trượt giá đáng kể, củng cố thêm sự tin tưởng của các nhà giao dịch chuyên nghiệp vào Coinbase. Hiệu ứng mạng lưới cũng được khuếch đại thông qua truyền miệng: càng có nhiều người dùng, hiệu ứng giới thiệu càng mạnh và người mới bắt đầu có xu hướng chọn nền tảng mà bạn bè của họ sử dụng, tạo ra một vòng phản hồi tích cực. Các đối thủ cạnh tranh rất khó phá vỡ vòng luẩn quẩn này trừ khi họ cung cấp các dịch vụ cực kỳ khác biệt trong một thị trường ngách (ví dụ: miễn phí hoặc hỗ trợ các tài sản độc đáo). Hiện tại, hiệu ứng mạng lưới của Coinbase tại thị trường Hoa Kỳ và Châu Âu tương đối vững chắc.
Quy mô kinh tế và tính kết dính của nhiều sản phẩm
Lợi thế về quy mô của Coinbase không chỉ được phản ánh trong hiệu ứng thanh khoản mạng lưới mà còn ở hiệu quả chi phí và đa dạng hóa hoạt động kinh doanh. Là một công ty niêm yết công khai, Coinbase có thể huy động đủ vốn để đầu tư vào bảo mật hệ thống, phát triển sản phẩm và đội ngũ tuân thủ, giúp giảm chi phí trên mỗi đơn vị giao dịch. Các nền tảng nhỏ hơn thường không đủ khả năng chi trả cho các khoản đầu tư bảo mật và tuân thủ đắt đỏ như vậy. Hiệu quả hoạt động của Coinbase được cải thiện khi cơ sở người dùng của mình phát triển, tạo ra một hào kinh tế theo quy mô. Đồng thời, các phân khúc kinh doanh đa dạng của Coinbase — giao dịch, lưu ký, đặt cược, stablecoin, v.v. — củng cố sự gắn bó của người dùng. Người dùng không chỉ giao dịch trên Coinbase: họ nắm giữ tiền để kiếm lãi, tham gia đặt cược để kiếm phần thưởng và sử dụng USDC để thanh toán. Việc đáp ứng nhiều nhu cầu trên một nền tảng duy nhất làm tăng chi phí chuyển đổi, từ đó củng cố thêm lòng trung thành của người dùng.
Công nghệ & An ninh Moat
Mặc dù các rào cản công nghệ trong giao dịch không cao như trong một số ngành công nghệ tiên tiến, Coinbase đã xây dựng được một hào công nghệ nhất định trong nhiều năm qua ở các lĩnh vực như công cụ khớp lệnh đồng thời cao, bảo mật ví và hỗ trợ đa chuỗi. Công cụ giao dịch của Coinbase đã được thử nghiệm trong các thị trường tăng giá đỉnh điểm (ví dụ: khối lượng giao dịch hàng ngày lên tới hàng trăm tỷ vào năm 2021) và chứng minh được sự ổn định ngay cả khi giao dịch tăng đột biến. Về bảo mật ví, Coinbase chưa bao giờ gặp phải một vụ hack lớn nào, một kỷ lục mà nhiều đối thủ cạnh tranh không thể đạt được—ngay cả Binance cũng đã chịu tổn thất lên tới hàng trăm triệu. Ngoài ra, Coinbase đã phát triển nhiều hệ thống nội bộ độc quyền, bao gồm các công cụ giám sát các giao dịch đáng ngờ, ngăn chặn thao túng thị trường và cung cấp API chuyên nghiệp cho khách hàng và đối tác tổ chức. Các hệ thống này không dễ dàng sao chép trong ngắn hạn. Đặc biệt là trong bảo mật và quản lý rủi ro, ngay cả một lỗ hổng lớn cũng có thể gây tổn hại nghiêm trọng đến danh tiếng của một nền tảng mới, trong khi nhiều năm đầu tư vào bảo mật của Coinbase đã xây dựng được niềm tin mạnh mẽ của người dùng như một rào cản gia nhập.
Tính bền vững của hào nước: Liệu những hào nước này có thể được duy trì lâu dài không? Chúng ta hãy cùng đánh giá từng hào nước:
Thương hiệu & Tuân thủ: Với việc ngày càng nhiều tổ chức chính thống tham gia vào lĩnh vực tiền điện tử và khuôn khổ pháp lý ngày càng rõ ràng hơn, số lượng giấy phép tích lũy của Coinbase sẽ ngày càng có giá trị. Lợi thế tiên phong của Coinbase có thể sẽ được mở rộng, nhờ danh tiếng khó bị thách thức và lợi thế về kinh nghiệm cũng như quy mô trong việc cấp phép và tuân thủ. Tuy nhiên, sự bất ổn về quy định vẫn là một rủi ro tiềm ẩn - ví dụ, những thay đổi trong chính phủ hoặc Quốc hội có thể làm thay đổi các quy định về tiền điện tử của Hoa Kỳ, từ đó có khả năng hạn chế thị trường cốt lõi của Coinbase.
Hiệu ứng mạng lưới: Những hiệu ứng này có thể ổn định miễn là Coinbase tránh được các cuộc khủng hoảng niềm tin hoặc sự cố kỹ thuật kéo dài. Người dùng khó có thể dễ dàng chuyển đổi. Tuy nhiên, sự trỗi dậy của tài chính phi tập trung (DeFi) có thể làm suy yếu hiệu ứng mạng lưới đối với một số người dùng chuyên nghiệp (ví dụ: chuyển sang Uniswap hoặc các nền tảng trên chuỗi như Hyperliquid). Hiện tại, trải nghiệm người dùng và tính thanh khoản của DeFi chưa đủ để thách thức đáng kể Coinbase. Hơn nữa, việc Coinbase phát triển ví tiền điện tử cơ bản và thông minh giúp phòng ngừa xu hướng này.
Tiết kiệm theo quy mô và tính bền vững của đa sản phẩm: Những lợi thế này trở nên rõ rệt hơn khi công ty phát triển. Quy mô lớn hơn cải thiện cơ cấu chi phí và tăng ARPU của người dùng, tạo ra vòng phản hồi tích cực. Tuy nhiên, vẫn tồn tại rủi ro: việc mở rộng các ngành kinh doanh có thể làm giảm sự tập trung của ban quản lý, và các yêu cầu quy định trên các sản phẩm rất phức tạp, đòi hỏi sự giám sát chặt chẽ.
Rào cản Công nghệ: Việc duy trì hào nước này đòi hỏi đầu tư liên tục. Coinbase chi mạnh cho R&D (ví dụ: 1,2 tỷ đô la vào năm 2023, chiếm khoảng 40% doanh thu; 1,32 tỷ đô la vào năm 2024, giá trị tuyệt đối tăng 11%, tỷ lệ doanh thu giảm xuống còn 22%). Việc duy trì mức đầu tư này sẽ giúp duy trì vị thế dẫn đầu về công nghệ.
Đánh giá chung: Coinbase đã thiết lập được một hào kinh tế đáng kể, đặc biệt là tại Hoa Kỳ, với lợi thế độc đáo về thương hiệu uy tín và tuân thủ. Khi ngành công nghiệp phát triển, hiệu ứng "mạnh lên mạnh hơn" có thể tập trung vốn và người dùng vào các nền tảng tuân thủ hàng đầu, qua đó làm sâu sắc thêm hào kinh tế của Coinbase. Trừ khi có một sự thay đổi đột phá lớn xảy ra (ví dụ: DeFi thay thế hoàn toàn các sàn giao dịch tập trung, hoặc Coinbase gặp phải một thất bại lớn), lợi thế cạnh tranh của Coinbase dự kiến sẽ vẫn duy trì trong tương lai gần.
8. Rủi ro và thách thức chính
Coinbase vẫn phải đối mặt với một số yếu tố rủi ro quan trọng:
Rủi ro chu kỳ ngành và vĩ mô Thị trường tiền điện tử có tính chu kỳ cao và hiệu suất của Coinbase phụ thuộc rất nhiều vào khối lượng giao dịch và giá tiền. Trong các thị trường giá xuống như năm 2018 và 2022, hoạt động giao dịch có thể giảm mạnh, gây áp lực lên doanh thu và lợi nhuận của công ty và có khả năng gây ra thua lỗ một lần nữa. Việc thắt chặt vĩ mô - chẳng hạn như thanh khoản giảm hoặc lãi suất cao - cũng có thể làm giảm đầu cơ thị trường và giá tài sản. Ngoài ra, thị trường tiền điện tử vẫn còn non trẻ và nhạy cảm với các sự kiện đơn lẻ (sàn giao dịch phá sản, hack, bán tháo lớn, v.v.), điều này có thể gây ra sự suy giảm niềm tin trên diện rộng. Ví dụ: sự sụp đổ của FTX năm 2022 đã khiến khối lượng giao dịch trên toàn ngành giảm mạnh; mặc dù Coinbase không bị ảnh hưởng trực tiếp, nhưng hoạt động kinh doanh tổng thể của họ vẫn bị ảnh hưởng.
Sự không chắc chắn về quy định Quy định vẫn là một trong những bất ổn lớn nhất đối với Coinbase, đặc biệt là ở Hoa Kỳ. SEC và các cơ quan khác vẫn chưa đưa ra hướng dẫn rõ ràng về việc mã thông báo nào được phân loại là chứng khoán hoặc liệu các sàn giao dịch có vi phạm quy định hay không khi cung cấp một số dịch vụ nhất định (mặc dù tình hình đã được cải thiện gần đây). Hơn nữa, Hoa Kỳ vẫn chưa ban hành luật giao dịch tài sản kỹ thuật số toàn diện; việc thông qua Đạo luật Minh bạch trong năm nay vẫn chưa chắc chắn và nếu bị trì hoãn sang năm sau, các cuộc bầu cử giữa nhiệm kỳ có thể làm tăng thêm sự khó lường. Trên bình diện quốc tế, những thay đổi về quy định ở các quốc gia khác cũng có thể ảnh hưởng đến kế hoạch mở rộng ra nước ngoài của Coinbase.
Rủi ro về công nghệ, bảo mật và tính ổn định của hệ thống Là một nền tảng nắm giữ hàng trăm tỷ tài sản của người dùng, Coinbase phải đối mặt với các rủi ro đáng kể về an ninh mạng và hoạt động. Bất kỳ vụ tấn công nào dẫn đến việc đánh cắp tài sản của khách hàng sẽ gây tổn hại nghiêm trọng đến danh tiếng và vị thế tài chính của công ty. Ngành công nghiệp tiền điện tử thường xuyên xảy ra các vụ tấn công và ngay cả với thành tích mạnh mẽ của Coinbase, sự cảnh giác là điều cần thiết. Ngoài ra, sự cố hệ thống hoặc ngừng hoạt động trong các giai đoạn giao dịch đồng thời cao cũng gây ra rủi ro. Trong lịch sử, Coinbase đã từng gặp phải tình trạng ngừng hoạt động ngắn trong các giai đoạn thị trường biến động, điều này đã thu hút các khiếu nại của người dùng; nếu nền tảng không thể tạo điều kiện cho các giao dịch vào những thời điểm quan trọng, người dùng có thể chuyển sang nơi khác. Các sản phẩm mới (ví dụ: hợp đồng thông minh) có thể chứa lỗ hổng mã và việc đặt cược hoặc các dịch vụ khác đều mang rủi ro về giao thức, tất cả đều yêu cầu quản lý cẩn thận.
Chi phí tuân thủ và rủi ro pháp lý Khi quy định được tăng cường và các tiêu chuẩn được làm rõ, con đường dẫn đến các hoạt động tuân thủ trở nên rõ ràng hơn, nhưng chi phí tuân thủ có thể tăng theo. Việc duy trì giấy phép ở nhiều khu vực pháp lý, giám sát AML, xác minh nhân sự và các nghĩa vụ khác là những khoản chi phí hàng năm đáng kể. Việc giám sát chặt chẽ hơn theo quy định cũng có thể làm ban quản lý mất tập trung. Nếu luật trong tương lai áp đặt các nghĩa vụ bổ sung (ví dụ: báo cáo giao dịch, yêu cầu về vốn tài sản của người dùng), gánh nặng hoạt động và lợi nhuận có thể bị ảnh hưởng. Là một chuẩn mực của ngành, Coinbase cũng có khả năng là mục tiêu của các vụ kiện tụng, bao gồm các vụ kiện tập thể và tranh chấp của người dùng. Các vụ kiện không chỉ kéo theo chi phí bồi thường mà còn có thể gây tổn hại đến thương hiệu. Ví dụ: vào năm 2022, một số người dùng đã kiện Coinbase vì các chương trình khuyến mãi bị cáo buộc gây hiểu lầm; mặc dù số tiền không lớn nhưng chúng đã tiêu tốn nguồn lực của công ty. Các tranh chấp pháp lý có thể tiếp tục phát sinh, đòi hỏi một đội ngũ pháp lý mạnh (hiện do một CLO có năng lực lãnh đạo), nhưng không thể loại bỏ hoàn toàn các rủi ro về pháp lý và danh tiếng.
Cạnh tranh thị trường ngày càng gay gắt. Mặc dù Coinbase hiện đang nắm giữ vị thế vững chắc, nhưng bối cảnh cạnh tranh đang thay đổi nhanh chóng. Các đối thủ lớn như Binance tiếp tục gây áp lực ở một số thị trường nhất định (phí thấp hơn, nhiều token hơn). Nếu Binance giải quyết được các thách thức về quy định, cơ sở người dùng lớn của họ có thể đe dọa thị phần toàn cầu của Coinbase.
Các tập đoàn tài chính truyền thống cũng có thể tham gia: ví dụ, Intercontinental Exchange (ICE) đã mua lại sàn giao dịch tiền điện tử Bakkt của Hoa Kỳ, và Nasdaq cũng có những sáng kiến liên quan. Các ngân hàng đầu tư lớn hoặc các công ty công nghệ có thể ra mắt nền tảng giao dịch tiền điện tử của riêng họ, tận dụng nguồn lực và vốn để thu hút khách hàng.
Các mô hình sáng tạo: Sự trỗi dậy của các sàn giao dịch phi tập trung (DEX) và DeFi đặt ra những thách thức dài hạn cho các nền tảng tập trung. Mặc dù trải nghiệm DEX hiện còn hạn chế, nhưng tiến bộ kỹ thuật vẫn đang tiếp diễn, và một số người dùng lão luyện đã chuyển sang giao dịch tự lưu ký. Nếu các nền tảng DEX vượt trội hơn các sàn giao dịch tập trung về hiệu suất và thanh khoản trong vài năm tới, Coinbase có thể mất đi lượng người dùng cao cấp. Việc các công ty môi giới fintech (ví dụ: Robinhood) mở rộng hỗ trợ tiền điện tử cũng thu hút một số dòng tiền bán lẻ.
Rủi ro M&A & Tích hợp Coinbase đã mở rộng thông qua các thương vụ mua lại và các dự án kinh doanh mới, chẳng hạn như nền tảng NFT và nhiều công ty khởi nghiệp khác nhau. Rủi ro tích hợp bao gồm sự phù hợp về văn hóa, sự đồng bộ về kỹ thuật và những kỳ vọng không được đáp ứng. Mảng kinh doanh NFT là một ví dụ điển hình cho thấy các nhóm mua lại và nguồn lực nội bộ không phối hợp hiệu quả. Các thương vụ mua lại trong tương lai (ví dụ: công ty thanh toán, công ty lưu ký) có thể mang lại những rủi ro tương tự, bao gồm hiệu suất kém hoặc sự tập trung loãng vào các hoạt động cốt lõi. M&A quy mô lớn cũng tiềm ẩn rủi ro phê duyệt theo quy định; với tư cách là một công ty dẫn đầu thị trường, bất kỳ thương vụ mua lại nào trong ngành đều có thể phải đối mặt với sự giám sát chống độc quyền (ví dụ: việc mua lại một sàn giao dịch khác của Hoa Kỳ có thể bị chặn).
Rủi ro Môi trường Địa chính trị & Pháp lý Toàn cầu Là một công ty đa quốc gia, Coinbase phải đối mặt với rủi ro từ những thay đổi chính trị và kinh tế ở nhiều quốc gia. Một số khu vực pháp lý có thể đột ngột cấm giao dịch tiền điện tử, hoặc các lệnh trừng phạt quốc tế (ví dụ: hạn chế đối với người dùng Nga trong cuộc xung đột Nga-Ukraine) có thể tạo ra các yêu cầu tuân thủ phức tạp. Những thay đổi về tỷ giá hối đoái và chính sách thuế cũng có thể ảnh hưởng đến lợi nhuận kinh doanh quốc tế. Mặc dù không phải là rủi ro cốt lõi, nhưng những rủi ro này đòi hỏi công ty phải duy trì khả năng ứng phó với các tình huống bất ngờ trên toàn cầu.
Tóm tắt: Trong số những rủi ro này, sự bất ổn về quy định và chu kỳ thị trường là đáng kể nhất và sẽ tiếp tục ảnh hưởng đáng kể đến hiệu suất hoạt động trong tương lai của Coinbase. Công ty đã thực hiện các biện pháp để giải quyết những thách thức này, nhưng vẫn còn nhiều bất ổn đáng kể.
9. Định giá
Chúng tôi định giá Coinbase bằng phương pháp định giá tương đối và xem xét cả kịch bản tăng giá và giảm giá để ước tính phạm vi giá mục tiêu.
Phương pháp định giá:
Tỷ lệ Giá trên Doanh thu (P/S): Do hiệu suất biến động cao của Coinbase, việc sử dụng các số liệu dựa trên thu nhập như P/E là không ổn định, khiến tỷ lệ P/S trở thành thước đo trực quan hơn. Theo lịch sử, Coinbase đã giao dịch gần 20 lần P/S trong các giai đoạn đỉnh cao, trong khi ở thị trường giá xuống, tỷ lệ này giảm xuống dưới 3 lần P/S. Hiện tại, giá cổ phiếu tương ứng với P/S doanh thu trong mười hai tháng trước là khoảng 11,7 lần (bội số cao này phản ánh kỳ vọng của nhà đầu tư về tốc độ tăng trưởng doanh thu nhanh chóng liên tục). So với hầu hết các công ty công nghệ tài chính nền tảng giao dịch khác, bội số này ở mức vừa phải, đặc biệt là thấp hơn nhiều so với Robinhood. Xem xét biên lợi nhuận gộp cao và đòn bẩy tăng trưởng mạnh của Coinbase, phạm vi P/S cơ bản là 10–15 lần là hợp lý, ngụ ý vốn hóa thị trường là 67,1–100,7 tỷ đô la và giá cổ phiếu là 232–348 đô la (dựa trên số lượng cổ phiếu pha loãng hoàn toàn là 2,89 tỷ, để thận trọng).
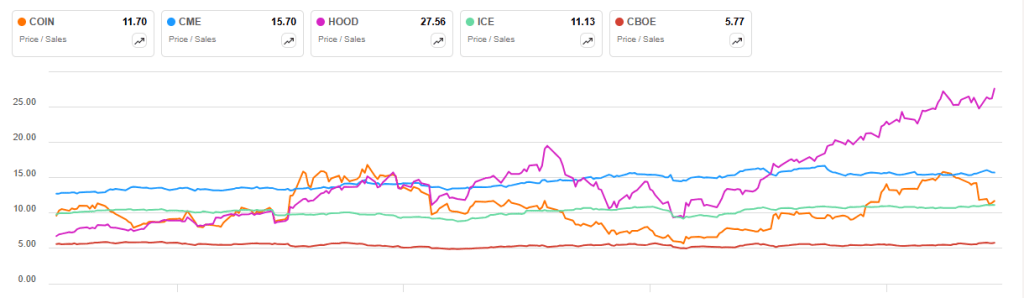
Coinbase so với các công ty nền tảng giao dịch tương đương được niêm yết tại Hoa Kỳ: Tỷ lệ P/S
Giá trị doanh nghiệp / EBITDA (EV/EBITDA): Các sàn giao dịch truyền thống thường được định giá dựa trên EBITDA. EBITDA (TTM) hiện tại của Coinbase là khoảng 3,18 tỷ đô la, tương ứng với EV/EBITDA khoảng 24 lần. Con số này cao hơn một chút so với các sàn giao dịch như CME và CBOE, giao dịch quanh mức 18–22 lần, nhưng thấp hơn nhiều so với Robinhood ở mức 63 lần. So với các nền tảng giao dịch truyền thống, Coinbase có tiềm năng tăng trưởng cao hơn nhưng cũng có biến động thu nhập lớn hơn, dẫn đến giá trị chiết khấu thấp hơn. Theo các giả định cơ bản về môi trường pháp lý và phát triển ngành, phạm vi EV/EBITDA hợp lý cho Coinbase có thể là 20–30 lần, tương ứng với giá trị vốn chủ sở hữu (EV) khoảng 63,6–95,4 tỷ đô la và giá cổ phiếu là 220–330 đô la. Để duy trì biên độ an toàn đủ, người ta có thể áp dụng mức chiết khấu 20–30% cho phạm vi EV/EBITDA này như một phạm vi mua tiềm năng (tương tự đối với P/S).
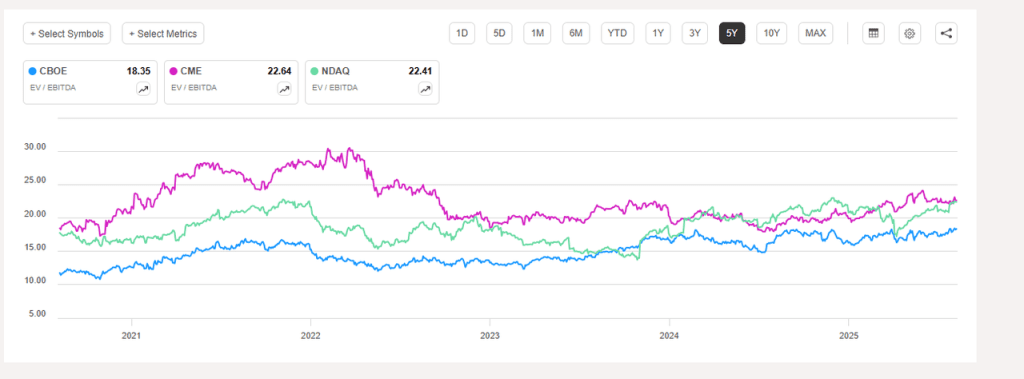
10. Kết luận
Tóm tắt: Là nền tảng toàn cầu hàng đầu về giao dịch và dịch vụ tài sản tiền điện tử, Coinbase sở hữu tiềm năng tăng trưởng bền vững mạnh mẽ trong làn sóng tài chính tiền điện tử, được hỗ trợ bởi uy tín thương hiệu, cơ sở người dùng rộng lớn và các sản phẩm đa dạng. Công ty đã trải qua cả sự tăng trưởng nhanh chóng lẫn những đợt sụt giảm mạnh trong những năm gần đây, nhưng ban quản lý đã chủ động ứng phó, duy trì sự ổn định tài chính và kỷ luật chiến lược. Giá trị dài hạn của Coinbase được củng cố bởi các yếu tố sau:
Uy tín cao về tuân thủ và bảo mật: Điều này giúp thu hút vốn chính thống và vốn của tổ chức một cách nhất quán.
Nguồn thu nhập đa dạng: Tăng trưởng trong đăng ký, thu nhập lãi suất và các dịch vụ khác mang lại mô hình kinh doanh đa ngành có khả năng phục hồi tốt hơn, cải thiện khả năng chống chu kỳ so với các chu kỳ trước.
Bảng cân đối kế toán vững mạnh và dự trữ tiền mặt dồi dào: Những điều này vừa mang lại khả năng đệm vừa có khả năng tấn công để đổi mới công nghệ, mở rộng ra quốc tế và điều hướng trong các điều kiện thị trường đầy thách thức.
Xu hướng tích cực dài hạn của ngành: Blockchain và tài sản kỹ thuật số ngày càng được tích hợp vào tài chính chính thống, định vị Coinbase một cách thuận lợi trong hệ sinh thái.
Tuy nhiên, doanh thu và lợi nhuận vẫn mang tính chu kỳ cao và vẫn có khả năng xảy ra biến động lớn, như đã chỉ ra trong báo cáo tài chính quý gần đây nhất.
Hơn nữa, Coinbase hoạt động trong một môi trường cạnh tranh cao. Tại Hoa Kỳ, Coinbase phải đối mặt với sự cạnh tranh trực tiếp từ Robinhood và Kraken; trên phạm vi quốc tế, Coinbase phải cạnh tranh với nhiều sàn giao dịch tiền điện tử nước ngoài, các nền tảng phi tập trung như Uniswap và các sàn giao dịch trực tuyến như Hyperliquid. Tóm lại, thách thức và cơ hội của Coinbase luôn song hành.
Chất xúc tác & Danh sách theo dõi: Trong các quý tới, các nhà đầu tư nên tập trung vào các yếu tố và sự kiện có thể ảnh hưởng đến giá cổ phiếu của Coinbase:
Diễn biến về mặt quy định: Tiến triển trong luật quản lý tiền điện tử của Hoa Kỳ, chẳng hạn như khả năng thông qua Đạo luật Minh bạch, sẽ có lợi cho cả lĩnh vực tiền điện tử và hoạt động kinh doanh của Coinbase.
Các chỉ số vĩ mô và ngành: Xu hướng giá Bitcoin, khối lượng giao dịch tổng thể và dữ liệu hoạt động trên chuỗi. Sự tăng giá của các đồng tiền lớn có thể thúc đẩy khối lượng giao dịch cao hơn và thu hút người dùng mới. Cần theo dõi xu hướng khối lượng giao dịch hàng tháng của ngành để dự đoán các điểm uốn của chu kỳ tăng/giảm.
Mở rộng sản phẩm và thị trường: Sự phát triển trong hoạt động kinh doanh sản phẩm phái sinh của Coinbase (ví dụ: được chấp thuận cung cấp hợp đồng tương lai tiền điện tử toàn diện tại Hoa Kỳ), tăng trưởng thị trường quốc tế (người dùng chấp nhận sau khi được cơ quan quản lý chấp thuận) và các sản phẩm mới (ví dụ: hoạt động hệ sinh thái trên chuỗi cơ sở). Sự gia tăng đáng kể hàng quý về khối lượng sản phẩm phái sinh hoặc doanh thu ở nước ngoài sẽ xác nhận các động lực tăng trưởng mới.
Hoạt động của đối thủ cạnh tranh: Những thay đổi chiến lược hoặc rào cản pháp lý mà các đối thủ như Binance và Kraken phải đối mặt có thể tạo ra cơ hội giành thị phần cho Coinbase. Ngoài ra, việc hợp tác với các ông lớn tài chính truyền thống (ví dụ: BlackRock sử dụng Coinbase cho dịch vụ lưu ký/thị trường ETF Bitcoin) cũng đáng chú ý.
Các chỉ số hoạt động: Người dùng giao dịch hàng tháng (MTU), tài sản được quản lý (AUM) và xu hướng phí. Tăng trưởng MTU cho thấy sự tương tác giữa khách hàng bán lẻ và nhà đầu tư được cải thiện; AUM tăng cho thấy dòng vốn ròng chảy vào. Phí ổn định hay giảm cần được phân tích để xác định liệu việc giảm phí là chiến lược để tăng khối lượng giao dịch hay do áp lực cạnh tranh.
11. Phụ lục
Thuật ngữ:
MTU (Người dùng giao dịch hàng tháng): Người dùng bán lẻ thực hiện ít nhất một giao dịch (mua, bán, đặt cọc, v.v.) trong bất kỳ khoảng thời gian 28 ngày nào. MTU hàng quý được tính bằng trung bình của ba tháng trong quý. Chỉ số này phản ánh hoạt động của người dùng bán lẻ.
EBITDA điều chỉnh: Thước đo phi GAAP được ban quản lý Coinbase sử dụng để đánh giá hiệu suất hoạt động, thể hiện thu nhập trước lãi vay, thuế, khấu hao và khấu hao tài sản cố định, được điều chỉnh cho các khoản mục như thù lao bằng cổ phiếu và chi phí pháp lý một lần. Giá trị âm trong năm 2022 biểu thị khoản lỗ hoạt động.
Coinbase One: Dịch vụ đăng ký dành cho người dùng bán lẻ, cung cấp các lợi ích như giao dịch miễn phí đến một giới hạn nhất định và hỗ trợ khách hàng ưu tiên. Mục tiêu của dịch vụ này là tăng mức độ gắn bó của người dùng và tạo doanh thu đăng ký.
MiCA: Quy định “Thị trường tài sản tiền điện tử” của EU, có hiệu lực từ năm 2024–2025, thiết lập khuôn khổ quản lý thống nhất cho việc phát hành và dịch vụ tiền điện tử trên khắp Liên minh Châu Âu.
TTM (Mười hai tháng liên tiếp): Dữ liệu bao gồm khoảng thời gian 12 tháng liên tiếp gần nhất kết thúc vào ngày báo cáo tài chính mới nhất.