


Đây là bài viết thứ hai trong chuyên đề nghiên cứu hành vi của Orange Club 2026, hôm qua đã nói về cách tiếp cận thực tế của USD1 và logic cơ bản, cũng như tình hình hiện tại của toàn bộ ngành Web3, mọi người không cạnh tranh bằng vốn mà là bằng tài nguyên.
Vậy hôm nay chúng ta sẽ nói về CRCL - nhà phát hành USDC, đã có sự phục hồi lớn vào tối qua.
Xét về giá trị thị trường của các stablecoin, CRCL đứng vững ở vị trí thứ hai, nhưng trong lĩnh vực tài chính truyền thống, CRCL là cổ phiếu dẫn đầu của stablecoin, vì USDT tạm thời không thể niêm yết do vấn đề tuân thủ.
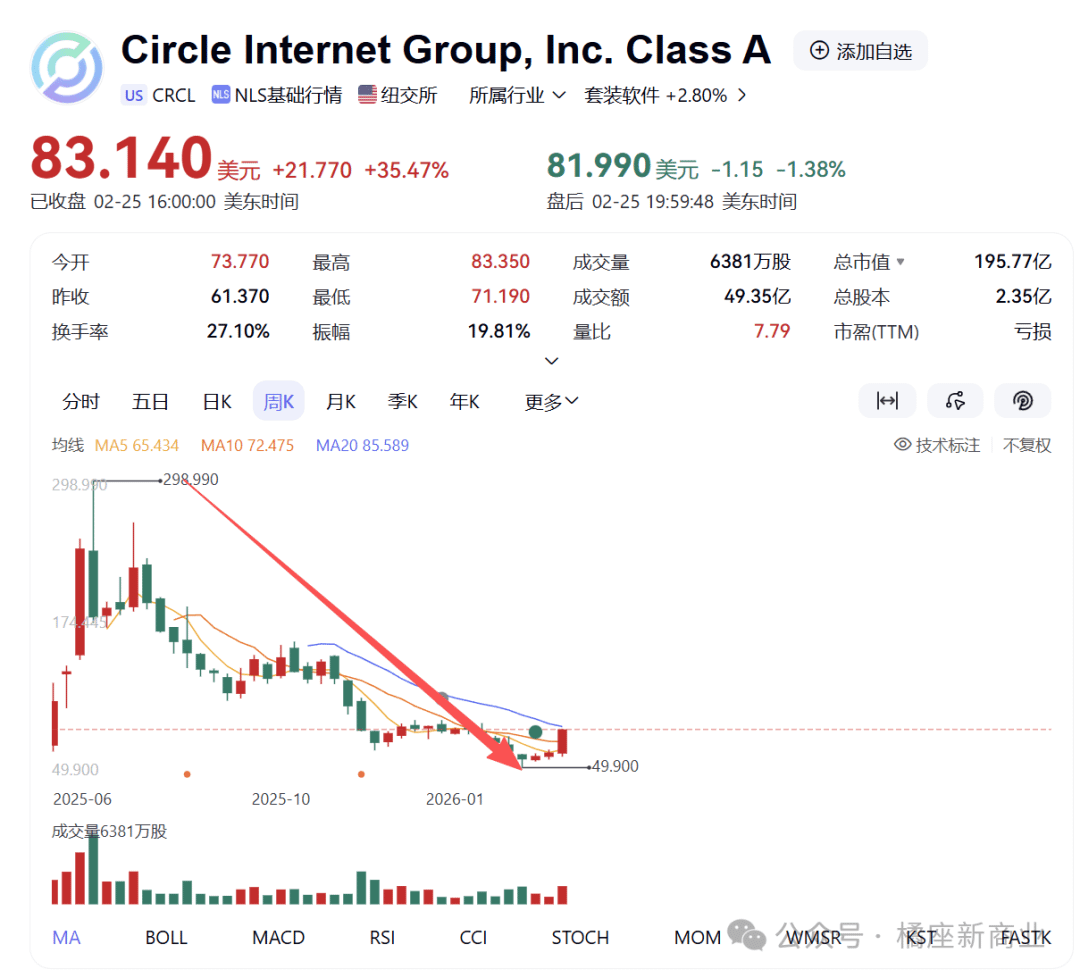
Sau khi niêm yết vào tháng 6 năm ngoái, giá cổ phiếu của CRCL từng đạt gần 300 USD, nhưng đã trực tiếp giảm xuống dưới 50 USD trong giai đoạn thấp trước đó.
Sau đợt phục hồi mạnh mẽ ngay khi mở cửa, giá hiện tại đã lên tới 83 đô la, tăng hơn 35% chỉ trong một ngày.
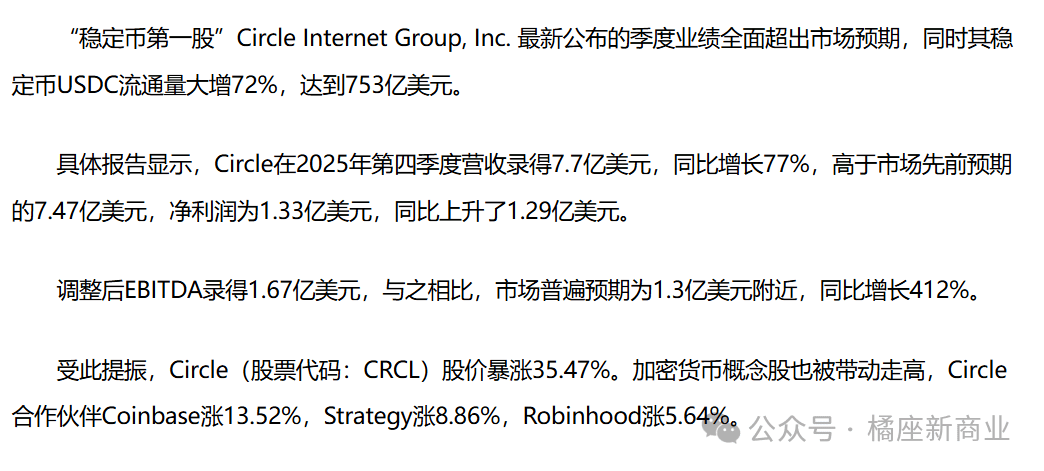
Sự tăng vọt này là do báo cáo tài chính quý 4 của CRCL vượt xa kỳ vọng, và thị trường tin rằng giá cổ phiếu của CRCL bị định giá thấp nghiêm trọng, dẫn đến một đợt tăng giá mạnh để bắt kịp.
Dữ liệu trông rất ấn tượng, và nhiều người lạc quan về điều đó, nhưng tôi vẫn không thể lạc quan về CRCL. Tôi có thể khẳng định chắc chắn rằng CRCL sẽ không bao giờ có cơ hội đạt đến mức cao trước đây.
Một vỏ bọc hòa bình, nhưng giá cổ phiếu bị thao túng một cách giả tạo.
Trong ngắn hạn, những số liệu này thực chất khá phóng đại; chúng trông có vẻ hào nhoáng và ấn tượng, nhưng không thể đứng vững trước sự kiểm chứng.
Hãy để Orange Tower cho bạn thấy những dữ liệu lớn và dữ liệu nhỏ đã được công bố.
Những điểm nổi bật từ dữ liệu lớn bao gồm: số lượng cổ phiếu lưu hành tăng 72%, vốn hóa thị trường đạt 75,3 tỷ đô la, lợi nhuận tăng 77% so với cùng kỳ năm trước, doanh thu tăng 412% so với cùng kỳ năm trước và giá cổ phiếu tăng vọt 35,47%.
Các số liệu nhỏ hơn bao gồm: Doanh thu quý 4 đạt 770 triệu đô la, so với kỳ vọng của thị trường là 747 triệu đô la.
Lợi nhuận ròng đạt 133 triệu đô la, tăng 129 triệu đô la so với cùng kỳ năm ngoái.
Lợi nhuận trước thuế, lãi vay và khấu hao (EBITDA) điều chỉnh đạt 167 triệu đô la, cao hơn so với kỳ vọng của thị trường là 130 triệu đô la.
Bạn có nhận thấy rằng dữ liệu nhỏ thực ra không khác biệt nhiều so với kỳ vọng của thị trường, nhưng dữ liệu lớn lại bị phóng đại quá mức không?
Ở đây chúng ta cần làm rõ một khái niệm cơ bản: so sánh từng năm.
"Year-on-year" nghĩa là gì? Nó có nghĩa là so sánh với cùng kỳ năm trước; trong tiếng Anh, thuật ngữ này được dùng để chỉ "Year on Year".
Vậy là CRCL đã công bố dữ liệu quý 4 năm 2025. Khi nào thì có dữ liệu so sánh cùng kỳ năm trước?
Câu trả lời là quý 4 năm 2024 — thậm chí trước khi ông Trump nhậm chức.
Chỉ sau khi Trump nhậm chức vào tháng 1 năm 2025, ông mới bắt đầu thúc đẩy một loạt các chính sách có lợi cho tiền điện tử, và CRCL đã có thể hưởng lợi từ những chính sách này, dẫn đến sự gia tăng đáng kể trong việc phát hành stablecoin.
Bây giờ chúng ta hãy xem xét dữ liệu về kỳ vọng thị trường:
Thị trường dự đoán con số là 747 triệu, trong khi con số thực tế là 770 triệu, chênh lệch 3%.
Thị trường dự đoán doanh thu điều chỉnh đạt 130 triệu đô la, nhưng con số thực tế là 167 triệu đô la, chênh lệch 22%.
Điều buồn cười nhất là lợi nhuận ròng đạt 133 triệu đô la, tăng 129 triệu đô la so với cùng kỳ năm trước. Điều đó có nghĩa là lợi nhuận của CRCL trong quý 4 năm 2024 là 4 triệu đô la, hay 4 triệu đô la.
Do đó, báo cáo tài chính này đã bị thổi phồng khá nhiều, khiến số liệu so với năm trước trông rất tốt, nhưng trên thực tế, nó không ấn tượng như số liệu cho thấy — lý do nó trông tốt đơn giản là vì số liệu cơ sở trước đó quá yếu.
Tuy nhiên, nửa sau của báo cáo này lại không mấy khả quan.
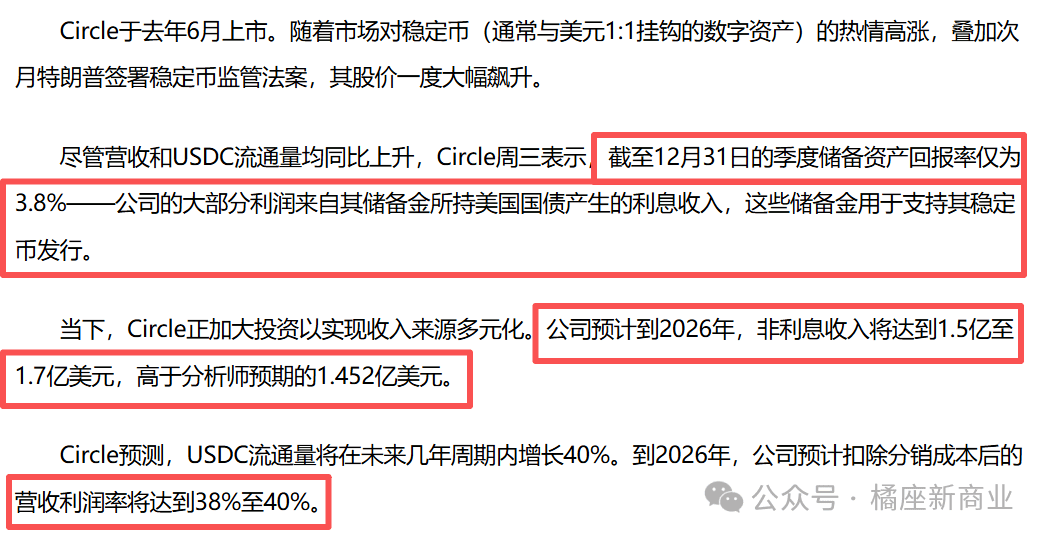
Sau khi xem xét bộ dữ liệu này, mọi người đều sững sờ, hoàn toàn bối rối không hiểu tại sao những dữ liệu như vậy lại có thể giải thích cho sự tăng đột biến như thế.
Nếu bạn xem xét kỹ hơn hiệu suất của USDC trong sáu tháng qua, bạn sẽ thấy tình hình thậm chí còn kém lạc quan hơn, vì tốc độ tăng trưởng đang chậm lại và thậm chí đã giảm xuống dưới 70 tỷ đô la trong giai đoạn đó.
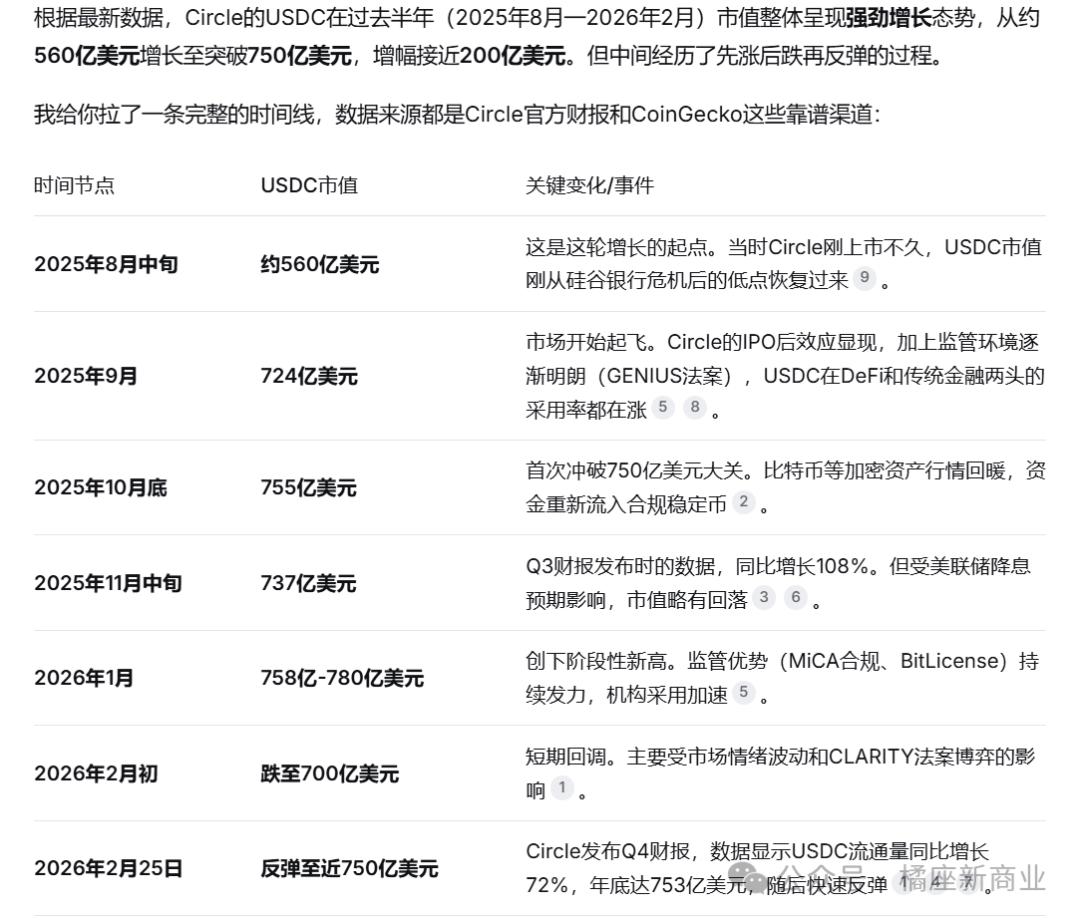
Tuy nhiên, nếu chỉ có vậy, Orange sẽ không kết luận rằng họ không bao giờ có thể đạt được đỉnh cao trước đây, bởi vì ngoài những vấn đề nội bộ của CRCL, họ còn phải đối mặt với áp lực rất lớn từ bên ngoài.
Đầu tiên, Coinbase đang cân nhắc việc mua lại CRCL.
Cấu trúc hình quả cam này đã được giải thích chi tiết trong một bài viết trước đó. CRCL chia sẻ một phần lớn lợi nhuận hàng năm với Coinbase.
Stablecoin đầu tiên được giao dịch công khai chỉ là một cái vỏ rỗng.
Do đó, cổ phiếu CRCL tăng 35%, và Coinbase cũng tăng 13%.
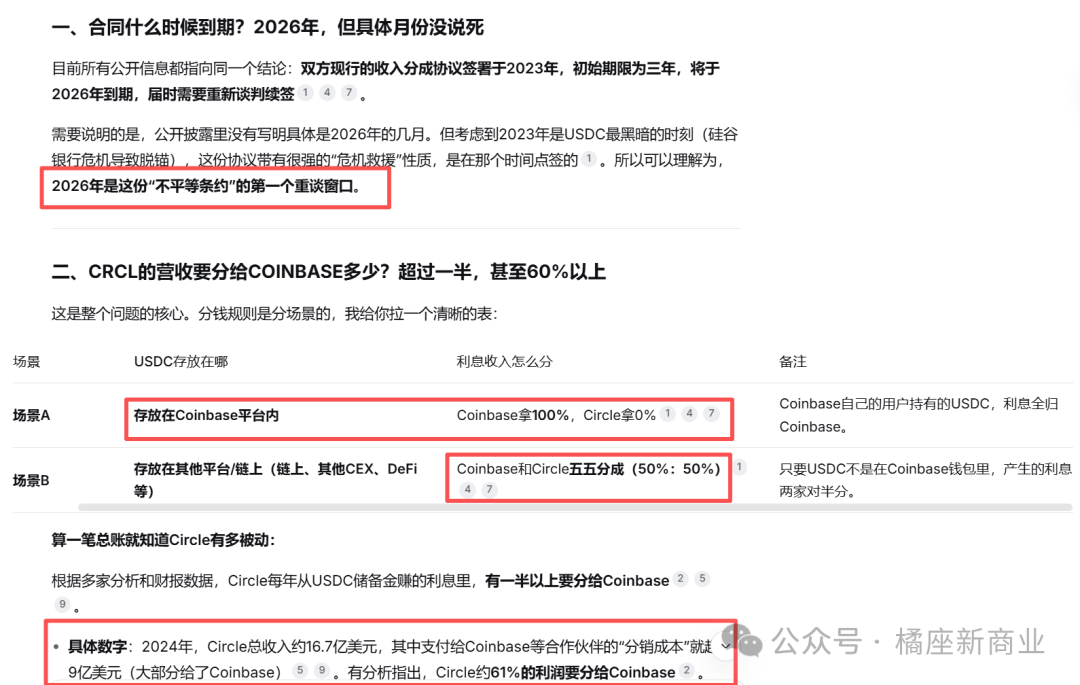
Quan trọng hơn, hợp đồng giữa hai bên đã hết hạn vào tháng 8 năm nay, nhưng quyền gia hạn không thuộc về CRCL mà thuộc về Coinbase — bởi vì nếu không có Coinbase thì sẽ không có USDC.
Cuộc đàm phán này trị giá hàng chục tỷ đô la và sẽ có tác động đáng kể đến giá cổ phiếu của cả hai công ty, vì vậy tình hình gia hạn hợp đồng sẽ là tâm điểm chú ý của ngành công nghiệp trong năm nay.
Thứ hai, kỳ vọng về việc Cục Dự trữ Liên bang sẽ cắt giảm lãi suất.
Bạn cần biết một điều: kết quả tài chính quý 4 năm 2025 được cho là ấn tượng thực chất là nhờ lợi ích kép từ việc ông Trump lên nắm quyền và chu kỳ tăng lãi suất của Cục Dự trữ Liên bang.
Tuy nhiên, sau khi gánh chịu chi phí hoạt động và chia sẻ chúng với Coinbase, lợi nhuận của CRCL đã giảm đáng kể. Theo dữ liệu do chính họ công bố, tỷ suất lợi nhuận trên tài sản chỉ đạt 3,8%, và điều này diễn ra trong bối cảnh lãi suất tăng.
Ông Powell sẽ từ chức trong ba tháng nữa, và chủ tịch mới, ông Warsh, sẽ nhậm chức theo lệnh của ông Trump. Ông ấy rất có thể sẽ thực hiện việc cắt giảm lãi suất, khiến việc đạt được lợi suất 3,8% vào thời điểm đó càng trở nên khó khăn hơn.
Điều này có nghĩa là ngay cả khi việc phát hành USDC tăng lên mang lại doanh thu, nó cũng không thể bù đắp được sự sụt giảm lợi nhuận do việc cắt giảm lãi suất gây ra.
Đừng nghĩ 3,8% là thấp; đây có thể đã là mức cao nhất của CRCL rồi.
Bạn cần hiểu rằng chu kỳ cắt giảm lãi suất không chỉ kéo dài một hoặc hai ngày, chứ đừng nói đến một hoặc hai năm.
Kính gửi các cổ đông của CRCL, liệu quý vị có thực sự muốn cùng công ty vượt qua giai đoạn cắt giảm lãi suất kéo dài này?
Thứ ba, Đạo luật Minh bạch sắp được thông qua.
Bây giờ, chúng ta hãy cùng xem xét kỹ hơn về bối cảnh và quá trình phát triển của Đạo luật Minh bạch.
Tóm lại, việc điều chỉnh tiền điện tử tại Hoa Kỳ trong quá khứ đã có những diễn biến trái chiều, từ tình trạng không có thẩm quyền đến tình trạng điều chỉnh mạnh mẽ, bởi vì các cơ quan quản lý cũng nhận thấy tiềm năng lợi nhuận trong đó. Khoản tiền phạt của CZ đã được thanh toán vào thời điểm này.
Khi Trump nhậm chức, thông điệp rất rõ ràng: hãy ngừng tranh cãi, tôi sẽ vạch ra ranh giới và xác định ai là người chịu trách nhiệm. Đó là lý do tại sao Đạo luật Minh bạch được ban hành.
Ban đầu, đây là một điều tốt, giúp làm rõ những vấn đề trước đây còn mơ hồ. Mặc dù có những khác biệt đáng kể, Trump đã cho mọi người cùng biết bằng cách nói rằng nếu dự luật không được thông qua, sẽ không ai được đi vệ sinh. Sau đó, mọi người tìm kiếm điểm chung và đã thông qua nó đầu tiên.
Tuy nhiên, khi dự luật được chuyển đến Thượng viện, một điều bất ngờ khác lại xảy ra, và người đứng ra lật đổ mọi thứ lại chính là Coinbase.
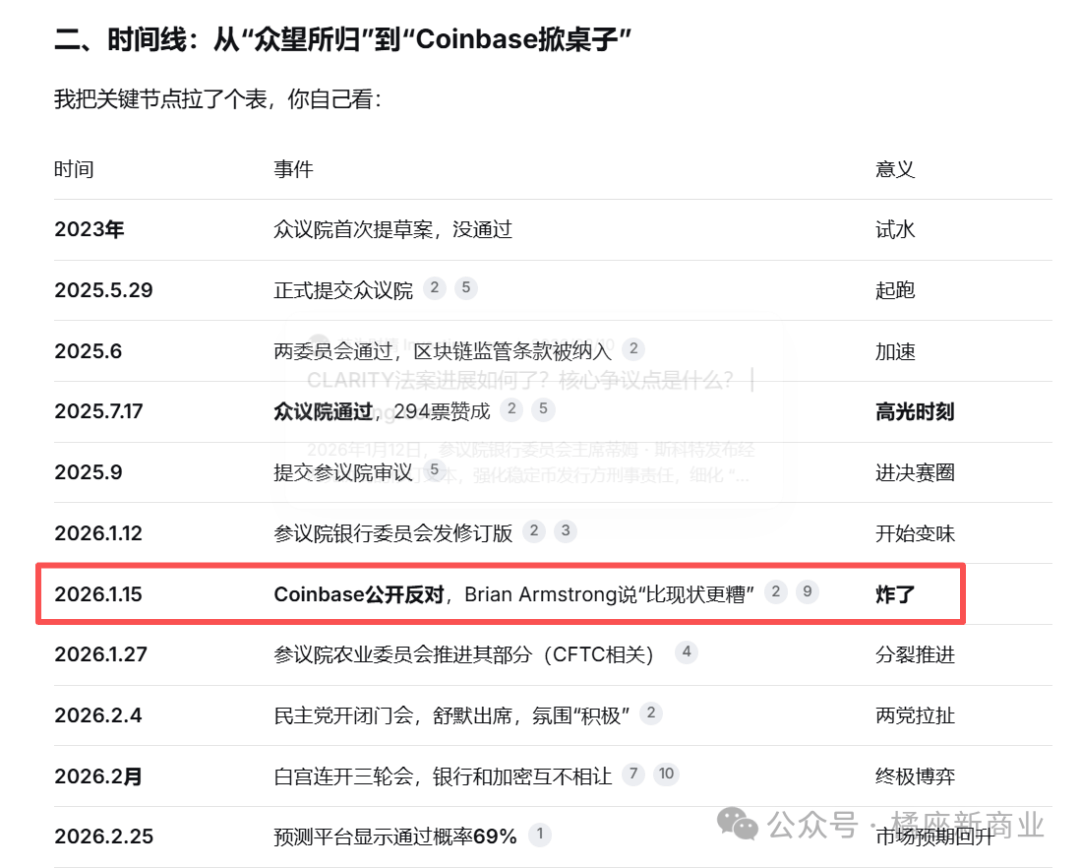
Việc họ lật ngược tình thế là điều dễ hiểu; doanh thu từ stablecoin của Coinbase trong quý 4 năm ngoái là 247 triệu đô la, và doanh thu từ phần thưởng blockchain là 154,8 triệu đô la, chiếm phần lớn doanh thu của họ.
Nếu quy định này bị cấm, công ty sẽ mất ít nhất 1 tỷ đô la doanh thu mỗi năm, tương đương với việc giảm một nửa báo cáo tài chính của công ty.
Các ngân hàng cũng có những lợi ích riêng cần bảo vệ. Lãi suất tiền gửi không kỳ hạn tại các ngân hàng Mỹ cực kỳ thấp, trung bình dưới 0,1%, nhưng các ngân hàng có thể sử dụng số tiền này để mua trái phiếu kho bạc Mỹ và kiếm lợi nhuận, điều này thực tế giống như được nhận thứ gì đó mà không phải trả giá.
Tuy nhiên, nếu bạn chuyển sang sử dụng stablecoin, bạn có thể nhận được lãi suất tài khoản vãng lai khoảng 3,5%, không cao bằng lãi suất tiền gửi có kỳ hạn, nhưng vẫn rất hấp dẫn so với các ngân hàng truyền thống.
Nếu không có các hạn chế trong lĩnh vực này, một lượng lớn tiền gửi nội địa tại Hoa Kỳ sẽ chuyển từ đô la sang các loại stablecoin định giá bằng đô la. Theo thống kê từ Bộ Tài chính Hoa Kỳ, con số này sẽ vượt quá 6 nghìn tỷ đô la.
Với tư cách là đại diện của hệ thống ngân hàng, liệu ông/bà có thể chấp nhận việc điều đó xảy ra không?
Đó là lý do tại sao chúng ta có phiên bản giải pháp mới nhất, mà tôi cũng đã thảo luận hôm qua khi phân tích USD1. Quan điểm đồng thuận hiện tại như sau:
Có thể trả lãi, nhưng không chỉ đơn giản bằng cách nắm giữ cổ phiếu.
Có thể bày tỏ sự quan tâm, nhưng người dùng phải chủ động tham gia.
Đây là lý do tại sao Orange khẳng định cơ chế hoạt động của USD1 vượt trội hơn so với các stablecoin khác. Để hiểu rõ hơn, vui lòng tham khảo bài viết hôm qua: USD1, Câu chuyện bên trong.
Chúng tôi dự kiến sẽ nghe thêm thông tin về dự luật này vào cuối tháng, và nếu được thông qua, đó sẽ là một yếu tố tiêu cực nữa đối với CRCL.
Nếu Coinbase chịu tổn thất do vụ việc này, họ sẽ không nhượng bộ trong các cuộc đàm phán hợp đồng với CRCL, và CRCL sẽ phải đối mặt với một cuộc đối thoại quyết liệt hơn.
Thứ tư, sự bao vây và đàn áp của các lực lượng khác.
Chúng ta vừa đề cập đến USD1, hiện đang đứng thứ năm về vốn hóa thị trường, nhưng thực tế nó chỉ đứng thứ ba, bởi vì DAI và USDE lần lượt xếp thứ ba và thứ tư, và cả hai đều không được coi là có nhà phát hành ổn định.
Do đó, sẽ không có gì đáng ngạc nhiên nếu 1 USD đạt mức vốn hóa thị trường 10 tỷ USD trong hai năm tới.
USDT cũng đang làm điều tương tự. Do các vấn đề về tuân thủ quy định, nó gặp khó khăn trong việc thâm nhập thị trường Mỹ, vì vậy tháng trước họ đã ra mắt một loại stablecoin đô la Mỹ có tên là USAT, hoạt động theo hệ thống tuân thủ quy định của Mỹ.
Hãy nhìn khẩu hiệu của họ: Sản xuất tại Mỹ. Chẳng phải đó là điều đúng đắn về mặt chính trị sao?
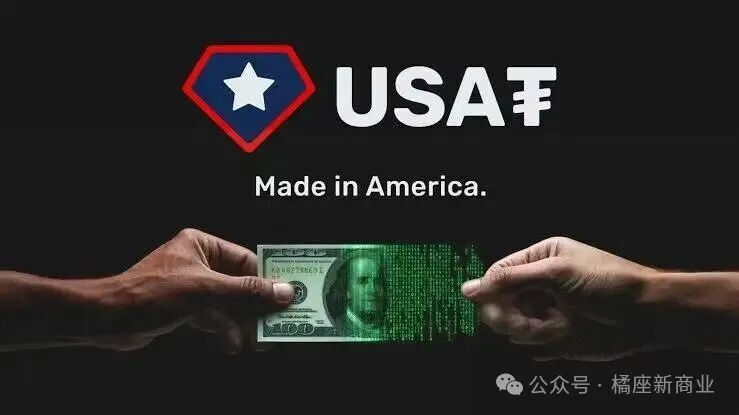
Việc phát hành USAT cũng liên quan đến sự hợp tác với các sàn giao dịch như Matcha. Có thể coi đây như việc USDT tạo ra một bản sao để đối trọng với thị phần của USDC.
Nếu bạn hiểu sâu sắc ba đạo luật chính về tiền điện tử tại Hoa Kỳ, bạn sẽ biết rằng có rất nhiều nhà phát hành stablecoin khác tại Hoa Kỳ, chẳng hạn như PAXOS, công ty phát hành nhiều stablecoin hơn nữa, bao gồm USDG, PYUSD và USAD.
Mặc dù thị phần của chúng nhỏ, nhưng tất cả đều là stablecoin tuân thủ các quy định và có nhiều kịch bản ứng dụng khác nhau.
Tuy nhiên, tôi không biết liệu bạn còn tự tin vào giá cổ phiếu của CRCL đến vậy hay không.
Tóm lại, trước những thách thức do các hành vi bóc lột của Coinbase, việc Cục Dự trữ Liên bang cắt giảm lãi suất, các hạn chế pháp lý rõ ràng và sự cạnh tranh khốc liệt, CRCL sẽ rất khó đạt được hiệu quả hoạt động tốt trên thị trường vốn.
Thực tế có một số điều chưa được đề cập. Ví dụ, sau khi cổ phiếu của nhóm CRCL được giải phóng khỏi lệnh hạn chế giao dịch năm ngoái, họ đã bán hầu hết số cổ phiếu đó, và nhiều người đã bị mắc kẹt trong phạm vi giá bán của họ.
Một số lượng đáng kể người dân đã trả khoảng 150 đô la vì họ nghĩ rằng giá đã được giảm một nửa nên có thể mua được, nhưng rồi giá lại bị giảm một nửa nữa.
Hệ sinh thái stablecoin chắc chắn sẽ bùng nổ, và USDC sẽ tiếp tục giữ vị trí chủ đạo nhờ lợi thế người tiên phong. Tuy nhiên, so với các stablecoin khác, cơ cấu vốn chủ sở hữu và đội ngũ của nó quá phức tạp. USDC sẽ ngày càng hoạt động tốt hơn, nhưng giá cổ phiếu của CRCL có thể không tăng theo, đặc biệt là sau giai đoạn cắt giảm lãi suất.
Vậy, bạn nghĩ sao?