
Bộ chỉ báo mà trước đây được sử dụng để xác định vị trí thị trường gần như hoàn toàn không còn hiệu lực.
Đầu năm 2026, thị trường tiền điện tử đang tràn ngập một cảm giác chán nản và bối rối.
Giá Bitcoin đã giảm khoảng 36% so với đỉnh cao lịch sử vào tháng 10 năm 2025, thị trường đang vật lộn giữa bên mua và bên bán. Nhưng điều làm cho nhiều nhà đầu tư tiền điện tử cảm thấy bất an không phải là giá cả, mà là bộ chỉ báo mà họ đã sử dụng trong quá khứ để xác định vị trí thị trường, gần như hoàn toàn không còn hiệu lực.
Dự đoán 500.000 USD của mô hình S2F lệch khỏi thực tế hơn 3 lần, chu kỳ bốn năm sau khi giảm một nửa vẫn chưa thấy thị trường bùng nổ, chỉ báo Pi Cycle Top giữ im lặng trong suốt chu kỳ, ngưỡng cố định của MVRV Z-Score không còn kích hoạt, khu vực đỉnh của biểu đồ cầu vồng trở nên xa vời. Trong khi đó, tín hiệu ngược của chỉ số sợ hãi và tham lam liên tục sai lệch, "mùa altcoin" được mong đợi vẫn chưa đến.
Tại sao những chỉ số này lại mất hiệu lực tập thể? Đằng sau có phải là sự sai lệch tạm thời, hay cấu trúc thị trường đã xảy ra sự thay đổi căn bản? PANews đã tiến hành hệ thống hóa và phân tích 8 chỉ số mất hiệu lực hiện đang được thảo luận rộng rãi.
Lý thuyết chu kỳ bốn năm: cú sốc cung do việc cắt giảm trở nên không đáng kể.
Lý thuyết chu kỳ bốn năm là một quy luật được công nhận rộng rãi trong thị trường tiền điện tử, lý thuyết này cho rằng Bitcoin tuân theo nhịp điệu cố định do các sự kiện cắt giảm thúc đẩy: tích lũy trước cắt giảm, bùng nổ 12-18 tháng sau cắt giảm, đỉnh giảm 75%-90%, sau khi thị trường gấu tạo đáy lại bắt đầu. Ba lần cắt giảm vào năm 2012, 2016 và 2020 đã xác thực khá tốt quy luật này.
Tuy nhiên, sau lần cắt giảm vào tháng 4 năm 2024, thị trường không xuất hiện sự tăng giá bùng nổ như những lần trước. Độ biến động hàng năm của Bitcoin giảm từ hơn 100% trong lịch sử xuống khoảng 50%, thể hiện nhiều đặc điểm "bò chậm" hơn. Đợt giảm giá của thị trường gấu cũng đang thu hẹp, từ đỉnh đến đáy năm 2022 giảm 77%, thấp hơn 86% của năm 2014 và 84% của năm 2018.
Cuộc thảo luận về sự mất hiệu lực của lý thuyết chu kỳ bốn năm rất phổ biến trên mạng xã hội, quan điểm chính chủ yếu cho rằng sự tham gia của vốn tổ chức đã thay đổi căn bản cấu trúc vi mô của thị trường.
Đầu tiên, Bitcoin spot ETF được niêm yết tại Mỹ đã liên tục thu hút vốn, tạo ra nhu cầu liên tục, phá vỡ câu chuyện đơn giản chỉ được thúc đẩy bởi việc cắt giảm.
Thứ hai, về phía cung, việc cắt giảm vào năm 2024 đã giảm phần thưởng khối xuống 3.125 BTC, lượng cung hàng ngày mới giảm từ khoảng 900 BTC xuống 450 BTC, lượng cung giảm hàng năm khoảng 164.000 đồng. Mức giảm này khiến tỷ lệ lạm phát hàng năm của Bitcoin (tỷ lệ tăng trưởng cung) giảm từ 1.7% trước cắt giảm xuống khoảng 0.85%, lượng cung giảm hàng năm chỉ chiếm 0.78% tổng lượng phát hành 21 triệu đồng. So với vốn hóa Bitcoin hàng ngàn tỷ USD, tác động thực tế của sự giảm cung này đã trở nên rất nhỏ.
Pi Cycle Top: sự giảm độ biến động khiến cho giao nhau của đường trung bình mất đi điều kiện.
Pi Cycle Top được Philip Swift phát triển, thông qua việc quan sát khi nào đường trung bình di động 111 ngày cắt lên trên đường trung bình di động 350 ngày gấp đôi để xác định đỉnh thị trường. Chỉ số này đã chính xác đưa ra tín hiệu đỉnh vào các năm 2013, 2017 và tháng 4 năm 2021.
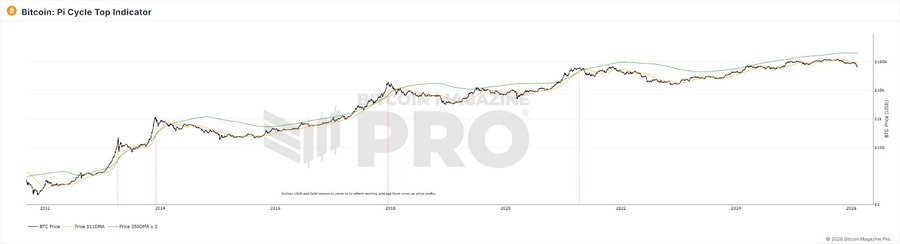
Trong chu kỳ thị trường bò năm 2025, hai đường trung bình di động luôn không tạo ra giao nhau hiệu quả, chỉ số liên tục "im lặng". Nhưng xu hướng giảm của thị trường đã rất rõ ràng.
Nguyên nhân khiến chỉ số này mất hiệu lực có thể là do Pi Cycle Top phụ thuộc vào sự biến động giá mạnh mẽ, khiến cho đường trung bình ngắn hạn lệch xa so với đường trung bình dài hạn trước khi xảy ra giao nhau. Khi cấu trúc độ biến động của Bitcoin giảm, cùng với sự tham gia của ETF và các tổ chức, diễn biến giá BTC trở nên mượt mà hơn, làm giảm sự tăng giá theo parabol do nhà đầu tư cá nhân thúc đẩy, điều kiện tiên quyết cho việc giao nhau của đường trung bình đã không còn dễ dàng đáp ứng. Hơn nữa, bản chất của chỉ số này là một sự phù hợp đường cong với dữ liệu giai đoạn áp dụng sớm (2013-2021), sau khi cấu trúc người tham gia thị trường xảy ra sự biến đổi chất lượng, các tham số được phù hợp sớm có thể đã không còn phù hợp.
MVRV Z-Score: quy mô thị trường và mô hình nắm giữ đã thay đổi cơ sở tính toán.
MVRV Z-Score là một chỉ số định giá trên chuỗi, thông qua việc so sánh giá trị thị trường của Bitcoin (vốn hóa hiện tại) với giá trị thực hiện (tổng giá trị của mỗi Bitcoin được tính theo giá tại lần di chuyển trên chuỗi cuối cùng) để đánh giá định giá thị trường. Theo truyền thống, Z-Score vượt quá 7 được coi là tín hiệu bán ra khi thị trường quá nóng, thấp hơn 0 được coi là tín hiệu mua vào khi thị trường cực kỳ bị định giá thấp.
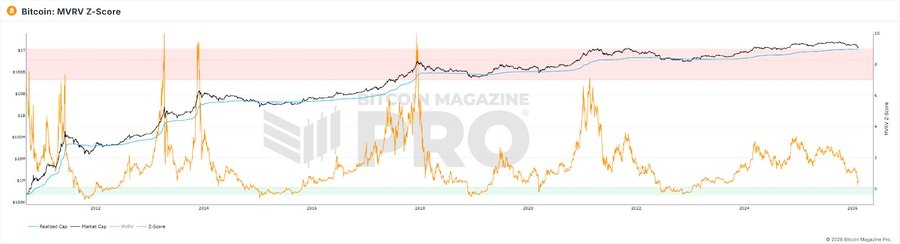
Về mặt hiệu suất, ngay cả vào đỉnh thị trường bò năm 2021, Z-Score cũng chưa đạt đến độ cao của những chu kỳ trước đó, ngưỡng cố định truyền thống (>7) không còn được kích hoạt. Đến năm 2025, mặc dù giá Bitcoin đạt đỉnh, nhưng giá trị tối đa của Z-Score cũng chỉ là 2.69.
Khám phá nguyên nhân, có thể tồn tại một số khía cạnh sau:
1, Các tổ chức mua vào với giá cao và giữ lâu dài, đã hệ thống hóa giá trị đã thực hiện lên mức gần hơn với giá trị thị trường, làm thu hẹp không gian biến động của MVRV.
2, sự di chuyển tần suất cao của các nhà giao dịch hoạt động ngắn hạn liên tục "làm mới" RV cung cấp hoạt động gần mức giá hiện tại, thu hẹp khoảng cách MV-RV hơn nữa.
3, khi quy mô vốn hóa thị trường mở rộng, để tạo ra các giá trị cực đoan Z-Score giống như giai đoạn đầu, lượng vốn cần thiết tăng theo cấp số nhân.
Kết quả của ba yếu tố này là: trần của Z-Score đã bị giảm cấu trúc, ngưỡng cố định "7=quá nóng" đã không còn có khả năng chạm tới.
Biểu đồ cầu vồng: giả định tăng trưởng logarit đang bị phá vỡ.
Biểu đồ cầu vồng Bitcoin (Rainbow Chart) sử dụng đường cong tăng trưởng logarit để phù hợp với xu hướng giá dài hạn, chia khoảng giá thành các vùng màu sắc từ "cực kỳ bị định giá thấp" đến "giá trị bong bóng cực lớn", từ đó giúp nhà đầu tư xác định thời điểm mua bán. Vào năm 2017 và 2021, giá khi chạm vào vùng màu cao thực sự tương ứng với đỉnh chu kỳ.
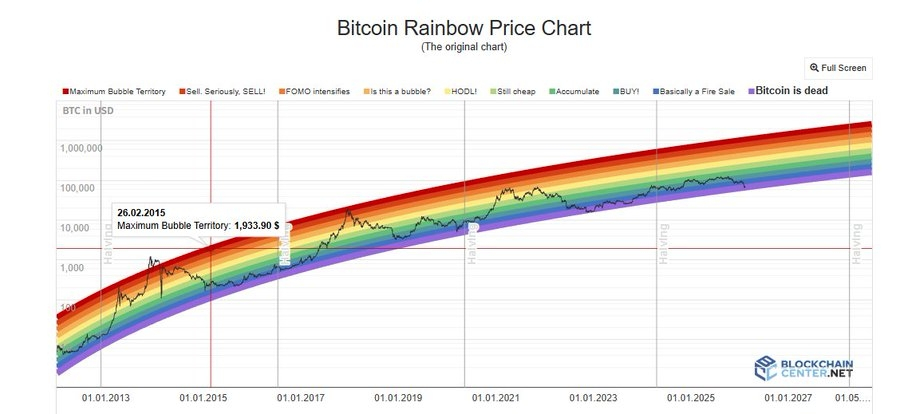
Nhưng trong toàn bộ chu kỳ thị trường bò từ năm 2024-2025, giá Bitcoin chỉ duy trì ở vùng trung tính "HODL!", chưa bao giờ gần gũi với vùng màu đỏ đậm đại diện cho bong bóng cực độ. Chức năng dự đoán ở đỉnh của biểu đồ hầu như không phát huy tác dụng.
Đối với chỉ số cầu vồng, trong mô hình này, giá chỉ là hàm của thời gian. Nó không xem xét việc cắt giảm, ETF, vốn của các tổ chức, chính sách vĩ mô hay bất kỳ biến số nào khác. Hơn nữa, sự giảm độ biến động do tổ chức hóa dẫn đến độ lệch của giá quanh đường xu hướng giảm một cách hệ thống, băng màu có chiều rộng cố định không còn có thể bị chạm tới. Hơn nữa, sự tăng trưởng của Bitcoin đang chuyển từ "giai đoạn dốc đứng của đường S" sang "giai đoạn tăng trưởng chậm của tài sản trưởng thành", tốc độ tăng trưởng suy diễn từ hàm logarit hệ thống cao hơn tốc độ tăng thực tế, dẫn đến giá lâu dài nằm dưới đường trung tâm.
Chỉ số mùa altcoin và BTC Dominance: điều kiện tiên quyết cho "luân chuyển vốn" đã thay đổi.
Chỉ số mùa altcoin đo lường tỷ lệ các altcoin hàng đầu 100 đã vượt qua BTC trong 90 ngày qua, vượt quá 75 được coi là "mùa altcoin". BTC Dominance (tỷ lệ vốn hóa BTC so với tổng vốn hóa) thì được coi là tín hiệu dòng vốn chuyển từ BTC sang altcoin khi giảm xuống dưới 50% hoặc thậm chí 40%. Vào năm 2017, BTC Dominance giảm từ 85% xuống 33%, và vào năm 2021 từ 70% xuống khoảng 40%, đều tương ứng với một đợt tăng giá lớn của altcoin.
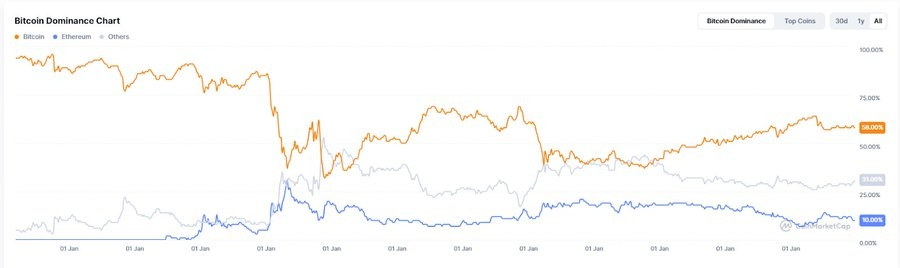
Tuy nhiên, trong toàn bộ năm 2025, chỉ số mùa altcoin vẫn duy trì dưới 30, luôn ở trong "mùa Bitcoin". BTC Dominance cao nhất đạt 64.34%, không bao giờ giảm xuống dưới 50%. Đến đầu năm 2026, cái gọi là "Altseason" chủ yếu thể hiện là sự luân chuyển cục bộ do câu chuyện chính xác dẫn dắt, chỉ có AI, RWA và những lĩnh vực cụ thể khác được hưởng lợi, chứ không phải là sự tăng giá đồng loạt như hai đợt trước.
Nguyên nhân sâu xa khiến hai chỉ số này mất hiệu lực cũng là do cấu trúc thị trường hiện tại, khi vốn của các tổ chức và ETF trở thành chủ đạo, những vốn này có độ ưa thích rủi ro đối với Bitcoin rõ rệt cao hơn so với altcoin, ngoài ra, một lượng lớn vốn đã bị hút vào bởi sự cuồng nhiệt của AI và kim loại quý, khiến cho dòng tiền vào thị trường tiền điện tử vốn đã trở nên ít hơn. Vốn tăng thêm thu hút bởi Bitcoin ETF trực tiếp chảy vào BTC, những vốn này về mặt cấu trúc sẽ không "luân chuyển" sang altcoin, người nắm giữ ETF mua là sản phẩm tài chính, không phải vé vào tham gia vào hệ sinh thái tiền điện tử. Hơn nữa, sự cạn kiệt câu chuyện trong hệ sinh thái altcoin, sự suy giảm hỗ trợ thanh khoản cho các dự án mới cũng là nguyên nhân quan trọng khiến mùa altcoin chưa đến.
Chỉ số sợ hãi và tham lam: tâm lý của nhà đầu tư cá nhân không còn là lực lượng quyết định giá.
Chỉ số sợ hãi và tham lam trong tiền điện tử tổng hợp nhiều yếu tố như độ biến động, động lượng thị trường, tâm lý trên mạng xã hội, Google Trends để đưa ra điểm số từ 0-100. Cách sử dụng cổ điển là hoạt động ngược lại: mua vào khi cực kỳ sợ hãi, bán ra khi cực kỳ tham lam.
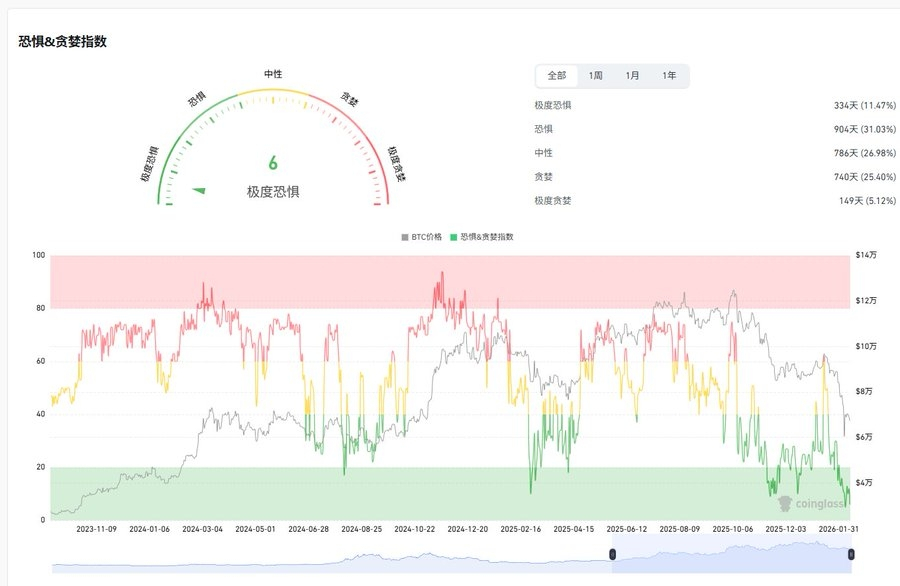
Vào tháng 4 năm 2025, chỉ số này đã giảm xuống dưới 10, thấp hơn cả thời kỳ sụp đổ FTX, nhưng BTC sau đó không xuất hiện sự phục hồi mạnh mẽ như mong đợi. Trung bình 30 ngày trong cả năm chỉ là 32, trong đó 27 ngày nằm trong khoảng sợ hãi hoặc sợ hãi cực độ. Như một tín hiệu đỉnh, chỉ số này cũng không đáng tin cậy, vào thời điểm đỉnh thị trường tháng 10 năm 2025, chỉ số này chỉ khoảng 70.
Nguyên nhân cốt lõi khiến chỉ số sợ hãi và tham lam trong tiền điện tử mất hiệu lực là do cơ chế truyền dẫn giữa cảm xúc và giá bị gián đoạn bởi vốn của các tổ chức. Khi nhà đầu tư cá nhân sợ hãi, các tổ chức có thể đang mua vào khi giá thấp; khi nhà đầu tư cá nhân tham lam, các tổ chức có thể đang sử dụng các sản phẩm phái sinh để phòng ngừa. Điều này khiến cho tâm lý của nhà đầu tư cá nhân không còn là lực lượng chủ đạo trong biến động giá.
Tỷ lệ NVT: khối lượng giao dịch trên chuỗi không còn đại diện cho hoạt động kinh tế thực sự.
Tỷ lệ NVT được gọi là "P/E ratio phiên bản tiền điện tử", sử dụng vốn hóa mạng chia cho số tiền giao dịch trên chuỗi hàng ngày, NVT cao có thể có nghĩa là định giá cao, NVT thấp có thể có nghĩa là định giá thấp.
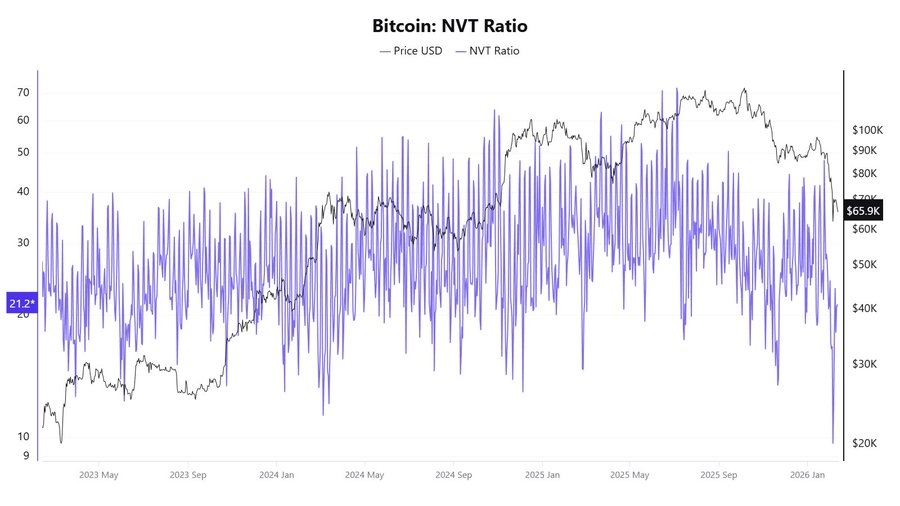
Vào năm 2025, chỉ số này đã xuất hiện các tín hiệu mâu thuẫn, vào tháng 4 giá còn chưa tăng mạnh, nhưng NVT Golden Cross lại cao tới 58, đến tháng 10 khi giá đạt khoảng 120.000 USD lại cho thấy giá bị định giá thấp.
Nguyên nhân căn bản khiến NVT mất hiệu lực nằm ở mẫu số của nó, khối lượng giao dịch trên chuỗi, đã không còn đại diện cho hoạt động kinh tế thực sự của mạng Bitcoin.
Mô hình S2F: chỉ nhìn vào cung mà không nhìn vào chi phí.
Mô hình Stock-to-Flow được nhà phân tích ẩn danh PlanB đề xuất vào năm 2019, dựa trên logic định giá kim loại quý, sử dụng tỷ lệ giữa lượng cung Bitcoin và tăng trưởng hàng năm để đo lường sự khan hiếm, và thông qua hồi quy logarit để phù hợp với một đường dự đoán giá. Giả thuyết cốt lõi là: sau mỗi lần cắt giảm, tỷ lệ S2F gấp đôi, giá sẽ tăng theo cấp số nhân.
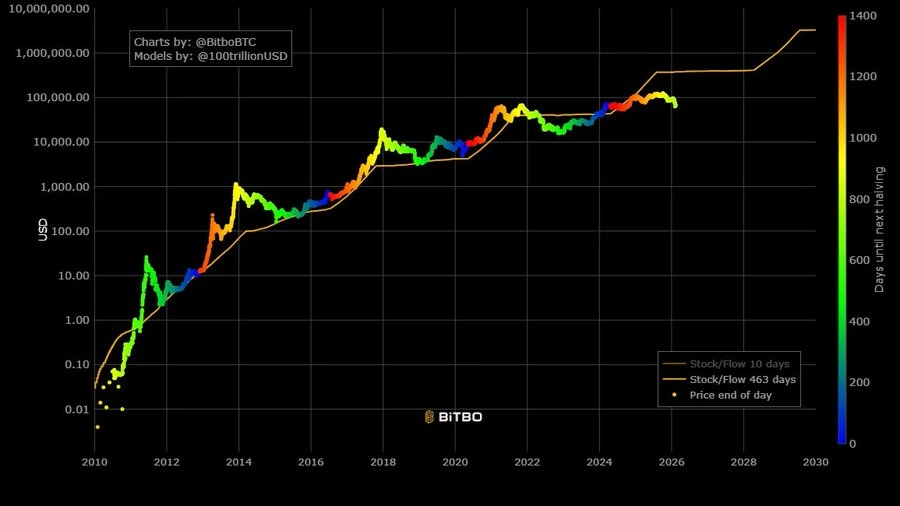
Về mặt hiệu suất mất hiệu lực, vào tháng 12 năm 2021, mô hình dự đoán BTC nên đạt khoảng 100.000 USD, giá thực tế khoảng 47.000 USD, độ lệch vượt quá 50%. Mục tiêu của mô hình vào năm 2025 là 500.000 USD, giá thực tế khoảng 120.000 USD, khoảng cách đã mở rộng lên hơn 3 lần.
Nguyên nhân căn bản khiến S2F mất hiệu lực là vì nó là một mô hình thuần túy phía cung, hoàn toàn bỏ qua các biến số phía cầu. Hơn nữa, khi vốn hóa của Bitcoin đạt cấp độ hàng nghìn tỷ, sự tăng trưởng theo cấp số nhân về mặt vật lý ngày càng khó duy trì, hiệu ứng biên giảm dần là một thực tế không thể tránh khỏi.
Không phải một chỉ số nào đó mất hiệu lực, mà là những giả định thị trường mà các chỉ số này cùng phụ thuộc.
Khi xem xét việc mất hiệu lực của những chỉ số này, có thể nhận thấy rằng sự thất bại của chúng không phải là sự kiện đơn lẻ, mà chỉ ra một nhóm những thay đổi cấu trúc tương tự.
Sự tổ chức hóa đã thay đổi cấu trúc vi mô của thị trường: Bitcoin ETF, cấu trúc tài chính của doanh nghiệp, sản phẩm phái sinh CME, quỹ hưu trí cùng nhau thay đổi cấu trúc vốn và cơ chế phát hiện giá. Các tổ chức có xu hướng mua vào khi giá giảm và nắm giữ lâu dài, làm mượt những biến động mạnh trước đó do tâm lý của nhà đầu tư cá nhân thúc đẩy. Điều này khiến cho tất cả các chỉ số phụ thuộc vào sự biến động cực đoan hoặc tín hiệu tâm lý đều khó hoạt động theo cách cũ. Cùng với sự hút vốn từ AI và kim loại quý, đã giảm thanh khoản trong thị trường tiền điện tử.
Sự giảm độ biến động cấu trúc là nguyên nhân kỹ thuật trực tiếp khiến nhiều chỉ số mất hiệu lực: Pi Cycle Top, biểu đồ cầu vồng cần tăng trưởng cực đoan để kích hoạt tín hiệu, MVRV cần sự lệch lạc lớn giữa vốn hóa và cơ sở chi phí, tỷ lệ phí vốn cần sự mất cân bằng cực đoan giữa long và short, khi độ biến động giảm từ 100% xuống 50%, các điều kiện này càng khó được đáp ứng.
Loại "tài sản" của Bitcoin đang chuyển đổi: từ hàng hóa kỹ thuật số sang tài sản tài chính vĩ mô, các yếu tố thúc đẩy giá Bitcoin đang chuyển từ các biến số trên chuỗi (cắt giảm, hoạt động trên chuỗi) sang các yếu tố vĩ mô như chính sách của Fed, thanh khoản toàn cầu, địa chính trị. Những chỉ số tập trung vào việc phân tích dữ liệu trên chuỗi đang phải đối mặt với một thị trường ngày càng bị các yếu tố bên ngoài chi phối.
Tính đại diện của dữ liệu trên chuỗi đang giảm: Giao dịch Layer 2, thanh toán nội bộ sàn giao dịch, mô hình lưu ký ETF, những xu hướng này đang xói mòn nền tảng dữ liệu của các chỉ số trên chuỗi, khiến cho NVT, MVRV và các chỉ số khác phụ thuộc vào dữ liệu giao dịch trên chuỗi ngày càng khó nắm bắt toàn cảnh.
Hơn nữa, hầu hết các chỉ số cổ điển đều dựa trên sự phù hợp đường cong của 3-4 chu kỳ cắt giảm, kích thước mẫu rất nhỏ, dễ dàng mất hiệu lực khi môi trường thị trường xảy ra sự biến đổi chất lượng.
Đối với nhà đầu tư thông thường, sự mất hiệu lực tập thể của những chỉ số này có thể truyền đạt một tín hiệu đơn giản hơn: hiểu các giả định tiên quyết và giới hạn áp dụng của mỗi chỉ số có thể quan trọng hơn việc tìm kiếm một công cụ dự đoán toàn năng. Sự phụ thuộc quá mức vào bất kỳ chỉ số đơn lẻ nào có thể dẫn đến sự đánh giá sai, trong giai đoạn mà các quy tắc cơ bản của thị trường đang được viết lại, giữ cho nhận thức linh hoạt có lẽ là thực tế hơn là tìm kiếm chỉ số "toàn năng" tiếp theo.