


Sober Options Studio × Derive.XYZ hợp tác sản xuất
Viết bởi nhà phân tích Jenna của Sober Options Studio @Jenna_w5
Một, toàn cảnh vĩ mô: Nguyên nhân thực sự gây ra sự sụp đổ lịch sử của BTC và sự đè nén thanh khoản
1) Từ 120,000 đến 60,000: Đây không phải là một sự điều chỉnh, mà là một “sự sụp đổ cấu trúc thanh khoản”
Trong tuần qua, Bitcoin đã giảm nhanh từ mức cao 120,000 USD xuống gần 60,000 USD, với mức giảm gần 50%. Đây không phải là một sự điều chỉnh theo nghĩa truyền thống mà là một sự sụp đổ phi tuyến tính do sự đè nén thanh khoản (Liquidity Cascade) điều khiển.
Để hiểu đợt giảm này, cần phải thoát ra khỏi khuôn khổ tuyến tính “tin xấu → giá giảm”, và hiểu từ cấu trúc sản phẩm phái sinh, cấu trúc đòn bẩy tài chính cũng như vòng lặp phản hồi của hành vi hedging quyền chọn.
Yếu tố kích hoạt cấp độ đầu tiên: "Thời điểm thiếu hụt" thanh khoản.
Sự sụp đổ của thị trường không phải do một yếu tố tiêu cực duy nhất gây ra, mà là do "sự biến mất hàng loạt của các nhà cung cấp thanh khoản". Ở mức giá khoảng 120.000 đô la, có ba cấu trúc thanh khoản chính tồn tại trên thị trường: 1) các quỹ thụ động nắm giữ một lượng lớn ETF giao ngay; 2) các vị thế chênh lệch giá của các tổ chức trong giao dịch chênh lệch lãi suất (mua giao ngay + bán khống hợp đồng tương lai); và 3) các quỹ từ người bán quyền chọn kiếm được phí bảo hiểm bằng cách bán quyền chọn bán (put options).
Những cấu trúc này tạo ra áp lực mua bền vững trong các chu kỳ tăng giá, nhưng một khi giá giảm xuống dưới các mức quan trọng, cơ chế sẽ đảo ngược hoàn toàn: 1) Các quỹ ETF bắt đầu trải nghiệm dòng tiền ròng chảy ra liên tục và hoạt động mua giao ngay biến mất; 2) Lợi nhuận từ giao dịch chênh lệch lãi suất thu hẹp hoặc thậm chí trở nên âm, buộc các tổ chức phải thanh lý vị thế của họ; 3) Người bán quyền chọn bán (put option) phải đối mặt với Delta ngày càng mở rộng nhanh chóng, buộc họ phải bán giao ngay để phòng ngừa rủi ro.
Điều này tạo thành một vòng phản hồi gamma tiêu cực điển hình: giá giảm → người bán buộc phải bán nhiều hàng hóa vật chất hơn → giá tiếp tục giảm → kích hoạt thêm hoạt động bán thụ động.
Điều này cuối cùng dẫn đến "khoảng trống" thanh khoản, buộc giá cả chỉ có thể tìm được người mua mới thông qua những đợt giảm mạnh.
Đây là lý do tại sao BTC có thể bị giảm một nửa trong một thời gian ngắn mà không có sự phục hồi đáng kể.
Yếu tố kích hoạt cấp hai: Giảm đòn bẩy một cách có hệ thống đối với các cấu trúc đòn bẩy.
Điều thực sự đẩy nhanh sự sụt giảm không phải là áp lực bán ra trên thị trường giao ngay, mà là việc giảm đòn bẩy bắt buộc trên thị trường phái sinh. Dữ liệu từ lãi suất tài trợ hợp đồng tương lai và khối lượng giao dịch mở cho thấy trước khi sụp đổ: lãi suất tài trợ hợp đồng vĩnh cửu vẫn dương trong một thời gian dài, toàn bộ thị trường ở trạng thái "đòn bẩy ròng dương", và các quỹ sử dụng đòn bẩy trở thành những người định giá cận biên.
Khi giá giảm xuống dưới các mức hỗ trợ quan trọng: các vị thế mua bị buộc phải chuyển sang thanh khoản, các nhà tạo lập thị trường bán giao ngay để phòng ngừa rủi ro gamma, và các quỹ đòn bẩy chuyển từ "nhà cung cấp thanh khoản" thành "người tiêu dùng thanh khoản".
Điều này tạo thành một chuỗi thanh lý dài hạn điển hình.
Trong lịch sử, các cấu trúc tương tự chỉ xuất hiện ở:
Sự sụp đổ do COVID vào tháng 3 năm 2020
LUNA đã gặp sự cố vào năm 2022.
Điều chỉnh trước khi ETF được phê duyệt vào năm 2024.
Đây là quỹ ETF lớn nhất kể từ khi kỷ nguyên ETF bắt đầu.
Yếu tố kích hoạt thứ ba: "tín hiệu sụp đổ" được thị trường quyền chọn phát ra trước đó.
Những nhà đầu tư thực sự tinh ý đã sử dụng thị trường quyền chọn để phòng thủ. Trong tuần trước khi thị trường sụp đổ, ba tín hiệu quan trọng đã xuất hiện trên thị trường quyền chọn:
Độ lệch nhanh chóng chuyển sang âm: IV của quyền bán cao hơn đáng kể so với IV của quyền mua.
Biến thiên ngắn hạn tăng đáng kể.
Một lượng tiền lớn đã được sử dụng để mua các quyền chọn bán OTM (quyền chọn bán nằm ngoài giá trị thực).
Điều này có nghĩa là các quỹ chuyên nghiệp nhất trên thị trường đang trả phí bảo hiểm cho những đợt giảm giá cực mạnh. Ưu điểm của quyền chọn bán dài hạn được thể hiện rõ ràng nhất vào thời điểm này:
Mức thiệt hại tối đa được giới hạn (Phí bảo hiểm)
Lợi nhuận tăng trưởng không tuyến tính trong giai đoạn suy thoái.
Chúng ta không cần dự đoán khung thời gian chính xác, chúng ta chỉ cần dự đoán sự tồn tại của rủi ro.
Ngược lại, các vị thế mua giao ngay và các vị thế mua có đòn bẩy hầu như không có tác dụng phòng thủ nào trước tình trạng thiếu thanh khoản. Đó là lý do tại sao quyền chọn không phải là "công cụ tấn công", mà là công cụ sinh tồn.
Lớp thứ tư: Đây không phải là sự khởi đầu của một thị trường giá xuống, mà đúng hơn là sự định giá lại thanh khoản.
Cần phải làm rõ rằng cốt lõi của đợt sụp đổ này không phải là "BTC mất đi giá trị dài hạn", mà là: thị trường đang định giá lại phí rủi ro của tính thanh khoản.
Nói cách khác, đây là hoạt động thanh lọc đòn bẩy và phân bổ lại rủi ro, chứ không phải là sự sụp đổ của các yếu tố cơ bản.
Kinh nghiệm lịch sử cho thấy rằng sau mỗi chu kỳ giảm nợ mang tính hệ thống, thị trường sẽ bước vào một chu kỳ cấu trúc lành mạnh hơn.
Lớp thứ năm: Chiến lược tương lai – Tiền mặt là vua, không phải là mua vào một cách mù quáng khi giá giảm.
Ở thời điểm này, điều quan trọng nhất không phải là dự đoán sự phục hồi, mà là quản lý xác suất tồn tại. Thị trường hiện tại có ba đặc điểm:
IV vẫn ở mức cao
Tình hình thanh khoản vẫn chưa phục hồi hoàn toàn.
Mức độ bất ổn kinh tế vĩ mô vẫn ở mức cực kỳ cao.
Do đó, chỉ có một chiến lược cốt lõi duy nhất: Tiền mặt là một vị thế.
Logic phân bổ cụ thể: tăng tỷ lệ tiền mặt, chờ thanh khoản phục hồi, tránh sử dụng đòn bẩy, sử dụng quyền chọn để tạo ra lợi nhuận không định hướng, và chỉ dần dần xây dựng các vị thế có cấu trúc trong môi trường biến động ngầm cực đoan.
Sau một cuộc khủng hoảng thanh khoản, rủi ro lớn nhất không phải là bỏ lỡ cơ hội phục hồi, mà là hết vốn vào thời điểm không thích hợp.
Thị trường luôn cho bạn cơ hội thứ hai, nhưng chỉ khi bạn vẫn còn ở đó.
2) Năm 2026: Các sự kiện "thiên nga đen" đang hình thành, và sự biến động sẽ trở thành điều bình thường.
Nếu đợt giảm mạnh này là vấn đề về cấu trúc thanh khoản, thì chủ đề cốt lõi của năm 2026 sẽ là: sự bất ổn kinh tế vĩ mô. Hai biến số quan trọng có thể trở thành những sự kiện "thiên nga đen" quyết định xu hướng trung hạn của BTC.
Biến số 1: Phán quyết về thuế quan của Tòa án Tối cao Hoa Kỳ
Thị trường hiện đang chờ phán quyết cuối cùng của Tòa án Tối cao Hoa Kỳ về tính hợp pháp của chính sách thuế quan của Trump. Tác động chính rất trực tiếp:
Nếu phán quyết là bất hợp pháp:
Chính phủ Mỹ có thể cần phải hoàn trả thuế quan cho các doanh nghiệp.
Tương đương với việc giải phóng thanh khoản tài chính
Các tài sản rủi ro (bao gồm cả BTC) mang lại lợi ích
Nếu quyết định về thuế quan là hợp pháp:
Áp lực lạm phát vẫn tiếp diễn
Khả năng cắt giảm lãi suất của Cục Dự trữ Liên bang (Fed) là có hạn.
Các tài sản rủi ro đang chịu áp lực
Điều này sẽ tác động trực tiếp đến chu kỳ thanh khoản toàn cầu. Và BTC, về bản chất, là một "tài sản có hệ số beta cao" với thanh khoản toàn cầu.
Biến số 2: Sự không chắc chắn xung quanh các chính sách của Donald Trump và cuộc bầu cử giữa nhiệm kỳ năm 2026
Một xu hướng giao dịch mới đã nổi lên trên Phố Wall: Big MAC (Big Midterms Are Coming - Cuộc bầu cử giữa nhiệm kỳ lớn sắp diễn ra). Khi cuộc bầu cử giữa nhiệm kỳ đến gần, sự bất ổn về chính sách đã gia tăng đáng kể: sự can thiệp ngày càng tăng của chính phủ vào hành vi của doanh nghiệp, những thách thức đối với tính độc lập của Cục Dự trữ Liên bang, và những thay đổi tiềm tàng trong các chính sách quản lý tài chính.
Các yếu tố này sẽ ảnh hưởng trực tiếp đến: tính thanh khoản của đô la, khẩu vị rủi ro, nhu cầu phân bổ tài sản tiền điện tử, v.v.
Kết luận cuối cùng: Hãy chuẩn bị cho sự biến động, đừng đặt cược vào xu hướng đi của thị trường.
Các sự kiện "thiên nga đen" không nhất thiết là xấu đối với BTC. Chúng có thể gây ra sự sụt giảm mạnh hoặc tăng đột biến, nhưng điều chắc chắn là sự biến động cao sẽ tiếp diễn.
Do đó, chiến lược tối ưu không phải là "đặt cược tất cả", mà là:
Giữ tiền mặt
Sử dụng quyền chọn để tạo ra dòng tiền (Chiến lược bán quyền chọn có phí bảo hiểm)
Dần dần xây dựng các vị thế dài hạn trong bối cảnh hoảng loạn tột độ.
Trong kỷ nguyên mới này, Bitcoin không phải là một tài sản tăng giá tuyến tính, mà là một tài sản biến động mạnh. Và quyền chọn là công cụ duy nhất để quản lý sự biến động đó.
II. Phân tích chuyên sâu dữ liệu thị trường quyền chọn BTC & ETH
Sau đợt khan hiếm thanh khoản nghiêm trọng tuần trước, khiến giá giảm từ 120.000 xuống còn 60.000, thị trường đã bước vào giai đoạn "củng cố và phục hồi" rất bất thường trong tuần này. Quan sát dữ liệu biến động do Amberdata & Derive.XYZ cung cấp, chúng ta có thể thấy rõ sự hoảng loạn đã lắng xuống từ đỉnh điểm, nhưng mức giá phòng thủ vẫn bám rễ sâu trong cấu trúc kỳ hạn hiện tại.
Độ lệch: Sự đảo chiều hình chữ V của tâm lý ngắn hạn và sự "thờ ơ" dài hạn.
Bằng cách quan sát độ lệch Delta 25 (Độ biến động ngầm của quyền chọn mua - Độ biến động ngầm của quyền chọn bán), độ lớn âm của chỉ báo này phản ánh nhu cầu phòng ngừa rủi ro giảm giá của thị trường.
Quan sát độ lệch: Khi giá ban đầu ổn định quanh mức 70.000, tình trạng bán tháo hoảng loạn đã giảm đáng kể. Độ lệch tổng thể hiện đã phục hồi về khoảng -10. Thay đổi thú vị nhất xảy ra ở phần ngắn hạn của chỉ báo ATM 1-3 ngày: chỉ báo này đã vượt qua đường số 0 và bước vào vùng dương trong tuần này.
Phân tích chuyên sâu: Sự lệch giá ngắn hạn chuyển sang dương không báo hiệu sự trở lại của một thị trường tăng giá mạnh, mà giống như một cuộc đấu trí sau khi "cơn hoảng loạn đã lắng xuống" - việc mua lại các vị thế bán khống và các quỹ tìm kiếm sự phục hồi ngắn hạn đang định giá cao hơn đối với các quyền chọn mua ngắn hạn. Tuy nhiên, các chỉ báo dài hạn, chẳng hạn như ATM 180, vẫn neo chắc gần mức 0, cho thấy các quỹ lớn đã trở nên cực kỳ "trung lập và thận trọng" đối với chu kỳ kinh tế vĩ mô. Họ không tin vào sự đảo chiều ngay lập tức, cũng không hoảng loạn một cách mù quáng. Sự phân kỳ giữa hai đầu mua và bán này là một tín hiệu "tìm đáy" điển hình.
BTCÐ
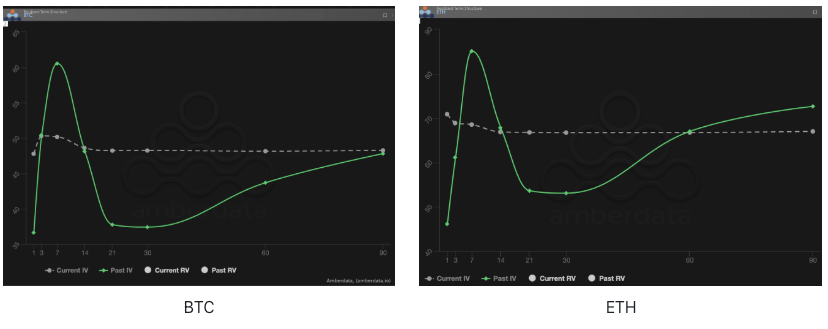
Cấu trúc kỳ hạn: Mô hình giá đảo ngược kéo dài
Cấu trúc kỳ hạn thể hiện sự phân bố của Độ biến động ngầm định (IV) cho các kỳ hạn khác nhau.
Điểm bất thường về mô hình: Quan sát sự so sánh giữa IV hiện tại (đường chấm xám) và IV quá khứ (đường liền xanh). Hiện tại, IV hiện tại vẫn đang ở trạng thái nghịch đảo, nghĩa là IV ngắn hạn cao hơn IV dài hạn. Không giống như trạng thái nghịch đảo "nhọn" của tuần trước, khi IV ngắn hạn tăng vọt, tuần này, khi tốc độ giảm chậm lại, IV ngắn hạn đã giảm trở lại, và đường biểu diễn hiện tại cho thấy trạng thái nghịch đảo "phẳng".
Phân tích chuyên sâu: Tình huống bất thường này cho thấy mặc dù "cơn hoảng loạn đột ngột" tuần trước đã lắng xuống, thị trường vẫn rất cảnh giác với biến động ngắn hạn (1-30 ngày). Biến động ngụ ý (IV) hiện tại gần như đã ổn định trong ngắn hạn đến trung hạn, phản ánh xu hướng dài hạn. Điều này cho thấy một thực tế khắc nghiệt: sau khi chịu tổn thất lớn tuần trước, người bán không còn sẵn sàng bán khống biến động ngắn hạn với giá rẻ, trong khi người mua lại do dự bán khống biến động vì lo ngại về các sự kiện "thiên nga đen" như phán quyết về thuế quan. Thị trường đang rơi vào bế tắc, nơi "không ai tin tưởng ai cả".
BTCÐ
Phần bù rủi ro biến động (VRP): Thời khắc đen tối nhất cho người bán và vũng lầy của "phần bù âm"
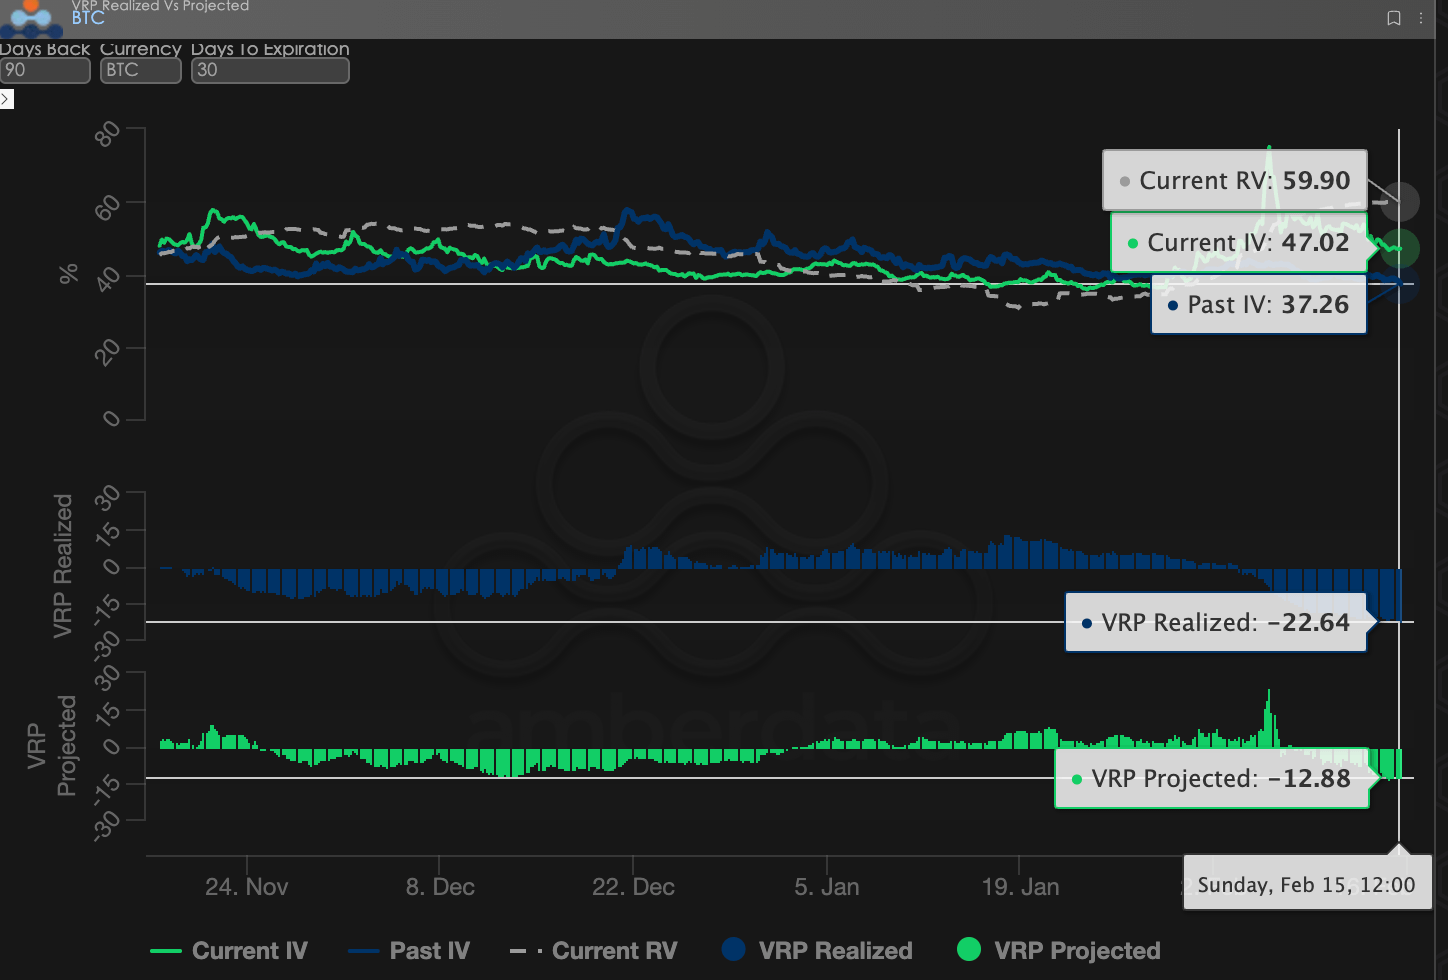
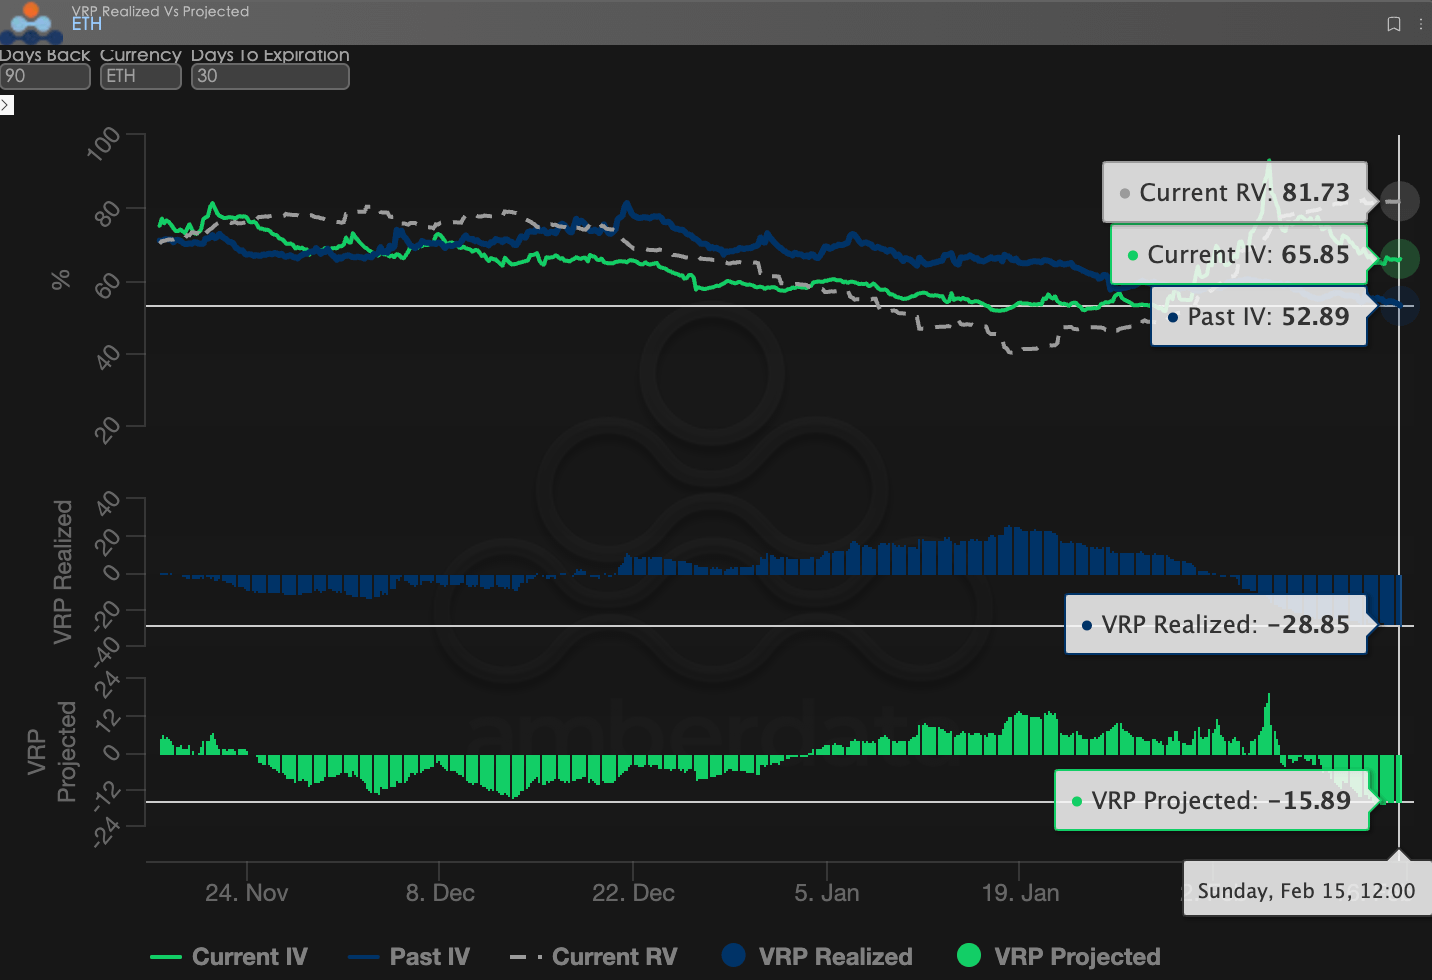
VRP (Phần bù rủi ro biến động = Biến động ngầm định IV - Biến động thực tế RV) là một chỉ báo quan trọng để đánh giá xem giá quyền chọn có hợp lý hay không. Thị trường hiện đang trong giai đoạn điều chỉnh.
Trong giai đoạn thị trường suy thoái, độ biến động thực tế (RV) vẫn ở mức cao, trong khi độ biến động hiện tại (IV) lại thấp. Chỉ số VRP Projected vẫn ở mức âm khoảng -12,88. Điều này có nghĩa là ngay cả sau khi thị trường sụp đổ, giá quyền chọn hiện tại vẫn "quá rẻ" để bù đắp chi phí thực tế của sự biến động tài sản.
Nhận định thị trường: Rủi ro lớn nhất hiện nay là thiếu trí tưởng tượng của thị trường. Chỉ số IV (Inverse Scale) tụt hậu so với RV (Reverse Scale) cho thấy nguồn vốn thị trường đã cạn kiệt, hoặc các nhà giao dịch lo sợ giá giảm thêm và không dám đưa ra mức định giá cao hơn cho các đợt phục hồi hoặc biến động trong tương lai. Trong môi trường VRP (Vega) âm như vậy, việc đơn thuần bán ra (Short Gamma/Vega) chẳng khác nào nhặt tiền xu trước đầu xe lu.
BTCÐ
Dữ liệu quyền chọn: "Con mắt thứ ba" của nhà giao dịch và sức mạnh định giá đa chiều
Trong bối cảnh kinh tế vĩ mô phức tạp của năm 2026, biến động giá đơn giản (giá giao ngay) thường chậm phản ánh, trong khi dữ liệu quyền chọn là "con mắt thứ ba" của nhà giao dịch, có khả năng nhìn thấu những bề ngoài để thấy được giới hạn phòng thủ thực sự của nguồn vốn.
Các khía cạnh dữ liệu cần quan sát sẽ khác nhau đáng kể tùy thuộc vào phong cách giao dịch:
Các nhà giao dịch ngắn hạn/trong ngày (Gamma Scalpers): Họ nên theo dõi sát sao sự phân bố Gamma Exposure (GEX) trong khoảng thời gian 1-3 ngày. Ví dụ, trong giai đoạn biến động sau khi Cục Dự trữ Liên bang (Fed) thay đổi lãnh đạo vào ngày 30 tháng 1, giá thực hiện tập trung của GEX đã hình thành các mức hỗ trợ và kháng cự vật lý cực mạnh, giúp các quỹ ngắn hạn thoát lệnh chính xác trước khi thanh khoản cạn kiệt.
Nhà giao dịch theo xu hướng/lướt sóng: Tập trung vào độ lệch Delta 25 và VRP dự kiến. Khi độ lệch duy trì ở mức âm cực thấp trong khi VRP vẫn cao, điều đó thường cho thấy sự hoảng loạn quá mức trên thị trường và là tín hiệu "mua khi giá giảm" điển hình.
Các nhà đầu tư tổ chức/người phòng hộ dài hạn (Hedgers): Họ cần nhìn xa hơn cấu trúc kỳ hạn để quan sát những thay đổi trong Vega dài hạn. Ví dụ, bằng cách so sánh độ lệch của IV hiện tại so với mức trung bình 90 ngày, họ có thể xác định xem "bảo hiểm" hiện tại có quá đắt hay không, từ đó quyết định xem nên trực tiếp mua quyền chọn bán (Put) hay xây dựng một chiến lược danh mục đầu tư phức tạp hơn.
Dữ liệu quyền chọn cung cấp hai chiều "xác suất" và "chi phí". Để giúp các nhà đầu tư nắm bắt tốt hơn những cơ hội bất đối xứng này, Sober Options Studio hiện cung cấp dịch vụ theo dõi dữ liệu quyền chọn và báo cáo nghiên cứu tùy chỉnh, cung cấp hồ sơ chuyên sâu phù hợp với vị thế và mức độ chấp nhận rủi ro cụ thể của bạn. Vui lòng liên hệ riêng với chúng tôi để được giải đáp thắc mắc.
III. Chiến lược quyền chọn được đề xuất: Chiến lược "vòng cổ" để cố định rủi ro giảm giá.
Trong dư chấn của cú giảm giá "từ 120.000 xuống 60.000", dòng tiền là thứ khan hiếm nhất trên thị trường, còn vốn là tài sản nặng nề nhất. Tại thời điểm này, việc đơn thuần mua quyền chọn bán (put options) dẫn đến sự giảm giá trị thời gian (Theta) cực kỳ nhanh chóng, đồng thời bị hạn chế bởi độ biến động ngầm định (IV) rất cao, khiến phí bảo hiểm trở nên quá đắt đỏ.
Để cân bằng giữa nhu cầu bảo vệ tài sản và chi phí nắm giữ vị thế, chiến lược Collar là công cụ phòng ngừa rủi ro được ưu tiên trong môi trường bất ổn hiện nay.
3.1 Logic xây dựng chiến lược
Về cơ bản, chiến lược "vòng cổ" là tạo ra một "lá chắn bảo vệ" cho giao dịch giao ngay của bạn, từ bỏ xác suất cực thấp của lợi nhuận tăng đột biến để đổi lấy việc phòng thủ ở đáy với chi phí thấp (hoặc thậm chí bằng không).
Vị thế mua dài hạn: Giả sử bạn đang nắm giữ BTC hoặc ETH giao ngay.
Mua quyền chọn bán (put option) dài hạn ngoài giá trị thực (Long OTM Put): Thiết lập mức cắt lỗ vật lý để ngăn chặn sự sụp đổ thanh khoản khác do sự kiện "thiên nga đen" gây ra.
Bán quyền chọn mua ngoài giá trị (Short OTM Call): Tận dụng sự phục hồi gần đây của độ lệch ngắn hạn và sự tăng nhẹ giá quyền chọn mua để bán phí bảo hiểm ở mức kháng cự trên, sử dụng nó để bù đắp chi phí của quyền chọn bán ở mức thấp hơn.
3.2 Các khuyến nghị về thông số thực tế (Lấy BTC làm ví dụ)
Trong điều kiện thị trường cực đoan, khi VRP (Rủi ro biến động) âm và IV (Rủi ro rung động) vẫn đảo ngược, chiến lược Collar phải cân bằng chính xác giữa "độ sâu bảo hiểm" và "phòng ngừa rủi ro chi phí". Sau đây là các khuyến nghị phân bổ cho điều kiện thị trường vào giữa tháng 2 năm 2026:
Tài sản cơ sở: 1 BTC (giá trị giao ngay, khoảng 65.000 - 70.000 USD)
Mua quyền chọn bán dài hạn:
Giá thực hiện: 52.000 - 55.000 (Delta = -0,25)
Ngày hết hạn (DTE): 30 - 45 ngày
Nguyên tắc: Cố định mức rủi ro ở mức dưới 55.000. Ngay cả khi thanh khoản giảm xuống 0, mức sụt giảm tối đa của bạn vẫn sẽ nằm trong phạm vi chấp nhận được.
Bán quyền chọn mua ngắn hạn:
Giá thực hiện: $72,000 - $75,000 (Delta = 0,20)
Ngày hết hạn (DTE): Giống như trên
Logic: Tận dụng cơ hội hiện tại do sự phục hồi độ lệch ngắn hạn mang lại để bán các quyền chọn bán (put options) với kỳ vọng lợi nhuận trên 72.000. Phí bảo hiểm thu được sẽ đủ để trang trải chi phí bảo hiểm của các quyền chọn bán nói trên, đạt được "phòng ngừa rủi ro bằng không".
Lưu ý khi vận hành: Nếu giá BTC không biến động đáng kể trước ngày hết hạn, chiến lược này đương nhiên sẽ thất bại. Bạn chỉ mất "lợi nhuận tiềm năng" vượt quá 72.000, nhưng bạn sẽ tránh được áp lực tâm lý khi tài sản của mình bị giảm một nửa trong vòng 30 ngày qua.
3.3 Tại sao nên chọn Collar thay vì chỉ đơn giản là Bear Spread vào thời điểm này?
Mặc dù chúng tôi vẫn duy trì quan điểm bi quan về năm 2026 ở cấp độ vĩ mô, nhưng Collar có hai lợi thế chính so với Bear Put Spread trong bối cảnh hiện tại:
Phòng ngừa rủi ro không tốn chi phí: Với sự phục hồi độ lệch ngắn hạn hiện tại, phí bảo hiểm thu được từ việc bán quyền chọn mua thường đủ để trang trải chi phí mua quyền chọn bán. Đây là một chính sách bảo hiểm "không tốn chi phí" cho các nhà đầu tư bị mất dòng tiền trong đợt giảm mạnh tuần trước.
Chống lại hiện tượng Vega Crush: Với chỉ số biến động ngầm (IV) hiện đang ở mức cao, nếu bạn chỉ mua quyền chọn bán (Put options), Vega và Theta sẽ làm tăng gấp đôi phí bảo hiểm của bạn khi thị trường bước vào giai đoạn suy giảm hoặc biến động. Chiến lược "collar" (mua và bán xen kẽ quyền chọn) giúp bù đắp một phần áp lực giảm giá trị tài sản do sự sụt giảm biến động (IV Crush) gây ra.
Năm 2026, một năm mà "tiền mặt là vua", chiến lược Collar giống như việc mua một hợp đồng bảo hiểm "giảm thiểu rủi ro" cho tài sản tiền điện tử của bạn. Bạn sử dụng lợi nhuận dự kiến ở trên (những đợt phục hồi tạm thời không lường trước được) để trả cho chi phí tồn tại ở dưới. Miễn là thị trường không giảm xuống dưới giá thực hiện của quyền chọn bán, bạn vẫn nắm giữ tài sản giao ngay, chờ đợi chu kỳ quay trở lại.
IV. Tuyên bố miễn trừ trách nhiệm
Báo cáo này dựa trên dữ liệu thị trường công khai và các mô hình lý thuyết quyền chọn, nhằm cung cấp cho nhà đầu tư thông tin thị trường và các quan điểm phân tích chuyên nghiệp. Toàn bộ nội dung chỉ mang tính chất tham khảo và trao đổi, không cấu thành lời khuyên đầu tư dưới bất kỳ hình thức nào. Giao dịch tiền điện tử và quyền chọn có tính biến động và rủi ro cực kỳ cao, có thể dẫn đến mất toàn bộ vốn gốc. Trước khi áp dụng bất kỳ chiến lược giao dịch nào, nhà đầu tư cần hiểu rõ đặc điểm và thuộc tính rủi ro của các sản phẩm quyền chọn và khả năng chấp nhận rủi ro của bản thân, đồng thời phải tham khảo ý kiến của cố vấn tài chính chuyên nghiệp. Các nhà phân tích trong báo cáo này không chịu trách nhiệm đối với bất kỳ tổn thất trực tiếp hoặc gián tiếp nào phát sinh từ việc sử dụng nội dung của báo cáo này. Hiệu suất thị trường trong quá khứ không phải là chỉ báo cho kết quả trong tương lai; vui lòng đưa ra quyết định một cách hợp lý.
Sản phẩm hợp tác sản xuất bởi: Sober Options Studio × Derive.XYZ