

Trong dòng chảy lịch sử phát triển tài chính, thị trường thu nhập cố định luôn đóng vai trò cực kỳ quan trọng. Như vua trái phiếu Bill Gross đã nói: "Trái phiếu như một loại tài sản sẽ luôn cần thiết, không chỉ các công ty bảo hiểm và quỹ hưu trí cần nó, mà cả thế hệ baby boomer đang già đi cũng cần nó." Câu nói này sâu sắc chỉ ra vị trí không thể thay thế của thu nhập cố định trong hệ thống tài chính hiện đại.
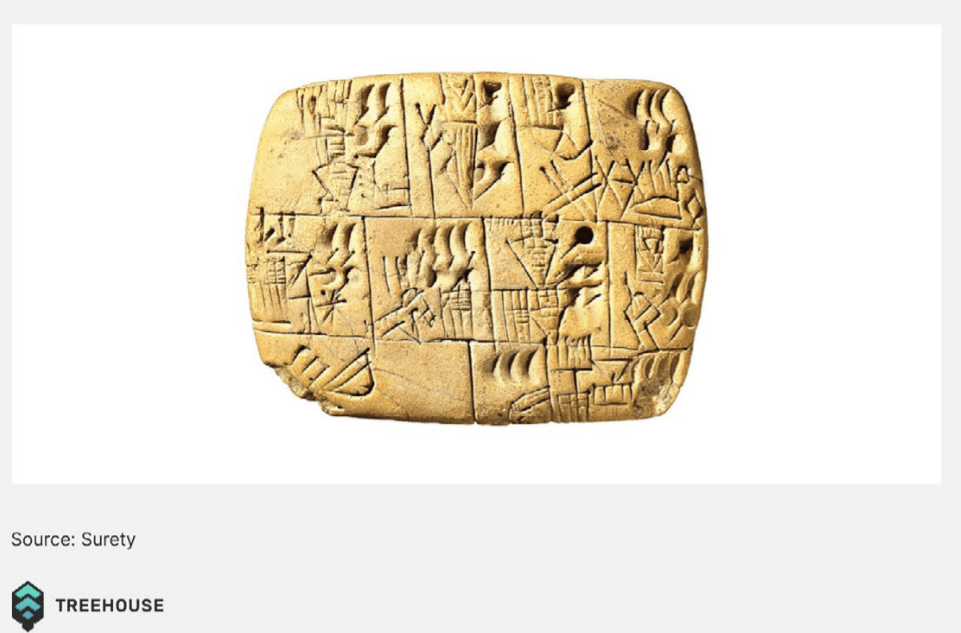
Sự ra đời của thị trường thu nhập cố định xuất phát từ nhu cầu cơ bản của con người đối với hoạt động kinh tế tín dụng. Dù chúng ta tin rằng tiền tệ bắt nguồn từ sự không hiệu quả của trao đổi hàng hóa, hay cho rằng tín dụng mới là chất xúc tác chính cho sự tạo ra tiền tệ, thì hành vi kinh tế liên quan đến tín dụng hay lợi nhuận trong tương lai đã đánh dấu một thời khắc quan trọng trong lịch sử nhân loại. Thông qua cơ chế tín dụng, cá nhân, doanh nghiệp và chính phủ có thể thực hiện hoạt động cho vay, thúc đẩy việc gia tăng chi tiêu tiêu dùng, trong khi người cho vay có thể nhận được lợi nhuận từ tài sản nhàn rỗi. Cơ chế động đơn giản và hiệu quả này đã khiến thu nhập cố định trở thành nền tảng của thị trường tài chính ngày nay, quy mô của nó vượt qua thị trường bất động sản, lớn hơn rất nhiều so với thị trường cổ phiếu và hàng hóa, trở thành loại tài sản có thể đầu tư lớn nhất trong tài chính truyền thống.
Xét từ góc độ lịch sử, bằng chứng về thu nhập cố định trong các ghi chép sớm tương đối hiếm, cho thấy nó có thể là một hiện tượng tương đối mới. Tuy nhiên, hoạt động cho vay rất có thể đã tồn tại từ những giai đoạn đầu tiên của nền văn minh, duy trì hoạt động thông qua sự đánh giá uy tín và hậu quả xã hội đơn giản trong cộng đồng. Giống như sự bối rối của các nhà nhân học văn hóa khi đối mặt với các bộ lạc không có chữ viết ở sâu trong rừng Amazon, các mô hình hành vi của những người tham gia thị trường trái phiếu cũng đầy sự phức tạp và bí ẩn.
Trái phiếu được biết đến sớm nhất có thể truy nguyên từ khoảng năm 2400 trước Công nguyên ở Nippur, Iraq, khi đó ngô được sử dụng làm tiền tệ. Trong thời kỳ cổ đại, ngũ cốc là phương tiện phổ biến cho các khoản vay, cho phép người vay thực tế sử dụng các vật phẩm đã vay để trồng trọt nhằm hoàn trả. Đến khoảng năm 1700 trước Công nguyên, bạc đã thay thế ngũ cốc trở thành phương tiện trao đổi ưa chuộng ở Mesopotamia. Tuy nhiên, do những đặc tính vốn có của nó, các khoản vay bằng bạc đã gây khó khăn cho những người vay đầu tiên. Khác với ngũ cốc, kim loại bạc không thể trực tiếp tạo ra nhiều bạc hơn. Để duy trì sự vận hành bình thường của thị trường tín dụng và đáp ứng thích hợp nhu cầu phức tạp của nền kinh tế, vị vua thứ sáu của Babylon đã can thiệp và ban hành sắc lệnh, thống nhất giá bạc và lãi suất cho vay, thiết lập thói quen lãi suất được biết đến đầu tiên trong xã hội.
Kể từ đó, sự đổi mới trong thu nhập cố định đã phát triển dần dần qua nhiều thế kỷ, với những bước tiến lớn xuất hiện vào khoảng 300-400 trước Công nguyên. Tại Ấn Độ, sự đổi mới đã được thực hiện dưới hình thức thư tín dụng, cung cấp bảo hiểm cho các khoản vay thông qua các thực thể bên thứ ba, thúc đẩy thương mại hàng hải. Hy Lạp theo sau, khởi xướng hình thức thế chấp, tức là tín dụng có bảo đảm bằng tài sản, có thể bị tịch thu trong trường hợp vi phạm hợp đồng. Sau đó, vào thế kỷ 12, lần phát hành đầu tiên của khoản vay chính phủ đã đánh dấu một bước chuyển lớn trong lịch sử tài chính.
Khi chính phủ xác lập nợ công, nó trở thành động lực lớn nhất của thị trường vốn nợ, điều này chủ yếu do chi phí khổng lồ của chiến tranh - từ các khoản cho vay prestiti của Venice vào thế kỷ 11, đến khoản vay đầu tiên của Ngân hàng Anh vào thế kỷ 17, và đến lần phát hành trái phiếu chính phủ đầu tiên của Mỹ vào năm 1917. Gần đây, từ năm 2000 đến 2007, quy mô thị trường thu nhập cố định toàn cầu đã tăng gấp đôi, sự gia tăng này lại được quy cho việc chính phủ in tiền để tài trợ cho các dự án khác nhau. Hiện nay, gần 60% thị trường trái phiếu toàn cầu là do nợ chính phủ cấu thành.
Trong thời đại giao thoa giữa truyền thống và đổi mới này, lĩnh vực tiền điện tử đang định nghĩa lại khái niệm thu nhập cố định. Sự xuất hiện của công nghệ blockchain và hợp đồng thông minh đã mang đến cho các sản phẩm thu nhập cố định mức độ minh bạch, khả năng lập trình và khả năng truy cập toàn cầu chưa từng có. Các giao thức tài chính phi tập trung đang tạo ra các cơ chế cho vay mới, loại bỏ rào cản của trung gian tài chính truyền thống, giảm chi phí giao dịch và nâng cao hiệu quả phân bổ vốn.
Sự phát triển của thị trường thu nhập cố định cho tài sản kỹ thuật số không chỉ cung cấp cho các nhà đầu tư một nguồn thu nhập mới mà còn mở ra những con đường mới cho sự bao trùm tài chính toàn cầu. Thông qua các thỏa thuận cho vay được thực hiện tự động bằng hợp đồng thông minh, việc phân bổ vốn có thể được thực hiện hiệu quả mà không cần quy trình phê duyệt của ngân hàng truyền thống. Mô hình đổi mới này đang định hình lại cách chúng ta hiểu về quản lý rủi ro, thu nhập và dòng vốn.
Với sự hoàn thiện dần dần của môi trường quản lý và sự trưởng thành không ngừng của cơ sở hạ tầng công nghệ, thị trường thu nhập cố định tiền điện tử đang bước vào giai đoạn phát triển nhanh chóng. Sự tham gia của các nhà đầu tư tổ chức, sự hoàn thiện của hệ sinh thái stablecoin, và sự nâng cao khả năng tương tác giữa các chuỗi đang thúc đẩy thị trường này phát triển theo hướng chín muồi và chuyên nghiệp hơn.
Trong kỷ nguyên tài chính kỹ thuật số đầy cơ hội này, #Treehouse và $TREE đang xây dựng cầu nối cho các nhà đầu tư đến với lợi nhuận tài sản kỹ thuật số thông qua các giải pháp thu nhập cố định sáng tạo, mở ra một chương mới cho đầu tư thu nhập cố định.