

Trong làn sóng tiền điện tử, stablecoin được coi là "bến đỗ" để chống lại sự biến động của thị trường, trong khi stablecoin thuật toán từng là thí nghiệm tài chính đầy tham vọng: nó cố gắng tạo ra một loại tiền điện tử "hoàn toàn ổn định" chỉ dựa vào mã toán học chứ không phải sự bảo chứng của vàng hoặc đô la.
Cuộc thử nghiệm này đã trải qua một chu kỳ hoàn chỉnh từ cuồng nhiệt công nghệ đến thực thi quy định, và quỹ đạo thăng trầm của nó không chỉ là hình ảnh thu nhỏ của nền kinh tế tiền điện tử mà còn tiết lộ cuộc đấu tranh vĩnh cửu giữa đổi mới tài chính và kiểm soát rủi ro.
Một, nguồn gốc và thí nghiệm sớm: Khám phá cơ chế và phơi bày rủi ro (2014–2020)
Stablecoin thuật toán đầu tiên NuBits (NBT) ra mắt vào năm 2014 đã cố gắng duy trì sự neo giá 1 USD thông qua việc điều chỉnh nguồn cung bằng thuật toán: khi giá cao hơn mức neo, sẽ phát hành thêm token, và khi thấp hơn mức neo, sẽ thu mua và tiêu hủy. Nhưng do thiếu dự trữ thực sự, dự án đã sụp đổ trong sự rút tiền, trở thành trường hợp thất bại đầu tiên, xác thực sự mong manh của "mô hình thuật toán không có dự trữ".
Năm 2019, Ampleforth (AMPL) ra mắt cơ chế "cung cấp linh hoạt", tự động điều chỉnh số dư ví của tất cả người dùng theo sự biến động giá. Ví dụ, khi giá cao hơn 1.05 USD, số dư của tất cả các chủ sở hữu sẽ tăng theo tỷ lệ; thấp hơn 0.95 USD thì sẽ bị giảm cưỡng bức. Dù về danh nghĩa giữ được neo, nhưng tỷ lệ biến động giá của nó thường vượt quá 30%, bị nghi ngờ là "giả ổn định".
Một viện nghiên cứu chỉ ra: Mô hình ban đầu quá phụ thuộc vào trò chơi chênh lệch giá trên thị trường, và khi thiếu thanh khoản dễ rơi vào "vòng xoáy tử thần": giá giảm kích hoạt bán tháo, bán tháo càng làm giá giảm, tạo thành chu trình xấu.
Hai, giai đoạn mở rộng và đầu cơ: Cuộc vui của mô hình kinh tế và sự bùng nổ của các khuyết điểm (2020–2021)
Cuộc bùng nổ DeFi năm 2020 đã sinh ra bong bóng đầu cơ stablecoin thuật toán. Mô hình "ba đồng" của Basis Cash (BAC) trở thành đại diện tiêu biểu:
BAC (stablecoin)
BAH (token trái phiếu, dùng để thu hồi BAC thừa)
BAS (token quản trị, hưởng lợi từ lợi nhuận phát hành thêm)
Dự án này đã thu hút người dùng bằng phần thưởng BAS cao trong giai đoạn đầu, dẫn đến sự phát hành quá mức của token quản trị và làm giảm giá trị. Khi các nhà đầu tư nhận ra BAS thiếu sự hỗ trợ giá trị thực tế, bán tháo hoảng loạn đã khiến giá BAC lâu dài giảm xuống 0.3 USD, và cuối cùng ngừng hoạt động vào cuối năm 2021.
FEI Protocol xuất hiện cùng thời gian đã cố gắng sử dụng "cơ chế trừng phạt" để kìm hãm việc bán tháo: giảm một phần vốn của người bán. Nhưng thiết kế này đã ảnh hưởng nghiêm trọng đến mong muốn giao dịch, dẫn đến sự cạn kiệt thanh khoản, và ngược lại làm tăng sự mất giá. Iron Finance (IRON) áp dụng mô hình một phần thế chấp (50% USDC + 50% token quản trị TITAN), khi giá TITAN giảm 80% trong một ngày, rút tiền của người dùng đã khiến nó hoàn toàn sụp đổ.
Ba, sự sụp đổ hệ thống: Sự kiện UST và sự sụp đổ niềm tin (2022)
Vào tháng 5 năm 2022, TerraUSD (UST) với giá trị thị trường 18,7 tỷ USD đã sụp đổ, trở thành bước ngoặt trong lịch sử stablecoin thuật toán. UST đạt được sự cân bằng chênh lệch giá thông qua việc tiêu hủy/đúc token chị em LUNA: 1 UST luôn có thể đổi lấy giá trị 1 USD của LUNA.
Nguyên nhân trực tiếp dẫn đến sự sụp đổ là sự tăng lãi suất của Cục Dự trữ Liên bang gây ra sự hoảng loạn trên thị trường, một tổ chức đã bán tháo hơn 1 tỷ USD UST trong một ngày, dẫn đến việc chênh lệch giá thuật toán không còn hiệu lực. Giá UST giảm xuống dưới 0.9 USD, người dùng điên cuồng bán tháo LUNA, giá của nó từ 80 USD giảm xuống 0.0001 USD, giá trị thị trường bốc hơi hơn 40 tỷ USD (theo dữ liệu báo cáo sự kiện của SEC Mỹ năm 2023).
Những khuyết điểm cơ bản bị phơi bày: Stablecoin thuật toán thiếu tài sản thực làm đệm, sự ổn định của nó hoàn toàn phụ thuộc vào niềm tin của thị trường. Một khi sự hoảng loạn phá vỡ sự cân bằng chênh lệch giá, "vòng xoáy tử thần" sẽ không thể đảo ngược.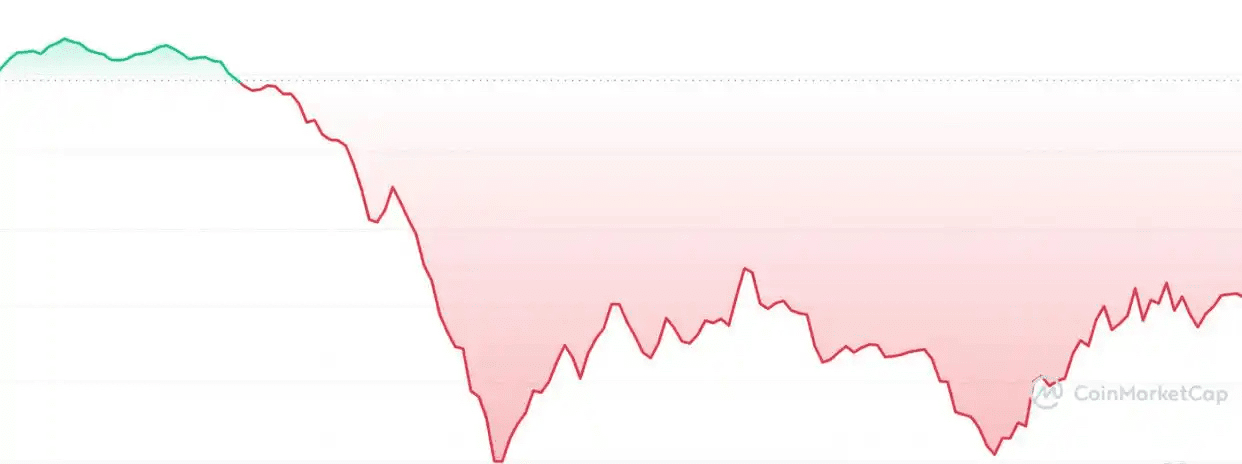
Bốn, thiết lập khung quy định toàn cầu và tái cấu trúc thị trường (2023–2025)
Sự sụp đổ của UST thúc đẩy sự gia tăng nhanh chóng của quy định toàn cầu:
Mỹ (Luật GENIUS) (được thông qua vào tháng 6 năm 2025)
Cấm stablecoin thuật toán không thế chấp
Yêu cầu stablecoin fiat có 100% dự trữ bằng tiền mặt hoặc trái phiếu ngắn hạn.
Người phát hành cần có giấy phép ngân hàng liên bang, người vi phạm sẽ đối mặt với mức phạt hàng ngày 200.000 USD và trách nhiệm hình sự.
Hồng Kông (Quy định về stablecoin) (có hiệu lực vào tháng 8 năm 2025)
Người phát hành cần phải xin giấy phép từ Cơ quan Quản lý Tài chính, với ngưỡng vốn đăng ký là 100 triệu HKD.
Tài sản dự trữ phải được 100% gửi tại ngân hàng có giấy phép địa phương (như HSBC, Bank of China Hồng Kông).
Luật MiCA của Liên minh Châu Âu
Phân loại stablecoin thuật toán là "tài sản tham chiếu rủi ro cao"
Yêu cầu công bố hàng ngày về cấu trúc dự trữ.
Quy định trực tiếp thúc đẩy tái cấu trúc thị trường:
Stablecoin tập trung thống trị: USDT, USDC chiếm 90% thị phần nhờ vào dự trữ minh bạch;
Sự trỗi dậy của tiền phi tập trung có thế chấp: DAI chuyển sang thế chấp đa tài sản (ETH + trái phiếu chính phủ), USDC áp dụng "chiến lược hộp kính" công khai chi tiết dự trữ.
Năm, tiến bộ công nghệ: Mô hình hỗn hợp và sự sống còn hợp quy định (2024 đến nay)
Trong bối cảnh mô hình thuật toán thuần túy bị quản lý phủ nhận, thiết kế hỗn hợp "một phần thế chấp + phòng ngừa thuật toán" trở thành xu hướng chủ đạo:
Sáng tạo đột phá của Curve crvUSD (2025):
Thuật toán LLAMMA: Chuyển đổi thanh lý tài sản thế chấp thành quá trình dần dần. Khi giá ETH giảm, hệ thống sẽ chuyển đổi từng phần tài sản thế chấp thành stablecoin, tránh tình trạng bán tháo đồng loạt làm tăng sự biến động của thị trường;
PegKeeper: tự động điều chỉnh trọng số của quỹ thanh khoản, tự động bơm tiền khi độ lệch neo vượt quá 0.5%.
Ethena USDe kết hợp giữa thế chấp ETH giao ngay và hợp đồng vĩnh viễn để tạo ra "đô la tổng hợp". Người dùng gửi ETH, sau đó giao thức đồng thời bán khống hợp đồng tương lai ETH tương đương để khóa giá trị USD, và sau đó thông qua Pendle để tách quyền lợi thu nhập mở rộng quy mô, trong vòng nửa năm, TVL (Tổng giá trị khóa) vượt 6 tỷ USD.
Hiện tại, stablecoin thuật toán đang đối mặt với ba thách thức sinh tồn:
Về mặt cơ chế: Mô hình thuật toán thuần túy không thể giải quyết được nghịch lý "niềm tin là dự trữ", trong các sự kiện thiên nga đen thiếu biện pháp bảo vệ cuối cùng.
Về mặt quy định: Các thị trường chính toàn cầu định nghĩa nó là sản phẩm phái sinh rủi ro cao, Mỹ (Luật GENIUS) hoàn toàn đóng cửa không gian mô hình không có thế chấp, Hồng Kông yêu cầu stablecoin hỗn hợp phải được quản lý bằng dự trữ đầy đủ.
Về mặt kinh tế: Quy định cấm lãi suất đã kìm hãm sức hấp dẫn của thiết kế sinh lãi, người dùng có xu hướng chọn stablecoin có dự trữ minh bạch.
Cần cảnh giác với những rủi ro tiềm ẩn của mô hình hỗn hợp:
crvUSD phụ thuộc vào các thành phần DeFi, điều kiện cực đoan có thể phá vỡ đệm thanh lý LLAMMA;
Hợp đồng vĩnh viễn của USDe phải đối mặt với rủi ro biến động lãi suất, vào tháng 3 năm 2024 đã có một ngày giảm 15%.
Mười năm của stablecoin thuật toán là một sự trở lại hợp lý từ "Utopia mã" sang "Đổi mới có giới hạn trong khung quy định". Di sản của nó không phải là sự diệt vong, mà là sự hòa nhập vào logic thiết kế của thế hệ stablecoin mới: trên dây thăng bằng giữa hiệu quả và ổn định, phi tập trung và tuân thủ, khám phá những khả năng mới về cơ chế niềm tin trong kỷ nguyên số.
Tôi là A Tuyết, chuyên phân tích và giảng dạy, một người hướng dẫn và bạn đồng hành trên con đường đầu tư của bạn! Mong rằng mọi người đầu tư trên thị trường đều thuận buồm xuôi gió, với tư cách là một nhà phân tích, điều cơ bản nhất là giúp mọi người kiếm tiền. Giúp bạn giải quyết sự mơ hồ, giao dịch, gợi ý hành động, nói lên sức mạnh của mình, khi bạn lạc lối không biết làm gì, hãy theo dõi A Tuyết để chỉ cho bạn hướng đi.