

Tôi từng nghĩ mình là thuyền trưởng không sợ hãi trong biển tiền, cho đến khi cơn "thiên nga đen 312" khiến tôi chìm. 5 triệu vốn trong vòng nửa giờ đã sạch sẽ, cảm giác lạnh lẽo trên màn hình điện thoại đến giờ vẫn khó quên.
Nhưng tuyệt vọng thường là chất xúc tác của trí tuệ, đột nhiên ngộ ra: bản chất của hợp đồng là trò chơi xác suất. Sử dụng 800.000 vốn còn lại, kết hợp với "mô hình phòng ngừa động", vào tháng 2 năm nay, chỉ sau 60 ngày tài sản đã nhảy vọt lên 2,18 triệu, tăng 272.900%!
Bây giờ, tôi sẽ chia sẻ bộ chỉ số "MVRV" này miễn phí - trong thế giới tiền mã hóa, việc học cách khiêu vũ với rủi ro mới là con đường sinh tồn thực sự.
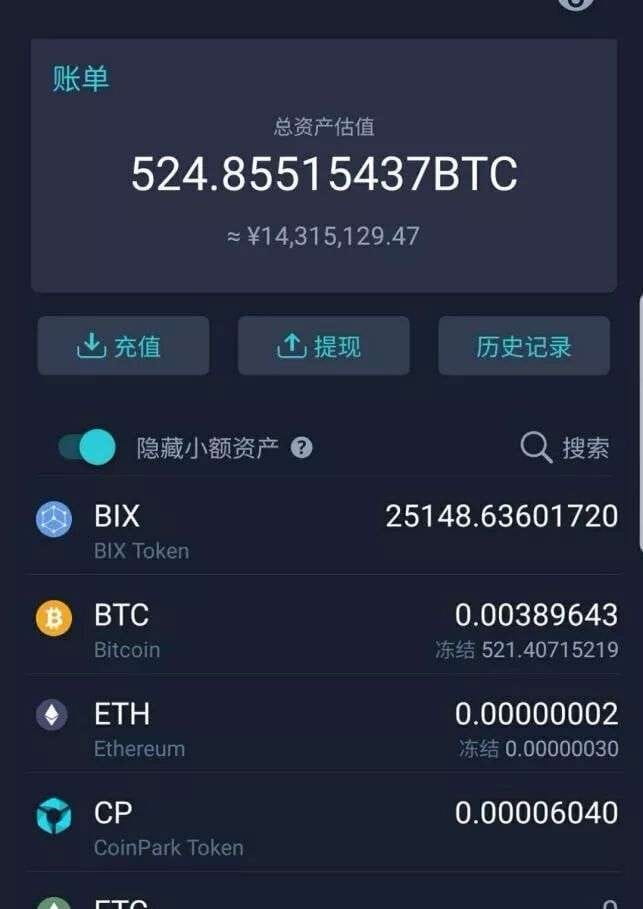
Dựa trên hiệu suất lịch sử, MVRV là một chỉ số cực kỳ chính xác, có thể cho bạn biết đáy và đỉnh của thị trường từ chu kỳ lớn.
Tóm tắt: Dựa trên hiệu suất lịch sử, MVRV là một chỉ số cực kỳ chính xác, có thể cho bạn biết đáy và đỉnh của thị trường từ chu kỳ lớn. Một loạt các chỉ số xung quanh MVRV có ý nghĩa tham khảo quan trọng đối với các nhà đầu tư dài hạn.
So với thị trường tài chính truyền thống, lĩnh vực tài sản mã hóa có một số chỉ số độc đáo, điều này xuất phát từ đặc tính của công nghệ blockchain. Cụ thể thể hiện trong việc sử dụng dữ liệu trên chuỗi blockchain, trong đó MVRV là một chỉ số rất đặc trưng.
Dưới đây sẽ giải thích chi tiết về chỉ số RV, sau đó so sánh hiệu suất BTC-MVRV, LTC-MVRV, BCH-MVRV trong các chu kỳ bò gấu khác nhau, cuối cùng phân tích ba biến thể của chỉ số MVRV Z-Score, RVT và tỷ lệ VWAP.
Một, RV và MVRV là gì?
MVRV là một chỉ số tương đối, là tỷ lệ giữa vốn hóa thị trường lưu thông (Market Cap, MV) và vốn hóa đã thực hiện (Realized Cap, RV), do Murad Mahmudov & David Puell đưa ra lần đầu tiên, biểu thức của nó là:
MVRV = MV / RV
Trong đó, Realized Cap được tính dựa trên mô hình UTXO, tổng hợp giá trị “cuối cùng đã di chuyển” của tất cả các đồng coin trên chuỗi. So với vốn hóa thị trường (lượng cung lưu thông * giá thị trường), RV có một số lợi ích như sau:
(1) Giảm ảnh hưởng của phần đã thoát lưu thông (hoặc phần đã mất)
(2) Đã xem xét giá trị thị trường của mỗi coin khi di chuyển trên chuỗi.
(3) Có thể gián tiếp phản ánh chi phí nắm giữ của các nhà đầu tư dài hạn.
Trong quá trình xử lý dữ liệu thực tế, để tránh tác động của cuộc tấn công bụi đối với UTXO (tương tự như số dư tài khoản), việc tính toán chỉ số RV phức tạp hơn một chút, cụ thể đã thực hiện những điểm sau:
(1) Đối với số dư UTXO tăng khi di chuyển coin, giá trị của coin chuyển vào sẽ được tính theo giá vào thời điểm di chuyển.
(2) Đối với số dư UTXO giảm khi di chuyển coin, việc chuyển ra sẽ "kích hoạt" tất cả các coin trong UTXO đó, giá trị của tất cả các coin trong UTXO sẽ được tính theo giá thị trường tương ứng khi đã di chuyển.
Lấy một ví dụ. Đến hôm nay, số dư của một ví Bitcoin, vào các thời điểm tháng 5 năm 2016, tháng 4 năm 2017, tháng 3 năm 2018, tháng 2 năm 2019, tháng 1 năm 2020 đã có năm giao dịch chuyển vào hoặc chuyển ra, tương ứng với số tiền là +10BTC, +6BTC, -3BTC, -5BTC, +1BTC. Do đó, giá trị RV tính toán của tất cả BTC trong ví đó như sau:
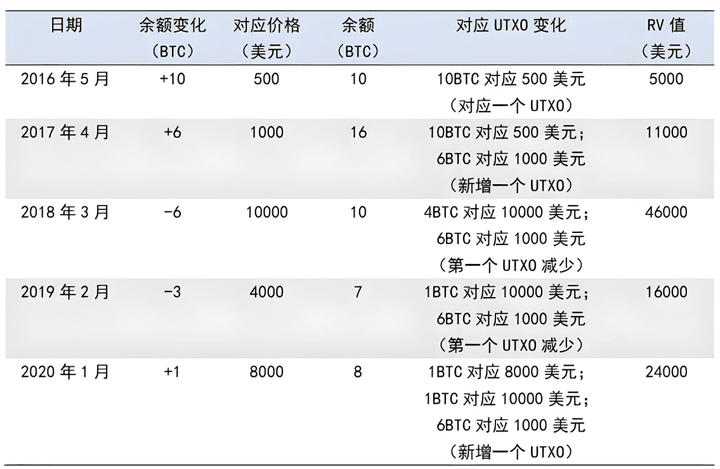
Có nghĩa là, theo sự khác nhau của các khoản tiền chuyển vào hoặc chuyển ra, giá trị vốn hóa đã thực hiện của địa chỉ đó là 24.000 USD. Nếu không phân biệt chuyển vào hay chuyển ra, vốn hóa đã thực hiện tương ứng là 64.000 USD (8*8.000 USD). So sánh, 24.000 USD sau khi phân biệt chuyển vào và chuyển ra phản ánh tốt hơn chi phí nắm giữ của địa chỉ đó so với 64.000 USD.
Vì RV có thể gần như đo lường chi phí dài hạn của tất cả những người nắm giữ Bitcoin trên thị trường (trong trường hợp cực đoan có thể có sai lệch lớn), nên trong bối cảnh nhu cầu về Bitcoin trên thị trường ngày càng tăng, thường sẽ thấp hơn MV. Sự chênh lệch giữa RV và MV được gọi là "vốn hóa thị trường", có thể là nguồn cung ngắn hạn trên thị trường (áp lực bán gây ra rủi ro giảm) hoặc có thể là các nhà đầu tư dài hạn (hoặc những người cuối cùng chịu đựng). Vì vậy, tỷ lệ MVRV gián tiếp phản ánh mức độ mất cân bằng cung cầu của Bitcoin trên thị trường thứ cấp, từ đó có thể phản ánh mức độ bị đánh giá thấp hoặc đánh giá cao của giá thị trường.
Thứ hai, MVRV và chu kỳ bò gấu
(1) Chu kỳ bò gấu của Bitcoin và BTC-MVRV
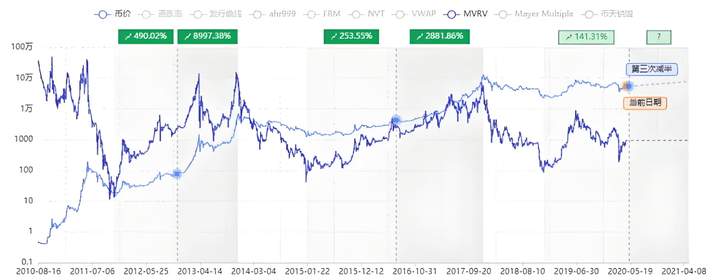
Nhìn chung, giá Bitcoin trong hơn 10 năm qua có xu hướng tăng liên tục. Từ một chu kỳ lớn, nó có thể chia thành ba chu kỳ bò gấu:
Chu kỳ đầu tiên, từ tháng 7 năm 2010 đến tháng 6 năm 2011, giá Bitcoin tăng từ khoảng 0,05 USD lên 191,81 USD, sau đó giảm nhanh xuống còn 2,29 USD vào tháng 11 năm 2011.
Chu kỳ thứ hai, giá Bitcoin từ khoảng 2,3 USD vào tháng 12 năm 2011 tăng lên đến 1.149,14 USD vào tháng 11 năm 2013, sau đó giảm mạnh xuống còn 203,86 USD vào tháng 8 năm 2015.
Chu kỳ thứ ba, từ tháng 8 năm 2015 đến tháng 12 năm 2018, giá từ khoảng 200 USD tăng liên tục lên khoảng 19.500 USD, sau đó liên tục tìm đáy (có thể có đáy lần hai).
Trong gần mười năm qua, tỷ lệ MVRV chủ yếu duy trì trong khoảng 1-3, các đỉnh và đáy của nó gần như tương ứng với các đỉnh và đáy của thị trường bò gấu. Dưới đây là so sánh hiệu suất BTC-MVRV trong ba chu kỳ bò gấu khác nhau.
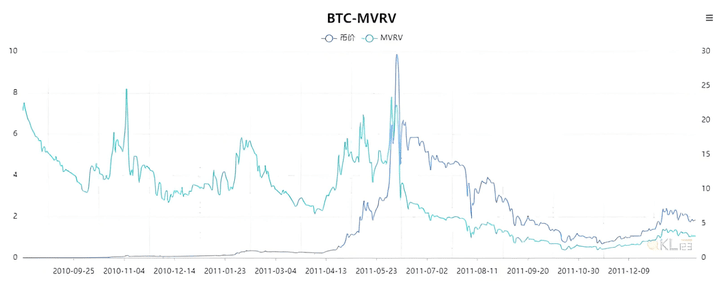
Trong chu kỳ đầu tiên, đặc biệt là trước thị trường tăng giá tháng 6 năm 2011, MVRV có hiệu suất cực kỳ không ổn định, chủ yếu duy trì trong khoảng 2-8. Đây là biểu hiện của thị trường Bitcoin giai đoạn đầu chưa trưởng thành, một phần do tỉ lệ đầu cơ cao trong thị trường, một phần do nhiều Bitcoin được di chuyển trên chuỗi cũng thể hiện sự không ổn định lớn, bao gồm cả việc nhiều Bitcoin có thể đã bị mất trong thời gian này. Khi giá Bitcoin giảm nhanh chóng, MVRV cũng giảm mạnh, thấp nhất là 0,4.
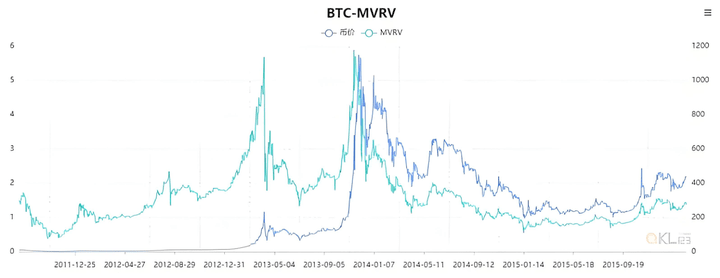
Trong chu kỳ thứ hai, MVRV tăng theo sự phục hồi giá, đạt đỉnh đầu tiên ở mức 1,4, nhưng sau đó giá giảm khiến nó rơi xuống mức thấp 0,85. Sau đó, nó đi lên liên tục đạt 5,6 trở lên, tương ứng với hai đỉnh giá trước khi kết thúc thị trường tăng giá. Đáy của thị trường gấu (từ tháng 1 đến tháng 10 năm 2015) tương ứng với MVRV chủ yếu dao động trong khoảng 0,8 đến 0,9. MVRV nằm dưới 1 trong thời gian dài, cho thấy nhiều nhà đầu tư dài hạn đã rơi vào tình trạng thua lỗ, tương ứng với thời kỳ chuyển từ thị trường gấu sang bò.
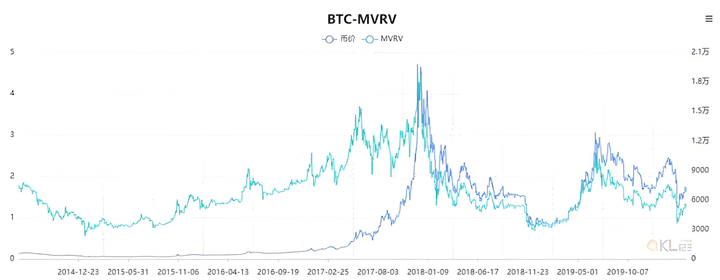
Trong chu kỳ thứ ba, khi giá Bitcoin liên tục tăng, MVRV xuất hiện tình trạng cực đoan lớn hơn 4 (giá bị đánh giá quá cao) gần đỉnh của thị trường tăng giá. Sau đó Bitcoin bước vào thị trường gấu, MVRV duy trì trong khoảng 0,7 đến 0,9 trong đáy của thị trường gấu từ tháng 11 năm 2018 đến tháng 3 năm 2019. Vào đầu tháng 4, nó vượt qua 1 và chào đón một đợt tăng giá. Tuy nhiên, MVRV cao nhất đã tăng lên đến 2,57 vào cuối tháng 6, nhưng sau đó giá giảm, đặc biệt là dưới tác động của sự kiện thiên nga đen Covid-19, giá trị này đã giảm nhanh chóng xuống dưới 1 rồi hồi phục nhanh chóng về khoảng 1,3. Mặc dù hiện tại giá Bitcoin đã ở mức thấp lịch sử, nhưng không loại trừ khả năng thử nghiệm đáy lần hai (MVRV có thể lại giảm xuống dưới 1).
(2) Hiệu suất MVRV của Litecoin và Bitcoin Cash
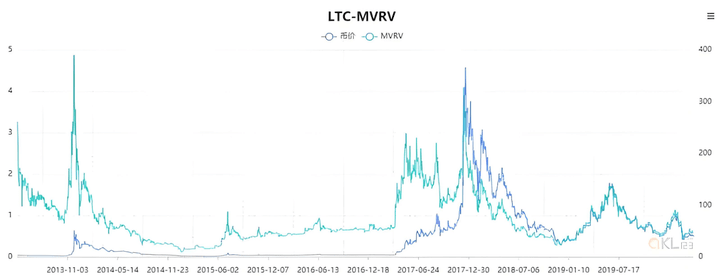
Litecoin ra đời vào tháng 11 năm 2011, muộn hơn gần ba năm so với Bitcoin. Trong năm 2013, LTC-MVRV tương tự như BTC-MVRV trong chu kỳ đầu tiên, duy trì ở mức cao (giữa 1-6), nhưng tổng thể vẫn thấp hơn. Hơn nữa, mức thấp của LTC-MVRV tương ứng với đáy của thị trường gấu đầu năm 2015 và cuối năm 2018 chỉ còn 0,1 và 0,3. Tuy nhiên, mức cao của LTC-MVRV vào cuối năm 2017 gần như tương đương với BTC-MVRV. Tình huống này một phần là do vốn hóa thị trường của Litecoin tương đối nhỏ, dễ bị ảnh hưởng bởi tâm lý thị trường, khiến LTC-MVRV bị ảnh hưởng lớn bởi giá và thể hiện sự biến động lớn hơn; một phần khác là do thị trường công nhận Bitcoin hơn, giá trị tương đối của Litecoin thấp hơn, khiến LTC-MVRV thể hiện mức thấp trong thời gian dài.
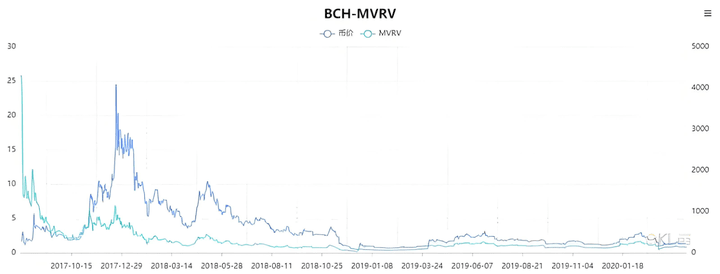
BCH đã tách ra từ cộng đồng Bitcoin vào năm 2017, trước khi có thị trường tăng giá, BCH-MVRV chủ yếu dao động trong khoảng 2-6, tương tự như hiệu suất ban đầu của Bitcoin. Sau khi thị trường tăng giá, BCH-MVRV giảm theo sự biến động của giá, xuống mức thấp nhất là 0,22 vào cuối năm 2018. Sau một đợt tăng giá vào tháng 4 năm 2019, vào cuối tháng 6 cùng năm, BCH-MVRV đạt đỉnh 1,6, tương tự như hiệu suất của LTC-MVRV. Nhưng hiện tại BCH-MVRV khoảng 0,8, trong khi LTC-MVRV khoảng 0,6, điều này có nghĩa là giá trị tương đối của Bitcoin Cash cao hơn Litecoin một chút, nhưng vẫn không bằng Bitcoin.
Ba, Ba biến thể của chỉ số MVRV
(1) MVRV Z-Score
MVRV Z-Score được Awe & Wonder đưa ra lần đầu tiên, là một chỉ số phụ được tối ưu hóa từ chỉ số MVRV. MVRV Z-Score nhằm thể hiện mức độ lệch giữa vốn hóa thị trường và vốn hóa đã thực hiện, thực chất là độ lệch chuẩn giữa vốn hóa thị trường và vốn hóa đã thực hiện. Công thức tính như sau:
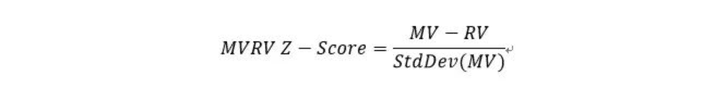
Trong đó, StdDev(MV) là độ lệch chuẩn của vốn hóa thị trường. Cách sử dụng tương tự như MVRV, dùng để xác định xem Bitcoin có bị đánh giá quá cao hay quá thấp không. Awe & Wonder trong bài viết đã chỉ ra rằng chỉ số này có tỷ lệ chính xác cực cao lên tới 90% trong việc xác định hướng xu hướng.
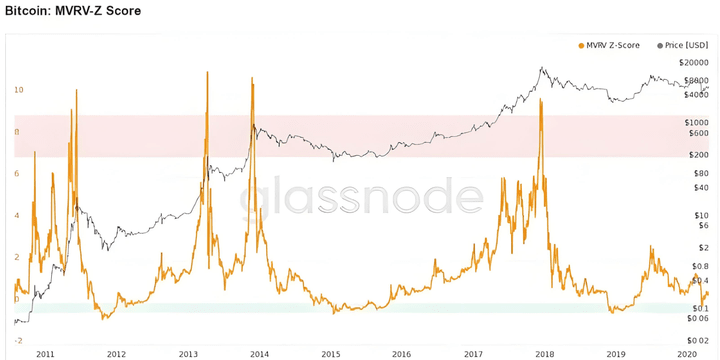
Do độ lệch chuẩn làm mượt các biến động cực đoan trong ngắn hạn, nên MVRV Z-Score so với MVRV sẽ tương đối trơn tru hơn. Hơn nữa, nó còn phản ánh sự thay đổi của xu hướng dài hạn, nâng cao độ chính xác trong việc phán đoán xu hướng. Ngoài ra, so với sự thay đổi theo chu kỳ của tỷ lệ MVRV, việc sử dụng MVRV Z-Score sẽ trực quan hơn. Như hình, khu vực màu xanh lá cây tương ứng với khu vực đáy của thị trường, khu vực màu đỏ tương ứng với khu vực đỉnh của thị trường.
(2) Tỷ lệ RVT
Tỷ lệ RVT được David Puell tạo ra đầu tiên, là tỷ lệ giữa vốn hóa thị trường thực hiện (RV) và khối lượng giao dịch trên chuỗi (Transaction Volume). Điểm khác với MVRV là RVT sử dụng vốn hóa thị trường thực hiện làm tử số và khối lượng giao dịch trên chuỗi làm mẫu số. Công thức tính như sau:
RVT = RV / TV
Trong đó, TV là khối lượng giao dịch trên chuỗi. Vì thị trường tài sản mã hóa trong mười năm qua chủ yếu bị thúc đẩy bởi nhu cầu đầu cơ trên thị trường thứ cấp, khối lượng giao dịch trên chuỗi và vốn hóa thị trường thứ cấp có sự liên kết mạnh mẽ. Vì vậy, tỷ lệ RVT và cách sử dụng MVRV tương tự, cả hai có thể dùng để xác định đáy và đỉnh của thị trường trong một khoảng thời gian dài.
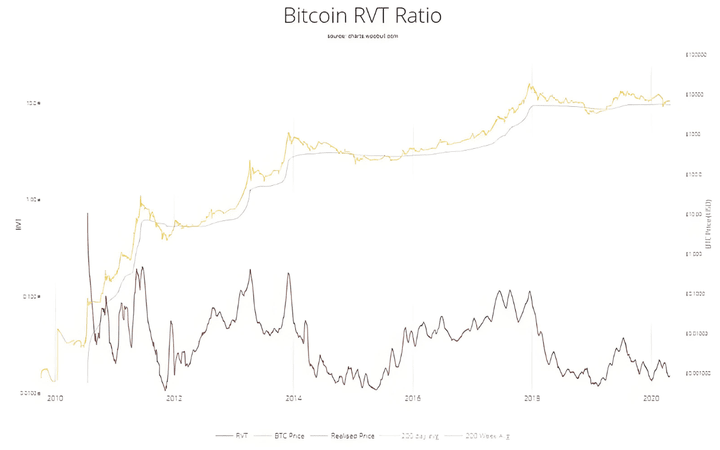
Quan sát hiệu suất của RVT trong mười năm qua, giai đoạn đáy của thị trường gấu năm 2012, 2015 và 2019 có RVT cơ bản nằm trong khoảng 0,010 đến 0,013, trong khi một số đỉnh giá năm 2011, 2013 và 2017 đều trên 0,110. So với MVRV, RVT có sự chính xác kém hơn trong việc xác định đáy và đỉnh của chu kỳ lớn, nhưng trong việc xác định một số đỉnh đáy theo giai đoạn, RVT lại rõ ràng hơn MVRV.
(3) Tỷ lệ VWAP trên chuỗi
Tỷ lệ VWAP trên chuỗi (VWAPR) là tỷ lệ giữa giá thị trường và VWAP trên chuỗi, trong khi VWAP trên chuỗi có thể coi là một biến thể của RV. Công thức tính như sau:
VWAPR = Giá / VWAP
Trong đó, VWAP là viết tắt của giá trung bình khối lượng giao dịch (Volume Weighted Average Price), được tính theo khối lượng giao dịch giá trong một khoảng thời gian nhất định. Phương pháp tính cụ thể là nhân giá với khối lượng tương ứng rồi cộng lại, sau đó chia cho tổng khối lượng, cuối cùng sẽ nhận được tỷ lệ VWAP. VWAP ở đây khác với VWAP của thị trường thứ cấp, mà là một chỉ số tính toán dữ liệu trên chuỗi.
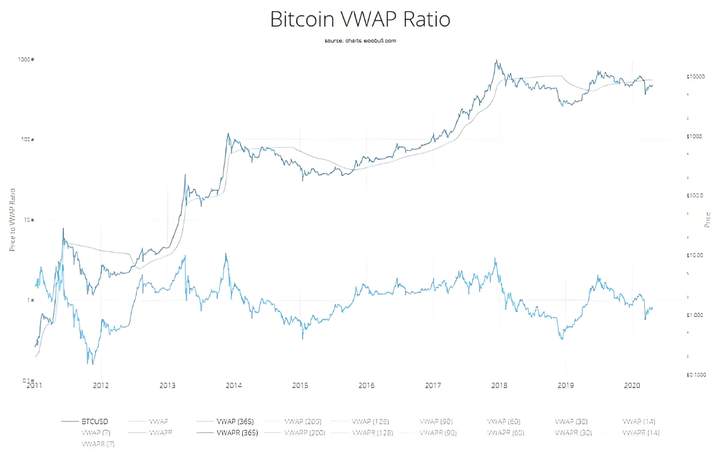
Do chu kỳ tính toán khác nhau, VWAPR sẽ có sự khác biệt: giá trị trọng số của chu kỳ ngắn (7 đến 90 ngày) có thể dùng để xác định các đỉnh hoặc đáy ngắn hạn, trong khi chu kỳ dài thích hợp để xác định các đỉnh và đáy trên chu kỳ lớn. Ở đây chỉ so sánh giá trị trọng số 365 ngày với MVRV. Quan sát giá trị VWAPR (365 ngày) trong mười năm qua, có thể thấy, giá trị VWAPR tương ứng với đáy của thị trường gấu năm 2012, 2015 và 2019 đều dưới 0,4, trong khi các đỉnh năm 2011, 2013 và 2017 đều trên 3,0. Có thể thấy, độ chính xác trong đánh giá của VWAPR (365) và MVRV rất gần nhau, nhưng giá trị trước sẽ trở nên linh hoạt và thay đổi tùy theo chu kỳ được chọn.
Cuối cùng là! Nếu bạn hiện tại đang thua lỗ với việc giao dịch tiền mã hóa mà nghi ngờ cuộc sống, hãy dành 3 phút đọc xong bài này, có thể sẽ giúp bạn thoát khỏi tình thế ngặt nghèo.
Nhớ câu châm ngôn mười hai chữ này: Sai thì cắt, đúng thì nắm chặt, lỗ nhỏ lời lớn. Cụ thể làm thế nào?
1, Nhìn tổng thể
Khi đường trung bình 5 ngày nằm trên thì chỉ làm tăng, khi nằm dưới thì chỉ làm giảm. Đừng đi ngược lại với xu hướng, bạn sẽ chết rất thảm.
2, Giao dịch thử
Tìm những vị trí có thể cắt lỗ chỉ 1 đô la, nhưng khi kiếm lời có thể gấp 10 lần. Thường thì ở đáy khi thị trường vừa khởi động, sai lầm cũng chỉ mất tiền ăn hộp cơm.
3, Cắt lỗ phải nhanh
Nếu phá vỡ mức quan trọng thì ngay lập tức cắt lỗ, đừng yêu đương với lệnh. Nếu cắt lỗ xong mà thị trường quay lại, thì lại vào tiếp, vẫn tốt hơn là cháy tài khoản.
4, Gia tăng vị thế mới là vương đạo
Kiếm được đợt đầu tiên, chờ đợi điều chỉnh đến mức hỗ trợ rồi mới gia tăng vị thế. Nhớ: Gia tăng vị thế cần thận trọng như lần đầu mở lệnh.
5, Di chuyển stop loss
Mỗi khi gia tăng vị thế, hãy nâng stop loss lên. Như vậy đến cuối cùng bạn chỉ còn lại lợi nhuận để chạy, ngủ cũng yên tâm.
6, Để lợi nhuận bay cao
Đừng như người chưa thấy tiền bao giờ, kiếm được 10% đã chạy. Miếng mỡ thực sự ở phía sau, chờ đợi tín hiệu đỉnh rõ ràng rồi hãy xả hàng một lần.
6 điều này nhìn có vẻ đơn giản, nhưng 90% người chết là do không thực hiện. Nếu bạn có thể kiềm chế, kiếm tiền chỉ là vấn đề thời gian. Khi tôi hiểu được điều này, số dư tài khoản bắt đầu tăng vọt. Giờ đến lượt bạn.
Tất cả những điều trên đều là kinh nghiệm giao dịch trong 10 năm qua, trải qua nhiều thăng trầm, đây đều là những lời chân thành sâu sắc, hy vọng có ích cho mọi người. Sản phẩm của Yan An nhất định là tinh hoa, trong thế giới tiền mã hóa có những người tuyệt vời, độc lập và vĩ đại, tâm hồn có đạo lý, nắm giữ tiền mã hóa có kỹ thuật!
Dù có chăm chỉ đến đâu, ngư dân cũng không ra khơi trong cơn bão lớn, mà là bảo vệ chiếc thuyền của mình thật cẩn thận, mùa này rồi cũng sẽ qua, một ngày nắng đẹp sẽ đến! Hãy theo dõi tôi, tôi sẽ dạy bạn cách câu cá và cách đi câu, cánh cửa tiền mã hóa luôn mở, thuận theo dòng chảy của cuộc sống mới có thể có được cuộc sống thuận lợi, hãy ghi nhớ!