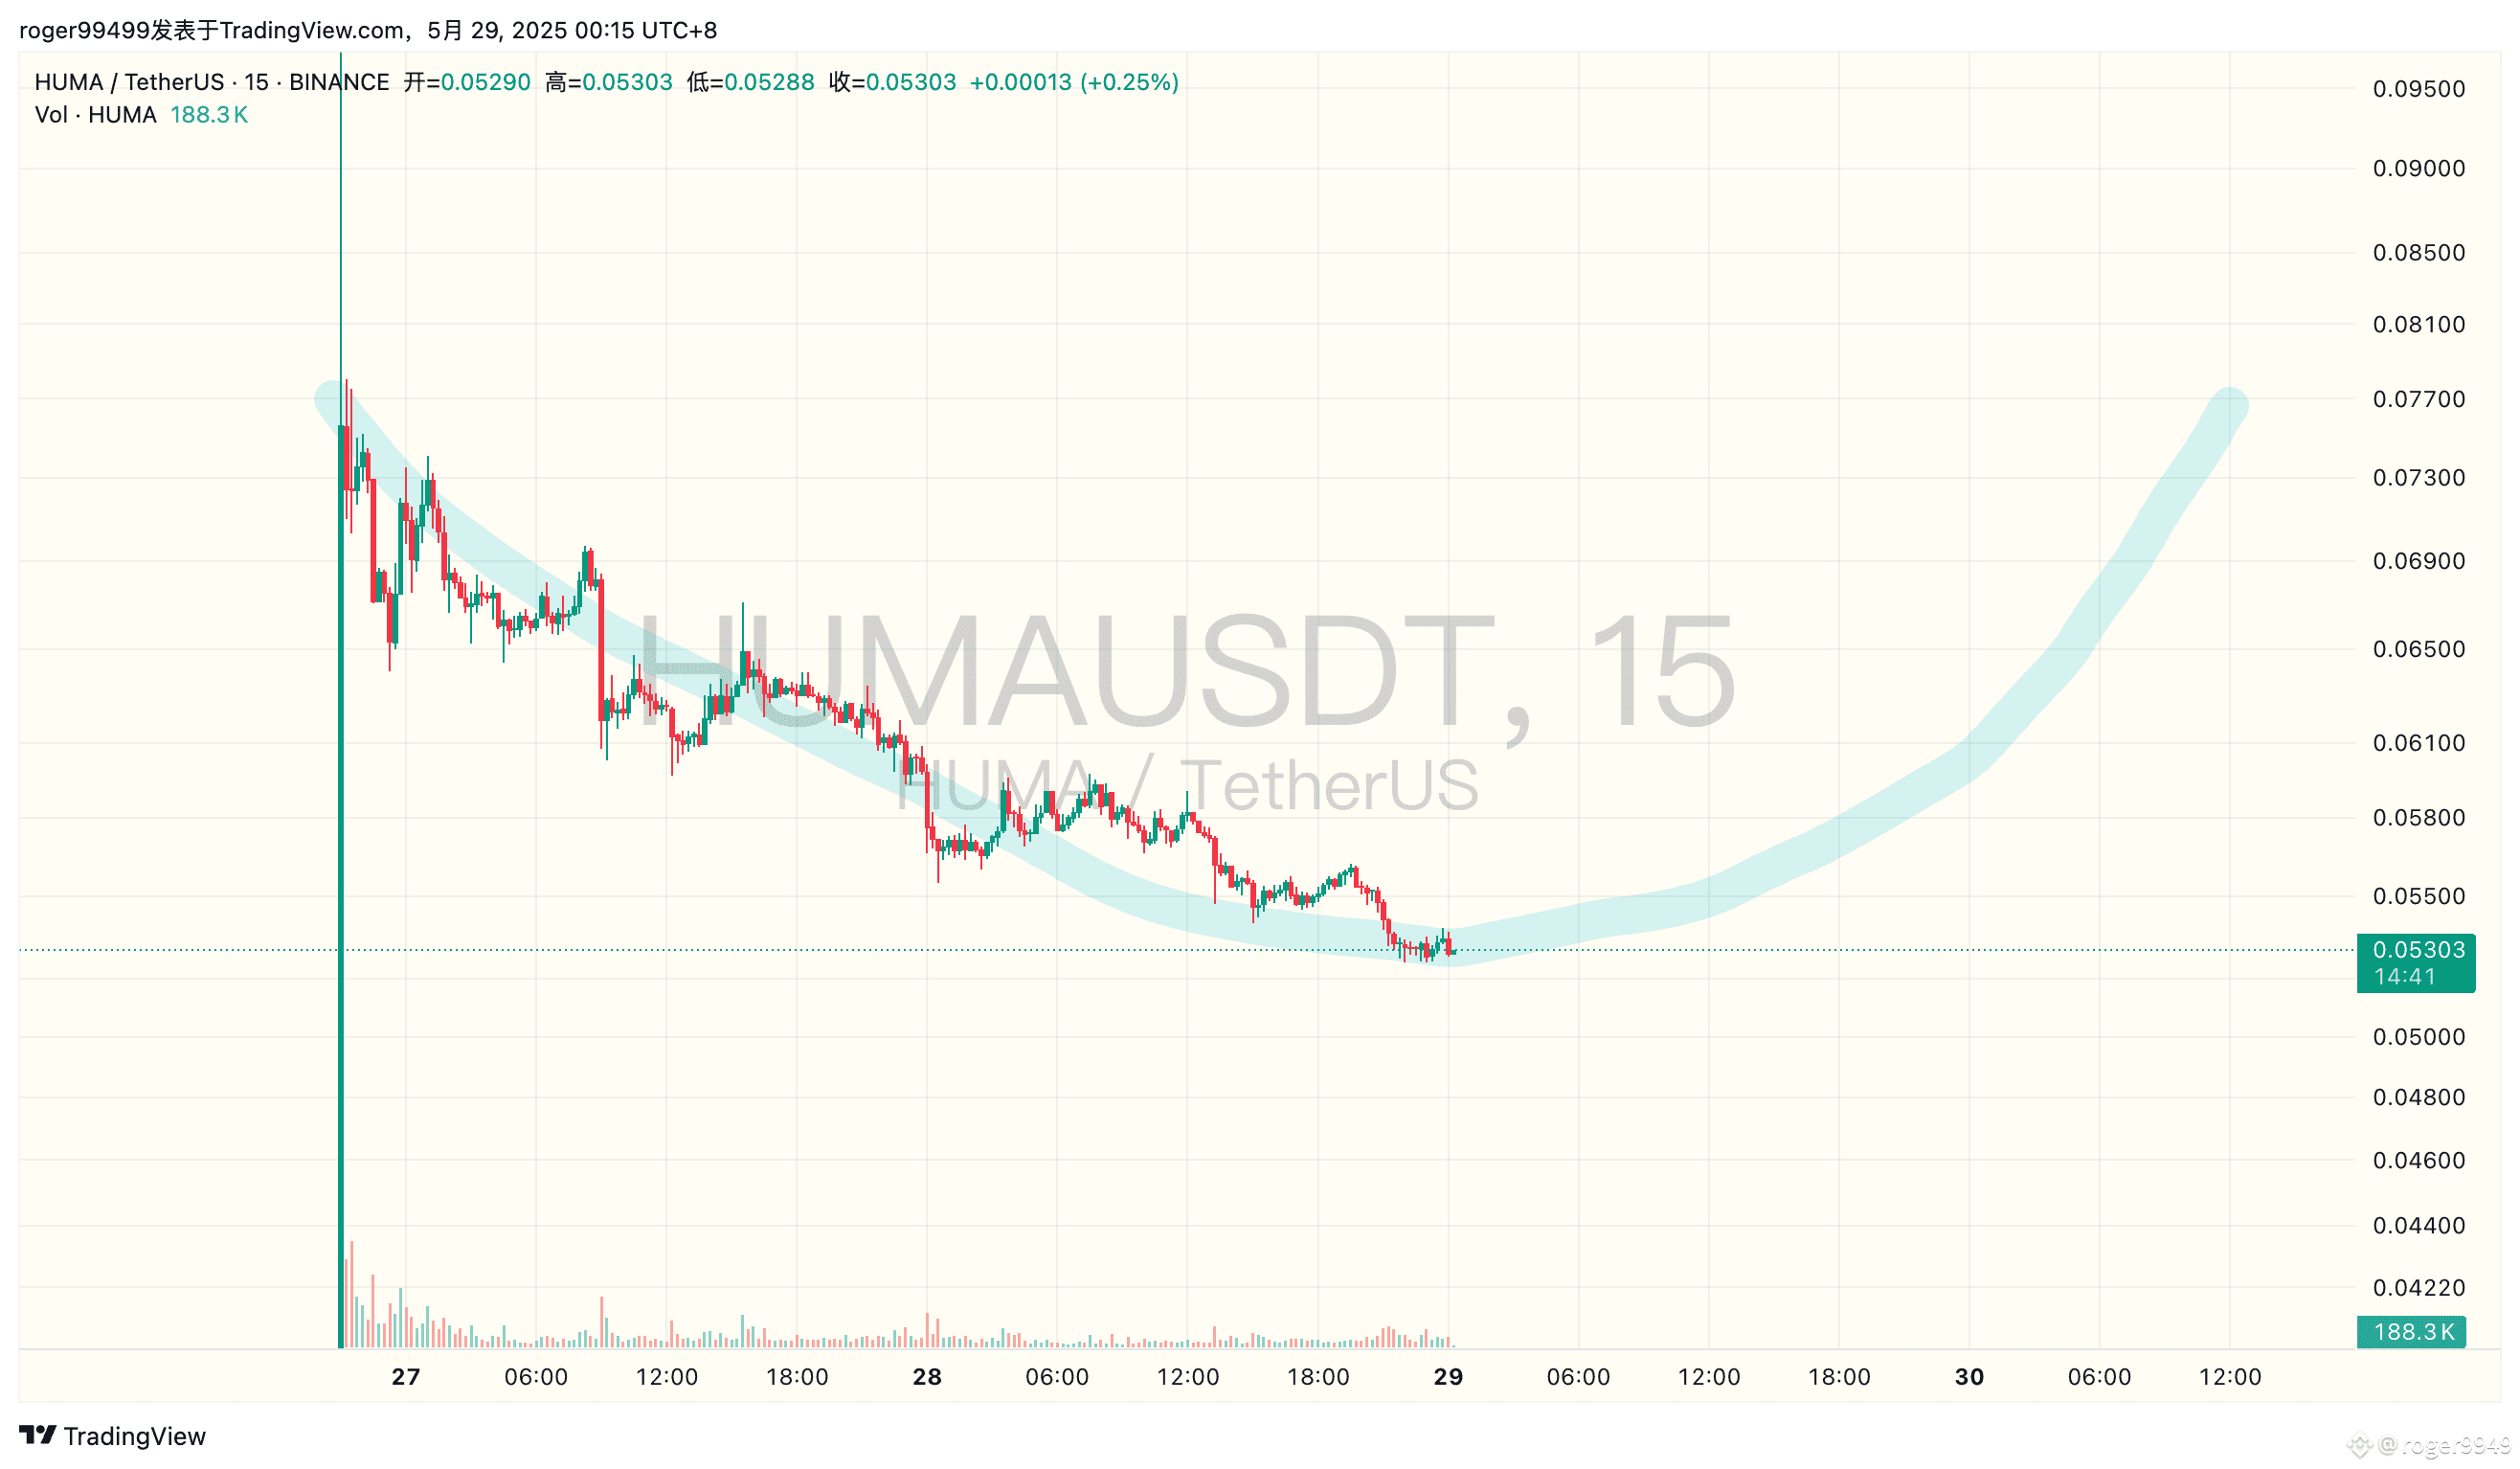
Huma @humafinance từ năm 2022 đến nay, đã đạt được:
* Khối lượng giao dịch tích lũy vượt $4.5B+
* Tạo ra tín dụng $2.3B+
* Sản phẩm bán lẻ Huma 2.0 trong hai tuần thu hút $50M+ tiền gửi
Lần TGE này, không chỉ là phát hành một đồng tiền.
Bạn sẽ thấy, lần TGE này bất kể là người gửi tiền, người chơi Kaito, hay người sở hữu BNB đều nói tốt…
Nó gần như đã thực hiện một điều quan trọng hơn:
Huma = PayFi, điều này đã bắt đầu ăn sâu vào tâm trí mọi người.
PayFi là gì?
PayFi ≠ thanh toán, cũng không chỉ là cho vay. Nó là hình thức tài chính mới kết hợp giữa «tín dụng trên chuỗi + kênh thanh toán + phân phối lợi nhuận» ba trong một.
Tại sao PayFi lại là cơ hội lớn tiếp theo?
* Thị trường thanh toán xuyên biên giới toàn cầu vượt $150T, hệ thống truyền thống phụ thuộc vào SWIFT / trung gian ngân hàng / nhiều vòng thanh toán
* Cho vay DeFi chỉ bao phủ người dùng trên chuỗi, chưa thay thế được cấu trúc tài chính Web2
* PayFi là lớp trung gian kết nối dòng vốn ngoài chuỗi và hiệu quả vốn trên chuỗi
Khi Circle và Stripe cũng bắt đầu thực hiện thanh toán trên chuỗi, vấn đề thực sự là:
Bộ giao thức nào có thể đồng thời hỗ trợ quản lý tín dụng người dùng, định giá rủi ro và thanh toán vốn theo thời gian thực?
Hiện tại, rất ít người có câu trả lời cho điều này.
Nhưng thực tế, cách định nghĩa PayFi cũng không quan trọng lắm.
Chỉ cần “người dùng muốn tham gia thanh toán, cho vay, và nhận lợi nhuận ổn định trên chuỗi, thì phải nghĩ đến Huma” — tâm lý này một khi đã chiếm ưu thế, thì lợi ích tăng trưởng của PayFi có khả năng sẽ ưu tiên thuộc về Huma.
---
Gần đây, Airdrop và Launchpool của HODLer BNB, các khoản airdrop và lợi nhuận cụ thể có thể được tra cứu trực quan tại https://t.co/WXS1X0nWoO.
Chúc mừng bạn đã tích trữ BNB, hãy sử dụng ⬇️ liên kết để đăng ký, cảm ơn sự hỗ trợ!