


Tác giả: Saurabh Deshpande
Biên soạn: Luffy, Foresight News
Coinbase đã mua lại Deribit với giá 2,9 tỷ đô la, đây là vụ mua lại lớn nhất trong lịch sử tiền điện tử.
Lịch sử trong lĩnh vực công nghệ cũng tương tự. Cho đến nay, Google đã mua lại 261 công ty. Những vụ mua lại này đã tạo ra các sản phẩm như Google Maps, Google AdSense và Google Analytics. Trong số đó, có lẽ vụ mua lại có ý nghĩa nhất là Google đã mua YouTube vào năm 2020 với giá 1,65 tỷ đô la. Trong quý đầu tiên của năm 2025, YouTube đã tạo ra 8,9 tỷ đô la doanh thu, chiếm 10% tổng doanh thu của Alphabet (công ty mẹ của Google). Tương tự như Google, Meta cũng đã thực hiện 101 vụ mua lại cho đến nay. Instagram, WhatsApp và Oculus là những ví dụ nổi bật. Instagram đã tạo ra hơn 65 tỷ đô la doanh thu hàng năm vào năm 2024, chiếm hơn 40% doanh thu toàn bộ hoạt động của Meta.
Mua sẵn hay tự xây dựng?
Ngành công nghiệp tiền điện tử không còn là một ngành mới. Số lượng người dùng tiền điện tử ước tính là 659 triệu, trong khi Coinbase có hơn 105 triệu người dùng, và tổng số người dùng Internet toàn cầu khoảng 5,5 tỷ. Vì vậy, số lượng người dùng tiền điện tử đã đạt khoảng 10% tổng số người dùng Internet. Những con số này rất quan trọng vì chúng giúp xác định nguồn tăng trưởng cho giai đoạn tiếp theo.
Tăng số lượng người dùng là cách tăng trưởng rõ ràng. Hiện tại, chúng tôi chỉ đang phát triển các trường hợp ứng dụng của tiền điện tử trong lĩnh vực tài chính. Nếu các ứng dụng khác sử dụng công nghệ blockchain làm cơ sở hạ tầng, quy mô toàn bộ thị trường sẽ mở rộng đáng kể. Việc thu hút người dùng hiện có, bán chéo và tăng doanh thu trên mỗi người dùng là một số cách mà các công ty hiện tại có thể đạt được sự tăng trưởng.
Khi con lắc nghiêng về việc mua lại.
Việc mua lại giải quyết ba vấn đề chính mà việc huy động vốn đơn thuần không thể giải quyết. Đầu tiên, trong các lĩnh vực chuyên môn cao mà các nhà phát triển dày dạn kinh nghiệm khan hiếm, việc mua lại giúp thu hút nhân tài. Thứ hai, trong môi trường mà chi phí tăng trưởng tự nhiên ngày càng cao, việc mua lại hỗ trợ việc thu hút người dùng. Thứ ba, việc mua lại có thể thúc đẩy việc tích hợp công nghệ, cho phép các giao thức vượt qua các trường hợp sử dụng ban đầu của chúng. Những vấn đề này sẽ được thảo luận thêm trong phần sau kết hợp với các trường hợp trong ngành.
Chúng ta đang ở giữa một làn sóng mua lại mới trong lĩnh vực tiền điện tử. Coinbase đã mua lại Deribit với mức kỷ lục 2,9 tỷ đô la; Kraken đã mua lại nền tảng giao dịch tương lai bán lẻ NinjaTrader với giá 1,5 tỷ đô la, được CFTC quản lý; Ripple đã mua lại một nhà môi giới chính đa tài sản Hidden Road với giá 1,25 tỷ đô la, và cũng đã từng đề nghị mua Circle nhưng bị từ chối.
Những giao dịch này phản ánh các ưu tiên đang thay đổi trong lĩnh vực này. Ripple muốn có kênh phân phối và quy định, Coinbase theo đuổi khối lượng giao dịch quyền chọn, trong khi Kraken đang lấp đầy khoảng trống sản phẩm. Những vụ mua lại này đều xuất phát từ chiến lược, sự sống còn và vị trí cạnh tranh.
Bảng dưới đây có thể giúp bạn hiểu về suy nghĩ của các doanh nghiệp hiện tại khi xem xét xây dựng hay mua lại.
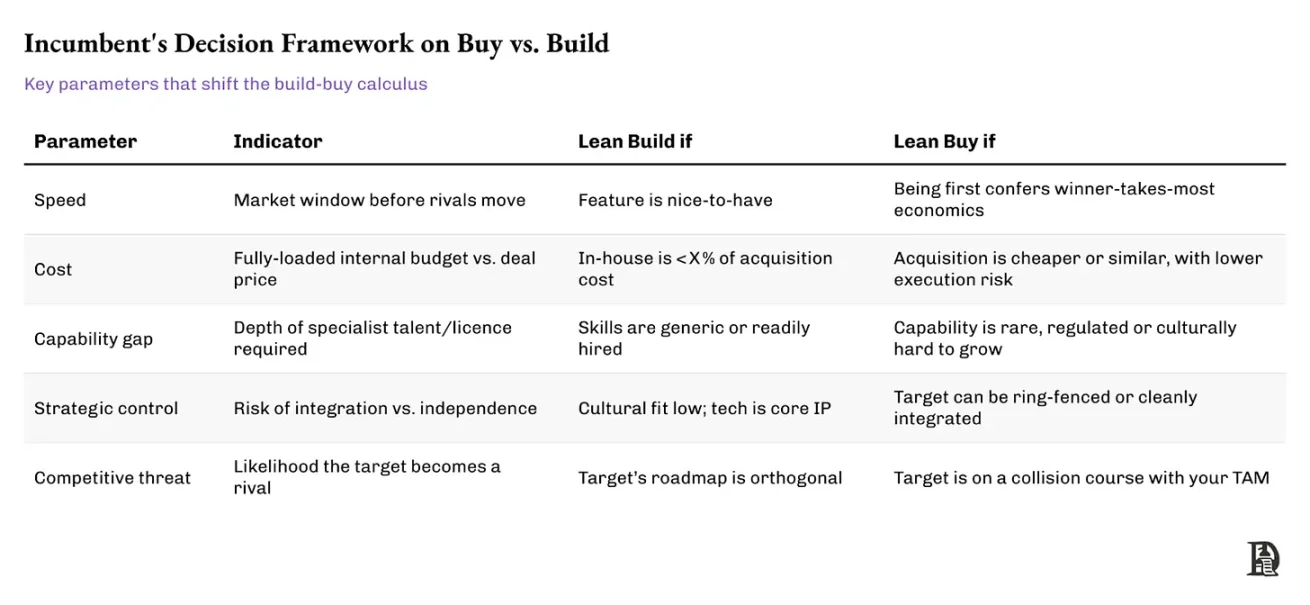
Mặc dù bảng tóm tắt những yếu tố cân nhắc chính trong quyết định xây dựng hay mua lại, nhưng các doanh nghiệp hiện tại thường dựa vào những tín hiệu đặc thù khi hành động quyết đoán. Một ví dụ tốt là Stripe đã mua lại Paystack của Nigeria vào năm 2020. Việc tự xây dựng cơ sở hạ tầng ở Châu Phi có nghĩa là phải đối mặt với những chi tiết quy định, tích hợp địa phương và quá trình đăng ký thương nhân với một đường cong học tập dốc.
Stripe đã chọn mua lại. Paystack đã giải quyết vấn đề tuân thủ địa phương, xây dựng được cơ sở thương nhân và chứng minh khả năng phân phối của mình. Việc mua lại của Stripe đáp ứng nhiều điều kiện, chẳng hạn như tốc độ (thu được lợi thế tiên phong trong một thị trường đang phát triển), khoảng cách năng lực (kiến thức địa phương) và mối đe dọa cạnh tranh (Paystack trở thành đối thủ cạnh tranh trong khu vực). Động thái này đã tăng tốc sự mở rộng toàn cầu của Stripe mà không làm phân tán sự chú ý vào hoạt động kinh doanh cốt lõi.
Trước khi chúng ta đi sâu vào lý do tại sao giao dịch xảy ra, có hai câu hỏi đáng suy nghĩ: một là tại sao các nhà sáng lập nên cân nhắc việc bị mua lại; và hai là tại sao đây là thời điểm quan trọng để xem xét vấn đề này.
Mua lại thành công có thể trở thành một bộ tăng tốc.
Tại sao môi trường vĩ mô hiện nay lại có lợi cho việc mua lại?
Đối với một số người, điều này liên quan đến tính thanh khoản khi thoái vốn. Đối với những người khác, đó là để tiếp cận các kênh phân phối bền vững hơn, đảm bảo sự phát triển lâu dài, hoặc trở thành một phần của nền tảng có thể khuếch đại ảnh hưởng. Đối với nhiều người, đó là một cách để tránh con đường đầu tư mạo hiểm ngày càng hẹp, hiện nay vốn đầu tư mạo hiểm khan hiếm hơn bao giờ hết, kỳ vọng của các nhà đầu tư cao hơn và thời gian trở nên cấp bách hơn.
Thủy triều không thể nâng tất cả các con thuyền.
Thị trường vốn đầu tư mạo hiểm thường chậm hơn từ vài tháng đến vài quý so với thị trường thanh khoản. Thông thường, mỗi khi giá Bitcoin đạt đỉnh, hoạt động đầu tư mạo hiểm cần vài tháng hoặc vài quý mới hạ nhiệt. Hoạt động đầu tư mạo hiểm trong lĩnh vực tiền điện tử đã giảm hơn 70% kể từ đỉnh điểm năm 2021, trong khi giá trị định giá trung vị đã trở lại mức của năm 2019-2020. Tôi không nghĩ đây là một sự điều chỉnh tạm thời.
Hãy để tôi giải thích lý do. Nói ngắn gọn, lợi nhuận từ vốn đầu tư mạo hiểm đã giảm, trong khi chi phí vốn đã tăng. Do đó, với chi phí cơ hội cao hơn, nguồn vốn đầu tư mạo hiểm giảm xuống. Nhưng từ góc độ đặc thù của lĩnh vực tiền điện tử, cấu trúc thị trường đã bị ảnh hưởng bởi sự gia tăng đáng kể về số lượng tài sản. Tôi đã theo dõi biểu đồ này và phần lớn các doanh nghiệp token nên nhận thức được điều này. Chỉ vì việc tạo ra token mới dễ dàng không có nghĩa là nên phát hành, điều này có thể không phải là một quyết định khôn ngoan. Vốn trên internet là có hạn. Với mỗi tài sản mới được phát hành, việc theo đuổi tính thanh khoản cho nó sẽ giảm đi, như biểu đồ dưới đây cho thấy.
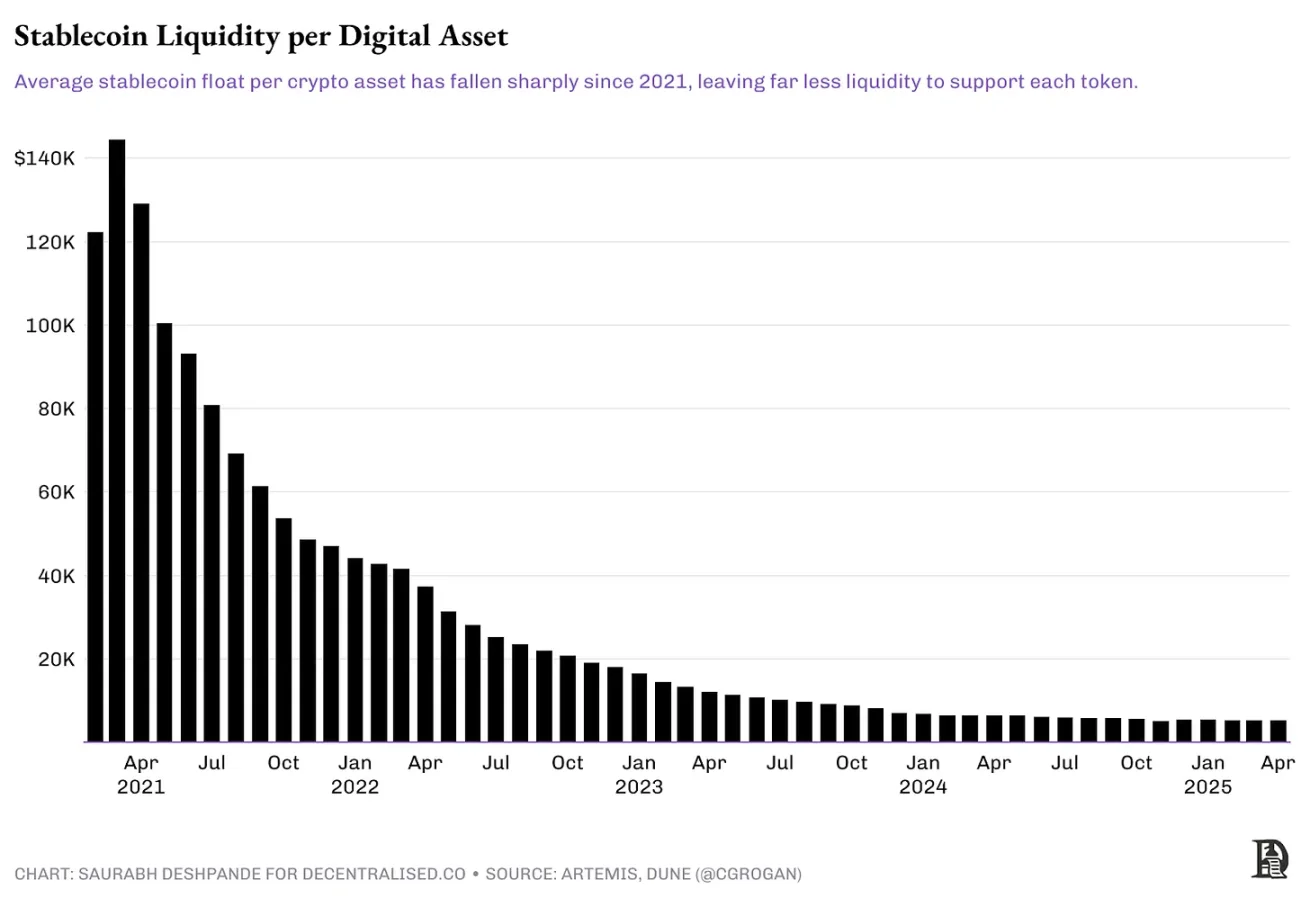
Mỗi token được hỗ trợ bởi vốn đầu tư mạo hiểm và có định giá hoàn toàn pha loãng (FDV) cao đều cần một lượng thanh khoản lớn để đạt được giá trị thị trường hàng tỷ đô la. Ví dụ, token EIGEN của EigenLayer được phát hành với giá 3,9 đô la, với FDV là 6,5 tỷ đô la. Lượng phát hành ban đầu khoảng 11%, giá trị thị trường khoảng 720 triệu đô la. Lượng phát hành hiện tại khoảng 15%, FDV khoảng 1,4 tỷ đô la. Sau nhiều vòng mở khóa, 4% tổng cung đã vào lưu thông kể từ khi token được phát hành lần đầu. Kể từ khi phát hành, giá của token đã giảm khoảng 80%. Để quay lại giá trị phát hành, trong bối cảnh cung tăng, giá cần phải tăng 400%.
Trừ khi token thực sự có thể tích lũy giá trị, nếu không thì những người tham gia thị trường không có lý do gì để theo đuổi những token này, đặc biệt là trong một thị trường có nhiều lựa chọn đầu tư. Hầu hết các token này có khả năng sẽ không bao giờ đạt được định giá ban đầu của chúng. Tôi đã xem xét doanh thu 30 ngày của tất cả các dự án trên Token Terminal, chỉ có ba dự án (Tether, Tron và Circle) có doanh thu hàng tháng vượt quá 1 triệu đô la. Chỉ có 14 dự án có doanh thu hàng tháng vượt quá 100.000 đô la. Trong số 14 dự án này, có 8 dự án có token, tức là có giá trị đầu tư.
Điều này có nghĩa là các nhà đầu tư cá nhân không thể thoát ra hoặc phải thoát ra với mức chiết khấu. Hiệu suất kém của thị trường thứ cấp đã gây áp lực lên tỷ suất lợi nhuận của vốn đầu tư mạo hiểm. Điều này sẽ dẫn đến việc các chiến lược đầu tư trở nên thận trọng hơn. Do đó, sản phẩm phải tìm được PMF hoặc phải là điều gì đó mới mà chúng ta chưa thử, để thu hút các nhà đầu tư và nhận được mức định giá cao hơn. Một sản phẩm chỉ có sản phẩm khả thi tối thiểu (MVP) mà không có người dùng rất khó thu hút được các nhà đầu tư. Vì vậy, nếu bạn đang xây dựng một 'layer mở rộng blockchain' khác, khả năng bạn thu hút được sự chú ý của các nhà đầu tư giỏi là rất thấp.
Chúng tôi đã thấy điều này xảy ra. Như chúng tôi đã đề cập trong bài viết (theo dõi đầu tư mạo hiểm), dòng vốn đầu tư mạo hiểm hàng tháng vào lĩnh vực tiền điện tử đã giảm từ đỉnh cao 23 tỷ đô la vào năm 2022 xuống còn 6 tỷ đô la vào năm 2024. Tổng số vòng tài trợ đã giảm từ 941 vòng trong quý đầu tiên của năm 2022 xuống 182 vòng trong quý đầu tiên của năm 2025, cho thấy thái độ thận trọng của nguồn vốn đầu tư mạo hiểm.
Tại sao lại là bây giờ?
Vậy điều gì sẽ xảy ra tiếp theo? Các vụ mua lại có thể có ý nghĩa hơn một vòng tài trợ mới. Những giao thức hoặc doanh nghiệp đã có một số doanh thu sẽ theo đuổi những thị trường ngách có thể bù đắp những điểm mù của họ. Môi trường hiện tại đang thúc đẩy các đội ngũ hướng tới việc tích hợp. Lãi suất cao khiến vốn trở nên đắt đỏ; tỷ lệ chấp nhận người dùng có xu hướng ổn định, do đó tăng trưởng tự nhiên trở nên khó khăn hơn; hiệu ứng khuyến khích token không còn mạnh mẽ như trước; trong khi đó, quy định đang buộc các đội ngũ phải chuyên môn hóa nhanh hơn. Tất cả những yếu tố này đang thúc đẩy lĩnh vực tiền điện tử xem xét mua lại như một phương thức tăng trưởng. Lần này, hoạt động mua lại trong lĩnh vực tiền điện tử có vẻ đã được suy nghĩ kĩ lưỡng và tập trung hơn so với các chu kỳ trước. Chúng ta sẽ khám phá lý do phía sau điều này trong phần sau.
Chu kỳ mua sắm.
Trong lịch sử, lĩnh vực tài chính truyền thống đã trải qua năm đến sáu làn sóng mua lại lớn, những làn sóng này được kích hoạt bởi sự nới lỏng quy định, sự mở rộng kinh tế, chi phí vốn rẻ hoặc sự thay đổi công nghệ. Các làn sóng đầu tiên chủ yếu được thúc đẩy bởi sự tích hợp theo chiều dọc và tham vọng độc quyền; các làn sóng sau đó nhấn mạnh đến hiệu ứng hợp tác, đa dạng hóa hoặc ảnh hưởng toàn cầu. Chúng ta không cần phải nghiên cứu chi tiết lịch sử mua lại kéo dài một thế kỷ, đơn giản mà nói: khi tăng trưởng chậm lại và vốn dồi dào, sự tích hợp sẽ tăng tốc.
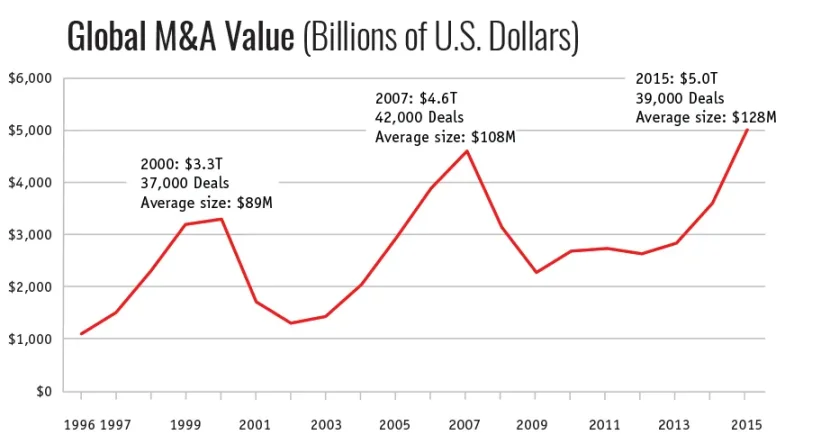
Nguồn: Diễn đàn Quản trị Công ty Trường Luật Harvard.
Làm thế nào để giải thích các giai đoạn khác nhau của việc mua lại trong lĩnh vực tiền điện tử? Điều này tương tự như những gì chúng ta đã thấy trong thị trường truyền thống trong nhiều thập kỷ. Sự tăng trưởng của một ngành mới thường diễn ra theo từng làn sóng, thay vì tăng liên tục. Mỗi làn sóng mua lại phản ánh các nhu cầu khác nhau trong đường cong trưởng thành của ngành: từ việc xây dựng sản phẩm, tìm kiếm sự phù hợp giữa sản phẩm và thị trường, cho đến việc thu hút người dùng, cũng như khóa kênh phân phối, tuân thủ hoặc khả năng phòng thủ.
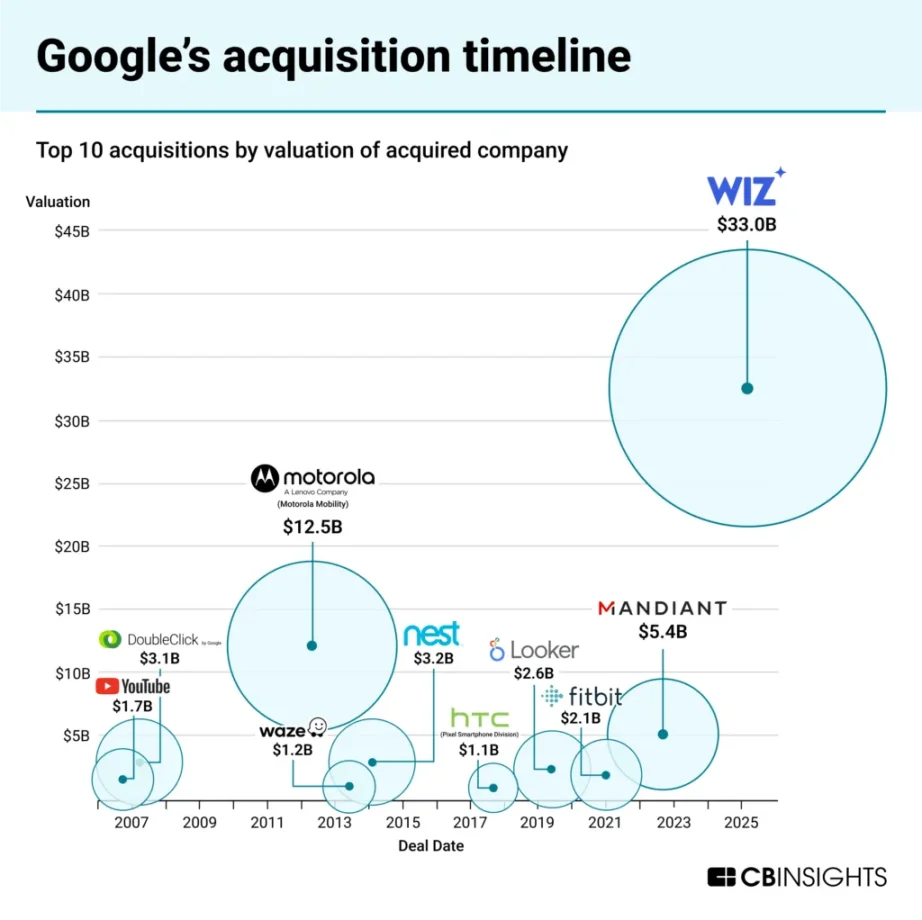
Nguồn: CBInsights
Chúng ta đã thấy điều này trong thời kỳ đầu của internet cũng như trong thời kỳ internet di động. Hãy nhớ lại giữa năm 2005, Google đã mua lại hệ điều hành Android. Đây là một khoản đầu tư chiến lược, dự đoán rằng thiết bị di động sẽ trở thành nền tảng tính toán chủ đạo. Theo cuốn sách (Androids: Xây dựng đội ngũ hệ điều hành Android) của một kỹ sư lâu năm của Android, nhân viên Google Chet Haase mô tả:
Năm 2004, lượng máy tính cá nhân được xuất xưởng trên toàn cầu là 178 triệu chiếc. Trong cùng thời gian, lượng điện thoại được xuất xưởng là 675 triệu chiếc, gần như gấp bốn lần số lượng máy tính cá nhân, nhưng hiệu suất của chúng về bộ xử lý và bộ nhớ tương đương với máy tính cá nhân năm 1998.
Thị trường hệ điều hành di động từng rất phân tán và bị hạn chế. Microsoft tính phí cấp phép cho Windows Mobile, trong khi hệ điều hành Symbian chủ yếu chỉ hoạt động trên thiết bị Nokia, và hệ điều hành BlackBerry chỉ chạy trên các thiết bị của chính nó. Điều này đã tạo ra cơ hội chiến lược cho sự phát triển của các nền tảng mở.
Google đã nắm bắt cơ hội này, mua lại một hệ điều hành mã nguồn mở miễn phí mà các nhà sản xuất có thể áp dụng mà không phải trả phí cấp phép cao, cũng như không cần phải xây dựng hệ điều hành của riêng mình từ đầu. Cách tiếp cận dân chủ này giúp các nhà sản xuất phần cứng tập trung vào thế mạnh của họ trong khi kết nối với một nền tảng phức tạp có thể cạnh tranh với hệ sinh thái iOS do Apple kiểm soát chặt chẽ. Google có thể đã xây dựng một hệ điều hành từ đầu, nhưng việc mua lại Android đã giúp họ chiếm ưu thế và hỗ trợ họ trong việc chiếm lĩnh thị trường tìm kiếm di động. Hai mươi năm sau, 63% lưu lượng truy cập internet đến từ thiết bị di động, trong đó 70% lưu lượng truy cập di động được tạo ra thông qua hệ điều hành Android. Google đã dự đoán sự chuyển đổi từ máy tính cá nhân sang thiết bị di động, và việc mua lại hệ điều hành Android cũng đã giúp Google chiếm lĩnh lĩnh vực tìm kiếm di động.
Thập kỷ 2010 là thời kỳ mà các giao dịch liên quan đến cơ sở hạ tầng đám mây thống trị. Microsoft đã mua LinkedIn với giá 26 tỷ đô la vào năm 2016 nhằm tích hợp thông tin danh tính và dữ liệu chuyên nghiệp của Office, Azure và Dynamics. Amazon đã mua Annapurna Labs vào năm 2015 để xây dựng chip tùy chỉnh của riêng mình và cung cấp khả năng tính toán biên cho AWS, cho thấy sự tích hợp theo chiều dọc của cơ sở hạ tầng đang trở nên vô cùng quan trọng.
Sự xuất hiện của các chu kỳ này là do mỗi giai đoạn phát triển của ngành đều mang lại các yếu tố hạn chế khác nhau. Ở giai đoạn đầu, yếu tố quan trọng là tốc độ ra mắt sản phẩm. Sau đó, trọng tâm chuyển sang việc thu hút người dùng. Cuối cùng, sự rõ ràng về quy định, khả năng mở rộng và tính bền vững trở thành yếu tố quyết định. Mua lại là cách mà những người thắng cuộc trong ngành rút ngắn thời gian, họ mua giấy phép thay vì xin cấp, mua đội ngũ thay vì tuyển dụng, mua cơ sở hạ tầng thay vì xây dựng từ đầu.
Vì vậy, nhịp độ mua lại trong lĩnh vực tiền điện tử phản ánh tình hình của thị trường truyền thống. Công nghệ khác nhau, nhưng thông thường thì giống nhau.
Ba làn sóng mua lại trong lĩnh vực tiền điện tử.
Hãy suy nghĩ một cách cẩn thận, lĩnh vực tiền điện tử đã trải qua ba giai đoạn khác nhau trong quá trình mua lại.
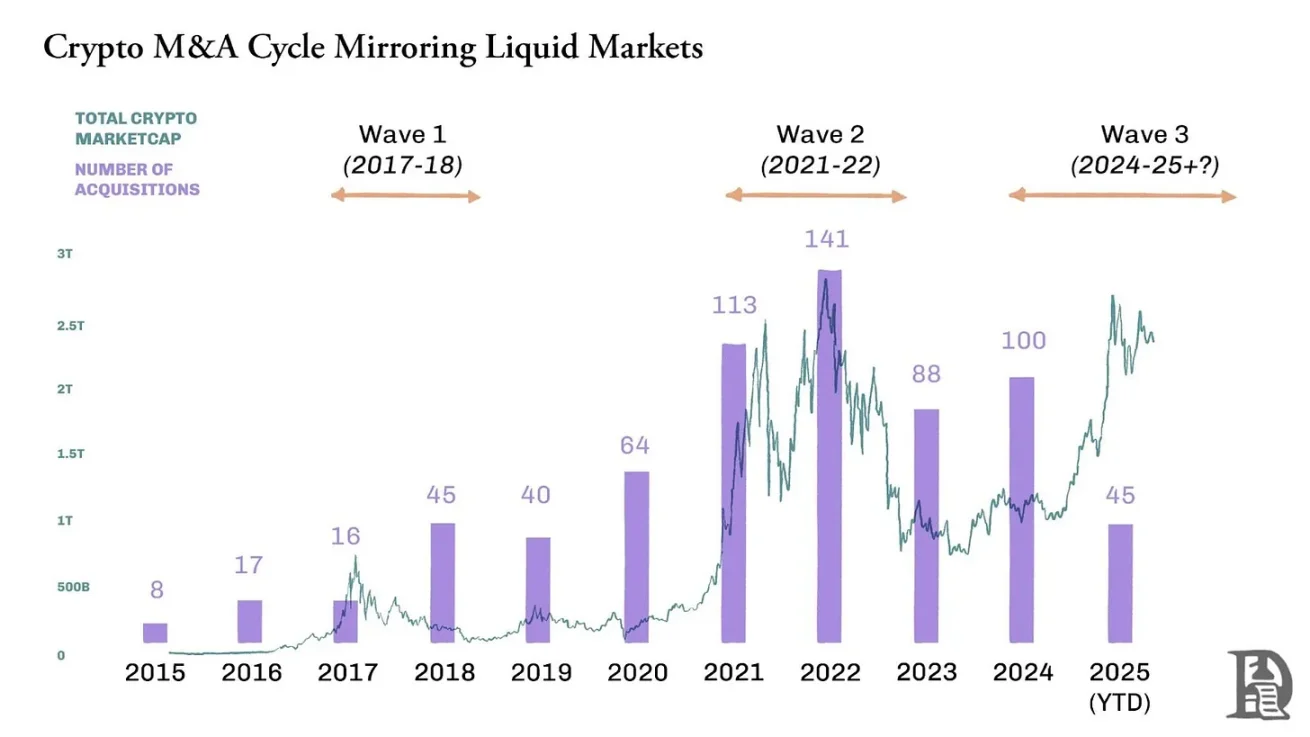
Làn sóng đầu tiên (2017-2018) - Cuộc cách mạng ICO: Các nền tảng hợp đồng thông minh vừa mới nổi lên, chưa có tài chính phi tập trung (DeFi), mọi người chỉ muốn xây dựng các ứng dụng trên chuỗi có thể thu hút người dùng. Các sàn giao dịch và ví đã mua lại các nền tảng mặt trước nhỏ hơn để thu hút những người nắm giữ token mới. Một số giao dịch nổi bật trong thời kỳ này bao gồm Binance mua lại Trust Wallet và Coinbase mua lại Earn.com.
Làn sóng thứ hai (2020-2022) - Mua lại do vốn thúc đẩy: Một số giao thức như Uniswap, Matic (nay là Polygon) và Yearn Finance, cũng như các doanh nghiệp như Binance, FTX và Coinbase, đã tìm thấy sự phù hợp giữa sản phẩm và thị trường (PMF). Trong đợt tăng giá vào năm 2021, giá trị thị trường của họ đã tăng vọt, các token họ nắm giữ đã bị định giá quá cao và có sẵn để chi tiêu. Các tổ chức tự trị phi tập trung (DAO) của các giao thức đã sử dụng token quản trị để mua lại các đội ngũ và công nghệ liên quan. Mùa mua lại của Yearn, OpenSea mua lại Dharma và những thương vụ điên cuồng trước khi FTX sụp đổ (như mua lại LedgerX, Liquid) đã định nghĩa thời đại này. Polygon cũng đã thực hiện các thương vụ mua lại đầy tham vọng, mua lại các đội ngũ như Hermez (giải pháp mở rộng zero-knowledge) và Mir (công nghệ zero-knowledge) nhằm khẳng định vị thế dẫn đầu trong lĩnh vực mở rộng zero-knowledge.
Làn sóng thứ ba (2024 đến nay) - Giai đoạn tuân thủ và khả năng mở rộng: Trong bối cảnh vốn đầu tư siết chặt và quy định ngày càng rõ ràng, các doanh nghiệp có nguồn vốn dồi dào đang ráo riết mua lại các đội ngũ có thể mang lại các địa điểm được quy định, cơ sở hạ tầng thanh toán, nhân tài công nghệ zero-knowledge và nguyên lý trừu tượng tài khoản. Các ví dụ gần đây bao gồm Coinbase mua lại BRD Wallet để củng cố chiến lược ví di động và hướng dẫn người dùng, cũng như mua lại FairX để tăng tốc tiến vào lĩnh vực phái sinh.
Robinhood mua lại Bitstamp nhằm mở rộng hoạt động kinh doanh sang các khu vực khác. Bitstamp có hơn 50 giấy phép và chứng nhận hiệu lực trên toàn cầu, điều này sẽ mang lại cho Robinhood khách hàng từ EU, Anh, Mỹ và châu Á. Stripe đã mua lại OpenNode để làm sâu sắc thêm cơ sở hạ tầng thanh toán tiền điện tử.
Tại sao bên mua lại mua?
Một số công ty khởi nghiệp bị mua lại vì động cơ chiến lược. Khi bên mua khởi xướng một giao dịch, họ thường muốn tăng tốc lộ trình phát triển của mình, loại bỏ mối đe dọa cạnh tranh hoặc mở rộng đến các nhóm người dùng, lĩnh vực công nghệ hoặc khu vực mới.
Đối với các nhà sáng lập, trở thành mục tiêu mua lại không chỉ vì để nhận lại lợi nhuận, mà còn quan trọng hơn là để mở rộng quy mô và tính bền vững của doanh nghiệp. Các vụ mua lại được lập kế hoạch kỹ lưỡng có thể mang lại cho đội ngũ kênh phân phối lớn hơn, hỗ trợ tài nguyên lâu dài, và khả năng tích hợp sản phẩm vào hệ sinh thái rộng lớn hơn mà họ đang cố gắng cải thiện. Thay vì cố gắng thực hiện vòng tài trợ tiếp theo hoặc chuyển đổi kinh doanh để nắm bắt cơn sóng tiếp theo, trở thành mục tiêu mua lại có thể là cách hiệu quả nhất để thực hiện sứ mệnh ban đầu của công ty khởi nghiệp.
Ở đây có một khung giúp bạn đánh giá khoảng cách giữa công ty khởi nghiệp của bạn với việc trở thành 'mục tiêu mua lại phù hợp'. Cho dù bạn đang xem xét con đường mua lại một cách tích cực hay chỉ đang cân nhắc khả năng bị mua lại trong quá trình xây dựng doanh nghiệp, việc thể hiện xuất sắc trên những tham số này sẽ tăng đáng kể khả năng được các bên mua lại phù hợp chú ý.
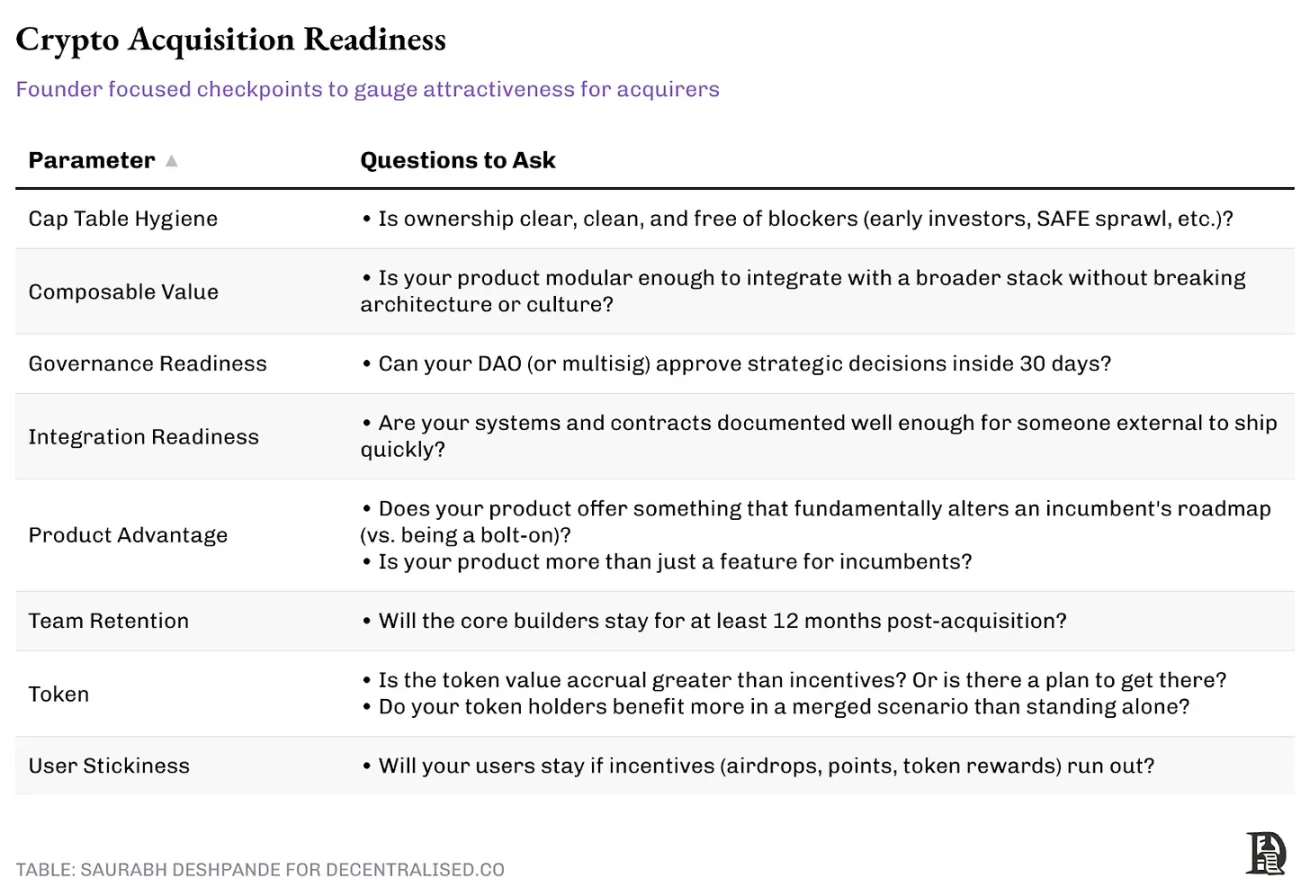
Bốn mẫu mua lại trong lĩnh vực tiền điện tử.
Khi nghiên cứu các giao dịch lớn trong vài năm qua, chúng tôi nhận thấy rằng các vụ mua lại này xuất hiện một số mẫu rõ ràng về cấu trúc và thực hiện. Mỗi mẫu đại diện cho một trọng tâm chiến lược khác nhau:
1. Mua lại nhân tài.
Lập trình không khí (vibe coding) đã xuất hiện, nhưng các đội ngũ cần những lập trình viên có kỹ năng có thể xây dựng sản phẩm mà không cần dựa vào trí tuệ nhân tạo. Chúng ta vẫn chưa đạt đến mức có thể để trí tuệ nhân tạo viết mã và an tâm sử dụng hàng triệu đô la. Vì vậy, việc mua lại các công ty khởi nghiệp nhỏ trước khi chúng trở thành mối đe dọa để thu hút nhân tài thực sự là một lý do hợp lý cho các doanh nghiệp hiện tại mua lại các công ty khởi nghiệp.
Nhưng tại sao từ góc độ kinh tế, việc mua lại nhân tài lại hợp lý? Đầu tiên, bên mua thường nhận được quyền sở hữu trí tuệ liên quan, dòng sản phẩm liên tục cũng như cơ sở người dùng và kênh phân phối hiện có. Ví dụ, ConsenSys đã mua lại Truffle Suite vào năm 2020, không chỉ tiếp nhận một đội ngũ công cụ phát triển mà còn nhận được quyền sở hữu trí tuệ quan trọng như bộ công cụ phát triển của Truffle, bao gồm Truffle Boxes, Ganache và Drizzle.
Thứ hai, việc mua lại nhân tài cho phép các doanh nghiệp hiện tại nhanh chóng tích hợp các đội ngũ chuyên môn, và chi phí thường thấp hơn so với việc xây dựng đội ngũ từ đầu trên thị trường nhân tài cạnh tranh khốc liệt. Theo tôi biết, vào năm 2021 chỉ có khoảng 500 kỹ sư thực sự hiểu biết về công nghệ zero-knowledge. Đó là lý do tại sao Polygon mua lại Mir Protocol với giá 400 triệu đô la và Hermez Network với giá 250 triệu đô la là điều có ý nghĩa. Giả sử những nhân tài này có thể được tuyển dụng, chỉ riêng việc thuê các chuyên gia mật mã zero-knowledge này có thể mất nhiều năm.
Ngược lại, những vụ mua lại này đã nhanh chóng đưa các nhà nghiên cứu và kỹ sư zero-knowledge xuất sắc vào đội ngũ của Polygon, đơn giản hóa quy trình tuyển dụng và gia nhập quy mô lớn. So với tuyển dụng, đào tạo và thời gian phát triển nhân sự, tổng chi phí cho những vụ mua lại này về mặt kinh tế là hiệu quả, đặc biệt khi đội ngũ bị mua lại đã trong quá trình ra mắt sản phẩm.
Khi Coinbase mua lại Agara với giá 40-50 triệu đô la vào cuối năm 2021, giao dịch này chủ yếu nhằm thu hút nhân tài kỹ thuật chứ không phải tự động hóa dịch vụ khách hàng. Đội ngũ ở Ấn Độ của Agara có chuyên môn sâu về trí tuệ nhân tạo và xử lý ngôn ngữ tự nhiên. Sau khi giao dịch hoàn tất, nhiều kỹ sư trong số đó đã được tích hợp vào đội ngũ sản phẩm và học máy của Coinbase để hỗ trợ cho các hoạt động AI rộng lớn hơn của công ty.
Mặc dù những vụ mua lại này được thực hiện với khung công nghệ, nhưng tài sản thực sự là nhân tài: kỹ sư, nhà mật mã học và nhà thiết kế giao thức, những người có khả năng hiện thực hóa tầm nhìn của Polygon về tương lai zero-knowledge. Mặc dù quá trình tích hợp và sản phẩm hóa toàn bộ các đội ngũ này mất thời gian hơn mong đợi, nhưng những vụ mua lại này đã giúp Polygon có được nguồn nhân lực dồi dào trong lĩnh vực công nghệ zero-knowledge, và lợi thế tài nguyên này vẫn đang định hình chiến lược cạnh tranh của họ cho đến hôm nay.
2. Năng lực / Mở rộng hệ sinh thái
Một số vụ mua lại mang tính chiến lược tập trung vào việc mở rộng phạm vi hệ sinh thái hoặc năng lực nội bộ của đội ngũ. Vị trí của công ty mua lại và độ nổi bật trên thị trường thường giúp đạt được mục tiêu này.
Coinbase là một ví dụ tốt về việc mở rộng khả năng thông qua mua lại. Nó đã mua lại Xapo vào năm 2019 để mở rộng hoạt động lưu ký của mình. Điều này đã đặt nền tảng cho Coinbase Custody, cung cấp giải pháp lưu trữ an toàn và tuân thủ cho tài sản kỹ thuật số. Việc mua lại Tagomi vào năm 2020 đã thúc đẩy Coinbase ra mắt Coinbase Prime, một bộ dịch vụ giao dịch và lưu ký toàn diện cho tổ chức. Việc mua lại FairX vào năm 2022 và Deribit vào năm 2025 đã giúp Coinbase củng cố vị thế của mình trên thị trường phái sinh tại Mỹ và toàn cầu.
Lấy ví dụ về việc Jupiter mua lại Drip Haus vào đầu năm 2025. Jupiter là một trong những tập hợp giao dịch phi tập trung hàng đầu trên Solana, nhắm mở rộng từ lĩnh vực tài chính phi tập trung (DeFi) sang lĩnh vực token không thể thay thế (NFT). Drip Haus đã xây dựng một cộng đồng người dùng rất tích cực trên chuỗi bằng cách cung cấp dịch vụ phân phối bộ sưu tập NFT miễn phí cho các nhà sáng tạo trên Solana.
Do Jupiter gắn bó chặt chẽ với cơ sở hạ tầng và hệ sinh thái nhà phát triển của Solana, nó có cái nhìn độc đáo về những sản phẩm văn hóa nào đang thu hút sự chú ý. Nó xem Drip Haus như một trung tâm chú ý quan trọng, đặc biệt trong cộng đồng các nhà sáng tạo.
Bằng việc mua lại Drip Haus, Jupiter đã có được một vị thế trong lĩnh vực kinh tế sáng tạo và phân phối NFT do cộng đồng điều khiển. Động thái này cho phép họ mở rộng chức năng NFT đến một đối tượng rộng lớn hơn và cung cấp NFT như một biện pháp khuyến khích cho các nhà giao dịch và nhà cung cấp thanh khoản. Điều này không chỉ liên quan đến các bộ sưu tập mà còn liên quan đến việc kiểm soát kênh NFT gốc của Solana. Sự mở rộng của hệ sinh thái này đánh dấu lần đầu tiên Jupiter tham gia vào lĩnh vực văn hóa và nội dung, mà trước đó họ chưa có hoạt động nào trong lĩnh vực này. Điều này tương tự như cách mà Coinbase đã xây dựng hệ thống lưu ký, môi giới chính, phái sinh và quản lý tài sản thông qua các vụ mua lại.
Nguồn: Bloomberg
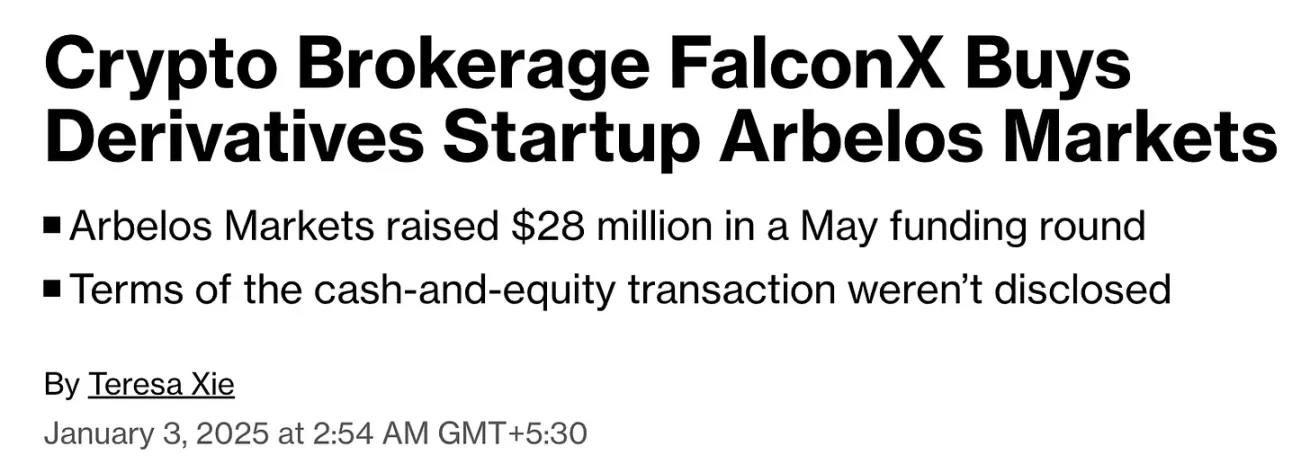
Một ví dụ khác là FalconX đã mua lại Arbelos Markets vào tháng 4 năm 2025. Arbelos là một công ty giao dịch chuyên nghiệp nổi tiếng với chuyên môn của mình trong lĩnh vực sản phẩm phái sinh cấu trúc và lưu trữ rủi ro. Những khả năng này rất quan trọng để phục vụ khách hàng tổ chức. FalconX, với tư cách là nhà môi giới chính cho các quỹ tiền điện tử tổ chức, hiểu rõ về khối lượng giao dịch phái sinh của Arbelos. Điều này có thể khiến họ tin tưởng rằng Arbelos là một mục tiêu mua lại có giá trị cao.
Bằng cách bao gồm Arbelos, FalconX đã nâng cao khả năng định giá, phòng ngừa và quản lý rủi ro đối với các công cụ tiền điện tử phức tạp. Việc mua lại này sẽ giúp họ nâng cấp cơ sở hạ tầng cốt lõi để thu hút và giữ chân dòng vốn tổ chức trưởng thành.
3. Phân phối cơ sở hạ tầng.
Ngoài nhân tài, hệ sinh thái hoặc người dùng, một số vụ mua lại xoay quanh việc phân phối cơ sở hạ tầng. Chúng nhúng một sản phẩm vào một chuỗi rộng hơn để nâng cao khả năng phòng thủ và bao phủ thị trường. Một ví dụ rõ ràng là ConsenSys đã mua lại MyCrypto vào năm 2021. Mặc dù MetaMask đã là ví Ethereum hàng đầu, nhưng MyCrypto mang lại trải nghiệm người dùng bổ sung, các công cụ bảo mật, cũng như một nhóm người dùng khác tập trung vào người dùng cao cấp và tài sản đuôi dài.
Vụ mua lại này không phải là một sự tái định hình thương hiệu toàn diện hay sáp nhập, mà hai đội ngũ tiếp tục phát triển song song. Cuối cùng, họ sẽ tích hợp tập hợp chức năng của MyCrypto vào kho mã của MetaMask. Điều này đã củng cố vị thế thị trường của MetaMask và giúp chống lại sự cạnh tranh từ các ví linh hoạt hơn bằng cách trực tiếp hấp thu những đổi mới.
Những vụ mua lại dựa trên cơ sở hạ tầng này nhằm khóa người dùng ở mức quan trọng bằng cách cải thiện bộ công cụ và bảo vệ các kênh phân phối.
4. Mua lại cơ sở người dùng.
Cuối cùng, có một chiến lược trực tiếp nhất: mua người dùng. Điều này đặc biệt rõ ràng trong sự cạnh tranh trên thị trường NFT, nơi việc giành giật giữa các nhà sưu tầm trở nên rất khốc liệt.
OpenSea đã mua lại Gem vào tháng 4 năm 2022. Khi đó, Gem có khoảng 15.000 ví hoạt động mỗi tuần. Đối với OpenSea, giao dịch này là một biện pháp phòng thủ tiên phong: khóa các nhóm người dùng 'chuyên nghiệp' có giá trị cao và tăng tốc phát triển giao diện tập hợp tiên tiến, sau này được ra mắt dưới dạng OpenSea Pro. Trong một thị trường cạnh tranh khốc liệt, việc mua lại trở nên hiệu quả về chi phí hơn khi tốc độ là điều tối quan trọng. Giá trị vòng đời của những người dùng này (LTV), đặc biệt là những 'người dùng chuyên nghiệp' thường chi tiêu lớn trong lĩnh vực NFT, rất có khả năng chứng minh rằng chi phí mua lại là hợp lý.
Mua lại chỉ có ý nghĩa khi về mặt kinh tế là hợp lý. Theo chuẩn ngành, doanh thu trung bình cho mỗi người dùng NFT vào năm 2024 là 162 đô la. Nhưng nhóm người dùng cốt lõi của Gem - những 'người dùng chuyên nghiệp', có thể đóng góp giá trị cao hơn nhiều bậc. Nếu giả định rằng giá trị vòng đời của mỗi người dùng là 10.000 đô la, thì giá trị của những người dùng này có nghĩa là 150 triệu đô la. Nếu OpenSea mua Gem với giá thấp hơn 150 triệu đô la, thì chỉ riêng từ góc độ kinh tế người dùng, vụ mua lại này có thể đã hòa vốn, chưa nói đến thời gian phát triển đã tiết kiệm được.
Mặc dù các thương vụ mua lại tập trung vào người dùng không nổi bật như các giao dịch dựa trên nhân tài hay công nghệ, nhưng chúng vẫn là một trong những cách nhanh nhất để củng cố hiệu ứng mạng.
Những dữ liệu này cho thấy điều gì?
Dưới đây là cái nhìn vĩ mô về sự phát triển của các vụ mua lại tiền điện tử trong suốt 10 năm qua - được phân loại theo khối lượng giao dịch, bên mua và loại mục tiêu.
Như đã đề cập trước đó, số lượng giao dịch không hoàn toàn đồng bộ với xu hướng giá trên thị trường công khai. Trong chu kỳ năm 2017, Bitcoin đạt đỉnh vào tháng 12 nhưng làn sóng mua lại vẫn tiếp tục trong năm 2018. Lần này cũng xuất hiện sự trễ tương tự. Bitcoin đạt đỉnh vào tháng 11 năm 2021, nhưng các vụ mua lại trong lĩnh vực tiền điện tử chỉ đạt đỉnh vào năm 2022. Phản ứng trên thị trường tư nhân thường chậm hơn so với thị trường có tính thanh khoản, thường có độ trễ trong việc hấp thụ xu hướng thị trường.
Sau năm 2020, hoạt động mua lại đã tăng đáng kể, đạt đỉnh vào năm 2022 cả về số lượng và tổng giá trị tích lũy. Nhưng khối lượng giao dịch không thể hiện tất cả. Mặc dù hoạt động mua lại đã giảm nhiệt vào năm 2023, nhưng quy mô và bản chất của các thương vụ đã thay đổi. Cơn sốt mua lại phòng thủ rộng rãi đã qua, thay vào đó là các khoản đầu tư phân loại cẩn thận hơn. Thú vị là, mặc dù số lượng mua lại đã giảm sau năm 2022, nhưng tổng giá trị giao dịch vào năm 2025 lại tăng trở lại. Điều này cho thấy thị trường không co lại mà là những bên mua trưởng thành đang thực hiện ít giao dịch hơn, nhưng có quy mô lớn hơn và nhắm mục tiêu hơn. Quy mô giao dịch trung bình đã tăng từ 25 triệu đô la vào năm 2022 lên 64 triệu đô la vào năm 2025.
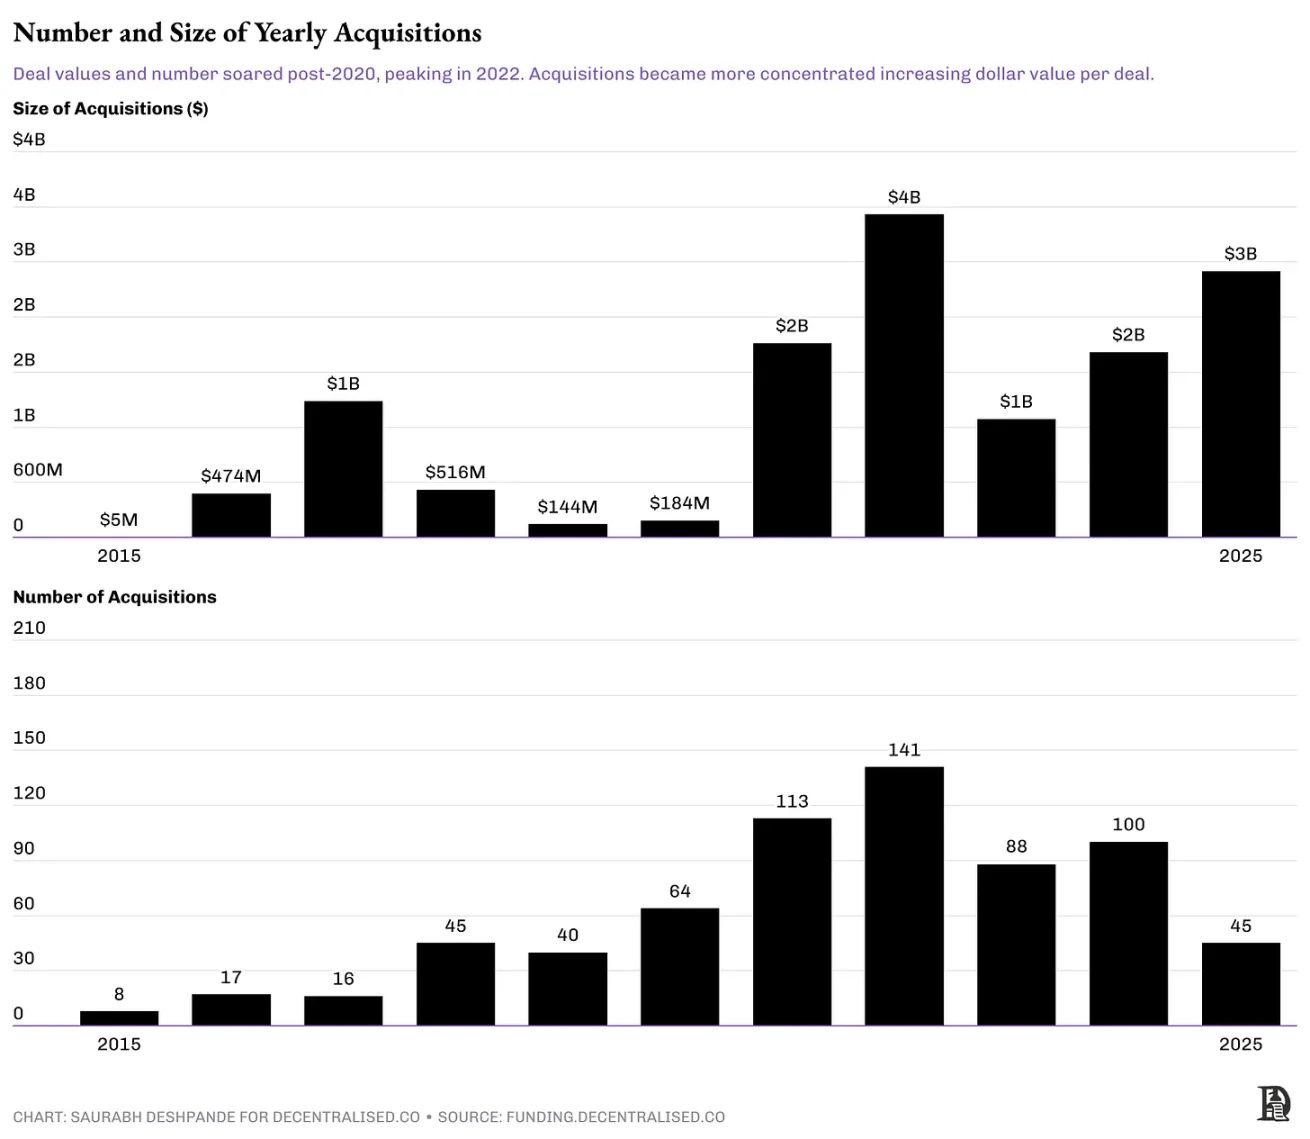
Giao dịch của Coinbase đối với Deribit không được tính vào biểu đồ này.
Xét về loại mục tiêu, các mục tiêu mua lại sớm thường phân tán hơn. Các nền tảng thị trường đã mua lại các tài sản trò chơi, cơ sở hạ tầng Rollup và một loạt các đầu tư hệ sinh thái bao gồm các trò chơi sớm, cơ sở hạ tầng Layer 2 và tích hợp ví. Nhưng theo thời gian, các loại mục tiêu đã trở nên tập trung hơn. Trong thời kỳ đỉnh cao của việc mua lại vào năm 2022, các giao dịch tập trung vào việc mua hạ tầng giao dịch, chẳng hạn như động cơ khớp lệnh, hệ thống lưu ký và giao diện phía trước cần thiết để nâng cao nền tảng giao dịch. Gần đây, các vụ mua lại đã tập trung vào lĩnh vực phái sinh và kênh môi giới dành cho người dùng.
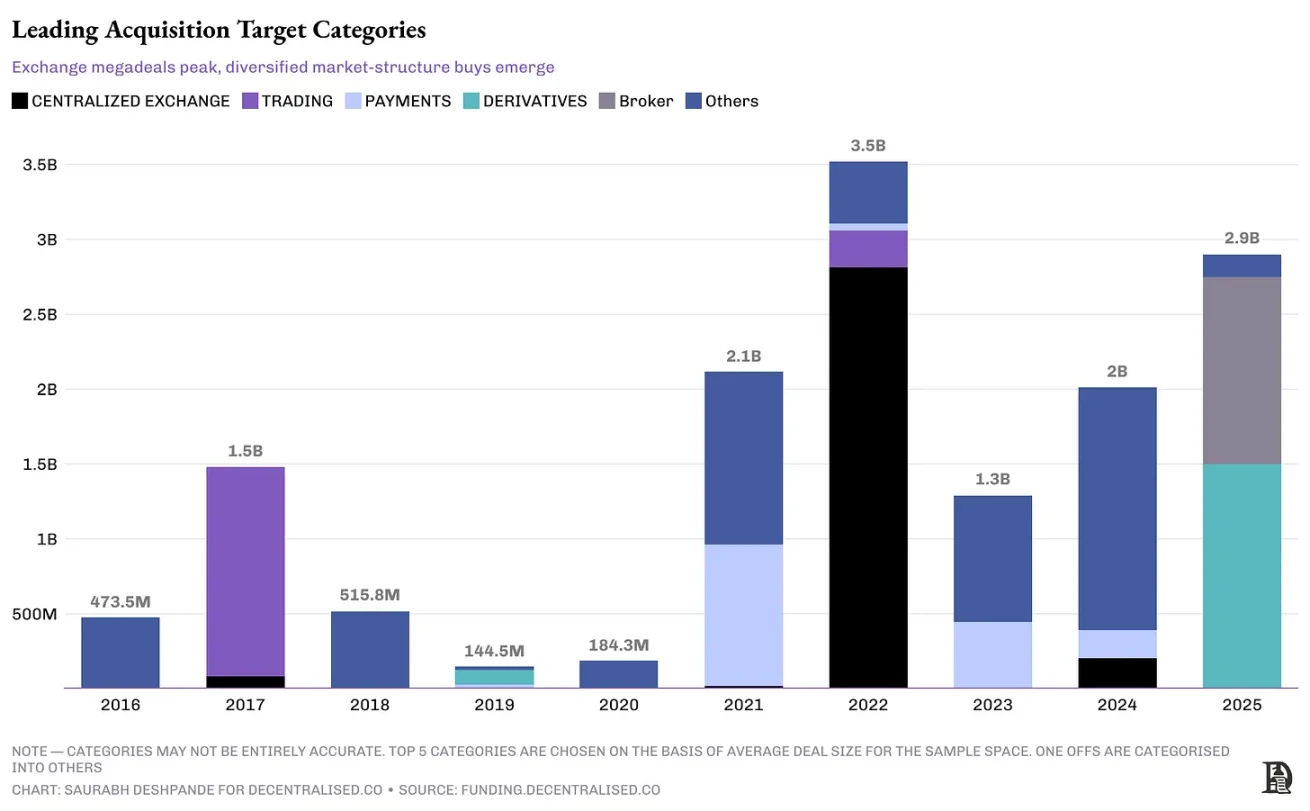
Giao dịch của Coinbase đối với Deribit không được tính vào biểu đồ này.
Nghiên cứu sâu về các giao dịch trong giai đoạn 2024-2025 cho thấy sự tập trung của các vụ mua lại ngày càng tăng. Các sàn giao dịch phái sinh, kênh môi giới và nhà phát hành stablecoin đã hấp thụ hơn 75% giá trị giao dịch được công bố. Các quy tắc của Ủy ban Giao dịch Hàng hóa Tương lai Mỹ (CFTC) về phái sinh tiền điện tử ngày càng rõ ràng hơn, MiCA cung cấp giấy phép cho stablecoin, và các quy định của Basel về tài sản dự trữ đã giảm rủi ro trong các lĩnh vực này. Các ông lớn như Coinbase đã chọn mua lại các địa điểm quy định thay vì tự xây dựng. NinjaTrader đã cung cấp giấy phép cần thiết cho Kraken cũng như 2 triệu khách hàng tại Mỹ. Bitstamp đã cung cấp phạm vi giao dịch phù hợp với quy định MiCA, trong khi OpenNode kết nối trực tiếp kênh stablecoin đô la với mạng lưới thương nhân của Stripe.
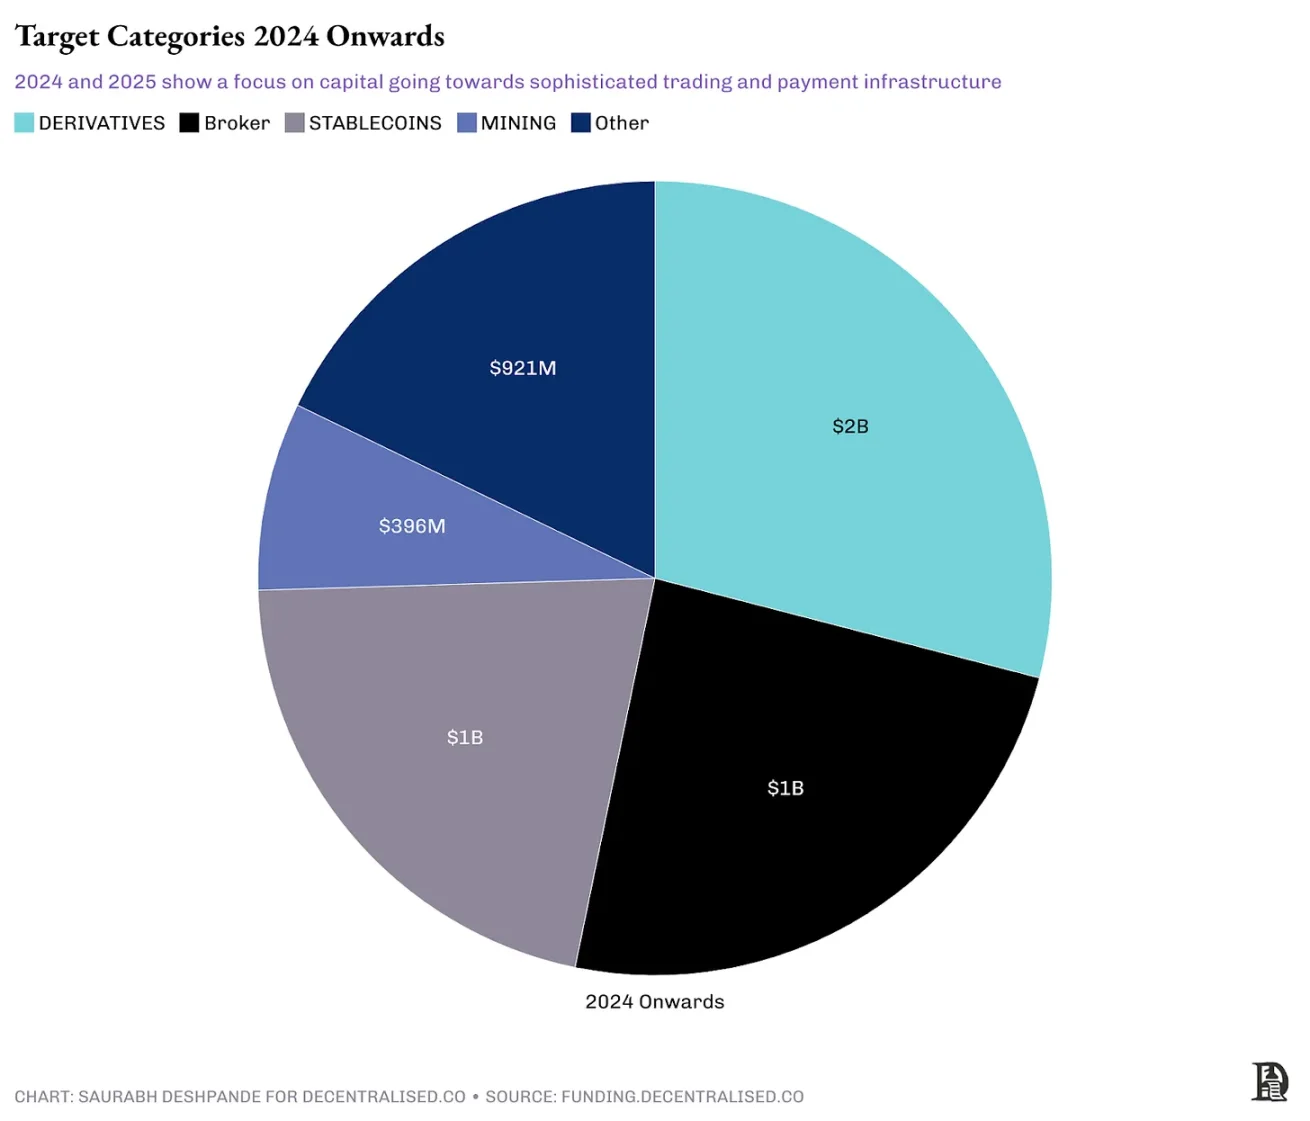
Giao dịch của Coinbase đối với Deribit không được tính vào biểu đồ này.
Các bên mua cũng đang liên tục tiến hóa. Trong giai đoạn 2021-2022, các sàn giao dịch đã dẫn đầu làn sóng mua lại bằng cách mua lại cơ sở hạ tầng, ví và các lớp thanh khoản để bảo vệ thị phần. Đến năm 2023-2024, baton đã được chuyển giao cho các công ty thanh toán và nền tảng công cụ tài chính, họ nhắm đến các sản phẩm hạ nguồn như kênh NFT, nhà môi giới và cơ sở hạ tầng sản phẩm cấu trúc. Nhưng với sự thay đổi quy định và sự thiếu hụt dịch vụ trên thị trường phái sinh, các sàn giao dịch như Coinbase và Robinhood lại trở thành bên mua, mua lại cơ sở hạ tầng phái sinh và môi giới.
Một đặc điểm chung của những bên mua này là nguồn vốn dồi dào. Đến cuối năm 2024, Coinbase có hơn 9 tỷ đô la tiền mặt và các khoản tương đương tiền. Kraken đạt lợi nhuận hoạt động 454 triệu đô la vào năm 2024. Stripe có hơn 2 tỷ đô la dòng tiền tự do vào năm 2024. Tính theo giá trị giao dịch, hầu hết các bên mua đều là các doanh nghiệp có lợi nhuận. Kraken mua lại NinjaTrader để kiểm soát toàn bộ chuỗi giao dịch tương lai từ giao diện người dùng đến thanh toán, đây là một ví dụ về mua lại theo chiều dọc nhằm kiểm soát nhiều hơn trong chuỗi giá trị. Ngược lại, mua lại theo chiều ngang nhằm mở rộng phạm vi thị trường ở cùng một cấp độ, Robinhood mua lại Bitstamp để mở rộng phạm vi địa lý là một ví dụ.
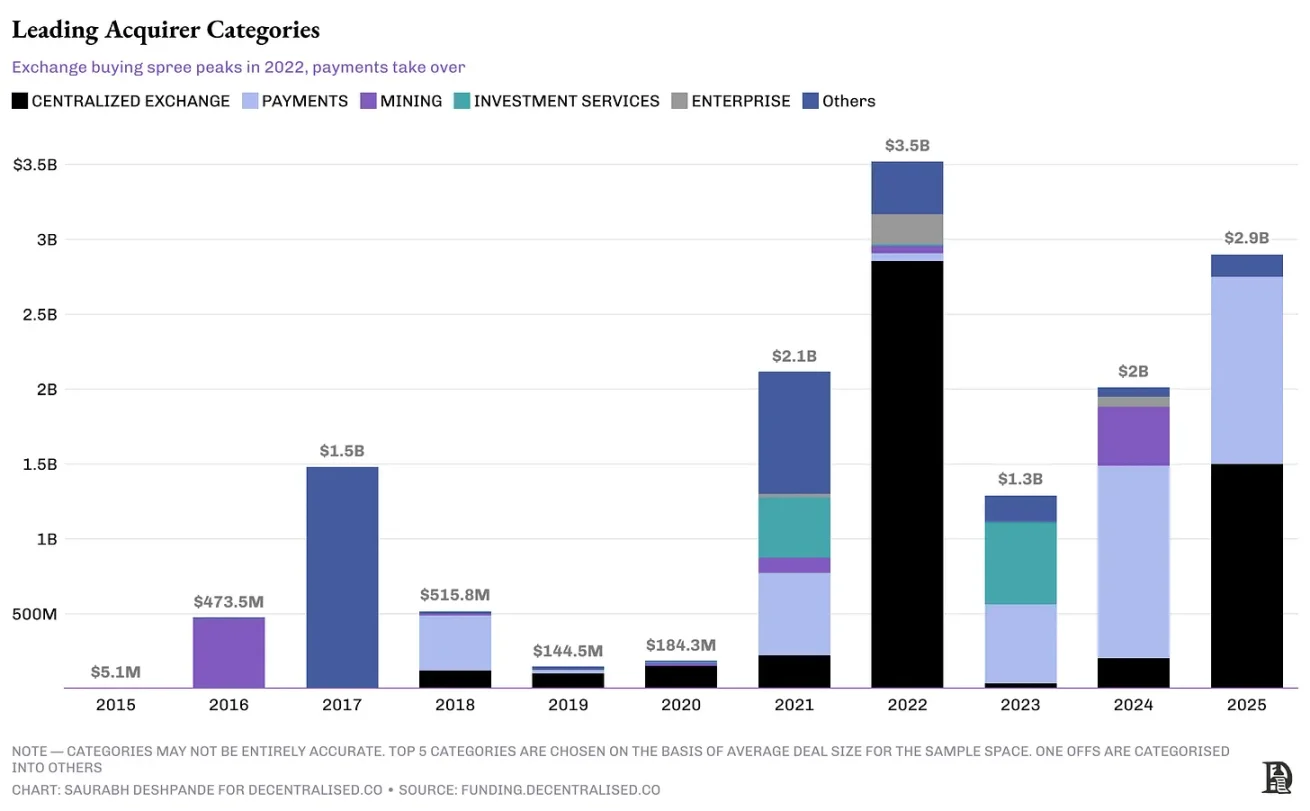
Giao dịch của Coinbase đối với Deribit không được tính vào biểu đồ này.
Bạn có nhớ câu chuyện về việc Google mua lại hệ điều hành Android không? Google không tập trung vào thu nhập ngắn hạn, mà ưu tiên hai điều: đơn giản hóa toàn bộ trải nghiệm di động cho các nhà sản xuất phần cứng và các nhà sáng tạo phần mềm. Đầu tiên, cung cấp cho các nhà sản xuất phần cứng một hệ thống thống nhất để họ áp dụng. Điều này sẽ loại bỏ vấn đề phân mảnh gây rối cho hệ sinh thái di động. Thứ hai, cung cấp một mô hình lập trình phần mềm nhất quán để các nhà phát triển có thể tạo ra các ứng dụng có thể chạy trên tất cả các thiết bị Android.
Trong lĩnh vực tiền điện tử, bạn cũng có thể thấy những mẫu tương tự. Các doanh nghiệp có nguồn vốn dồi dào không chỉ đang lấp đầy khoảng trống kinh doanh mà còn nhằm củng cố vị thế thị trường của họ. Khi bạn nghiên cứu kỹ lưỡng các trường hợp mua lại gần đây, bạn sẽ thấy sự chuyển biến chiến lược dần dần giữa các bên mua và bên được mua. Điều quan trọng là, chúng ta đã thấy dấu hiệu cho thấy toàn ngành đang trưởng thành. Các sàn giao dịch đang củng cố hào bảo vệ của họ, các công ty thanh toán đang cạnh tranh để kiểm soát các kênh, và những người khai thác đang củng cố sức mạnh trước sự kiện giảm một nửa, trong khi các lĩnh vực bị thúc đẩy bởi sự cường điệu như trò chơi đã lặng lẽ biến mất khỏi hồ sơ mua lại. Ngành công nghiệp bắt đầu hiểu những sự tích hợp nào thực sự mang lại hiệu ứng tổng hợp, và những sự tích hợp nào chỉ tiêu tốn vốn.
Lĩnh vực trò chơi là một ví dụ tốt. Trong năm 2021-2022, các nhà đầu tư đã đầu tư hàng tỷ đô la để hỗ trợ các công ty khởi nghiệp liên quan đến trò chơi. Nhưng từ đó, nhịp độ đầu tư đã giảm mạnh. Như Arthur đã đề cập trong podcast của chúng tôi, trừ khi có điểm phù hợp rõ ràng giữa sản phẩm và thị trường, các nhà đầu tư đã mất hứng thú với lĩnh vực trò chơi.
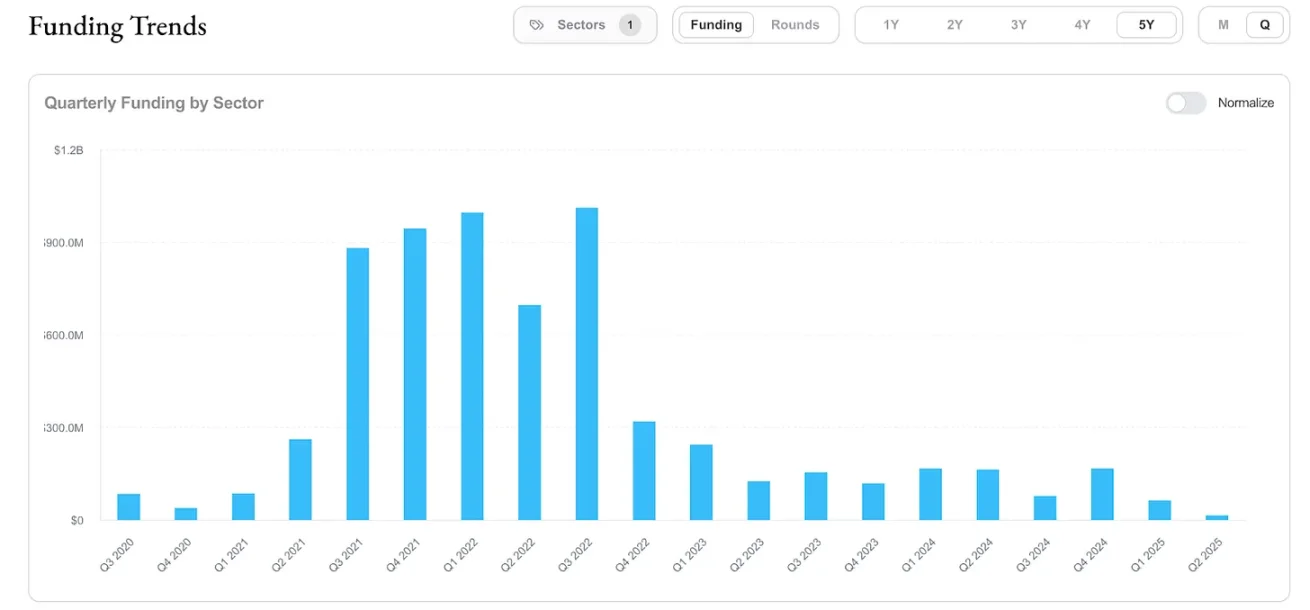
Nguồn: funding.decentralised.co
Bối cảnh này giúp chúng ta dễ dàng hiểu tại sao có rất nhiều giao dịch mua lại, mặc dù có ý định chiến lược, nhưng không đạt được kết quả như mong đợi. Điều này không chỉ liên quan đến việc đã mua lại cái gì mà còn liên quan đến chất lượng của việc tích hợp. Mặc dù tiền điện tử khác biệt ở nhiều khía cạnh, nhưng nó cũng không thể tránh khỏi những vấn đề này.
Tại sao các vụ mua lại thường thất bại?
Trong cuốn sách (cạm bẫy mua lại thất bại), Baruch Lev và Feng Gu đã nghiên cứu 40.000 vụ mua lại trên toàn cầu và đi đến kết luận rằng 70%-75% các vụ mua lại kết thúc thất bại. Họ quy trách nhiệm cho những thất bại này vào các yếu tố như quy mô của công ty mục tiêu quá lớn, định giá mục tiêu quá cao, việc mua lại không liên quan đến hoạt động kinh doanh cốt lõi, hoạt động yếu kém của công ty mục tiêu và các biện pháp khuyến khích của giám đốc điều hành không nhất quán.
Lĩnh vực tiền điện tử cũng đã xuất hiện một số trường hợp mua lại thất bại, các yếu tố nêu trên cũng áp dụng ở đây. Một ví dụ là FTX đã mua lại ứng dụng theo dõi danh mục đầu tư Blockfolio vào năm 2020 với giá 150 triệu đô la. Khi đó, giao dịch này được quảng cáo như một động thái chiến lược nhằm chuyển đổi 6 triệu nhà đầu tư bán lẻ của Blockfolio thành người dùng giao dịch của FTX. Mặc dù ứng dụng này đã được đổi tên thành FTX App và tạm thời thu hút được một số sự chú ý, nhưng nó không thể cải thiện đáng kể khối lượng giao dịch của các nhà đầu tư bán lẻ.
Tệ hơn nữa, khi FTX sụp đổ vào cuối năm 2022, mối quan hệ với Blockfolio gần như biến mất hoàn toàn. Giá trị thương hiệu tích lũy trong nhiều năm đã biến mất. Điều này nhắc nhở chúng ta rằng ngay cả những vụ mua lại có nền tảng người dùng mạnh mẽ cũng có thể tan thành mây khói do sự thất bại tổng thể của nền tảng.
Nhiều công ty hành động quá nhanh khi mua lại và mắc sai lầm. Hình ảnh dưới đây cho thấy tốc độ FTX trong các vụ mua lại, có lẽ sự tốc độ này là không cần thiết. Họ đã mua lại để lấy giấy phép, hình dưới đây là cấu trúc công ty sau khi mua lại.
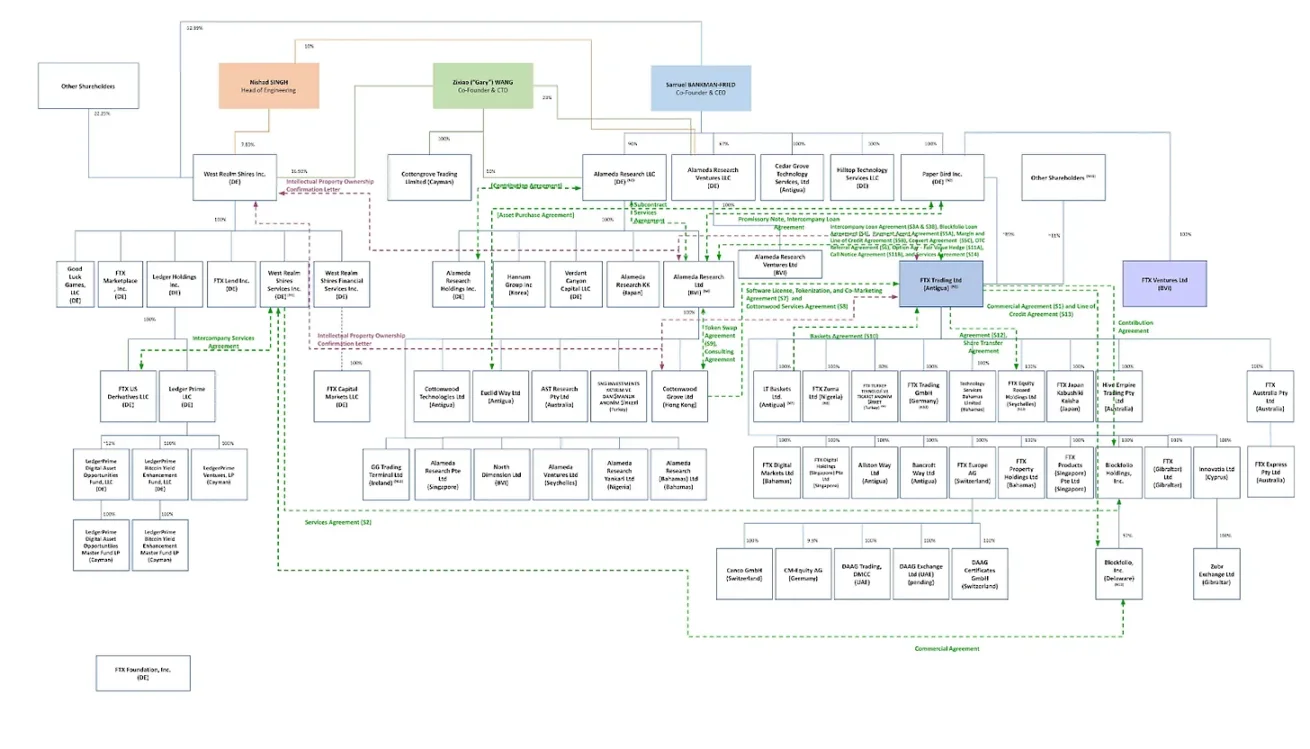
Nguồn: (Financial Times)
Polygon là một ví dụ nổi bật về rủi ro của chiến lược mua lại mạnh mẽ. Trong giai đoạn 2021-2022, nó đã chi gần 1 tỷ đô la để mua lại các dự án liên quan đến zero-knowledge, chẳng hạn như Hermez và Mir Protocol. Những động thái này đã được ca ngợi là có tầm nhìn xa. Nhưng hai năm trôi qua, những khoản đầu tư này vẫn chưa chuyển hóa thành việc áp dụng người dùng có ý nghĩa hoặc vị thế thị trường thống trị. Một trong những dự án zero-knowledge chủ chốt của nó, Miden, cuối cùng đã tách ra thành một công ty độc lập vào năm 2024. Polygon, từng nằm ở trung tâm của các cuộc thảo luận tiền điện tử, đã giảm sút đáng kể về sự liên quan chiến lược. Tất nhiên, những điều này thường cần thời gian, nhưng cho đến nay, vẫn chưa có bằng chứng rõ ràng về lợi tức đầu tư từ những vụ mua lại này. Cơn sốt mua lại của Polygon nhắc nhở chúng ta rằng ngay cả khi có nguồn vốn dồi dào, nếu không có thời điểm thích hợp, sự tích hợp và mục đích sử dụng rõ ràng ở hạ nguồn, thì các vụ mua lại dựa trên nhân tài cũng có thể thất bại.
Trong lĩnh vực DeFi nguyên bản trên chuỗi cũng có những trường hợp mua lại thất bại. Năm 2021, vụ sáp nhập giữa Fei Protocol và Rari Capital cùng với việc hoán đổi token, dưới sự quản trị chung của Tribe DAO đã diễn ra. Về lý thuyết, vụ sáp nhập này hứa hẹn mang lại tính thanh khoản sâu hơn, tích hợp cho vay và hợp tác giữa các DAO. Nhưng thực thể sau sáp nhập nhanh chóng rơi vào tranh cãi về quản trị, gặp phải lỗ hổng thị trường Fuse tốn kém, và cuối cùng DAO đã bỏ phiếu quyết định hoàn lại tiền cho các chủ sở hữu token.
Tuy nhiên, lĩnh vực tiền điện tử có lợi thế hơn trong việc thực hiện các vụ mua lại thành công so với ngành truyền thống, có ba lý do:
Cơ sở mã nguồn mở có nghĩa là việc tích hợp công nghệ thường dễ dàng hơn. Khi phần lớn mã của bạn đã được công khai, việc thẩm định trở nên trực tiếp hơn, và ít vấn đề hơn so với việc tích hợp các hệ thống độc quyền.
Kinh tế token có thể tạo ra các cơ chế khuyến khích đồng bộ mà cổ phần truyền thống không thể so sánh được, nhưng điều kiện là token phải có tính hữu dụng thực sự và khả năng nắm bắt giá trị. Khi các đội ngũ của hai bên mua lại nắm giữ token của thực thể sau sáp nhập, các biện pháp khuyến khích của họ vẫn nhất quán trong một khoảng thời gian dài sau khi giao dịch hoàn tất.
Quản trị cộng đồng đã giới thiệu cơ chế trách nhiệm mà hiếm khi thấy trong các thương vụ mua lại truyền thống. Khi những thay đổi lớn phải được sự chấp thuận của các chủ sở hữu token, việc thúc đẩy giao dịch chỉ dựa vào sự kiêu ngạo của các giám đốc điều hành trở nên khó khăn hơn.
Vậy, chúng ta nên đi đâu tiếp theo?
Được xây dựng để bị mua lại.
Môi trường tài chính hiện nay yêu cầu một thái độ thực tế. Nếu bạn là một nhà sáng lập, phần trình bày của bạn không chỉ nên là 'Tại sao chúng ta nên gọi vốn', mà còn nên là 'Tại sao ai đó có thể muốn mua lại chúng tôi'. Dưới đây là ba động lực chính trong lĩnh vực mua lại tiền điện tử hiện tại.
Trước tiên, vốn đầu tư mạo hiểm sẽ chính xác hơn.
Môi trường tài chính đã thay đổi. Vốn đầu tư mạo hiểm đã giảm hơn 70% kể từ đỉnh điểm vào năm 2021. Vòng gọi vốn A 225 triệu đô la của Monad và vòng gọi vốn hạt giống 70 triệu đô la của Babylon chỉ là những trường hợp cá biệt, không phải là dấu hiệu của sự phục hồi của thị trường. Hầu hết các công ty đầu tư mạo hiểm đều tập trung vào những công ty có động lực phát triển và mô hình kinh doanh rõ ràng. Khi lãi suất tăng làm tăng chi phí vốn và hầu hết các token không thể hiện được cơ chế tích lũy giá trị bền vững, các nhà đầu tư trở nên cực kỳ chọn lọc. Điều này có nghĩa là, đối với các nhà sáng lập, bên cạnh việc xem xét con đường tài trợ ngày càng khó khăn, họ cũng phải cân nhắc các lời đề nghị mua lại.
Thứ hai, đòn bẩy chiến lược.
Các doanh nghiệp hiện tại có nguồn vốn dồi dào đang mua thời gian, kênh phân phối và khả năng phòng thủ. Khi sự rõ ràng về quy định tăng lên, các thực thể được cấp phép trở thành mục tiêu mua lại rõ ràng. Nhưng sự khao khát mua lại này không dừng lại ở đó. Các công ty như Coinbase, Robinhood, Kraken và Stripe đang thực hiện các vụ mua lại để nhanh chóng vào thị trường ở các khu vực mới, xây dựng nền tảng người dùng ổn định, hoặc nén hàng năm xây dựng cơ sở hạ tầng vào một giao dịch. Nếu những gì bạn xây dựng có thể giảm rủi ro pháp lý, tăng tốc quy trình tuân thủ, hoặc cung cấp cho bên mua một con đường rõ ràng hơn để tăng lợi nhuận hoặc uy tín, thì bạn đã lọt vào danh sách cân nhắc của bên mua.
Thứ ba, phân phối và giao diện.
Mảnh ghép thiếu trong cơ sở hạ tầng là giao sản phẩm nhanh chóng và đáng tin cậy đến tay người dùng. Điều quan trọng là mua lại những phần có thể mở khóa các kênh phân phối, đơn giản hóa sự phức tạp và rút ngắn thời gian đưa sản phẩm ra thị trường. Stripe đã mua lại OpenNode để đơn giản hóa quy trình thanh toán tiền điện tử. Jupiter đã mua lại DRiP Haus, thêm chức năng phân phối NFT vào ngăn xếp thanh khoản của mình. FalconX đã mua lại Arbelos để thêm các sản phẩm cấu trúc cấp tổ chức, điều này có thể giúp họ phục vụ các nhóm khách hàng khác nhau dễ dàng hơn. Tất cả đều nhằm mở rộng phạm vi bao phủ và giảm bớt trở ngại trong hoạt động. Nếu bạn xây dựng thứ gì đó có thể giúp các công ty khác phát triển nhanh hơn, mở rộng hơn hoặc phục vụ tốt hơn, thì bạn đã có tên trong danh sách ứng viên của bên mua.
Đây là thời đại của sự thoái vốn chiến lược. Khi xây dựng công ty của bạn, hãy cân nhắc rằng tương lai của bạn phụ thuộc vào việc người khác có muốn sở hữu những gì bạn đã tạo ra hay không.