


Tác giả: Tư duy kỳ lạ
Đầu tiên, mặc dù Bittensor luôn tự hào là một dự án “khai thác công bằng”, nhưng thực tế là Subtensor cơ bản không phải là chuỗi công khai PoW cũng không phải là chuỗi công khai PoS; mà là một chuỗi đơn được điều hành bởi Quỹ Opentensor (quỹ của Bittensor), cơ chế rất kín.
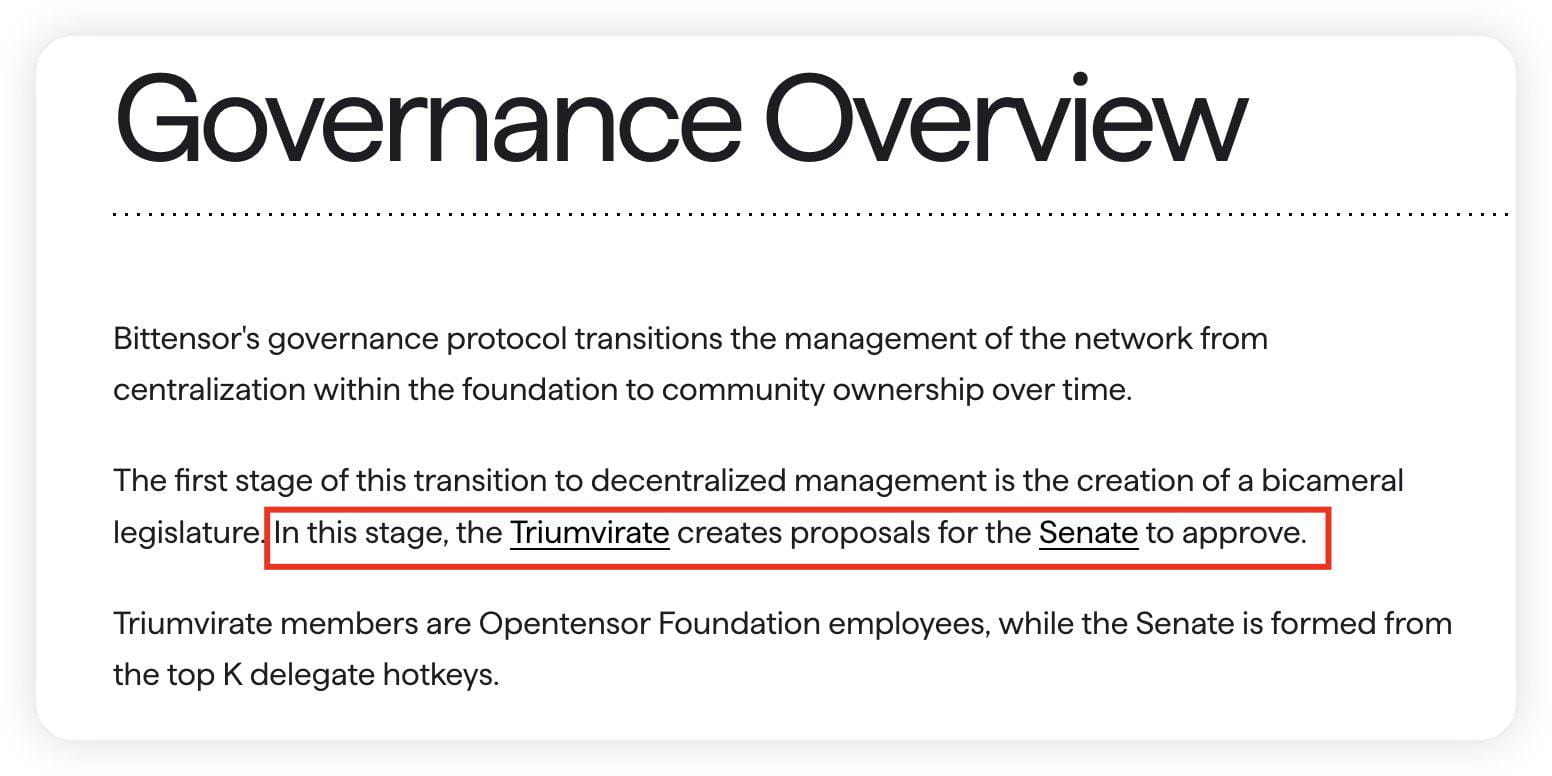
Còn về cái gọi là cấu trúc quản trị nhị phân “ba ông lớn + thượng viện”, ba ông lớn là ba nhân viên của Quỹ Opentensor, còn thượng viện là 12 nút xác thực hàng đầu, tất cả đều là người nhà hoặc bên liên quan.

Thứ hai, vào ngày 3 tháng 1 năm 2021, “Kusanagi” được phát hành, đánh dấu sự kích hoạt của mạng Bittensor, cho phép thợ mỏ và người xác thực bắt đầu nhận phần thưởng TAO đầu tiên. Từ khi mạng được kích hoạt đến ngày 2 tháng 10 năm 2023 khi subnet ra mắt, Bittensor đã khai thác tổng cộng 5,38 triệu TAO. Nhưng không có tài liệu hay thông tin nào cho biết cách phân phối token được tạo ra trong khoảng thời gian từ ngày 3 tháng 1 năm 2021 đến ngày 2 tháng 10 năm 2023 khi subnet ra mắt, cũng như hướng đi cuối cùng của chúng.
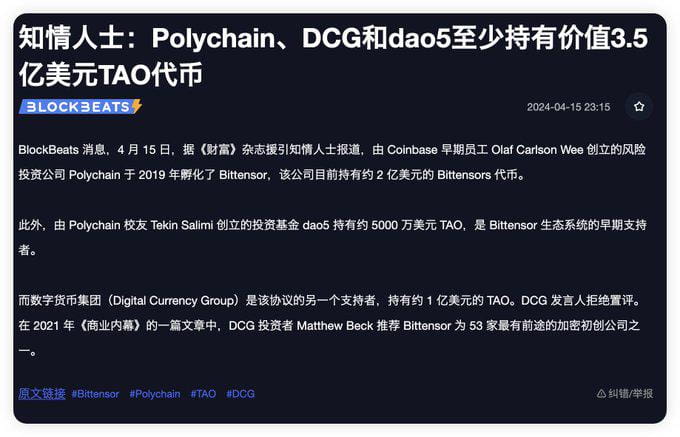
Có thể suy đoán hợp lý rằng phần token này đã bị các thành viên nội bộ và các nhóm lợi ích chia chác, vì Bittensor không giống như Bitcoin, nó được VC ươm tạo và đầu tư.
Nếu lấy phần token này chia cho tổng phát hành hiện tại là 8,61 triệu, thì ít nhất 62,5% TAO đang nằm trong tay các thành viên nội bộ và các nhóm lợi ích. Hơn nữa, Quỹ Opentensor và một số VC đầu tư cũng đang vận hành các nút xác thực trên Bittensor, vì vậy tỷ lệ token trong tay họ chỉ có thể nhiều hơn con số 62,5% này.
Cũng giống như OM bị sập cách đây vài ngày, tất cả những dự án bạn không biết tại sao giá trị thị trường lại cao như vậy, giá trị thị trường biến dạng của chúng thường được tạo ra bởi lượng lưu thông đáng thương.
Thị trường hàng tỷ USD bị hỗ trợ bởi thanh khoản kém.
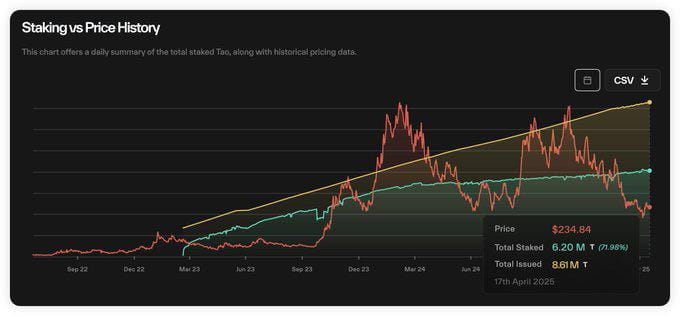
Bức hình dưới đây thể hiện tình hình đặt cọc lịch sử của TAO, đừng bị nó lừa rằng tỷ lệ đặt cọc của TAO tăng dần từ thấp đến cao. Lý do vì sao nó được vẽ như vậy là vì TAO đang bị lạm phát mạnh.
Trên thực tế, tỷ lệ đặt cọc TAO chưa bao giờ thấp hơn 70%, cao nhất gần 90%. Theo giá trị thị trường hiện tại của TAO là 2 tỷ USD, có nghĩa là ít nhất 1,4 tỷ USD TAO chưa bao giờ tham gia vào lưu thông. Giá trị thực tế của TAO chỉ khoảng 600 triệu USD, trong khi FDV tương ứng lên tới 5 tỷ USD, điển hình cho các dự án có lưu thông thấp và giá trị thị trường cao.
Dự án AI được cho là có giá trị thị trường cao nhất, bong bóng đã được các nhà đầu tư chính thổi phồng như thế nào, xin mời bạn suy ngẫm.
Cuối cùng, cái gọi là nâng cấp dTAO thực sự giống như việc cung cấp cơ hội cho các OG thoát khỏi thanh khoản. Khiến bạn phải mua các token subnet có tỷ lệ tăng giá cao, tiếp nhận TAO từ tay các nhóm lợi ích.
Theo lý thuyết ba vòng, việc nâng cấp dTAO của Bittensor vào tháng 2 năm nay là trong bối cảnh “nhóm chia sẻ lợi nhuận” khó duy trì, buộc phải giới thiệu mô hình Ponzi mới “nhóm phân tách” và “nhóm hỗ trợ” để giảm đòn bẩy. Mục tiêu cốt lõi là, trong bối cảnh câu chuyện cũ suy yếu, thanh khoản bên ngoài nhanh chóng bị khai thác, bịa ra câu chuyện mới để thu hút thanh khoản bên ngoài mới tiếp tục khai thác.
Thứ nhất là “nhóm phân tách”: thông qua việc cho tất cả các subnet phát hành token, TAO đã thành công định vị là đồng tiền cơ bản cho tất cả các token subnet của Bittensor, giá trị của nó được hỗ trợ bởi hàng chục các token (và sẽ ngày càng nhiều hơn) của các subnet.
Do độ sâu của pool giao dịch kém, token subnet thường có mức tăng trưởng đáng kinh ngạc. Nhờ đó, Bittensor đã cho thế giới thấy một cái mặt nạ giả mạo rằng hệ sinh thái có thể cung cấp cơ hội ROI cao. Trong khi ROI phóng đại mà token Alpha của subnet cung cấp đã tạo ra sức ép mua khổng lồ cho TAO, và che đậy việc các nút xác thực trong mạng chính bán tháo TAO.
Thật đáng tiếc, hệ sinh thái khép kín của Bittensor, cộng với môi trường thị trường từ bò sang gấu, đã dẫn đến việc nâng cấp dTAO không thể thu hút đủ thanh khoản bên ngoài, thậm chí thanh khoản bên trong (những TAO được đặt cọc trong mạng chính) cũng không được kích hoạt đủ.
Đồng thời, việc giảm ngưỡng gia nhập cho các subnet và không giới hạn số lượng dẫn đến việc phát hành token quá nhiều và quá nhanh, làm loãng thanh khoản tổng thể của hệ sinh thái Bittensor vốn đã không nhiều.
Thứ hai là “nhóm hỗ trợ lẫn nhau”. Thật tiếc, việc phát hành token của subnet Bittensor không thể thiết lập mô hình nhóm hỗ trợ lẫn nhau như trên Solana với Pump.fun, vì hạ tầng mạng của Bittensor rất kém, thậm chí các token giữa các subnet khác nhau không thể trao đổi, khiến cho người tham gia token subnet rất khó chuyển đổi thanh khoản giữa các subnet khác nhau. Điều này càng làm trầm trọng thêm vấn đề loãng thanh khoản do tỷ lệ phân tán cao, không thể giữ tiền ở lại để tiếp tục tham gia đầu cơ.
Một khi những người nắm giữ lớn trong mạng lưới chính bắt đầu chạy trốn tập thể, thanh khoản sẽ nhanh chóng cạn kiệt.
Khoảnh khắc bạn bán, trò chơi kết thúc.
Vậy các nhà đầu tư lớn có đang chạy trốn không? Câu trả lời là “họ đang chạy trốn”!
Kể từ khi dTAO ra mắt:
➤ Giao thức Bittensor đã bơm 450.000 TAO vào pool subnet
➤ 150.000 TAO (33%) đã chảy vào các nút xác thực trong mạng chính thông qua cơ chế “bán tự động”.
➤ Lượng TAO đặt cọc trong mạng chính (τ₀) đã giảm 150.000 (5,86 triệu → 5,71 triệu)
Điều này có nghĩa là:
300.000 TAO (≈7 triệu USD) đã thành công chạy ra khỏi mạng chính, và có thể bị thanh lý trong CEX.
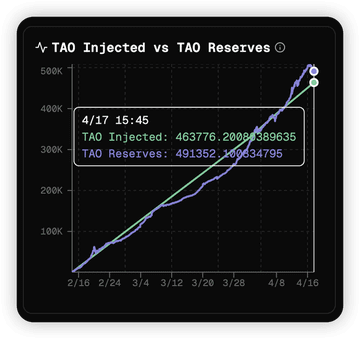
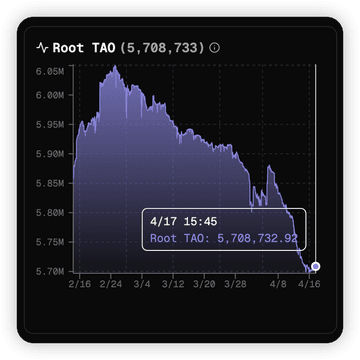
Hơn nữa, trước đây nền tảng cơ bản của Bittensor là các subnet và thợ mỏ. Mô hình trước đây của Bittensor giống như VC, phát tiền cho các dự án để họ tập trung vào việc xây dựng mô hình kinh doanh có giá trị, mà không phải ngay lập tức lo lắng về việc kiếm tiền để đảm bảo cân bằng thu chi. Đây là lý do cốt lõi thu hút các dự án xây dựng subnet trên Bittensor.
Và dự án đã thu hút những thợ mỏ cung cấp sức mạnh tính toán (theo cách nói của Bittensor là “thông minh”), tình huống “bạn tốt tôi tốt mọi người đều tốt” này là lý do cốt lõi giúp Bittensor trở thành dự án AI tiền mã hóa có giá trị thị trường lớn nhất.
Nhưng sau khi nâng cấp dTAO, lợi ích của các dự án subnet, thợ mỏ và các nút xác thực không còn đồng nhất, tình huống “bạn tốt tôi tốt mọi người đều tốt” không còn tồn tại. Mô hình dTAO không mang lại lợi ích gì cho các dự án subnet, sự sụp đổ của mô hình kinh tế là vấn đề lớn nhất và cơ bản nhất của Bittensor hiện tại.
Trong mô hình dTAO của Bittensor, token Alpha của subnet là một “bằng chứng” mà chúng tôi nhận được từ việc đặt cọc TAO trong subnet, hoàn toàn không phải là token có thể lưu thông theo nghĩa thông thường.
Điều này dẫn đến việc các dự án subnet rất khó phát minh ra bất kỳ Tokenomics hiệu quả nào cho những token này. Những token Alpha này ngoài việc có thể sản sinh thêm nhiều token Alpha khác, không có giá trị gì đối với nhà đầu tư nhỏ lẻ.
Theo quan sát của tôi, các dự án subnet thường dùng cách phổ biến nhất hiện nay để nâng giá token là thông báo sử dụng doanh thu dự án để mua lại token Alpha, chẳng hạn như Chutes (SN64).
Nhưng nếu Chủ sở hữu Subnet chỉ có thể cấp quyền cho token Alpha theo cách này, thì điều hài hước sẽ xảy ra. 18% token Alpha phân bổ cho các dự án subnet từ dTAO sẽ mãi mãi chỉ nằm trong tay các dự án đó. Dù sao thì bạn cũng đã công bố sẽ dùng doanh thu dự án để mua lại, tại sao còn phải bán token của mình?
Bán và mua lại là mâu thuẫn.
Vì vậy, các chủ sở hữu subnet không chỉ không thể kiếm được bất kỳ khoản thu nhập nào từ mô hình dTAO, mà còn phải trợ cấp cho nó: tạo ra doanh thu bên ngoài và bơm vào token Alpha của họ trong subnet.
Điều này có nghĩa là, các dự án subnet và thợ mỏ về bản chất đều đang làm việc cho các nút xác thực.
Các nút xác thực là tầng lớp ưu tú của mạng Bittensor, không chỉ không thể làm bất cứ điều gì có giá trị mà từ khi nâng cấp dTAO bắt đầu, họ có thể liên tục bán token Alpha của subnet, dẫn đến lượng TAO chảy về mạng chính chiếm tới 1/3 lượng phát thải mỗi ngày.
Bittensor có thể thu hút các dự án khác xây dựng subnet trên nền tảng của họ, về bản chất là vì việc phát hành TAO trước đây là một cơ chế trợ cấp tốt cho các dự án mới không có doanh thu, cho phép các dự án này chỉ cần tập trung vào mô hình kinh doanh cần chạy.
Nếu cơ chế trợ cấp này không chỉ biến mất, mà còn đảo ngược, tại sao các dự án subnet còn muốn xây dựng subnet trên Bittensor?
Làm một mình, thu nhập đều về tay mình, có phải không hấp dẫn sao?
Do đó, mô hình dTAO như một phương tiện để các nhóm lợi ích xả hàng, đang gây hại cho nền tảng cơ bản mà Bittensor đã phát triển cho đến nay.
Mặc dù phần lớn mô hình kinh doanh của các subnet trong hệ sinh thái Bittensor đều rất kém, nhưng nếu không có chúng, Bittensor cũng sẽ mất đi tấm màn che cuối cùng.
Tài liệu tham khảo trong bài viết này:
1. Tài liệu chính thức của Bittensor: docs.bittensor.com
2. Báo cáo nghiên cứu của thầy @harry_xymeng (Bittensor: Khi nào thì âm nhạc dừng lại): prism-pancake-61a.notion.site/Bittensor-432c
3. @thecryptoskanda thầy lý thuyết (Lý thuyết ba vòng - Hướng dẫn cuối cùng về mô hình Ponzi): https://x.com/thecryptoskanda/status/1872193691479351519