Tác giả: Jacob Zhao
Thị trường tiền điện tử gần đây thiếu sức hấp dẫn, vì vậy lợi nhuận bảo thủ và ổn định lại trở thành nhu cầu của thị trường. Do đó, kết hợp kinh nghiệm đầu tư trong những năm gần đây và kết quả nghiên cứu tập trung vào lĩnh vực stablecoin cuối năm ngoái, tôi muốn bàn về chủ đề lợi nhuận từ stablecoin - một chủ đề cũ nhưng vẫn luôn mới mẻ.
Các loại stablecoin hiện tại trên thị trường tiền điện tử chủ yếu bao gồm các loại lớn sau:
· USDT có điều kiện tuân thủ nhưng có thị phần cao nhất: Có đủ các tình huống ứng dụng (cặp giao dịch trên sàn giao dịch, công ty trong ngành tiền điện tử trả lương, thương mại quốc tế thực sự và các tình huống thanh toán ngoại tuyến), người dùng hy vọng vào một sản phẩm lớn và không thể sụp đổ với khả năng bảo vệ của Tether.
· Stablecoin tuân thủ được neo 1:1 với tiền pháp định: USDC có nhiều chuỗi và tình huống ứng dụng nhất, là đồng đô la thực sự trên chuỗi, trong khi các stablecoin tuân thủ khác như PayPal USD, BackRock USD có tình huống ứng dụng hạn chế.
· Stablecoin được thế chấp quá mức: Chủ yếu là DAI của MakerDAO và USDS sau khi nâng cấp thành Sky Protocol; LUSD của Liquity trở thành một trong những sản phẩm cạnh tranh với tỷ lệ thế chấp 0% và tỷ lệ thế chấp thấp 110%.
· Stablecoin tài sản tổng hợp: Trong chu kỳ này, USDe của Ethena là đại diện tiêu biểu nhất. Mô hình kiếm lợi nhuận từ chênh lệch tỷ lệ phí vốn cũng là một trong những mô hình lợi nhuận từ stablecoin mà bài viết này sẽ phân tích chi tiết sau.
· Stablecoin dự án RWA với tài sản cơ sở là trái phiếu Mỹ: Trong chu kỳ này, USD0 của Usual và USDY của Ondo là đại diện tiêu biểu nhất. USD0++ của Usual cung cấp tính thanh khoản cho trái phiếu Mỹ giống như Lido đối với ETH Staking, có tính đổi mới.
· Stablecoin thuật toán: Sau sự sụp đổ của UST từ Terra, lĩnh vực này cơ bản đã bị chứng minh là không khả thi. Luna thiếu sự hỗ trợ giá trị thực đã dẫn đến sự biến động giá mãnh liệt trong một vòng xoáy chết chóc. FRAX kết hợp stablecoin thuật toán và mô hình thế chấp quá mức vẫn còn một số tình huống ứng dụng, trong khi các stablecoin thuật toán còn lại không còn sức ảnh hưởng trên thị trường.
· Stablecoin không phải USD: Stablecoin euro (EURC của Circle, EURT của Tether, v.v.) và các stablecoin tiền pháp định khác (BRZ, ZCHF, HKDR, v.v.) hiện tại ảnh hưởng rất ít đến thị trường stablecoin do USD dẫn dắt. Dự án stablecoin thế chấp quá mức không phải USD mà tôi đã từng đầu tư gần như đã về không, lối thoát duy nhất của stablecoin không phải USD là trong lĩnh vực thanh toán dưới khuôn khổ quy định tuân thủ, chứ không phải áp dụng trong cộng đồng tiền điện tử bản địa.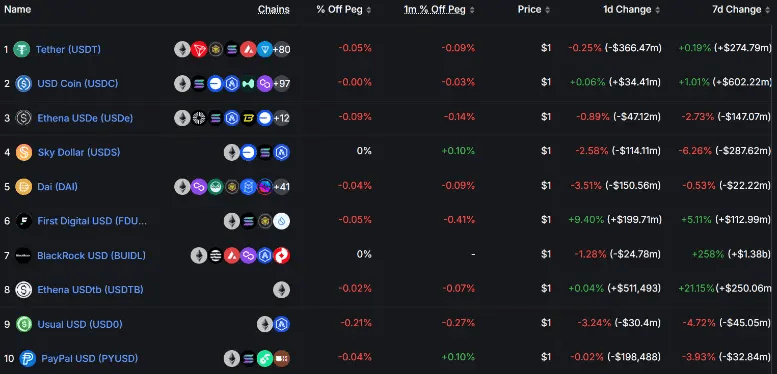 Bảng xếp hạng vốn hóa thị trường stablecoin
Nguồn dữ liệu: https://defillama.com/stablecoins
Hiện tại, các loại mô hình kiếm lợi nhuận từ stablecoin chủ yếu bao gồm các loại lớn sau, bài viết này sẽ phân tích chi tiết từng loại lợi nhuận: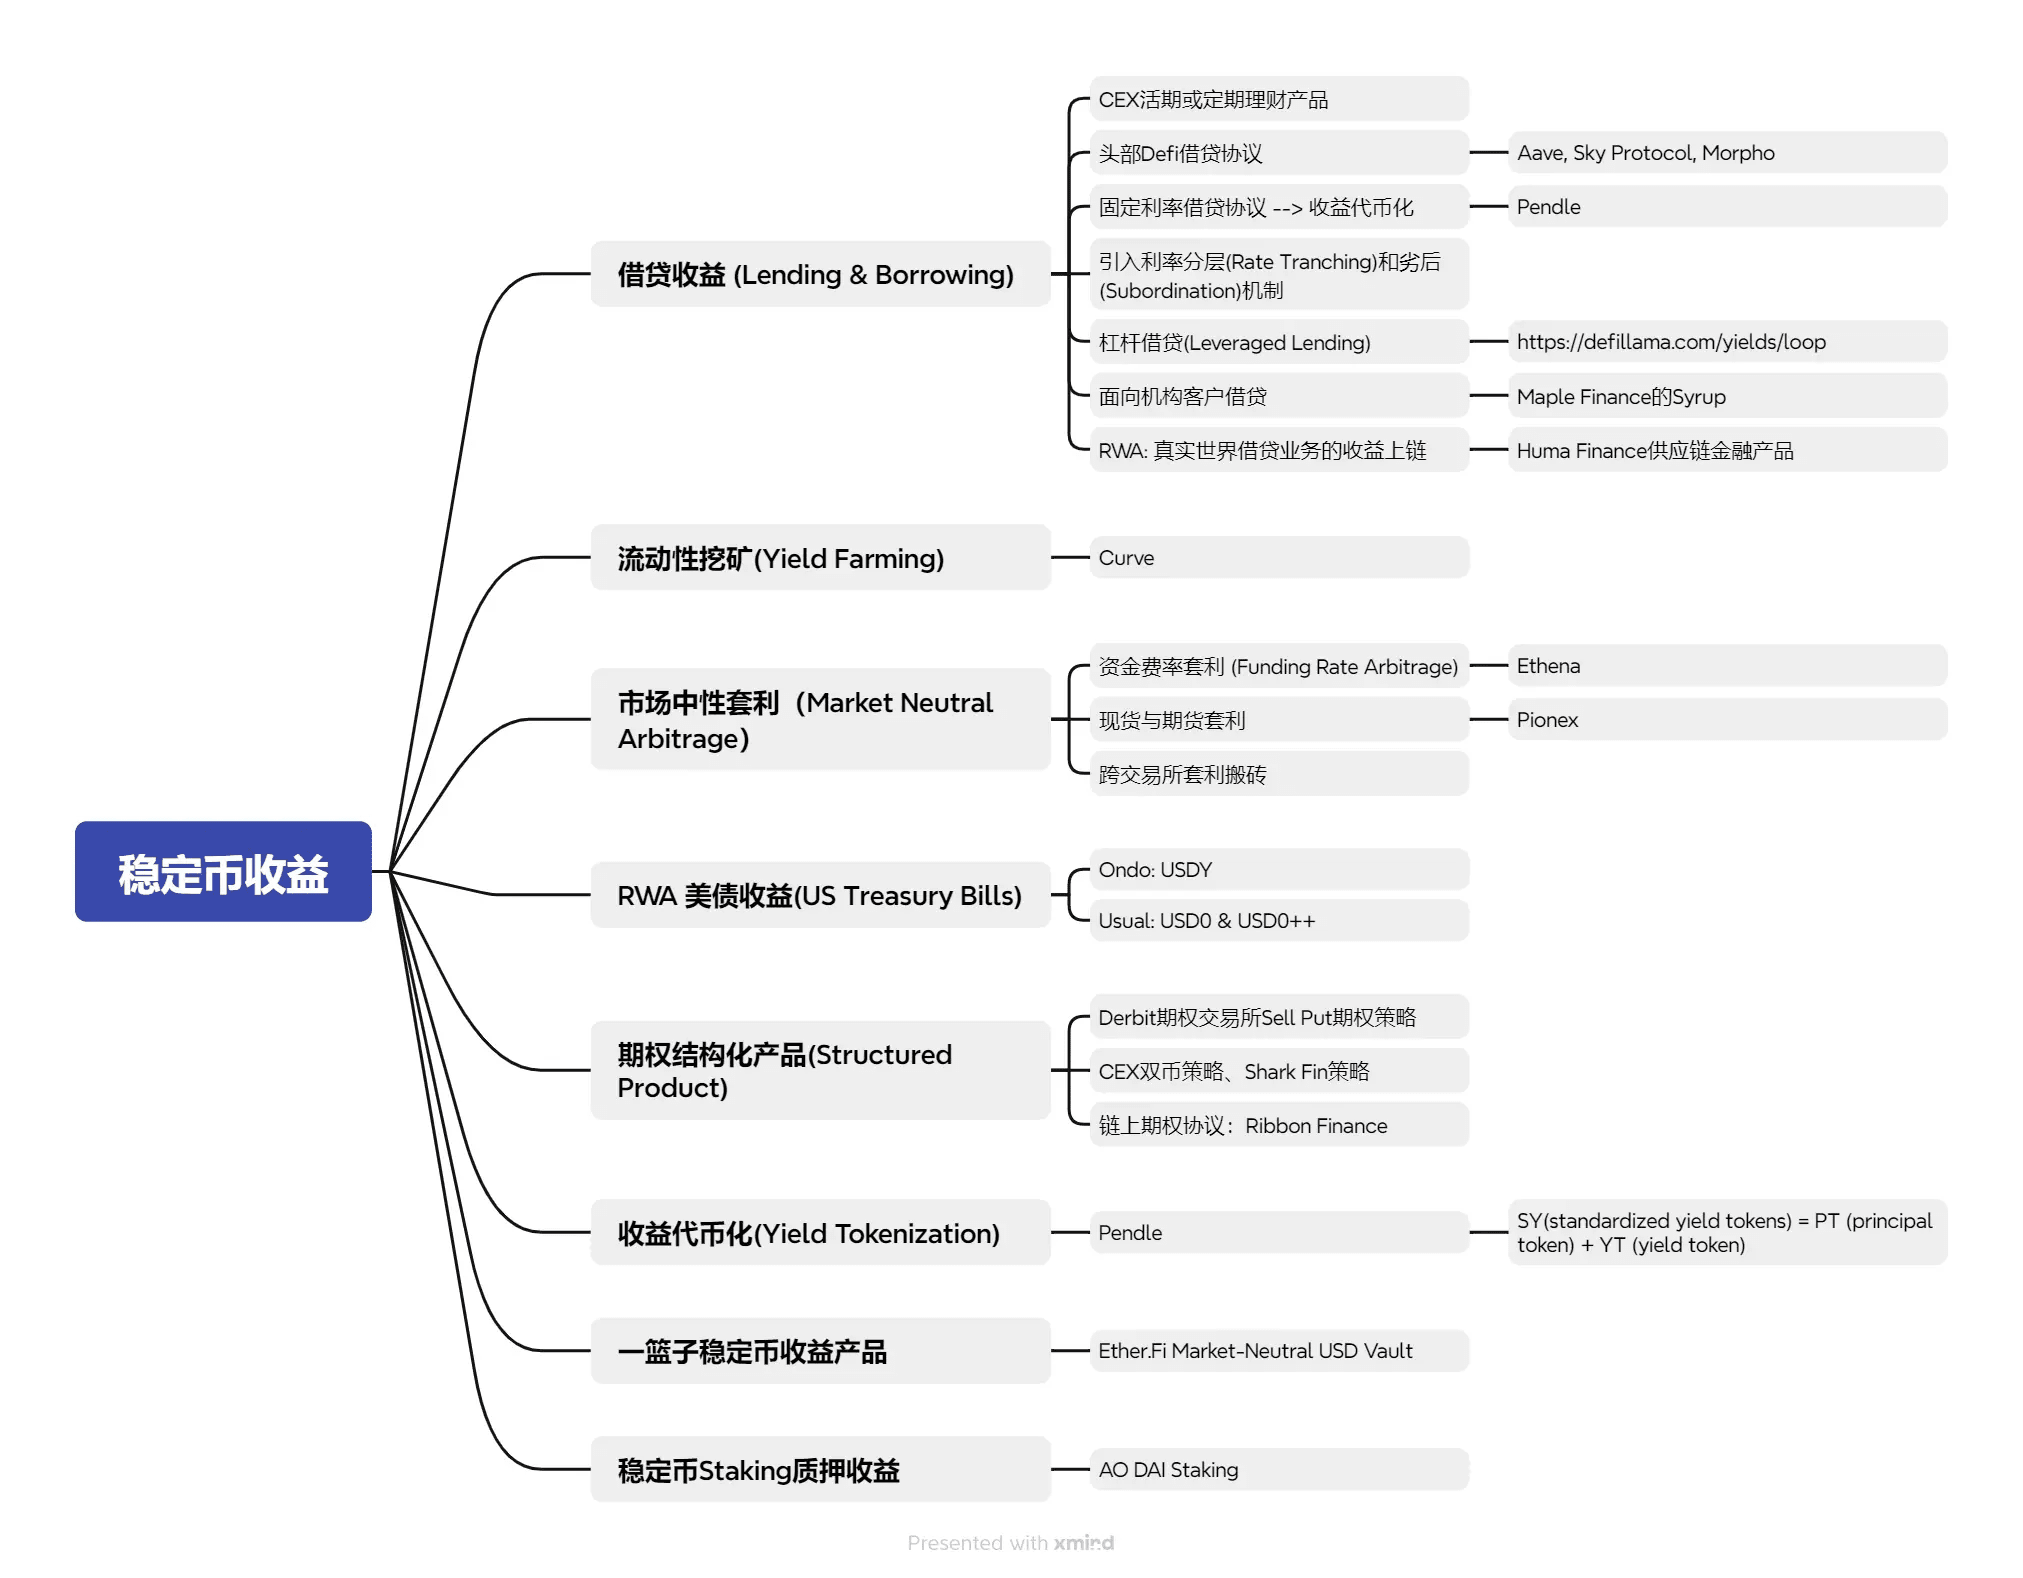
I. Cho vay stablecoin (Lending & Borrowing):
Cho vay như một mô hình lợi nhuận tài chính truyền thống nhất, lợi nhuận của nó chủ yếu đến từ lãi suất mà người vay trả và cần xem xét độ an toàn của nền tảng hoặc giao thức, khả năng vỡ nợ của người vay và sự ổn định của lợi nhuận. Hiện tại, các sản phẩm cho vay stablecoin trên thị trường:
· Nền tảng Cefi chủ yếu là các sản phẩm tài chính ngắn hạn từ các sàn giao dịch hàng đầu (Binance, Coinbase, OKX, Bybit)
· Các giao thức Defi hàng đầu chủ yếu là Aave, Sky Protocol (thương hiệu sau khi nâng cấp MakerDAO), Morpho Blue, v.v.
Các sàn giao dịch lớn có độ an toàn cao sau khi trải qua các chu kỳ thị trường, trong thời kỳ tăng giá, nhu cầu cho vay mạnh mẽ khiến lợi nhuận ngắn hạn U dễ dàng tăng lên trên 20%, nhưng trong thời kỳ thị trường ảm đạm, lợi nhuận thường thấp, duy trì trong khoảng 2%-4%, vì vậy lãi suất cho vay ngắn hạn (Flexible Interest) cũng là một chỉ số dễ hiểu về mức độ hoạt động của thị trường. Lãi suất cố định (Fixed Interest) cho vay do hy sinh tính thanh khoản nên phần lớn thời gian có lợi nhuận cao hơn lãi suất ngắn hạn, nhưng trong thời kỳ thị trường hoạt động cũng không thể tận dụng lợi nhuận ngắn hạn tăng vọt.
Ngoài ra, trong toàn bộ thị trường cho vay stablecoin vẫn có một số đổi mới nhỏ, bao gồm:
· Giao thức Defi cho vay với lãi suất cố định: Giao thức Pendle đại diện cho chu kỳ này, bắt đầu từ cho vay lãi suất cố định và phát triển thành token hóa lợi nhuận, bài viết này sẽ giới thiệu chi tiết sau; trong khi Notional Finance, Element Finance và các dự án Defi lãi suất cố định khác mặc dù chưa thành công nhưng vẫn có thiết kế đáng tham khảo.
· Trong cho vay, giới thiệu cơ chế phân tầng lãi suất (Rate Tranching) và cơ chế thứ bậc (Subordination);
· Cung cấp cho vay đòn bẩy (Leveraged Lending) của các giao thức Defi;
· Giao thức cho vay Defi hướng đến khách hàng tổ chức, chẳng hạn như Maple Finance với Syrup có lợi nhuận đến từ cho vay tổ chức.
· RWA đưa lợi nhuận từ các hoạt động cho vay thế giới thực lên chuỗi, chẳng hạn như sản phẩm tài chính chuỗi cung ứng của Huma Finance.
Tóm lại, kinh doanh cho vay như một mô hình lợi nhuận tài chính truyền thống dễ hiểu, sẽ tiếp tục là mô hình lợi nhuận ổn định lớn nhất.
II. Lợi nhuận từ khai thác thanh khoản (Yield Farming):
Đại diện là Curve, lợi nhuận của nó đến từ phí giao dịch được phân phối cho LP và phần thưởng token. Curve, như một nền tảng DEX cho stablecoin, trở thành một tiêu chuẩn quan trọng trong việc đánh giá mức độ chấp nhận của stablecoin mới trong ngành. Lợi thế của khai thác Curve là an toàn rất cao nhưng nhược điểm là lợi nhuận quá thấp thiếu hấp dẫn (0-2%). Nếu không phải là vốn lớn và tham gia khai thác thanh khoản Curve lâu dài, lợi nhuận có thể thậm chí không đủ để trang trải phí giao dịch.
Trong khi đó, các cặp giao dịch trong pool stablecoin của Uniswap cũng gặp vấn đề tương tự, cặp giao dịch không phải stablecoin của Uniswap có khả năng gặp phải thua lỗ từ khai thác thanh khoản, trong khi các cặp giao dịch trong pool stablecoin của các DEX nhỏ hơn dù có lợi nhuận cao vẫn tồn tại lo ngại về Rug Pull, đều không phù hợp với nguyên tắc thận trọng và ổn định của đầu tư vào stablecoin. Chúng ta có thể thấy hiện tại các pool stablecoin Defi vẫn chủ yếu là mô hình cho vay, 3Pool (DAI USDT USDC) cổ điển nhất của Curve chỉ đứng thứ hai mươi về TVL.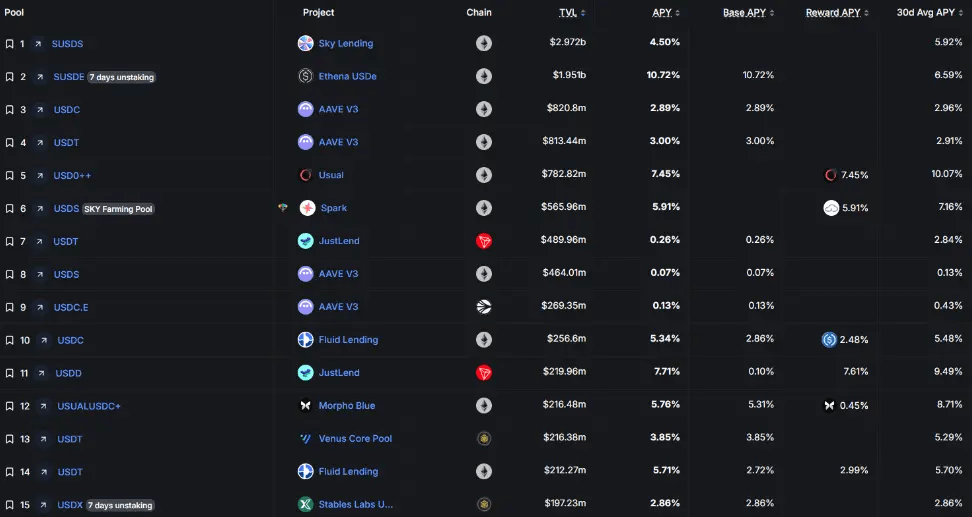
Bảng xếp hạng TVL của các pool stablecoin
Nguồn: https://defillama.com/yields?token=ALL_USD_STABLES
III. Lợi nhuận từ chiến lược arbitrage trung lập với thị trường:
Chiến lược arbitrage trung lập với thị trường đã được ứng dụng rộng rãi trong các tổ chức giao dịch chuyên nghiệp trong thời gian dài. Bằng cách đồng thời giữ vị thế mua (Long) và bán (Short), làm cho mức độ tiếp xúc ròng của danh mục đầu tư (Net Exposure) gần bằng không. Cụ thể trong Crypto chủ yếu là:
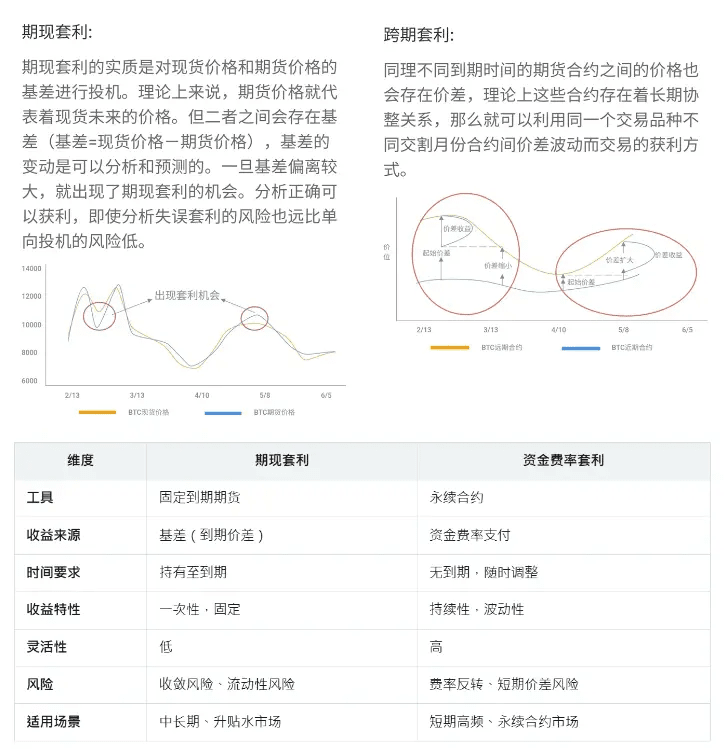
· Arbitrage tỷ lệ phí vốn (Funding Rate Arbitrage): Hợp đồng vĩnh viễn (Perpetual Futures) không có ngày đáo hạn, giá của nó được giữ cho phù hợp với giá giao ngay thông qua cơ chế tỷ lệ phí vốn (Funding Rate). Tỷ lệ phí vốn cần được thanh toán định kỳ, rút ngắn chênh lệch giá ngắn hạn giữa giao ngay và hợp đồng vĩnh viễn.
· Khi giá hợp đồng vĩnh viễn cao hơn giá giao ngay (chênh lệch giá), bên mua phải trả cho bên bán, tỷ lệ phí vốn là dương.
· Khi giá hợp đồng vĩnh viễn thấp hơn giá giao ngay (chênh lệch giá âm), bên bán phải trả cho bên mua, tỷ lệ phí vốn là âm.
· Dữ liệu hồi quy lịch sử cho thấy xác suất tỷ lệ phí vốn dương lâu dài cao hơn xác suất tỷ lệ phí vốn âm. Do đó, lợi nhuận chủ yếu đến từ việc mua giao ngay trong các tình huống tỷ lệ phí vốn dương, bán khống hợp đồng vĩnh viễn, thu về phí mà bên mua phải trả.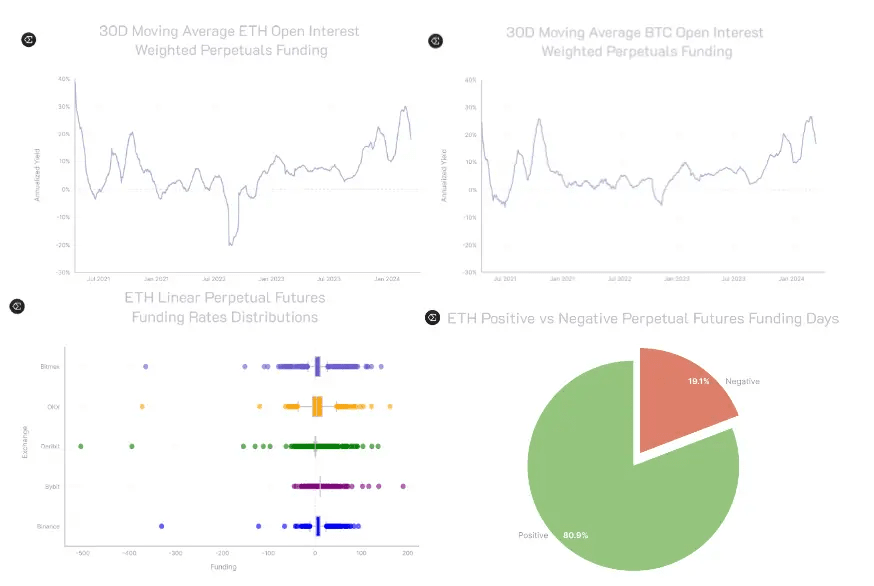 · Arbitrage giữa giao ngay và hợp đồng tương lai (Cash-and-Carry Arbitrage): Arbitrage giữa hợp đồng hiện tại và tương lai sử dụng chênh lệch giá giữa thị trường giao ngay (Spot) và thị trường hợp đồng tương lai đến hạn (Futures), thông qua việc phòng ngừa rủi ro để khóa lợi nhuận. Khái niệm cốt lõi là “chênh lệch cơ bản” (Basis) tức là sự khác biệt giữa giá hợp đồng tương lai đến hạn và giá giao ngay. Thường hoạt động trong thị trường chênh lệch giá (Contango, giá hợp đồng tương lai cao hơn giá giao ngay) hoặc chênh lệch giá âm (Backwardation, giá hợp đồng tương lai thấp hơn giá giao ngay). Arbitrage giữa giao ngay và tương lai phù hợp với nhà đầu tư có vốn lớn, có thể chấp nhận khoảng thời gian khóa và lạc quan về việc chênh lệch cơ bản hội tụ, thường thấy ở các nhà giao dịch có tư duy tài chính truyền thống.
· Arbitrage di chuyển giữa các sàn giao dịch: Tận dụng sự chênh lệch giá giữa các sàn giao dịch khác nhau để xây dựng vị thế trung lập, là một trong những phương thức arbitrage chủ yếu trong ngành Crypto từ trước, nhưng hiện tại, sự chênh lệch giá giữa các cặp giao dịch chủ yếu giữa các sàn giao dịch đã rất thấp, cần phụ thuộc vào các kịch bản tự động và phù hợp hơn với thị trường biến động cao và các đồng tiền có vốn hóa nhỏ, ngưỡng tham gia cho nhà đầu tư cá nhân khá cao, có thể tham khảo nền tảng Hummingbot.
· Ngoài ra, trên thị trường còn tồn tại các mô hình arbitrage như arbitrage tam giác, arbitrage chuỗi chéo, arbitrage giữa các pool, bài viết này sẽ không mở rộng thêm.
Chiến lược arbitrage trung lập với thị trường, do tính chuyên môn cao, phần lớn đối tượng chỉ giới hạn trong các nhà đầu tư chuyên nghiệp. Trong chu kỳ này, sự xuất hiện của Ethena đã đưa mô hình “Arbitrage tỷ lệ phí vốn (Funding Rate Arbitrage)” này lên chuỗi, cho phép người dùng bán lẻ tham gia.
Người dùng gửi stETH vào giao thức Ethena sẽ Mint nhận token USDe có giá trị tương đương, trong khi đó mở một vị thế bán tương đương trên sàn giao dịch tập trung để phòng ngừa thu được tỷ lệ phí vốn dương. Theo dữ liệu thống kê lịch sử, hơn 80% thời gian là tỷ lệ phí vốn dương, trong khi đó trong các tình huống tỷ lệ phí vốn âm, Ethena sẽ bù lỗ bằng quỹ dự trữ; Hơn 65% thu nhập từ giao thức Ethena là để phòng ngừa tỷ lệ phí vốn, ngoài ra còn có một phần thu nhập từ Staking Ethereum, cho vay trên chuỗi hoặc trên sàn giao dịch (35%) để bổ sung thu nhập; Ngoài ra, tài sản của người dùng được ủy thác cho tổ chức lưu ký bên thứ ba OES (Giải quyết ngoài sàn giao dịch) và định kỳ phát hành báo cáo kiểm toán, hiệu quả ngăn cách rủi ro từ nền tảng giao dịch.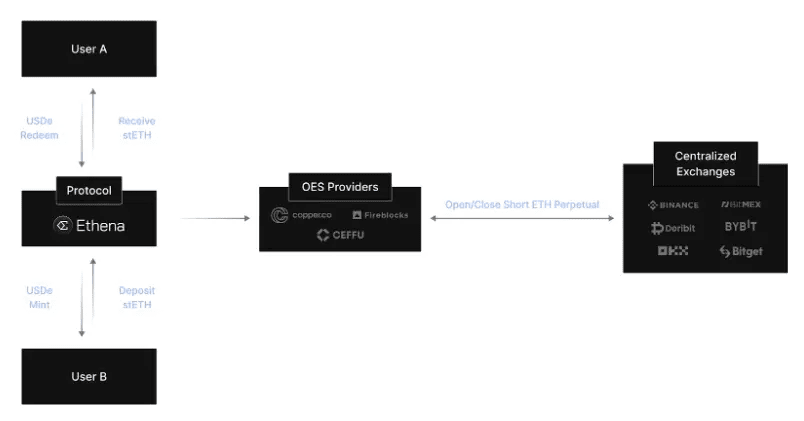 Liên quan đến rủi ro của Ethena, ngoài rủi ro từ nền tảng giao dịch và sự cố của tổ chức lưu ký, vấn đề an toàn hợp đồng thông minh hoặc các yếu tố không thể kiểm soát như sự mất giá tài sản neo, điểm mấu chốt quan trọng hơn là “thua lỗ trong các tình huống tỷ lệ phí vốn âm kéo dài và quỹ dự phòng của giao thức không thể bù đắp”, theo dữ liệu hồi quy lịch sử, chúng ta có thể hiểu rằng xác suất xảy ra là rất thấp, ngay cả khi xảy ra cũng có nghĩa là chiến lược giao dịch “arbitrage tỷ lệ phí vốn” phổ biến trong ngành không còn hiệu lực. Do đó, dưới điều kiện đội ngũ không làm hại, giao thức Ethena sẽ không xuất hiện mô hình vòng xoáy chết chóc của stablecoin thuật toán Terra, mà có thể là lợi suất cao do bù đắp token dần dần giảm về mức lợi suất arbitrage bình thường.
Trong khi đó, chúng ta không thể không thừa nhận rằng Ethena đã đạt được mức độ minh bạch dữ liệu tối đa, trên trang web chính thức có thể dễ dàng tra cứu lợi nhuận lịch sử, tỷ lệ phí vốn, vị thế của các sàn giao dịch khác nhau và báo cáo kiểm toán hàng tháng, tốt hơn so với các sản phẩm arbitrage tỷ lệ phí vốn khác trên thị trường.
Ngoài mô hình “arbitrage tỷ lệ phí vốn” của Ethena, sàn giao dịch Pionex cũng có các sản phẩm đầu tư stablecoin theo mô hình “arbitrage theo thời hạn”. Thật đáng tiếc là, ngoài Ethena, hiện tại trên thị trường chưa có nhiều sản phẩm arbitrage trung lập mà khách hàng bán lẻ có thể tham gia với ngưỡng thấp.
IV. Lợi nhuận từ dự án RWA trái phiếu Mỹ (US Treasury Bills)
Chu kỳ tăng lãi suất của Cục Dự trữ Liên bang từ 2022-2023 đã đẩy lãi suất USD lên trên 5%. Dù hiện tại đã chuyển sang giảm lãi suất từ từ nhưng lãi suất USD trên 4% vẫn là một tài sản hiếm có trong ngành tài chính truyền thống, vừa đảm bảo tính an toàn cao lại có lợi suất cao. Hoạt động RWA có yêu cầu tuân thủ cao và mô hình vận hành phức tạp, trái phiếu Mỹ như một tài sản tiêu chuẩn hóa có khối lượng giao dịch cao là một trong số ít sản phẩm RWA có logic kinh doanh hợp lý.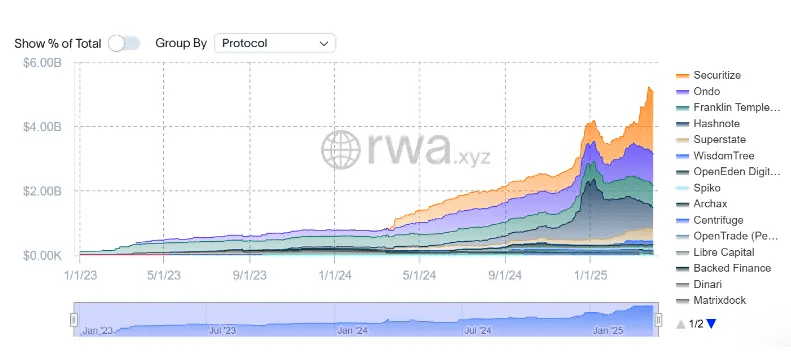 USDY của Ondo dựa trên trái phiếu Mỹ, nhằm phục vụ khách hàng bán lẻ không ở Mỹ, OUSG phục vụ khách hàng tổ chức đủ điều kiện ở Mỹ đều có lợi suất 4.25%. Trong lĩnh vực RWA, Ondo được xem như người dẫn đầu về hỗ trợ đa chuỗi và ứng dụng sinh thái, nhưng về mặt tuân thủ quy định có phần yếu hơn so với FOBXX do Franklin Templeton phát hành và BUIDL của BlackRock; trong chu kỳ này, giao thức Usual nổi bật với USD0 dựa trên một giỏ trái phiếu Mỹ, bổ sung token thanh khoản USD0++, tương tự như Lido đối với Staking Ethereum, cung cấp tính thanh khoản cho trái phiếu Mỹ có thời hạn khóa 4 năm và có thể tham gia khai thác thanh khoản stablecoin hoặc pool cho vay để thu lợi bổ sung.
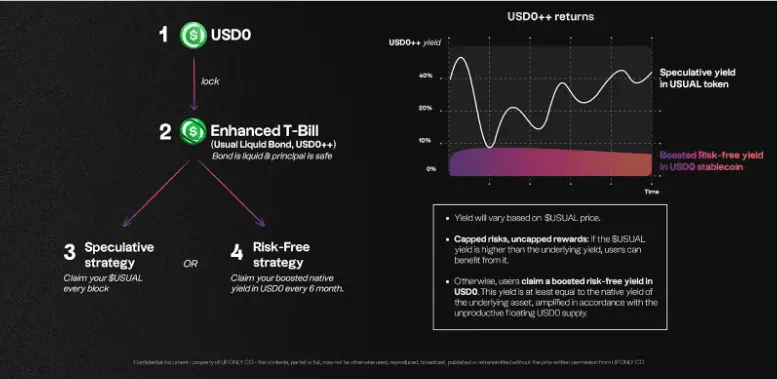 Cần lưu ý rằng, phần lớn lợi nhuận từ các dự án RWA trái phiếu Mỹ ổn định quanh 4%, trong khi lợi suất cao của pool stablecoin Usual chủ yếu đến từ việc bù đắp token Usual, kích thích Pills (Point), khai thác thanh khoản và các lợi nhuận bổ sung mang tính đầu cơ không bền vững. Là dự án RWA trái phiếu Mỹ hoàn thiện nhất trong hệ sinh thái Defi, Usual vẫn phải đối mặt với rủi ro lợi nhuận chậm giảm nhưng không đến mức sụp đổ.
Mặc dù cơ chế hoàn lại USD0++ vào đầu năm 2025 dẫn đến việc mất giá và sự kiện bán tháo, nguyên nhân nằm ở việc chồng chất giữa thuộc tính trái phiếu và sự lệch lạc giữa kỳ vọng thị trường, cùng với sai sót trong quản lý. Tuy nhiên, cơ chế thiết kế thanh khoản của nó vẫn là một sự đổi mới trong ngành và đáng để các dự án RWA trái phiếu Mỹ khác tham khảo.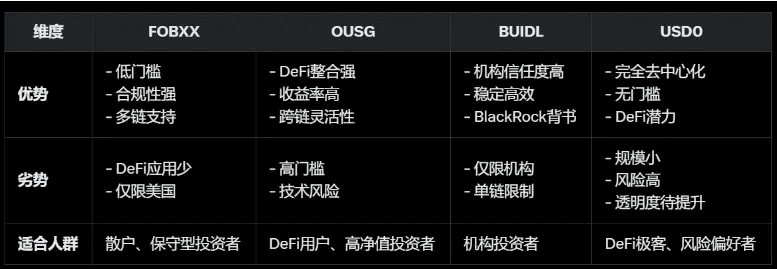 V. Sản phẩm cấu trúc quyền chọn (Structured Product)
Hiện tại, các sản phẩm cấu trúc và chiến lược hai đồng phổ biến trên hầu hết các sàn giao dịch tập trung, bắt nguồn từ giao dịch quyền chọn “bán quyền chọn kiếm phí bảo hiểm” (Sell Put hoặc Sell Call). Stablecoin theo đơn vị U chủ yếu là chiến lược Sell Put, lợi nhuận đến từ phí quyền chọn mà bên mua quyền chọn thanh toán, tức là kiếm được phí quyền chọn USDT ổn định hoặc mua BTC hoặc ETH với giá mục tiêu thấp hơn.
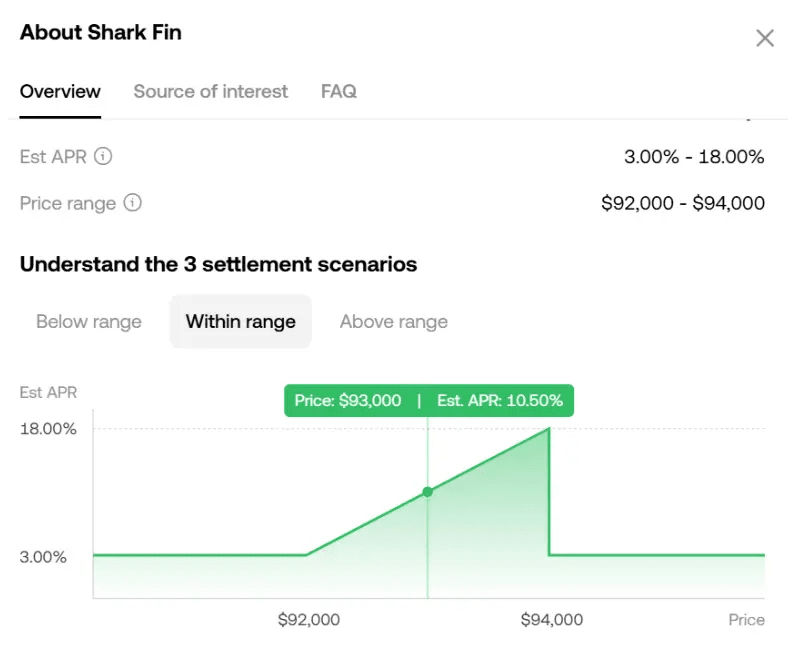
Trong thực tế, chiến lược bán quyền chọn phù hợp hơn với các thị trường dao động, giá mục tiêu Sell Put là giới hạn dưới của khoảng dao động, giá mục tiêu Sell Call là giới hạn trên của khoảng dao động; đối với thị trường tăng giá đơn bên, lợi nhuận từ phí quyền chọn có hạn và dễ bị bỏ lỡ, chọn Buy Call sẽ hợp lý hơn; đối với thị trường giảm giá đơn bên, Sell Put dễ dàng trở thành trạng thái mua giữa chừng và tiếp tục thua lỗ. Đối với những người mới giao dịch bán quyền chọn, dễ dàng rơi vào bẫy theo đuổi “lợi suất phí quyền chọn cao ngắn hạn” mà bỏ qua rủi ro tiềm ẩn từ sự giảm giá mạnh của giá token, nhưng nếu đặt giá mục tiêu quá thấp, lợi suất phí quyền chọn lại thiếu sức hấp dẫn. Kết hợp kinh nghiệm giao dịch quyền chọn nhiều năm của tôi, chiến lược Sell Put chủ yếu được thiết lập trong bối cảnh thị trường giảm giá hoảng loạn với giá mua mục tiêu thấp hơn để kiếm lợi suất phí quyền chọn cao, trong khi trong thời kỳ thị trường tăng giá, chọn lợi suất cho vay trên sàn giao dịch sẽ hợp lý hơn.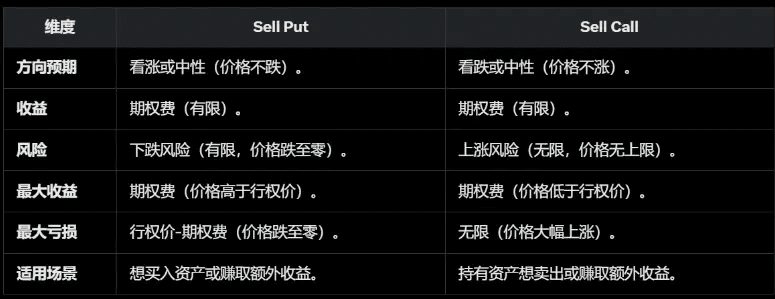 Về các chiến lược bảo vệ vốn Shark Fin đang thịnh hành gần đây trên các sàn giao dịch như OKX, áp dụng chiến lược Bear Call Spread (bán quyền chọn thu phí + mua quyền chọn với giá thực hiện cao hơn để hạn chế mức tăng) + Bull Put Spread (bán quyền chọn thu phí + mua quyền chọn với giá thực hiện thấp hơn để hạn chế mức giảm), khiến cho toàn bộ danh mục quyền chọn kiếm được lợi nhuận phí quyền chọn trong khoảng, ngoài khoảng mua và bán quyền chọn để phòng ngừa mà không có lợi nhuận bổ sung, đối với những người chú trọng đến an toàn vốn nhưng không theo đuổi tối đa hóa lợi nhuận từ phí quyền chọn hoặc đồng token, đây không phải là một giải pháp tài chính hợp lý theo đơn vị U.
 Mức độ trưởng thành của quyền chọn trên chuỗi vẫn cần phát triển, Ribbon Finance đã từng trở thành giao thức kho quyền chọn hàng đầu trong chu kỳ trước, Opyn và Lyra Finance cũng là các nền tảng giao dịch quyền chọn trên chuỗi hàng đầu có thể giao dịch chiến lược phí quyền chọn một cách thủ công, nhưng hiện tại đã không còn được nổi bật.
VI. Token hóa lợi nhuận (Yield Tokenization)
Giao thức Pendle rất tiêu biểu trong chu kỳ này, bắt đầu từ cho vay lãi suất cố định năm 2020 và phát triển thành token hóa lợi nhuận năm 2024, thông qua việc phân chia tài sản lợi nhuận thành các phần khác nhau, cho phép người dùng khóa lợi nhuận cố định, đầu cơ lợi nhuận tương lai hoặc phòng ngừa rủi ro lợi nhuận.
· Token lợi nhuận tiêu chuẩn hóa SY (standardized yield tokens) có thể được chia thành token chính PT và token lợi nhuận YT
· PT (Principal Token): Đại diện cho phần vốn gốc của tài sản cơ sở, có thể hoàn lại 1:1 tài sản cơ sở khi đến hạn.
· YT (Yield Token): Đại diện cho phần lợi nhuận tương lai, giảm dần theo thời gian, giá trị về 0 khi đến hạn.
Chiến lược giao dịch của Pendle chủ yếu là:
· Lợi nhuận cố định: Giữ PT đến hạn có thể nhận được lợi nhuận cố định, phù hợp với những người ưa sự an toàn.
· Đầu cơ lợi nhuận: Mua YT để đầu cơ vào việc tăng lên của lợi nhuận, phù hợp với những người ưa rủi ro.
· Phòng ngừa rủi ro: Bán YT để khóa lợi nhuận hiện tại, tránh rủi ro giảm giá thị trường.
· Cung cấp tính thanh khoản: Người dùng có thể gửi PT và YT vào pool thanh khoản, kiếm phí giao dịch và phần thưởng PENDLE.
Hiện tại, pool stablecoin mà họ đang quảng bá, ngoài lợi nhuận gốc của tài sản cơ sở còn cộng thêm lợi nhuận đầu cơ từ YT, lợi nhuận từ LP, khuyến khích token Pendle, Points và các biện pháp khuyến khích khác giúp tổng lợi suất của nó trở nên đáng kể. Một trong những điểm thiếu sót là các pool lợi suất cao của Pendle thường có thời hạn ngắn và trung bình, không thể như Staking hay khai thác thanh khoản hay pool cho vay mà hoạt động một lần là đủ, cần phải thực hiện các thao tác trên chuỗi thường xuyên để thay đổi pool lợi suất.
VII. Sản phẩm lợi nhuận từ giỏ stablecoin:
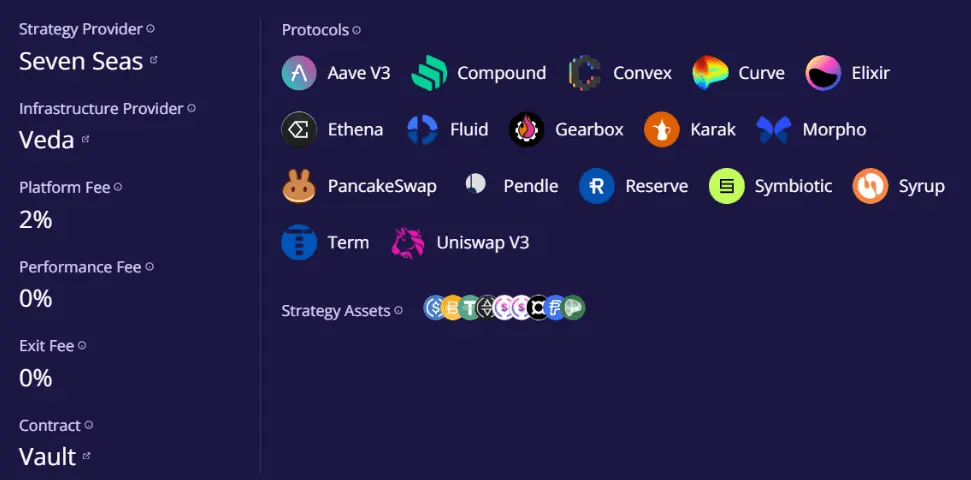
Ether.Fi là giao thức hàng đầu trong Liquid Restaking, sau khi thị trường Restaking đi vào xu hướng giảm bão hòa, đã tích cực chấp nhận sự thay đổi và chuyển đổi sản phẩm, cung cấp nhiều sản phẩm lợi nhuận từ BTC, ETH và stablecoin, duy trì vị thế dẫn đầu trong toàn ngành Defi.
Trong pool USD Market-Neutral stablecoin của họ, họ cung cấp cho người dùng một giỏ sản phẩm lợi nhuận như cho vay (Syrup, Morpho, Aave), khai thác thanh khoản (Curve), arbitrage tỷ lệ phí vốn (Ethena), token hóa lợi nhuận (Pendle), v.v. Đối với những người tìm kiếm lợi nhuận ổn định trên chuỗi, có quy mô vốn không đủ và không muốn thực hiện các thao tác thường xuyên, đây không phải là một phương pháp vừa đảm bảo lợi suất cao vừa phân tán rủi ro.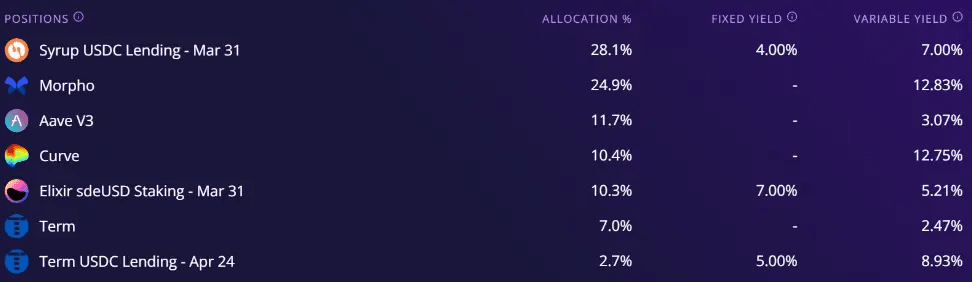
 VIII. Lợi nhuận Staking từ stablecoin:
Tài sản stablecoin không phải là POS công khai như ETH có tính chất Staking, tuy nhiên mạng AO do đội ngũ Arweave phát triển đã chấp nhận staking trên chuỗi cho stETH và DAI trong mô hình phát hành Fair Launch token, và staking DAI có hiệu suất vốn cao nhất về lợi nhuận AO. Chúng ta có thể phân loại mô hình staking stablecoin này thành một mô hình lợi nhuận stablecoin thay thế, tức là đảm bảo an toàn cho tài sản DAI với điều kiện kiếm được phần thưởng token AO bổ sung để đổi lấy rủi ro lớn, trong khi rủi ro cốt lõi nằm ở sự phát triển của mạng AO và sự không chắc chắn về giá token.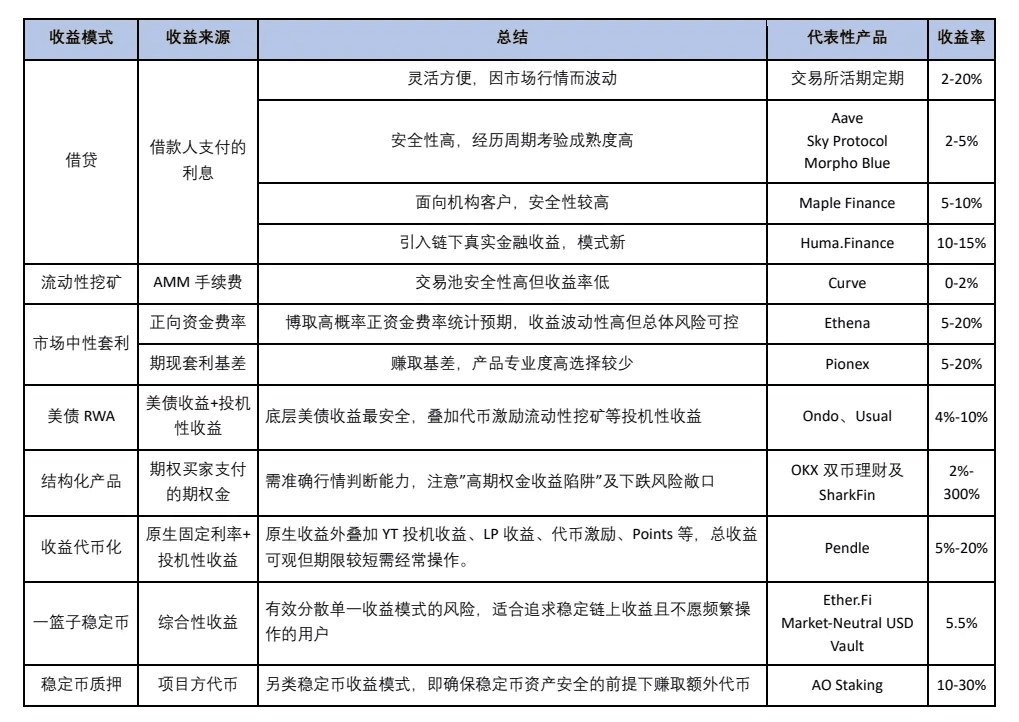 Tóm lại, chúng tôi đã tổng hợp các mô hình lợi nhuận stablecoin chủ yếu hiện tại trên thị trường tiền điện tử như bảng trên. Tài sản stablecoin là thị trường mà các nhà đầu tư trong ngành tiền điện tử quen thuộc nhất nhưng cũng dễ bị bỏ qua nhất, hiểu rõ nguồn gốc lợi nhuận từ stablecoin và phân bổ hợp lý, sẽ giúp đối phó với rủi ro không chắc chắn của thị trường tiền điện tử một cách tự tin hơn trên nền tảng tài chính vững chắc.

Bài viết
Nghiên cứu: Hướng dẫn lợi nhuận từ stablecoin - Loại nào là tốt nhất trong 8 loại?


--