


Các bạn crypto, hôm nay chúng ta sẽ nói về ứng dụng của chiến lược chênh lệch lịch. Chênh lệch lịch (Calendar Spread) là một chiến lược chênh lệch quyền chọn phổ biến, phù hợp với môi trường thị trường có độ nghiêng nhất định trong cấu trúc thời gian biến động. Nó chủ yếu được sử dụng để chênh lệch biến động, lợi dụng đặc điểm IV dài hạn cao hơn IV ngắn hạn để thực hiện giao dịch.
Chênh lệch thời gian biến động và chênh lệch lịch sử.
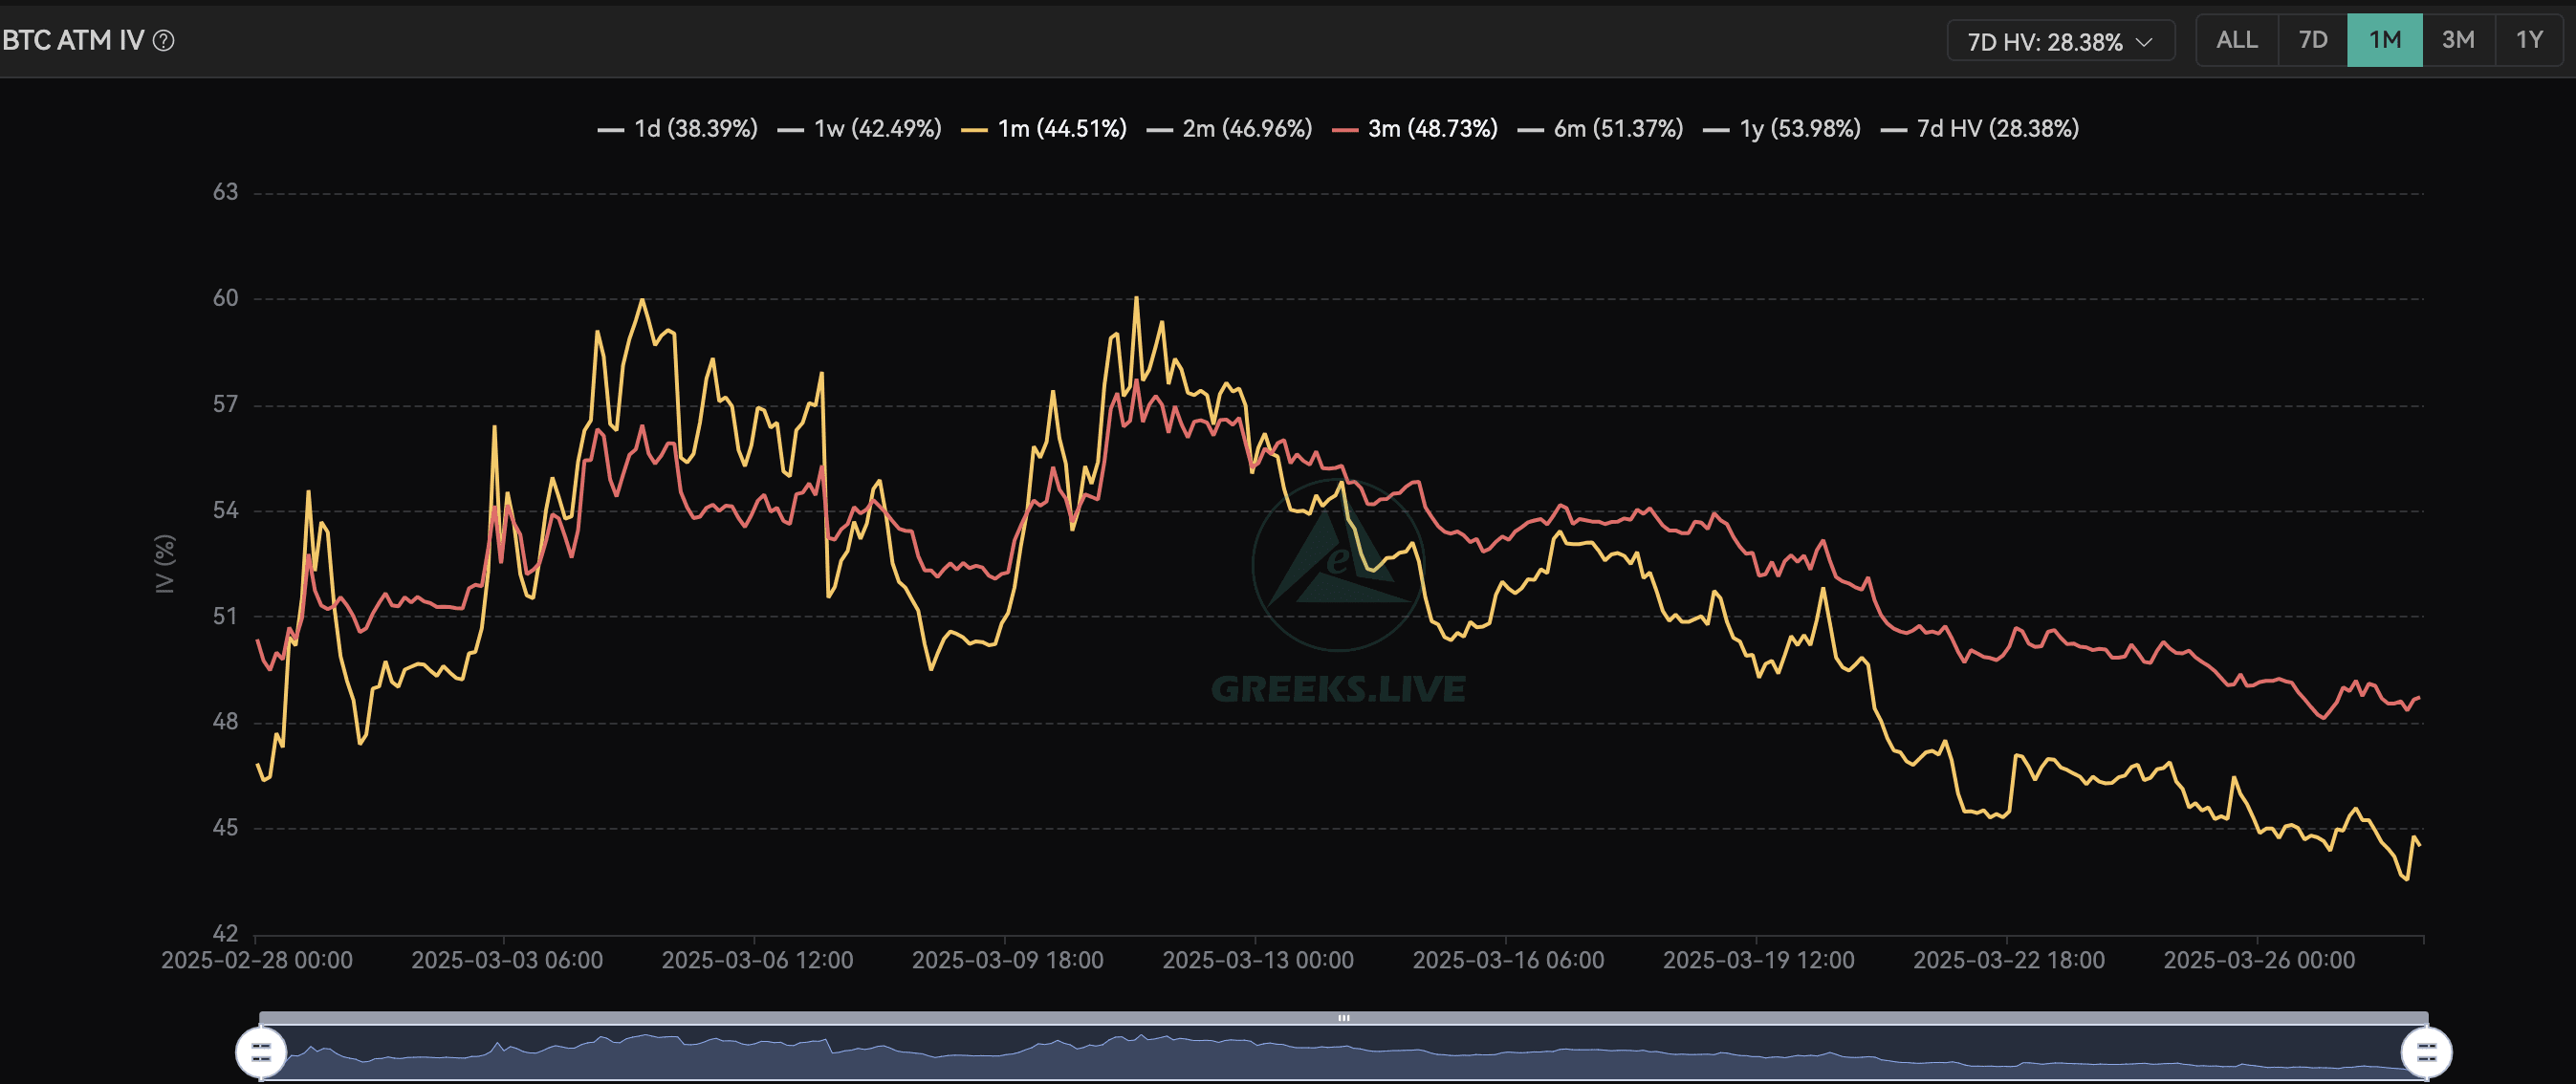
Cấu trúc thời gian biến động mô tả mối quan hệ giữa IV của quyền chọn với các ngày hết hạn khác nhau. Thông thường:
Cấu trúc thời gian tích cực (Contango): IV dài hạn cao hơn IV ngắn hạn, có nghĩa là thị trường dự đoán biến động trong tương lai sẽ tăng.
Cấu trúc thời gian ngược (Backwardation): IV dài hạn thấp hơn IV ngắn hạn, có nghĩa là thị trường dự đoán biến động trong tương lai sẽ giảm.
Chiến lược chênh lệch lịch sử dụng sự khác biệt về biến động này để thực hiện giao dịch chênh lệch, chủ yếu chia thành mở dài chênh lệch lịch (Long Calendar Spread) và mở ngắn chênh lệch lịch (Short Calendar Spread).
Mở dài chênh lệch lịch (Long Calendar Spread) - phù hợp với cấu trúc thời gian tích cực.
Logic giao dịch:
Mua quyền chọn sắp đến hạn (IV cao).
Bán quyền chọn cùng mức thực hiện sắp đến hạn (IV thấp).
Phù hợp với cấu trúc thời gian tích cực (Contango), tức là IV dài hạn cao hơn IV ngắn hạn.
Nguyên lý chênh lệch:
Quyền chọn sắp hết hạn giảm giá trị nhanh chóng dưới tác động của sự suy giảm giá trị thời gian (Theta Decay).
IV dài hạn cao hơn có nghĩa là nếu biến động thị trường giảm, quyền chọn dài hạn có thể giảm giá chậm hơn, thậm chí tăng giá.
Cách kiếm lợi nhuận:
Nếu biến động thị trường tăng: IV của quyền chọn dài hạn tăng, trong khi quyền chọn ngắn hạn đã hết hạn hoặc giảm giá nhanh, chiến lược có lãi.
Nếu thị trường ngừng lại hoặc dao động chậm: giá trị thời gian của quyền chọn gần tháng giảm nhanh, trong khi quyền chọn dài hạn giữ giá trị, chiến lược có lãi.
Mở ngắn chênh lệch lịch (Short Calendar Spread) - phù hợp với cấu trúc thời gian ngược.
Logic giao dịch:
Bán quyền chọn sắp đến hạn (IV thấp).
Mua quyền chọn cùng mức thực hiện sắp đến hạn (IV cao).
Phù hợp với cấu trúc thời gian ngược (Backwardation), tức là IV dài hạn thấp hơn IV ngắn hạn.
Nguyên lý chênh lệch:
IV của quyền chọn ngắn hạn cao hơn có thể là do sự kiện ngắn hạn (như báo cáo tài chính, dữ liệu CPI, cuộc họp FOMC, v.v.) dẫn đến tăng biến động.
IV dài hạn tương đối thấp có nghĩa là biến động dài hạn phục hồi về mức bình thường, thị trường dự đoán biến động trong tương lai sẽ giảm.
Cách kiếm lợi nhuận:
Nếu biến động thị trường giảm: IV của quyền chọn ngắn hạn giảm, trong khi IV của quyền chọn dài hạn giữ nguyên hoặc tăng nhẹ, chiến lược có lãi.
Nếu thị trường ổn định: tác động của sự suy giảm giá trị thời gian ảnh hưởng ít hơn đến quyền chọn dài hạn, chiến lược có lãi.
Các yếu tố rủi ro trong chênh lệch lịch.
Rủi ro Gamma: Quyền chọn ngắn hạn có Gamma cao hơn, nếu giá thị trường dao động mạnh, có thể dẫn đến thua lỗ.
Rủi ro biến động: IV ẩn không nhất thiết thay đổi như kỳ vọng, ví dụ IV dài hạn không tăng hoặc IV ngắn hạn không giảm mà lại tăng.
Rủi ro thanh khoản: Thị trường thiếu sâu có thể dẫn đến trượt giá lớn, ảnh hưởng đến lợi nhuận chênh lệch.
Rủi ro sự kiện: Như báo cáo tài chính, công bố dữ liệu vĩ mô có thể dẫn đến biến động ngắn hạn tăng bất thường, ảnh hưởng đến hiệu suất chiến lược.
Ví dụ thực chiến.
Giả sử chỉ số SPX hiện đang giao dịch ở mức 4500 điểm, cấu trúc thời gian biến động là tích cực:
IV gần tháng (1 tháng) = 15%
IV xa tháng (3 tháng) = 20%
Bạn có thể xây dựng mở dài chênh lệch lịch:
Mua quyền chọn SPX 4500 Call, hết hạn trong 3 tháng (IV = 20%).
Bán quyền chọn SPX 4500 Call, hết hạn trong 1 tháng (IV = 15%).
Nếu thị trường duy trì ổn định hoặc IV dài hạn tăng, vị thế của bạn sẽ có lãi.
Tóm tắt.
Mở dài chênh lệch lịch (mua tháng xa, bán tháng gần) phù hợp với cấu trúc thời gian tích cực, đặt cược vào việc IV dài hạn tăng lên hoặc thị trường ổn định.
Mở ngắn chênh lệch lịch (bán tháng xa, mua tháng gần) phù hợp với cấu trúc thời gian ngược, đặt cược vào việc IV ngắn hạn giảm hoặc biến động giảm.
Khi giao dịch, cần chú ý đến Gamma, Theta, Vega, cũng như quản lý rủi ro sự kiện quan trọng.
Nếu bạn quan tâm đến chiến lược này, bạn có thể kết hợp với tài sản cơ sở cụ thể (như SPX, quyền chọn Bitcoin) để thực hiện kiểm tra lại và phân tích thực tế.