


Nhiều dự án tiền điện tử như Aave, dYdX, Jupiter và Hyperliquid gần đây đã công bố cơ chế mua lại token.
Thị trường chứng khoán truyền thống đã truyền cảm hứng cho chiến lược mua lại token. Nhưng liệu chiến lược này có giúp các dự án tiền điện tử xây dựng một mô hình kinh tế bền vững và góp phần vào việc tăng giá token của họ không?
Sự Bùng Nổ của Các Chương Trình Mua Lại Token Của Các Dự Án Tiền Điện Tử
Việc mua lại token xảy ra khi các dự án tiền điện tử mua lại token của họ từ thị trường. Những token đã mua lại này có thể được giữ làm dự trữ hoặc thậm chí bị đốt. Về lý thuyết, việc mua lại giảm nguồn cung lưu hành, tạo ra sự khan hiếm, điều này có thể làm tăng giá token. Mặc dù không phải là một chiến lược mới, BeInCrypto đã quan sát thấy rằng xu hướng này đang nhanh chóng phát triển.
Chẳng hạn, vào đầu tháng 3 năm 2025, giao thức cho vay Aave (AAVE) đã công bố việc triển khai một Aavenomics mới. Aave sẽ mua lại token để giảm nguồn cung và chuyển từ phần thưởng đặt cược sang một mô hình thanh khoản bền vững hơn. Điều này bao gồm một chương trình mua lại token AAVE trị giá 1 triệu đô la mỗi tuần trong sáu tháng, được tài trợ bởi phí giao thức.
Trong một kịch bản lý tưởng, kế hoạch mua lại này có thể đạt tổng giá trị 100 triệu đô la (3% nguồn cung lưu hành).
"Chúng tôi coi đây là đề xuất quan trọng nhất trong lịch sử của chúng tôi, hãy thoải mái đọc và cung cấp phản hồi," Marc Zeller, người sáng lập Sáng kiến Aave Chan (ACI) cho biết.
Cũng trong tháng 3, sàn giao dịch phi tập trung (DEX) dYdX đã phê duyệt "Đề xuất #225" để mua lại token DYDX. Giao thức sẽ sử dụng doanh thu của nền tảng cho việc mua lại.
Các dự án tiền điện tử khác như Hyperliquid (HYPE) và Jupiter (JUP) cũng có kế hoạch tương tự. Các ước tính cho thấy Hyperliquid sẽ mua lại token trị giá 600 triệu đô la hàng năm, sử dụng 50-100% phí giao dịch. Giao thức này thống trị tài chính phi tập trung (DeFi) mặc dù thị trường đang suy giảm.
Jupiter đã cam kết sử dụng 50% phí cho việc mua lại, ước tính khoảng 250 triệu đô la hàng năm. Gần đây, dự án này đã vượt qua Raydium và trở thành giao thức lớn thứ hai của Solana.
Đây chỉ là một vài trong số những dự án tiền điện tử điển hình nhất. Nhiều dự án khác, bao gồm Gnosis, Gains Network và Arbitrum, áp dụng các chiến lược tương tự. Vậy, điều này có thể định hình lại thị trường tiền điện tử hiện tại không?
Điều gì đang thúc đẩy xu hướng mua lại token này?
Thảo luận về chiến lược mua lại này, một người dùng X (trước đây là Twitter) đã bình luận:
"Việc mua lại tạo ra nhu cầu ổn định và giảm nguồn cung lưu hành, điều này có thể ổn định hoặc thậm chí tăng giá token." Capitanike đã bình luận.
Nguyên tắc kinh tế cơ bản của cung và cầu là động lực chính. Bằng cách giảm nguồn cung lưu hành, các dự án tiền điện tử nhằm mục đích tăng tính khan hiếm của token, điều này có thể đẩy giá lên cao. Theo SolanaFloor, các dự án có chương trình mua lại token đã vượt trội hơn những dự án không có chương trình mua lại với tỷ lệ 46,67% vào năm 2024 (-0,6% so với -47,15% YTD).
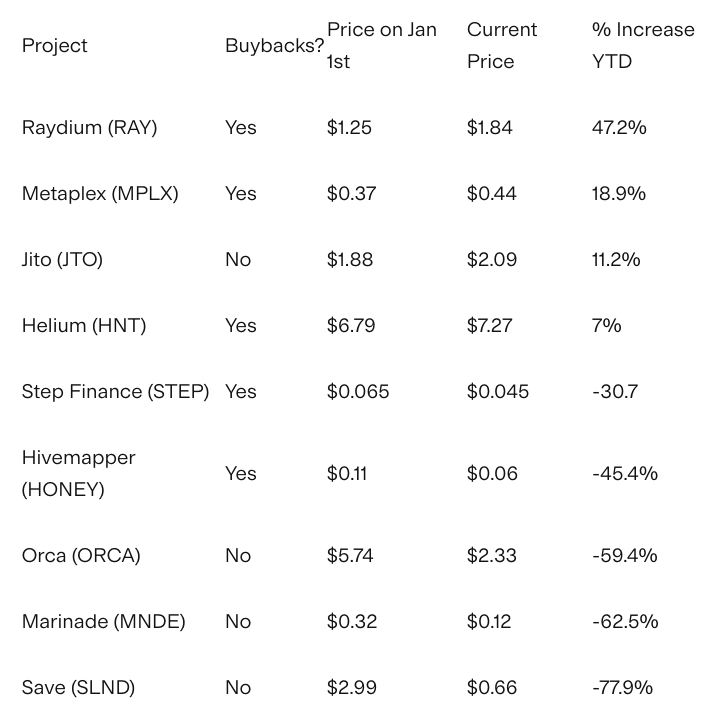 Hiệu Suất Của Các Dự Án Có Chương Trình Mua Lại Token Nguồn: SolanaFloor
Thứ hai, việc mua lại có thể báo hiệu sức khỏe tài chính mạnh mẽ cho các dự án tiền điện tử. Điều này đặc biệt hiệu quả trong việc trấn an nhà đầu tư trong bối cảnh biến động của thị trường.
Thứ ba, không giống như chiến lược đốt token, nhiều dự án (như AAVE và Gains Network) phân phối lại các token đã mua lại cho những người đặt cược hoặc nắm giữ, nhằm điều chỉnh các động lực. Cách tiếp cận này có thể chỉ ra sự trưởng thành của mô hình tokenomics của một dự án theo thời gian.
Tuy nhiên, việc mua lại token không phải không có điểm yếu. Khi chiến lược này trở nên phổ biến hơn, các cơ quan quản lý như SEC có thể xem xét nó để tìm kiếm sự thao túng hoặc các hoạt động bất hợp pháp.
Ngoài ra, một chiến lược mua lại được tính toán không đúng có thể làm giảm quá mức nguồn cung token. Nếu một dự án không thể cân bằng giữa việc phát hành mới hoặc phần thưởng đặt cược, nó có thể phải chịu đựng sự giảm sút khối lượng giao dịch. Hơn nữa, việc mua lại có thể tiềm ẩn nguy cơ che giấu những điểm yếu tài chính.
"Điều có khả năng xảy ra hơn, theo ý kiến của chúng tôi, là những cuộc mua lại này chứng tỏ rằng các dự án đã huy động quá nhiều trong ICO của họ, đang thất bại trong việc phát triển bất cứ điều gì hữu ích, và không biết phải làm gì với số dư tiền mặt của họ..." Báo cáo của TokenData Research.
Sự gia tăng gần đây trong các dự án tiền điện tử áp dụng việc mua lại token đánh dấu một sự tiến hóa quan trọng trong tokenomics. Mặc dù việc mua lại có thể nâng cao sự ổn định giá cả, niềm tin của nhà đầu tư và sự phát triển của hệ sinh thái, nhưng nó cũng mang theo rủi ro thao túng và vấn đề về quy định.