


NOIDA (CoinChapter.com) — Các chính sách kinh tế và phát biểu công khai của Tổng thống Donald Trump cho thấy ông có thể xem suy thoái kinh tế của Mỹ như một công cụ cần thiết để đạt được ba mục tiêu chính: giảm lãi suất, giảm lạm phát, và giá năng lượng rẻ hơn.
Tổng thống có thể xem lãi suất thấp hơn là điều cần thiết để tái tài trợ nợ của Mỹ một cách dễ chịu, giảm lạm phát để giảm áp lực kinh tế và tăng cường lòng tin của người tiêu dùng, và năng lượng rẻ hơn để kiềm chế chi phí và hỗ trợ tăng trưởng công nghiệp.
Với việc Mỹ đối mặt với 9,2 triệu tỷ đô la nợ đến hạn vào giữa năm 2025, lạm phát gia tăng, và sự bất ổn trên thị trường, các chuyên gia tài chính tự hỏi liệu Trump có sẵn sàng chịu đựng hoặc thậm chí tạo điều kiện cho một cuộc suy thoái để đạt được những mục tiêu này hay không.
Tái tài trợ 9,2 triệu tỷ đô la: Tại sao Trump cần cắt giảm lãi suất
Khủng hoảng nợ quốc gia của Mỹ đã đạt đến một điểm tipping, với 9,2 triệu tỷ đô la nợ đến hạn tái tài trợ vào tháng 6 năm 2025—70% trong số đó vào nửa đầu năm.
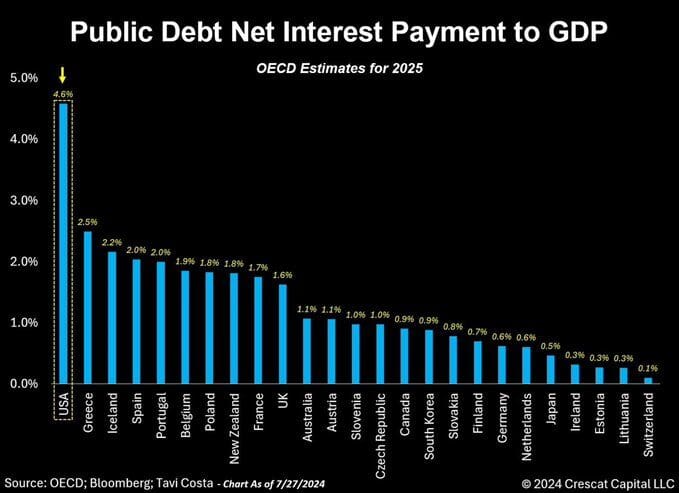 Mỹ dẫn đầu OECD về thanh toán lãi nợ công so với GDP.
Lãi suất trung bình trên nợ Kho bạc Mỹ hiện là 3,2%, cao nhất kể từ năm 2010, làm tăng chi phí vay mượn của chính phủ. Trong năm tài chính 2024, Mỹ ghi nhận 7,8 triệu tỷ đô la tổng chi phí so với 5,0 triệu tỷ đô la doanh thu, có nghĩa là chính phủ đã chi 1,56 đô la cho mỗi 1 đô la kiếm được.
Cơ hội tốt nhất của Trump để giảm gánh nặng tài chính này? Một cuộc suy thoái. Lịch sử cho thấy rằng mọi cuộc suy thoái của Mỹ kể từ những năm 1980 đều xảy ra sau khi đạt đỉnh lãi suất Fed Funds, buộc Cục Dự trữ Liên bang phải cắt giảm lãi suất để kích thích tăng trưởng.
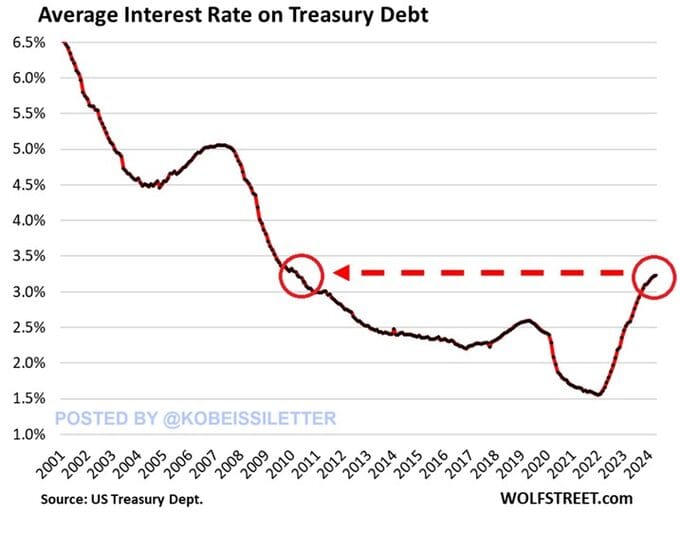 Lãi suất trung bình của nợ Kho bạc Mỹ trở lại mức năm 2010.
Một cuộc suy thoái gần như đảm bảo những cắt giảm như vậy, giảm chi phí vay mượn và tái tài trợ nợ của Mỹ trở nên dễ chịu hơn.
Theo Kobeissi Letter, lợi suất trái phiếu Kho bạc 10 năm đã giảm 60 điểm cơ bản trong hai tháng khi các thị trường dự đoán cắt giảm lãi suất do rủi ro suy thoái gia tăng.
Trong khi đó, nhà kinh tế Timothy Peterson cảnh báo trong một bài đăng trên X rằng việc trì hoãn cắt giảm lãi suất của Cục Dự trữ Liên bang có thể kích hoạt một thị trường gấu, phù hợp với khả năng sẵn sàng của Trump để để cho thị trường giảm xuống để đổi lấy lợi ích lâu dài.
Cuộc chiến thương mại của Trump và lạm phát: Tại sao một cuộc suy thoái có thể là cách nhanh nhất để ông khắc phục tình hình
Trump đã nhiều lần yêu cầu giảm lãi suất và giá năng lượng rẻ hơn để chống lại lạm phát. Trong một phát biểu vào ngày 25 tháng 1 năm 2025 tại Diễn đàn Kinh tế Thế giới và một cuộc phỏng vấn gần đây với Fox News, Tổng thống Trump đã kêu gọi OPEC giảm giá dầu và thúc giục Cục Dự trữ Liên bang cắt giảm lãi suất.
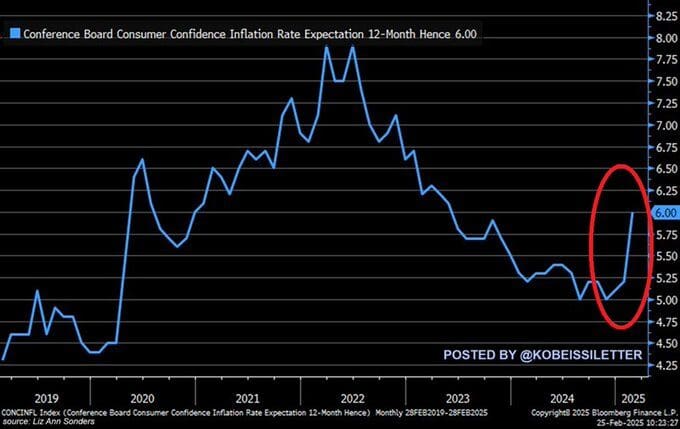 Dự báo lạm phát của Mỹ tăng vọt lên 6,0%, cao nhất kể từ tháng 5 năm 2023.
Tuy nhiên, triển vọng lạm phát của Mỹ đã xấu đi, với kỳ vọng của người tiêu dùng tăng lên 6,0% trong 12 tháng tới—cao nhất kể từ tháng 5 năm 2023.
Cuộc chiến thương mại gia tăng rủi ro. Vào tháng 2 năm 2025, Trump áp đặt thuế 25% lên tất cả hàng hóa của Mexico và Canada—bao gồm 10% đối với xuất khẩu dầu và năng lượng của Canada—trong khi thêm nhiều hạn chế đối với hàng nhập khẩu từ Trung Quốc.
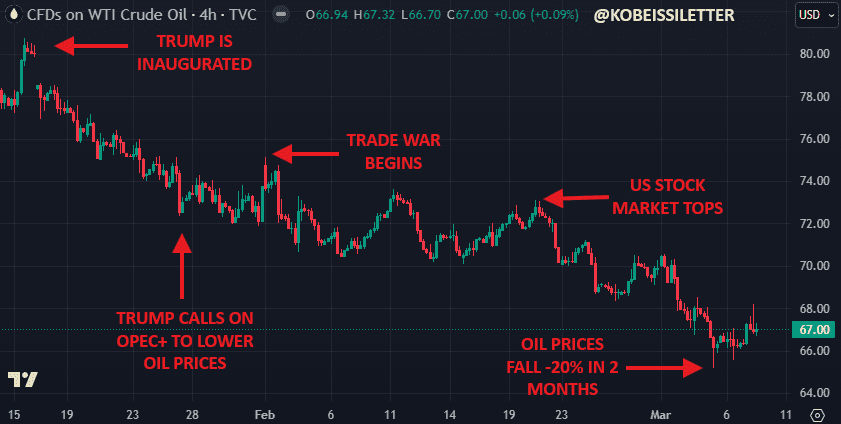 Giá dầu giảm 20% giữa các chính sách thương mại của Trump.
Tuy nhiên, một cuộc suy thoái có thể buộc lạm phát giảm nhanh hơn bất kỳ động thái chính sách nào. Kobeissi Letter nhấn mạnh rằng giá dầu thô WTI đã giảm 20% chỉ trong hai tháng, do lo ngại về suy thoái và sự không chắc chắn trong cuộc chiến thương mại.
Vì những suy thoái kinh tế làm giảm nhu cầu về dầu, hàng hóa và hàng tiêu dùng, Trump có thể xem đây là một cách hiệu quả để chống lại lạm phát trong khi củng cố lập trường của mình về chủ nghĩa dân tộc kinh tế.
Ép buộc Fed hành động: Suy thoái như một công cụ chính sách
Rào cản lớn nhất của Trump đối với việc cắt giảm lãi suất? Cục Dự trữ Liên bang. Chủ tịch Fed Jerome Powell đã cảnh báo rằng việc cắt giảm lãi suất không được đảm bảo trong năm 2025, do sự không chắc chắn và rủi ro lạm phát.
Hơn nữa, theo phân tích gần đây của Peterson, việc trì hoãn cắt giảm có thể dẫn đến một thị trường gấu, thắt chặt thêm các điều kiện kinh tế. Trump có vẻ đang chơi một trò chơi dài hạn. Vào ngày 6 tháng 3 năm 2025, ông tuyên bố rằng ông “không theo dõi thị trường chứng khoán,” một sự tương phản rõ rệt với nhiệm kỳ đầu tiên của ông.
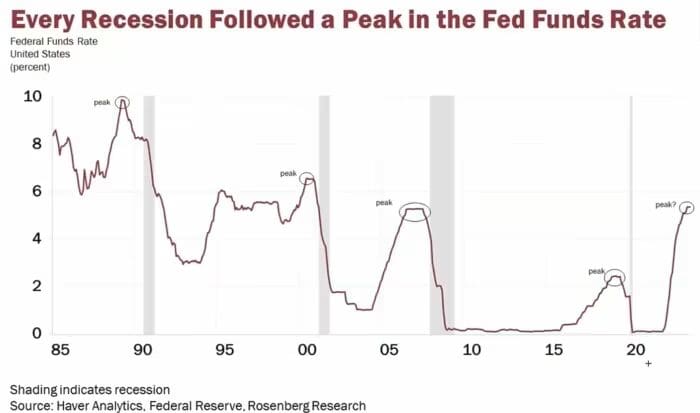 Các cuộc suy thoái lịch sử đều theo sau các đỉnh lãi suất Fed Funds.
Hơn nữa, các nhà phân tích diễn giải điều này như một dấu hiệu cho thấy ông sẵn sàng để cho thị trường giảm nếu điều đó buộc Cục Dự trữ Liên bang hành động.
Nhà đầu tư David Roche dự đoán một thị trường gấu vào năm 2025 do nền kinh tế chậm lại, cắt giảm lãi suất yếu hơn mong đợi, và lĩnh vực AI bị định giá quá cao.
Một cuộc suy thoái có thể cung cấp cho Trump chính xác những gì ông muốn:
Một sự thay đổi buộc trong chính sách của Cục Dự trữ Liên bang, đẩy lãi suất giảm.
Một sự điều chỉnh trên thị trường có thể tạo ra những cơ hội kinh tế mới cho chính quyền của ông.
Một sự sắp xếp lại các chính sách lạm phát, thương mại và năng lượng để phù hợp với chiến lược rộng lớn hơn của ông.
Tuy nhiên, điều này đi kèm với rủi ro—tỷ lệ thất nghiệp gia tăng, suy thoái kinh tế, và các hậu quả chính trị tiềm tàng.
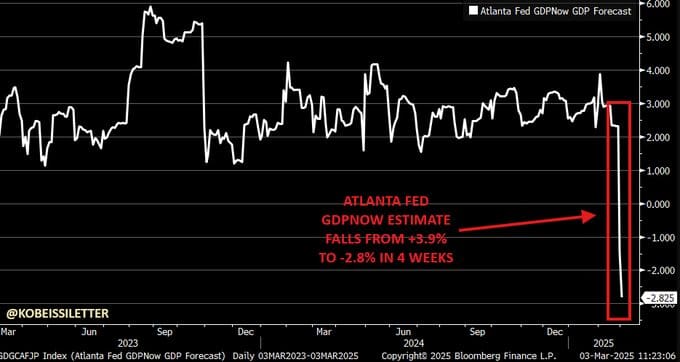 Dự báo GDP của Atlanta Fed giảm mạnh từ +3,9% xuống -2,8%.
Dự báo GDP Q1 2025 của Atlanta Fed đã giảm xuống -2,8%, báo hiệu một sự chậm lại mạnh mẽ. Tuy nhiên, các ưu tiên kinh tế của Trump—tái tài trợ nợ, giảm giá năng lượng, và cắt giảm lãi suất—có thể vượt trội hơn các rủi ro trong tính toán của ông.
Mặc dù một cuộc suy thoái có thể tạo điều kiện cho lãi suất thấp hơn và giúp quản lý nợ quốc gia, nó đi kèm với những rủi ro đáng kể, bao gồm biến động thị trường, mất việc làm và các hậu quả chính trị tiềm tàng.
Hành vi thị trường gần đây phản ánh những mối quan ngại này, với S&P 500 giảm 2,7%, Dow Jones Industrial Average giảm 890 điểm, và Nasdaq Composite giảm 4%.
Bất chấp những rủi ro này, những tuyên bố gần đây của Tổng thống Trump cho thấy ông sẵn sàng chịu đựng đau khổ kinh tế ngắn hạn để đạt được lợi ích lâu dài.
Trong một cuộc phỏng vấn gần đây, Tổng thống Mỹ đã đề cập đến giai đoạn hiện tại như một “thời kỳ chuyển tiếp” để phục hồi tài sản cho nước Mỹ, chỉ ra một sự chấp nhận chiến lược về những suy thoái kinh tế tiềm tàng để đạt được các mục tiêu chính sách rộng lớn hơn.