

Từ tài sản tổng hợp đến hợp đồng vĩnh viễn, Kwenta là một giải pháp giao dịch phái sinh DeFi bao gồm nhiều sản phẩm. Nó có nguồn thanh khoản tương đối sáng tạo và là một ví dụ điển hình cho việc tìm hiểu các sản phẩm phái sinh.
Sự cố FTX đã tạo ra nhu cầu rất lớn về trao đổi hợp đồng vĩnh viễn trên chuỗi. Các giao thức đang cố gắng thu hút tất cả các nhà giao dịch sống sót sau vụ sụp đổ FTX. Các công cụ phái sinh phi tập trung, đặc biệt là các hợp đồng vĩnh viễn, đã chứng kiến sự tăng trưởng bùng nổ về khối lượng giao dịch, phí và số lượng người dùng chỉ trong vài tháng. Thị trường bền vững trên chuỗi đang trở nên nóng hơn bao giờ hết.
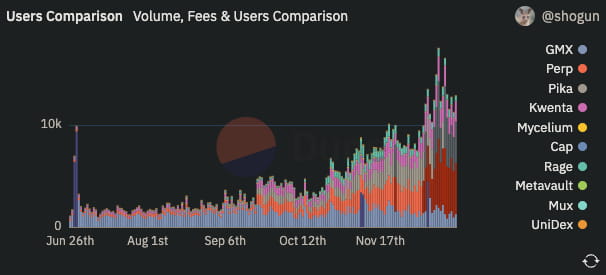
Vào tháng 12 năm 2022, Synthetix, với tư cách là giao thức DeFi tài sản tổng hợp nổi tiếng nhất trên Ethereum, sẽ sớm ra mắt bản cập nhật phiên bản v2 của hợp đồng vĩnh viễn trên sàn giao dịch phi tập trung độc quyền-Kwenta.
Cạnh tranh trong lĩnh vực phái sinh ngày càng trở nên gay gắt hơn và ngày càng có nhiều người chơi mới tạo ra những sản phẩm tốt hơn.
Trước đây, TokenInsight đã đưa ra "Báo cáo nghiên cứu sàn giao dịch phái sinh phi tập trung quý 3 năm 2022", cung cấp một cuộc thảo luận rất chắc chắn và chi tiết về lịch sử cũng như bối cảnh hiện tại của thị trường phái sinh. Kwenta chắc chắn là một trong số họ. Ai chưa đọc thì click vào link trên để tìm hiểu nhé.
Tuy nhiên, báo cáo đề cập đến nhiều khái niệm giao dịch khá phức tạp và khó khăn đối với người chơi cấp dưới hoặc người mới sử dụng DeFi.
Trong bài viết này, chúng tôi cố gắng giải thích cách sản phẩm hợp đồng vĩnh viễn của Kwenta hoạt động từ góc độ của người mới bắt đầu, bắt đầu từ những khái niệm cơ bản nhất, sự khác biệt giữa hợp đồng vĩnh viễn của Kwenta và các giao thức phái sinh DeFi khác và cuối cùng là phiên bản v2 của nó. , trải nghiệm người dùng và tính thanh khoản trên chuỗi.
Công cụ phái sinh tiền điện tử là gì?
Vì vậy, trước khi bắt đầu, chúng ta cần biết các công cụ phái sinh trong tiền điện tử là gì và cách chơi thông thường của chúng là gì. Nếu bạn đã biết phần này, bạn có thể chuyển thẳng sang phần tài sản tổng hợp bên dưới.
Trong tradfi (tài chính truyền thống), các công cụ phái sinh đề cập đến một hợp đồng tài chính đặc biệt có rủi ro riêng. Giá trị của nó phụ thuộc vào một hoặc nhiều bộ tài sản hoặc chỉ số cơ bản. Nó là một công cụ tài chính rất phổ biến. Hợp đồng tương lai và quyền chọn là những công cụ phái sinh phổ biến nhất và có thể được sử dụng để phòng ngừa rủi ro hoặc đầu cơ, v.v.
Trong Tiền điện tử, các công cụ phái sinh như hợp đồng vĩnh viễn, quyền chọn và tài sản tổng hợp cũng là các công cụ giao dịch tài chính bắt nguồn từ một số tài sản tiền điện tử nhất định làm tài sản cơ bản.
Hợp đồng vĩnh viễn, công cụ phái sinh Cyrpto phổ biến nhất, hiện được áp dụng rộng rãi bởi các sàn giao dịch tập trung như Binance và BitMEX, cũng như các giao thức phi tập trung như Kwenta, dydx, GMX và Perpetual.
Tài sản tổng hợp là một công cụ đổi mới tuyệt vời khác trong không gian DeFi (sẽ nói thêm về điều này sau). Nó cải thiện tính đa dạng và khả năng mở rộng của giao dịch trên chuỗi, yêu cầu giao dịch trên các giao thức tài sản tổng hợp cụ thể như giao thức Synthetix, Tài chính tuyến tính và Gương.
Quyền chọn tiền điện tử tương đối thích hợp và nhắm mục tiêu nhiều hơn đến các nhà phòng ngừa rủi ro chuyên nghiệp hơn là các nhà đầu cơ sẵn sàng tiếp xúc tích cực với các thị trường đầy biến động. Bài viết này sẽ không đề cập đến chủ đề này.
Hợp đồng vĩnh viễn là gì? Tại sao các nhà giao dịch yêu thích hợp đồng vĩnh viễn?
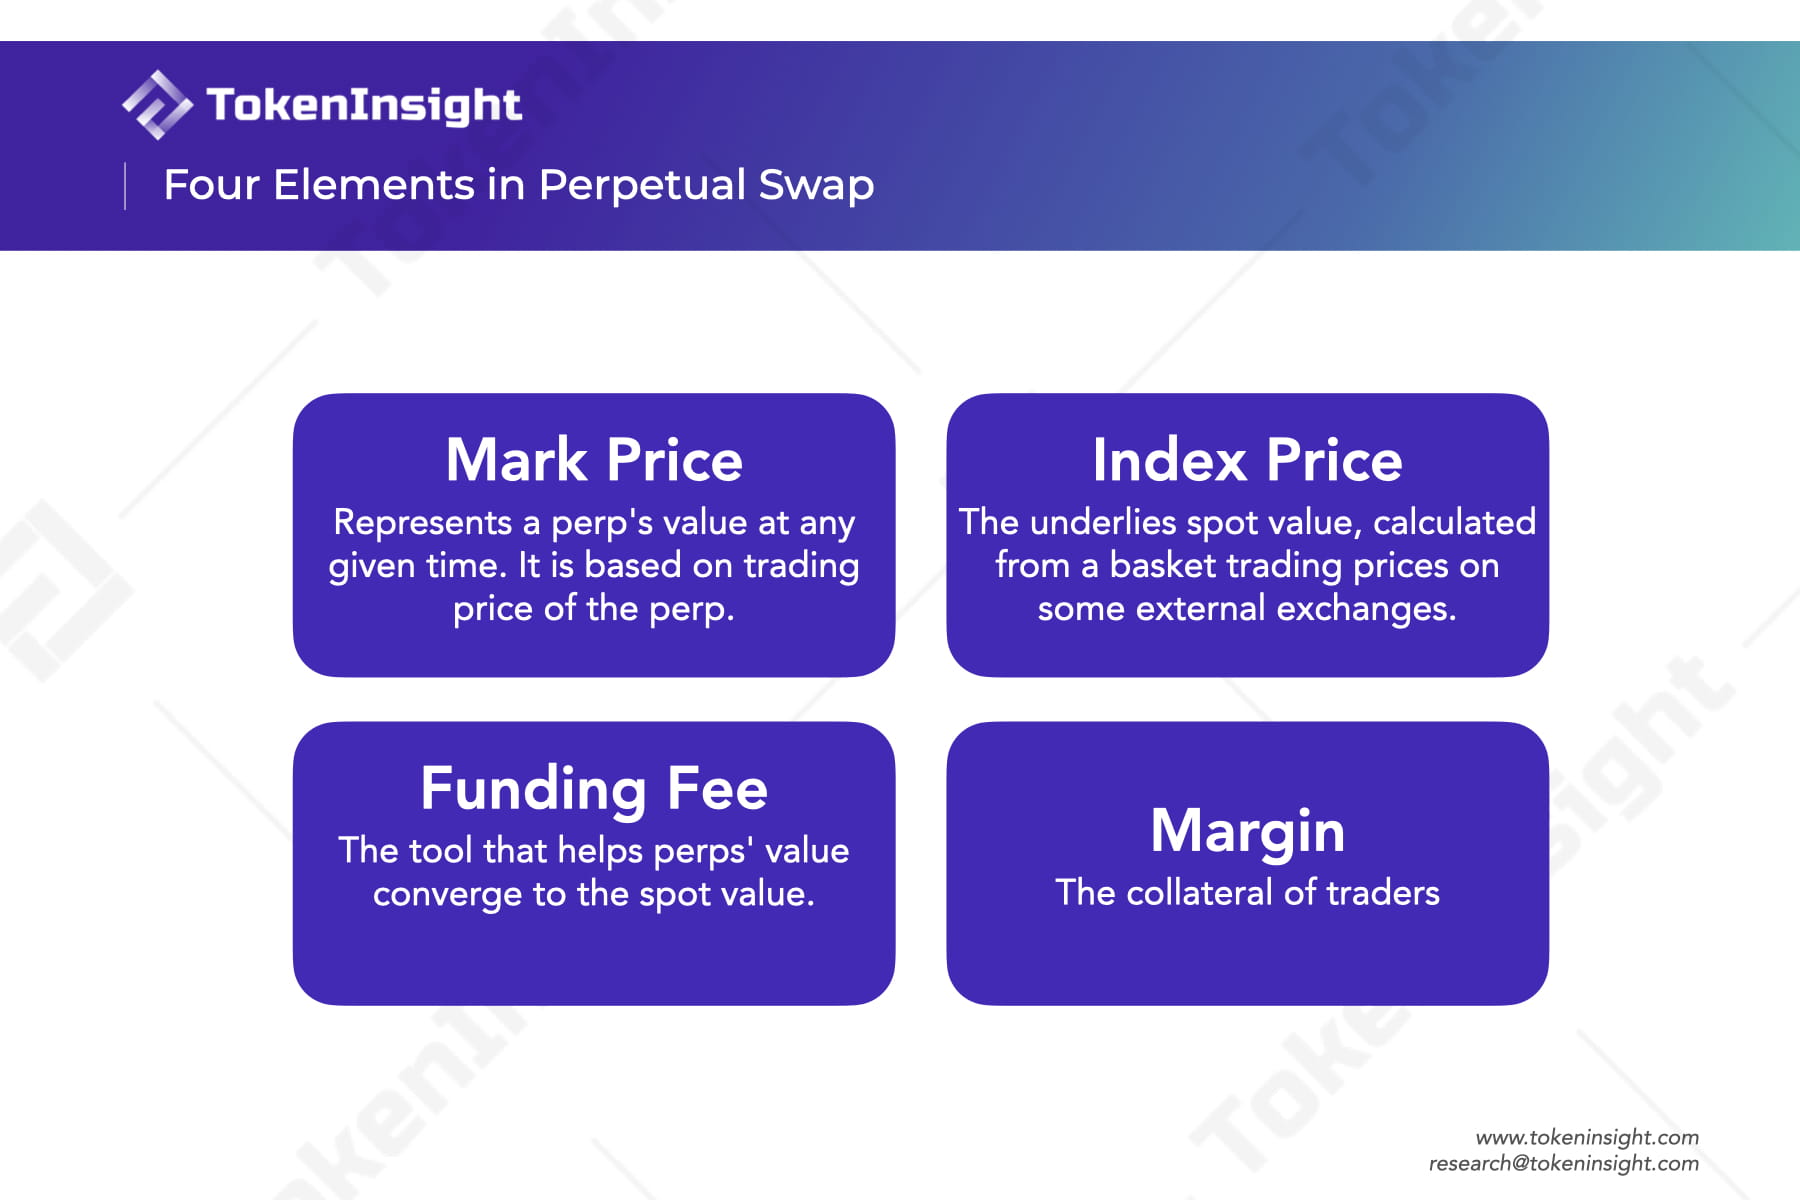
Chỉ cần nhớ: nó có thể là một công cụ bán khống; nó cũng là một công cụ đòn bẩy vốn; nó chứa bốn yếu tố cơ bản nhất: giá đánh dấu, giá chỉ số, phí cấp vốn và tiền ký quỹ. Để hiểu rõ hơn về hợp đồng vĩnh viễn, vui lòng tham khảo phim hoạt hình hướng dẫn tội phạm do Paradigm Dave White viết
Perp, viết tắt của hoán đổi hợp đồng vĩnh viễn, là một công cụ phái sinh tương lai của tiền điện tử không có ngày hết hạn được phát minh bởi Arthur Hayes, người sáng lập sàn giao dịch phái sinh tiền điện tử BitMEX, vào năm 2016.
Nó chủ yếu tương tự như hợp đồng tương lai trong tài chính truyền thống. Đây cũng là hợp đồng trong đó các nhà giao dịch trả một khoản ký quỹ để giao dịch tài sản tương lai nhưng không có ngày hết hạn. Điều này có nghĩa là các nhà giao dịch có thể đầu cơ (mua và bán) các tài sản liên quan bằng cách tăng đòn bẩy mà không cần giữ bất kỳ vị trí nào và do đó không cần phải lo lắng về rủi ro giao hàng hoặc chi phí lưu trữ giao ngay (đây là chức năng hữu ích nhất của hợp đồng vĩnh viễn, và cũng là mục tiêu chính của việc phát minh ra nó).
Việc thực hiện hợp đồng vĩnh viễn rất khác nhau từ sàn giao dịch tập trung đến sàn giao dịch phi tập trung, nhưng nói chung, một sản phẩm vĩnh viễn tiêu chuẩn có bốn yếu tố cơ bản chung:
Giá đánh dấu: đề cập đến giá của hợp đồng vĩnh viễn tại một thời điểm nhất định. Nó thường xuất phát trực tiếp từ giá giao dịch thị trường của hợp đồng. Nó cũng được sử dụng để tính toán lãi lỗ và giúp kích hoạt thanh lý.
Giá chỉ số: là giá được tính dựa trên mức trung bình có trọng số tương ứng của giá giao dịch thị trường giao ngay của tài sản cơ sở trên các sàn giao dịch lớn.
Lý tưởng nhất là để đạt được các mục tiêu mà chúng tôi đã nêu ở trên và không tính đến các yếu tố gây mất tập trung như phần thưởng giao dịch, giá trị của hợp đồng vĩnh viễn phải xấp xỉ bằng giá trị giao ngay của tài sản cơ bản. Giá đánh dấu phải gần bằng giá chỉ số.
Trong tài chính truyền thống, khi ngày hết hạn đến gần, giá trị tương lai sẽ dần dần hội tụ về giá trị giao ngay. Nhưng vĩnh viễn thì khác. Vì nó không bao giờ hết hạn nên giá đánh dấu của nó có thể chênh lệch rất nhiều so với giá chỉ số của tài sản mục tiêu. Vì vậy, chúng ta cần có cơ chế đảm bảo giá tham chiếu hội tụ về giá chỉ số để nó trôi nổi gần giá chỉ số.
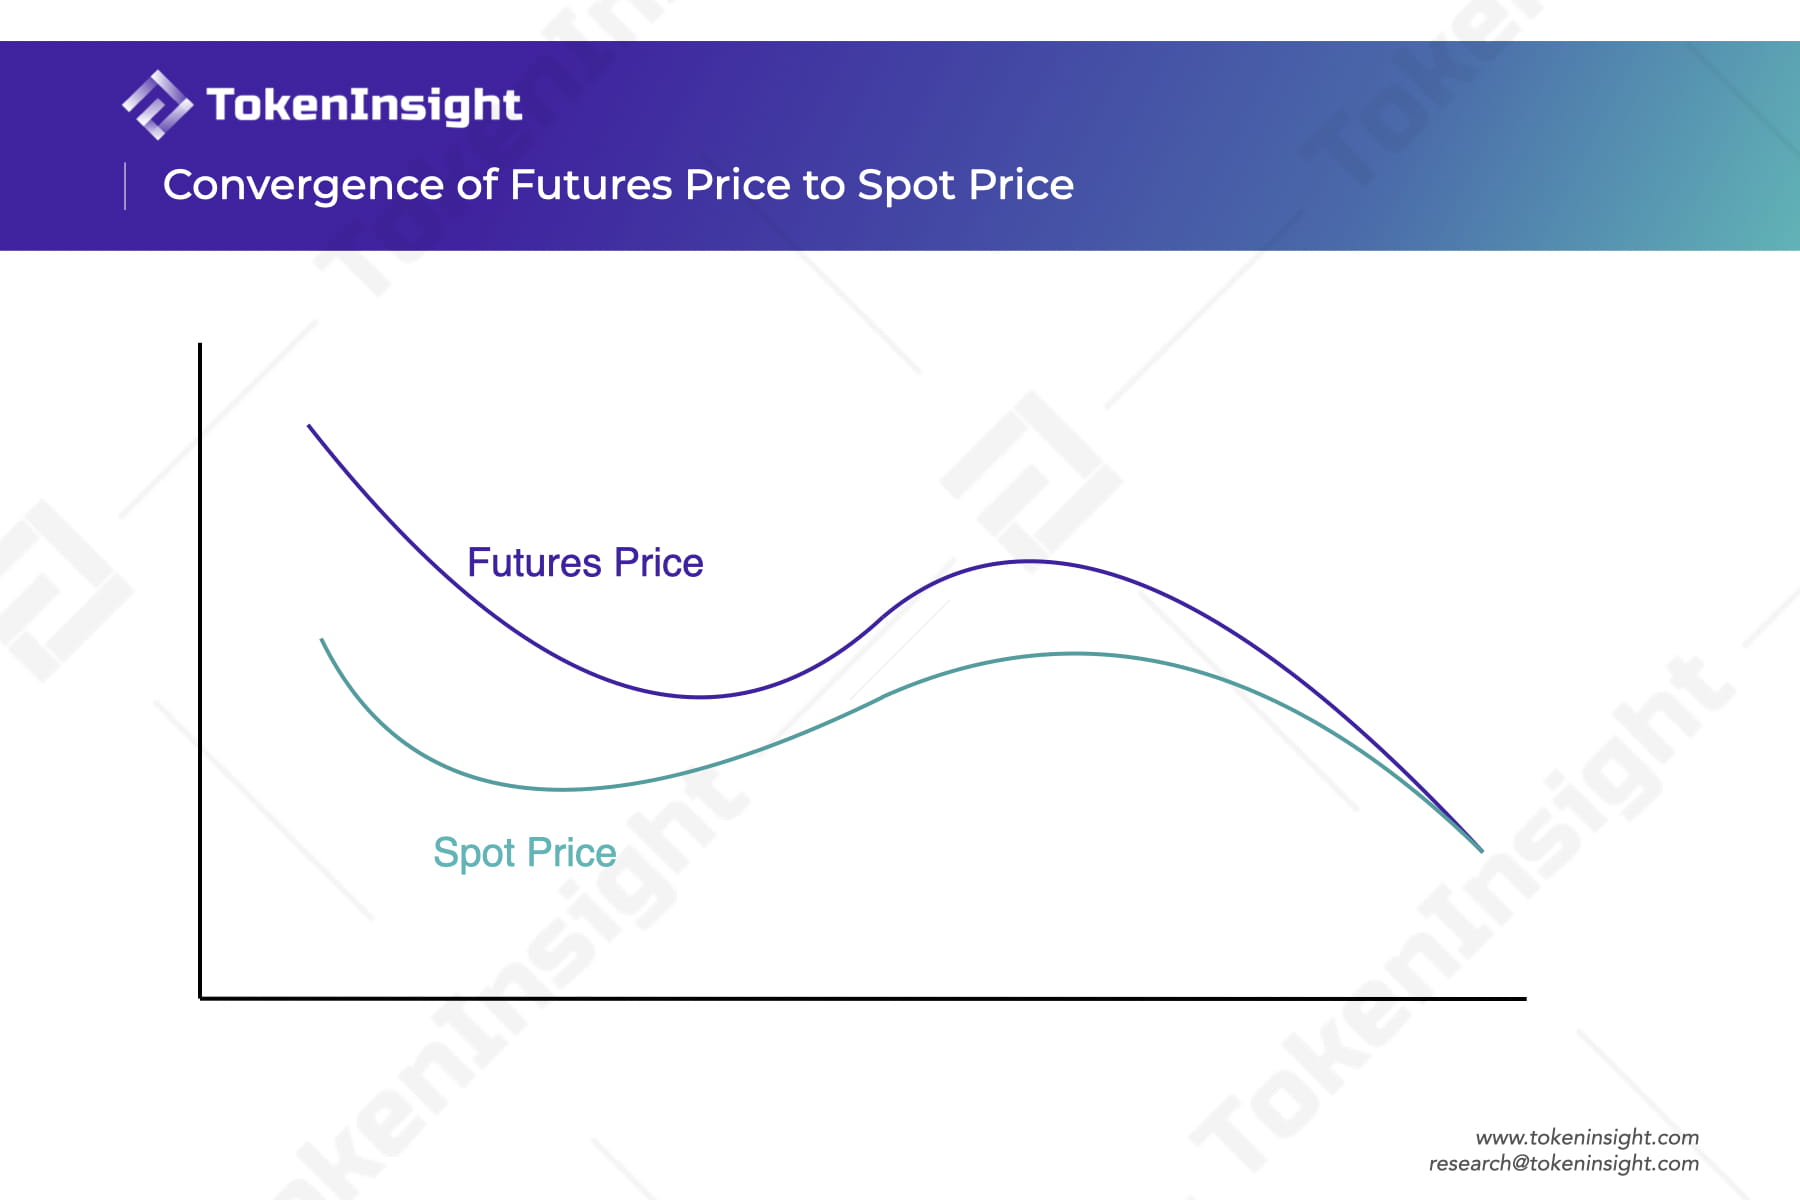
Phí cấp vốn: Là công cụ giúp giá trị nhãn hiệu của hợp đồng vĩnh viễn tiến gần hơn đến giá chỉ số tương ứng với giá trị giao ngay cơ bản. Đây cũng là điểm đổi mới cốt lõi của hợp đồng vĩnh viễn. Khi giá chỉ số lệch khỏi mức giá được đánh dấu, hệ thống sẽ chuyển chi phí cấp vốn giữa người mua (người mua) và người bán (người bán). Nếu giá cao hơn giá chỉ số, điều đó có nghĩa là có nhiều vị thế mua (mua) hơn vị thế bán (bán) và người bán sẽ trả một khoản phí cấp vốn nhất định cho người bán khống và ngược lại.
Ký quỹ: là tài sản thế chấp của nhà giao dịch. Khi thị trường di chuyển theo hướng ngược lại với vị thế của nhà giao dịch, khoản lỗ sẽ được khấu trừ vào tiền ký quỹ. Nếu số dư ký quỹ quá thấp, vị thế sẽ bị thanh lý, có nghĩa là vị thế sẽ tự động bị buộc đóng. Tỷ lệ ký quỹ thường xác định đòn bẩy của một vị thế. Vị thế vĩnh viễn của Bitcoin với mức ký quỹ 1 đô la và đòn bẩy 100 lần cũng giống như nắm giữ 100 đô la Bitcoin giao ngay. Bạn thế chấp số tiền ký quỹ càng ít thì đòn bẩy bạn nhận được càng cao, điều đó có nghĩa là bạn càng sử dụng vốn hiệu quả hơn nhưng rủi ro bạn gặp phải càng cao. Nếu giá đánh dấu vĩnh viễn của Bitcoin dao động 1% so với hướng bạn mở vị thế và bạn không bổ sung thêm tài sản thế chấp kịp thời thì vị thế của bạn sẽ phải đối mặt với việc thanh lý.
Nếu rủi ro cao như vậy thì tại sao các nhà giao dịch lại yêu thích sản phẩm vĩnh viễn đến vậy? Chúng tôi tin rằng nó có ba lợi ích mà các nhà giao dịch không thể từ chối:
Một là như chúng tôi đã đề cập ở trên, hợp đồng vĩnh viễn cho phép các nhà giao dịch tự chịu rủi ro về một tài sản mà không nắm giữ nó. Điều này giải quyết được nhiều vấn đề, bởi vì bất kể môi trường thị trường thế nào, chi phí nắm giữ và rủi ro của cổ phiếu giao ngay thường cao hơn tưởng tượng.
Một điều nữa là hợp đồng vĩnh viễn cho phép các nhà giao dịch vay tài sản mà họ không thực sự nắm giữ để đánh bạc nhằm kiếm được lợi nhuận cao hơn. Đòn bẩy như vậy có thể trực tiếp tăng hiệu quả sử dụng vốn, cho phép họ giao dịch các vị thế lớn hơn với ít tiền hơn (chỉ ký quỹ cam kết, thường thấp hơn nhiều so với vị thế). Nhưng điều này tất nhiên cũng mang lại rủi ro thanh lý riêng.
Điểm cuối cùng là các nhà giao dịch có thể dễ dàng bán khống một tài sản mà không cần trải qua quy trình cũ là vay từ các kênh bên ngoài + bán trực tiếp + mua giao ngay vào đúng thời điểm để hoàn trả tiền.
Tài sản tổng hợp là gì? Rủi ro của tài sản tổng hợp đã đi đâu?
Chỉ cần nhớ: đó là mã thông báo phái sinh mô phỏng giá của các tài sản khác và tính thanh khoản đến từ nhóm nợ chung. Giao thức tài sản tổng hợp là một sòng bạc chơi các trò chơi mô phỏng bằng tiền thật.
Sau khi hiểu vĩnh viễn là gì, trước khi giới thiệu Kwenta, chúng ta cũng cần biết cơ chế cơ bản của tài sản tổng hợp. Nếu bạn đã biết phần này, bạn có thể chuyển thẳng sang phần Kwenta bên dưới.
Ở đây chúng tôi chỉ giới thiệu thứ mà mọi người thường gọi là tài sản tổng hợp, mà chúng tôi định nghĩa là: mã thông báo phái sinh được gắn với giá của các tài sản khác thông qua nguồn cấp giá của các nhà tiên tri.
Tài sản tổng hợp thường yêu cầu giao thức DeFi để giúp người dùng phát hành chúng và tồn tại trên một blockchain nhất định dưới dạng mã thông báo được tiêu chuẩn hóa. Giao thức Synthetix (trước đây gọi là Giao thức thanh toán Havven) là giao thức DeFi đầu tiên phát minh ra các công cụ giao dịch phái sinh như vậy. Về lý thuyết, bất kỳ tài sản nào có giá được nhà tiên tri cung cấp đều có thể được đúc thành tài sản tổng hợp được mã hóa.
Để dễ hiểu, bạn có thể coi các giao thức như Synthetix như một sòng bạc. Các trò chơi mà họ cung cấp là: người chơi sử dụng tấm mô phỏng chip để đầu cơ cổ phiếu và tiền xu.
Nguyên tắc của tài sản tổng hợp là gì?
Cách chơi của tài sản tổng hợp được chia thành hai bước: giao dịch và thế chấp tài sản. Để dễ hiểu, chúng tôi giải thích nó từ quan điểm của hai người tham gia thị trường.
Người sáng lập (vay tiền và gánh nợ)
Việc cần làm: Thế chấp quá mức một tài sản trong giao thức và đúc các tài sản stablecoin tổng hợp, chẳng hạn như $SNX được thế chấp quá mức 750% để đúc sUSD, tương đương với một khoản vay thế chấp, nhưng chỉ có thể cho vay các stablecoin tổng hợp như sUSD. Sau khi phát hành sUSD, hệ thống sẽ ghi lại một tài khoản vào máy đúc tiền: số tiền còn nợ, tỷ lệ trên tổng tài khoản phải thu (tổng nợ) và giá trị của tài sản thế chấp là bao nhiêu.
Những gì bạn có thể nhận được sau khi đặt cược:
Tài sản tổng hợp cho một số stablecoin;
Kiếm một khoản phí xử lý nhất định (chia theo tỷ lệ);
Phát sinh một số khoản nợ thay đổi nhất định.
Bạn có thể làm gì sau khi nhận được nó:
Trở thành nhà giao dịch tài sản tổng hợp để đầu cơ vào các tài sản tổng hợp khác hoặc phòng ngừa rủi ro nợ của chính bạn (xem thêm bên dưới);
Trở thành nhà tạo lập thị trường trong thị trường tài sản tổng hợp không cần kê đơn;
Bán trực tiếp ngoài thị trường.
Người khai thác Staker là những người chơi nhận được chip (sUSD tương đương với chip) thông qua các kênh chính thức của sòng bạc và cách sòng bạc này mua chip là thế chấp quá mức cổ phiếu của chính sòng bạc để đúc chúng. Hệ thống sẽ giữ các tài khoản cho người phân phối, cho biết bạn tạo bao nhiêu chip và bạn nắm giữ bao nhiêu phần chia. Đồng thời, tổng giá trị cổ phiếu thế chấp phải gấp hơn 7,5 lần giá trị chip. Để khuyến khích người chơi sử dụng các kênh chính thức, sòng bạc sẽ phân phối phí giao dịch cho những người chơi bỏ chip theo tỷ lệ.
Ví dụ: Alice có $SNX trị giá 75.000 USD, được thế chấp cho Synthetix và đúc 10.000 sUSD. Tại thời điểm này, Synthetix sẽ ghi lại cho Alice: tài sản trị giá 75.000 USD SNX, nợ phải trả là 10.000 USD và lãi suất thế chấp là 750%. . Tại thời điểm này, Alice đã bắt đầu kiếm được khoản phí tương ứng. Cô ấy cũng có thể trở thành nhà giao dịch và giao dịch sUSD lấy các tài sản tổng hợp khác. Cô ấy cũng có thể giữ nó không thay đổi hoặc cô ấy có thể chọn tham gia Uniswap trên thị trường phi tập trung và. bán sUSD để tạo lập thị trường sUSD/$USDC và hơn thế nữa.
Rủi ro của việc tuyển người là gì? Mọi rủi ro đều dồn về đây.
Tài sản thế chấp kết hợp của tất cả các máy đúc tiền tạo thành một nhóm thanh khoản lớn và các nhà giao dịch tài sản tổng hợp thực sự đang đặt cược vào nhóm này.
Tất cả các nhà đúc tiền đều có chung một nhóm nợ thay đổi. Nếu tổng số nợ tiếp tục tăng và số nợ được phân bổ vào tài khoản của chính bạn cũng tiếp tục tăng thì sẽ có nguy cơ bị thanh lý.
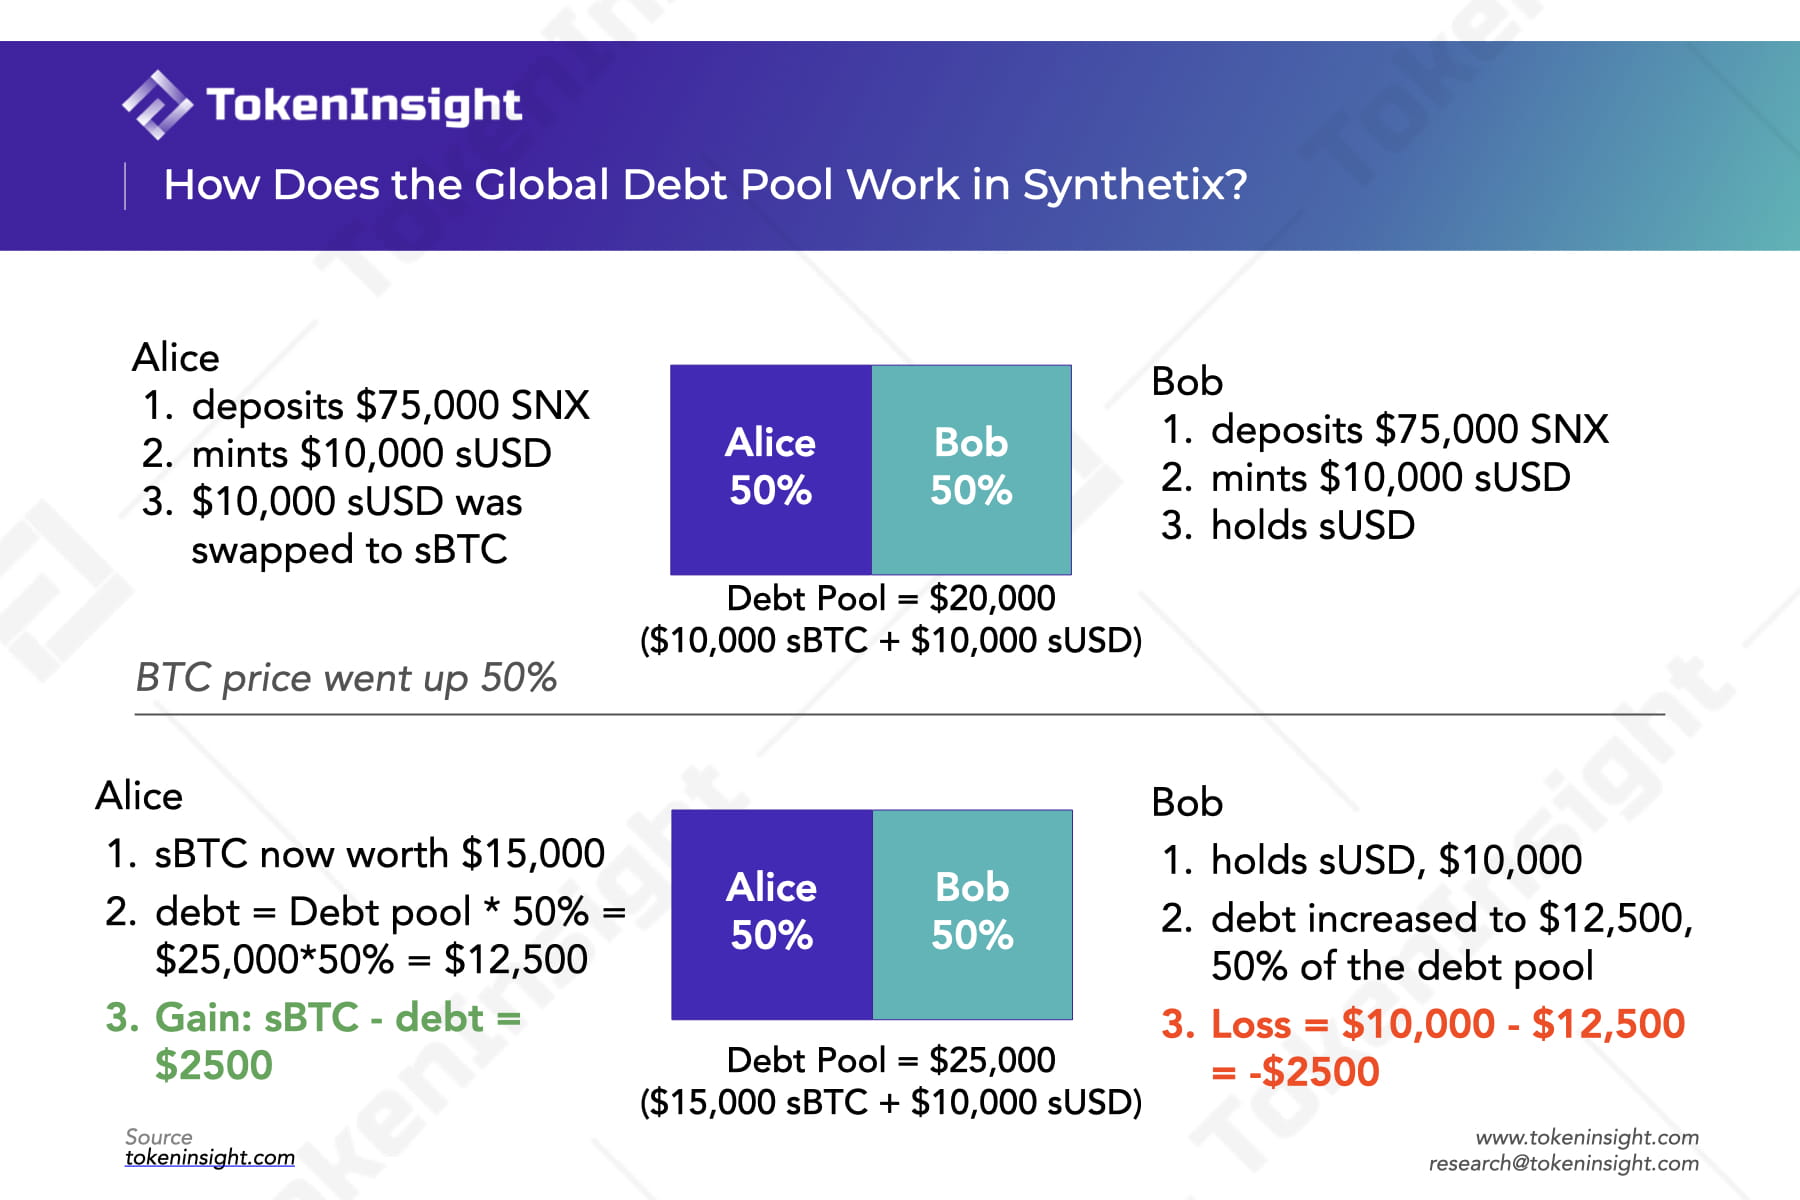
Mặt khác, tất cả các tài sản tổng hợp cộng lại sẽ tạo thành một nhóm chip lớn. Giá trị của nhóm này phải chính xác bằng tổng giá trị nợ trên tài khoản, vì vậy nó còn được gọi là nhóm nợ. Không khó để nhận ra rằng tổng số nợ đã thay đổi theo những thay đổi về số lượng, loại và giá neo của tài sản tổng hợp. Tổng giá trị tài sản thế chấp phải luôn duy trì ở mức từ 7,5 lần trở lên so với tổng nợ. Việc tăng hoặc giảm nhóm nợ sẽ được phân bổ cho từng người thực hiện theo tỷ lệ chia sẻ và hệ thống sẽ trực tiếp điều chỉnh số dư nợ của người thực hiện mỗi lần (mặc dù đó là số dư cố định khi thực hiện khoản vay).
Điều thực sự xảy ra là thế này: hệ thống theo dõi các nhóm nợ bằng cách phát hành/đốt các token đặc biệt để chia sẻ khoản nợ của họ khi đúc hoặc đốt sUSD. Phần nợ của người đúc tiền là số dư mã thông báo nợ của anh ta chia cho tổng nguồn cung cấp mã thông báo nợ.
Khi số dư nợ của một người giảm, lãi suất thế chấp tăng lên và người đúc tiền có thể đúc các con chip mới để giảm lãi suất thế chấp. Khi số dư nợ của họ tăng lên và lãi suất thế chấp giảm, người đúc tiền có thể phá hủy một số con chip hoặc bổ sung tài sản thế chấp để tăng lãi suất thế chấp. Khi lãi suất thế chấp quá thấp và các hoạt động không được thực hiện kịp thời, hệ thống sẽ buộc phải thanh lý.
Do đó, số dư nợ 10.000 USD của Alice đang thay đổi vào thời điểm này. Giả sử rằng tổng nợ trị giá 20.000 USD. Khi giá trị của tài sản tổng hợp sBTC tăng thêm 5.000 USD, tổng nợ cũng sẽ tăng lên 25.000 USD. Vì tỷ lệ nợ của Alice là 50% nên cô ấy sẽ trả một nửa số nợ mới, là 2.500 USD. Vì vậy, số dư nợ mới của Alice sau khi tăng trở thành: 12.500 USD. Khoản lỗ ròng của Alice là -$2.500. Nếu Alice không bổ sung tài sản thế chấp hoặc tiêu hủy một số sUSD vào thời điểm này, tỷ lệ tài sản thế chấp sẽ thấp hơn tỷ lệ tài sản thế chấp 750% được yêu cầu, nhưng vẫn thấp hơn tỷ lệ tài sản thế chấp thanh lý.
Sự khác biệt giữa các sòng bạc truyền thống là sự khác biệt giữa các đối tác: trong sòng bạc truyền thống, người chơi kiếm tiền từ người chơi và sòng bạc nhận hoa hồng. Trong giao thức DeFi này, tài sản của người cầm cố là đối tác của tổng biến động của tất cả các tài sản tổng hợp. Do đó, khi thị trường chung tăng lên, chủ ngân hàng trả tiền cho người đánh bạc chính là người đúc tiền.
Việc thế chấp quá mức được sử dụng vì hai lý do:
Tính biến động của tài sản thế chấp cao và việc thế chấp quá mức có thể làm giảm nguy cơ không đủ giá trị tài sản thế chấp. Nếu giá trị tài sản thế chấp giảm quá nhiều, hệ thống sẽ thanh lý và bán tài sản thế chấp trước khi đạt yêu cầu tối thiểu.
Tổng nợ biến động cao. Ngay cả khi giá trị tài sản thế chấp ổn định, nếu tổng nợ tăng quá nhanh sẽ có nguy cơ không đủ tài sản thế chấp.
Nhà giao dịch tài sản tổng hợp
Các điều kiện là gì: Giữ tài sản tổng hợp để người khai thác có thể trực tiếp trở thành nhà giao dịch.
Những người chơi không muốn thông qua các kênh chính thức để lấy chip (và không muốn mắc nợ) có thể mua chip trực tiếp bên ngoài trang web. Một số tài sản tổng hợp có tính thanh khoản nhất định trong nhóm AMM bên ngoài (chẳng hạn như sUSD/$USDC trong Curve, sETH/$ETH trong Uniswap, v.v.) và có thể mua trực tiếp.
Những gì có thể được thực hiện:
Tài sản tổng hợp có thể được đầu cơ và giao dịch để kiếm được sự khác biệt.
Ưu điểm 1: Giảm chi phí ma sát khi vận hành hàng giao ngay. Nếu bạn muốn đầu cơ vàng nhưng không muốn giữ chỗ, vì việc giữ chỗ sẽ mang lại nhiều rắc rối và chi phí, bạn cần xem xét địa điểm giao dịch cụ thể, chi phí lưu trữ, chi phí vận chuyển, rủi ro bảo mật, v.v., bạn có thể chọn giao dịch mã thông báo tài sản tổng hợp sXAG (vàng tổng hợp), Kwenta v1 sử dụng nhà tiên tri Chainlink để theo dõi giá vàng và hiệu suất giá của nó phù hợp với vàng giao ngay. Nếu bạn muốn xử lý các kết hợp phức tạp như $BTC dài, $ETH ngắn và $XRP dài hạn cùng một lúc, nhưng không muốn sử dụng sàn giao dịch tập trung, mua trực tiếp các tài sản tổng hợp như sBTC, iETH, sXRP, v.v. sẽ làm giảm đáng kể chi phí ma sát do các hoạt động khác nhau gây ra.
Ưu điểm 2: Không bị trượt giá khi giao dịch tài sản tổng hợp. Vì giá của tài sản tổng hợp đến từ các nhà tiên tri nên chủ sở hữu không cần phải lo lắng về tính thanh khoản của tài sản và sẽ không có hiện tượng trượt giá trong giao dịch.
Quá trình giao dịch: Các giao dịch tài sản tổng hợp thực sự không xảy ra với những người chơi khác mà là một quá trình tính toán hệ thống, phá hủy, đúc và tính toán lại. Tất cả giá giao dịch đều đến từ các nhà tiên tri bên ngoài và tài sản tổng hợp không có giá độc lập trên thị trường của chúng.
Sau khi có chip, người chơi nắm giữ chip (sUSD) muốn mua cổ phiếu nào và trả tiền chip nếu anh ta lạc quan về giá. Hệ thống sẽ tính toán số lượng dựa trên giá cổ phiếu thực tế bên ngoài (từ oracle) và phát hành. chính xác số lượng cổ phiếu/Tiền điện tử cho người chơi. Ghi chú (sBTC, v.v.). Khi người chơi cảm thấy rằng cổ phiếu của họ đã tăng đủ và họ đã kiếm đủ tiền để đóng vị thế của mình, họ có thể đổi lại tiền lấy chip. Hệ thống sẽ cập nhật kế toán nội bộ.
Ví dụ: Alice có 10.000 sUSD trong tay và muốn mua tất cả sETH trong số đó. Trước tiên, hệ thống sẽ hủy 10.000 sUSD trong ví của Alice ➡️ Cập nhật tổng số dư cung cấp của sUSD (-10.000) ➡️ Oracle xác định tỷ giá hối đoái của $ETH (giả định là 1.000 USD) ➡️ Thu phí ➡️ Đúc số lượng sETH mới tương ứng (khoảng 10 ) và gửi đến Ví Alice ➡️ Cập nhật tổng số dư nguồn cung sETH (+10).
Rủi ro thua lỗ có thể được phòng ngừa trước những biến động của nợ. (chỉ dành cho bánh xe)
Giao thức Synthetix có một tài sản tổng hợp theo dõi cụ thể chỉ số tổng nợ. Việc mua tài sản này có thể ngăn ngừa tổn thất của người khai thác do tổng nợ tăng lên.
Kwenta, một sàn giao dịch phi tập trung cho phép giao dịch cả tài sản vĩnh viễn và tổng hợp
Cuối cùng, chúng ta đã nói về Kwenta, một sàn giao dịch giao ngay tài sản tổng hợp phi tập trung trên Ethereum + một sàn giao dịch hợp đồng vĩnh viễn trên chuỗi dựa trên sUSD trên Optimism.
Kwenta là một thị trường (cung cấp UI/UX) để hoán đổi giao ngay của tất cả các tài sản tổng hợp được tạo ra trong giao thức Synthetix. Ở đây bạn cần phân biệt: mọi nhà giao dịch tài sản tổng hợp đều thực hiện giao dịch sUSD và các tài sản tổng hợp khác (sBTC, sETH, v.v.) trên hợp đồng Kwenta. Mỗi người đặt cược (người khai thác, con nợ hoặc nhà cung cấp thanh khoản) đặt cược, mua lại và quản lý phần nợ của mình trên hợp đồng Synthetix. Quy trình giao dịch trên thị trường giao ngay do Kwenta cung cấp giống như ví dụ chúng tôi đã đề cập ở trên và sẽ không được mô tả chi tiết ở đây. Hãy tập trung vào các sản phẩm bền vững của Kwenta.
Nguyên tắc của hợp đồng vĩnh viễn của Kwenta là gì? Nó khác với sàn giao dịch phái sinh vĩnh viễn tập trung và sàn giao dịch phái sinh phi tập trung phổ biến GMX như thế nào?
Chỉ cần nhớ:
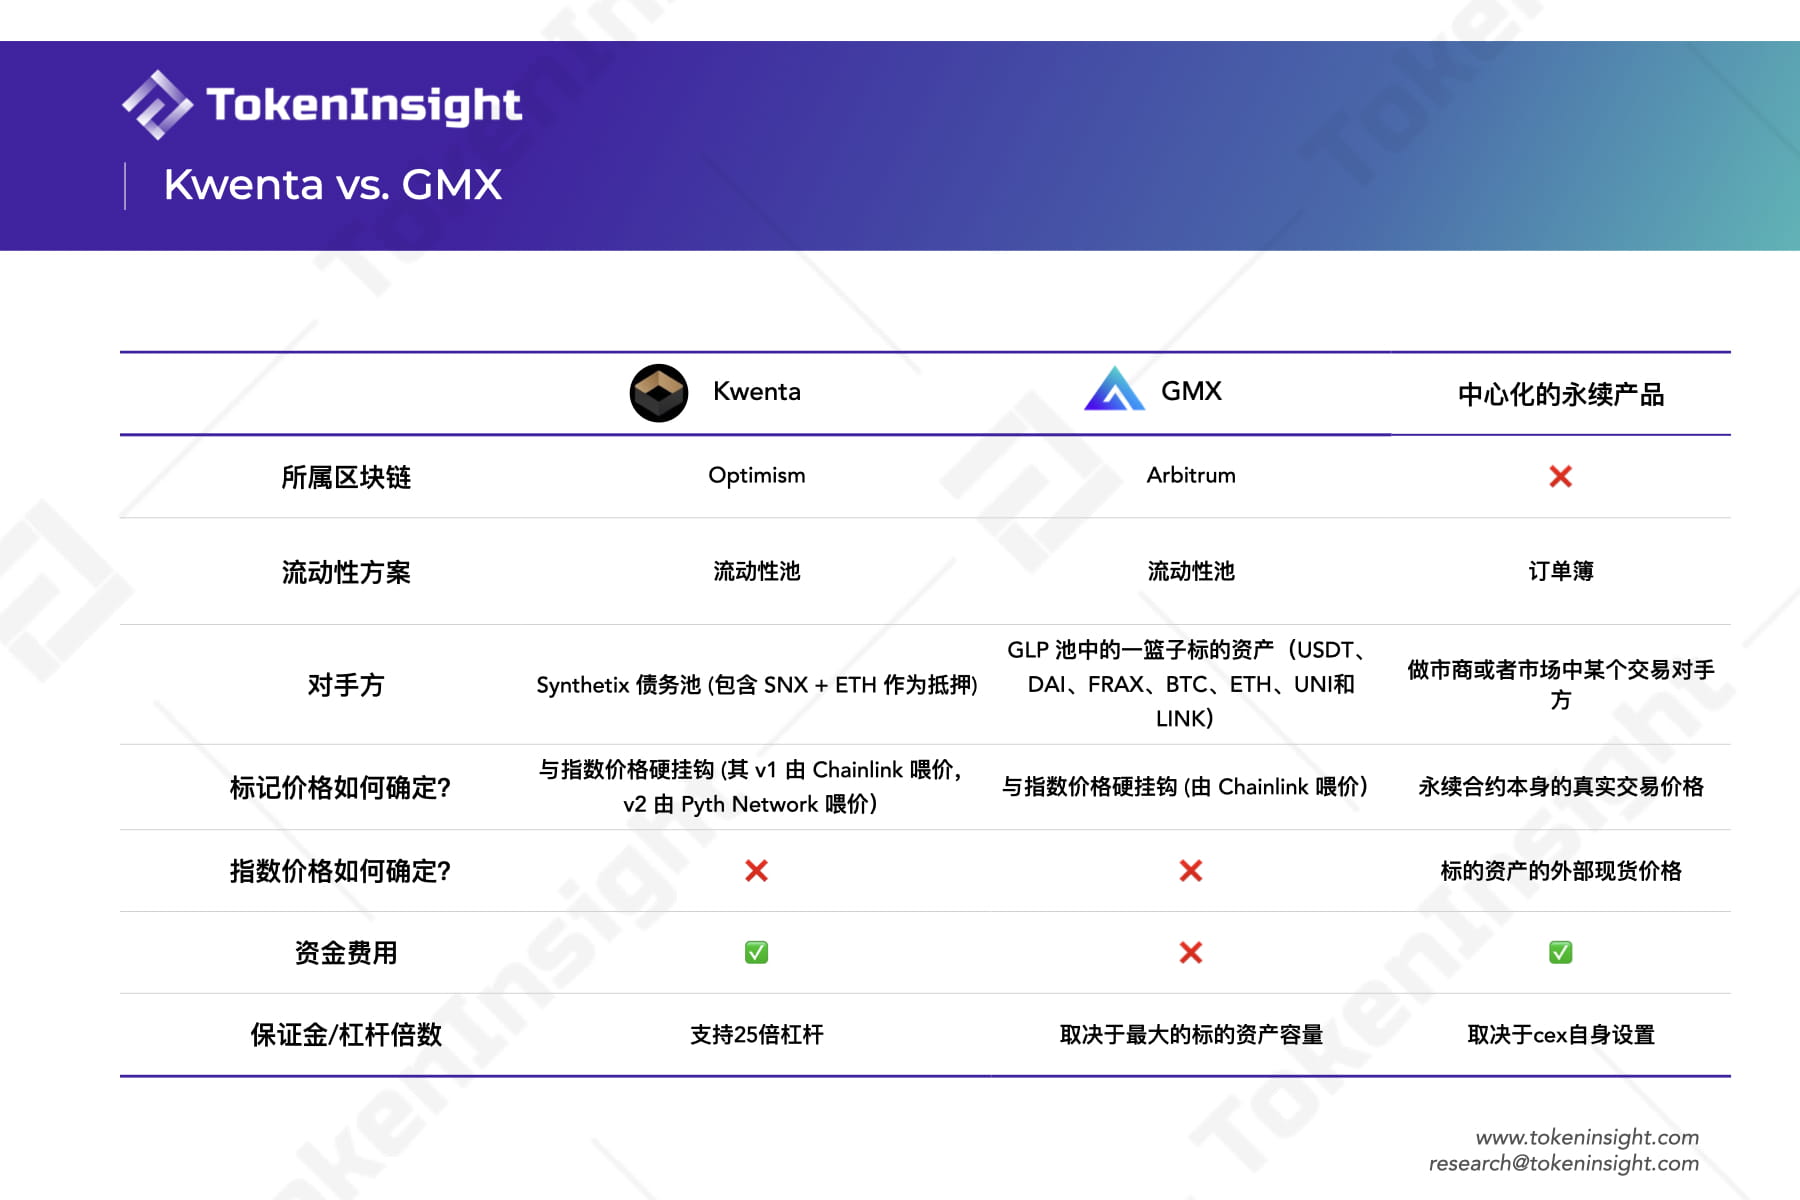
Kwenta sử dụng nhóm nợ của Synthetix làm đối tác; Kwenta có cơ chế tỷ lệ tài trợ nhưng GMX thì không sử dụng sUSD làm tiêu chuẩn.
Cả Kwenta và GMX đều sử dụng các lời tiên tri để cung cấp trực tiếp giá chỉ số làm giá tham chiếu, do đó sẽ không có sự chênh lệch về giá, thậm chí có thể nói rằng hai mức giá ở đây giống nhau.
GMX giới hạn tổng vị thế ở mức xấp xỉ 1:1 với tổng số lượng tài sản thế chấp trong nhóm. Kwenta sử dụng cơ chế phí vốn để bù đắp một phần rủi ro biến động giá và đạt được hiệu quả sử dụng vốn cao hơn.
Kwenta cũng cung cấp thị trường giao dịch hợp đồng vĩnh viễn, nhưng chỉ trên Optimism L2. Cơ chế của nó tương tự như GMX, sử dụng nhóm làm đối tác cho tất cả các nhà giao dịch. Nhưng không giống như GMX, sử dụng nhóm GLP (rổ tài sản), Kwenta sử dụng trực tiếp nhóm nợ của Synthetix. (Đây là lý do tại sao chúng ta cần giải thích trước nguyên tắc của Synthetix)
Chúng ta có thể coi nhóm nợ của Synthetix giống như nhóm chip sòng bạc mà chúng tôi đã đề cập ở trên. Synthetix giống một hệ thống quản lý tiền mặt cho sòng bạc hơn, trong khi Kwenta giống sảnh chơi game cho sòng bạc hơn, cung cấp các trò chơi khác nhau. Giao dịch tài sản tổng hợp giao ngay (hoặc trò chơi mô phỏng thị trường tiền điện tử ảo) là một trong số đó, giao dịch vĩnh viễn là một trong số đó.
Một sản phẩm vĩnh viễn tiêu chuẩn trên sàn giao dịch tập trung sẽ trông giống như ví dụ chúng tôi đã đề cập ở trên. Nó có các đặc điểm sau:
Mẫu sổ đặt hàng.
Giá đánh dấu được xác định bởi giá trị giao dịch vĩnh viễn và được điều chỉnh theo giá chỉ số thông qua phí cấp vốn chuyển nhượng. Nhưng các dịch vụ vĩnh viễn từ các giao thức phi tập trung như Kwenta và GMX có thể hơi khác so với các dịch vụ vĩnh viễn tiêu chuẩn.
Trong trường hợp của Kwenta và GMX, không giống như mô hình sổ đặt hàng, đối tác của tất cả các vị thế là một nhóm tài sản chứ không phải là một đối tác nhất định trên thị trường. Điều này có nghĩa là khối lượng hợp đồng mở vị thế mua có thể không bằng vị thế bán (trong mô hình sổ lệnh của tradfi, khối lượng vị thế mua phải bằng khối lượng vị thế bán do sự tồn tại của các đối tác chung). Cụ thể, tính thanh khoản của nhóm nợ Synthetix được Kwenta chia sẻ cũng có nghĩa là khi vị thế mua và bán không cân bằng, tất cả các công ty đúc tiền Synthetix đều có nguy cơ vượt quá chênh lệch dài hạn.
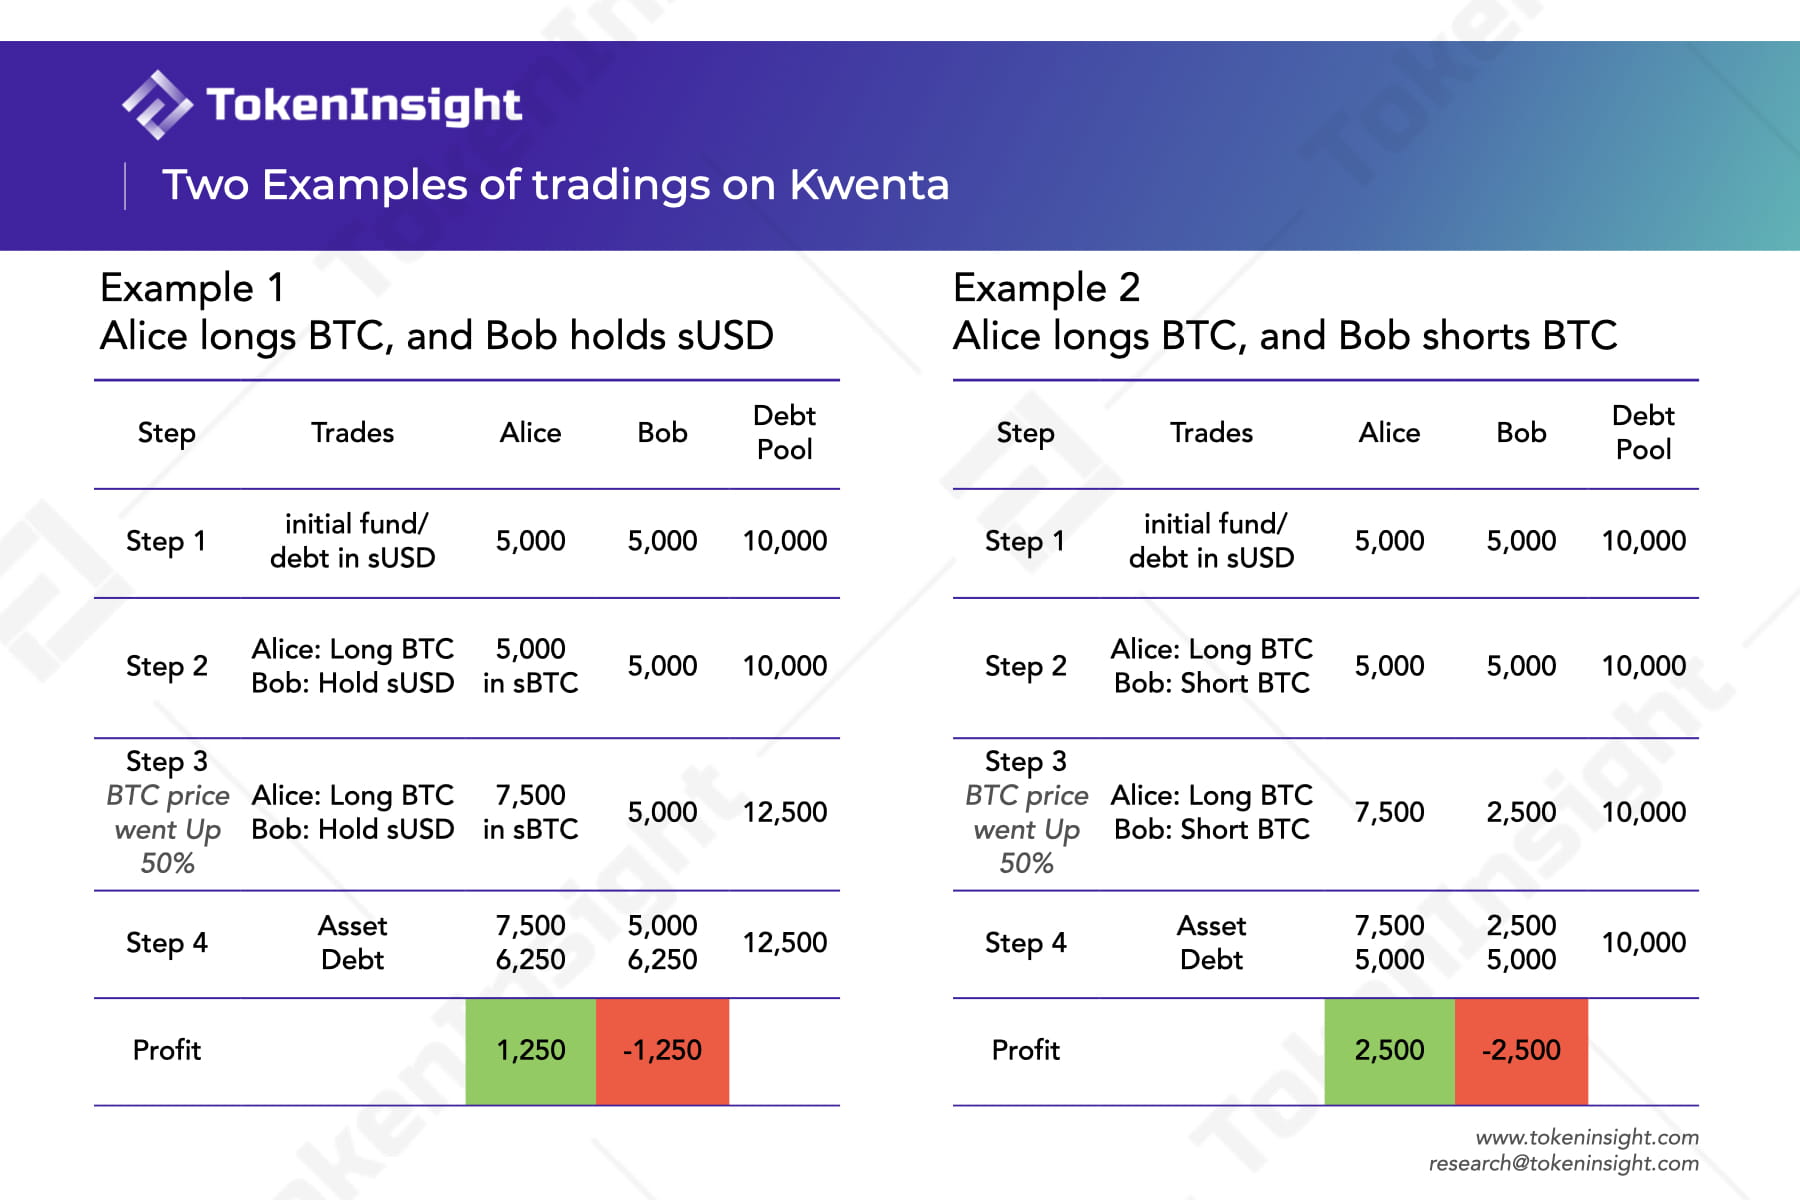
Alice mở một vị thế mua Bitcoin gấp 100 lần trên Kwenta, sử dụng 1 sUSD làm tiền ký quỹ (sUSD mà cô ấy mua từ OTC) và vị thế mở của cô ấy là 100 sUSD. Khi giá Bitcoin tăng 50%, vị thế của cô ấy sẽ trở thành 150 sUSD, làm tăng tổng số nợ lên 50 sUSD.
Tuy nhiên, nếu Bob cũng mở một vị thế bán Bitcoin gấp 2 lần ngược lại cùng lúc, sử dụng 50 sUSD làm ký quỹ, thì Bob sẽ bị thanh lý khi giá Bitcoin tăng 50% và tổng nợ vẫn giữ nguyên.
Đồng thời, giá đánh dấu vĩnh viễn của Kwenta (tức là giá trị thực của vĩnh viễn) cũng là giá chỉ số được cung cấp trực tiếp từ bên ngoài bởi các nhà tiên tri như Chainlink, nghĩa là giá đánh dấu tự động bằng giá chỉ số, và nó không yêu cầu cơ chế phí vốn để thu hẹp khoảng cách giá.
Tuy nhiên, mặc dù giá đánh dấu được cố định bằng giá chỉ số và sẽ không bao giờ sai lệch, khi xảy ra biến động cực đoan, vị thế ròng (giá trị ròng của phần bù đắp cho vị thế mua và bán) có thể nghiêng ở một mức độ đáng kể. Nếu thị trường trở nên quá tăng hoặc giảm giá đối với một tài sản, nhóm nợ sẽ chịu rủi ro đối tác đáng kể theo hướng nghiêng về vị thế ròng. Để giảm bớt sự biến động của nhóm nợ, phí cấp vốn tiếp tục được duy trì trong cơ chế vĩnh viễn của Kwenta (mặc dù không bắt buộc). Với phí cấp vốn, các vị trí ở một bên của thị trường đông đúc sẽ được tài trợ, trong khi các vị trí ở phía bên kia sẽ được tài trợ.
Ngược lại, GMX không áp dụng cơ chế phí cấp vốn vì quỹ GLP của nó hoàn toàn có thể chịu rủi ro về tất cả các khoản bù trừ vị thế ròng. Nhóm GLP chứa các tài sản cơ bản khác nhau và tổng giá trị của một tài sản nhất định trong nhóm GLP là tổng giới hạn vị thế của hợp đồng vĩnh viễn của tài sản đó. Trong GMX, các nhà giao dịch về cơ bản sử dụng tài sản thế chấp ký quỹ để vay tài sản cơ bản thực sự. Vì vậy, họ chỉ phải trả phí vay cho người nắm giữ GLP.
Do đó, GMX giới hạn tổng vị thế ở mức khoảng 1:1 với tài sản thế chấp trong nhóm.
Các nhà giao dịch GMX chỉ có thể mở hợp đồng vĩnh viễn đối với các tài sản có trong nhóm GLP (hiện chỉ có $BTC, $ETH, $UNI và $LINK). Chi tiết về năng lực vị thế tối đa của GMX có thể được xem trong tài liệu này.
So sánh: Điểm giống và khác nhau giữa sản phẩm bền vững của Kwenta và các sản phẩm bền vững khác
Các chức năng chi tiết khác của sản phẩm bền vững Kwenta:
Tài khoản ký quỹ độc lập (Isolated Margin). Cho phép nhà giao dịch quản lý rủi ro vị thế của họ một cách riêng lẻ và cung cấp tài sản thế chấp cho một vị thế/tài sản riêng lẻ. Đặc biệt, các tài khoản ký quỹ riêng biệt hỗ trợ loại lệnh “giá tiếp theo” theo giá tiếp theo để ngăn chặn các giao dịch chạy trước mà Synthetix đã bị chỉ trích từ lâu. Vui lòng truy cập tại đây để biết chi tiết.
Tài khoản ký quỹ chéo (Cross Margin). Cho phép người dùng giao dịch trên bất kỳ thị trường nào bằng cách đặt cược vào một tài khoản ký quỹ duy nhất. Ở chế độ ký quỹ chéo, Kwenta hỗ trợ các lệnh giới hạn, chốt lời và dừng lỗ.
Kwenta Perp v2 được cập nhật để giảm thiểu rủi ro và cải thiện trải nghiệm giao dịch các sản phẩm bền vững
Chỉ cần nhớ: những cải tiến đối với cơ chế tỷ lệ cấp vốn trong phiên bản 2 giúp giảm độ lệch vị thế ròng. Độ nghiêng của thị trường càng cân bằng thì tổng giới hạn vị thế của thị trường càng cao.
Vào ngày 21 tháng 12 năm 2022, Kwenta thông báo rằng phiên bản Perp v2 alpha của họ đã chính thức ra mắt.
Dưới đây chúng tôi liệt kê một số cập nhật chính cho Kwenta Perp v2:
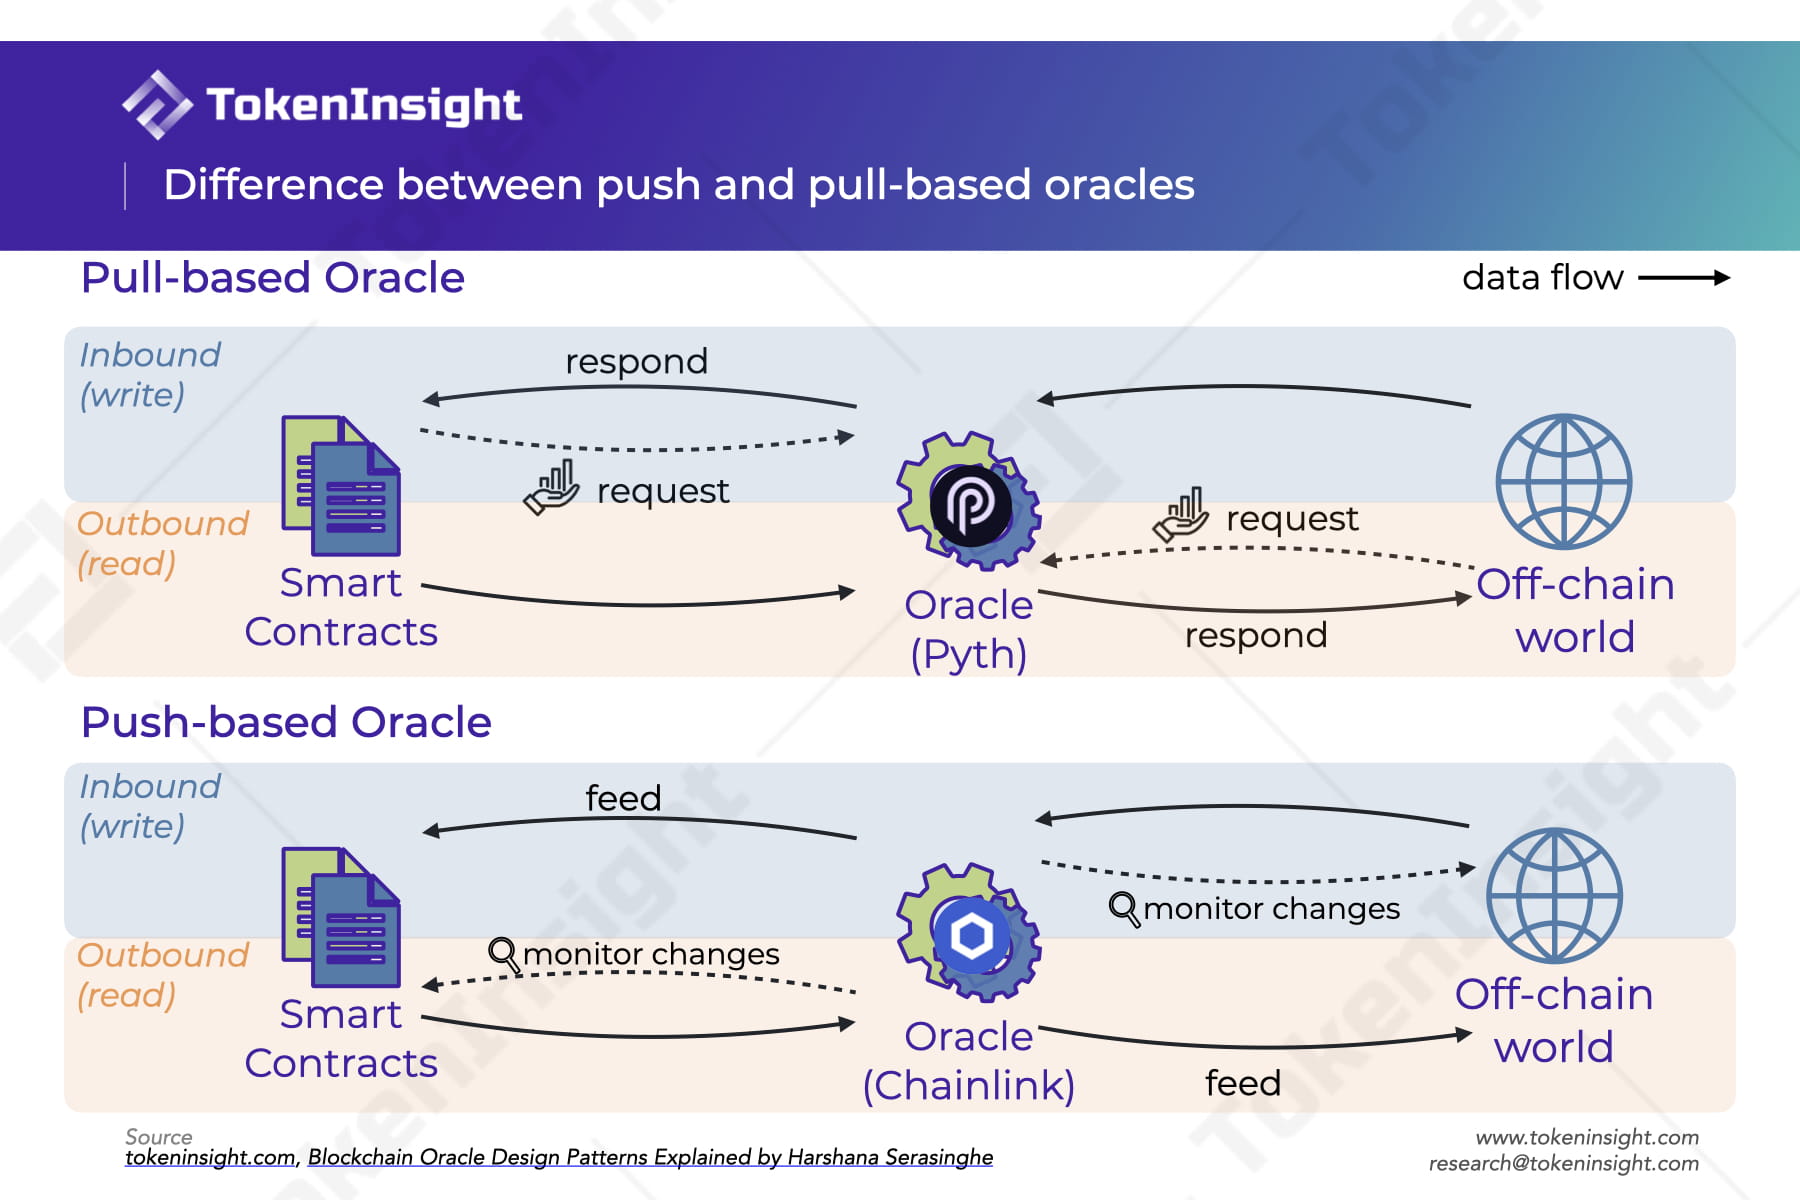
Thay đổi oracle từ Chainlink sang Pyth Network. Pyth Network là một oracle phi tập trung dựa trên pull, cho phép người dùng nhanh chóng yêu cầu giá trong khi thực hiện giao dịch. (Chainlink sẽ cung cấp biện pháp bảo vệ dự phòng trong trường hợp chênh lệch giá)
Dựa trên kéo đề cập đến một oracle lấy dữ liệu thông qua chế độ yêu cầu + phản hồi. Ví dụ: khi hợp đồng thông minh cần dữ liệu, nó sẽ yêu cầu dữ liệu từ nhà tiên tri. Sau khi oracle nhận được yêu cầu, nó sẽ thu thập thông tin từ các nguồn dữ liệu ngoài chuỗi và cung cấp cho hợp đồng thông minh. Đây được gọi là oracle gửi đến dựa trên pull. Inbound thực chất là một phương thức ghi nội dung vào hợp đồng. Ngược lại, outbound là chế độ đọc hợp đồng thông minh.
Các oracle ở chế độ dựa trên lực đẩy (ví dụ: gửi đến) giám sát mọi thay đổi đối với một nguồn dữ liệu cụ thể. Khi có thay đổi về nguồn dữ liệu, những thay đổi này sẽ được tích cực đẩy lên hợp đồng thông minh trên blockchain.
Sau khi tối ưu hóa oracle, phí sẽ giảm.
Sau khi tối ưu hóa oracle, cập nhật giá thường xuyên hơn + định giá thông thường.
Tối ưu hóa phí tài trợ. Perps v 2 đạt được sự thay đổi suôn sẻ về tỷ lệ cấp vốn. Lãi suất vốn theo Perps v2 không lập tức nhảy sang hướng ngược lại khi độ lệch chuyển hướng mà “trôi từ từ” từ hướng này sang hướng khác theo độ lệch. Nó sẽ không còn trôi khi độ lệch được cân bằng mất đi. Mô hình này có nghĩa là các nhà giao dịch có nhiều động lực hơn để thu tiền thông qua các chiến lược giao dịch và ít gặp rủi ro hơn do những thay đổi đột ngột về hướng tỷ lệ cấp vốn.
Độ lệch của thị trường càng nhỏ thì giới hạn của tổng vị thế mở trên thị trường càng cao. Do đó, thị trường có thể hỗ trợ tổng số vị thế mở lớn hơn nhiều lần so với tài sản thế chấp GMX như một tài sản đảm bảo, giúp mang lại tính thanh khoản sâu hơn cho các nhà giao dịch.
Do thiết kế tỷ lệ cấp vốn được cải thiện, Perp v2 sẽ phù hợp với các tài sản dài hạn dễ biến động hơn trong tương lai.
Nhưng hiện tại chỉ hoạt động với Perp $ETH-sUSD.
Tóm lại là! Xem những gì bạn đã học được
Hợp đồng vĩnh viễn Perp là một trong những sản phẩm tài chính đổi mới tiền điện tử thành công nhất. Vì tính phổ biến mạnh mẽ của nó, giao dịch tiền điện tử đã lan rộng từ những kẻ thoái hóa đến những gã khổng lồ ở Phố Wall. Với việc Perp DEX trở thành một mặt hàng hot sau sự sụp đổ của FTX, chúng tôi tin rằng việc những người đam mê tiền điện tử ở mọi cấp độ hiểu được cách áp dụng phương thức giao dịch bắt mắt này là điều cần thiết và thiết thực. Là một giao thức DeFi phức tạp và có thể mở rộng, Kwenta tối ưu hóa cơ chế giao dịch Perp cải tiến hơn và tính thanh khoản sâu hơn, điều này có thể hơi phức tạp đối với người mới sử dụng. Và bây giờ, sau khi đọc bài viết này, người mới bắt đầu có thể hiểu các nguyên tắc cơ bản về cách tất cả các yếu tố này kết hợp với nhau và hoạt động. Điều này không chỉ dành cho những người giao dịch có kinh nghiệm mà còn thân thiện với người chơi ở mọi cấp độ. Giải pháp đổi mới lớn nhất trong v1 của sản phẩm vĩnh viễn của Kwenta là nhóm nợ chung dưới dạng thanh khoản + đối tác. Bằng cách tận dụng tính thanh khoản của Synthetix, Kwenta có thể cung cấp các trò chơi sòng bạc mô phỏng thú vị hơn như giao dịch vĩnh viễn. Đồng thời, cải tiến lớn nhất của Kwenta Perp v2 là áp dụng phương pháp cân bằng độ lệch tốt hơn, giúp nâng cao giới hạn trên của vị thế lớn nhất, điều mà các DEX khác như GMX khó đạt được.
Tôi hy vọng nội dung này hữu ích với bạn và tôi chúc tất cả các bạn một Giáng sinh vui vẻ 🎄.
Phúc lợi đang đến! Lời khuyên thiết thực để đánh giá Perp DEX
Theo Báo cáo hệ sinh thái phái sinh của chúng tôi, khi cố gắng đánh giá một DEX phái sinh, chúng tôi nên xem xét nhiều khía cạnh như tính thanh khoản, quy mô, phí, cơ chế, v.v.
Khi xem xét sử dụng DEX phái sinh trên chuỗi, chúng ta nên xem xét các vấn đề thực tế sau:
DEX được triển khai trên chuỗi nào?
DEX có tính thanh khoản như thế nào?
Tôi có thể giao dịch bao nhiêu tiền điện tử?
Tôi có thể mở một vị thế lớn đến mức nào? Đòn bẩy tối đa là bao nhiêu?
Phí giao dịch của nó là bao nhiêu? Làm thế nào để sạc?
Tần suất nhanh nhất tôi có thể giao dịch là bao nhiêu?
Nó có đủ phi tập trung không?
Tôi tin rằng sau khi bạn tìm thấy từng câu trả lời này, bạn sẽ tự nhiên có ý tưởng hay về sản phẩm của hãng.
Đặc biệt cảm ơn Wayne, WDK Paul, quant Z bra và Aidan Lan
Đọc bài viết gốc tại đây: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study