

#palantir
palantir
67,317 lượt xem
580 đang thảo luận
Phổ biến
Mới nhất

·
--
Palantir PLTR: mắc kẹt ngay trước ngưỡng 200 USD; báo cáo tài chính ngày 2/11 là bài kiểm tra quan trọng nhất trong năm.
Trước tiên, hãy xem vị thế hiện tại: tính đến khi thị trường chứng khoán Mỹ đóng cửa ngày 26/10, PLTR ở mức 198,84 USD, tăng 2,09 USD trong phiên (+1,06%); trong phiên ngày 27/10, cổ phiếu vẫn giằng co quanh mức 199 USD. Biên độ 52 tuần là 106,37–212,94 USD; giá hiện tại cách đỉnh khoảng 7%, vốn hóa thị trường khoảng 460 tỷ USD. Ngưỡng thực sự nằm phía trên: vùng 199,42–200,83 USD là một vùng kháng cự rõ rệt. Nếu vượt qua, giá có thể hướng tới khoảng 213 USD; nếu không trụ vững, trước mắt có thể lùi về vùng khoảng 184 USD.
Vì sao báo cáo lần này đặc biệt quan trọng? Công ty sẽ công bố kết quả quý III sau khi thị trường Mỹ đóng cửa ngày 2/11 (rạng sáng 3/11 theo giờ Bắc Kinh). Công ty dự báo doanh thu đạt 2,160–2,164 tỷ USD và lợi nhuận hoạt động điều chỉnh đạt 1,29–1,30 tỷ USD; thị trường kỳ vọng EPS khoảng 0,41 USD và doanh thu khoảng 2,18 tỷ USD, gần gấp đôi mức 0,21 USD và 1,18 tỷ USD cùng kỳ năm ngoái. Chính kỳ vọng này tạo áp lực: trong quý II, doanh thu đạt 1,94 tỷ USD, tăng 93% so với cùng kỳ; doanh thu thương mại tại Mỹ tăng 149% lên 764 triệu USD, doanh thu chính phủ tăng 90% lên 809 triệu USD, còn EPS 0,41 USD vượt kỳ vọng. Thị trường đã mặc định rằng quý III sẽ lặp lại kịch bản đó.
Phố Wall có thái độ “lạc quan nhưng không dám mua đuổi”: ngày 22/10, Citi duy trì khuyến nghị mua và nâng giá mục tiêu từ 245 USD lên 250 USD; ngày hôm sau, Piper Sandler duy trì khuyến nghị tăng tỷ trọng và nâng giá mục tiêu lên 231 USD. Tuy nhiên, giá mục tiêu đồng thuận chỉ vào khoảng 203–206 USD, về cơ bản không cách xa giá hiện tại. Tâm điểm bất đồng là định giá: P/E khoảng 170 lần, P/E dự phóng khoảng 95 lần, cao hơn nhiều so với Salesforce ở khoảng 22 lần và ServiceNow ở khoảng 96 lần trong nhóm tham chiếu. Tăng trưởng quả thực rất nhanh, nhưng mức giá hiện tại đã tính trước tăng trưởng của vài năm tới. Vì vậy, một số nhà phân tích nói thẳng rằng ngay cả khi số liệu quý III đẹp, cổ phiếu chưa chắc sẽ tăng mạnh; còn nếu tốc độ tăng trưởng chậm lại, dư địa điều chỉnh sẽ không nhỏ. Trong nửa đầu năm nay, cổ phiếu từng giảm khoảng 34%; biến động mạnh là chuyện thường thấy ở mã này.
Luận điểm của tôi: PLTR không phải là “cổ phiếu chủ đề AI”, mà là phép thử xem “AI có thể chuyển hóa thành đơn hàng và lợi nhuận từ khách hàng hay không”. Ngày 2/11, hãy chú ý ba điểm: tốc độ tăng trưởng doanh thu thương mại tại Mỹ có giữ được mức ba chữ số không; các hợp đồng chính phủ có tăng thêm không; và dự báo doanh thu cả năm 2026 (8,15–8,16 tỷ USD) có được nâng lên lần nữa không. Nếu cả ba đều đạt, việc vượt mốc 200 USD mới có thể bền vững; chỉ cần một điểm hụt, mức định giá cao sẽ khiến thị trường phản ứng trước.
Rủi ro: kết quả tài chính thấp hơn kỳ vọng, ngân sách chính phủ biến động, tăng trưởng thương mại chậm lại, nhóm cổ phiếu AI nói chung điều chỉnh và định giá cao bị co hẹp.
$PLTR #Palantir #AI软件 #美股财报 #Phân tích dữ liệu
Nghiên cứu cá nhân, không cấu thành khuyến nghị đầu tư.
88

·
--
⚡ $PLTR MỞ RA LỢI THẾ PHÒNG THỦ TỐI THƯỢNG THÔNG QUA QUAN HỆ ĐỐI TÁC QUY MÔ LỚN VỚI KNOX SYSTEMS! 🏦
Palantir đang âm thầm xây dựng một trạm thu phí bất khả xâm phạm cho việc ứng dụng phần mềm trong khối liên bang. Bằng cách hợp tác với Knox Systems, $PLTR rút ngắn đáng kể thời gian đạt chứng nhận FedRAMP xuống còn 90 ngày, đưa các nhà cung cấp thương mại trực tiếp vào hạ tầng được chứng nhận của Palantir. 💡
Đây là chiến lược định vị thể chế ở mức xuất sắc nhất—biến những trở ngại quan liêu thành một kênh phân phối độc quyền với tiềm năng doanh thu tăng trưởng kép. 📊 Nguồn vốn thông minh tìm kiếm những lợi thế vận hành mang tính độc quyền, và sự liên kết này củng cố vững chắc vị thế thống lĩnh doanh nghiệp của họ. 💬 Liệu đợt mở rộng liên bang này có kích hoạt làn sóng tích lũy mới từ các tổ chức, hay thị trường đang định giá thấp câu chuyện này? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro của bạn. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
1

#Palantir giảm khoảng 7% vào thứ Sáu, chốt phiên gần mức 186 USD trong bối cảnh đợt bán tháo trên diện rộng trong lĩnh vực công nghệ.
Đà giảm phản ánh khẩu vị rủi ro suy yếu đối với các cổ phiếu AI có định giá cao, chứ không phải do công ty không đạt kỳ vọng về lợi nhuận. Dù hoạt động kinh doanh tiếp tục tăng trưởng mạnh, các nhà đầu tư đang áp dụng những tiêu chuẩn định giá nghiêm ngặt hơn trong bối cảnh chi phí vay tăng cao và còn nhiều nghi vấn về khả năng sinh lời từ đầu tư vào AI.
{spot}(PLTRBUSDT)
Giờ đây, mọi sự chú ý hướng đến kết quả kinh doanh quý tiếp theo, trong đó tăng trưởng doanh thu, biên lợi nhuận và các hợp đồng AI mang lại kết quả rõ rệt sẽ là những yếu tố then chốt để hỗ trợ hệ số định giá cao.
#PLTR #AI #Stocks #CoinVahini
#Palantir giảm khoảng 7% vào thứ Sáu, chốt phiên gần mức 186 USD trong bối cảnh đợt bán tháo trên diện rộng trong lĩnh vực công nghệ.
Đà giảm phản ánh khẩu vị rủi ro suy yếu đối với các cổ phiếu AI có định giá cao, chứ không phải do công ty không đạt kỳ vọng về lợi nhuận. Dù hoạt động kinh doanh tiếp tục tăng trưởng mạnh, các nhà đầu tư đang áp dụng những tiêu chuẩn định giá nghiêm ngặt hơn trong bối cảnh chi phí vay tăng cao và còn nhiều nghi vấn về khả năng sinh lời từ đầu tư vào AI.
Giờ đây, mọi sự chú ý hướng đến kết quả kinh doanh quý tiếp theo, trong đó tăng trưởng doanh thu, biên lợi nhuận và các hợp đồng AI mang lại kết quả rõ rệt sẽ là những yếu tố then chốt để hỗ trợ hệ số định giá cao.
#PLTR #AI #Stocks #CoinVahini
97
·
--
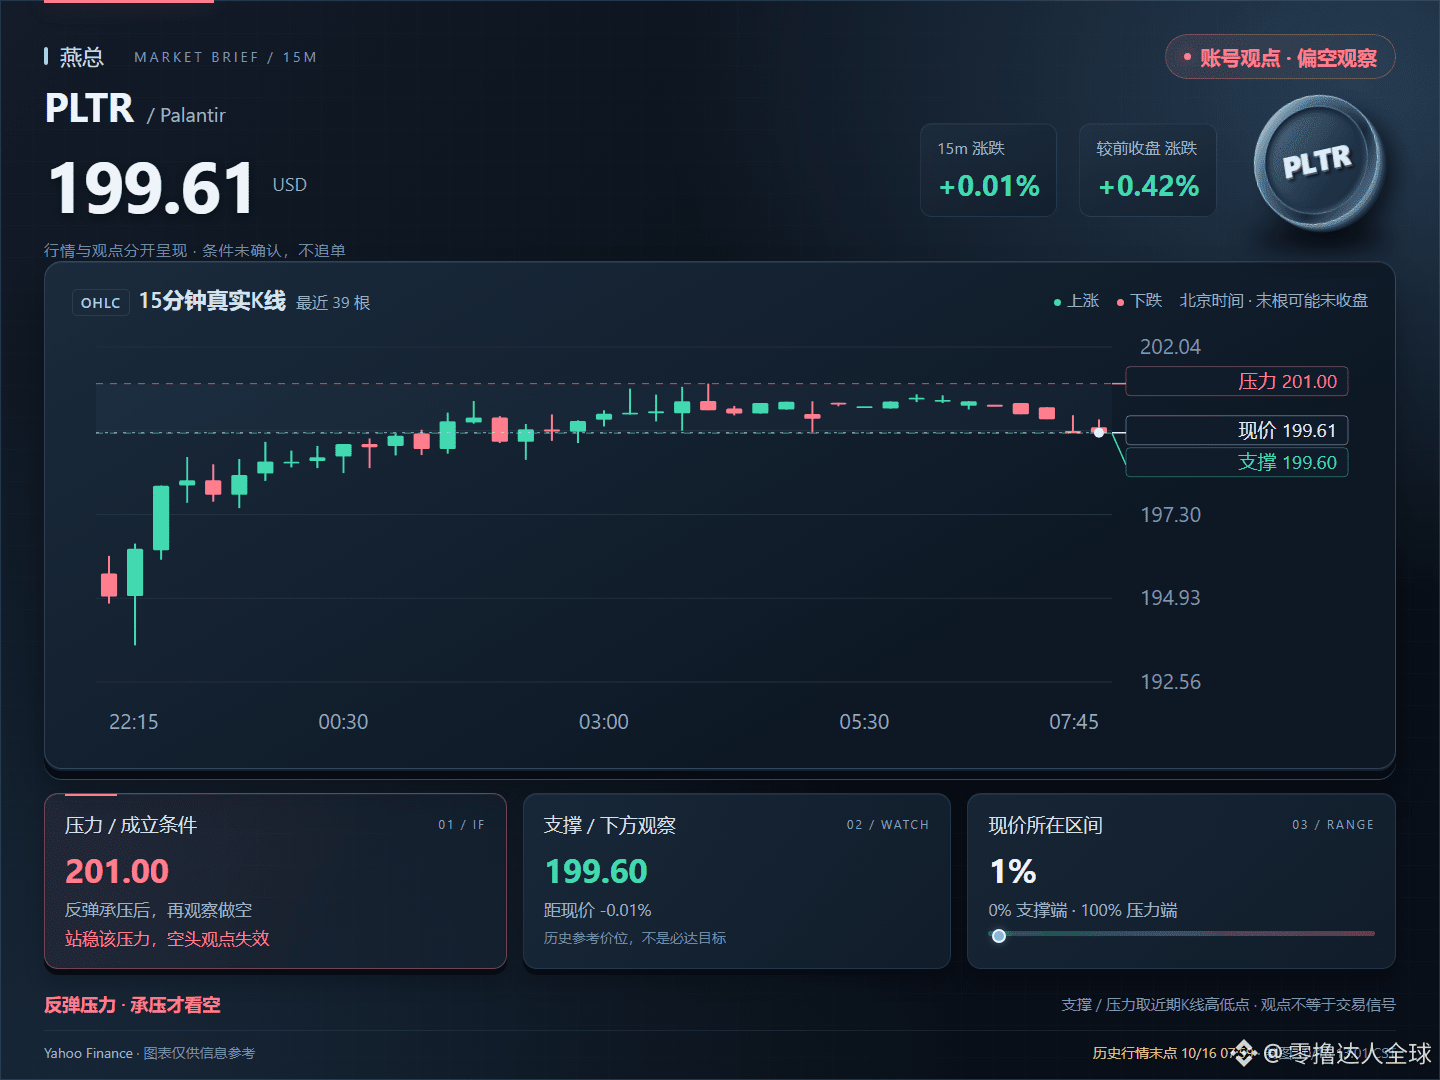
13:01|Dữ liệu lịch sử|Cổ phiếu AI Mỹ|PLTR, nếu hồi lên 201.00 nhưng bị chặn thì tiếp tục bán khống; nếu trụ vững thì kịch bản giảm giá mất hiệu lực. Chú ý vùng hỗ trợ 199.60. $PLTR #Palantir
13:01|Dữ liệu lịch sử|Cổ phiếu AI Mỹ|PLTR, nếu hồi lên 201.00 nhưng bị chặn thì tiếp tục bán khống; nếu trụ vững thì kịch bản giảm giá mất hiệu lực. Chú ý vùng hỗ trợ 199.60. $PLTR #Palantir
12
·
--
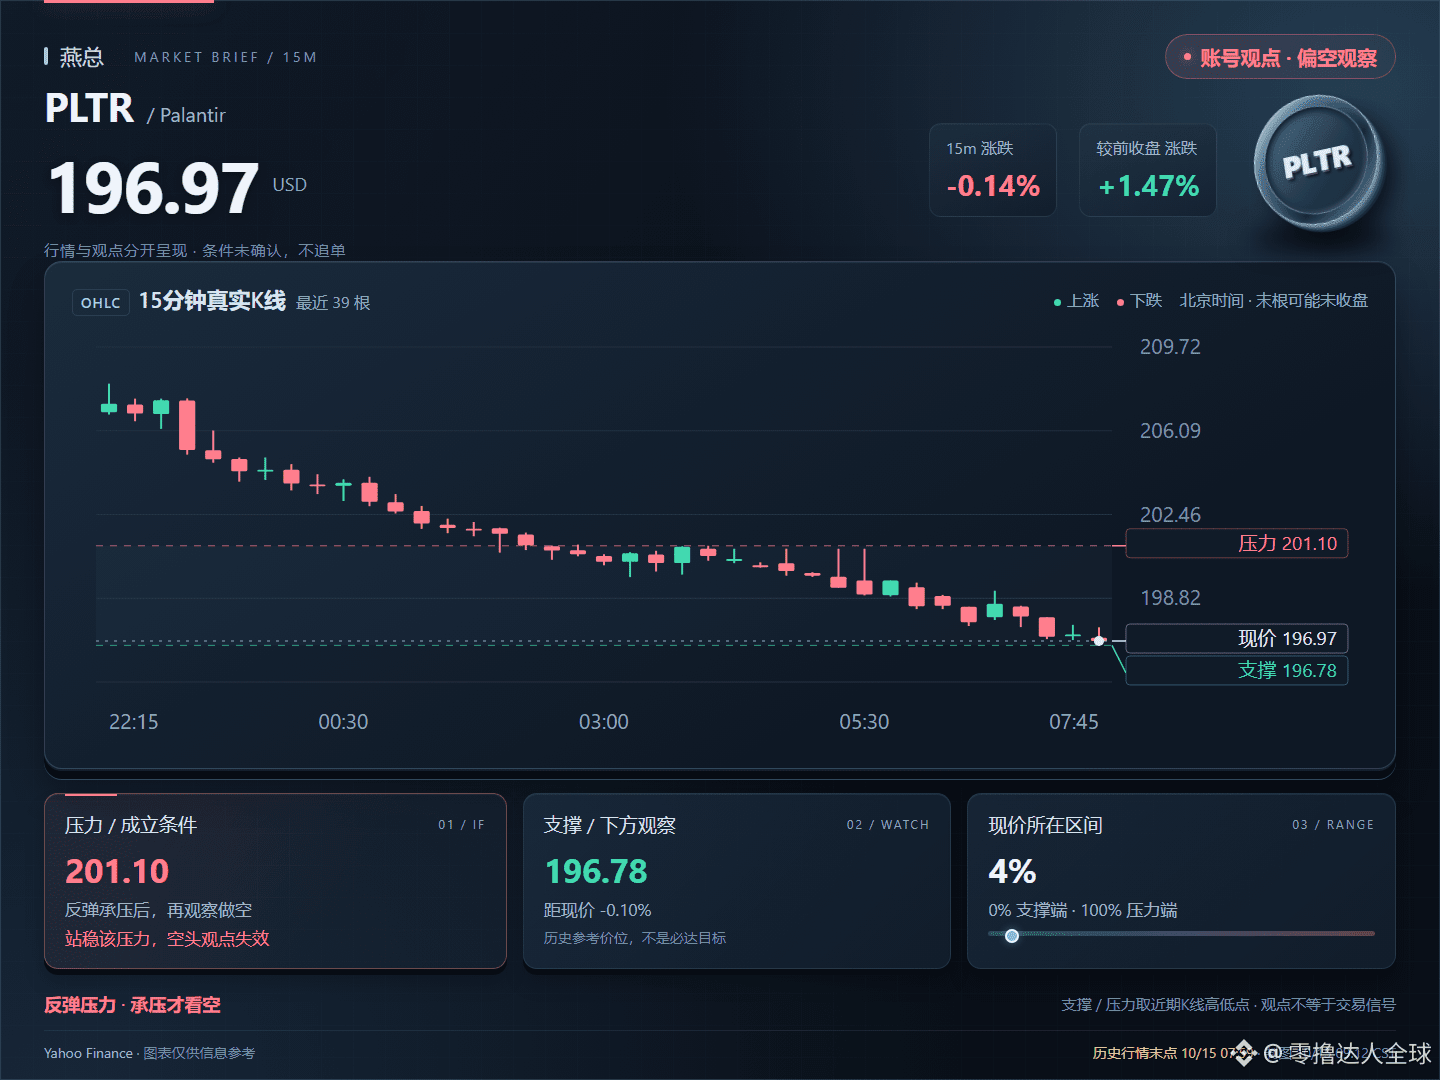
09:12|Diễn biến giá lịch sử|Cổ phiếu Mỹ ứng dụng AI|PLTR, nhịp hồi bị chặn tại 201.10, tiếp tục bán khống; nếu giá trụ vững thì kịch bản giảm giá mất hiệu lực; chú ý vùng hỗ trợ 196.78. $PLTR #Palantir
09:12|Diễn biến giá lịch sử|Cổ phiếu Mỹ ứng dụng AI|PLTR, nhịp hồi bị chặn tại 201.10, tiếp tục bán khống; nếu giá trụ vững thì kịch bản giảm giá mất hiệu lực; chú ý vùng hỗ trợ 196.78. $PLTR #Palantir
63

·
--
Tăng giá
🤖 AI Không Chỉ Là Chatbot! $PLTR
{future}(PLTRUSDT)
Palantir giúp các tổ chức phân tích dữ liệu và hỗ trợ đưa ra quyết định vận hành thông qua các nền tảng phần mềm của mình. Khi doanh nghiệp tìm hiểu về AI, câu hỏi thực sự là công ty nào có thể biến sự hào hứng thành doanh thu định kỳ và lợi nhuận bền vững.
⚠️ Hãy nhớ: ngay cả một doanh nghiệp đầy triển vọng cũng có thể là một cổ phiếu đắt đỏ nếu được định giá không hợp lý.
💬 Câu hỏi: AI dành cho doanh nghiệp có phải là cơ hội đầu tư lớn tiếp theo không?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 AI Không Chỉ Là Chatbot! $PLTR
Palantir giúp các tổ chức phân tích dữ liệu và hỗ trợ đưa ra quyết định vận hành thông qua các nền tảng phần mềm của mình. Khi doanh nghiệp tìm hiểu về AI, câu hỏi thực sự là công ty nào có thể biến sự hào hứng thành doanh thu định kỳ và lợi nhuận bền vững.
⚠️ Hãy nhớ: ngay cả một doanh nghiệp đầy triển vọng cũng có thể là một cổ phiếu đắt đỏ nếu được định giá không hợp lý.
💬 Câu hỏi: AI dành cho doanh nghiệp có phải là cơ hội đầu tư lớn tiếp theo không?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
163
·
--
Giảm giá
$PLTRB
$PLTR
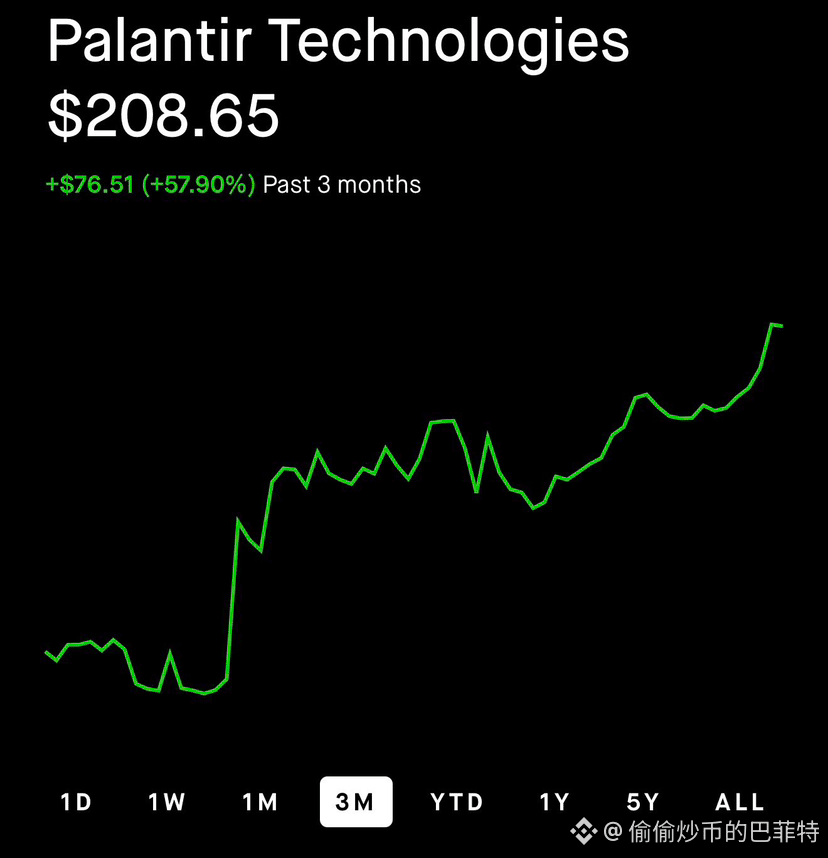
‼️Các lãnh đạo PALANTIR đang bán tháo……
Không có giao dịch mua nào trong năm 2026……
Những gì họ đã làm:
Ngày 20 tháng 2: Alex Karp bán 65,9 triệu USD
Ngày 2 tháng 3: Peter Thiel bán khoảng 290 triệu USD
Ngày 20 tháng 8: Alex Karp lại bán 86 triệu USD
Tháng 8, tổng cộng 6 lãnh đạo: khoảng 95 triệu USD
#PALANTIR
162
·
--
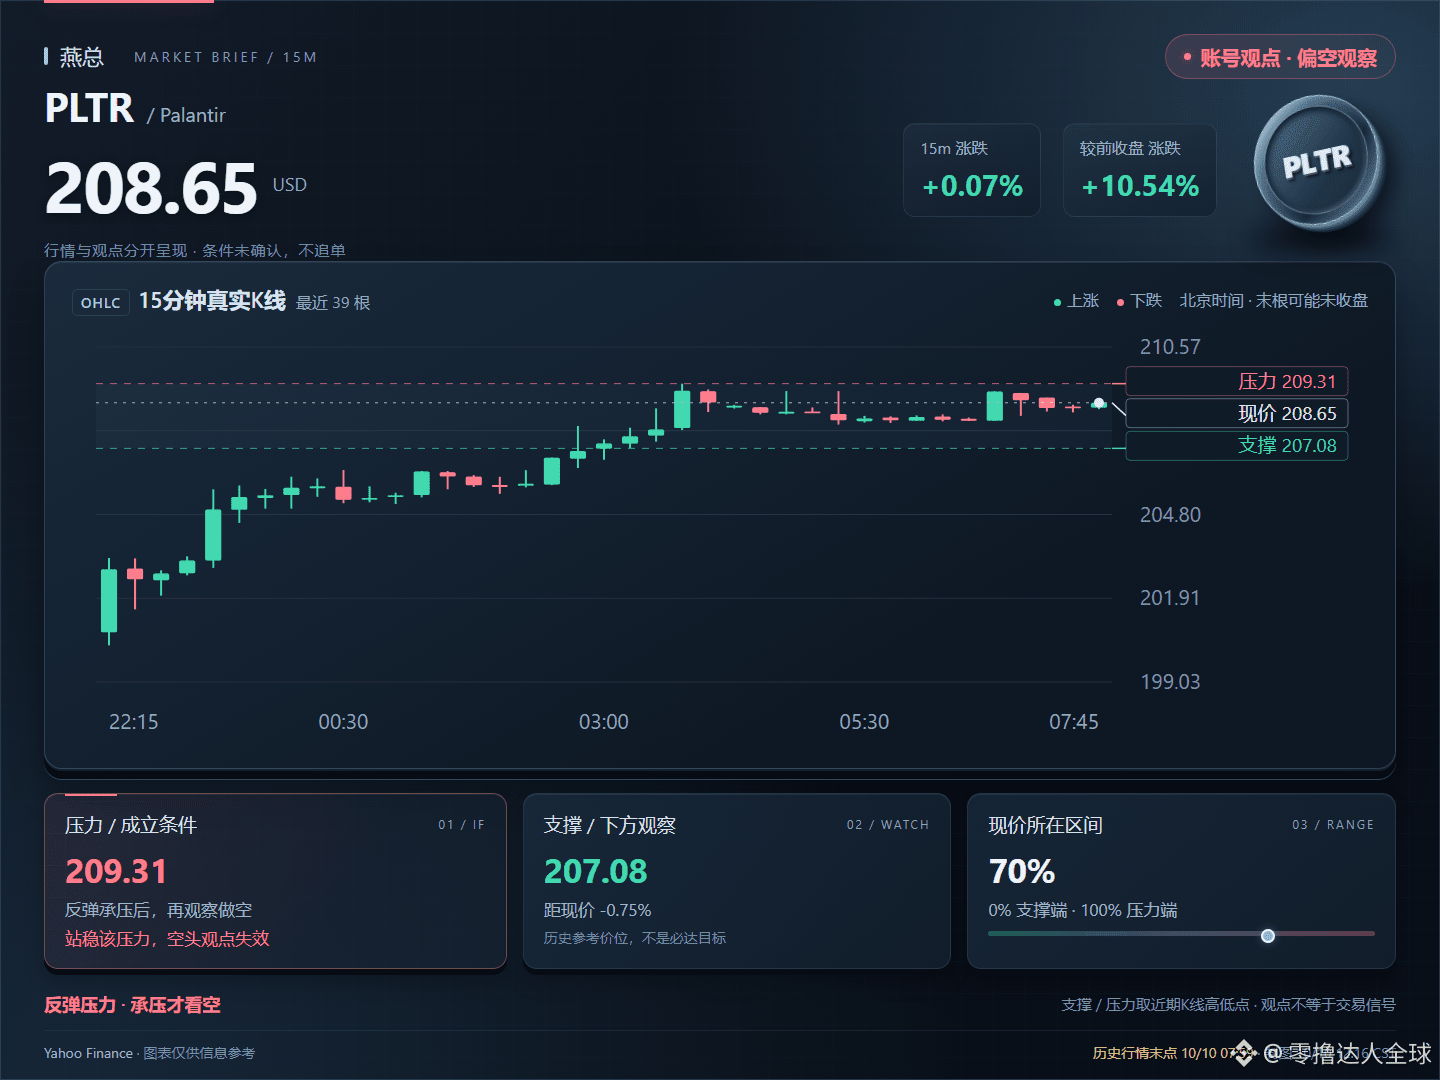
12:16|Diễn biến lịch sử|Cổ phiếu Mỹ AI|PLTR, nhịp hồi bị chặn tại 209.31, có thể tiếp tục bán khống; nếu đứng vững trên mức này thì kịch bản giảm giá mất hiệu lực; chú ý hỗ trợ 207.08. $PLTR #Palantir
12:16|Diễn biến lịch sử|Cổ phiếu Mỹ AI|PLTR, nhịp hồi bị chặn tại 209.31, có thể tiếp tục bán khống; nếu đứng vững trên mức này thì kịch bản giảm giá mất hiệu lực; chú ý hỗ trợ 207.08. $PLTR #Palantir
26
·
--
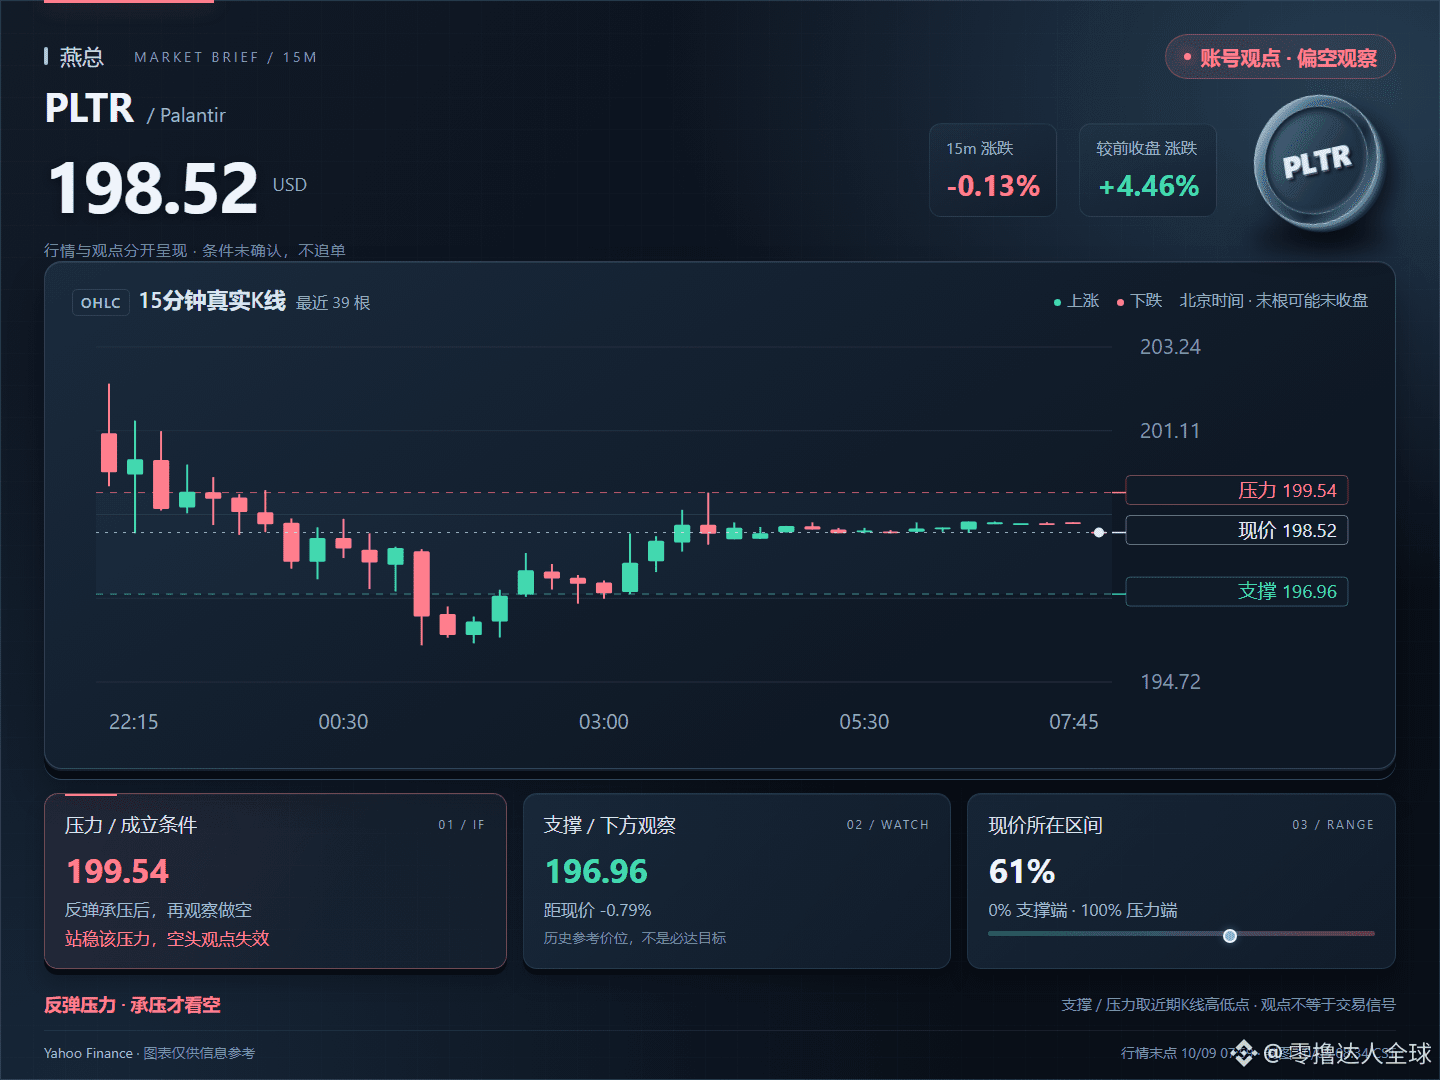
08:34|AI cổ phiếu Mỹ|Giá PLTR hiện tại 198.52, 199.54 gặp lực cản thì tiếp tục xem xu hướng giảm; nếu giữ vững thì phe giảm sẽ mất hiệu lực; trước mắt xem 196.96. $PLTR #Palantir
08:34|AI cổ phiếu Mỹ|Giá PLTR hiện tại 198.52, 199.54 gặp lực cản thì tiếp tục xem xu hướng giảm; nếu giữ vững thì phe giảm sẽ mất hiệu lực; trước mắt xem 196.96. $PLTR #Palantir
79
·
--
$PLTRB trên sàn bStocks của Binance đã tăng 2,63%, trong khi Nasdaq đồng thời giảm, nhóm cổ phiếu phần mềm gần như không biến động—người đẩy nó là một lần “quay xe” của Goldman Sachs 🧐
Theo tờ Investing.com, Goldman Sachs đã nâng khuyến nghị đối với Palantir từ “trung lập” lên “mua”, với giá mục tiêu 230 USD, cao hơn khoảng 18% so với giá đóng cửa chứng khoán Mỹ hôm thứ Tư là 194,12 USD.
Giá bStocks của Binance (theo giờ Bắc Kinh 10-09 00:34): PLTRB 198,27 USDT, cao/thấp 24h là 204,33 / 192,62.
Lý do của Goldman Sachs: AI thuộc “chính quyền” và các ứng dụng được tùy biến theo ngành đang mở rộng thị trường của Palantir; doanh thu hằng năm ước khoảng 8 tỷ USD, tốc độ tăng trưởng theo năm vào khoảng 100%.
Bối cảnh không mấy thuận lợi: giá dầu bật tăng mạnh do căng thẳng liên quan đến Iran, trong khi lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm ở trên 5,2%.
Nếu PLTRB giữ vững 192,6 và vượt lên 204,3 thì thông tin tích cực có thể còn tiếp diễn; nếu quay đầu và đóng cửa dưới 194, cho thấy thị trường lớn đã “ăn” hết thông tin tốt, khi đó nhận định này không còn đúng.
Lưu ý: bStocks là token neo theo giá cổ phiếu, không đại diện cho quyền lợi của cổ đông. Định giá đang hơi cao vẫn là một tranh cãi cũ—liệu một lần nâng hạng có “chịu nổi” mức lãi suất trái phiếu Mỹ kỳ hạn trên 5% không?
Nguồn: Investing.com, 24/7 Wall St.
$PLTRB #Palantir #chungkhoanMỹ
#BinanceQuangTruong
⚠️ Trên đây là nội dung tổng hợp thông tin và quan điểm cá nhân, không cấu thành lời khuyên đầu tư; DYOR.
29
·
--
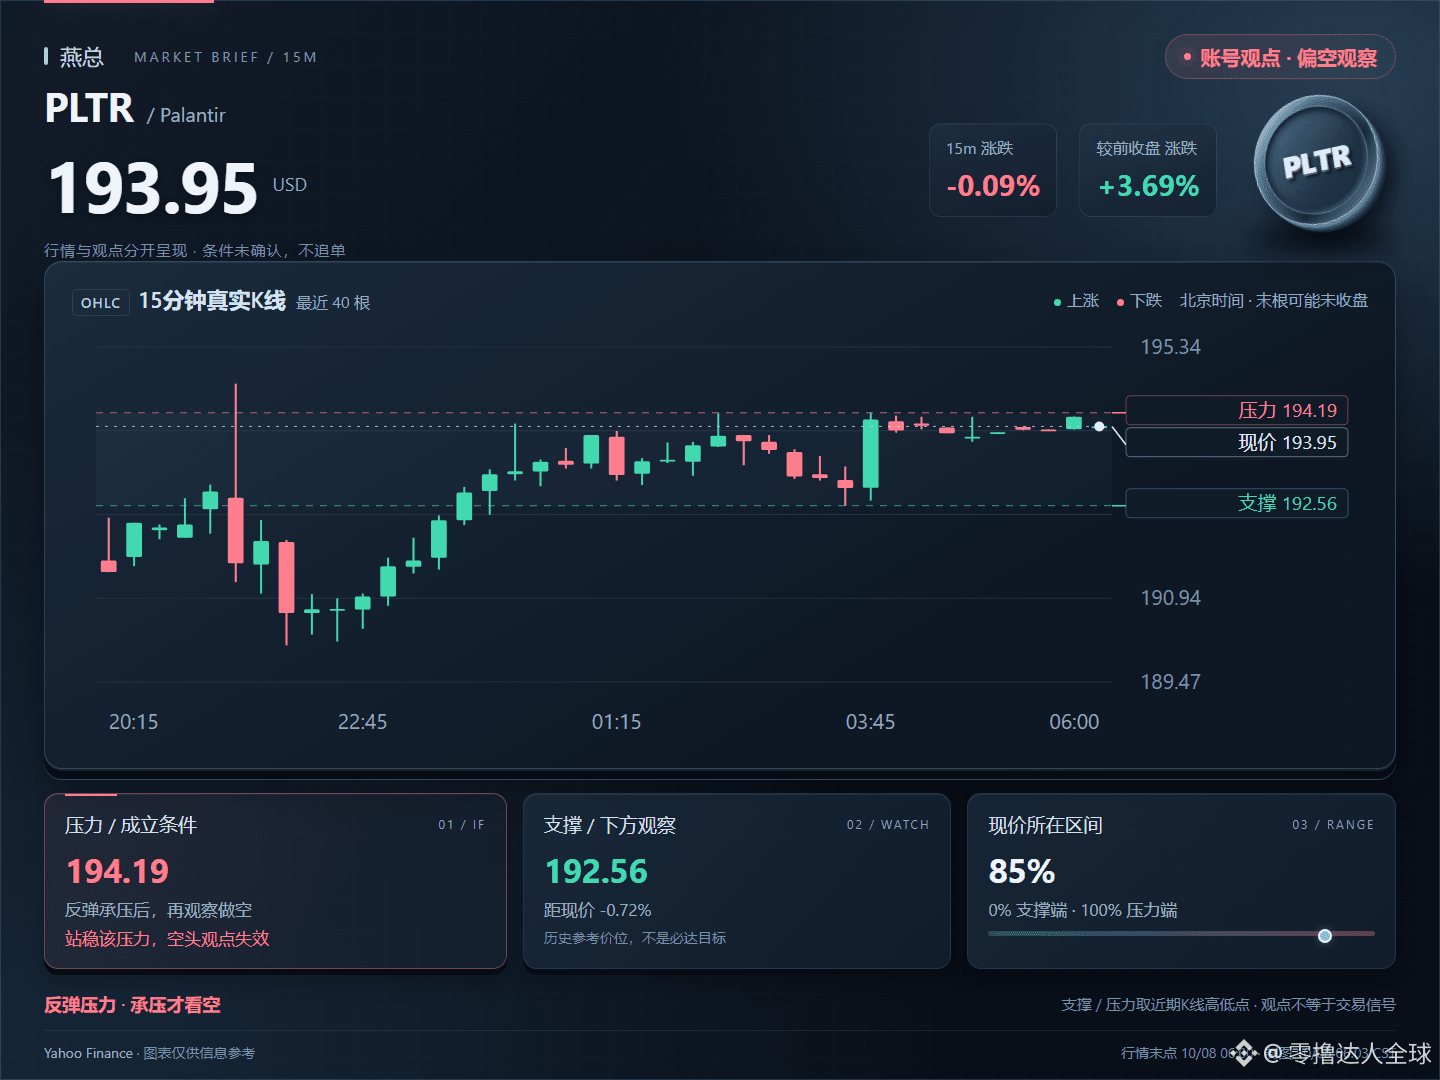
06:03|Cổ phiếu Mỹ AI|PLTR hiện ở mức 193.95; nếu gặp kháng cự tại 194.19 thì tiếp tục nghiêng về xu hướng giảm, còn nếu trụ vững trên mức này thì kịch bản giảm giá mất hiệu lực; trước mắt hướng đến 192.56. $PLTR #Palantir
06:03|Cổ phiếu Mỹ AI|PLTR hiện ở mức 193.95; nếu gặp kháng cự tại 194.19 thì tiếp tục nghiêng về xu hướng giảm, còn nếu trụ vững trên mức này thì kịch bản giảm giá mất hiệu lực; trước mắt hướng đến 192.56. $PLTR #Palantir
33
·
--
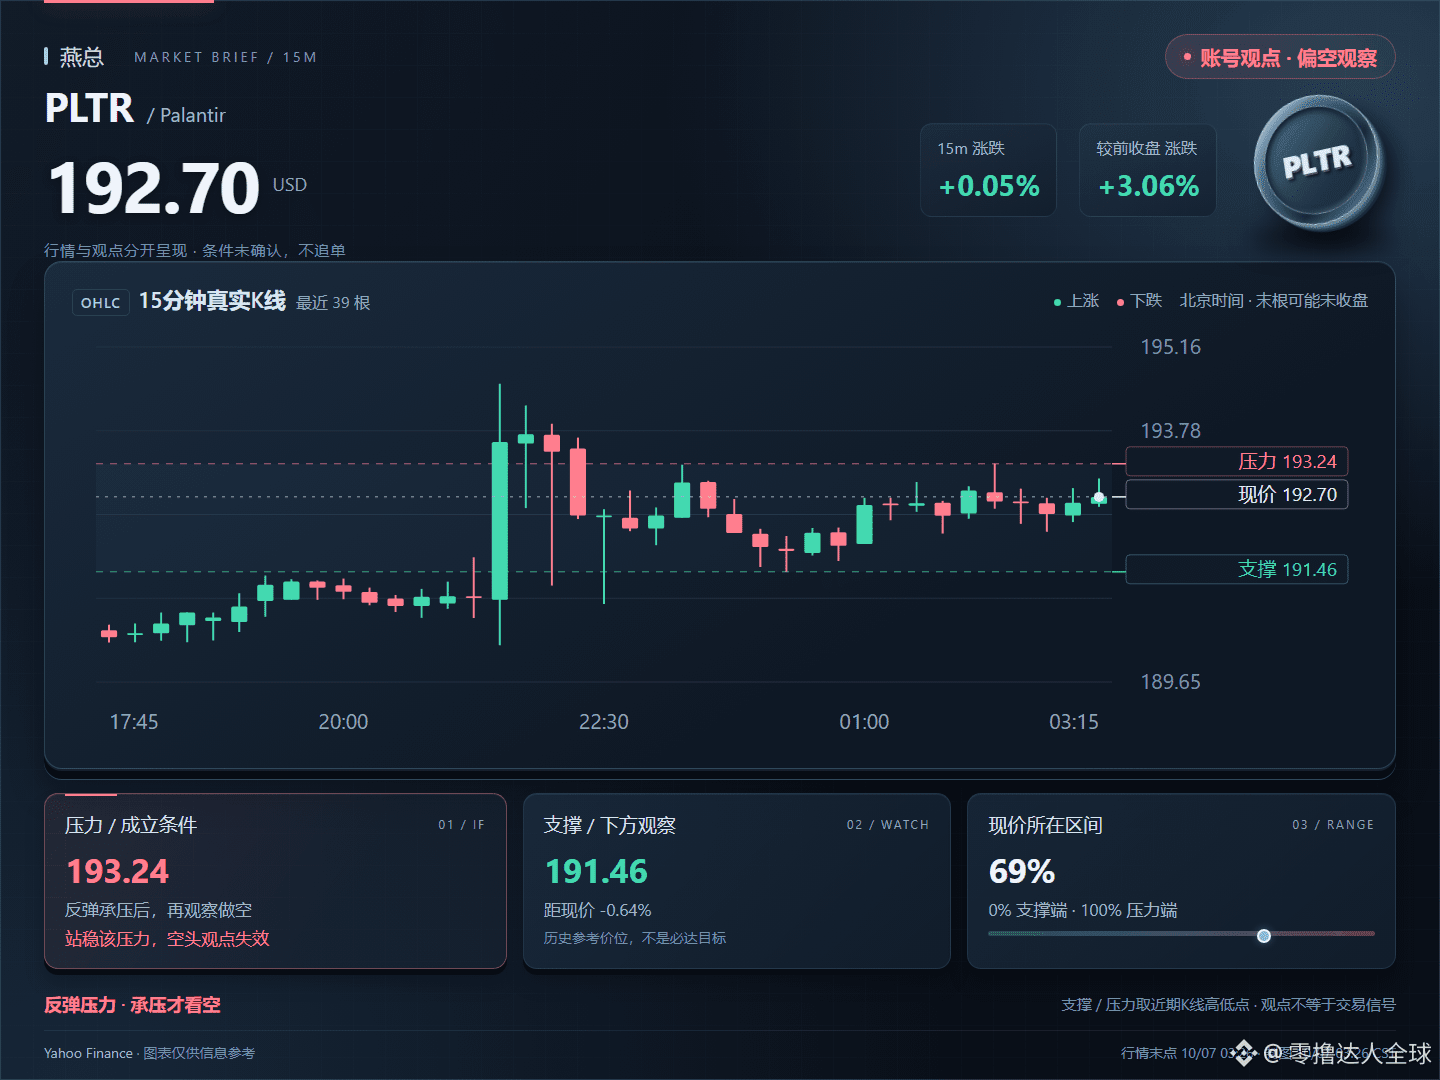
03:26|Cổ phiếu Mỹ AI|PLTR giá hiện tại 192.70, nếu gặp kháng cự tại 193.24 thì tiếp tục thiên về giảm; nếu đứng vững trên mức này thì luận điểm giảm giá mất hiệu lực. Trước mắt nhắm đến 191.46. $PLTR #Palantir
03:26|Cổ phiếu Mỹ AI|PLTR giá hiện tại 192.70, nếu gặp kháng cự tại 193.24 thì tiếp tục thiên về giảm; nếu đứng vững trên mức này thì luận điểm giảm giá mất hiệu lực. Trước mắt nhắm đến 191.46. $PLTR #Palantir
48
·
--
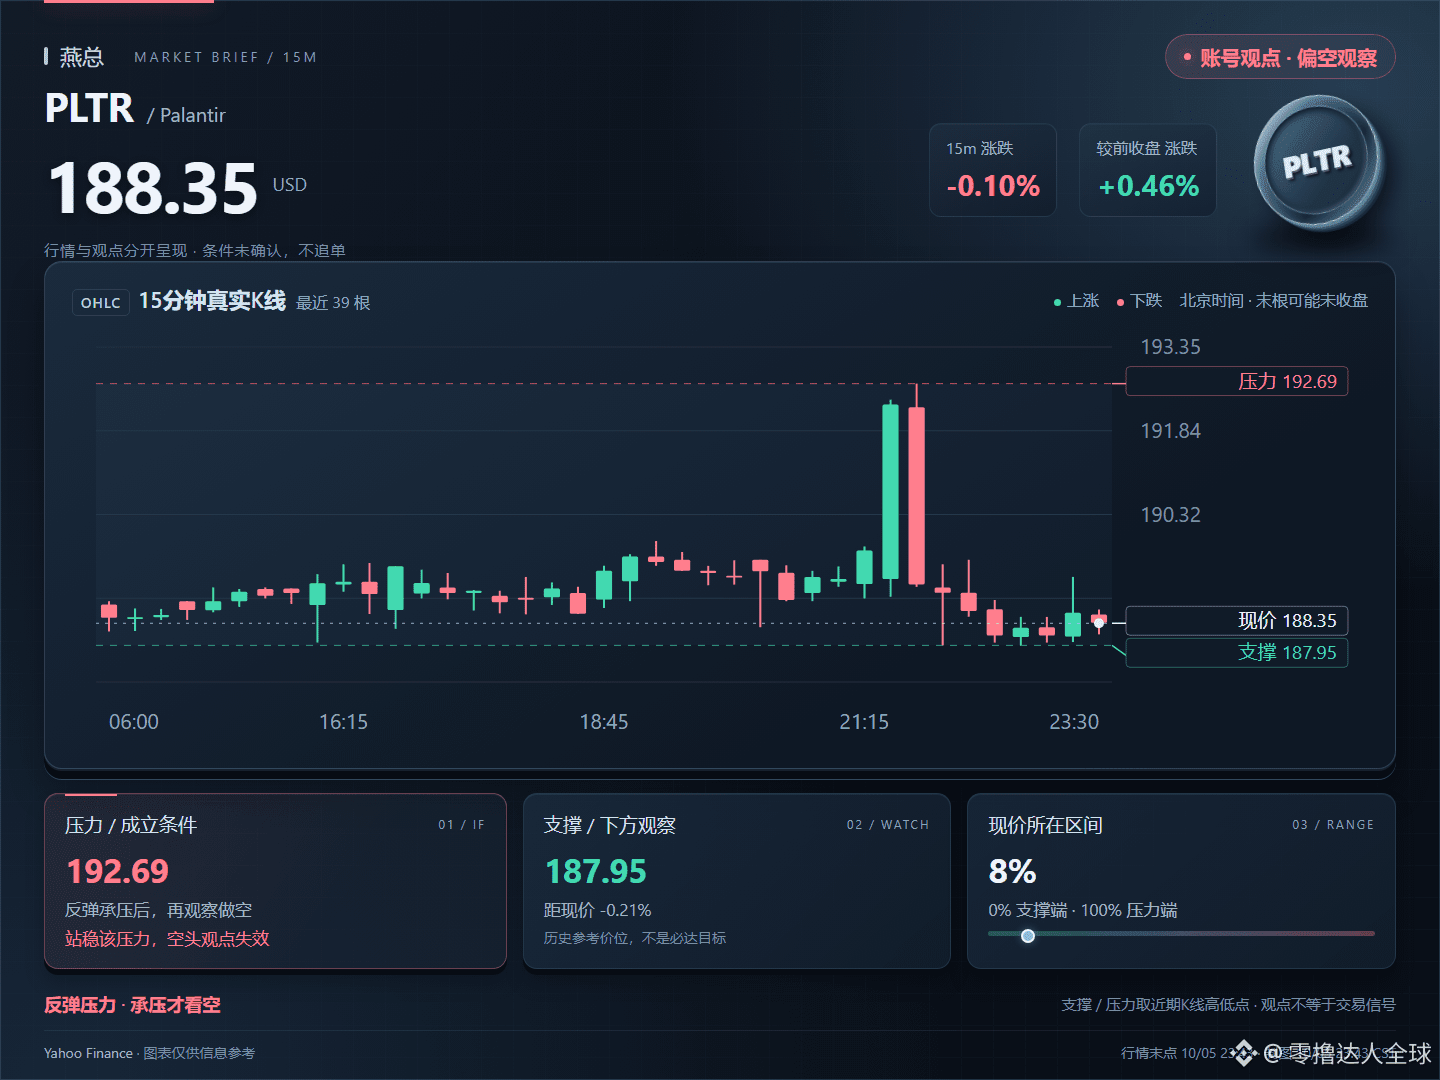
23:43|AI cổ phiếu Mỹ|PLTR giá hiện tại 188.35, gặp kháng cự tại 192.69 thì tiếp tục xem xét xu hướng giảm; nếu trụ vững trên mức này thì luận điểm giảm giá mất hiệu lực; trước mắt theo dõi 187.95. $PLTR #Palantir
23:43|AI cổ phiếu Mỹ|PLTR giá hiện tại 188.35, gặp kháng cự tại 192.69 thì tiếp tục xem xét xu hướng giảm; nếu trụ vững trên mức này thì luận điểm giảm giá mất hiệu lực; trước mắt theo dõi 187.95. $PLTR #Palantir
1
50
·
--
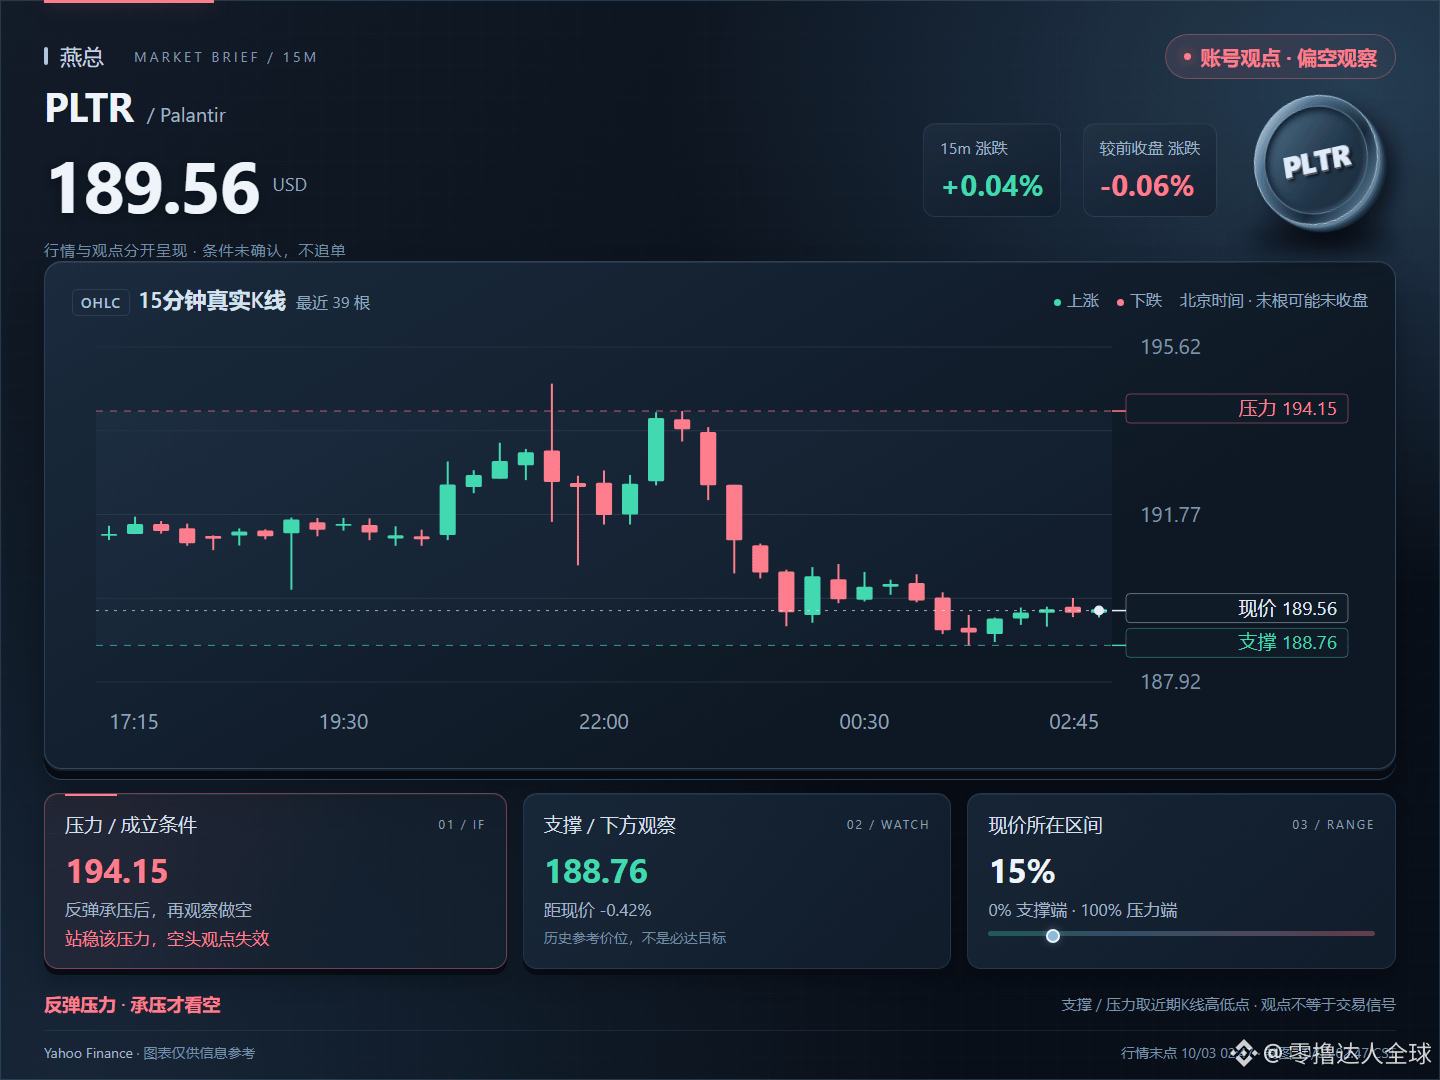
02:47|Cổ phiếu AI Mỹ|PLTR giá hiện tại 189,56, gặp cản tại 194,15 thì tiếp tục hướng xuống; nếu đứng vững thì phe gấu sẽ mất hiệu lực; trước mắt theo dõi 188,76. $PLTR #Palantir
02:47|Cổ phiếu AI Mỹ|PLTR giá hiện tại 189,56, gặp cản tại 194,15 thì tiếp tục hướng xuống; nếu đứng vững thì phe gấu sẽ mất hiệu lực; trước mắt theo dõi 188,76. $PLTR #Palantir
36
·
--
Xem bản dịch
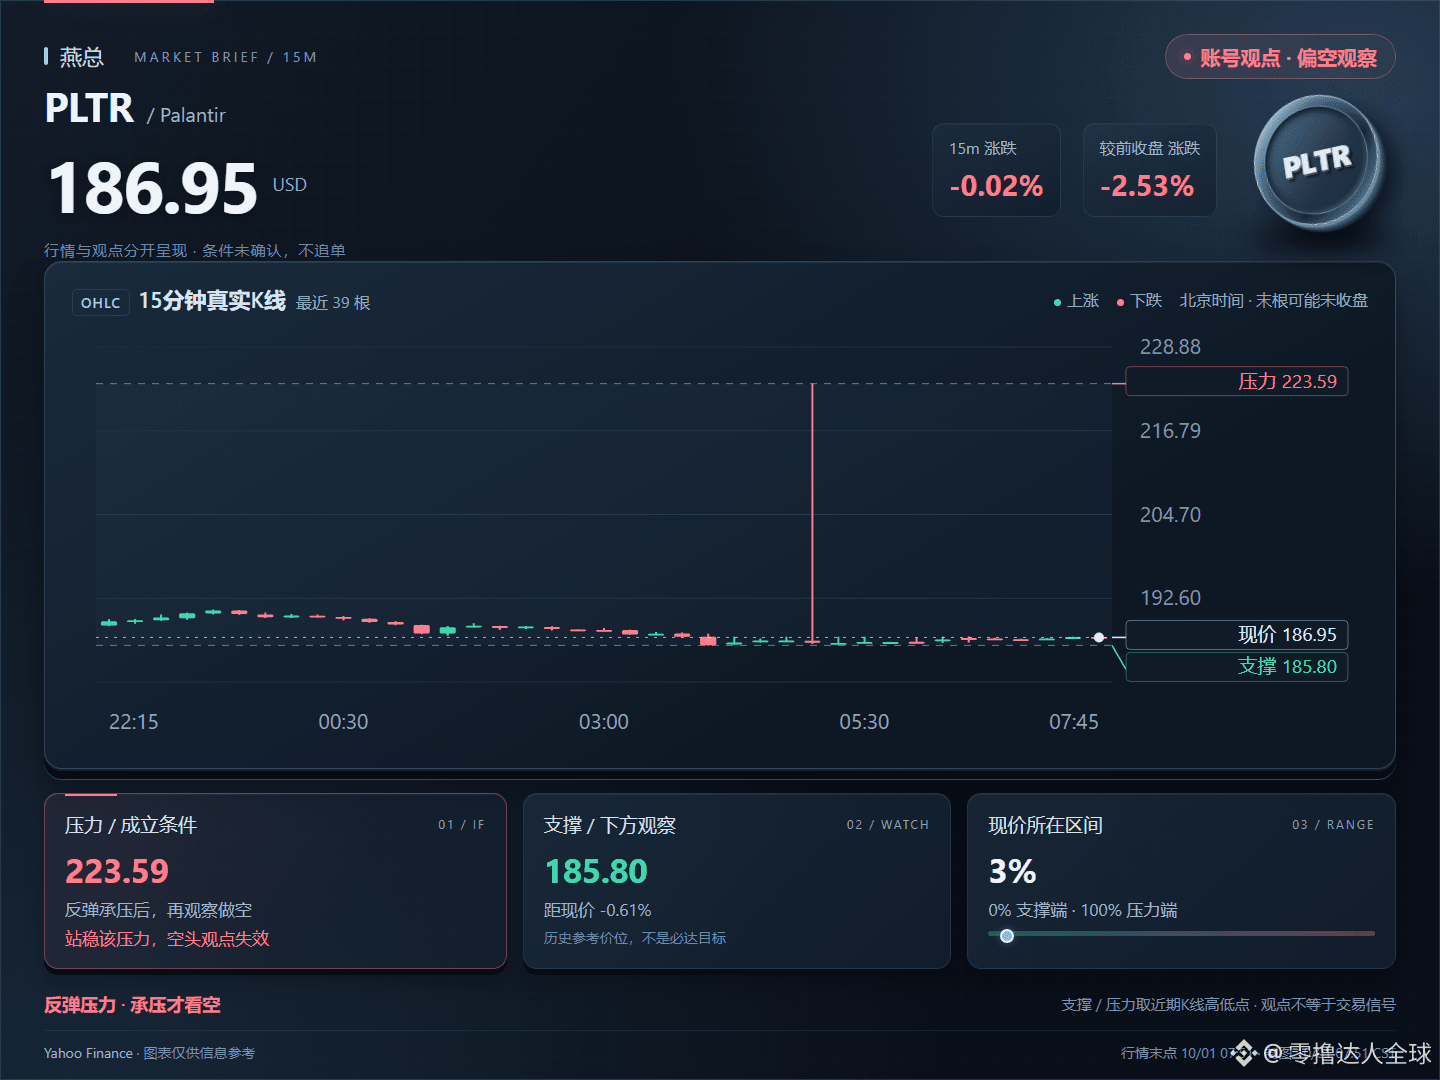
07:51|AI美股|PLTR现价186.95,223.59遇阻再看空,站稳则空头失效;先看185.80。 $PLTR #Palantir
07:51|AI美股|PLTR现价186.95,223.59遇阻再看空,站稳则空头失效;先看185.80。 $PLTR #Palantir
42
·
--
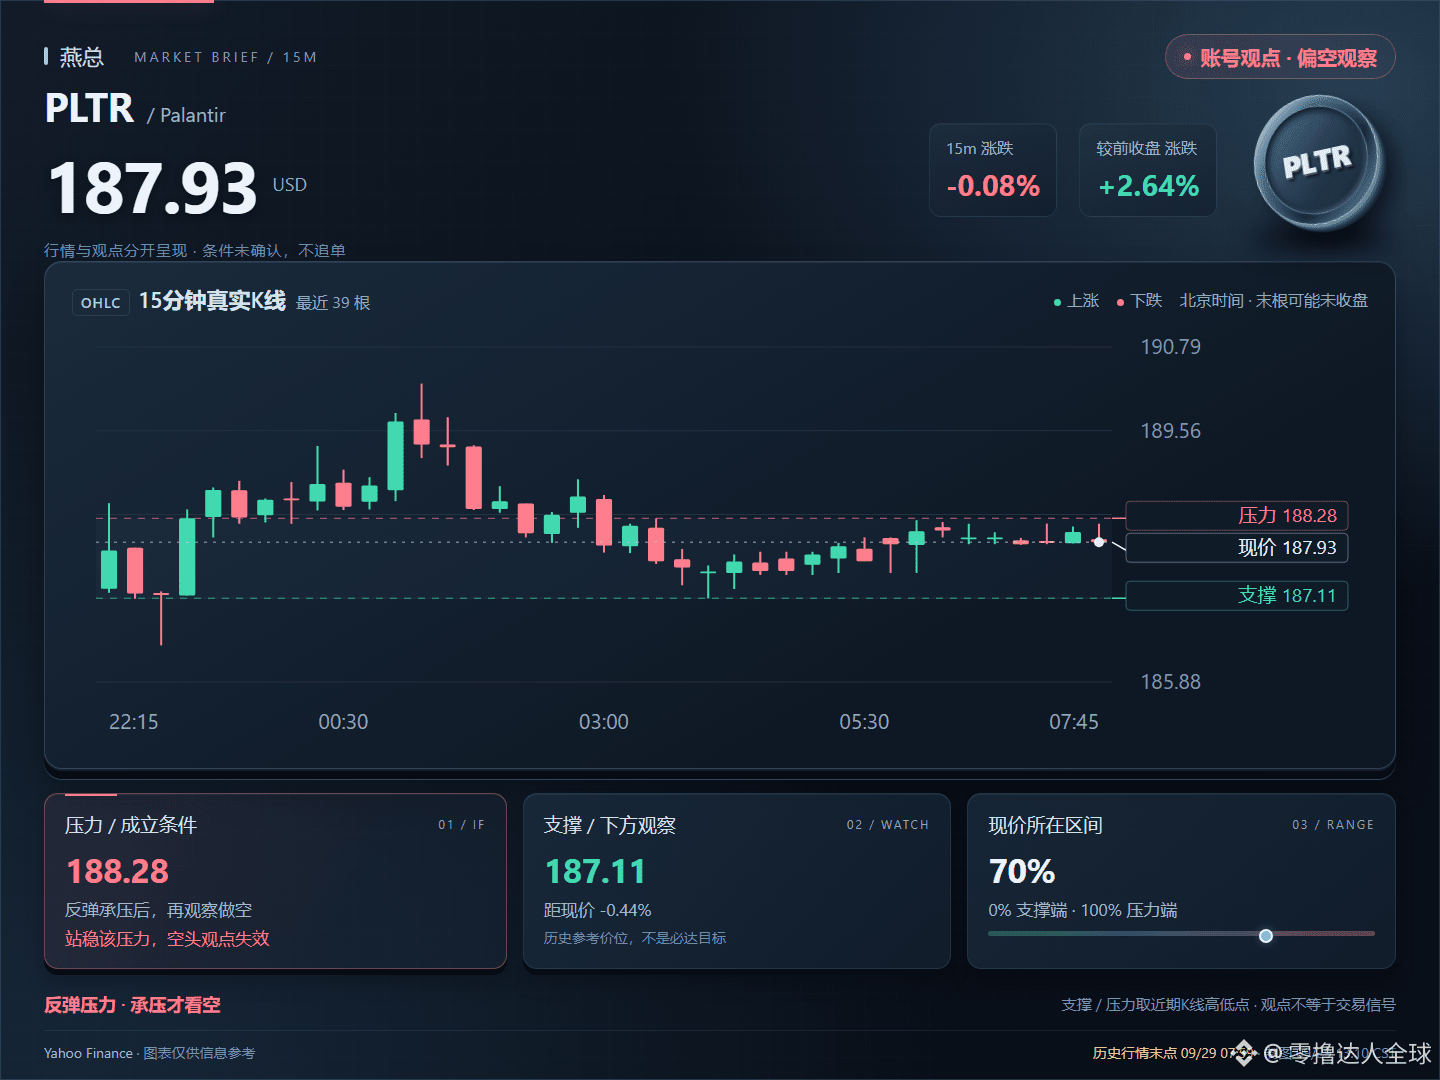
13:10|Lịch sử giá|Cổ phiếu AI Mỹ|PLTR, bật lên 188.28 bị cản lại thì tiếp tục bán khống; nếu giữ vững thì phe bán sẽ mất hiệu lực; theo dõi hỗ trợ 187.11. $PLTR #Palantir
13:10|Lịch sử giá|Cổ phiếu AI Mỹ|PLTR, bật lên 188.28 bị cản lại thì tiếp tục bán khống; nếu giữ vững thì phe bán sẽ mất hiệu lực; theo dõi hỗ trợ 187.11. $PLTR #Palantir
48

·
--
Palantir tăng vọt trong ngày 5,7%, dòng tiền luân chuyển rõ rệt trong chính nhóm phần mềm hạ tầng.
Đây không phải là một phiên tăng ở từng điểm đơn lẻ, mà là tín hiệu của sự chuyển đổi phong cách: thị trường đang phân bổ lại phần “phần thưởng định giá” từ câu chuyện AI phần cứng thuần túy sang lớp “kịch bản triển khai + trung tâm dữ liệu”. Là đại diện cho các hợp đồng AI doanh nghiệp thuộc khối chính phủ và doanh nghiệp (政企), PLTR là mã đón đầu dòng tiền hoán đổi này.
Một vài điểm đáng chú ý:
1. Hạ tầng phần mềm được định giá lại cho thấy thị trường bắt đầu mua “khả năng hiện thực hóa AI thành doanh thu” thay vì “khái niệm AI”;
2. Luân chuyển trong nội bộ nhóm ngành thường xảy ra trước diễn biến của chỉ số, và hay là tín hiệu báo trước cho sự chuyển đổi phong cách trong trung hạn;
3. Quy chiếu sang thị trường crypto—nếu các câu chuyện AI + dữ liệu diễn biến tích cực ở thị trường Mỹ, thì các dự án thuộc lớp dữ liệu AI on-chain và DePIN nhiều khả năng sẽ đi theo hiệu ứng lan tỏa về mặt tâm lý.
Trong ngắn hạn đừng đuổi giá cao; hãy tập trung xem lượng khi điều chỉnh lùi có giữ được hay không. Trong trung hạn, theo dõi đơn đặt hàng từ chính phủ và tốc độ tăng trưởng ARR của khách hàng doanh nghiệp—đó mới là “neo” định giá thực sự của PLTR.
#Palantir #AI基建 #板块轮动
65
·
--
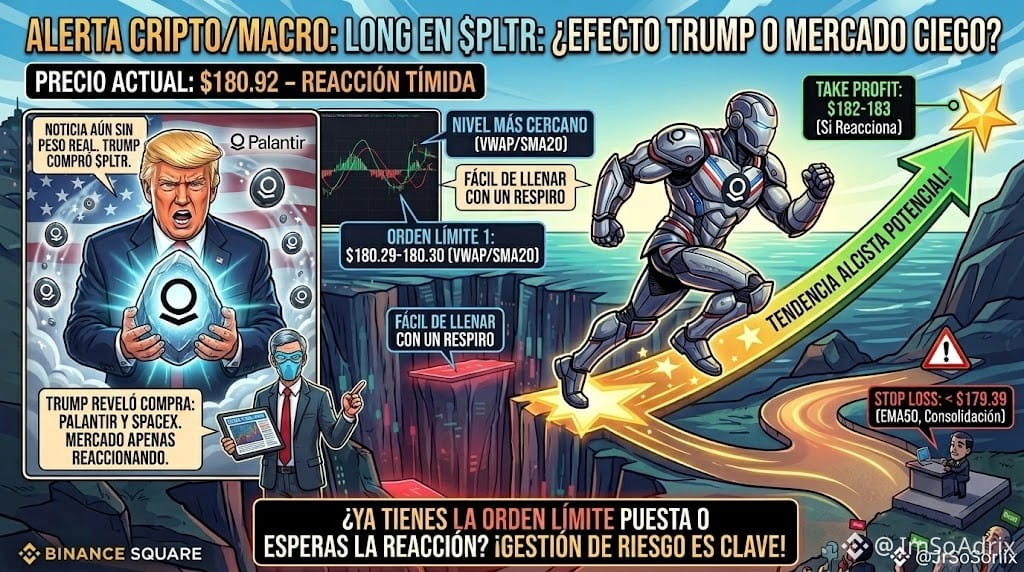
💥LONG $PLTR — Trump tiết lộ rằng ông đã mua cổ phiếu, thị trường hầu như chưa phản ứng💥
Đã lộ việc Trump mua cổ phiếu của Palantir, SpaceX và các công ty khác — theo các hồ sơ về những giao dịch gần đây nhất của ông. $PLTR hiện chỉ tăng +0.63% hôm nay lên $180.92, thị trường vẫn chưa thực sự “trọng lượng hóa” tin này.
Giao dịch: lệnh giới hạn tại $180.29-180.30 (VWAP/SMA20, mức gần nhất) — gần sát giá hiện tại, dễ khớp nếu có bất kỳ đợt hồi nào.
Cắt lỗ: dưới $179.39 (EMA50).
Chốt lời: $182-183 nếu thị trường bắt đầu phản ứng mạnh hơn với tin tức này trong vài ngày tới.
🔺 Nếu tin tức tạo lực kéo (nhiều kênh truyền thông đưa tin hơn) → có thể tăng tốc khi nhiều người mua theo tên của người đã mua
🔻 Nếu đi ngang → thị trường đã định giá trước, tốt hơn nên tìm cơ hội khác
Tin này vẫn chưa chuyển động mạnh — thời điểm vào lệnh là trước khi thị trường phản ứng, không phải sau.
Bạn đã để mắt tới mã này chưa? 👇
#PLTR #Palantir #Acciones #Trading
2
432

·
--
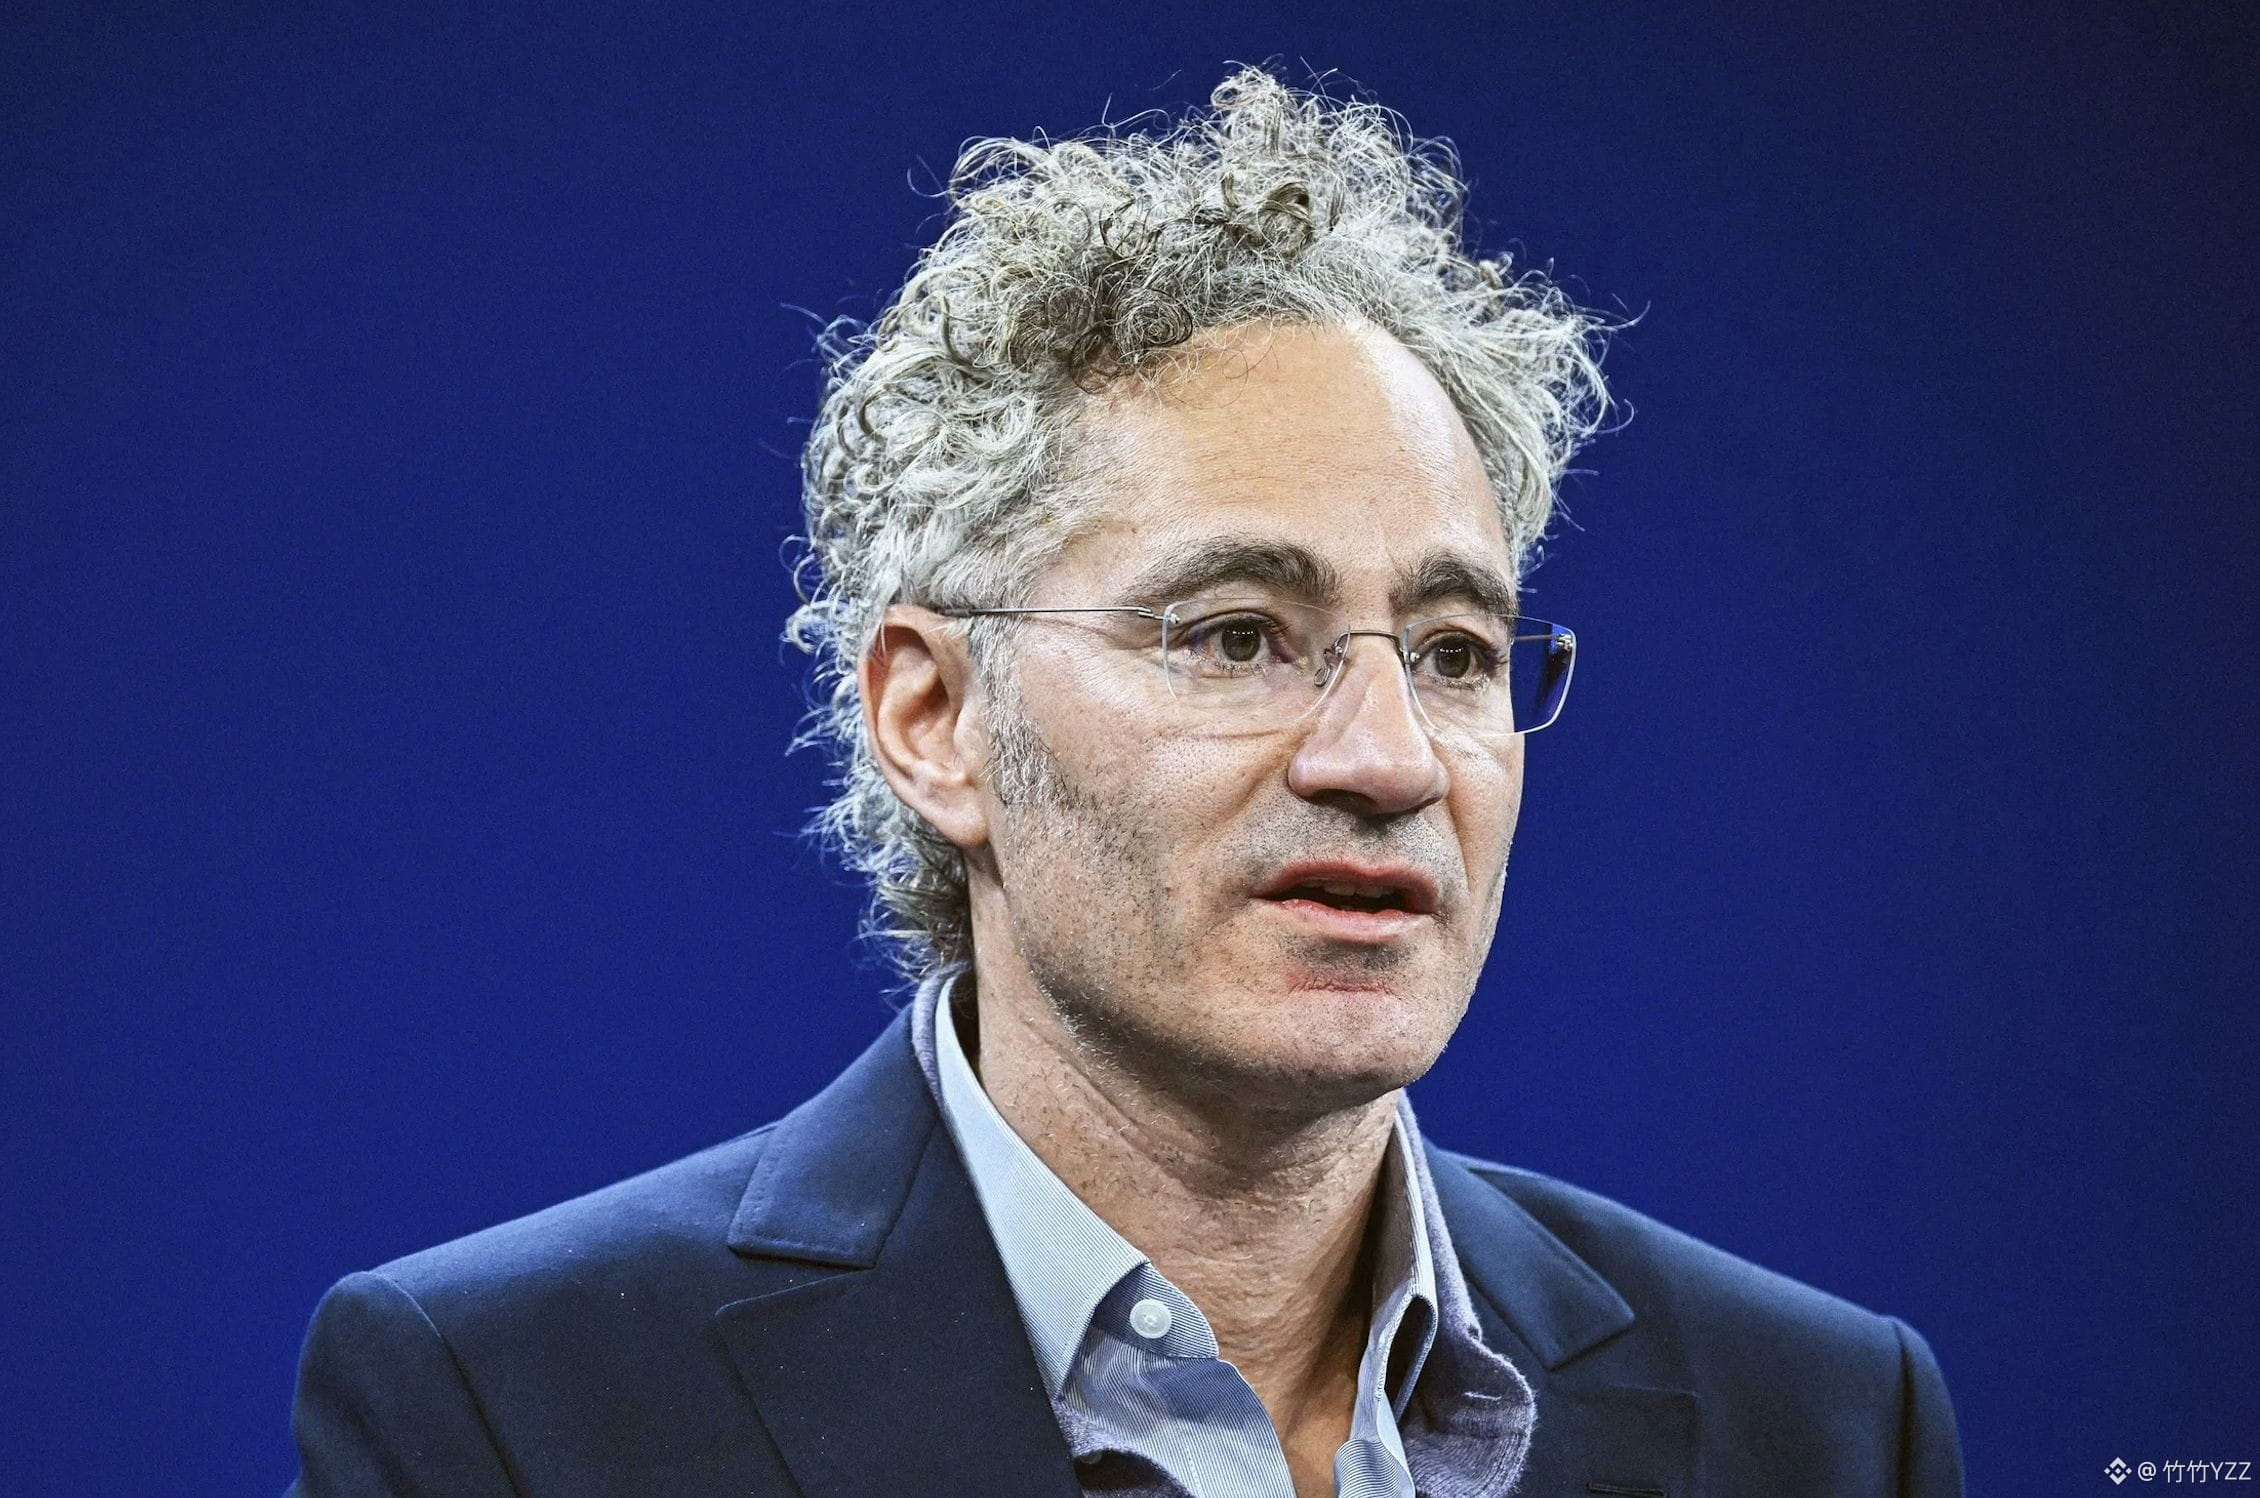
Palantir nộp «siêu phàm» báo cáo tài chính! Doanh thu bùng nổ, giá cổ phiếu trong một tuần tăng điên cuồng gây chấn động Phố Wall
Ngựa ô trong lĩnh vực trí tuệ nhân tạo đang tiếp quản toàn bộ thị trường! Ông lớn phân tích dữ liệu lớn #Palantir công bố báo cáo tài chính quý 2 khiến ngành chấn động: không chỉ doanh thu so với cùng kỳ năm ngoái tăng vọt 93%, mà doanh thu thương mại tại Mỹ còn tăng mạnh tới 149%.
CEO Alex Karp thẳng thắn gọi quý này là «siêu phàm (Otherworldly)». Được tiếp thêm động lực, giá cổ phiếu Palantir bùng nổ tăng mạnh, lập nên một trong những màn thể hiện đơn tuần hoàn hảo nhất trong những năm gần đây, dập tắt hoàn toàn những lo ngại của thị trường trước mức định giá cao trước đó.
Điểm then chốt của thành tích sáng chói này nằm ở việc Palantir đã thành công chuyển hóa công nghệ AI thành hiệu quả kinh tế thực tiễn ở cấp doanh nghiệp. Chỉ số «Rule of 40» của hãng còn vọt lên tới mức đáng kinh ngạc 155%, dòng tiền tự do vượt 1,2 tỷ USD. Khi tổng giá trị hợp đồng doanh nghiệp và số lượng khách hàng tiếp tục tăng đều, Palantir đồng thời nâng mạnh dự báo doanh thu cả năm.
Không chỉ củng cố vị thế thống trị của hãng trong hệ điều hành AI dành cho doanh nghiệp, mà còn gửi đi một thông điệp tới toàn cầu: Cơn sốt săn tiền từ AI đang bước vào giai đoạn thu hoạch lợi nhuận—và nhà vua thực sự biết cách kiếm tiền đã xuất hiện!
2
421
·
--
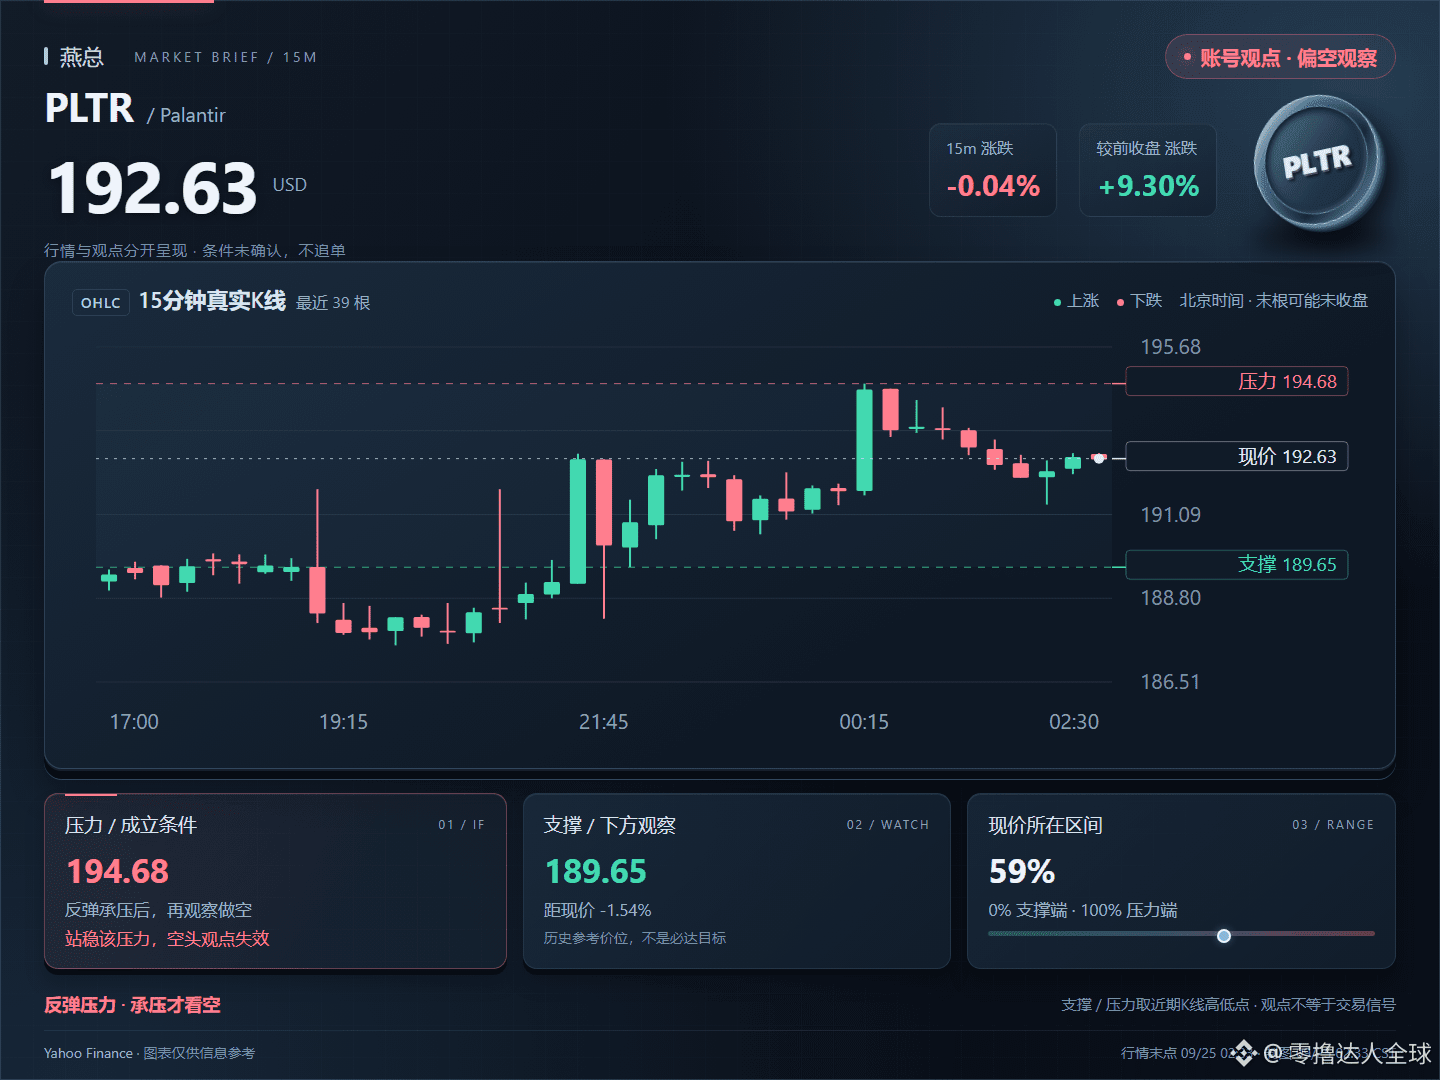
02:33|AI cổ phiếu Mỹ|PLTR hiện tại 192,63; 194,68 gặp kháng cự thì tiếp tục nhìn xu hướng giảm, nếu đứng vững thì phe bán sẽ mất hiệu lực; trước mắt xem 189,65. $PLTR #Palantir
02:33|AI cổ phiếu Mỹ|PLTR hiện tại 192,63; 194,68 gặp kháng cự thì tiếp tục nhìn xu hướng giảm, nếu đứng vững thì phe bán sẽ mất hiệu lực; trước mắt xem 189,65. $PLTR #Palantir
66
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#FedWatch
16.2M lượt xem
38,150 đang thảo luận
2
#EarningsSeason
6.2M lượt xem
30,876 đang thảo luận
3
#TinFed
369,760 lượt xem
1,013 đang thảo luận
4
#TheoDõiFOMC
305,580 lượt xem
1,293 đang thảo luận
5
#usmidtermelections
145 lượt xem
9 đang thảo luận
6
#BitcoinDropsBelow$80K
83 lượt xem
22 đang thảo luận
7
#比特币跌破8万美元
157,327 lượt xem
56 đang thảo luận
8
#BrazilCryptoExchangesMustApplyForLicensesByFriday
0 lượt xem
7 đang thảo luận
9
#ICEPartnersWithTradeXYZToBringPerpetualContractsToUS
0 lượt xem
0 đang thảo luận
10
#SolidusLabsReportsSuspected$170MSpoofingOnHyperliquidOilContracts
39 lượt xem
12 đang thảo luận