

#jst
jst
413,433 lượt xem
4,672 đang thảo luận
Phổ biến
Mới nhất

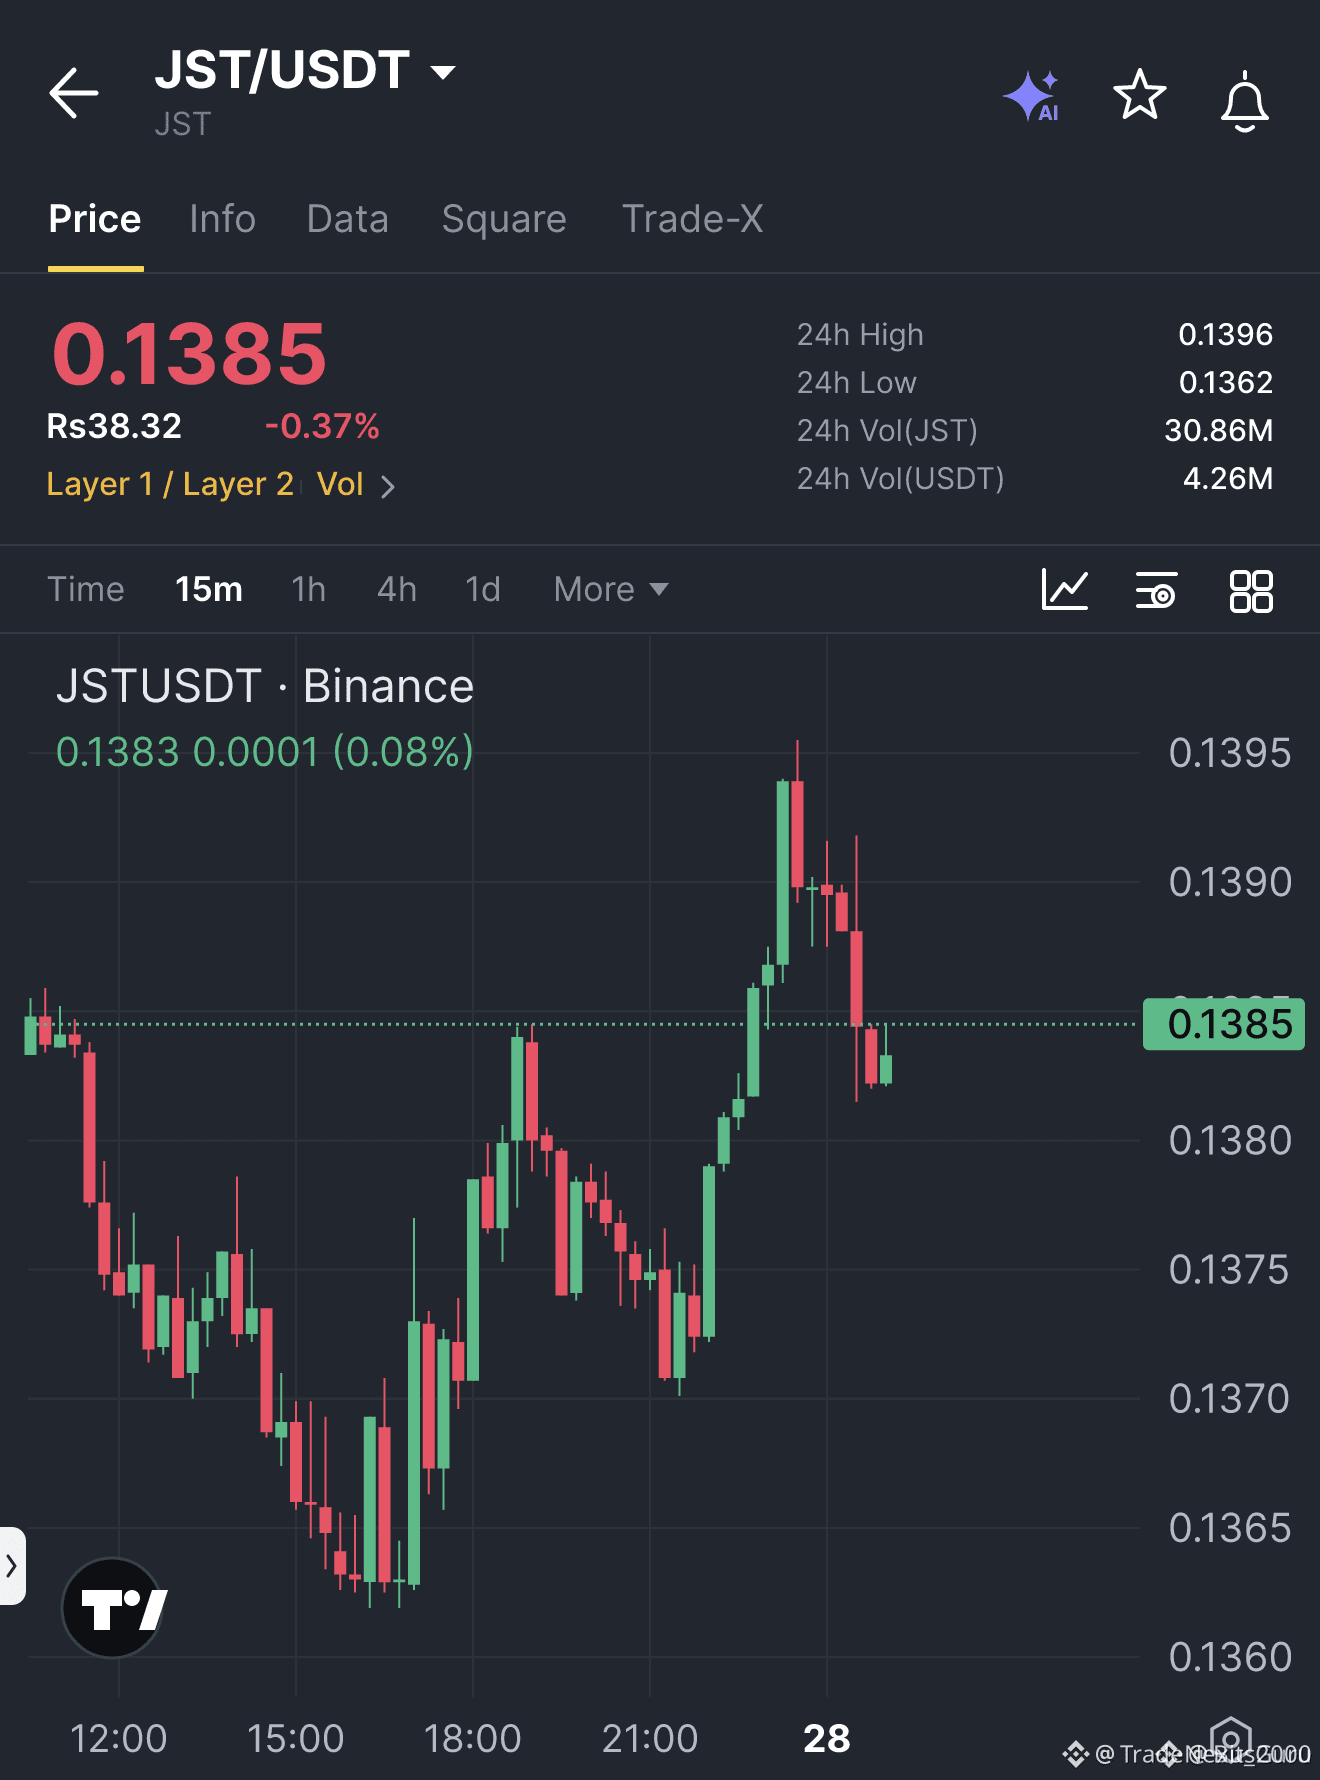
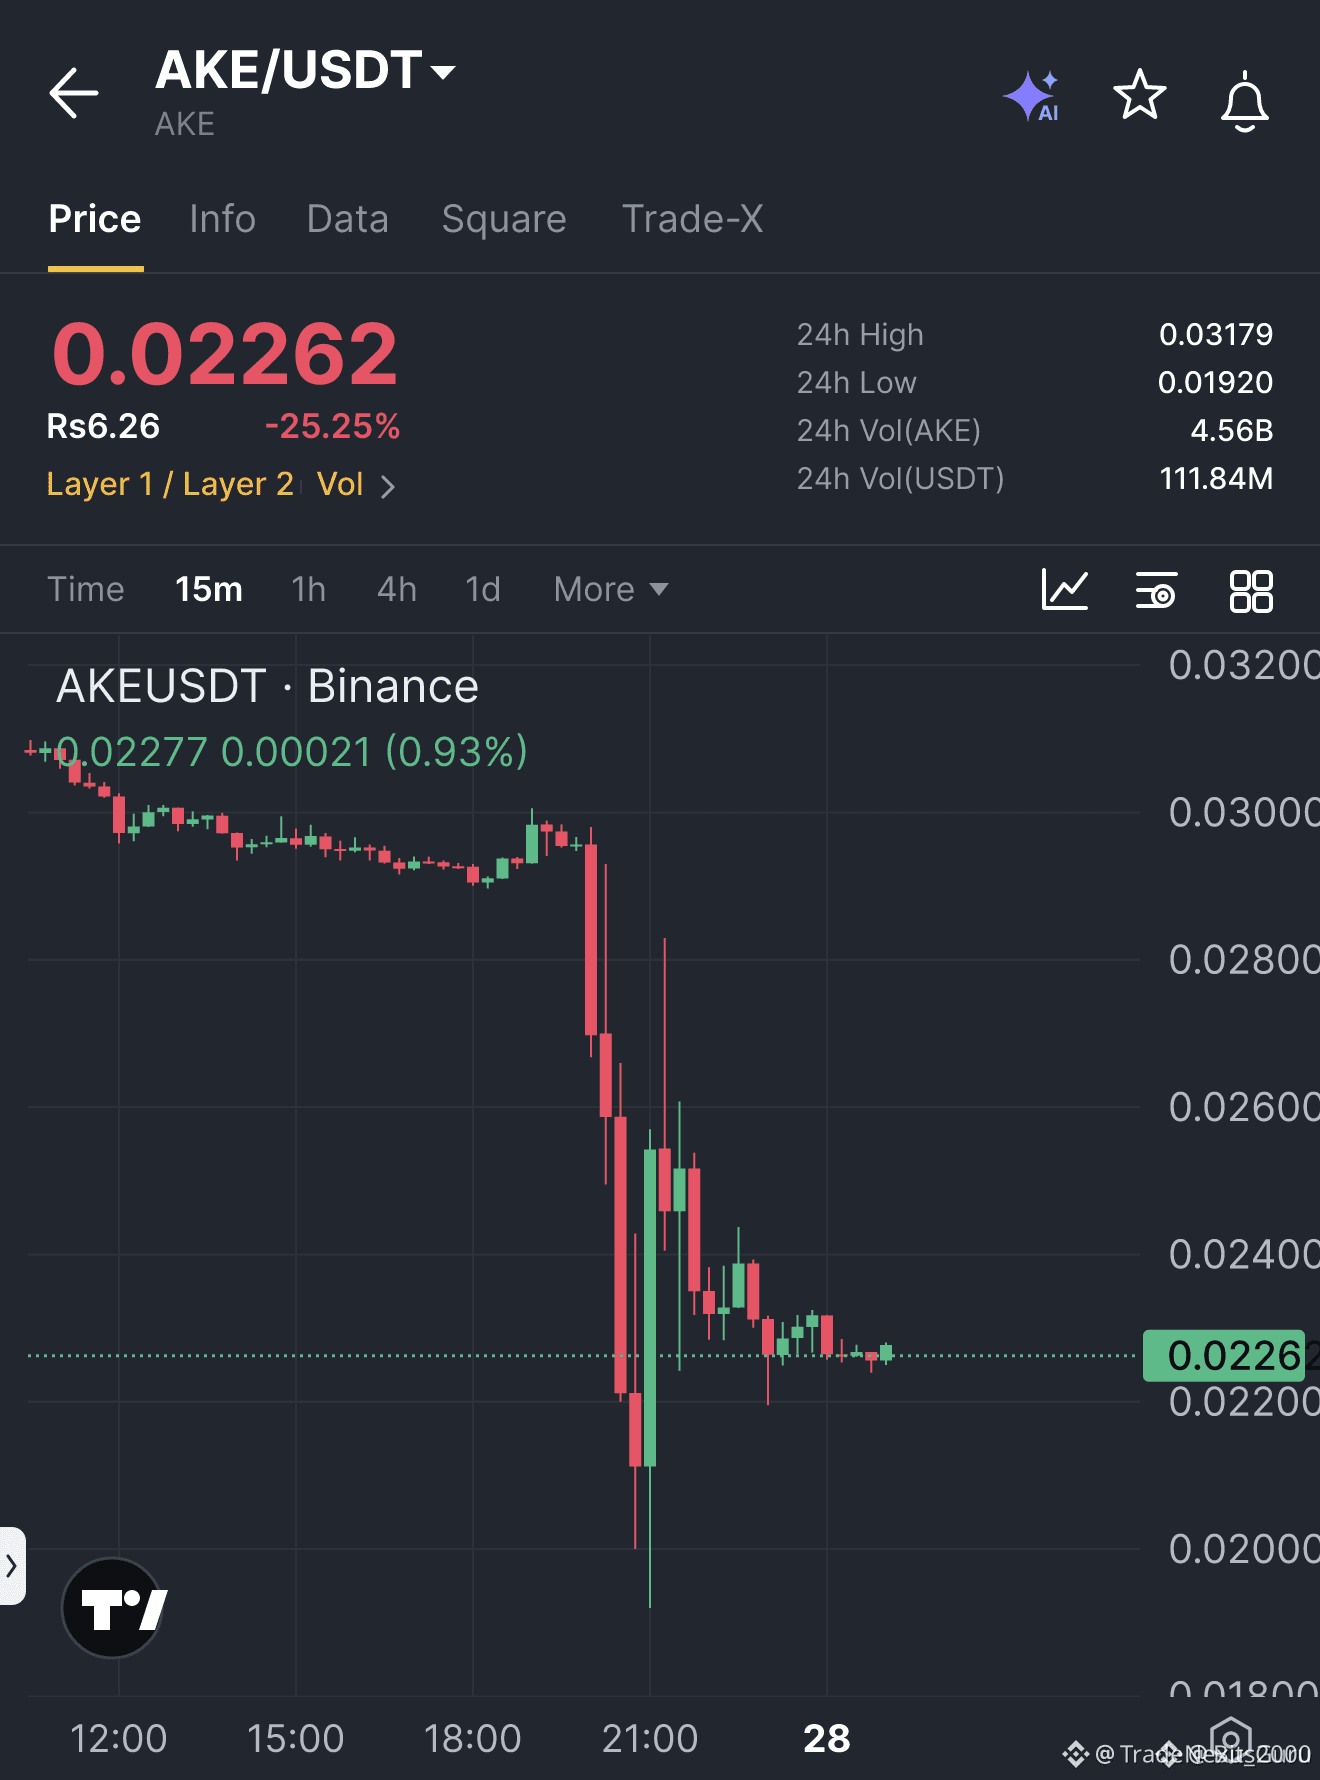
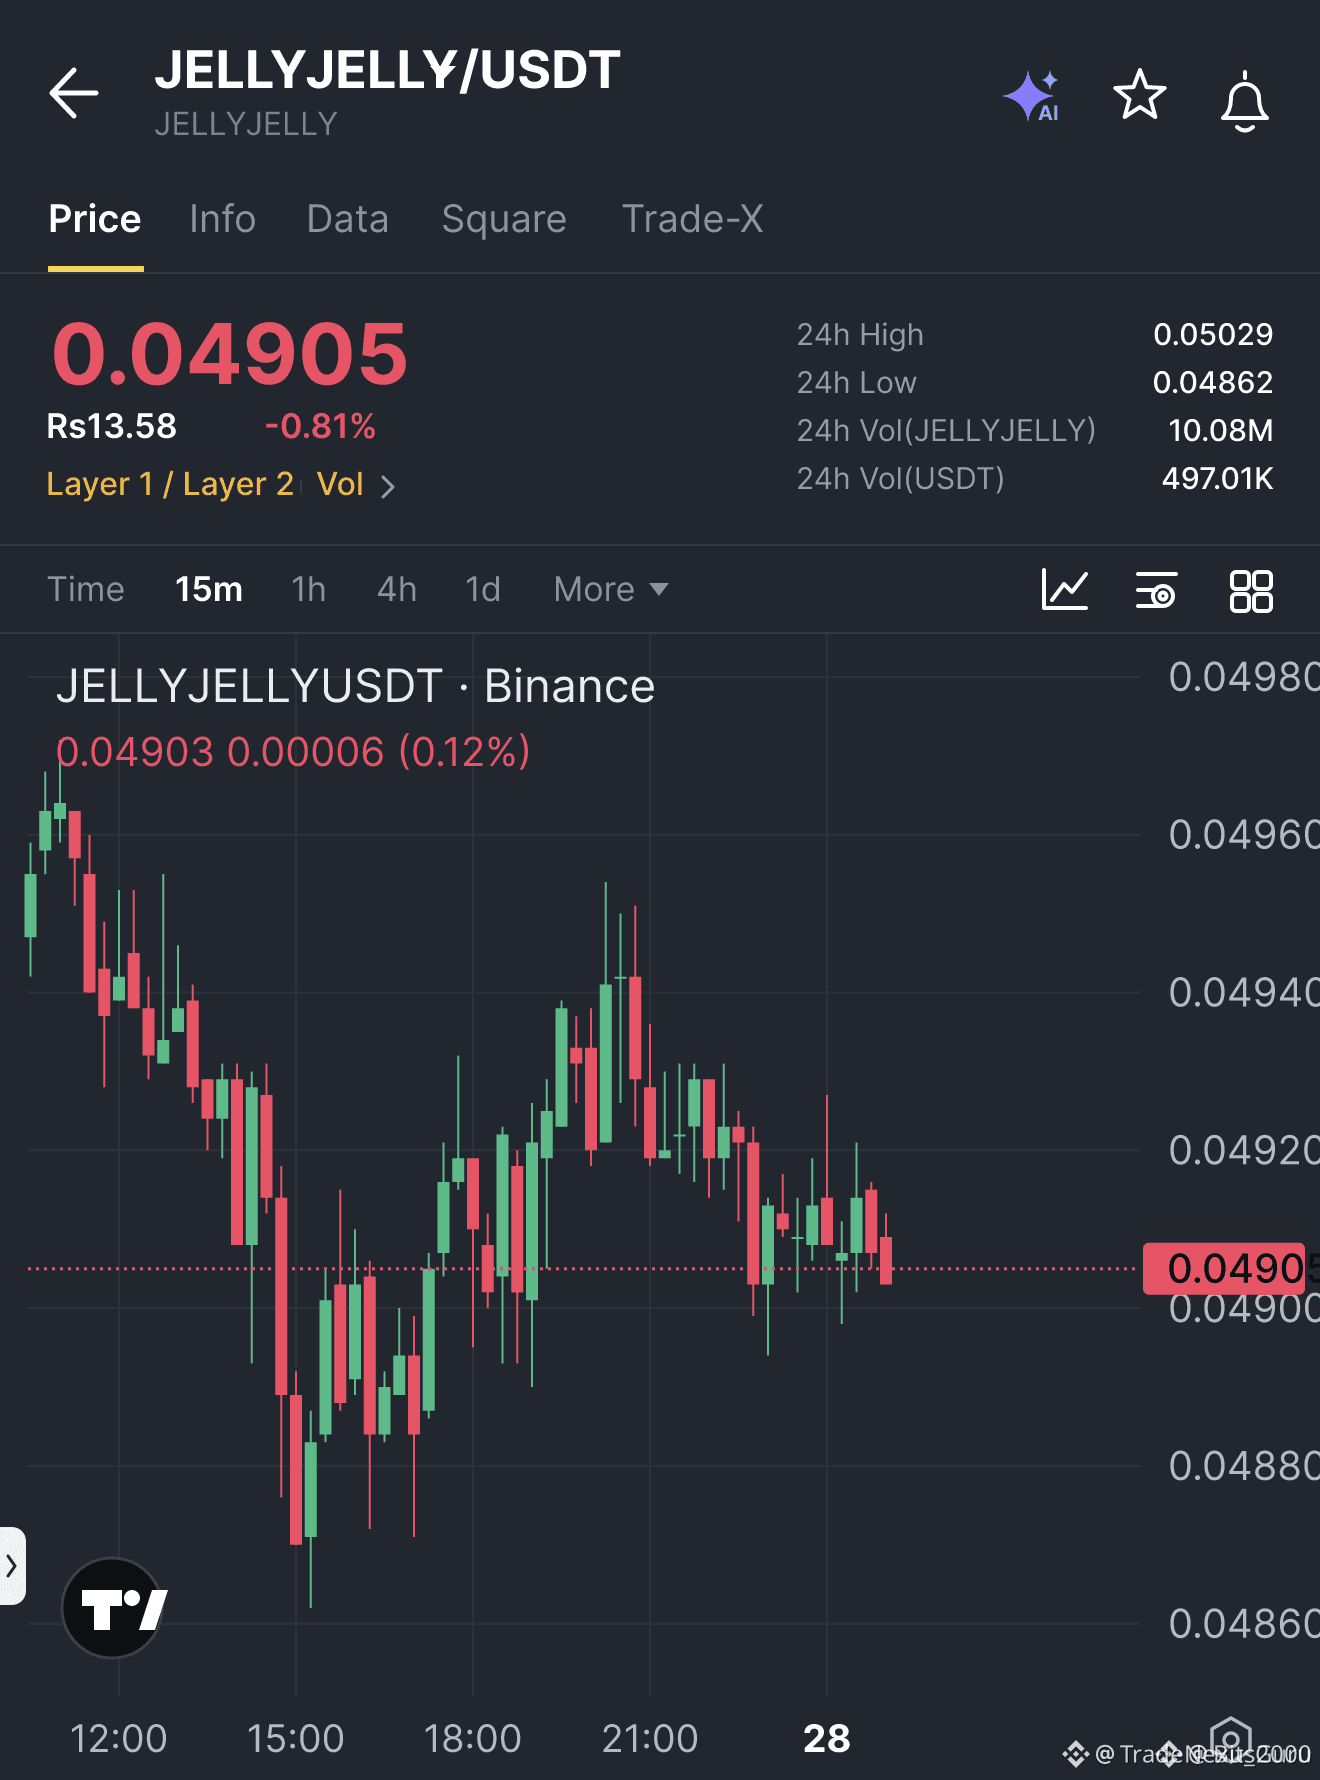
🔴 $JST $AKE $JELLYJELLY ĐÃ DỪNG – CẢNH BÁO QUÉT THANH KHOẢN! 📉
Điểm vào lệnh: 0.13757 ⚡
Cắt lỗ: 0.13841 ⚠️
Điểm vào lệnh: 0.029264 ⚡
Cắt lỗ: 0.029576 ⚠️
Điểm vào lệnh: 0.04907 ⚡
Cắt lỗ: 0.04933 ⚠️
📊 Cả ba điểm vào lệnh đều trùng khớp với một đợt quét thanh khoản mạnh của dòng tiền thông minh, tác động mạnh vào các vùng khối lệnh trước khi thị trường giành lại quyền kiểm soát. 🦈 Dù TP1 đã được chạm tại $JST và $JELLYJELLY , lệnh cắt lỗ sau đó cho thấy giá đảo chiều nhanh chóng khi các bên bán tổ chức giành lại các mốc giá. 💡 Hãy chờ giá kiểm tra lại các cụm cầu; một lần kiểm tra mới có thể mở đường cho nhịp dao động khung thời gian lớn hơn quay lại vùng tăng giá. 📌 Hãy chú ý đến các đợt tăng đột biến về khối lượng khi vùng thanh khoản tiếp theo hình thành.
💬 Bạn đang chuẩn bị cho lần kiểm tra lại khối lệnh tiếp theo hay sẽ đứng ngoài? 👇
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro của bạn. 🛡️
🏷️ #JST #LiquiditySweep #StopLoss #Crypto
🦈 🔥
23

·
--
🚨 $JST PHÁ VỠ NGƯỠNG KHÁNG CỰ QUAN TRỌNG KHI PHE MUA GIÀNH LẠI MỐC 0.106 VỚI ĐÀ TĂNG MẠNH MẼ! 💥
Điểm vào lệnh: 0.1055 - 0.1065 ⚡
Mục tiêu: 0.1075 / 0.1085 / 0.1090 🚀
Cắt lỗ: 0.1050 ⚠️
Phe mua vừa giành lại thành công mốc pivot 0.106, cho thấy đà tiếp diễn mạnh mẽ trên khung thời gian thấp ở biểu đồ 30 phút. 📊 Thanh khoản bên bán đang nhanh chóng được hấp thụ, mở ra dư địa tăng nhanh hướng tới vùng cung mục tiêu 0.109.
⚡ Chừng nào giá còn giữ trên vùng cầu gần nhất tại 0.1050, dòng lệnh vẫn nghiêng mạnh về phía tăng. 💡 Quản lý quy mô vị thế nghiêm ngặt là điều then chốt để đà bứt phá diễn ra mà không phải chịu mức sụt giảm không cần thiết. 💬 Bạn sẽ theo đà tăng này lên 0.109 hay chờ giá kiểm tra lại để vào lệnh mua? 👇
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #JST #LongSetup #Breakout #Altcoins #Crypto
🎯 ⚡
48
·
--
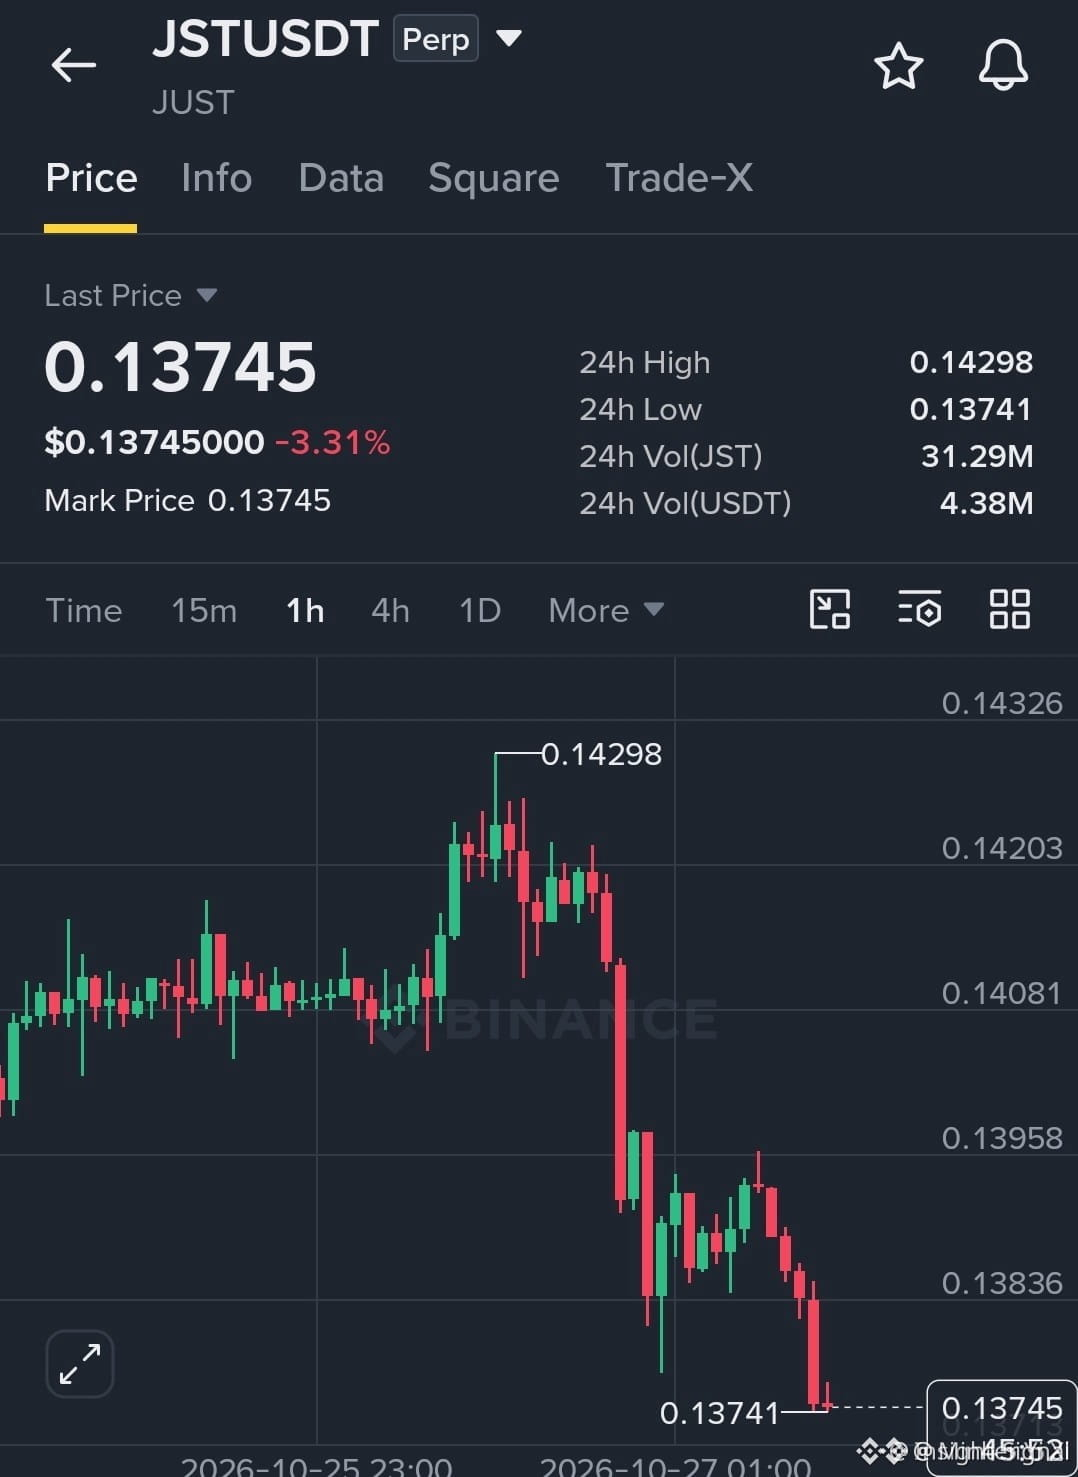
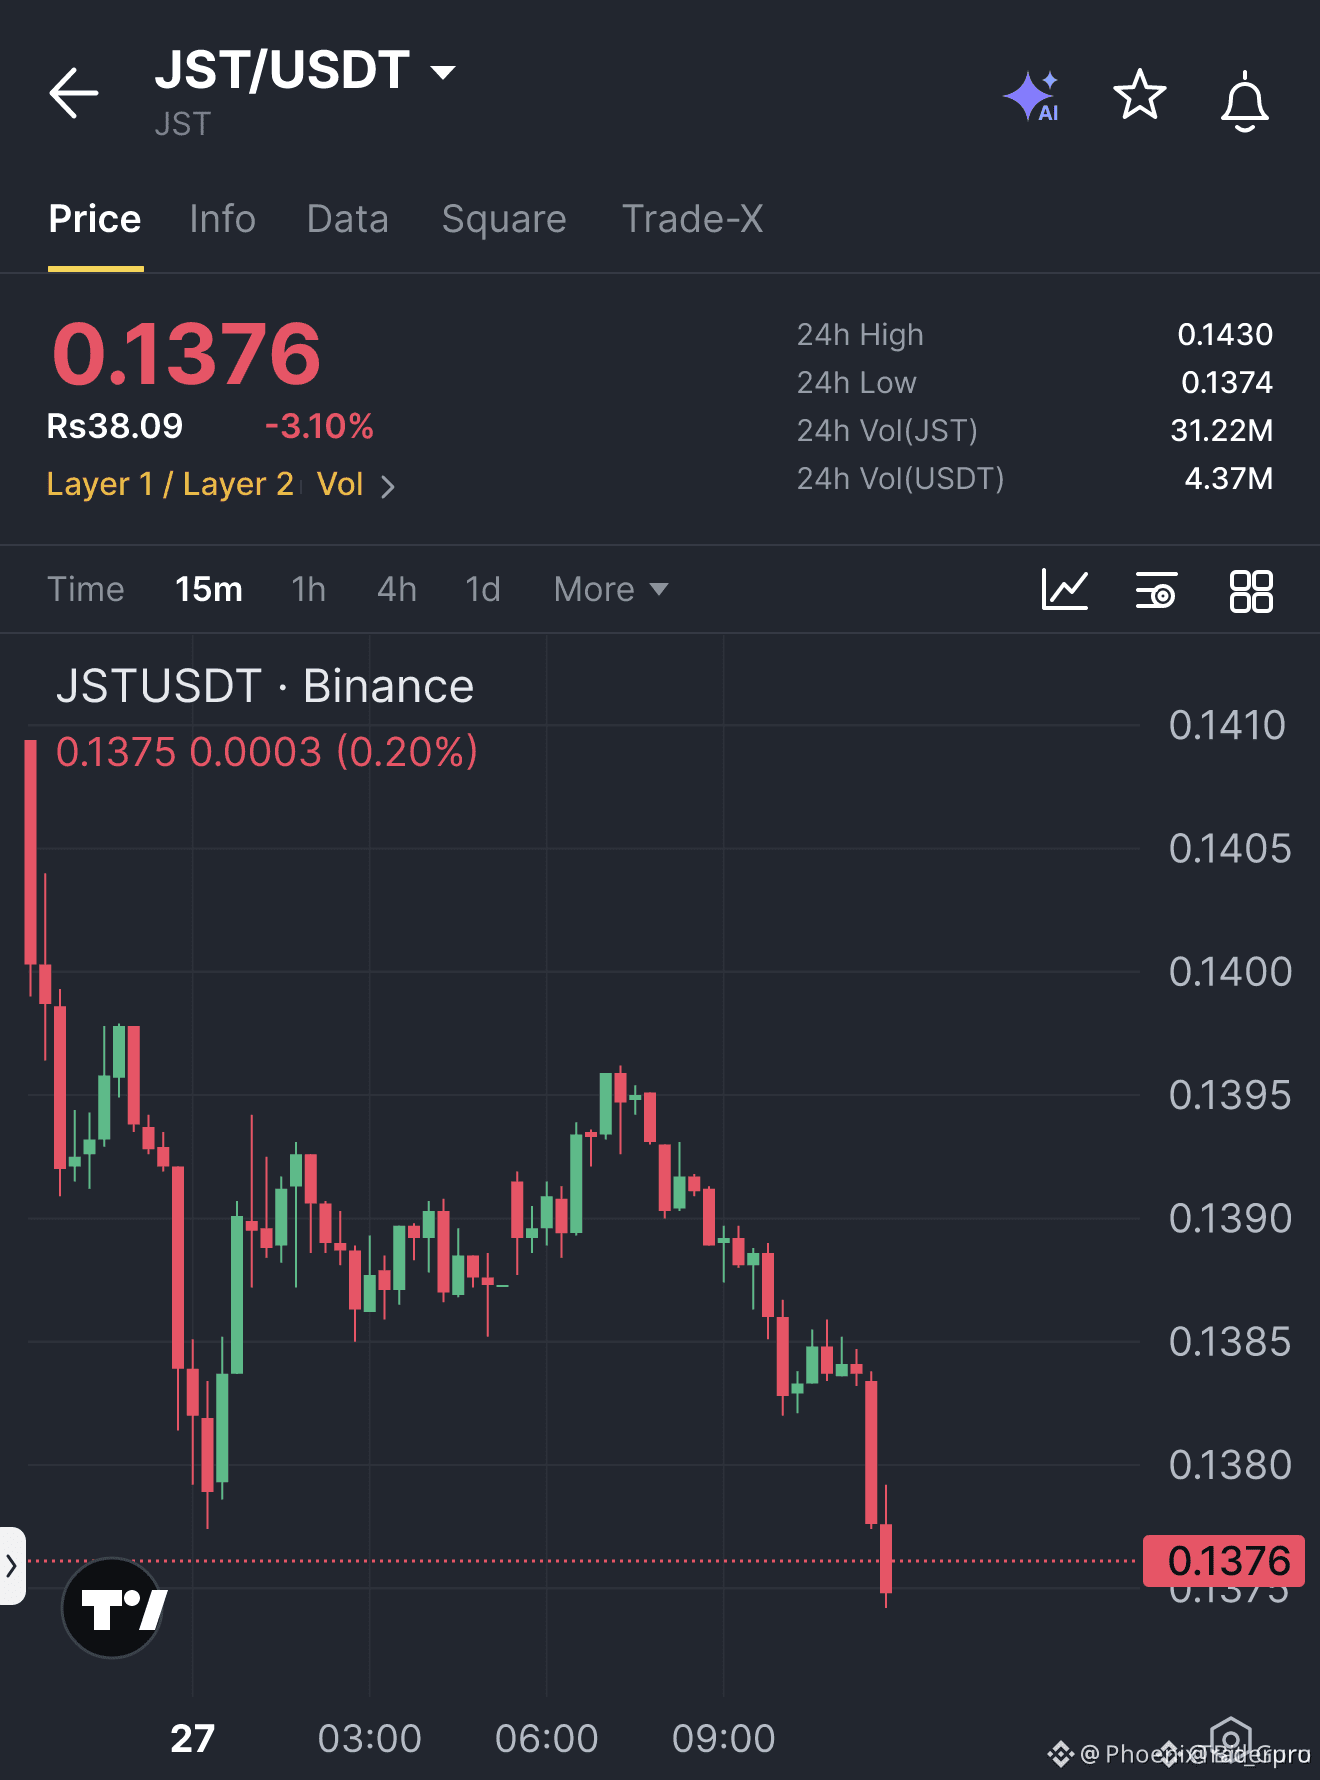
$JST đang trượt về gần mức đáy trong ngày ở $0.1366, giảm 4.09%, với khối lượng giao dịch $2.75M. Kịch bản bán khống chỉ còn hợp lý nếu giá bị từ chối tại vùng $0.1374–$0.1385. RSI khung 4 giờ ở mức 30 cho thấy tình trạng quá bán, nhưng các đường trung bình động trái chiều khiến xu hướng vẫn biến động thất thường. Funding ở mức -0.009%, nghĩa là phe bán khống đang phải trả phí trong khi bên bán tiếp tục gây sức ép. Nếu giá lấy lại được vùng này một cách dứt khoát, kịch bản sẽ yếu đi. Hãy quản lý rủi ro. 📉⚠️ #JST #Binance #Crypto
Lấy cảm hứng từ Yi Xi của Insighter trên Binance Square.
Lấy cảm hứng từ Yi Xi của Insighter trên Binance Square.
3
·
--
🟢 JST — Cơ hội LONG tiềm năng
Giá hiện tại: 0.1369
📈 Chỉ báo RSI ở mức 29.4 trên khung thời gian 30 phút, cho thấy thị trường đang quá bán và có khả năng bật tăng, nhưng đà phục hồi không được đảm bảo.
Khuyến nghị: LONG thận trọng sau khi xác nhận đà bật tăng
🎯 Mục tiêu thứ nhất: 0.1385 🎯 Mục tiêu thứ hai: 0.1400 🎯 Mục tiêu thứ ba: 0.1420 🛑 Cắt lỗ: 0.1350
⚠️ Đừng vào lệnh chỉ vì RSI giảm; hãy chờ tín hiệu đảo chiều rõ ràng.
❤️ Sự ủng hộ của bạn rất có ý nghĩa với tôi 🔥 Hãy tìm kiếm cơ hội
$JST #JST
54

·
--
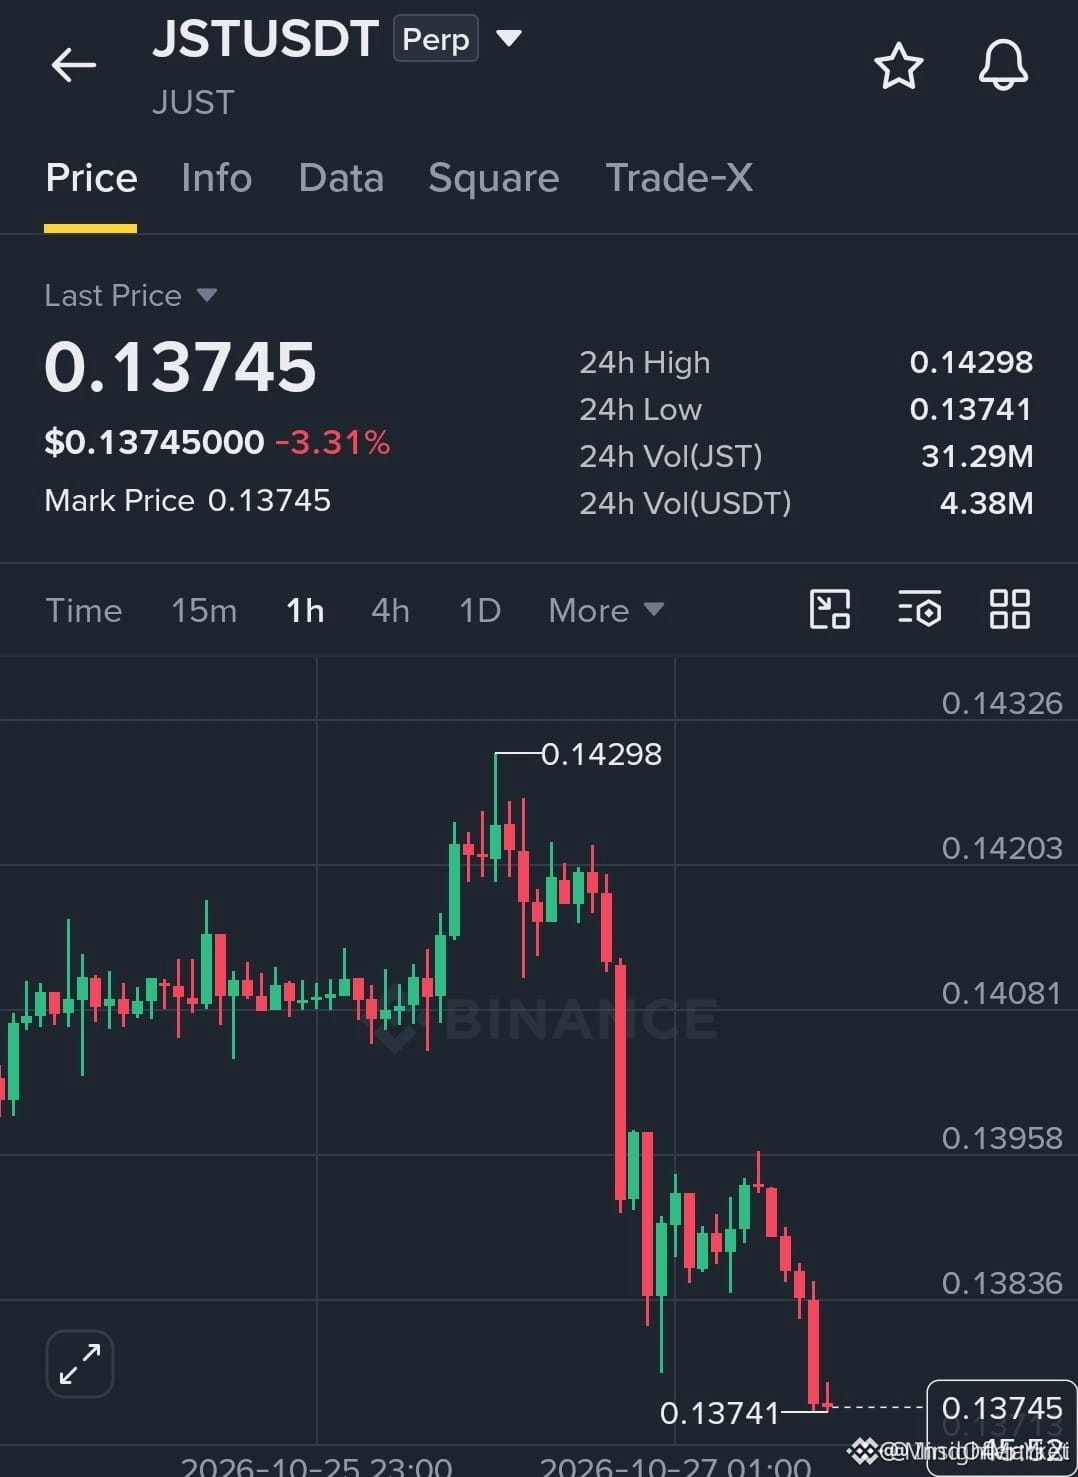
🔴 $JST ÁP LỰC GIA TĂNG: PHE BÁN ĐẨY GIÁ XUỐNG MỨC THẤP NHẤT 24H! 📉
Điểm vào: 0.1374‑0.1385 ⚡
Mục tiêu: 0.1360 / 0.1345 🚀
Cắt lỗ: 0.1400 ⚠️
📊 Mức thấp nhất trong 24 giờ đang trở thành vùng thanh khoản mới, và phe bán đã xuyên thủng vùng cầu tại 0.1385. 🦈 Dòng tiền thông minh đang tạo ra vùng từ chối giá, và mỗi lần kiểm tra càng củng cố xu hướng bán khống. 🔍 Khối lượng tăng vọt trên biểu đồ 1 giờ xác nhận áp lực mua mạnh đang được hấp thụ, mở đường cho cú giảm dứt khoát về TP đầu tiên. 💡 Hãy kiểm soát chặt giao dịch; giá bật lên trên kháng cự sẽ làm mất hiệu lực của nhận định này.
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #JST #ShortSetup #LiquiditySweep #Crypto
🦈 🔥
4

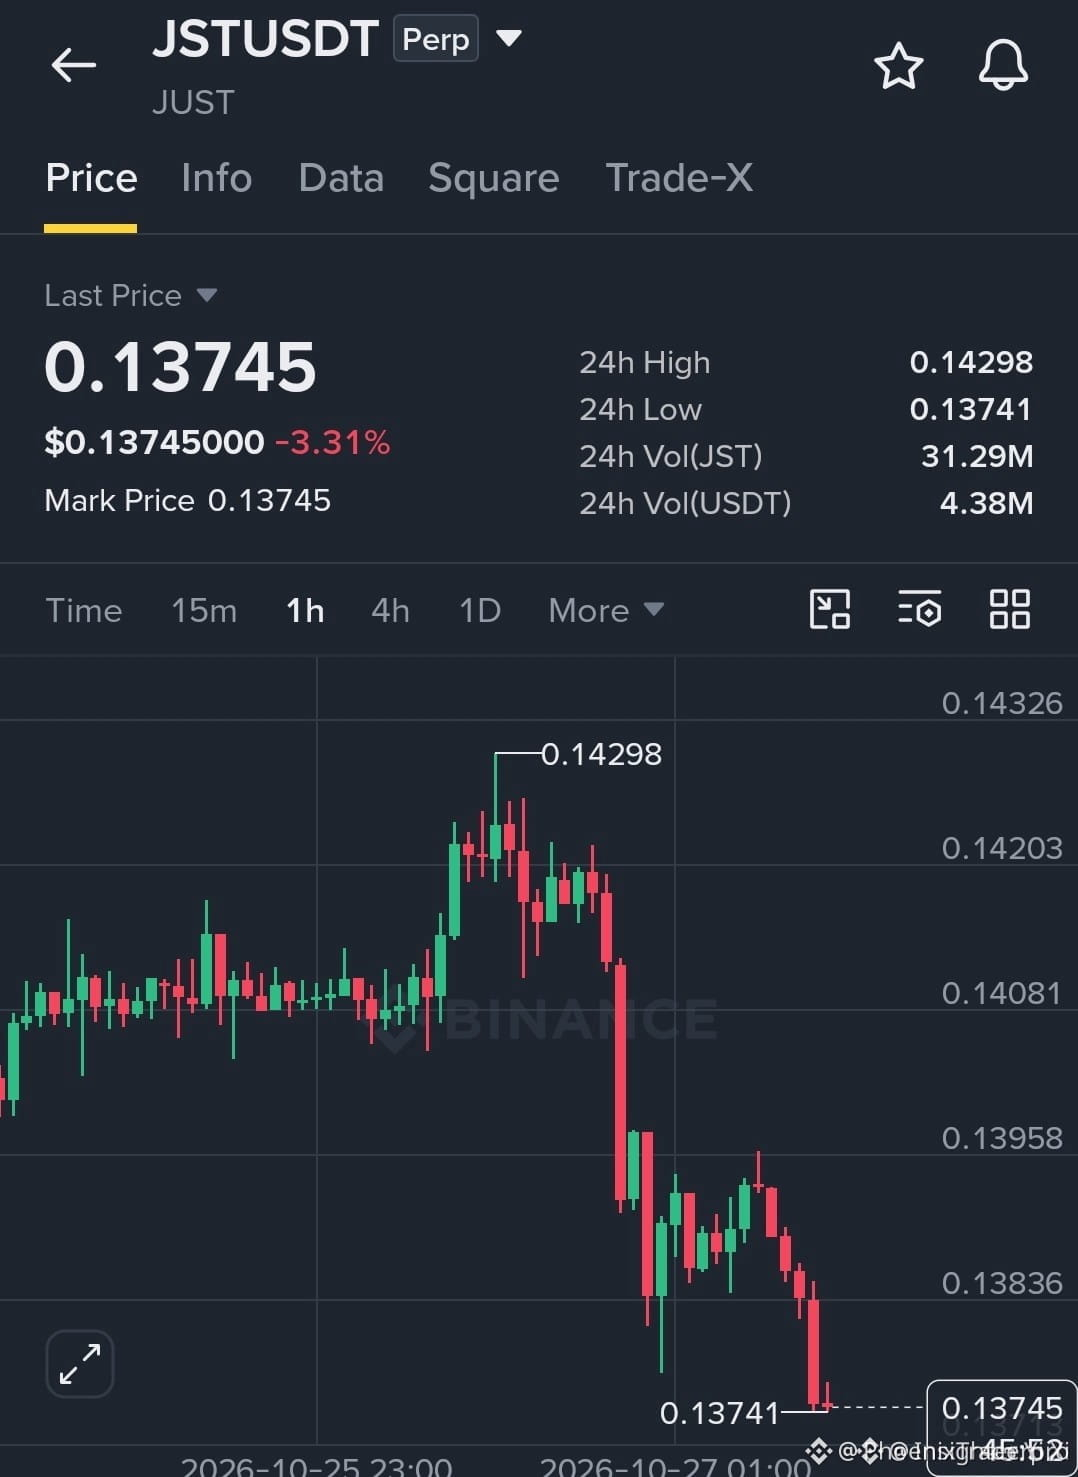
🚨 $JST TRƯỢT VỀ MỨC THẤP NHẤT 24H – CẢNH BÁO BÁN KHỐNG! 🔴
Điểm vào: 0.1374-0.1385 ⚡
Mục tiêu: 0.1360/0.1345 🚀
Cắt lỗ: 0.1400 ⚠️
📊 Phe bán đang nhanh chóng rút cạn thanh khoản, đẩy cặp tiền vào vùng bị từ chối giá chật hẹp. Mức kháng cự 0.1380 đã đóng vai trò là ngưỡng trần cứng ba lần trong tuần này, và dòng lệnh cho thấy thiên hướng bán khống của dòng tiền thông minh 🦈. Nếu giá phá vỡ dứt khoát xuống dưới 0.1374, một đợt giảm nhanh có thể xảy ra; nhưng bất kỳ cú bật nào vượt 0.1385 sẽ lập tức vô hiệu hóa kèo này. 📌 Hãy đặt mức cắt lỗ sát và theo dõi các đợt tăng đột biến về khối lượng để xác định tín hiệu vào lệnh.
💬 Bạn đã sẵn sàng đón nhịp giảm hay sẽ chờ đợt quét thanh khoản tiếp theo? 👇
⚠️ Đây không phải lời khuyên tài chính. Luôn quản lý rủi ro. 🛡️
🏷️ #JST #ShortSetup #Crypto #LiquiditySweep
🔥 🚀
8
🚨 $JST PHÁ VỠ VÙNG GIÁ GIẢM VỚI KHỐI LƯỢNG TĂNG VỌT 2.35X! 📉
Điểm vào lệnh: 0.13757 ⚡
Mục tiêu: 0.13631 🚀
Mục tiêu: 0.13547 🚀
Mục tiêu: 0.13421 🚀
Cắt lỗ: 0.13841 ⚠️
🦈 Cây nến 5 phút đã lao xuyên qua mức 0.13764, phá vỡ bức tường cầu vững chắc mà các nhà đầu tư lớn đang bảo vệ. 📊 Khối lượng giao dịch bùng nổ lên mức gấp 2.35× trung bình của 20 cây nến, một cú quét thanh khoản kinh điển khiến những nhà đầu tư yếu tay phải thoát lệnh. ⚡ Giờ đây bên bán đang chiếm ưu thế, cụm hỗ trợ tiếp theo tại 0.13631 có vẻ sắp bị xuyên thủng.
💡 Mỗi mục tiêu đều giúp tối ưu tỷ lệ rủi ro/lợi nhuận, tạo lợi thế rõ ràng trên 1:2 nếu xu hướng giảm tiếp diễn. 👇 Bạn sẽ theo đà giảm này hay chờ cây nến đảo chiều tiếp theo?
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #JST #ShortSetup #Bearish #Crypto
🦈 🔥
8

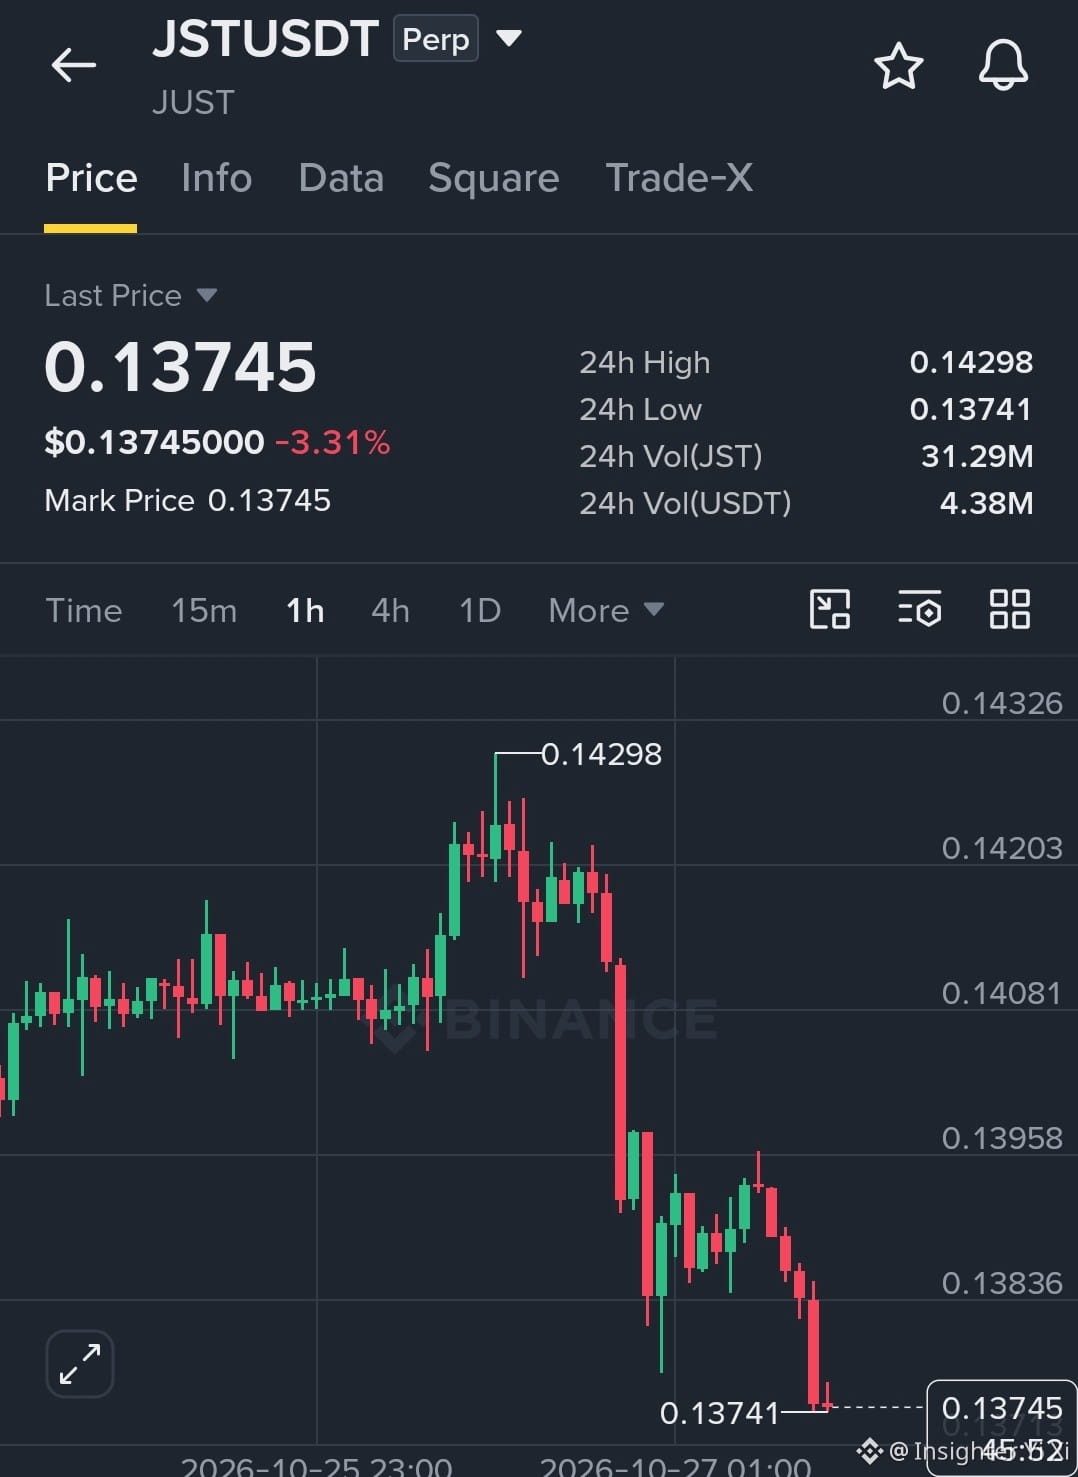
$JST USDT Phe bán đang đẩy giá về mức thấp nhất trong 24 giờ.
{future}(JSTUSDT)
Theo dõi SHORT: 0.1374–0.1385 khi có tín hiệu từ chối giá được xác nhận.
SL: 0.1400
TP: 0.1360 / 0.1345.
Một nhịp bật tăng vượt kháng cự có thể khiến thiết lập này mất hiệu lực; tránh đuổi theo giá.
Quản lý rủi ro là điều thiết yếu. Đây không phải lời khuyên tài chính; hãy tự nghiên cứu.#jst
$JST USDT Phe bán đang đẩy giá về mức thấp nhất trong 24 giờ.
Theo dõi SHORT: 0.1374–0.1385 khi có tín hiệu từ chối giá được xác nhận.
SL: 0.1400
TP: 0.1360 / 0.1345.
Một nhịp bật tăng vượt kháng cự có thể khiến thiết lập này mất hiệu lực; tránh đuổi theo giá.
Quản lý rủi ro là điều thiết yếu. Đây không phải lời khuyên tài chính; hãy tự nghiên cứu.#jst
Theo dõi SHORT: 0.1374–0.1385 khi có tín hiệu từ chối giá được xác nhận.
SL: 0.1400
TP: 0.1360 / 0.1345.
Một nhịp bật tăng vượt kháng cự có thể khiến thiết lập này mất hiệu lực; tránh đuổi theo giá.
Quản lý rủi ro là điều thiết yếu. Đây không phải lời khuyên tài chính; hãy tự nghiên cứu.#jst
1
98

⚡ CẢNH BÁO BỨT PHÁ: $JST ÂM THẦM ĐẢO CHIỀU KHÁNG CỰ, MỞ ĐÀ TĂNG GIÁ! 📈
Điểm vào: 0.1076 ⚡
Mục tiêu 1: 0.1090 🎯
Mục tiêu 2: 0.1103 🚀
Mục tiêu 3: 0.1117 💥
Cắt lỗ: 0.1049 ⚠️
Hoạt động tích lũy âm thầm đang diễn ra khi $JST thu hẹp biên độ ngay phía trên vùng cầu cục bộ. Bên mua đang tích cực bảo vệ mức đáy, trong khi dòng lệnh cho thấy một cú quét thanh khoản gọn gàng trước nhịp tăng tiếp theo. 📊
Sự chuyển dịch động lượng đang có lợi cho phe mua quyết liệt, hướng đến một cú bứt phá lên các vùng thanh khoản cao hơn. ⚡ Áp lực bán đang cạn dần trên các khung thời gian nhỏ, nên con đường ít kháng cự nhất đang hướng thẳng đến các mục tiêu phía trên. 💡
💬 Bạn đang sớm đón đầu cú đảo chiều động lượng này hay chờ xác nhận bứt phá? 👇
⚠️ Đây không phải lời khuyên tài chính. Hãy luôn quản lý rủi ro. 🛡️
🏷️ #JST #LongSetup #Crypto #Breakout #Trading
🔥 💎
10
·
--
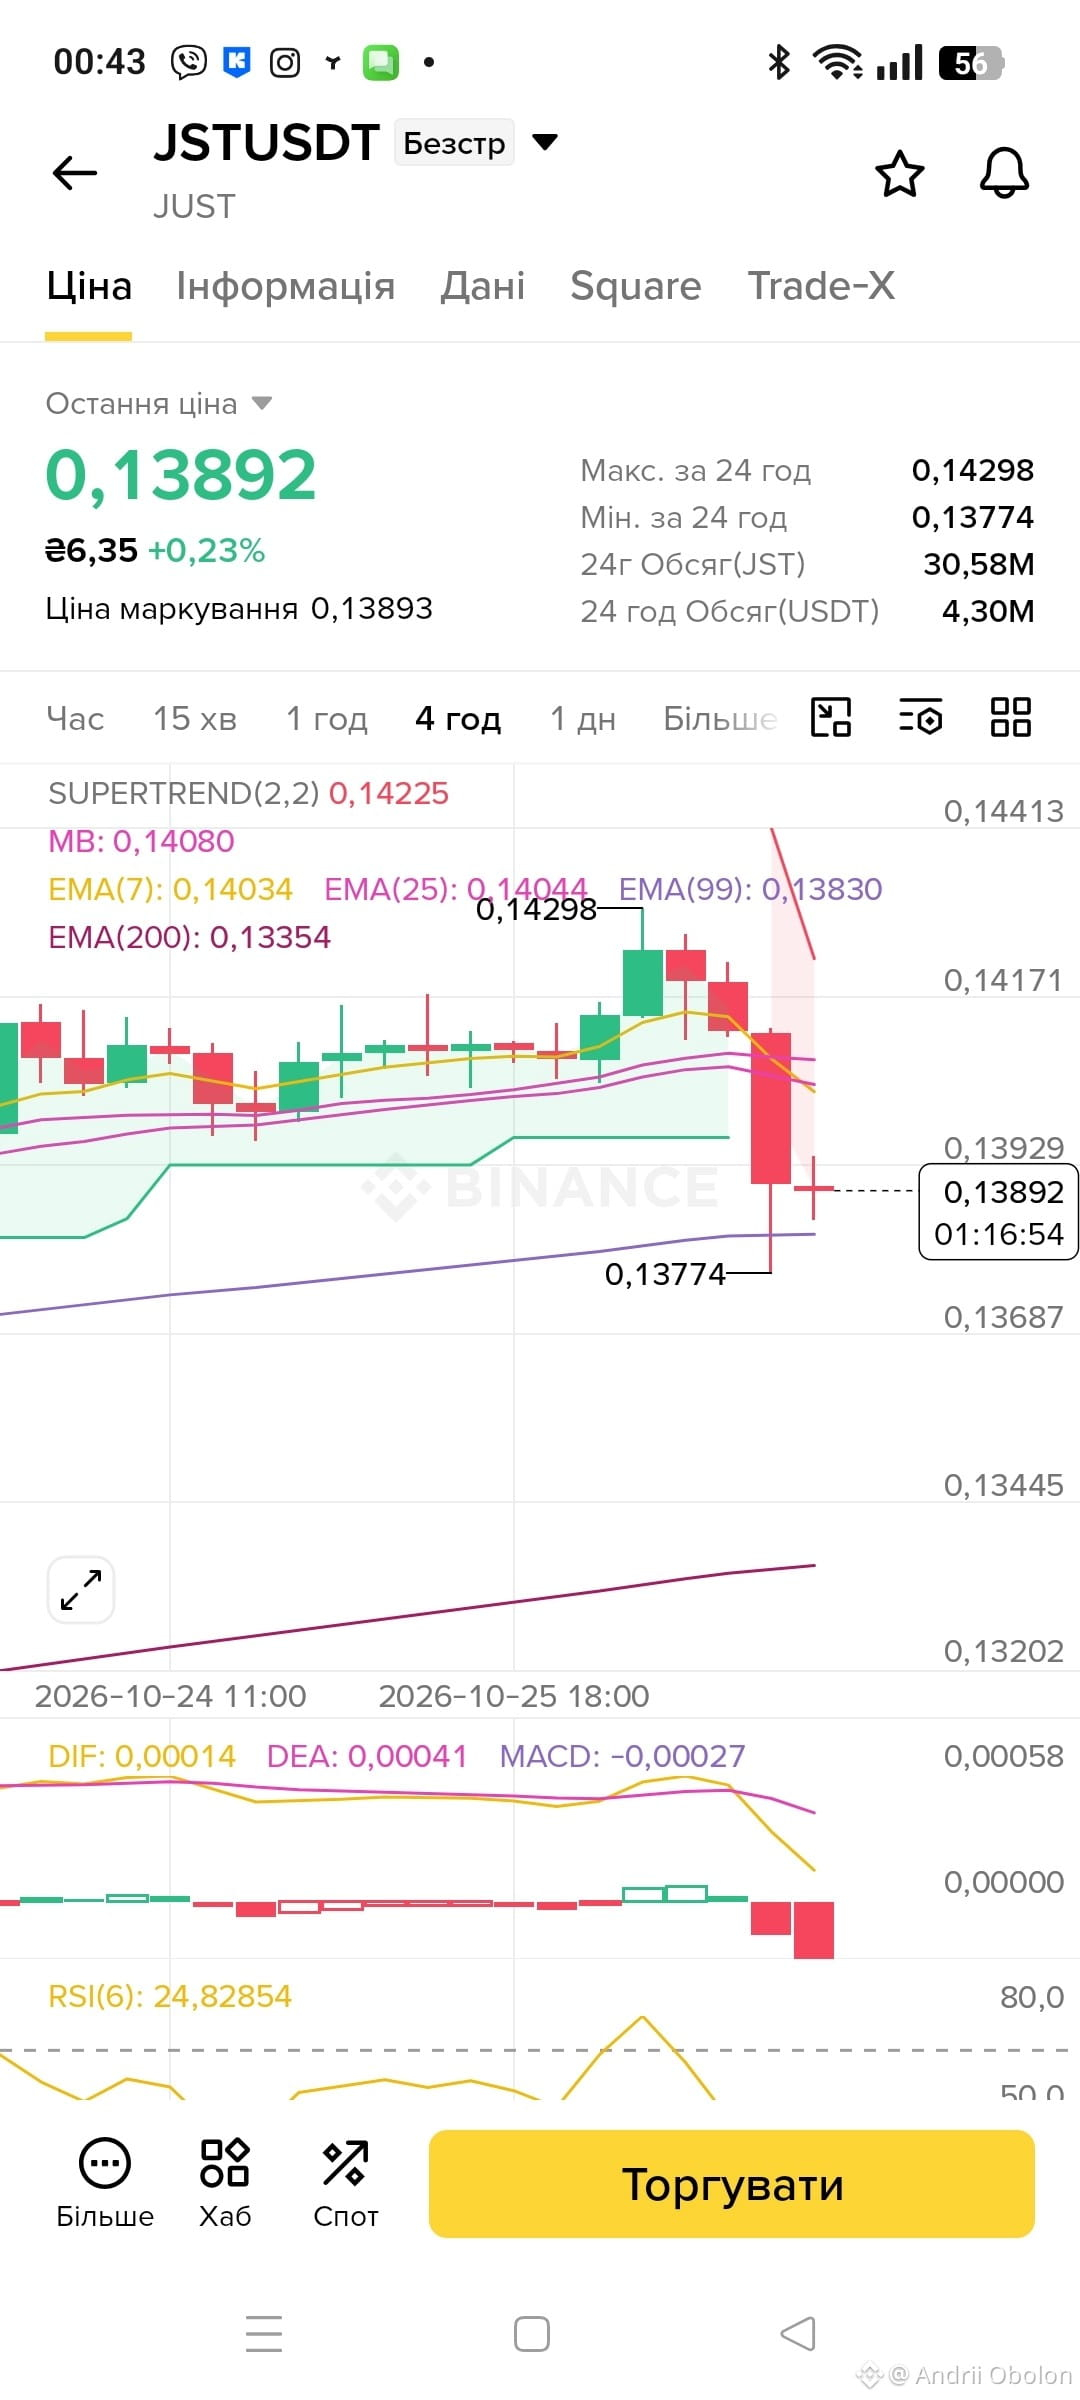
🟢 JST/USDT — Có thể LONG
💰 Giá vào lệnh: 0.1387
🎯 Mục tiêu thứ nhất: 0.1395 🎯 Mục tiêu thứ hai: 0.1402 🎯 Mục tiêu thứ ba: 0.1410 🛑 Cắt lỗ: 0.1380
📊 Giá đang gần mức hỗ trợ S3 tại 0.13864. Có thể xảy ra nhịp bật tăng nếu mức hỗ trợ được giữ vững và xuất hiện áp lực mua. Nếu phá vỡ hỗ trợ, giá có thể tiếp tục giảm, vì vậy hãy chờ xác nhận nhịp bật tăng trước khi vào lệnh.
❤️ Sự ủng hộ của bạn rất có ý nghĩa với tôi 🔥 Hãy tìm kiếm cơ hội
$JST #JST #Trading #Altcoins
30
·
--
🟢 JST/USDT — Có thể LONG
💰 Giá: 0.13994 📊 RSI (14): 29.8 — Quá bán
🎯 Mục tiêu thứ nhất: 0.14100 🎯 Mục tiêu thứ hai: 0.14220 🎯 Mục tiêu thứ ba: 0.14350 🛑 Cắt lỗ: 0.13850
⚠️ Chỉ vào lệnh sau khi có xác nhận đảo chiều; tình trạng quá bán không đảm bảo giá sẽ tăng.
❤️ Sự ủng hộ của bạn rất quan trọng với tôi 🔥 Hãy tìm kiếm cơ hội
$JST #JST #Trading #Altcoins
59

·
--
Năm đợt mua lại đã đốt gần 19% nguồn cung ban đầu. Mức độ giảm phát của JST có thể xem là khá mạnh trong toàn ngành. Tuy nhiên, điều đáng suy ngẫm là đợt điều chỉnh cơ chế của JUST DAO vào tháng 10: nguồn tiền mua lại chuyển từ khoản dự trữ doanh thu lịch sử sang doanh thu liên tục của hệ sinh thái.
Những đợt mua lại trước đây giống như hành động nhất thời hơn: tích lũy được tiền thì đốt một đợt, và thị trường chỉ thấy con số giảm xuống. Giờ đây, việc dùng doanh thu liên tục để hỗ trợ mua lại đã làm thay đổi logic — giảm phát không còn phụ thuộc vào quỹ tiền hiện có mà gắn với hoạt động hằng ngày của các mảng kinh doanh như JustLend và GasFree. TVL của JustLend vào cuối quý ổn định ở mức trên 7 tỷ USD, còn số giao dịch của GasFree trong một quý vào khoảng 21,24 triệu lượt; đây là nền tảng tạo doanh thu. Theo kế hoạch, từ quý IV năm 2026, khoảng 20,34 triệu USD tiền dư sẽ được phân bổ vào bốn đợt mua lại, đồng thời vẫn giữ lại ít nhất 50 triệu USD làm quỹ dự trữ an toàn cho kho bạc — nhịp độ này cho thấy sự kiềm chế nhất định.
Quan điểm của tôi khá thận trọng: bản thân việc nâng cấp cơ chế là điều tốt, nhưng giá trị thực sự của cụm từ “doanh thu liên tục” còn phải chờ xem doanh thu các quý tiếp theo có thực sự đủ để duy trì quy mô mua lại hay không. Nếu doanh thu hệ sinh thái biến động mạnh, lộ trình giảm phát cũng sẽ chao đảo theo, khiến kỳ vọng của người nắm giữ lung lay. Mua lại và đốt token là kết quả, chứ không phải nguyên nhân; nguyên nhân cốt lõi luôn là hoạt động kinh doanh có thể tạo ra dòng tiền bền vững hay không.
Vậy xin hỏi mọi người: cách JST gắn giảm phát với doanh thu hệ sinh thái là một thiết kế dài hạn lành mạnh hơn, hay chỉ chuyển sự bất định từ kho bạc sang người nắm giữ? $JST #JST #CơChếGiảmPhát
$NVDB $MSFTB #TiềnĐiệnTử
10
·
--
Xem bản dịch
不吹不黑,刷到「JUST发布JST 2026 Q3及10月重点进展报告,回购机制转向以持续收入为基础」,让我想起自己刚入圈那会儿。
那时候一看到新闻就想动手,后来好几次买在了情绪最高点,也割在了最低点附近。
现在我的做法是:先读完全文,再看资金表态,最后才决定动不动。$JST 这回也一样。
归根结底,最怕的不是判断错,而是被情绪推着节奏走。
你们有没有同样的经历?
#JST
不吹不黑,刷到「JUST发布JST 2026 Q3及10月重点进展报告,回购机制转向以持续收入为基础」,让我想起自己刚入圈那会儿。
那时候一看到新闻就想动手,后来好几次买在了情绪最高点,也割在了最低点附近。
现在我的做法是:先读完全文,再看资金表态,最后才决定动不动。$JST 这回也一样。
归根结底,最怕的不是判断错,而是被情绪推着节奏走。
你们有没有同样的经历?
#JST
那时候一看到新闻就想动手,后来好几次买在了情绪最高点,也割在了最低点附近。
现在我的做法是:先读完全文,再看资金表态,最后才决定动不动。$JST 这回也一样。
归根结底,最怕的不是判断错,而是被情绪推着节奏走。
你们有没有同样的经历?
#JST
89
·
--
Xem bản dịch
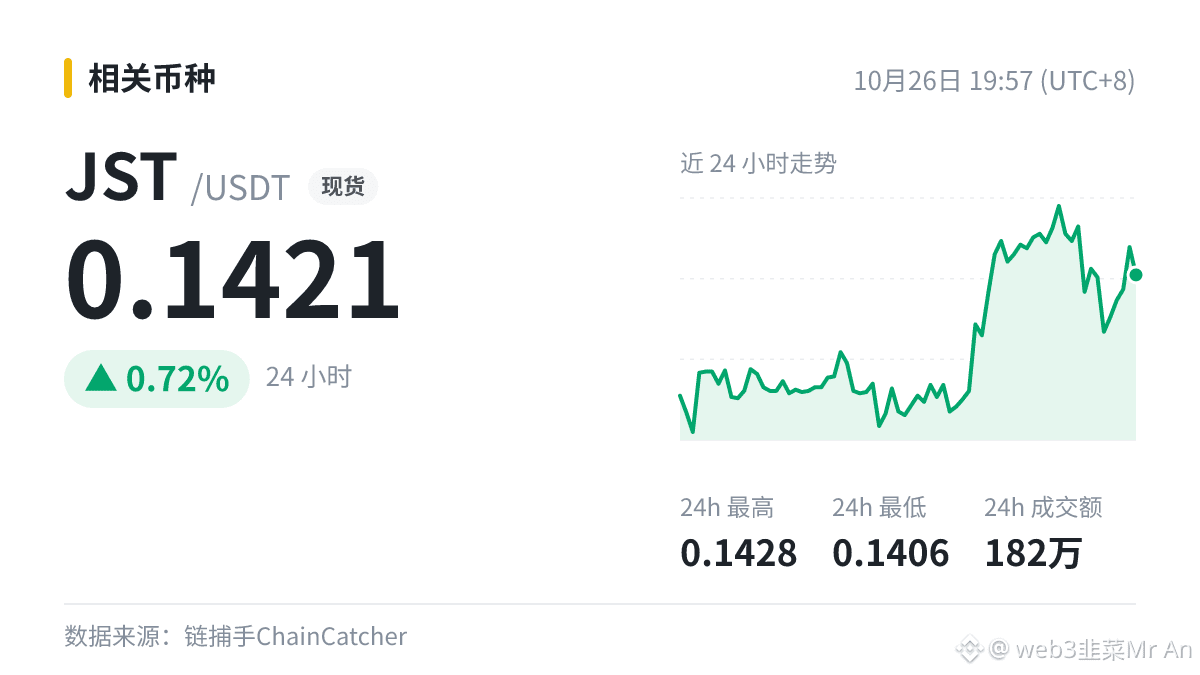
$JST ,新闻面来了:JUST 发布 JST 2026 Q3 及 10 月重点进展报告,回购机制转向以持续收入为基础。
正面消息配合放量才有说服力,缩量的反应得打个折。前高和关键均线在哪,消息改变不了,这几个价位才是该盯的。
你们会等确认再动,还是直接上?
#JST
别把我这话当建议。
$JST ,新闻面来了:JUST 发布 JST 2026 Q3 及 10 月重点进展报告,回购机制转向以持续收入为基础。
正面消息配合放量才有说服力,缩量的反应得打个折。前高和关键均线在哪,消息改变不了,这几个价位才是该盯的。
你们会等确认再动,还是直接上?
#JST
别把我这话当建议。
正面消息配合放量才有说服力,缩量的反应得打个折。前高和关键均线在哪,消息改变不了,这几个价位才是该盯的。
你们会等确认再动,还是直接上?
#JST
别把我这话当建议。
5
·
--
Xem bản dịch
放轻松,看我说:JUST 发布 JST 2026 Q3 及 10 月重点进展报告,回购机制转向以持续收入为基础
读项目公告的正确姿势:激动三秒,然后去翻链上数据有没有跟上。光激动不查数据的,我劝你冷静——这句是我交过学费换来的。
$JST 值得留意。
#JST
放轻松,看我说:JUST 发布 JST 2026 Q3 及 10 月重点进展报告,回购机制转向以持续收入为基础
读项目公告的正确姿势:激动三秒,然后去翻链上数据有没有跟上。光激动不查数据的,我劝你冷静——这句是我交过学费换来的。
$JST 值得留意。
#JST
读项目公告的正确姿势:激动三秒,然后去翻链上数据有没有跟上。光激动不查数据的,我劝你冷静——这句是我交过学费换来的。
$JST 值得留意。
#JST
4
·
--
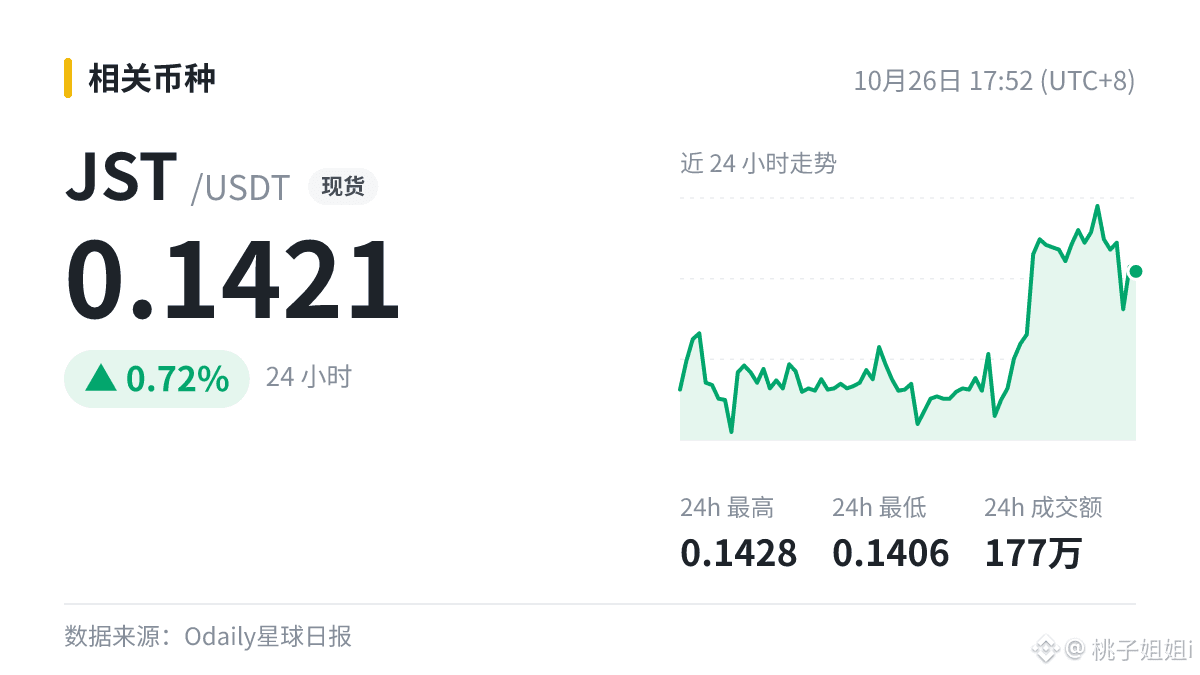
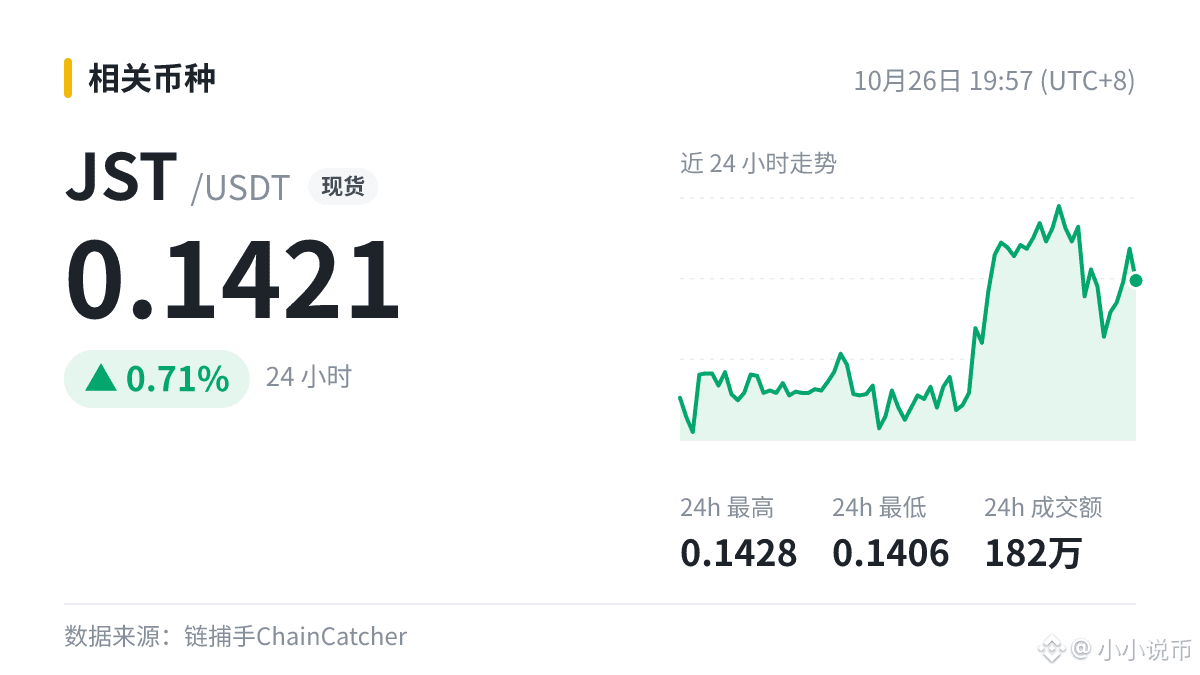
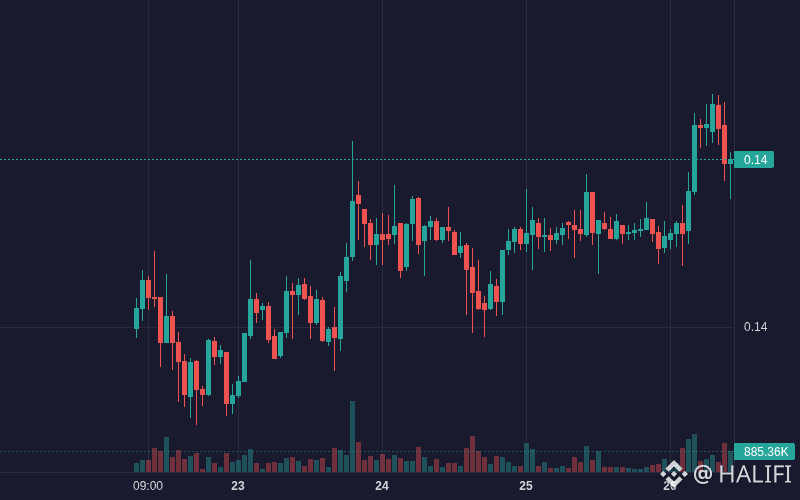
$JST JST đang cho thấy xu hướng tăng: 0.35% (Tiền mã hóa).
Khối lượng: 1.77M | Giá gần nhất: $0.142050
Đáng để theo dõi.
Xu hướng hằng ngày: TĂNG 🟢 | Hằng tuần: TĂNG 🟢
JST tăng 0.24% trong 24 giờ khi các nâng cấp cơ chế mua lại và TVL 7 tỷ USD thúc đẩy một đợt tăng giá tạm thời.
**Cải tổ tokenomics (Cao)**: DAO tái cấu trúc cơ chế mua lại và đốt token để tận dụng doanh thu định kỳ của hệ sinh thái, phân bổ khoảng $20.34M qua 4 giai đoạn → thúc đẩy nhu cầu cơ bản
- **Mở rộng hệ sinh thái (Cao)**: TVL của nền tảng cho vay duy trì trên 7 tỷ USD trong khi số lượng giao dịch đạt khoảng 21.24M → nâng cao kỳ vọng về khả năng tạo phí
- **Dòng vốn đổ vào (Trung bình)**: Lực mua lớn đẩy dòng vốn ròng lên trên +$234K trong đợt bứt phá → kích hoạt đà tăng lên $0.14265 trước khi giá quay về mức trung bình
#JST #BinanceSquare #BinancePick #EarningsSeason #Crypto
33

·
--
📰 JUST công bố báo cáo tiến độ nổi bật quý 3 năm 2026 và tháng 10 của JST, cơ chế mua lại chuyển sang dựa trên nguồn thu nhập định kỳ
Chuyên gia phân tích đọc xong: Tín hiệu tích cực, câu chuyện mạch lạc.
Các tổ chức đọc xong: Âm thầm tính toán.
Tôi đọc xong: Chụp màn hình rồi lướt tiếp.
$JST đáng để lưu ý. Ai thấy nhói lòng thì vào phần bình luận ôm nhau nào 🫂
#JST
Chuyên gia phân tích đọc xong: Tín hiệu tích cực, câu chuyện mạch lạc.
Các tổ chức đọc xong: Âm thầm tính toán.
Tôi đọc xong: Chụp màn hình rồi lướt tiếp.
$JST đáng để lưu ý. Ai thấy nhói lòng thì vào phần bình luận ôm nhau nào 🫂
#JST
·
--
Vừa rồi có bạn hỏi tôi: “Tin JUST công bố báo cáo tiến triển trọng điểm quý 3 năm 2026 và tháng 10 của JST, cơ chế mua lại chuyển sang dựa trên nguồn thu liên tục” là tin tốt hay tin xấu?
Tôi trả lời thế này: Xét tổng thể thì thiên về tích cực, nhưng tin tốt ≠ giá sẽ tăng ngay; còn phải xem dòng tiền có đổ vào hay không.
$JST Mọi người nghĩ sao?
#JST
Tôi không đảm bảo mình nói đúng, mọi người tự quyết định nhé.
Tôi trả lời thế này: Xét tổng thể thì thiên về tích cực, nhưng tin tốt ≠ giá sẽ tăng ngay; còn phải xem dòng tiền có đổ vào hay không.
$JST Mọi người nghĩ sao?
#JST
Tôi không đảm bảo mình nói đúng, mọi người tự quyết định nhé.
1
Xem bản dịch
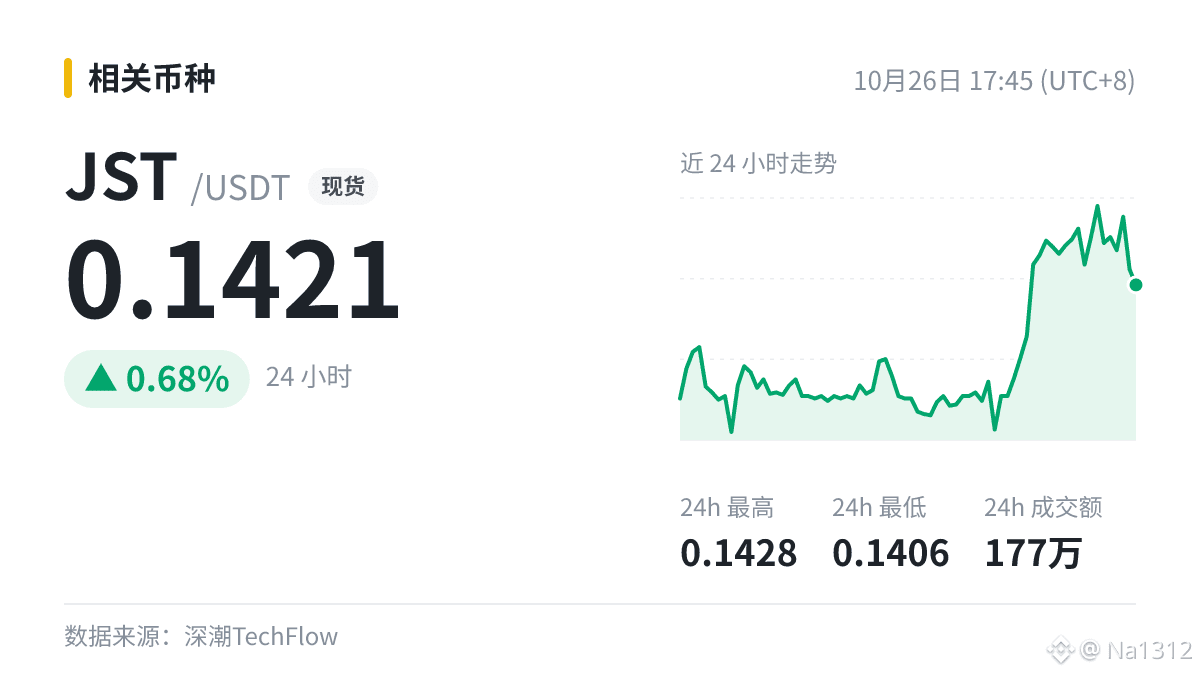
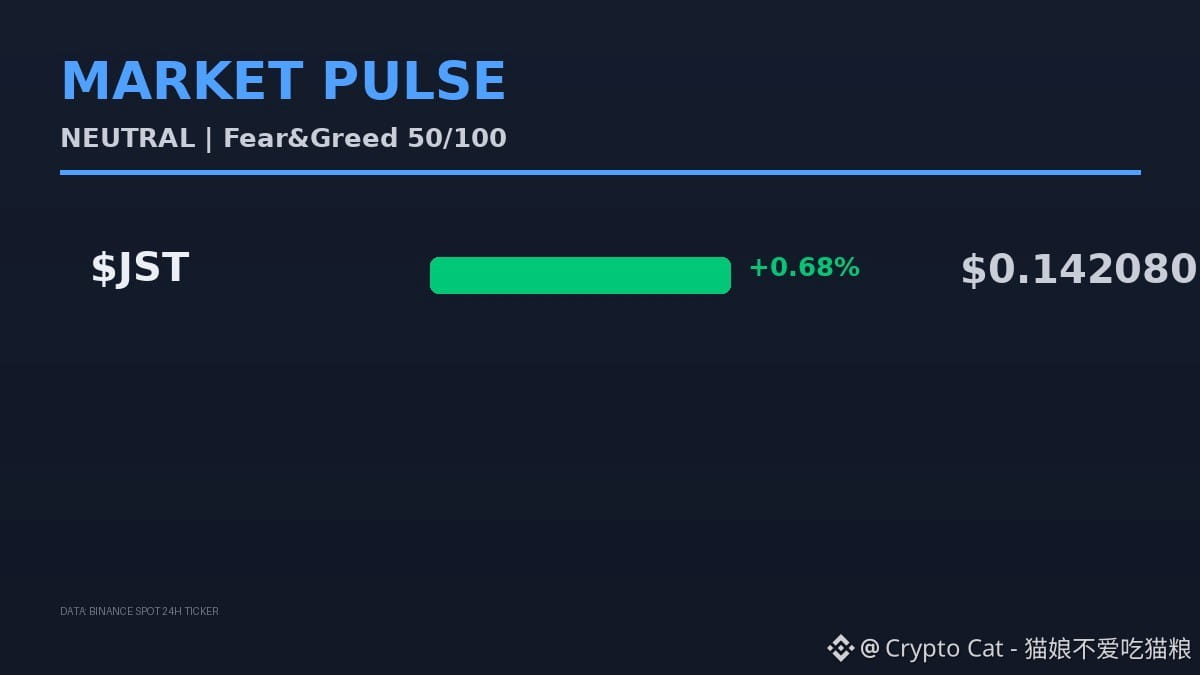
$JST 累計回購銷毀近 19 億枚,佔初始供應 19%,盤面 24 小時僅漲 0.68%,這承接力度属實拉胯。
全網情緒指數卡 50 中性區間,沒爆拉跡象,TVL 守 70 億,交易筆數沒漲,Q4 回購計畫還沒傳到價格上。
這位置別重倉賭利好,頂多三成試水,剩七成現金等回購落地再加,怕節奏不及預期。
真想按這個思路操作的,Binance 現貨交易錦標賽 S8 正在進行,獎池夠厚,可以去實地驗證思路。
你覺得 $JST 這波能穩住 0.14 關口還是會往下破位?守住的扣 1,破位的扣 2。
#Write2Earn #BinanceSquare #JST DeFi #TradingTournament
全網情緒指數卡 50 中性區間,沒爆拉跡象,TVL 守 70 億,交易筆數沒漲,Q4 回購計畫還沒傳到價格上。
這位置別重倉賭利好,頂多三成試水,剩七成現金等回購落地再加,怕節奏不及預期。
真想按這個思路操作的,Binance 現貨交易錦標賽 S8 正在進行,獎池夠厚,可以去實地驗證思路。
你覺得 $JST 這波能穩住 0.14 關口還是會往下破位?守住的扣 1,破位的扣 2。
#Write2Earn #BinanceSquare #JST DeFi #TradingTournament
3
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#CanMicrosoftDeliverOnAI
118,757 lượt xem
913 đang thảo luận
2
#CanGoogleDefindItsCore
57,791 lượt xem
648 đang thảo luận
3
#TheoDõiFOMC
301,273 lượt xem
1,261 đang thảo luận
4
#TinFed
360,525 lượt xem
980 đang thảo luận
5
#FOMCWatch
9.1M lượt xem
28,164 đang thảo luận
6
#OSMOPlansToBurn100MTokensFromCommunityPool
15 lượt xem
11 đang thảo luận
7
#EthereumDropsBelow$2300
12,065 lượt xem
163 đang thảo luận
8
#BitcoinSlipsBelow$80KAgain
33,845 lượt xem
131 đang thảo luận
9
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
71,320 lượt xem
854 đang thảo luận
10
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
13,242 lượt xem
99 đang thảo luận