

#globalequities
globalequities
4,913 lượt xem
20 đang thảo luận
Phổ biến
Mới nhất

·
--
Cổ phiếu toàn cầu diễn biến trái chiều trong giai đoạn 26–31 tháng 10 khi nhà đầu tư đánh giá lại lợi nhuận từ đầu tư vào AI
📉 Chứng khoán Mỹ kết thúc tuần với S&P 500 giảm khoảng 0,6% và Nasdaq mất 2%, trong khi Russell 2000 tăng 1,3%. Đà bán tháo mạnh lên vào cuối tuần, tập trung ở lĩnh vực công nghệ và bán dẫn khi các báo cáo lợi nhuận làm dấy lên lo ngại về định giá.
🤖 Sự chú ý đang chuyển từ tốc độ mở rộng hạ tầng AI sang khả năng sinh lời và tạo tiền mặt. Amazon báo cáo dòng tiền tự do âm 42,4 tỷ USD trong 12 tháng gần nhất, dù doanh thu AWS tăng khoảng 39%, cho thấy áp lực tài chính đi kèm với tăng trưởng kinh doanh mạnh mẽ.
🔄 Diễn biến vượt trội của cổ phiếu vốn hóa nhỏ trong tuần cho thấy nhà đầu tư đang tìm kiếm cơ hội bên ngoài các doanh nghiệp công nghệ lớn. Tuy nhiên, Russell 2000 cũng giảm trong phiên thứ Sáu, cho thấy sự luân chuyển giữa các nhóm cổ phiếu đi kèm với khẩu vị rủi ro suy giảm.
🌏 Áp lực lan sang châu Á, kéo giảm cổ phiếu bán dẫn của Nhật Bản và Hàn Quốc. Ngày 30 tháng 10, Nikkei giảm khoảng 2,1% và Kospi mất 3,5%, trong khi Hang Seng tăng gần 1,5%, làm nổi bật sự khác biệt giữa các thị trường.
🏦 Fed giữ lãi suất ở mức 3,75–4,00% và tiếp tục mô tả lạm phát là ở mức cao, khiến định giá nhận được ít hỗ trợ từ chính sách. Lợi suất trái phiếu Kho bạc Mỹ giảm vào cuối tuần phù hợp với nhu cầu tìm kiếm sự an toàn, nhưng chưa đủ xoa dịu những lo ngại về chi tiêu cho AI.
🔎 Khả năng ổn định của cổ phiếu công nghệ cùng sức mạnh bền vững ở các lĩnh vực khác sẽ giúp xác định mức độ bền vững của sự tham gia trên thị trường. Triển vọng doanh thu AI, kỷ luật chi tiêu và khả năng chuyển tăng trưởng thành dòng tiền vẫn là những yếu tố then chốt cần theo dõi.
#GlobalEquities $SPCXB $TSLAB $NVDAB
40
·
--
Tăng giá
Chứng khoán toàn cầu diễn biến trái chiều trong tuần 19–23 tháng 10 khi chi phí đầu tư AI và giá dầu chi phối tâm lý thị trường
📊 S&P 500 giảm 0,5% và Nasdaq mất 0,7% trong tuần, trong khi Dow tăng 0,4% và Russell 2000 tăng 2%. Diễn biến trái chiều cho thấy sức chống chịu của thị trường nằm ngoài nhóm các công ty công nghệ lớn nhất.
🤖 Hiệu quả đầu tư vào AI trở thành tâm điểm sau khi Meta báo cáo dòng tiền tự do âm 2,12 tỷ USD và nâng mức thấp nhất trong dự báo chi tiêu vốn năm 2026 lên 135 tỷ USD. Các số liệu này nhấn mạnh áp lực cân bằng giữa việc mở rộng cơ sở hạ tầng và tạo ra dòng tiền.
🛢️ Brent chốt tuần ở mức 116,72 USD/thùng trong bối cảnh căng thẳng Trung Đông leo thang. Giá dầu tăng hỗ trợ cổ phiếu năng lượng, đồng thời làm gia tăng lo ngại về chi phí đầu vào và lạm phát, khiến triển vọng lãi suất tiếp tục bị theo dõi sát sao.
🌏 Châu Âu chịu thêm áp lực từ rủi ro tài khóa của Pháp, khi STOXX 600 giảm khoảng 1,4% trong tuần. Tại châu Á, áp lực lên cổ phiếu công nghệ cho thấy lo ngại về chi phí đầu tư AI đã lan rộng ra ngoài thị trường Mỹ.
🔎 Cuộc họp Fed tuần tới cùng báo cáo lợi nhuận của Microsoft, Alphabet và Amazon sẽ là những phép thử quan trọng. Kế hoạch chi tiêu cho AI, tăng trưởng doanh thu và khả năng tạo dòng tiền có thể định hình đà phục hồi của lĩnh vực công nghệ, trong khi giá dầu tiếp tục ảnh hưởng đến khẩu vị rủi ro.
#GlobalEquities $MUB $SAMSUNG $TSLAB
102
·
--
Tăng giá
Thị trường chứng khoán toàn cầu trong tuần từ 29/6 đến 4/7/2026 ghi nhận một sự luân chuyển rõ rệt sau dữ liệu lao động Mỹ yếu hơn dự kiến.
📌 Tuần giao dịch rút ngắn do kỳ nghỉ, khi các thị trường Mỹ đóng cửa vào ngày 3/7, đã dồn sự biến động vào phiên 2/7. Báo cáo việc làm tháng 6 cho thấy số lượng lao động phi nông nghiệp chỉ tăng 57.000, thấp xa so với kỳ vọng khoảng 114.000–115.000. Trong khi đó, tỷ lệ thất nghiệp giữ ở mức 4,2% và tăng trưởng tiền lương ở mức 3,5% YoY.
📊 Phản ứng của thị trường theo mô hình “tin xấu là tin tốt”, khi số liệu lao động mềm hơn làm giảm áp lực để Fed duy trì lập trường thắt chặt quá mức. Lợi suất ngắn hạn và đồng USD hạ nhiệt, hỗ trợ tâm lý rủi ro, trong khi vàng tăng giá nhờ kỳ vọng về lộ trình chính sách ít hạn chế hơn.
🔄 Chủ đề trọng tâm là sự phân kỳ giữa các nhóm cổ phiếu. Dow Jones tăng lên 52.900 và đạt mức đỉnh kỷ lục mới, trong khi S&P 500 giữ nền tích cực. Tuy nhiên, Nasdaq lại chịu áp lực khi các nhóm cổ phiếu chip, AI và công nghệ vốn hóa lớn ghi nhận chốt lời sau đợt tăng mạnh trước đó.
🏦 Dòng vốn không rời khỏi cổ phiếu hoàn toàn, mà luân chuyển sang các nhóm giá trị và chu kỳ như tài chính, công nghiệp, các mã tiêu dùng và một phần trong lĩnh vực chăm sóc sức khỏe. Với hơn hai phần ba số cổ phiếu trong S&P 500 tăng điểm dù chỉ số tiêu đề chưa cho thấy nhiều dư địa tăng, độ rộng thị trường cho thấy dấu hiệu cải thiện.
🌍 Châu Âu giao dịch tích cực khi kỳ vọng về lãi suất hạ nhiệt và giá dầu ổn định làm giảm lo ngại lạm phát. Châu Á diễn biến đa sắc hơn: Nhật Bản bị gây áp lực bởi hoạt động chốt lời ở nhóm công nghệ, trong khi Hồng Kông vẫn quản lý để giữ mức tăng.
⚠️ Trong ngắn hạn, xu hướng thị trường vẫn nghiêng về tích cực nhưng mang tính chọn lọc. Công bố CPI của Mỹ vào ngày 14/7 và mùa báo cáo KQKD quý 2 sẽ là những bài kiểm tra quan trọng để đánh giá liệu sự luân chuyển sang nhóm giá trị và chu kỳ có thể mở rộng thêm, hay các rủi ro lạm phát và định giá cao của nhóm cổ phiếu tăng trưởng sẽ quay trở lại trở thành điểm gây sức ép chính.
#GlobalEquities $NVDAB $AAPL.US $GOOGL.US
53
·
--
Tăng giá
Cổ phiếu toàn cầu duy trì tâm lý “risk-on” trong tuần từ 3–8/8 khi dữ liệu lao động Mỹ yếu hơn đẩy lợi suất Kho bạc giảm và hỗ trợ các cổ phiếu tăng trưởng.
📈 Phố Wall ghi nhận tuần mạnh nhất kể từ tháng 4, với S&P 500 tăng khoảng 3,58% lên mức kỷ lục mới, Nasdaq Composite đi lên 5,19%, và Dow Jones tiến gần 3%. Chỉ số MSCI All-World Index cũng leo lên khoảng 2,4%, đánh dấu tuần mạnh nhất trong ba tháng.
🇺🇸 Yếu tố then chốt đến từ báo cáo việc làm Mỹ ngày 7/8, khi bảng lương tháng 7 giảm 23.000 so với kỳ vọng tăng khoảng 80.000. Kết quả yếu ớt này, cùng với các điều chỉnh giảm cho các tháng trước, làm giảm kỳ vọng về lập trường “diều hâu” của Fed, kéo lợi suất Kho bạc hạ xuống và hỗ trợ định giá cổ phiếu.
💻 Dòng vốn luân chuyển rõ rệt sang các nhóm nhạy với tăng trưởng và lãi suất. Công nghệ Thông tin tăng khoảng 7,2% và Vật liệu tăng khoảng 5,6%, trong khi Công nghiệp và Hàng tiêu dùng không thiết yếu cũng hoạt động tốt. Ngược lại, Năng lượng giảm khoảng 3,3%, còn Tiện ích duy trì mức yếu tương đối.
📊 Độ rộng thị trường được cải thiện khi cổ phiếu vốn hóa nhỏ cũng tham gia đợt tăng, trong khi VIX vẫn quanh mức 15. Điều này cho thấy đà tăng không chỉ được thúc đẩy bởi một vài mã vốn hóa “mega-cap”, dù các cổ phiếu công nghệ và liên quan AI vẫn là nhóm dẫn dắt chính.
🌍 Cổ phiếu châu Âu vững chắc, với STOXX 600 tăng khoảng 2% nhờ kết quả kinh doanh hỗ trợ và tâm lý “risk-on” rộng hơn. Thị trường châu Á diễn biến trái chiều hơn: Trung Quốc và Hồng Kông tương đối kiên cường, trong khi Hàn Quốc chịu áp lực từ nhóm cổ phiếu bán dẫn.
🔎 CPI Mỹ vào ngày 12/8 sẽ là phép thử lớn tiếp theo. Lạm phát hạ nhiệt có thể củng cố kỳ vọng về triển vọng chính sách linh hoạt hơn và tiếp tục nâng đỡ các cổ phiếu tăng trưởng; trong khi nếu bất ngờ đi lên, lợi suất có thể tăng trở lại và gây sức ép lên các nhóm đang được định giá cao.
#GlobalEquities $NVDAB $AAPLB $AAPL.US
1
50
·
--
Tăng giá
Tổng quan thị trường cổ phiếu toàn cầu, 10–15/8: Châu Á dẫn đầu khi cổ phiếu Mỹ giữ gần mức cao kỷ lục
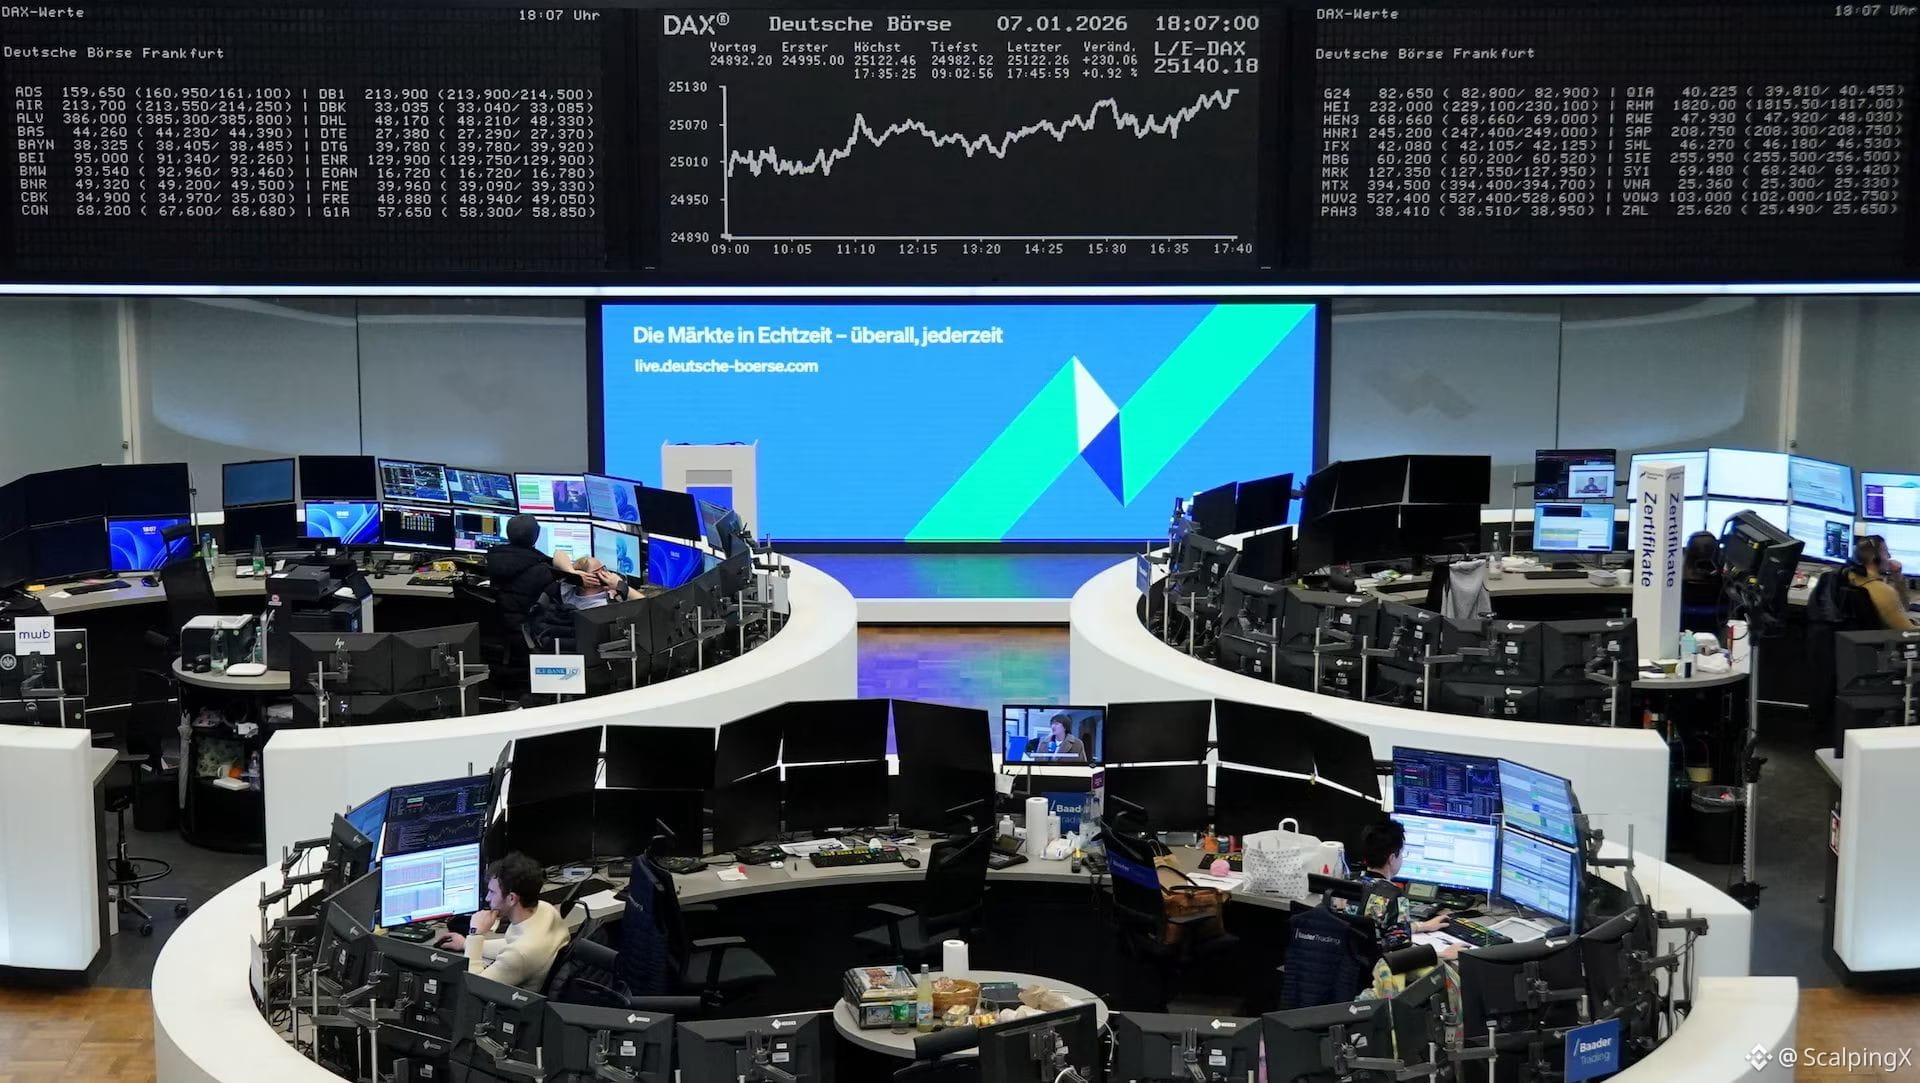
🌍 Thị trường cổ phiếu toàn cầu vẫn chia rẽ trong tuần qua. Tại Mỹ, S&P 500 tăng khoảng 0,4% và duy trì gần vùng kỷ lục, trong khi Nasdaq nhích lên và Dow Jones giảm khoảng 0,6%. Châu Âu nhìn chung đi ngang đến giảm nhẹ, còn Nhật Bản và Hàn Quốc nổi bật nhờ sức mạnh trong lĩnh vực bán dẫn, bộ nhớ và kỳ vọng liên quan đến AI.
🇺🇸 Dữ liệu kinh tế Mỹ nhìn chung cho thấy áp lực giá có xu hướng giảm và nhu cầu mềm đi. CPI, PPI và doanh số bán lẻ củng cố kỳ vọng rằng Fed có thể không cần thắt chặt thêm vào tháng 9, qua đó hỗ trợ các tài sản rủi ro. Đồng thời, các tín hiệu tiêu dùng yếu hơn làm tăng sự chú ý vào tốc độ hạ nhiệt của nền kinh tế.
💻 Kết quả kinh doanh Q2 tiếp tục đóng vai trò hỗ trợ khi kết quả doanh nghiệp nhìn chung vững chắc. Trong nhóm công nghệ, dòng tiền cho thấy dấu hiệu lan tỏa vượt ra ngoài một số “mega-cap” chọn lọc sang bộ nhớ, lưu trữ và hạ tầng AI; trong khi Nhật Bản và Hàn Quốc được hưởng lợi trực tiếp hơn từ sức mạnh của ngành bán dẫn.
🔄 Thứ hạng dẫn dắt thị trường cũng trở nên đa dạng hơn. Năng lượng được hỗ trợ bởi giá dầu và căng thẳng tại eo biển Hormuz, còn Tài chính và Quốc phòng cải thiện, đồng thời cổ phiếu vốn hóa nhỏ và trung bình tham gia mạnh hơn trong một số phiên. Hàng tiêu dùng không thiết yếu chậm lại khi triển vọng tiêu dùng tại Mỹ trở nên thận trọng hơn.
⚠️ Biến động giá dầu và rủi ro địa chính trị vẫn có thể là nguồn tạo ra các thay đổi nhanh về tâm lý, dù chưa đủ để đảo ngược xu hướng chung của cả tuần. VIX duy trì ở mức thấp, cho thấy tâm lý rủi ro tương đối ổn định.
📊 Trong ngắn hạn, xu hướng nghiêng về đi ngang đến tích cực nhẹ nếu dữ liệu Mỹ tiếp tục mềm đi và lợi nhuận doanh nghiệp vẫn ổn định. Tuần tới, thị trường sẽ tập trung vào các tín hiệu từ Fed, các đợt công bố lợi nhuận còn lại và diễn biến liên quan đến dầu để đánh giá liệu vòng quay hiện tại có thể mở rộng thêm hay không.
#GlobalEquities $NVDAB $AAPLB $GOOGL.US
31
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
377,417 lượt xem
1,055 đang thảo luận
2
#TheoDõiFOMC
312,068 lượt xem
1,331 đang thảo luận
3
#BinanceRestoresWithdrawalsForEthereumNetwork&BNBSmartChain
407 lượt xem
25 đang thảo luận
4
#BinanceUpdatesProofofReservesAddresses
3,966 lượt xem
182 đang thảo luận
5
#BinanceToResumePhaseOneOfWithdrawals
21,769 lượt xem
513 đang thảo luận
6
#BinanceHadAlreadyCovered$6BofHackLoss
2,285 lượt xem
60 đang thảo luận
7
#FBIConfirmsNorthKoreaIsResponsibleForBinanceCryptoHack
15,650 lượt xem
69 đang thảo luận
8
#BinanceSAFUFundTransferCompleted7499BTC
90,405 lượt xem
1,432 đang thảo luận
9
#CZDismissesClaimsBinanceHackWasPredicted
5,934 lượt xem
167 đang thảo luận
10
#BinanceRecovery90% of stolen assets
227,632 lượt xem
230 đang thảo luận