

#exchangescripto
exchangescripto
1,782 lượt xem
4 đang thảo luận
Phổ biến
Mới nhất
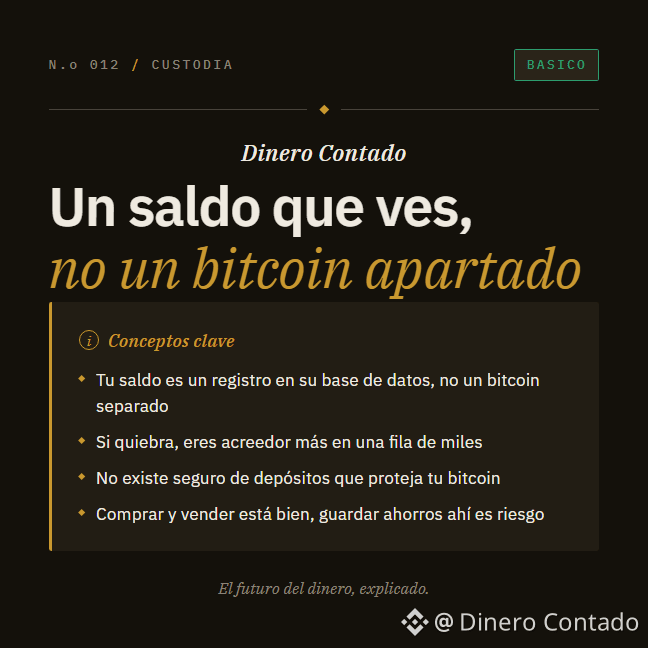
Khi bạn thấy 0.1 $BTC nằm trong số dư của một sàn giao dịch (exchange), bạn mặc định rằng bitcoin đó đã thuộc về bạn.
Không phải vậy. Chưa phải.
Con số đó nằm trong cơ sở dữ liệu của nền tảng, không nằm trong một địa chỉ trên chuỗi khối (blockchain) mà chỉ mình bạn kiểm soát. Phần lớn các sàn gom tiền của hàng nghìn người dùng vào một vài ví lớn. Số dư của bạn là một bút toán kế toán. Không phải một bitcoin được tách riêng với tên của bạn.
Bạn nạp 0.1 $BTC. Nền tảng ghi nhận 0.1 vào tài khoản của bạn, trộn lẫn với các khoản nạp của người khác. Nhưng nếu công ty đó phá sản, bạn không thể đòi “bitcoin của tôi”: bitcoin đó không còn tồn tại như một tài sản riêng biệt thuộc về bạn nữa. Bạn chỉ là một chủ nợ khác, xếp hàng cùng hàng nghìn người khác. Và người quyết định phần còn lại được chia thế nào là một thẩm phán, không phải bạn.
Cái đó được gọi là có số dư do bên thứ ba lưu ký (custodial): một người khác giữ tài sản, còn bạn tin vào lời hứa của họ.
CÁC KHÁI NIỆM CHỦ CHỐT
- Sàn giao dịch không phải là ngân hàng. Không có bảo hiểm tiền gửi để trả lại bitcoin cho bạn nếu nền tảng đó thất bại hoặc bị hack.
- Không phải mọi sàn giao dịch hoạt động giống nhau. Một số sàn tập trung lệnh trong một sổ lệnh trung tâm và giữ tiền của bạn trong suốt quá trình giao dịch. Một số khác kết nối trực tiếp người mua với người bán.
- Một nền tảng lớn hoặc hoạt động nhiều năm không đồng nghĩa với việc mặc định là an toàn. Lịch sử crypto đã có những sàn trông có vẻ vững nhưng cuối cùng lại bị hack.
- “Bitcoin ở trên sàn” nghĩa là bạn có một quyền đòi nợ đối với công ty, chứ không phải bản thân tài sản đó.
Mua và bán ở đó là hợp lý. Còn việc để tiền tiết kiệm ở đó trong nhiều năm là trao cho người khác quyền quyết định phần cuối cùng về thứ thuộc về bạn.
Minh bạch: Binance có thể chi trả cho chúng tôi một khoản hoa hồng nếu bạn giao dịch sau khi bấm một biểu tượng của tài sản hoặc một liên kết giá của bài đăng này.
#Custodia #Autocustodia #ExchangesCripto #AnToanCrypto
Khi bạn thấy 0.1 $BTC nằm trong số dư của một sàn giao dịch (exchange), bạn mặc định rằng bitcoin đó đã thuộc về bạn.
Không phải vậy. Chưa phải.
Con số đó nằm trong cơ sở dữ liệu của nền tảng, không nằm trong một địa chỉ trên chuỗi khối (blockchain) mà chỉ mình bạn kiểm soát. Phần lớn các sàn gom tiền của hàng nghìn người dùng vào một vài ví lớn. Số dư của bạn là một bút toán kế toán. Không phải một bitcoin được tách riêng với tên của bạn.
Bạn nạp 0.1 $BTC . Nền tảng ghi nhận 0.1 vào tài khoản của bạn, trộn lẫn với các khoản nạp của người khác. Nhưng nếu công ty đó phá sản, bạn không thể đòi “bitcoin của tôi”: bitcoin đó không còn tồn tại như một tài sản riêng biệt thuộc về bạn nữa. Bạn chỉ là một chủ nợ khác, xếp hàng cùng hàng nghìn người khác. Và người quyết định phần còn lại được chia thế nào là một thẩm phán, không phải bạn.
Cái đó được gọi là có số dư do bên thứ ba lưu ký (custodial): một người khác giữ tài sản, còn bạn tin vào lời hứa của họ.
CÁC KHÁI NIỆM CHỦ CHỐT
- Sàn giao dịch không phải là ngân hàng. Không có bảo hiểm tiền gửi để trả lại bitcoin cho bạn nếu nền tảng đó thất bại hoặc bị hack.
- Không phải mọi sàn giao dịch hoạt động giống nhau. Một số sàn tập trung lệnh trong một sổ lệnh trung tâm và giữ tiền của bạn trong suốt quá trình giao dịch. Một số khác kết nối trực tiếp người mua với người bán.
- Một nền tảng lớn hoặc hoạt động nhiều năm không đồng nghĩa với việc mặc định là an toàn. Lịch sử crypto đã có những sàn trông có vẻ vững nhưng cuối cùng lại bị hack.
- “Bitcoin ở trên sàn” nghĩa là bạn có một quyền đòi nợ đối với công ty, chứ không phải bản thân tài sản đó.
Mua và bán ở đó là hợp lý. Còn việc để tiền tiết kiệm ở đó trong nhiều năm là trao cho người khác quyền quyết định phần cuối cùng về thứ thuộc về bạn.
Minh bạch: Binance có thể chi trả cho chúng tôi một khoản hoa hồng nếu bạn giao dịch sau khi bấm một biểu tượng của tài sản hoặc một liên kết giá của bài đăng này.
#Custodia #Autocustodia #ExchangesCripto #AnToanCrypto
2
5
3k
·
--
Bài viết
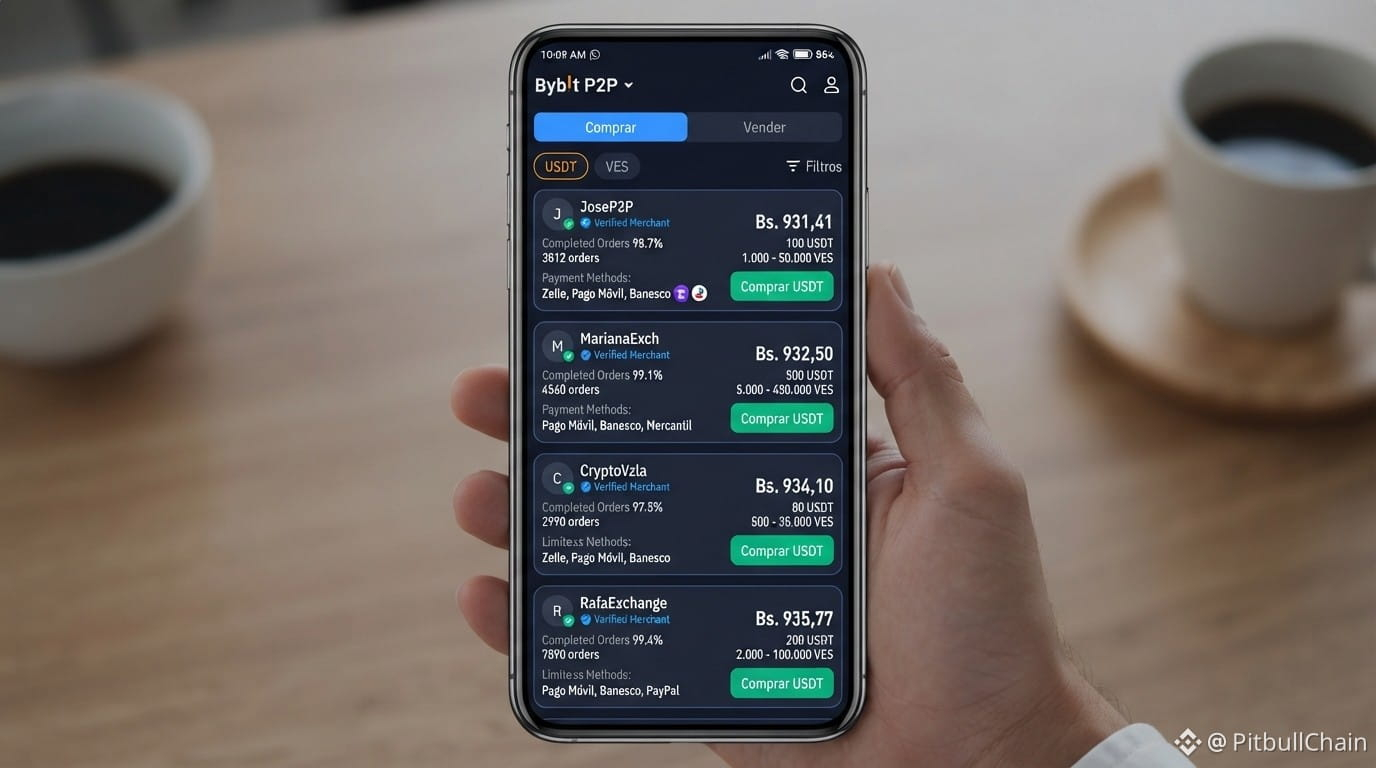
Spread P2P 3,40%: Đằng sau những khác biệt Bybit-OKX là gì?Thị trường P2P Venezuela lại một lần nữa vẽ nên bản đồ cơ hội và rủi ro. Vào ngày 6 tháng 9 này, mức premium của USDT so với USD chính thức đạt 18,64%, với tỷ giá hối đoái trung bình là 965,44 bolívares để mua và 933,67 bolívares để bán. Điều này tương đương chênh lệch (spread) 31,77 bolívares, hay 3,40%. Song song đó, khoảng chênh báo giá giữa các nền tảng khác nhau và các nền tảng khác nhau đạt 4,38%—một sự cám dỗ đối với những ai muốn mua rẻ và bán đắt. Nhưng đó có thực sự là cơ hội hay chỉ là ảo giác thanh khoản? Hãy cùng phân tích bằng dữ liệu mới từ Radar P2P.
Chụp X-quang về spread P2P: vì sao lại rộng đến vậy?
Bản ghi dữ liệu ghi nhận 252 ưu đãi đang hoạt động, một khối lượng thường gợi liên tưởng đến thanh khoản cao. Tuy nhiên, spread lại rộng: chỉ số spread score chỉ chấm 20/100 và độ sâu (depth) mới đạt 45 điểm. Điều này cho thấy các ưu đãi đang bị phân tán theo giá và theo mức tiền, và một giao dịch quy mô lớn hơn có thể gặp trượt giá.
Trong các thị trường có lượng cung cao, spread 3,40% có thể trông có vẻ mâu thuẫn, nhưng nó phản ánh sự biến động và tốc độ của thị trường ngoại hối tại Venezuela. Như chúng ta đã thấy trong các phân tích trước, dù thanh khoản dồi dào, giá vẫn có thể tách rời khi phương thức thanh toán và hạn mức ngân hàng bị phân mảnh.
Các nền tảng khác nhau vs các nền tảng khác nhau: cơ hội 4,38%
Công cụ cơ hội của PitbullChain phát hiện sự chênh lệch giữa các nền tảng. Trong sổ lệnh, một người bán ở các nền tảng khác nhau sẵn sàng nhận 952,65 Bs cho 1 USDT, trong khi ở các nền tảng khác nhau người mua có thể trả tới 994,38 Bs. Khoảng chênh 41,74 Bs cho mỗi USDT này tương đương biên lợi nhuận gộp 4,38% nếu có thể mua ở các nền tảng khác nhau và bán ở các nền tảng khác nhau ngay lập tức.
Tuy nhiên, giao dịch không hề “thẳng đường” như vậy: mỗi sàn có các giới hạn riêng, ngân hàng khả dụng riêng và quy trình xác minh riêng. Ngoài ra, việc chuyển USDT giữa các nền tảng cũng mất thời gian, và trong khoảng thời gian đó, giá có thể đi ngược lại lợi ích của bạn.
Thanh khoản và độ sâu: yếu tố làm nên tất cả
Sổ lệnh tổng hợp cho thấy 601.680 USDT ở phía người mua và 100.842 USDT ở phía người bán—mức mất cân bằng 71,29%. Nói cách khác, nhu cầu mua nhiều hơn đáng kể so với nhu cầu bán, phần nào giải thích vì sao giá bán (mua USDT) lại cao hơn giá mua (bán USDT).
Tuy nhiên, thanh khoản này không đồng đều: phần lớn ưu đãi tập trung ở Binance và các nền tảng khác, trong khi các nền tảng khác xuất hiện nhiều hơn (tổng 152 quảng cáo) nhưng với quy mô từng giao dịch có thể gây hiểu nhầm. Độ sâu thực sự quan trọng hơn số lượng quảng cáo; vì vậy đèn báo sẽ chấm điểm độ sâu chỉ 45/100.
Ngân hàng: yếu tố vừa đưa arbitrage lại gần vừa đẩy ra xa
Bộ so sánh ngân hàng của Radar cho thấy Banesco chiếm 26,2% thanh khoản với mức spread trung bình 0,86% giữa mua và bán. Ngân hàng Venezuela có spread còn thấp hơn (0,42%), nhưng tỷ trọng trong các ưu đãi chỉ 5,7%.
Nếu chiến lược của bạn là khai thác chênh lệch giữa các nền tảng khác nhau và các nền tảng khác nhau, thì phương thức thanh toán bạn chọn phải được hỗ trợ ở cả hai sàn (exchanges). Các ngân hàng phổ biến nhất—Pago Móvil, Banesco, Mercantil và Banco de Venezuela—là những đơn vị chi phối giao dịch. Nhưng chưa đủ rằng ngân hàng tồn tại: bạn cần kiểm tra các hạn mức cụ thể và tình trạng sẵn có trong tài khoản của mình.
Đèn vàng: thận trọng ở mức vừa khi giao dịch
Đèn báo rủi ro ở mức vàng (69 điểm), kèm ghi chú cảnh báo về spread cao và tín hiệu tích cực về thanh khoản. Điều này có nghĩa thị trường chưa rơi vào vùng nguy hiểm cực độ, nhưng cũng không phải kịch bản lý tưởng để thực hiện các lệnh tự động nếu chưa kiểm chứng.
Các hành động được khuyến nghị rất rõ: so sánh giá giữa các sàn (exchanges), kiểm tra uy tín của người bán hoặc người mua, và rà soát hạn mức giao dịch. Spread 3,40% nghĩa là nếu bạn chỉ đơn giản mua và bán ngay trong cùng một sàn, bạn sẽ “mất” đúng tỷ lệ đó. Vì vậy, việc tìm chênh lệch 4,38% giữa các sàn là có lý, nhưng còn tốt hơn nữa là tối ưu để giảm chi phí giao dịch ở từng “chân” (mỗi bên) của giao dịch.
Kết luận: đừng “dính” vào mức giá đầu tiên
Thông tin từ Radar P2P là một bức ảnh động của thị trường—một thị trường không ngủ. Khoảng chênh giữa các nền tảng khác nhau và các nền tảng khác nhau có thể là thật, nhưng việc khai thác nó còn phụ thuộc vào tốc độ, sự sẵn có của ngân hàng và độ sâu thanh khoản. Hãy dùng máy tính P2P để mô phỏng giao dịch và dùng bộ so sánh ngân hàng để chọn kênh ít ma sát nhất.
Dưới đèn vàng, khuyến nghị rất rõ ràng: bạn ưu tiên sự chắc chắn của một lần khớp lệnh an toàn hơn là một biên lợi nhuận mà có thể không bao giờ thành hiện thực. So sánh, kiểm chứng và đừng “tặng” biên lợi nhuận cho thị trường.
Spread P2P 3,40%: Đằng sau những khác biệt Bybit-OKX là gì?
Thị trường P2P Venezuela lại một lần nữa vẽ nên bản đồ cơ hội và rủi ro. Vào ngày 6 tháng 9 này, mức premium của USDT so với USD chính thức đạt 18,64%, với tỷ giá hối đoái trung bình là 965,44 bolívares để mua và 933,67 bolívares để bán. Điều này tương đương chênh lệch (spread) 31,77 bolívares, hay 3,40%. Song song đó, khoảng chênh báo giá giữa các nền tảng khác nhau và các nền tảng khác nhau đạt 4,38%—một sự cám dỗ đối với những ai muốn mua rẻ và bán đắt. Nhưng đó có thực sự là cơ hội hay chỉ là ảo giác thanh khoản? Hãy cùng phân tích bằng dữ liệu mới từ Radar P2P.
Chụp X-quang về spread P2P: vì sao lại rộng đến vậy?
Bản ghi dữ liệu ghi nhận 252 ưu đãi đang hoạt động, một khối lượng thường gợi liên tưởng đến thanh khoản cao. Tuy nhiên, spread lại rộng: chỉ số spread score chỉ chấm 20/100 và độ sâu (depth) mới đạt 45 điểm. Điều này cho thấy các ưu đãi đang bị phân tán theo giá và theo mức tiền, và một giao dịch quy mô lớn hơn có thể gặp trượt giá.
Trong các thị trường có lượng cung cao, spread 3,40% có thể trông có vẻ mâu thuẫn, nhưng nó phản ánh sự biến động và tốc độ của thị trường ngoại hối tại Venezuela. Như chúng ta đã thấy trong các phân tích trước, dù thanh khoản dồi dào, giá vẫn có thể tách rời khi phương thức thanh toán và hạn mức ngân hàng bị phân mảnh.
Các nền tảng khác nhau vs các nền tảng khác nhau: cơ hội 4,38%
Công cụ cơ hội của PitbullChain phát hiện sự chênh lệch giữa các nền tảng. Trong sổ lệnh, một người bán ở các nền tảng khác nhau sẵn sàng nhận 952,65 Bs cho 1 USDT, trong khi ở các nền tảng khác nhau người mua có thể trả tới 994,38 Bs. Khoảng chênh 41,74 Bs cho mỗi USDT này tương đương biên lợi nhuận gộp 4,38% nếu có thể mua ở các nền tảng khác nhau và bán ở các nền tảng khác nhau ngay lập tức.
Tuy nhiên, giao dịch không hề “thẳng đường” như vậy: mỗi sàn có các giới hạn riêng, ngân hàng khả dụng riêng và quy trình xác minh riêng. Ngoài ra, việc chuyển USDT giữa các nền tảng cũng mất thời gian, và trong khoảng thời gian đó, giá có thể đi ngược lại lợi ích của bạn.
Thanh khoản và độ sâu: yếu tố làm nên tất cả
Sổ lệnh tổng hợp cho thấy 601.680 USDT ở phía người mua và 100.842 USDT ở phía người bán—mức mất cân bằng 71,29%. Nói cách khác, nhu cầu mua nhiều hơn đáng kể so với nhu cầu bán, phần nào giải thích vì sao giá bán (mua USDT) lại cao hơn giá mua (bán USDT).
Tuy nhiên, thanh khoản này không đồng đều: phần lớn ưu đãi tập trung ở Binance và các nền tảng khác, trong khi các nền tảng khác xuất hiện nhiều hơn (tổng 152 quảng cáo) nhưng với quy mô từng giao dịch có thể gây hiểu nhầm. Độ sâu thực sự quan trọng hơn số lượng quảng cáo; vì vậy đèn báo sẽ chấm điểm độ sâu chỉ 45/100.
Ngân hàng: yếu tố vừa đưa arbitrage lại gần vừa đẩy ra xa
Bộ so sánh ngân hàng của Radar cho thấy Banesco chiếm 26,2% thanh khoản với mức spread trung bình 0,86% giữa mua và bán. Ngân hàng Venezuela có spread còn thấp hơn (0,42%), nhưng tỷ trọng trong các ưu đãi chỉ 5,7%.
Nếu chiến lược của bạn là khai thác chênh lệch giữa các nền tảng khác nhau và các nền tảng khác nhau, thì phương thức thanh toán bạn chọn phải được hỗ trợ ở cả hai sàn (exchanges). Các ngân hàng phổ biến nhất—Pago Móvil, Banesco, Mercantil và Banco de Venezuela—là những đơn vị chi phối giao dịch. Nhưng chưa đủ rằng ngân hàng tồn tại: bạn cần kiểm tra các hạn mức cụ thể và tình trạng sẵn có trong tài khoản của mình.
Đèn vàng: thận trọng ở mức vừa khi giao dịch
Đèn báo rủi ro ở mức vàng (69 điểm), kèm ghi chú cảnh báo về spread cao và tín hiệu tích cực về thanh khoản. Điều này có nghĩa thị trường chưa rơi vào vùng nguy hiểm cực độ, nhưng cũng không phải kịch bản lý tưởng để thực hiện các lệnh tự động nếu chưa kiểm chứng.
Các hành động được khuyến nghị rất rõ: so sánh giá giữa các sàn (exchanges), kiểm tra uy tín của người bán hoặc người mua, và rà soát hạn mức giao dịch. Spread 3,40% nghĩa là nếu bạn chỉ đơn giản mua và bán ngay trong cùng một sàn, bạn sẽ “mất” đúng tỷ lệ đó. Vì vậy, việc tìm chênh lệch 4,38% giữa các sàn là có lý, nhưng còn tốt hơn nữa là tối ưu để giảm chi phí giao dịch ở từng “chân” (mỗi bên) của giao dịch.
Kết luận: đừng “dính” vào mức giá đầu tiên
Thông tin từ Radar P2P là một bức ảnh động của thị trường—một thị trường không ngủ. Khoảng chênh giữa các nền tảng khác nhau và các nền tảng khác nhau có thể là thật, nhưng việc khai thác nó còn phụ thuộc vào tốc độ, sự sẵn có của ngân hàng và độ sâu thanh khoản. Hãy dùng máy tính P2P để mô phỏng giao dịch và dùng bộ so sánh ngân hàng để chọn kênh ít ma sát nhất.
Dưới đèn vàng, khuyến nghị rất rõ ràng: bạn ưu tiên sự chắc chắn của một lần khớp lệnh an toàn hơn là một biên lợi nhuận mà có thể không bao giờ thành hiện thực. So sánh, kiểm chứng và đừng “tặng” biên lợi nhuận cho thị trường.
149
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#CanMicrosoftDeliverOnAI
422,928 lượt xem
3,223 đang thảo luận
2
#CanGoogleDefindItsCore
262,618 lượt xem
2,265 đang thảo luận
3
#TheoDõiFOMC
304,050 lượt xem
1,277 đang thảo luận
4
#TinFed
367,377 lượt xem
1,000 đang thảo luận
5
#EarningsSeason
5.9M lượt xem
29,314 đang thảo luận
6
#$10.9BBitcoinOptionsExpireFriday
1,303 lượt xem
61 đang thảo luận
7
#ThailandSupremeCourtRulesBitcoinIsProperty
7,415 lượt xem
283 đang thảo luận
8
#BitcoinSurpasses$81K
29,530 lượt xem
103 đang thảo luận
9
#RobinhoodFalls8.4%AfterItsResults
18,410 lượt xem
340 đang thảo luận
10
#KOSPISurges6.63%BackAbove6000
17,509 lượt xem
347 đang thảo luận