

#eurozone
eurozone
860,942 lượt xem
257 đang thảo luận
Phổ biến
Mới nhất

·
--
Thị trường trái phiếu châu Âu vừa ghi nhận biến động mạnh khi chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Pháp và Đức nới rộng lên 150 điểm cơ bản. Đây là mức chênh lệch cao nhất được ghi nhận kể từ tháng 1 năm 2012 đến nay.
Mức chênh lệch kỷ lục này đang làm dấy lên lo ngại về sự phân mảnh tài chính tương tự thời kỳ khủng hoảng nợ công Eurozone. Giới đầu tư liên tục bán tháo trái phiếu Pháp do áp lực thâm hụt ngân sách và bất ổn chính trị nội bộ chưa có lời giải.
Diễn biến này tạo áp lực giảm giá trực tiếp lên đồng EUR và làm tăng chi phí huy động vốn trên toàn khối. Dòng tiền lớn đang có xu hướng tháo chạy sang các tài sản trú ẩn an toàn như trái phiếu Đức hoặc đồng USD.
Đối với thị trường crypto, bất ổn vĩ mô tại châu Âu có thể thúc đẩy nhu cầu tìm kiếm các tài sản phi tập trung như $BTC để phòng ngừa rủi ro hệ thống tiền tệ. Dù vậy, tâm lý thận trọng ngắn hạn vẫn có thể hạn chế dòng vốn mới đổ vào thị trường rủi ro.
#Eurozone #BondYields #MacroEconomics
15
·
--
Tại thị trường tài chính châu Âu phiên hôm nay, áp lực bán tháo lan rộng khiến các chỉ số chứng khoán đồng loạt chìm trong sắc đỏ. Đáng chú ý nhất, chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Pháp và Đức đã nới rộng lên 128 điểm cơ bản, chạm mức cao nhất kể từ năm 2012.
Diễn biến này phản ánh sự gia tăng đột biến của phí bảo hiểm rủi ro đối với nợ công Pháp trong bối cảnh lo ngại bất ổn tài khóa khu vực leo thang. Mức chênh lệch kỷ lục hơn một thập kỷ qua gợi lại áp lực từ thời kỳ khủng hoảng nợ công Eurozone, khiến giới đầu tư toàn cầu trở nên đặc biệt thận trọng.
Làn sóng né tránh rủi ro đang đè nặng lên thị trường tài chính khi chứng khoán Anh FTSE 100 giảm 1,1% và DAX của Đức mất 0,7%. Dòng tiền có xu hướng tháo chạy khỏi các tài sản rủi ro châu Âu để tìm đến các kênh trú ẩn an toàn, tạo sức ép suy yếu lên đồng EUR và hỗ trợ sức mạnh đồng USD.
Đối với thị trường tiền mã hóa, tâm lý e ngại rủi ro vĩ mô có thể khiến thanh khoản bị thắt chặt trong ngắn hạn, tạo áp lực điều chỉnh lên $BTC. Tuy nhiên, nếu căng thẳng tài khóa tại châu Âu tiếp tục lan rộng, vị thế tài sản phòng hộ phi tập trung của crypto có thể thu hút dòng vốn dịch chuyển trong trung hạn.
#Eurozone #BondYields #GlobalEconomy
Tại thị trường tài chính châu Âu phiên hôm nay, áp lực bán tháo lan rộng khiến các chỉ số chứng khoán đồng loạt chìm trong sắc đỏ. Đáng chú ý nhất, chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm giữa Pháp và Đức đã nới rộng lên 128 điểm cơ bản, chạm mức cao nhất kể từ năm 2012.
Diễn biến này phản ánh sự gia tăng đột biến của phí bảo hiểm rủi ro đối với nợ công Pháp trong bối cảnh lo ngại bất ổn tài khóa khu vực leo thang. Mức chênh lệch kỷ lục hơn một thập kỷ qua gợi lại áp lực từ thời kỳ khủng hoảng nợ công Eurozone, khiến giới đầu tư toàn cầu trở nên đặc biệt thận trọng.
Làn sóng né tránh rủi ro đang đè nặng lên thị trường tài chính khi chứng khoán Anh FTSE 100 giảm 1,1% và DAX của Đức mất 0,7%. Dòng tiền có xu hướng tháo chạy khỏi các tài sản rủi ro châu Âu để tìm đến các kênh trú ẩn an toàn, tạo sức ép suy yếu lên đồng EUR và hỗ trợ sức mạnh đồng USD.
Đối với thị trường tiền mã hóa, tâm lý e ngại rủi ro vĩ mô có thể khiến thanh khoản bị thắt chặt trong ngắn hạn, tạo áp lực điều chỉnh lên $BTC . Tuy nhiên, nếu căng thẳng tài khóa tại châu Âu tiếp tục lan rộng, vị thế tài sản phòng hộ phi tập trung của crypto có thể thu hút dòng vốn dịch chuyển trong trung hạn.
#Eurozone #BondYields #GlobalEconomy
106

·
--
Thị trường trái phiếu châu Âu ngày hôm nay đã xuất hiện một biến động mang tính “điểm mốc”. Chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp và Đức chính thức mở rộng lên mức 150 điểm cơ bản. Mức chênh lệch này trực tiếp lập kỷ lục cao nhất kể từ tháng 1/2012.
Chỉ báo chênh lệch này trong thời gian dài được xem như phong vũ biểu đo lường rủi ro tài khóa và chính trị của các quốc gia cốt lõi trong khu vực đồng euro. Khi chênh lệch bật tăng lên mức cực trị trong hơn 14 năm qua, cho thấy lo ngại của thị trường về tính bền vững tài khóa của Pháp và diễn biến chính cục đang nhanh chóng gia tăng; đồng thời, yêu cầu “phần bù rủi ro tránh né” của nhà đầu tư cũng tăng rõ rệt.
Trên các thị trường tài chính truyền thống, việc chênh lệch giữa Pháp và Đức mở rộng thường sẽ tạo áp lực kìm hãm mang tính tạm thời lên tỷ giá euro, đồng thời dẫn tới việc thị trường châu Âu định giá lại đối với nợ công. Dòng tiền có xu hướng chảy vào các tài sản trú ẩn an toàn hơn như trái phiếu Đức, khiến môi trường thanh khoản tổng thể của châu Âu phải đối mặt với một phép thử không chắc chắn.
Đối với thị trường tiền mã hóa, khi rủi ro tín dụng chủ quyền ở tầng vĩ mô dần “ngấm” và hiện thực hóa, nó thường thúc đẩy việc nhà đầu tư đánh giá lại phân bổ tài sản giữa các thị trường. Tài sản tiền mã hóa tiêu biểu như $BTC vừa có thể biến động do tâm lý tránh rủi ro toàn cầu gia tăng, vừa có thể được một số nhà đầu tư xem như lựa chọn thay thế cho tài sản phi chủ quyền trong bối cảnh lo ngại tín dụng của đồng tiền pháp (fiat). Diễn biến tiếp theo vẫn cần theo dõi sát sao sự thay đổi của thanh khoản tổng thể. 👀
#BondYields #Eurozone #MacroEconomy

Thị trường nợ công châu Âu hôm nay chứng kiến những biến động lớn. Theo dữ liệu giao dịch mới nhất, chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp và Đức trong phiên giao dịch Âu hôm nay tiếp tục mở rộng, và trong phiên đã bứt phá mạnh qua ngưỡng tròn 150 điểm cơ bản. Chỉ báo chênh lệch lợi suất then chốt này trực tiếp thiết lập kỷ lục cao nhất kể từ cuộc khủng hoảng nợ công châu Âu vào tháng 1/2012, cho thấy phần bù rủi ro tín dụng chủ quyền cốt lõi trong khu vực đồng euro đang bước vào giai đoạn biến động cực đoan mà hơn một thập kỷ chưa từng thấy.
Xét trên bối cảnh vĩ mô và các chỉ báo kỹ thuật, việc chênh lệch lợi suất mở rộng chủ yếu đến từ việc thị trường tập trung định giá các yếu tố không chắc chắn xoay quanh thâm hụt ngân sách của Pháp và các cuộc mặc cả/chính trị. Tuy nhiên, dưới góc độ phân tích định lượng, việc đạt đúng 150 điểm cơ bản tương ứng với vùng mật độ kháng cự cao trên biểu đồ chu kỳ dài. Chỉ báo động lượng đã đi sâu vào trạng thái quá mua cực đoan; theo kinh nghiệm lịch sử, khi trong vùng cực trị xuất hiện sự giải tỏa phần bù sợ hãi, điều đó thường đồng nghĩa với việc tâm lý tiêu cực đang bước vào giai đoạn suy kiệt tăng tốc chạm đỉnh cuối cùng.
Ở bình diện vĩ mô đa tài sản, biến động này đang tái định hình dòng chảy vốn. Mặc dù việc chênh lệch lợi suất tăng vọt trong ngắn hạn tạo áp lực giảm mang tính kỹ thuật lên tỷ giá EUR/USD và kích hoạt sự luân chuyển phòng thủ trên thị trường cổ phiếu châu Âu, nhưng đồng thời nó cũng đẩy nhanh quá trình giải phóng tập trung rủi ro nợ công. Khi các kỳ vọng xấu nhất của thị trường đã được phản ánh đầy đủ, nếu chênh lệch lợi suất bị chặn lại và đi lùi từ mức kháng cự kỹ thuật, dòng vốn kinh doanh chênh lệch qua các thị trường sẽ có thể khuếch đại mức tăng thiện cảm rủi ro tổng thể.
Đối với thị trường crypto, việc “lộ diện” nợ công chủ quyền bằng tiền pháp định truyền thống và sức ép tài chính một lần nữa càng nhấn mạnh tính chống chịu (kháng giòn) của tài sản kỹ thuật số phi tập trung trong phân bổ tài sản. Khi chênh lệch tín dụng chủ quyền chạm đỉnh và tâm lý phòng thủ vĩ mô hạ nhiệt dần ở biên, thanh khoản vĩ mô sẽ một lần nữa nghiêng về các tài sản rủi ro có độ đàn hồi cao; các hỗ trợ về mặt kỹ thuật của các mã cốt lõi như $BTC sẽ tiếp tục được củng cố và thu hút thêm dòng vốn mới tham gia.🚀
#BondMarket #Eurozone #MacroEconomy
78

Thị trường trái phiếu châu Âu gần đây đã chứng kiến biến động mạnh bất thường; chênh lệch lợi suất trái phiếu chính phủ kỳ hạn 10 năm của Pháp và Đức đã nhanh chóng mở rộng lên 150 điểm cơ bản. Mức chênh lệch này là cao nhất kể từ đỉnh điểm khủng hoảng nợ châu Âu vào tháng 1 năm 2012, cho thấy sự phân hóa tín dụng giữa các thành viên cốt lõi của khu vực đồng euro đang nhanh chóng xấu đi.
Biến động này cực kỳ nguy hiểm và vượt xa kỳ vọng phổ biến trước đó của thị trường. Chênh lệch Pháp–Đức từ lâu được xem là “phong vũ biểu” đo lường rủi ro tín dụng chủ quyền của châu Âu và sức khỏe tài khóa. Chênh lệch tăng vọt lên mức cao nhất hơn 14 năm cho thấy nhà đầu tư đang đặc biệt lo ngại về việc mở rộng thâm hụt ngân sách của Pháp và mức độ ổn định chính trị, trong khi phí bảo hiểm rủi ro “trú ẩn” của các tài sản cốt lõi châu Âu đang được định giá lại.
Xét theo góc độ các thị trường tài chính truyền thống, việc chênh lệch trái phiếu chủ quyền mất kiểm soát sẽ làm gia tăng thế khó của Ngân hàng Trung ương châu Âu (ECB) trong điều hành chính sách, gây sức ép lên diễn biến của tỷ giá euro và có thể buộc ECB phải đưa ra những lựa chọn khó khăn giữa việc kiềm chế lạm phát và ngăn ngừa tình trạng “vỡ nợ theo mảnh ghép” của nợ công. Khi phần bù rủi ro tại châu Âu tiếp tục leo thang, môi trường thanh khoản toàn cầu sẽ chịu sức ép thắt chặt thụ động; dòng vốn tìm nơi trú ẩn có thể đẩy nhanh việc quay trở lại các tài sản bằng USD.
Đối với tài sản mã hóa, rủi ro nợ chủ quyền châu Âu trỗi dậy trong ngắn hạn sẽ đè nặng mạnh lên khẩu vị rủi ro tổng thể. Trong bối cảnh u ám vĩ mô với quá trình giảm đòn bẩy và thanh khoản thắt chặt, các tài sản rủi ro như $BTC đang đối mặt với áp lực bán, khó có thể tự đứng vững trong ngắn hạn; nhà đầu tư cần đặc biệt cảnh giác trước tác động của các cú sốc “thiên nga đen” vĩ mô lên thanh khoản. #SovereignDebt #Eurozone #MacroEconomics
5
·
--
Ngân hàng Trung ương châu Âu vừa thở phào nhẹ nhõm, lạm phát tháng 8 bật tăng thẳng lên 3,2%, trong khi kỳ trước mới là 2,9%. Kỳ vọng hạ lãi suất lại phải lùi xa hơn, đồng euro mạnh lên, trong khi đồng USD chịu áp lực, khiến tài sản rủi ro trong ngắn hạn cũng dao động theo. Đừng vội vàng bắt đáy; lạm phát cái này vốn chuyên trị mọi kiểu không phục.
$BTC $ETH #Eurozone #Inflation #ECB #BTC
$BTC $ETH #Eurozone #Inflation #ECB #BTC
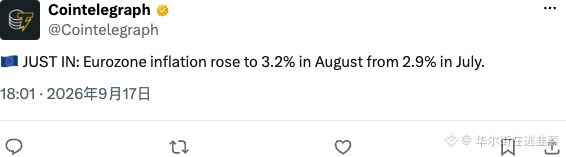
226
·
--
Thị trường tài chính châu Âu đang hướng sự chú ý về các dữ liệu kinh tế quan trọng chuẩn bị được công bố hôm nay, bao gồm chỉ số Tâm lý Kinh tế ZEW tháng 9 của Đức và khu vực Eurozone, cùng cán cân thương mại điều chỉnh tháng 7 của khối.
Đức vốn là đầu tàu kinh tế của châu Âu nhưng đang đối mặt với nhiều áp lực suy thoái từ sản xuất và chi phí năng lượng. Do đó, chỉ số ZEW đóng vai trò như một thước đo sớm về kỳ vọng tăng trưởng của giới chuyên gia và nhà đầu tư định chế. Bất kỳ sự suy yếu nào sâu hơn dự báo sẽ củng cố thêm lo ngại về đà giảm tốc của toàn khối Eurozone.
Đối với thị trường truyền thống, kết quả này có thể tác động trực tiếp lên đồng EUR và kỳ vọng hạ lãi suất của ECB trong các cuộc họp tới. Nếu tâm lý bi quan gia tăng, đồng EUR có thể chịu áp lực giảm, thúc đẩy dòng vốn tìm kiếm sự an toàn ở đồng USD hoặc trái phiếu chính phủ.
Với thị trường crypto, sức mạnh của đồng USD (DXY) luôn là yếu tố vĩ mô then chốt định hình dòng tiền rủi ro. Khi kinh tế châu Âu suy yếu khiến USD duy trì vị thế áp đảo, thanh khoản dành cho các tài sản như $BTC có thể gặp trở ngại trong ngắn hạn trước khi các đợt nới lỏng chính sách thực sự kích hoạt. 📊
#Eurozone #ZEW #MacroEconomy
75
·
--
Thi truong trai phieu chau Au vua ghi nhan bien dong manh khi loi suat trai phieu chinh phu Duc ky han 10 nam tang them 4 diem co ban, cham muc 3,5723%. Day la moc loi suat cao nhat cua tieu chuan no khu vuc Eurozone ke tu thang 6 nam 2009 den nay.
Dong thai nay dac biet quan trong vi trai phieu Duc dong vai tro la tai san chuan dinh gia rui ro cho toan bo thi truong tai chinh chau Au. Muc loi suat lap dinh 15 nam phan anh ky vong ve mot moi truong lai suat cao keo dai dai hon tu Ngan hang Trung uong Chau Au (ECB), trong boi canh ap luc lam phat van chua the ha nhiet hoan toan ve muc muc tieu.
Loi suat tang vot gay suc ep truc tiep len thi truong chung khoan toan cau va lam tang chi phi von cua cac doanh nghiep. Chi so USD va dong EUR co the bien dong manh theo chenh lech lai suat, trong khi dong tien tim kiem noi tru an an toan se co xu huong uu tien thi truong no thay vi cac kenh dau tu truyen thong khac.
Doi voi crypto, ap luc lai suat gia tang o cac nen kinh te lon luon tao ra rao can doi voi dong von dau co rui ro cao nhu $BTC va Altcoin. Thanh khoan vi mo bi thap chat dong nghia voi viec dong tien moi se vao thi truong can trong hon, khien gia crypto de doi mat voi cac dot dieu chinh ngan han truoc khi tim duoc dong luc tang truong moi.
#Eurozone #BondYields #ECB
3
·
--
Trung tâm Nghiên cứu Kinh tế Châu Âu (ZEW) sắp công bố chỉ số tâm lý kinh tế của Đức và khu vực đồng euro vào tháng 9 chỉ trong vài phút nữa. Đồng thời, Cơ quan Thống kê châu Âu cũng sẽ phát hành dữ liệu tài khoản thương mại đã điều chỉnh theo mùa của khu vực đồng euro vào tháng 7. Với vai trò là đầu tàu của kinh tế châu Âu, các chỉ báo tiên hành gần đây của Đức luôn nhận được sự quan tâm đặc biệt từ thị trường toàn cầu.
Nhóm dữ liệu này đáng chú ý vì thị trường hiện đang theo dõi sát lộ trình cắt giảm lãi suất tiếp theo của Ngân hàng Trung ương châu Âu (ECB). Nếu chỉ số tâm lý của Đức và khu vực đồng euro tiếp tục nằm trong vùng yếu kém, điều đó sẽ củng cố thêm kỳ vọng rằng đà phục hồi của kinh tế châu Âu còn trì trệ; ngược lại, nếu dữ liệu cho thấy sự cải thiện vượt kỳ vọng, thì có thể điều chỉnh lại tâm lý suy thoái quá bi quan trước đó.
Xét từ góc độ vĩ mô, biến động của các số liệu kinh tế châu Âu thường sẽ nhanh chóng tác động đến tỷ giá EUR/USD, từ đó dẫn đến việc định giá lại ngắn hạn đối với chỉ số đô la Mỹ (DXY) và lợi suất trái phiếu chính phủ cốt lõi của châu Âu. Trong giai đoạn then chốt của cuộc giằng co chu kỳ chính sách tiền tệ giữa châu Âu và Mỹ, những điều chỉnh nhỏ trên thị trường ngoại hối cũng có thể gián tiếp làm xáo trộn mức độ ưa thích rủi ro của dòng vốn toàn cầu vào các thị trường hàng hóa và cổ phiếu.
Đối với thị trường crypto $BTC , dù các dữ liệu vĩ mô châu Âu như vậy không phải động cơ cốt lõi quyết định xu hướng chính, nhưng nếu chúng gây ra biến động mạnh về thanh khoản ngoại hối và đồng USD, thì trong ngắn hạn vẫn có thể tạo ra hiệu ứng dây chuyền đối với tâm lý phòng thủ của dòng tiền trong sàn và các vị thế đòn bẩy; kịch bản giao dịch có thể xuất hiện những đợt thử dò theo dạng xung lực. Khuyến nghị mọi người hãy quan sát nhiều hơn, hành động ít hơn và duy trì góc nhìn lý trí.📊
#Eurozone #ZEWIndex #MacroEconomy
5
Trung tâm Nghiên cứu Kinh tế Châu Âu (ZEW) sắp công bố vào hôm nay chỉ số tâm lý kinh tế của Đức và khu vực đồng euro cho tháng 9, đồng thời dữ liệu thương mại đã điều chỉnh theo mùa của khu vực đồng euro trong tháng 7 cũng sẽ được phát hành cùng lúc. Là đầu tàu của nền kinh tế châu Âu, các chỉ báo dẫn dắt gần đây của Đức luôn là mốc tham chiếu quan trọng để đánh giá động lực tăng trưởng của toàn bộ lục địa châu Âu.
Hiện tại, thị trường nhìn chung vẫn tỏ ra thận trọng đối với triển vọng kinh tế châu Âu. Ngành sản xuất tiếp tục chịu sức ép và nhu cầu bên ngoài yếu kém khiến nền tảng cơ bản của khu vực đồng euro đối mặt với những thách thức nghiêm trọng. Nếu chỉ số tâm lý kinh tế ZEW được công bố lần này tiếp tục trượt xuống, điều đó sẽ củng cố nỗi lo của thị trường rằng kinh tế Đức, thậm chí cả khu vực đồng euro, có thể rơi vào giai đoạn trì trệ hoặc chu kỳ suy thoái; đồng thời cũng đặt Ngân hàng Trung ương châu Âu (ECB) trước nhiều khó khăn hơn trong việc lựa chọn lộ trình lãi suất ở giai đoạn tiếp theo.
Xét theo hiệu suất giữa các tài sản, dữ liệu vĩ mô yếu thường sẽ đè nặng lên xu hướng của tỷ giá EUR, thúc đẩy dòng tiền trú ẩn quay trở lại đồng USD, từ đó làm gia tăng chỉ số USD. Trong bối cảnh động lực tăng trưởng của châu Âu còn thiếu hụt và kỳ vọng thanh khoản toàn cầu liên tục giằng co, lợi suất trái phiếu có thể có những biến động bất thường; đồng thời sự không chắc chắn ở cấp độ vĩ mô cũng trực tiếp kìm hãm không gian phục hồi định giá của các tài sản rủi ro.
Đối với thị trường tiền mã hóa, nếu dữ liệu vĩ mô của châu Âu tiếp tục xấu đi khiến USD duy trì đà mạnh, tài sản số trong ngắn hạn sẽ chịu áp lực thắt chặt thanh khoản. Nhà đầu tư cần cảnh giác trước việc khẩu vị rủi ro suy giảm dẫn đến áp lực bán thụ động; trong giai đoạn thiếu sự bơm thêm thanh khoản, các tài sản chủ chốt như $BTC có thể tiếp tục dao động và chịu áp lực. Khuyến nghị duy trì vị thế thận trọng.
#MacroEconomics #Eurozone #ZEWIndex
59
Viện nghiên cứu Đức ZEW sẽ công bố vào sáng theo giờ Trung Âu các chỉ số tâm lý kinh tế của Đức và khu vực đồng euro cho tháng 9, đồng thời Ngân hàng Trung ương châu Âu (ECB) và Cơ quan Thống kê Liên minh châu Âu cũng sẽ công bố dữ liệu cán cân thương mại của khu vực đồng euro đã được điều chỉnh cho tháng 7. Là đầu tàu của kinh tế châu Âu, dữ liệu về tâm lý hướng tới tương lai của Đức luôn là chỉ báo quan trọng phản ánh các tín hiệu về động lực phục hồi chung của châu Âu.
Xét từ góc độ kỹ thuật và kỳ vọng vĩ mô, thị trường trước đó đã định giá đầy đủ cho khả năng kinh tế châu Âu chậm lại. Nếu chỉ số ZEW cho thấy dấu hiệu đáy và đi lên từ vùng thấp, điều đó sẽ trực tiếp xác nhận logic rằng các yếu tố cơ bản tiêu cực của châu Âu đã được “gỡ bỏ”. Trong bối cảnh dữ liệu thương mại cải thiện ở biên, điều này sẽ giúp củng cố niềm tin của thị trường vào kịch bản hạ cánh mềm đối với các nền kinh tế ngoài Mỹ, đồng thời phá vỡ thế bị kìm hãm bởi sự tăng giá đơn phương của đồng USD.
Trên diễn biến hiện tại, nếu dữ liệu tốt hơn dự kiến, tỷ giá EUR/USD có thể sẽ tiến hành một nhịp phản ứng kỹ thuật tại vùng hỗ trợ then chốt, qua đó làm giảm đà tăng của chỉ số USD (DXY) đang ở mức cao. Kỳ vọng thanh khoản USD ở giai đoạn tạm thời nới lỏng thường sẽ kích hoạt một nhịp đồng pha đối với các tài sản rủi ro truyền thống và hàng hóa, tạo thêm điểm tựa cho khẩu vị rủi ro của dòng vốn đa thị trường trên toàn cầu.
Đối với thị trường tiền mã hóa, việc chỉ số USD suy yếu trực tiếp mở ra con đường có sức cản tối thiểu cho tài sản rủi ro mà đứng đầu là $BTC . Dòng tiền trên chuỗi và lực mua (long) đang tích lũy tại vùng các đường trung bình quan trọng dày đặc; một khi mức bù rủi ro vĩ mô giảm xuống, thanh khoản sẽ nhanh chóng quay trở lại lĩnh vực crypto, thúc đẩy các đồng coin chính vượt lên trên đỉnh của vùng dao động, qua đó tiếp tục xu hướng tăng.
#ZEW #Eurozone #MacroEconomics
61
Lợi suất trái phiếu châu Âu biến động mạnh, trong đó lợi suất trái phiếu chính phủ Đức kỳ hạn 10 năm—tài sản chuẩn của châu Âu—tăng vọt 4 điểm cơ bản trong phiên, chạm mức 3,5723%, đồng thời lập tức phá kỷ lục cao nhất kể từ tháng 6 năm 2009. Chỉ số quan trọng này vượt đỉnh trong gần 15 năm, cho thấy thị trường nợ công cốt lõi của châu Âu đang phải chịu áp lực bán tháo nặng nề, kéo theo việc định giá lại đáng kể kỳ vọng lãi suất.
Luận điểm cốt lõi đằng sau biến động này là việc thị trường ngày càng “đóng” giá cho kịch bản Ngân hàng Trung ương châu Âu (ECB) duy trì môi trường lãi suất cao trong dài hạn. Mặc dù các khoản chi đầu tư vốn dài hạn trong lĩnh vực công nghệ vẫn được tiếp tục, nhưng ở bình diện vĩ mô, độ bền của lạm phát và áp lực nguồn cung nợ đang buộc mặt bằng lợi suất trái phiếu phải được nâng lên. Trước đó, kỳ vọng về việc cắt giảm lãi suất quá nhanh rõ ràng đã lạc quan quá mức; lợi suất chuẩn đạt mức cao nhất trong hơn một thập kỷ, cho thấy chi phí vốn toàn cầu trong một khoảng thời gian khá dài sẽ khó có thể hạ nhiệt.
Xét từ góc độ thị trường tài chính truyền thống, việc lợi suất chuẩn của Đức tăng mạnh sẽ trực tiếp đẩy chi phí vay mượn trên toàn châu Âu và thậm chí toàn cầu đi lên, qua đó tiếp tục kìm hãm dư địa định giá của các tài sản rủi ro như cổ phiếu. Trong bối cảnh lợi suất phi rủi ro vẫn ở mức cao, xu hướng dòng tiền rút khỏi các mảng tăng trưởng định giá cao đang được đẩy nhanh. Rủi ro “mở rộng” đối với chênh lệch tín dụng (credit spread) cũng đang gia tăng, trong khi điều kiện thanh khoản vĩ mô đang ở giai đoạn thắt chặt thực chất.
Đối với thị trường tiền mã hóa, diễn biến mạnh mẽ của lãi suất chuẩn châu Âu là một tín hiệu vĩ mô cần đặc biệt cảnh giác. Khi các tài sản thu nhập cố định truyền thống có thể mang lại lợi suất phi rủi ro hiếm thấy trong hơn một thập kỷ, hiệu ứng “tràn” dòng vốn từ các quỹ tổ chức sang các tài sản tiền mã hóa và các tài sản rủi ro biến động cao khác sẽ bị kìm hãm nghiêm trọng. Nếu thanh khoản toàn cầu tiếp tục chịu áp lực, các tài sản cốt lõi như $BTC trong ngắn hạn có thể phải đối mặt với thử thách nghiêm trọng từ tình trạng cạn kiệt thanh khoản và áp lực định giá.
#BondYields #MacroEconomy #Eurozone
8
Cục Thống kê châu Âu hôm nay đã công bố dữ liệu điều chỉnh kinh tế vĩ mô quan trọng của quý II tại khu vực đồng euro. Dữ liệu cho thấy, GDP quý II của khu vực đồng euro theo năm trong lần công bố cuối cùng đạt 1,2%, cao hơn mức dự báo phổ biến của thị trường là 1,00% và cao hơn mức trước đó là 1,00%; đồng thời, số lượng việc làm đã điều chỉnh theo mùa trong quý II theo quý ghi nhận mức 0,1%, phù hợp với dự báo và mức trước đó. Bề ngoài, kinh tế châu Âu vẫn cho thấy một mức độ bền bỉ nhất định dưới áp lực địa chính trị đa tầng và môi trường lãi suất cao, và chưa rơi vào suy thoái kỹ thuật.
Tuy nhiên, nếu xem xét từ logic vĩ mô sâu hơn, dữ liệu kinh tế và việc làm tưởng như khá mạnh này lại không hoàn toàn là tin tích cực đối với môi trường thanh khoản vĩ mô hiện tại. GDP bất ngờ phục hồi lên 1,2%, cộng với thị trường lao động tăng trưởng chậm nhưng liên tục, cho thấy rủi ro lạm phát dai dẳng do nội sinh mà Ngân hàng Trung ương châu Âu (ECB) phải đối mặt vẫn không thể xem nhẹ. Kỳ vọng lạc quan trước đó của thị trường về việc ECB sẽ bước vào chu kỳ cắt giảm lãi suất liên tiếp và nhanh chóng rất có thể sẽ bị thực tế điều chỉnh trước những dữ liệu bền bỉ như vậy, khiến không gian chuyển hướng sang nới lỏng chính sách tiếp tục bị thu hẹp.
Phản ánh trên các thị trường tài chính truyền thống, dữ liệu kinh tế vượt kỳ vọng sẽ hỗ trợ đồng euro mạnh lên và tạo áp lực đẩy lợi suất trái phiếu chính phủ chủ chốt của châu Âu tăng lên. Trong bối cảnh phức tạp của cuộc giằng co chính sách giữa ECB và Fed, nếu ECB vì sức chống chịu của nền kinh tế mà làm chậm nhịp nới lỏng, lực cản đối với xu hướng giảm của lãi suất phi rủi ro dài hạn toàn cầu sẽ tăng lên rõ rệt. Đối với các tài sản rủi ro đang được định giá ở mức cao và cực kỳ phụ thuộc vào thanh khoản dồi dào toàn cầu, các dữ liệu vĩ mô quá nóng hoặc quá bền bỉ thực chất lại tạo ra áp lực tiềm ẩn lên tỷ lệ chiết khấu.
Đối với thị trường tiền mã hóa, điều này có nghĩa là trong ngắn hạn khó có thể nhìn thấy lượng thanh khoản tăng thêm đến từ việc các ngân hàng trung ương lớn đồng loạt bơm tiền mạnh tay. Trong bối cảnh tác động dư âm của thắt chặt vĩ mô kéo dài, các tài sản rủi ro như $BTC sẽ tiếp tục chịu áp lực từ thanh khoản vĩ mô thắt chặt hơn, và phe mua thiếu một chất xúc tác đủ mạnh. Khi đối mặt với những dữ liệu kinh tế có vẻ lạc quan, nhà đầu tư càng cần cảnh giác với rủi ro thanh khoản co lại do lãi suất duy trì lâu hơn trong vùng hạn chế.
#eurozone #GDP #ECB
11
Cơ quan thống kê Liên minh châu Âu (Eurostat) mới công bố dữ liệu bán lẻ của khu vực đồng euro trong tháng 7. Số liệu cho thấy, doanh số bán lẻ của khu vực đồng euro ghi nhận mức -0,6% theo tháng trong tháng 7, thấp xa so với kỳ vọng thị trường là tăng 0,3%; đồng thời giá trị trước đó từ mức -0,30% ban đầu đã được điều chỉnh lên 0,2%. Nhìn vào diễn biến đột ngột chuyển từ tăng sang giảm âm như “đổ dốc” này, tốc độ hạ nhiệt nhu cầu tiêu dùng cuối cùng của châu Âu đang rõ ràng vượt quá dự báo tương đối lạc quan mà thị trường từng xây dựng.
Chỉ báo vĩ mô suy yếu mạnh này, ở tầng sâu, phản ánh tình trạng suy yếu mang tính cấu trúc của nền kinh tế châu Âu dưới tác động trễ của việc truyền dẫn lãi suất cao và độ “dính” của lạm phát. Khi đây là thước đo động lực cốt lõi cho cầu nội địa, việc tiêu dùng bán lẻ co hẹp đã trực tiếp củng cố quan điểm thị trường về việc phải đánh giá lại lộ trình chính sách của Ngân hàng Trung ương châu Âu (ECB); buộc ECB phải đẩy nhanh xu hướng nới lỏng hơn nữa trong cuộc cân bằng giữa chống lạm phát và ngăn suy thoái, thậm chí có thể “dồn” cánh cửa giảm lãi suất sang một thời điểm mạnh tay hơn.
Xét phản ứng theo phân tích kỹ thuật của thị trường tài chính truyền thống, dữ liệu yếu đi lập tức tạo áp lực giảm lên tỷ giá EUR/USD, nhưng lợi suất trái phiếu châu Âu lại nhanh chóng giảm theo, qua đó kịp thời đảo chiều kỳ vọng về thanh khoản. Đường cong lợi suất trái phiếu dốc hơn, kết hợp với xu hướng dòng vốn chảy từ các tài sản truyền thống ở châu Âu sang nơi khác, đang tạo ra—trên phạm vi toàn cầu—một môi trường vĩ mô “tái lạm phát” nới lỏng hơn, đồng thời mở ra không gian để các tài sản rủi ro được điều chỉnh định giá.
Đối với tài sản mã hóa, việc kỳ vọng ECB chuyển sang hướng nới lỏng nhanh hơn là một tín hiệu thuận lợi rõ ràng về thanh khoản. Khi lợi suất thực của các đồng tiền pháp định truyền thống giảm theo hướng điều chỉnh chính sách, khẩu vị rủi ro (Risk-on) của dòng tiền toàn cầu chắc chắn sẽ quay trở lại. Trên biểu đồ kỹ thuật, các đồng coin chủ đạo của thị trường crypto như $BTC cho thấy khả năng chống giảm rất mạnh và độ bền vững tại các vùng hỗ trợ thanh khoản then chốt; việc “nới dần cánh cổng” thanh khoản của các ngân hàng trung ương trên thế giới sẽ là chất xúc tác quan trọng thúc đẩy đợt tăng giá tiếp theo của phe mua.🚀
#eurozone #宏观经济 #giảm kỳ vọng lãi suất
34

Eurostat đã công bố dữ liệu doanh số bán lẻ Khu vực đồng euro (Eurozone) cho tháng 7, cho thấy mức giảm mạnh -0,6% theo tháng. Kết quả này đã vượt xa dự báo khi thị trường kỳ vọng mức bật lên +0,3%, ngay cả sau khi số liệu trước đó được điều chỉnh tăng từ -0,3% lên +0,2%.
Sự co rút ngoài dự kiến nhấn mạnh sự mong manh dai dẳng trong nhu cầu tiêu dùng của người dân châu Âu khi áp lực từ chi phí vay vốn cao vẫn kéo dài. Thay vì thể hiện sức chống chịu của người tiêu dùng, dữ liệu cho thấy chi tiêu của hộ gia đình vẫn bị kìm hãm đáng kể trên toàn khu vực đồng euro, củng cố thêm những lo ngại tăng trưởng rộng hơn.
Trên các thị trường tài chính truyền thống, đợt suy giảm này tạo thêm sức ép lên đồng Euro và củng cố kỳ vọng về việc Ngân hàng Trung ương châu Âu (ECB) tiếp tục nới lỏng chính sách tiền tệ. Lợi suất trái phiếu chính phủ châu Âu đang chịu xu hướng đi xuống khi các nhà giao dịch ngày càng đặt cược cho các đợt cắt giảm lãi suất quyết liệt hơn nhằm kích thích nền kinh tế tăng trưởng ì ạch.
Đối với thị trường crypto, các nền tảng kinh tế vĩ mô suy yếu ở các khối kinh tế lớn tạo ra bối cảnh không đồng nhất. Mặc dù khẩu vị rủi ro ngắn hạn có thể vẫn thận trọng, nhưng kỳ vọng ngày càng tăng về việc nới lỏng thanh khoản toàn cầu một cách phối hợp vẫn tiếp tục mang lại sự hỗ trợ mang tính cấu trúc cho các tài sản rủi ro, bao gồm $BTC, trong trung hạn.
#eurozone #ecb #macro
Eurostat đã công bố dữ liệu doanh số bán lẻ Khu vực đồng euro (Eurozone) cho tháng 7, cho thấy mức giảm mạnh -0,6% theo tháng. Kết quả này đã vượt xa dự báo khi thị trường kỳ vọng mức bật lên +0,3%, ngay cả sau khi số liệu trước đó được điều chỉnh tăng từ -0,3% lên +0,2%.
Sự co rút ngoài dự kiến nhấn mạnh sự mong manh dai dẳng trong nhu cầu tiêu dùng của người dân châu Âu khi áp lực từ chi phí vay vốn cao vẫn kéo dài. Thay vì thể hiện sức chống chịu của người tiêu dùng, dữ liệu cho thấy chi tiêu của hộ gia đình vẫn bị kìm hãm đáng kể trên toàn khu vực đồng euro, củng cố thêm những lo ngại tăng trưởng rộng hơn.
Trên các thị trường tài chính truyền thống, đợt suy giảm này tạo thêm sức ép lên đồng Euro và củng cố kỳ vọng về việc Ngân hàng Trung ương châu Âu (ECB) tiếp tục nới lỏng chính sách tiền tệ. Lợi suất trái phiếu chính phủ châu Âu đang chịu xu hướng đi xuống khi các nhà giao dịch ngày càng đặt cược cho các đợt cắt giảm lãi suất quyết liệt hơn nhằm kích thích nền kinh tế tăng trưởng ì ạch.
Đối với thị trường crypto, các nền tảng kinh tế vĩ mô suy yếu ở các khối kinh tế lớn tạo ra bối cảnh không đồng nhất. Mặc dù khẩu vị rủi ro ngắn hạn có thể vẫn thận trọng, nhưng kỳ vọng ngày càng tăng về việc nới lỏng thanh khoản toàn cầu một cách phối hợp vẫn tiếp tục mang lại sự hỗ trợ mang tính cấu trúc cho các tài sản rủi ro, bao gồm $BTC , trong trung hạn.
#eurozone #ecb #macro
7
Dữ liệu mới nhất do S&P Global công bố trong tháng 8 cho thấy PMI dịch vụ khu vực đồng euro (giá trị cuối cùng) trong tháng 8 đạt 51,6, thấp hơn nhẹ so với giá trị trước đó và dự báo thị trường là 51,7; PMI tổng hợp đạt 52,0, tiếp tục nằm trong vùng mở rộng trên ngưỡng 50 ranh giới tăng/giảm.
Mặc dù tốc độ mở rộng của lĩnh vực dịch vụ đã chậm lại nhẹ xuống mức thấp nhất trong hai tháng, nhưng nhìn chung nền tảng cơ bản của khu vực tư nhân vẫn duy trì đà tăng trưởng tương đối vững chắc.
Xét theo cấu trúc vĩ mô, dữ liệu 51,6 cho thấy phía cầu tổng thể của khu vực đồng euro vẫn có sức bền, chưa xuất hiện tình trạng suy yếu đột ngột. Nhà kinh tế cấp cao của S&P, Joe Hayes, cho biết logic tăng trưởng kinh tế trong quý 3 vẫn tiếp tục đúng. Sự phục hồi của công nghiệp và khả năng chống chịu tốt của dịch vụ đã bù đắp hiệu quả áp lực do biến động giá năng lượng gây ra. Dữ liệu tuy thấp hơn kỳ vọng một chút, nhưng thực chất lại mở rộng thêm dư địa để Ngân hàng Trung ương châu Âu (ECB) thực hiện các đợt cắt giảm lãi suất và chính sách nới lỏng.
Về phản ứng của tài sản tài chính vĩ mô, nền kinh tế đang nằm trong “khoảng vàng” ôn hòa về tăng trưởng và lạm phát hạ nhiệt. Điều này đã trực tiếp kiềm chế đà tăng quá mức của lợi suất trái phiếu chính phủ cốt lõi khu vực đồng euro, đồng thời động lực đi lên của chỉ số USD cũng bị hạn chế. Kỳ vọng thanh khoản biên đang nới lỏng dần ngày càng được củng cố, tạo ra điểm tựa kỹ thuật “đáy” tuyệt vời để giá của tài sản rủi ro có thể phục hồi.
Đối với thị trường tiền mã hóa, kỳ vọng cải thiện về thanh khoản vĩ mô sẽ hỗ trợ tâm lý rủi ro quay trở lại. $BTC và nhóm tài sản chủ đạo trên thị trường hiện đang cho thấy lực đỡ/tiếp nhận khá mạnh tại các đường trung bình động kỹ thuật then chốt. Khi không có cú sốc tin xấu lớn về mặt vĩ mô, cấu trúc phân bổ/cơ cấu nắm giữ của nhà đầu tư tiếp tục được củng cố. Khi việc định giá của thị trường ngày càng sâu vào chu kỳ toàn cầu cắt giảm lãi suất, dòng tiền có khả năng dần chuyển từ trạng thái quan sát sang quay trở lại, qua đó thúc đẩy tiền mã hóa bắt đầu một đợt bứt phá kỹ thuật theo hướng tăng mới.
#eurozone #PMI #Phân tích vĩ mô
55

·
--
Tăng giá
Lạm phát khu vực đồng euro tăng lên 3,3% khi cú sốc năng lượng đẩy giá tiêu dùng lên cao
📈 Lạm phát khu vực đồng euro đạt 3,3% YoY vào tháng 8, tăng từ mức 2,9% trong tháng 7; đây là mức cao nhất kể từ tháng 9/2023, theo ước tính nhanh của Eurostat.
⚡ Năng lượng là yếu tố chính thúc đẩy, khi giá tăng 14,3% YoY, tăng mạnh so với mức 10,3% trước đó. Mức tăng phản ánh áp lực từ giá dầu và khí đốt cao hơn trong bối cảnh căng thẳng tại Trung Đông và các gián đoạn quanh eo biển Hormuz.
📉 Tuy nhiên, áp lực giá chưa lan rộng trên toàn nền kinh tế. Lạm phát cơ bản giảm xuống 2,4% từ 2,5%, trong khi lạm phát dịch vụ chậm lại từ 3,3% xuống 3,0%.
🏦 Dữ liệu này tiếp tục củng cố kỳ vọng về việc ECB sẽ tăng lãi suất thêm 25 điểm cơ bản tại cuộc họp ngày 10/9. Rủi ro lớn hơn là một cú sốc năng lượng kéo dài có thể lan sang lĩnh vực vận tải, thực phẩm và dịch vụ trong quý 4.
#Eurozone $BNB
14

·
--
Tăng giá
Đã xác minh
🚨 Sản xuất Khu vực đồng euro cuối cùng cũng đang khởi sắc 🔥
Một số ít có thể kể một câu chuyện lớn.
Chỉ số PMI sản xuất của Khu vực đồng euro đã tăng lên 51,9 trong tháng 7, theo S&P Global, như được công bố vào ngày 3 tháng 8. Con số này quan trọng vì mốc 50 tách biệt giữa mở rộng và thu hẹp, nghĩa là lĩnh vực này đã bước sâu hơn vào vùng tăng trưởng.
Sau một thời gian dài suy yếu của ngành sản xuất, sự cải thiện này có thể là dấu hiệu cho thấy hoạt động của các nhà máy trên khắp khu vực đồng euro đang lấy lại đà tăng.
Một lĩnh vực sản xuất mạnh hơn có thể hỗ trợ niềm tin doanh nghiệp, tuyển dụng, xuất khẩu và tăng trưởng kinh tế tổng thể. Đồng thời, điều này cũng có thể ảnh hưởng đến cách thị trường nhìn nhận các quyết định chính sách trong tương lai của Ngân hàng Trung ương châu Âu (ECB).
Câu hỏi lớn hiện nay: Đây có phải là sự khởi đầu của một đợt phục hồi bền vững, hay chỉ là cú bật tạm thời?
Với các nhà giao dịch và nhà đầu tư, các số liệu PMI sắp tới, dữ liệu lạm phát và #ECB sẽ đáng được theo dõi sát sao.
Sản xuất Khu vực đồng euro đang cho thấy dấu hiệu của sự sống.
#Eurozone #PMI #Manufacturing #Europe
$EUR
{spot}(EURUSDT)
$BLESS
{alpha}(560x7c8217517ed4711fe2deccdfeffe8d906b9ae11f)
$BANK
{future}(BANKUSDT)
🚨 Sản xuất Khu vực đồng euro cuối cùng cũng đang khởi sắc 🔥
Một số ít có thể kể một câu chuyện lớn.
Chỉ số PMI sản xuất của Khu vực đồng euro đã tăng lên 51,9 trong tháng 7, theo S&P Global, như được công bố vào ngày 3 tháng 8. Con số này quan trọng vì mốc 50 tách biệt giữa mở rộng và thu hẹp, nghĩa là lĩnh vực này đã bước sâu hơn vào vùng tăng trưởng.
Sau một thời gian dài suy yếu của ngành sản xuất, sự cải thiện này có thể là dấu hiệu cho thấy hoạt động của các nhà máy trên khắp khu vực đồng euro đang lấy lại đà tăng.
Một lĩnh vực sản xuất mạnh hơn có thể hỗ trợ niềm tin doanh nghiệp, tuyển dụng, xuất khẩu và tăng trưởng kinh tế tổng thể. Đồng thời, điều này cũng có thể ảnh hưởng đến cách thị trường nhìn nhận các quyết định chính sách trong tương lai của Ngân hàng Trung ương châu Âu (ECB).
Câu hỏi lớn hiện nay: Đây có phải là sự khởi đầu của một đợt phục hồi bền vững, hay chỉ là cú bật tạm thời?
Với các nhà giao dịch và nhà đầu tư, các số liệu PMI sắp tới, dữ liệu lạm phát và #ECB sẽ đáng được theo dõi sát sao.
Sản xuất Khu vực đồng euro đang cho thấy dấu hiệu của sự sống.
#Eurozone #PMI #Manufacturing #Europe
$EUR
$BLESS
$BANK


Binance News
·
--
PMI Sản xuất Khu vực Đồng euro Tăng Lên 51,9 trong Tháng 7
S&P Global cho biết vào ngày 3 tháng 8 rằng chỉ số nhà quản trị mua hàng (PMI) lĩnh vực sản xuất của khu vực đồng euro đạt 51,9 trong tháng 7, theo Jiemian News.
2
756
·
--
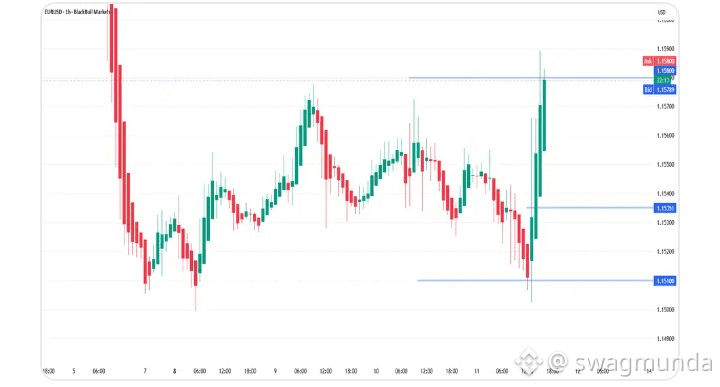
Tăng lãi suất ECH thúc đẩy Euro
ECB đã tăng lãi suất thêm 25 điểm cơ bản lần đầu tiên trong ba năm, nhằm ngăn chặn tình trạng lạm phát do năng lượng gây ra trở nên kéo dài trên toàn khu vực eurozone, đồng thời điều chỉnh dự báo lạm phát năm 2026 lên 3,0% — điều này đã củng cố EURUSD; trong khi đó, AUDCAD đang cho thấy cơ hội short tại địa phương, GBPUSD và AUDUSD đang có xu hướng tăng, USDJPY dự kiến sẽ đảo chiều từ kháng cự mạnh gần 160.50, và EURAUD được dự đoán sẽ phục hồi từ các mức cầu. Phải chia sẻ trải nghiệm của bạn trong phần bình luận nhé. Cảm ơn.
#ECB #eurozone
102
·
--
Tổng thống Nga Vladimir Putin vừa đưa ra cảnh báo an ninh cứng rắn, tuyên bố Moscow sẽ xem xét sử dụng toàn bộ các loại vũ khí trong kho nếu vùng đất Kaliningrad bị đe dọa. Cùng thời điểm, Bộ Quốc phòng Nga xác nhận vừa dùng máy bay không người lái tập kích tàu chở hàng quân sự cho Ukraine trên Biển Đen.
Động thái leo thang này làm dấy lên lo ngại về nguy cơ xung đột trực tiếp giữa Nga và các bên liên quan tại châu Âu. Những phát biểu mang tính răn đe mạnh tay đang đảo lộn kỳ vọng ổn định địa chính trị, đẩy mức độ căng thẳng khu vực lên ngưỡng báo động mới.
Thị trường tài chính châu Âu lập tức ghi nhận làn sóng rút vốn khỏi tài sản rủi ro khi bất ổn gia tăng. Chênh lệch lợi suất trái phiếu 10 năm giữa Pháp và Đức mở rộng 14 điểm cơ bản lên mức 141 điểm cơ bản, trong khi spread trái phiếu 2 năm giữa Ý và Đức nới rộng lên mức cao nhất kể từ năm 2020.
Đối với thị trường crypto, tâm lý thận trọng gia tăng có thể gây áp lực giảm điểm ngắn hạn lên các tài sản như $BTC khi nhà đầu tư ưu tiên phòng thủ. Tuy nhiên, nếu bất ổn tiền tệ và nợ công châu Âu kéo dài, dòng vốn tìm kiếm tài sản phi tập trung có thể sớm quay trở lại. 🌐
#Geopolitics #Eurozone #GlobalEconomy
1
307
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TinFed
97,653 lượt xem
460 đang thảo luận
2
#TheoDõiFOMC
113,998 lượt xem
657 đang thảo luận
3
#NFPWatch
10.6M lượt xem
18,279 đang thảo luận
4
#BitcoinFundingRateTriplesTo10%
32,648 lượt xem
511 đang thảo luận
5
#BitcoinSurpasses$86KUp2.99%
9,926 lượt xem
57 đang thảo luận
6
#ZcashFalls21%FromSeptemberPeak
27,394 lượt xem
446 đang thảo luận
7
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
20,769 lượt xem
237 đang thảo luận
8
#XRPPostsFirstThreeGreenMonthsInQ3
23,251 lượt xem
435 đang thảo luận
9
#BNBChainTokenizedStocksTop$1BAt30%Share
2,334 lượt xem
26 đang thảo luận
10
#BitcoinRisesToward$85K
65,890 lượt xem
131 đang thảo luận