
#credits
credits
1,853 lượt xem
22 đang thảo luận
Phổ biến
Mới nhất
·
--
Tăng giá
🚀 Michael Saylor Chưa Kết Thúc. Ông Đang Tái Định Nghĩa Tín Dụng.
Michael Saylor tiếp tục đẩy mạnh việc áp dụng Bitcoin, chuyển đổi công ty của mình từ một doanh nghiệp phần mềm thành một trong những công ty tài chính tập trung vào Bitcoin lớn nhất thế giới. Những gì bắt đầu như một chiến lược kho bạc vào năm 2020 đã phát triển thành một tầm nhìn rộng lớn hơn về vốn số và thị trường tín dụng. 🪙📈
Sau những lo ngại về lạm phát và lãi suất gần bằng không, Saylor đã chuyển hàng trăm triệu đô la từ dự trữ tiền mặt vào Bitcoin, lập luận rằng các loại tiền tệ fiat truyền thống liên tục mất giá trị theo thời gian. Hiện tại, Strategy được cho là nắm giữ hơn 843,000 Bitcoin trị giá hàng chục tỷ đô la, khiến nó trở thành người nắm giữ Bitcoin doanh nghiệp lớn nhất toàn cầu. 🌍💰
Saylor giờ đây mô tả Bitcoin không chỉ đơn thuần là một khoản đầu tư, mà là “vốn số” có thể hỗ trợ các sản phẩm tài chính mới. Trong những năm gần đây, Strategy đã huy động hàng tỷ đô la thông qua trái phiếu chuyển đổi, cổ phiếu ưu đãi, và phát hành vốn, sử dụng nhiều vốn đó để mở rộng lượng Bitcoin nắm giữ. Cách tiếp cận này hiệu quả kết nối các thị trường tín dụng truyền thống với tài sản số. 🏦⚡
Những người ủng hộ xem chiến lược này như một mô hình cách mạng có thể định hình lại tài chính doanh nghiệp và bảo tồn vốn lâu dài. Tuy nhiên, các nhà phê bình vẫn tiếp tục cảnh báo về sự biến động của Bitcoin và những rủi ro khi buộc toàn bộ cấu trúc doanh nghiệp vào một tài sản duy nhất. 📉⚠️
Bất chấp những tranh luận, Saylor vẫn là một trong những nhân vật có ảnh hưởng nhất trong ngành công nghiệp crypto, và tầm nhìn dài hạn của ông tiếp tục định hình các cuộc thảo luận xung quanh Bitcoin, sự chấp nhận của các tổ chức và tương lai của tài chính toàn cầu.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
{spot}(EDENUSDT)
$ZEC
{future}(ZECUSDT)
$BTC
{future}(BTCUSDT)
🚀 Michael Saylor Chưa Kết Thúc. Ông Đang Tái Định Nghĩa Tín Dụng.
Michael Saylor tiếp tục đẩy mạnh việc áp dụng Bitcoin, chuyển đổi công ty của mình từ một doanh nghiệp phần mềm thành một trong những công ty tài chính tập trung vào Bitcoin lớn nhất thế giới. Những gì bắt đầu như một chiến lược kho bạc vào năm 2020 đã phát triển thành một tầm nhìn rộng lớn hơn về vốn số và thị trường tín dụng. 🪙📈
Sau những lo ngại về lạm phát và lãi suất gần bằng không, Saylor đã chuyển hàng trăm triệu đô la từ dự trữ tiền mặt vào Bitcoin, lập luận rằng các loại tiền tệ fiat truyền thống liên tục mất giá trị theo thời gian. Hiện tại, Strategy được cho là nắm giữ hơn 843,000 Bitcoin trị giá hàng chục tỷ đô la, khiến nó trở thành người nắm giữ Bitcoin doanh nghiệp lớn nhất toàn cầu. 🌍💰
Saylor giờ đây mô tả Bitcoin không chỉ đơn thuần là một khoản đầu tư, mà là “vốn số” có thể hỗ trợ các sản phẩm tài chính mới. Trong những năm gần đây, Strategy đã huy động hàng tỷ đô la thông qua trái phiếu chuyển đổi, cổ phiếu ưu đãi, và phát hành vốn, sử dụng nhiều vốn đó để mở rộng lượng Bitcoin nắm giữ. Cách tiếp cận này hiệu quả kết nối các thị trường tín dụng truyền thống với tài sản số. 🏦⚡
Những người ủng hộ xem chiến lược này như một mô hình cách mạng có thể định hình lại tài chính doanh nghiệp và bảo tồn vốn lâu dài. Tuy nhiên, các nhà phê bình vẫn tiếp tục cảnh báo về sự biến động của Bitcoin và những rủi ro khi buộc toàn bộ cấu trúc doanh nghiệp vào một tài sản duy nhất. 📉⚠️
Bất chấp những tranh luận, Saylor vẫn là một trong những nhân vật có ảnh hưởng nhất trong ngành công nghiệp crypto, và tầm nhìn dài hạn của ông tiếp tục định hình các cuộc thảo luận xung quanh Bitcoin, sự chấp nhận của các tổ chức và tương lai của tài chính toàn cầu.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
Michael Saylor tiếp tục đẩy mạnh việc áp dụng Bitcoin, chuyển đổi công ty của mình từ một doanh nghiệp phần mềm thành một trong những công ty tài chính tập trung vào Bitcoin lớn nhất thế giới. Những gì bắt đầu như một chiến lược kho bạc vào năm 2020 đã phát triển thành một tầm nhìn rộng lớn hơn về vốn số và thị trường tín dụng. 🪙📈
Sau những lo ngại về lạm phát và lãi suất gần bằng không, Saylor đã chuyển hàng trăm triệu đô la từ dự trữ tiền mặt vào Bitcoin, lập luận rằng các loại tiền tệ fiat truyền thống liên tục mất giá trị theo thời gian. Hiện tại, Strategy được cho là nắm giữ hơn 843,000 Bitcoin trị giá hàng chục tỷ đô la, khiến nó trở thành người nắm giữ Bitcoin doanh nghiệp lớn nhất toàn cầu. 🌍💰
Saylor giờ đây mô tả Bitcoin không chỉ đơn thuần là một khoản đầu tư, mà là “vốn số” có thể hỗ trợ các sản phẩm tài chính mới. Trong những năm gần đây, Strategy đã huy động hàng tỷ đô la thông qua trái phiếu chuyển đổi, cổ phiếu ưu đãi, và phát hành vốn, sử dụng nhiều vốn đó để mở rộng lượng Bitcoin nắm giữ. Cách tiếp cận này hiệu quả kết nối các thị trường tín dụng truyền thống với tài sản số. 🏦⚡
Những người ủng hộ xem chiến lược này như một mô hình cách mạng có thể định hình lại tài chính doanh nghiệp và bảo tồn vốn lâu dài. Tuy nhiên, các nhà phê bình vẫn tiếp tục cảnh báo về sự biến động của Bitcoin và những rủi ro khi buộc toàn bộ cấu trúc doanh nghiệp vào một tài sản duy nhất. 📉⚠️
Bất chấp những tranh luận, Saylor vẫn là một trong những nhân vật có ảnh hưởng nhất trong ngành công nghiệp crypto, và tầm nhìn dài hạn của ông tiếp tục định hình các cuộc thảo luận xung quanh Bitcoin, sự chấp nhận của các tổ chức và tương lai của tài chính toàn cầu.
#crypto #MichaelSaylor #Credits #BTC
$EDEN
$ZEC
$BTC
133
·
--
thẻ tín dụng của binance là tin tức tốt nhất hôm nay #Credits #SenateDelaysCLARITYActVoteToSeptember
thẻ tín dụng của binance là tin tức tốt nhất hôm nay #Credits #SenateDelaysCLARITYActVoteToSeptember
71

Xem bản dịch
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
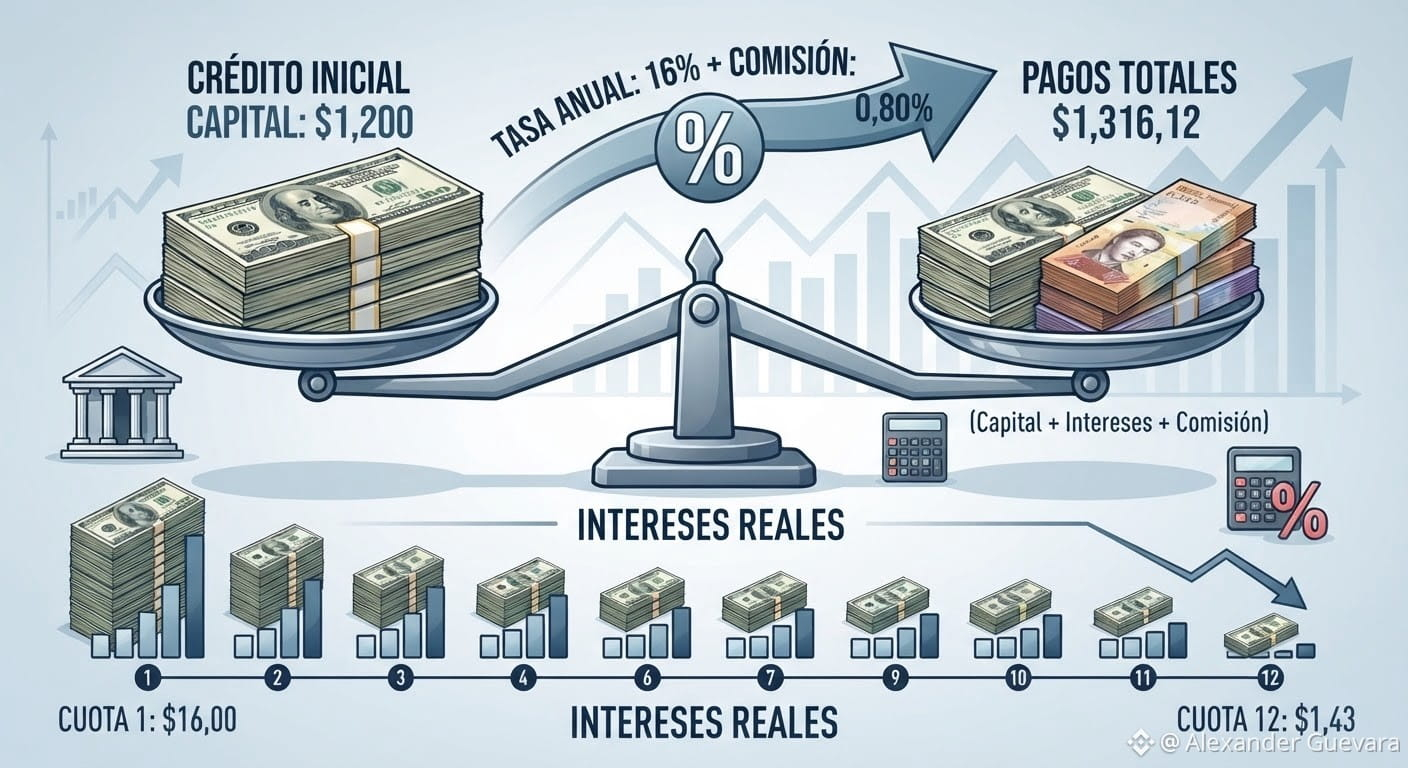
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
DE ESTA MANERA FUNCIONAN LOS CREDITOS INDEXADOS (UVC)
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
Un crédito indexado en Unidades de Valor Crédito (UVC) se ajusta al tipo de cambio oficial. Aunque pagas en bolívares, tu deuda mantendrá su equivalencia en divisas.
📊 EJEMPLO PRÁCTICO: UN CRÉDITO DE $1.200
Imagina que recibes un préstamo equivalente a $1.200 a 12 meses con una tasa anual del 16% y una comisión inicial del 0,80% ($9,60).
Quedan 12 cuotas mensuales fijas en dólares de aproximadamente $108,88, pagaderas en bolívares a la tasa oficial del día.
Al finalizar el año habrás pagado:
✔️ 💵 Capital: $1.200,00
✔️ 📈 Intereses: $106,52
✔️ 🏦 Comisión inicial: $9,60
✔️ 💳 Total desembolsado: $1.316,12
(Costo total del financiamiento: $116,12)
¿CÓMO FUNCIONAN LOS INTERESES REALES?
✔️ No pagas el 16% completo sobre los $1.200: Los intereses se calculan mes a mes sobre el saldo adeudado. Como cada mes abonas capital, el monto sobre el que se aplican los intereses disminuye:
✔️ Cuota 1: Pagas $16,00 de interés.
✔️ Cuota 12: Pagas solo $1,43 de interés.
El costo real no es una simple resta: Aunque pagaste $116,12 adicionales, no mantuviste los $1.200 todo el año (fuiste devolviendo dinero desde el primer mes). Su costo financiero real efectivo es mayor al porcentaje nominal, por lo que debes evaluar si tu rendimiento supera ese margen.
#uvc #Credits #venezuela #Macro #economy $BTC
86
Bài viết
Xem bản dịch
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anualLa resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
El Banco Central de Venezuela (BCV) publicó en la Gaceta Oficial Extraordinaria 7.073, con fecha 11 de septiembre de 2026, una resolución en la que ajusta las tasas de interés activas para las diferentes modalidades de créditos otorgadas por la banca nacional.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
La norma dada a conocer este 14 de septiembre no establece una tasa máxima anual para los préstamos comerciales y microcréditos.
Por otra parte, el artículo 2 de la resolución 26-08-01 del BCV mantiene los préstamos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual y los financiamientos otorgados a mujeres en el marco de esta misma cartera siguen con tasa preferencial anual de 6%.
La misma resolución elevó en 200,8% el monto mínimo en Unidades de Valor de Crédito para el otorgamiento de tarjetas de crédito que pasó de 20.400 a 61.363 UVC. El ente emisor mantuvo la tasa mínima anual aplicable a esta modalidad financiera en 13%.
Esta misma tasa «será aplicable a otras modalidades de crédito al consumo, cuyo monto sea igual o superior al límite establecido para las tarjetas de crédito».
Igualmente, la norma aclara que esta modalidad no aplicará a las tarjetas de crédito, préstamos comerciales en cuotas otorgados a personas naturales por concepto de créditos de nómina y otros financiamientos al consumo cuyo monto sea inferior a 61.363 Unidades de Valor de Crédito.
Para estos casos aplicará un costo que no podrá exceder la tasa mensual para las operaciones activas con tarjetas de crédito publicada regularmente por el Banco Central de Venezuela (BCV).
El artículo 7 de la Resolución del BCV prevé una sobretasa de 0,80% anual para los créditos en mora expresados en Unidades de Valor de Crédito. Esta sobretasa se eleva a 3% en aquellos préstamos no expresados en UVC.
Se remuneran las cuentas corrientes
Por otra parte, el Banco Central de Venezuela introdujo una novedad. En esta resolución se establece una tasa anual mínima de 10% a los depósitos a la vista, la cual deberá ser calculada sobre el saldo diario, sin tomar en cuenta el monto depositado de estos instrumentos.
La norma excluye expresamente a los depósitos a la vista correspondientes al sector público.
Esta disposición abre un espacio para la competencia interbancaria para la captación de clientes con base en la remuneración de las cuentas corrientes.
En cuanto a la remuneración de los depósitos de ahorro, el BCV elevó la tasa mínima de 32% anual a 42%, e incluyó a las cuentas de activos líquidos en esta disposición.
Igualmente, se eleva en 10 puntos porcentuales la remuneración anual de los depósitos a plazos, la cual pasó de 36% a 46%, según la nueva resolución.
El Banco Central de Venezuela estableció en 48% anual la tasa que aplica el ente emisor a sus operaciones de descuento, redescuento y anticipo.
Al permitirse que las instituciones ofrezcan tasas superiores a estos parámetros mínimos exigidos, se abre la puerta a una nueva dinámica de competencia bancaria por la captación de fondos en el mercado local.
La intención macroeconómica detrás de esta dinamización es contribuir de forma progresiva a la estabilidad de los precios. Al hacer del bolívar un instrumento de retención de valor marginalmente más atractivo, se espera reducir la presión constante sobre la demanda de divisas.
Esto jugaría un papel fundamental en la contención de la devaluación y en la reducción de las distorsiones que alimentan el diferencial cambiario. A medida que la inflación vaya cediendo, la aspiración de la autoridad monetaria es que estos rendimientos se acerquen paulatinamente a tasas reales positivas
#BCV #venezuela #Macro #economy #Credits $CL $BTC
3
Bài viết
Xem bản dịch
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalizaciónpor déficit
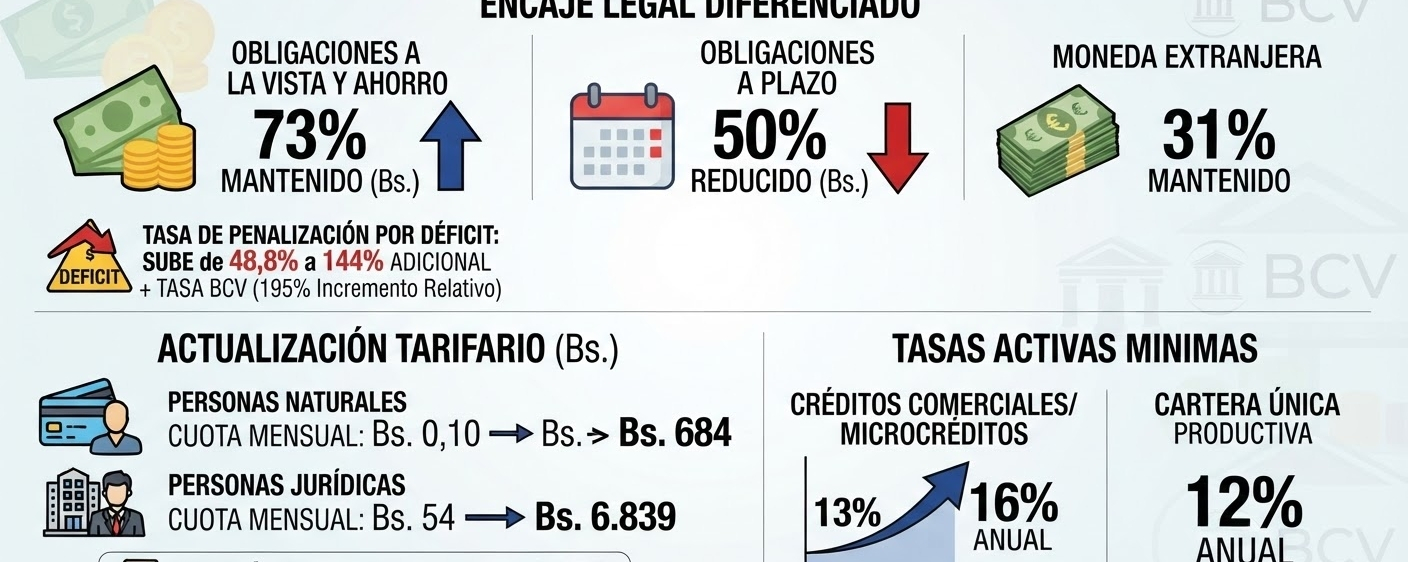
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
BCV diferencia por plazos de depósitos requerimientos de encaje legal y refuerza penalización
por déficit
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
EL encaje legal se mantiene en 73%, pero esta proporción se aplicará al monto total de las obligaciones netas a la vista y por ahorro, mientras que se reduce a 50% para las obligaciones netas a plazo.
El Banco Central de Venezuela (BCV) elevó fuertemente los costos para los bancos que incurran en déficit de encaje legal, al establecer que la tasa de interés base anual para el cobro de esta eventualidad aumente de 48,8 a 144 puntos porcentuales adicionales a la tasa fijada por el emisor en sus operaciones ordinarias de descuento, redescuento y anticipo.
En términos relativos el aumento de esta penalización es de 195%.
Encaje diferenciado por tipos de depósitos
El coeficiente de encaje legal, según el artículo 15 de la resolución, se mantiene en 73%, pero esta proporción se aplicará solamente al monto total de las obligaciones netas por depósitos a la vista y de ahorro, mientras que se estableció un encaje base de 50% a las obligaciones netas derivadas de captaciones a plazo en moneda local.
En el caso de las operaciones en moneda extranjera de la banca nacional, el encaje legal mínimo exigido se mantiene en 31%.
🚨ATENCIÓN: ACTUALIZACIÓN TARIFARIO
– Se ajusta la cuota mensual por mantenimiento de cuentas corrientes remuneradas activas de personas naturales, la cual pasa de 0,10 a 684 bolívares.
– La cuota mensual de mantenimiento por cuentas corrientes remuneradas activas de personas jurídicas se ajusta de 54 a 6.839 bolívares.
– La comisión por cada instrucción de abono en cuenta de cliente receptor – pago a proveedores, a través del sistema de cámara de compensación electrónica se ubica en 0,40% del monto de la operación pagada por el ordenante.
Los bancos microfinancieros
El Banco Central de Venezuela también aprobó un requerimiento de encaje legal diferenciado para la banca microfinanciera, con la condición de que el índice de intermediación crediticia de las entidades del segmento alcance un mínimo de 50%, como evidencia del cumplimiento de su función básica y calculado sobre su balance de publicación.
En concreto, este segmento del sistema deberá cumplir con un encaje legal mínimo de 40% sobre sus obligaciones netas a la vista y por ahorro; pero sobre las obligaciones netas a plazos y las inversiones cedidas, el encaje baja a 27%.
El Banco de Desarrollo Económico y Social de Venezuela (Bandes) sigue exento de constituir encaje legal.
BCV ajusta tasas activas: créditos comerciales y microcréditos tendrán un costo mínimo de 16% anual
La resolución 26-08-01 del BCV mantiene los créditos vinculados a la Cartera Única Productiva Nacional con una tasa de 12% anual.
El artículo 3 señala que la tasa aplicable para los créditos comerciales y microcréditos en moneda nacional, una vez indexados en Unidades de Valor de Crédito (UVC), tendrá un nivel mínimo de 16% anual.
Esto implica que el costo mínimo de estos productos crediticios se incrementa en tres puntos porcentuales en comparación con la norma anterior, la cual fijaba la tasa mínima en 13% anual, mientras que la máxima era de 16%.
#venezuela #Macro #Credits #banco #Inversiones $BTC
26
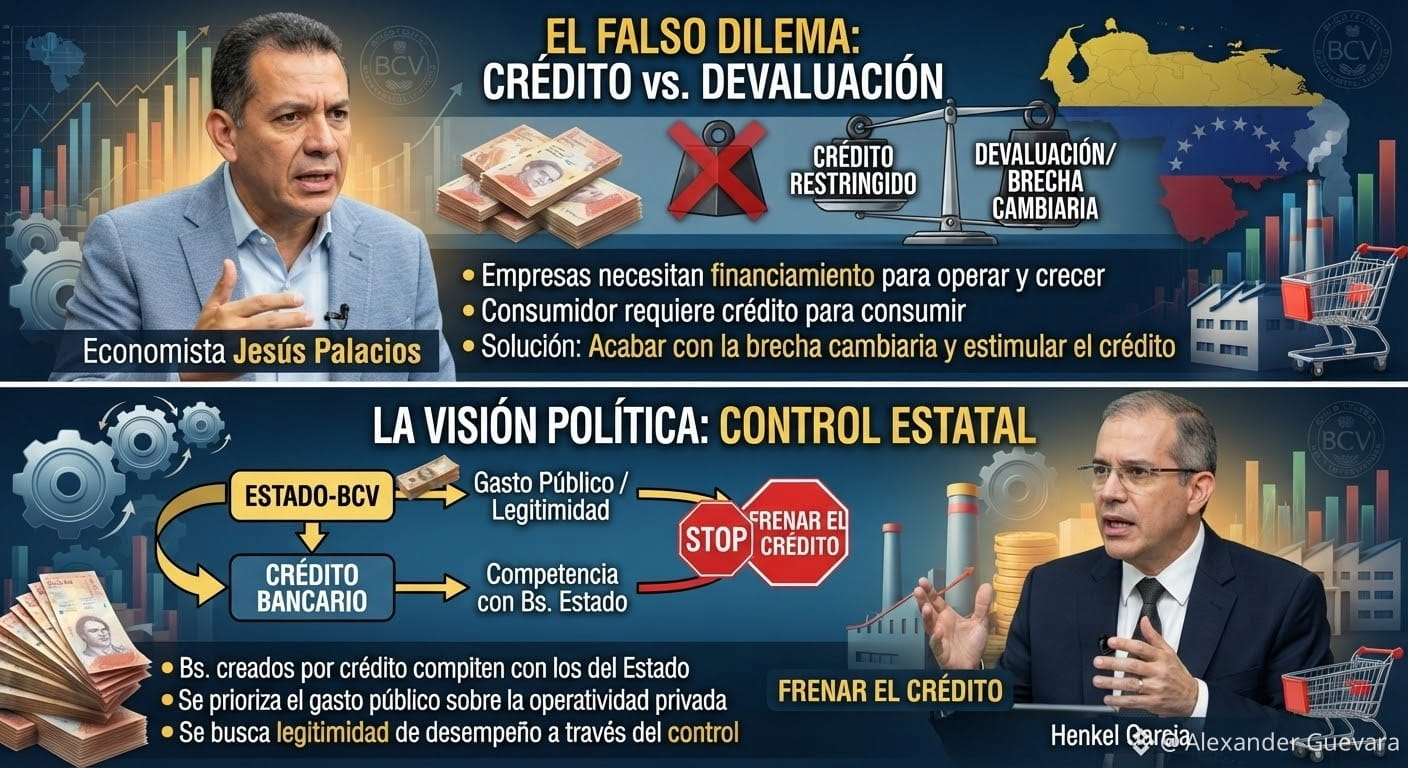
🇻🇪Nhà kinh tế Jesús Palacios
Việc duy trì mâu thuẫn giả tạo giữa tín dụng và phá giá là một sai lầm đã khiến đất nước phải trả cái giá rất đắt.
Mức độ tài trợ thấp hơn ở lục địa lại trái ngược với các doanh nghiệp tư nhân—những doanh nghiệp cần một lượng tài trợ lớn để duy trì năng lực vận hành, hiện đại hóa và mở rộng.
🇻🇪Nhà kinh tế Jesús Palacios
Ngoài ra, người tiêu dùng Venezuela, với vô vàn hạn chế về thu nhập, cần tín dụng tiêu dùng để có thể trang trải chi tiêu cho hàng hóa và dịch vụ.
Trước khi rơi vào cái bẫy đó, lẽ ra phải chấm dứt tình trạng chênh lệch tỷ giá, cho phép tỷ giá chính thức phản ánh cung và cầu trên thị trường ngoại hối, đồng thời thúc đẩy tăng trưởng bằng những chính sách khuyến khích sự phát triển của tín dụng trong hệ thống tài chính.
🇻🇪Henkel Garcia
Điều này cũng có thể được nhìn từ góc độ chính trị.
Các đồng Bs được tạo ra nhờ tín dụng, ở một mức độ nào đó, sẽ cạnh tranh với những đồng do Nhà nước-BCV phát hành.
Khi kìm hãm tín dụng, Bs Nhà nước-BCV sẽ có tác động lớn hơn, và đây chính là điều họ hướng tới để đạt được tính chính danh về hiệu quả hoạt động.
Trên thực tế, họ muốn người dân thấy một mức độ hiệu quả nhất định của chi tiêu công hơn là để các doanh nghiệp có thể cải thiện doanh số–tính vận hành của mình với nguồn tài trợ nhiều hơn.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
🇻🇪Nhà kinh tế Jesús Palacios
Việc duy trì mâu thuẫn giả tạo giữa tín dụng và phá giá là một sai lầm đã khiến đất nước phải trả cái giá rất đắt.
Mức độ tài trợ thấp hơn ở lục địa lại trái ngược với các doanh nghiệp tư nhân—những doanh nghiệp cần một lượng tài trợ lớn để duy trì năng lực vận hành, hiện đại hóa và mở rộng.
🇻🇪Nhà kinh tế Jesús Palacios
Ngoài ra, người tiêu dùng Venezuela, với vô vàn hạn chế về thu nhập, cần tín dụng tiêu dùng để có thể trang trải chi tiêu cho hàng hóa và dịch vụ.
Trước khi rơi vào cái bẫy đó, lẽ ra phải chấm dứt tình trạng chênh lệch tỷ giá, cho phép tỷ giá chính thức phản ánh cung và cầu trên thị trường ngoại hối, đồng thời thúc đẩy tăng trưởng bằng những chính sách khuyến khích sự phát triển của tín dụng trong hệ thống tài chính.
🇻🇪Henkel Garcia
Điều này cũng có thể được nhìn từ góc độ chính trị.
Các đồng Bs được tạo ra nhờ tín dụng, ở một mức độ nào đó, sẽ cạnh tranh với những đồng do Nhà nước-BCV phát hành.
Khi kìm hãm tín dụng, Bs Nhà nước-BCV sẽ có tác động lớn hơn, và đây chính là điều họ hướng tới để đạt được tính chính danh về hiệu quả hoạt động.
Trên thực tế, họ muốn người dân thấy một mức độ hiệu quả nhất định của chi tiêu công hơn là để các doanh nghiệp có thể cải thiện doanh số–tính vận hành của mình với nguồn tài trợ nhiều hơn.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
Việc duy trì mâu thuẫn giả tạo giữa tín dụng và phá giá là một sai lầm đã khiến đất nước phải trả cái giá rất đắt.
Mức độ tài trợ thấp hơn ở lục địa lại trái ngược với các doanh nghiệp tư nhân—những doanh nghiệp cần một lượng tài trợ lớn để duy trì năng lực vận hành, hiện đại hóa và mở rộng.
🇻🇪Nhà kinh tế Jesús Palacios
Ngoài ra, người tiêu dùng Venezuela, với vô vàn hạn chế về thu nhập, cần tín dụng tiêu dùng để có thể trang trải chi tiêu cho hàng hóa và dịch vụ.
Trước khi rơi vào cái bẫy đó, lẽ ra phải chấm dứt tình trạng chênh lệch tỷ giá, cho phép tỷ giá chính thức phản ánh cung và cầu trên thị trường ngoại hối, đồng thời thúc đẩy tăng trưởng bằng những chính sách khuyến khích sự phát triển của tín dụng trong hệ thống tài chính.
🇻🇪Henkel Garcia
Điều này cũng có thể được nhìn từ góc độ chính trị.
Các đồng Bs được tạo ra nhờ tín dụng, ở một mức độ nào đó, sẽ cạnh tranh với những đồng do Nhà nước-BCV phát hành.
Khi kìm hãm tín dụng, Bs Nhà nước-BCV sẽ có tác động lớn hơn, và đây chính là điều họ hướng tới để đạt được tính chính danh về hiệu quả hoạt động.
Trên thực tế, họ muốn người dân thấy một mức độ hiệu quả nhất định của chi tiêu công hơn là để các doanh nghiệp có thể cải thiện doanh số–tính vận hành của mình với nguồn tài trợ nhiều hơn.
#venezuela #Macro #economy #macroeconomy #Credits $BTC
121
🏦 UniCredit tìm nhà cung cấp công nghệ để bổ sung dịch vụ lưu ký và môi giới bitcoin cùng các loại tiền mã hóa khác, trong khi tham gia Qivalis, liên minh gồm 37 ngân hàng châu Âu đang chuẩn bị phát hành một stablecoin bằng euro theo MiCA cho năm 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
🏦 UniCredit tìm nhà cung cấp công nghệ để bổ sung dịch vụ lưu ký và môi giới bitcoin cùng các loại tiền mã hóa khác, trong khi tham gia Qivalis, liên minh gồm 37 ngân hàng châu Âu đang chuẩn bị phát hành một stablecoin bằng euro theo MiCA cho năm 2026.
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
#BTC #Credits #Unicredit #MiCA #bitcoin $BTC $WBTC
51

Bài viết
BCV, Chính phủ và hệ thống ngân hàng đánh giá kế hoạch tín dụng cho các gia đình bị ảnh hưởng để sửa chữa và mua nhàI viviendas
BCV thông báo rằng tất cả các sáng kiến hỗ trợ nạn nhân của trận động đất kép đang được thiết kế để không gây tác động đến khối tiền tệ, với điều kiện được triển khai dựa trên nguồn lực ngoại hối.
Trụ sở của Ngân hàng Trung ương Venezuela (BCV) tại Caracas là nơi diễn ra một cuộc họp kỹ thuật giữa các cơ quan chức năng của tổ chức phát hành, ban kinh tế của Chính phủ Quốc gia, hệ thống ngân hàng trong nước và hiệp hội ngân hàng.
Cuộc gặp do Phó Tổng giám đốc phụ trách Kinh tế chỉ đạo, cùng với Chủ tịch BCV, Bộ Kinh tế và Tài chính và Sudeban.
BCV, Chính phủ và hệ thống ngân hàng đánh giá kế hoạch tín dụng cho các gia đình bị ảnh hưởng để sửa chữa và mua nhà
I viviendas
BCV thông báo rằng tất cả các sáng kiến hỗ trợ nạn nhân của trận động đất kép đang được thiết kế để không gây tác động đến khối tiền tệ, với điều kiện được triển khai dựa trên nguồn lực ngoại hối.
Trụ sở của Ngân hàng Trung ương Venezuela (BCV) tại Caracas là nơi diễn ra một cuộc họp kỹ thuật giữa các cơ quan chức năng của tổ chức phát hành, ban kinh tế của Chính phủ Quốc gia, hệ thống ngân hàng trong nước và hiệp hội ngân hàng.
Cuộc gặp do Phó Tổng giám đốc phụ trách Kinh tế chỉ đạo, cùng với Chủ tịch BCV, Bộ Kinh tế và Tài chính và Sudeban.
BCV thông báo rằng tất cả các sáng kiến hỗ trợ nạn nhân của trận động đất kép đang được thiết kế để không gây tác động đến khối tiền tệ, với điều kiện được triển khai dựa trên nguồn lực ngoại hối.
Trụ sở của Ngân hàng Trung ương Venezuela (BCV) tại Caracas là nơi diễn ra một cuộc họp kỹ thuật giữa các cơ quan chức năng của tổ chức phát hành, ban kinh tế của Chính phủ Quốc gia, hệ thống ngân hàng trong nước và hiệp hội ngân hàng.
Cuộc gặp do Phó Tổng giám đốc phụ trách Kinh tế chỉ đạo, cùng với Chủ tịch BCV, Bộ Kinh tế và Tài chính và Sudeban.
3
340
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#FedRateWatch
552,370 lượt xem
2,648 đang thảo luận
2
#TinFed
70,005 lượt xem
319 đang thảo luận
3
#TheoDõiFOMC
79,130 lượt xem
518 đang thảo luận
4
#45NgayTuDoTaiChinh
900,924 lượt xem
3,075 đang thảo luận
5
#BitcoinSlidesTo$76000
20,364 lượt xem
114 đang thảo luận
6
#BitcoinReboundsTo$79K
61,473 lượt xem
401 đang thảo luận
7
#StrategyMarketCapPassesFord
36,672 lượt xem
633 đang thảo luận
8
#ClarityActOddsHalveOnPolymarket
52,943 lượt xem
526 đang thảo luận
9
#US30YTreasuryYieldTops5.40%
31,309 lượt xem
354 đang thảo luận
10
#BessentEndorsesFinalClarityActDraft
54,173 lượt xem
732 đang thảo luận