

#zcashetf
zcashetf
21,640 lượt xem
38 đang thảo luận
Phổ biến
Mới nhất
·
--
Xem bản dịch
Zcash ETF 近期出现首周资金流出,达 9360 万美元。这反映出市场对加密资产配置的谨慎态度增加。我认为这可能与宏观经济不确定性及投资者对加密资产风险偏好下降有关。Zcash 虽具隐私特性,但整体市场情绪影响显著。短期流出不代表长期趋势,但需关注后续动态。#ZcashETF #BTC
Zcash ETF 近期出现首周资金流出,达 9360 万美元。这反映出市场对加密资产配置的谨慎态度增加。我认为这可能与宏观经济不确定性及投资者对加密资产风险偏好下降有关。Zcash 虽具隐私特性,但整体市场情绪影响显著。短期流出不代表长期趋势,但需关注后续动态。#ZcashETF #BTC
29
·
--
Giảm giá
Xem bản dịch
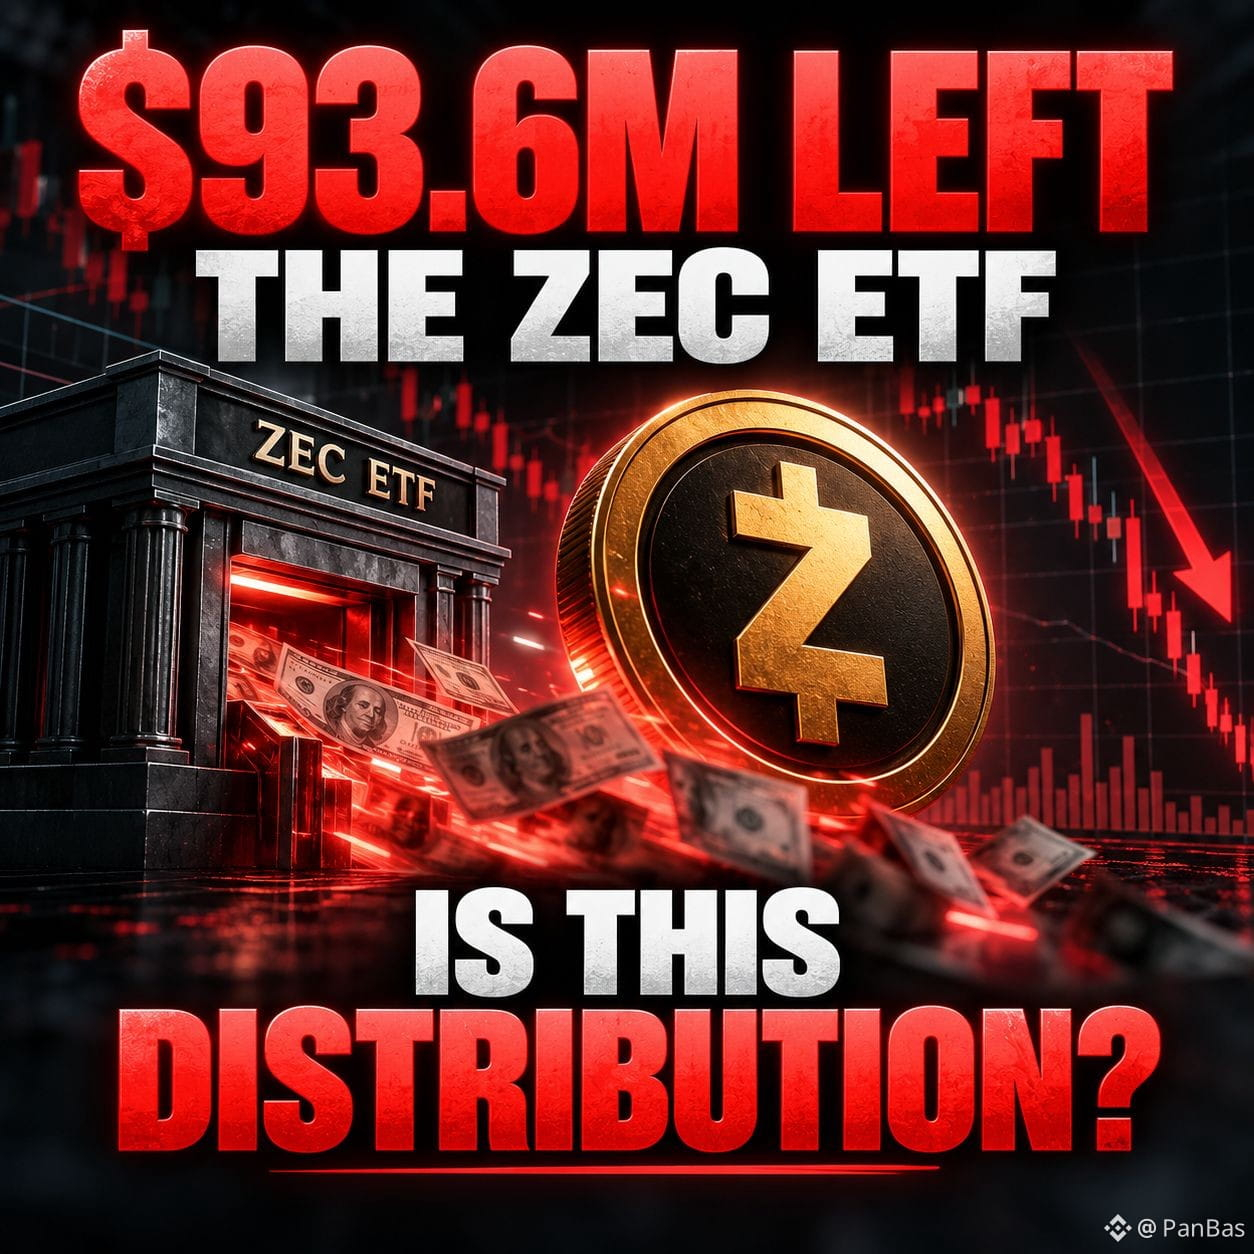
🚨 $93.6M JUST LEFT THE ZCASH ETF — AND THAT MAY MATTER MORE THAN THE PRICE DROP.
Two weeks ago, ZEC’s ETF was attracting +$98.2M.
Now it has printed its FIRST weekly net outflow since launch.
$ZEC is near $1,300:
• ~17.5% down this week
• ~23% below the recent ~$1,690 top
• no daily net inflows since Sep. 22
This is where it gets interesting:
A big rally can survive profit-taking.
But when ETF flows start reversing too, the story changes.
That’s why I’m watching:
🟢 $1,280–$1,300 support
🔴 $1,450–$1,500 reclaim
If flows stabilize, this can become a strong reset.
If outflows keep building, the unwind may not be over.
Is smart money taking profits…
or quietly stepping away from ZEC?
$ZEC
{future}(ZECUSDT)
#zec #zcash #ZcashETF
🚨 $93.6M JUST LEFT THE ZCASH ETF — AND THAT MAY MATTER MORE THAN THE PRICE DROP.
Two weeks ago, ZEC’s ETF was attracting +$98.2M.
Now it has printed its FIRST weekly net outflow since launch.
$ZEC is near $1,300:
• ~17.5% down this week
• ~23% below the recent ~$1,690 top
• no daily net inflows since Sep. 22
This is where it gets interesting:
A big rally can survive profit-taking.
But when ETF flows start reversing too, the story changes.
That’s why I’m watching:
🟢 $1,280–$1,300 support
🔴 $1,450–$1,500 reclaim
If flows stabilize, this can become a strong reset.
If outflows keep building, the unwind may not be over.
Is smart money taking profits…
or quietly stepping away from ZEC?
$ZEC
#zec #zcash #ZcashETF
4

·
--
#ZEC #ZcashETF $ZEC
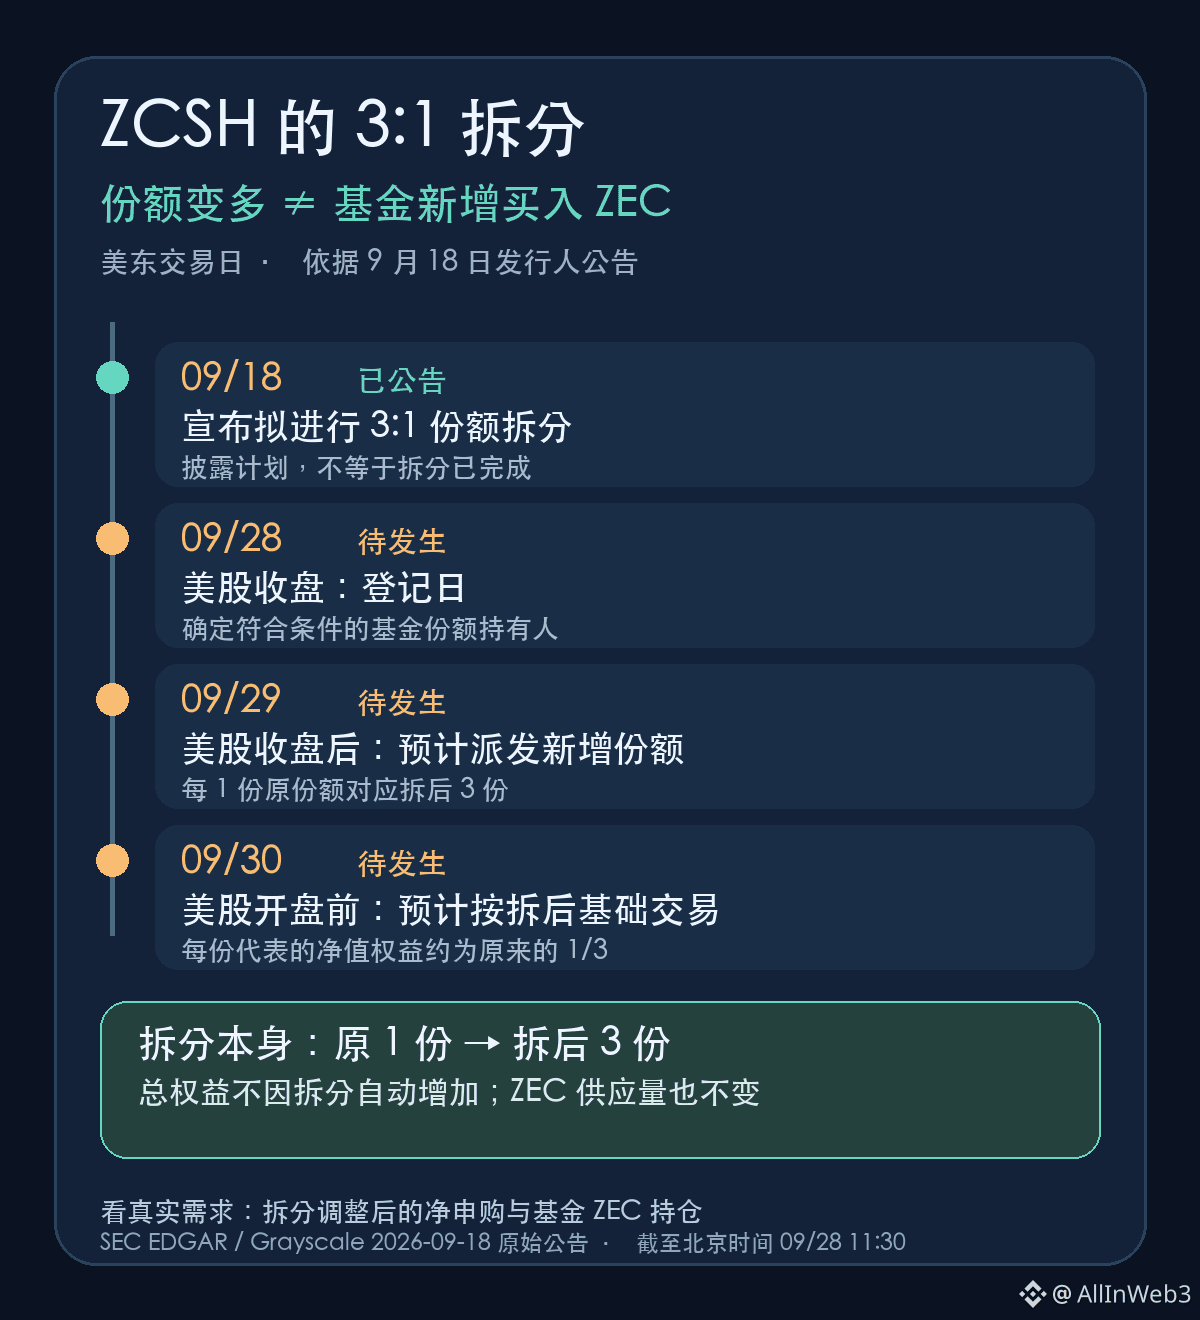
Hôm nay được gọi là “ngày tách” của ETF Zcash, điều này rất dễ khiến người ta hiểu nhầm rằng quỹ sẽ tăng mua vào ZEC. Nhận định của tôi ngược lại: tách 3:1 trước hết là sự thay đổi trong cách đo lường số lượng chứng chỉ quỹ, chứ không phải là sự thay đổi trong cung ZEC, và cũng không phải là một bằng chứng tự động tạo ra dòng tiền mới đổ vào. Thứ thực sự cần theo dõi là liệu sau khi tách có phát sinh mua ròng (đăng ký ròng) hay không, chứ không phải việc con số chứng chỉ bỗng trở thành gấp ba.
Trước hết hãy làm rõ thời điểm. Thông báo của Grayscale ngày 18 tháng 9 là về kế hoạch thực hiện “tách theo tỷ lệ 3-cho-1” cho ZCSH, tức là tách theo tỷ lệ chứng chỉ thuận chiều (forward) đối với ZCSH. Theo lịch trong thông báo, ngày 28 tháng 9 (giờ đóng cửa thị trường Mỹ) là ngày chốt sổ đăng ký (record date), và sau khi thị trường Mỹ đóng cửa ngày 29 tháng 9 sẽ tiến hành phân phối thêm chứng chỉ. Dự kiến trước khi thị trường mở cửa ngày 30 tháng 9, cơ sở giao dịch sẽ chuyển sang trạng thái sau tách. Hiện tại vào sáng ngày 28 tháng 9 theo giờ Bắc Kinh, giao dịch cổ phiếu tại Mỹ trong ngày chốt sổ vẫn chưa kết thúc, vì vậy không thể viết hai bước sau như thể chúng đã được thực hiện.
Việc tách ảnh hưởng thế nào đến người nắm giữ? Mỗi 1 chứng chỉ ZCSH ban đầu sẽ tương ứng với 3 chứng chỉ sau tách; giá trị ròng/tài sản ròng trên mỗi chứng chỉ cũng sẽ thu hẹp tương ứng còn khoảng một phần ba. Tổng giá trị quyền lợi của người nắm giữ ban đầu sẽ không tự động tăng chỉ vì việc tách. Ví dụ giả định trong thông báo ban đầu của Grayscale là: 10 chứng chỉ, mỗi chứng chỉ có giá trị ròng 300 USD, sau đó thành 30 chứng chỉ, mỗi chứng chỉ còn 100 USD; tổng giá trị vẫn là 3000 USD. Đây chỉ là ví dụ minh họa cho phép tính, không phải là giá giao dịch hiện tại của ZCSH. Càng không thể nói “số lượng chứng chỉ quỹ tăng” tương đương với “ZEC mới tăng trên chuỗi” hay “quỹ vừa mua gấp ba ZEC”.
Câu chuyện này vẫn có thể làm thay đổi trải nghiệm giao dịch: giá danh nghĩa của mỗi chứng chỉ giảm có thể khiến một số nhà đầu tư quy mô nhỏ dễ đặt lệnh hơn; tuy nhiên, giữa “dễ mua hơn” và “mua ròng mới thực sự” vẫn có một bước kiểm chứng. Nếu sau tách, chênh lệch giá mua/bán giảm và giao dịch sôi động hơn, thì có thể cho thấy tính thanh khoản/giao dịch của chứng chỉ có thể được cải thiện; còn nếu chỉ có số lượng giao dịch tăng lên mà việc mua ròng theo điều chỉnh tách và lượng ZEC nắm giữ của quỹ không tăng đồng bộ, thì không thể diễn giải đó là nhu cầu mới từ tổ chức. Đây là suy đoán của tôi, không phải cam kết của bên phát hành.
Vì vậy, tôi muốn coi khoảng từ 28 đến 30 tháng 9 như ba mốc khác nhau: tư cách được ghi nhận (record), việc phân phối theo kế hoạch, và giao dịch dự kiến dựa trên cơ sở mới. Chỉ khi các báo cáo/tiết lộ tiếp theo của quỹ cho thấy việc mua ròng và biến động vị thế nắm giữ sau khi điều chỉnh do tách, thì mới có thể bàn về nhu cầu tăng thêm thực sự; còn giá giao ngay ZEC biến động trong cùng kỳ, dù có xung quanh thời gian đó, cũng không thể chỉ dựa vào sự liền kề về thời điểm mà quy hết cho việc tách.
Nếu sau ngày 30 tháng 9, khối lượng giao dịch của ZCSH tăng vọt rõ rệt, nhưng lượng ZEC mà quỹ đang nắm giữ không tăng, thì bạn sẽ xem lần tách này là nhu cầu tăng lên, hay chỉ đơn thuần là đơn vị giao dịch trở nên nhỏ hơn?
1
196
Grayscale chuẩn bị ETF mới dựa trên Zcash ($ZEC ).
Grayscale đã nộp đơn xin ra mắt ZCSH High Income ETF — một sản phẩm giao dịch mới gắn với Zcash ($ZEC ). Khác với The Zcash ETF giao ngay, quỹ mới này dự kiến sẽ vận hành chủ yếu bằng các quyền chọn (option) trên ZCSH. Chiến lược của quỹ bao gồm việc mua call-option và bán put-option, đồng thời nguồn chính tạo ra các khoản thanh toán tiềm năng sẽ đến từ phí (premium) của các call-option ngắn hạn.
Dự kiến ít nhất 80% tài sản của quỹ sẽ được phân bổ vào các quyền chọn có liên quan đến Zcash ($ZEC ). Các khoản chi trả cho cổ đông dự kiến sẽ được thực hiện mỗi hai tuần. Tuy nhiên, tên gọi High Income không đảm bảo lợi suất cố định: một phần chi trả có thể là việc hoàn trả vốn đầu tư.
#zcash #zec #ZcashETF
{spot}(ZECUSDT)
Grayscale chuẩn bị ETF mới dựa trên Zcash ($ZEC ).
Grayscale đã nộp đơn xin ra mắt ZCSH High Income ETF — một sản phẩm giao dịch mới gắn với Zcash ($ZEC ). Khác với The Zcash ETF giao ngay, quỹ mới này dự kiến sẽ vận hành chủ yếu bằng các quyền chọn (option) trên ZCSH. Chiến lược của quỹ bao gồm việc mua call-option và bán put-option, đồng thời nguồn chính tạo ra các khoản thanh toán tiềm năng sẽ đến từ phí (premium) của các call-option ngắn hạn.
Dự kiến ít nhất 80% tài sản của quỹ sẽ được phân bổ vào các quyền chọn có liên quan đến Zcash ($ZEC ). Các khoản chi trả cho cổ đông dự kiến sẽ được thực hiện mỗi hai tuần. Tuy nhiên, tên gọi High Income không đảm bảo lợi suất cố định: một phần chi trả có thể là việc hoàn trả vốn đầu tư.
#zcash #zec #ZcashETF
2
431

Grayscale đang chia tách cổ phiếu quỹ ETF Zcash của mình theo ba hướng sau khi thu hút hơn 233 triệu đô la trong chưa đầy một tháng. Động thái này cho thấy nhu cầu bùng nổ mạnh mẽ đối với các tài sản tập trung vào quyền riêng tư.
#ZcashETF #PrivacyNarrative
Grayscale đang chia tách cổ phiếu quỹ ETF Zcash của mình theo ba hướng sau khi thu hút hơn 233 triệu đô la trong chưa đầy một tháng. Động thái này cho thấy nhu cầu bùng nổ mạnh mẽ đối với các tài sản tập trung vào quyền riêng tư.
#ZcashETF #PrivacyNarrative
#ZcashETF #PrivacyNarrative
300
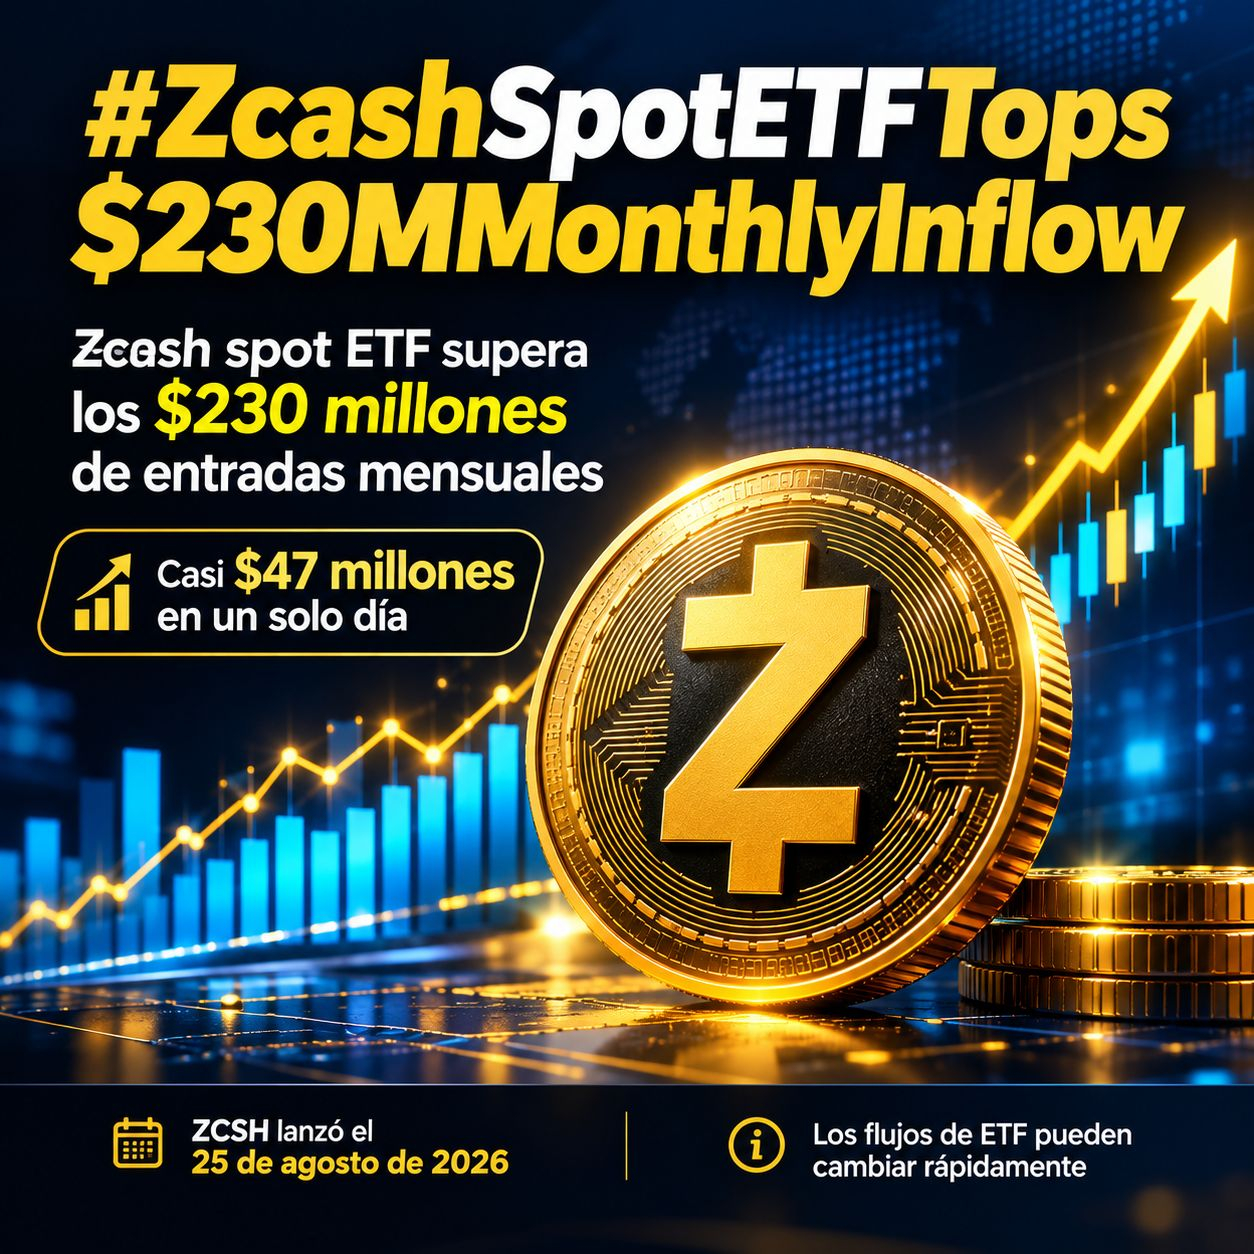
#ZcashSpotETFTops$230MMonthlyInflow
🚨 #ZcashSpotETFTops230MMonthlyInflow 🚨
Zcash lại một lần nữa thu hút sự chú ý của thị trường tiền mã hóa. Dữ liệu gần đây cho thấy quỹ ETF của Zcash tại Mỹ đã đạt hơn 230 triệu USD vào dòng tiền ròng trong tháng, sau khi ghi nhận gần 47 triệu USD trong chỉ một ngày—mức dòng tiền vào theo ngày cao nhất tại thời điểm đó.
Sự chú ý này xuất hiện không lâu sau khi ZCSH được ra mắt, sản phẩm đầu tư của Zcash bắt đầu niêm yết trên NYSE Arca vào ngày 25 tháng 8 năm 2026. ETF cung cấp mức tiếp xúc với giá ZEC thông qua một sản phẩm giao dịch trên sàn, tạo ra một kênh mới cho các nhà đầu tư muốn tiếp xúc với tài sản này.
Một dữ liệu đáng chú ý khác là trong tháng 8, các sản phẩm đầu tư liên quan đến Zcash ghi nhận 326,4 triệu USD dòng tiền ròng, theo báo cáo từ ETF Express.
Những dòng tiền này cho thấy sự quan tâm ngày càng tăng đối với ZEC, dù dòng vốn có thể thay đổi nhanh chóng và không đảm bảo rằng giá sẽ tiếp tục tăng.
📊 Câu hỏi lớn lúc này là: Liệu Zcash có thể duy trì nhịp độ dòng tiền vào này trong những tháng tới không?
#Zcash $ZEC #Crypto #CryptoNews $ETH #ZcashETF #DigitalAssets
198
Dòng tiền vào ETF Zcash báo hiệu bước chuyển lớn về quyền riêng tư
Bitcoin tiến gần 79.000 trong khi Zcash ghi nhận mức tăng mạnh 500 triệu đô la trong dòng tiền vào ETF, đánh dấu sự thay đổi lớn trong mối quan tâm của các tổ chức.
#ZcashETF #PrivacyAssets
Dòng tiền vào ETF Zcash báo hiệu bước chuyển lớn về quyền riêng tư
Bitcoin tiến gần 79.000 trong khi Zcash ghi nhận mức tăng mạnh 500 triệu đô la trong dòng tiền vào ETF, đánh dấu sự thay đổi lớn trong mối quan tâm của các tổ chức.
#ZcashETF #PrivacyAssets
Bitcoin tiến gần 79.000 trong khi Zcash ghi nhận mức tăng mạnh 500 triệu đô la trong dòng tiền vào ETF, đánh dấu sự thay đổi lớn trong mối quan tâm của các tổ chức.
#ZcashETF #PrivacyAssets
317
Zcash ($ZEC ) đã vượt mốc $1000 và lọt vào top 10 tiền điện tử.
Đồng tiền điện tử ẩn danh Zcash (ZEC) đã thể hiện một đợt tăng giá ấn tượng, vượt qua mức $1000. Chỉ trong một tuần, giá trị tài sản đã tăng hơn 30%, giúp nó lọt vào top 10 tài sản số lớn nhất theo vốn hóa thị trường, vốn đã vượt mốc $17 tỷ.
Một yếu tố quan trọng thúc đẩy đợt tăng này là sự quan tâm từ các tổ chức. Mốc $1000 $ZEC đã được vượt qua khoảng 10 ngày sau khi ETF Zcash giao ngay đầu tiên tại Mỹ được ra mắt mang tính lịch sử. Quỹ với mã ZCSH của Grayscale chính thức khởi chạy vào ngày 25 tháng 8 trên sàn NYSE Arca, mở ra cho các nhà đầu tư truyền thống quyền tiếp cận trực tiếp với đồng coin và góp phần đáng kể làm nóng nhu cầu trên thị trường.
#zcash #ZcashETF
{spot}(ZECUSDT)
Zcash ($ZEC ) đã vượt mốc $1000 và lọt vào top 10 tiền điện tử.
Đồng tiền điện tử ẩn danh Zcash (ZEC) đã thể hiện một đợt tăng giá ấn tượng, vượt qua mức $1000. Chỉ trong một tuần, giá trị tài sản đã tăng hơn 30%, giúp nó lọt vào top 10 tài sản số lớn nhất theo vốn hóa thị trường, vốn đã vượt mốc $17 tỷ.
Một yếu tố quan trọng thúc đẩy đợt tăng này là sự quan tâm từ các tổ chức. Mốc $1000 $ZEC đã được vượt qua khoảng 10 ngày sau khi ETF Zcash giao ngay đầu tiên tại Mỹ được ra mắt mang tính lịch sử. Quỹ với mã ZCSH của Grayscale chính thức khởi chạy vào ngày 25 tháng 8 trên sàn NYSE Arca, mở ra cho các nhà đầu tư truyền thống quyền tiếp cận trực tiếp với đồng coin và góp phần đáng kể làm nóng nhu cầu trên thị trường.
#zcash #ZcashETF
2
372
Đã xác minh
Tiền riêng tư đối mặt với sự chia rẽ trong việc được các tổ chức chấp nhận
Grayscale đã ra mắt một ETF $ZEC trên NYSE Arca, cho thấy sự quan tâm từ các tổ chức đối với quyền riêng tư bất chấp việc các sàn giao dịch tập trung hủy niêm yết những tài sản như Monero.
#ZcashETF #MoneroDelisting
Tiền riêng tư đối mặt với sự chia rẽ trong việc được các tổ chức chấp nhận
Grayscale đã ra mắt một ETF $ZEC trên NYSE Arca, cho thấy sự quan tâm từ các tổ chức đối với quyền riêng tư bất chấp việc các sàn giao dịch tập trung hủy niêm yết những tài sản như Monero.
#ZcashETF #MoneroDelisting
Grayscale đã ra mắt một ETF $ZEC trên NYSE Arca, cho thấy sự quan tâm từ các tổ chức đối với quyền riêng tư bất chấp việc các sàn giao dịch tập trung hủy niêm yết những tài sản như Monero.
#ZcashETF #MoneroDelisting
1
512
·
--
Đã xác minh
Grayscale vừa niêm yết ZCSH, ETF spot Zcash đầu tiên $ZEC trên NYSE Arca. Privacy coin chính thức bước vào thực đơn của giới tổ chức.
Phí khá cao (2,5 %) và một phần được tái đầu tư vào hệ sinh thái. Sau nhiều năm bị xem là “quá riêng tư” đối với các tổ chức, Zcash vừa vượt qua ranh giới đó.
Điều này có củng cố câu chuyện về quyền riêng tư hay khiến nó trở nên “thân thiện với Wall Street” hơn so với điều mà một số người mong muốn?
Nguồn: The Block
#ZcashETF
{spot}(ZECUSDT)
Grayscale vừa niêm yết ZCSH, ETF spot Zcash đầu tiên $ZEC trên NYSE Arca. Privacy coin chính thức bước vào thực đơn của giới tổ chức.
Phí khá cao (2,5 %) và một phần được tái đầu tư vào hệ sinh thái. Sau nhiều năm bị xem là “quá riêng tư” đối với các tổ chức, Zcash vừa vượt qua ranh giới đó.
Điều này có củng cố câu chuyện về quyền riêng tư hay khiến nó trở nên “thân thiện với Wall Street” hơn so với điều mà một số người mong muốn?
Nguồn: The Block
#ZcashETF
1
15.8k
·
--
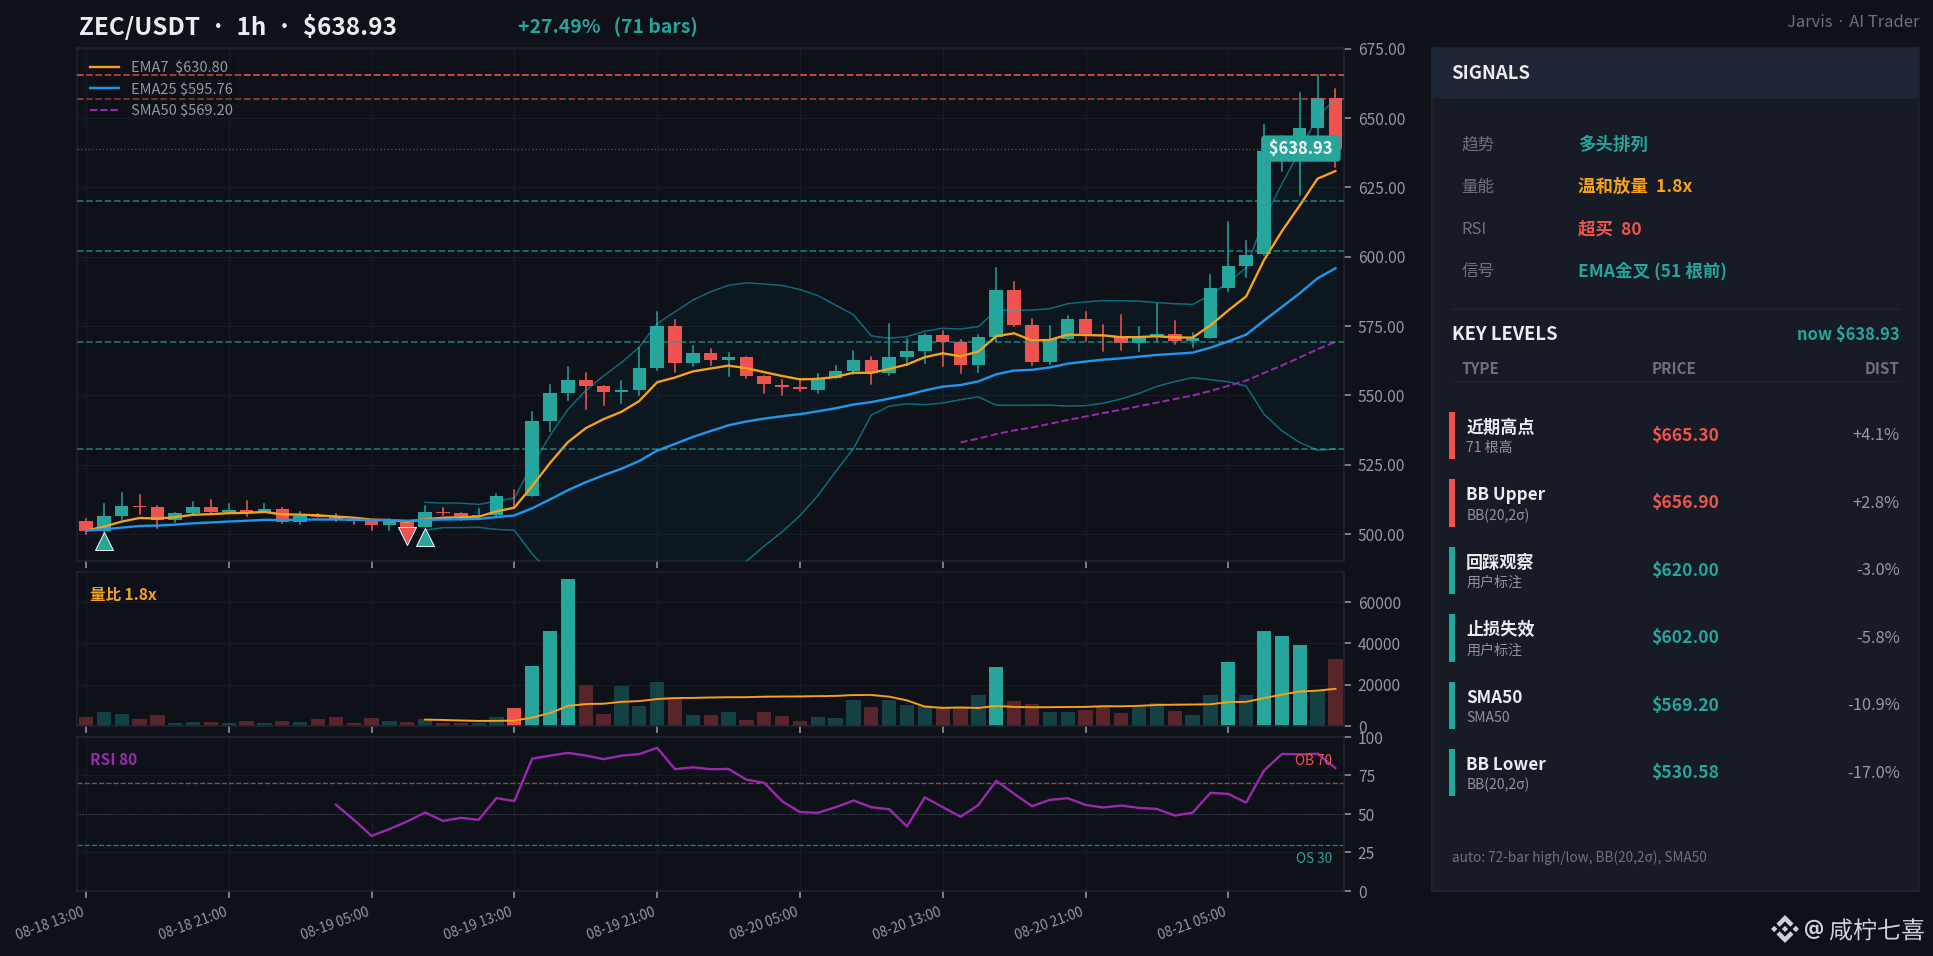
ETF文件给了$ZEC新买盘,665.3为什么还是没守住?631附近,我把计划价下移到620。
――― 方向: 催化是真的,位置太贵,先等回踩或重新收复高点。
8月20日,Grayscale更新了Zcash ETF申请文件;相关文件还显示,DCG正讨论向基金贡献20万枚ZEC,报道按当时报价估算约1.1亿美元。
这足以让隐私币叙事升温,却不等于任何价格都值得接。过去6根已收完的1h K线,成交额约为过去24根均值的2.02倍,买盘没有退;但截至12:00 UTC,最新一根从657.15开出后收在638.93,最高665.3,RSI也到了79.7。量很强,短线同样透支。
我的执行分两种。回到620至625后止跌,并重新收上630,才考虑第一笔;602跌破,计划失效。如果不给回踩,只有1h收在665.3上方才触发第二方案。两种条件都没出现前,631不是便宜,只是比高点低了5%。
#ZcashETF #隐私币
ETF文件给了$ZEC 新买盘,665.3为什么还是没守住?631附近,我把计划价下移到620。
――― 方向: 催化是真的,位置太贵,先等回踩或重新收复高点。
8月20日,Grayscale更新了Zcash ETF申请文件;相关文件还显示,DCG正讨论向基金贡献20万枚ZEC,报道按当时报价估算约1.1亿美元。
这足以让隐私币叙事升温,却不等于任何价格都值得接。过去6根已收完的1h K线,成交额约为过去24根均值的2.02倍,买盘没有退;但截至12:00 UTC,最新一根从657.15开出后收在638.93,最高665.3,RSI也到了79.7。量很强,短线同样透支。
我的执行分两种。回到620至625后止跌,并重新收上630,才考虑第一笔;602跌破,计划失效。如果不给回踩,只有1h收在665.3上方才触发第二方案。两种条件都没出现前,631不是便宜,只是比高点低了5%。
#ZcashETF #隐私币
264
Quỹ The Zcash ETF (ZCSH) của Grayscale bắt đầu ra mắt thị trường.
Ngày 25 tháng 8 năm 2026, giao dịch cổ phiếu của quỹ The Zcash ETF với mã giao dịch ZCSH đã chính thức được khởi động trên sàn NYSE Arca. Đây là một sản phẩm mới từ công ty Grayscale Investments, cung cấp cho nhà đầu tư khả năng tiếp cận giao ngay trực tiếp với loại tiền mã hóa tư nhân Zcash ($ZEC ).
Tại thời điểm ra mắt, quy mô tài sản được quản lý (AUM) của quỹ đạt khoảng 304,6 triệu USD, tương ứng với 387 849 ZEC. Phí quản lý tài sản là 2,5% mỗi năm và được thanh toán trực tiếp bằng $ZEC , do đó tỷ lệ số lượng coin trên mỗi cổ phiếu sẽ dần giảm theo thời gian.
Một điểm đáng chú ý là Grayscale Investments cam kết phân bổ tới 100% các khoản phí thu được để phát triển hệ sinh thái Zcash và thúc đẩy ETF trong năm đầu tiên kể từ khi bắt đầu giao dịch, điều này sẽ trở thành động lực mạnh mẽ cho sự tăng trưởng của mạng lưới.
Token $ZEC đã cho thấy mức tăng trưởng đáng kể nhờ sự đi lên chung của thị trường crypto và thông tin nói trên.
#zcash #zec #ZcashETF
{spot}(ZECUSDT)
Quỹ The Zcash ETF (ZCSH) của Grayscale bắt đầu ra mắt thị trường.
Ngày 25 tháng 8 năm 2026, giao dịch cổ phiếu của quỹ The Zcash ETF với mã giao dịch ZCSH đã chính thức được khởi động trên sàn NYSE Arca. Đây là một sản phẩm mới từ công ty Grayscale Investments, cung cấp cho nhà đầu tư khả năng tiếp cận giao ngay trực tiếp với loại tiền mã hóa tư nhân Zcash ($ZEC ).
Tại thời điểm ra mắt, quy mô tài sản được quản lý (AUM) của quỹ đạt khoảng 304,6 triệu USD, tương ứng với 387 849 ZEC. Phí quản lý tài sản là 2,5% mỗi năm và được thanh toán trực tiếp bằng $ZEC , do đó tỷ lệ số lượng coin trên mỗi cổ phiếu sẽ dần giảm theo thời gian.
Một điểm đáng chú ý là Grayscale Investments cam kết phân bổ tới 100% các khoản phí thu được để phát triển hệ sinh thái Zcash và thúc đẩy ETF trong năm đầu tiên kể từ khi bắt đầu giao dịch, điều này sẽ trở thành động lực mạnh mẽ cho sự tăng trưởng của mạng lưới.
Token $ZEC đã cho thấy mức tăng trưởng đáng kể nhờ sự đi lên chung của thị trường crypto và thông tin nói trên.
#zcash #zec #ZcashETF
2
588

#grayscalefilesfifthzecetfamendment
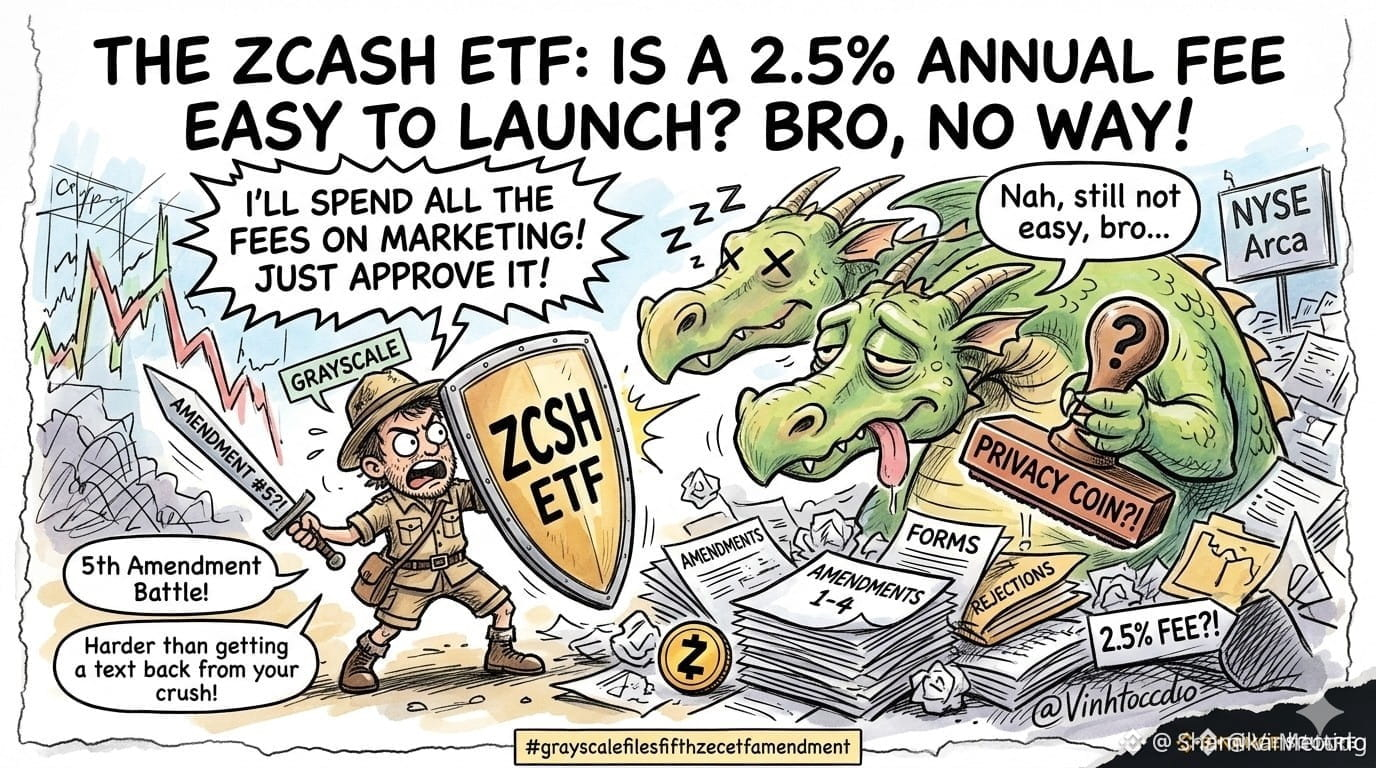
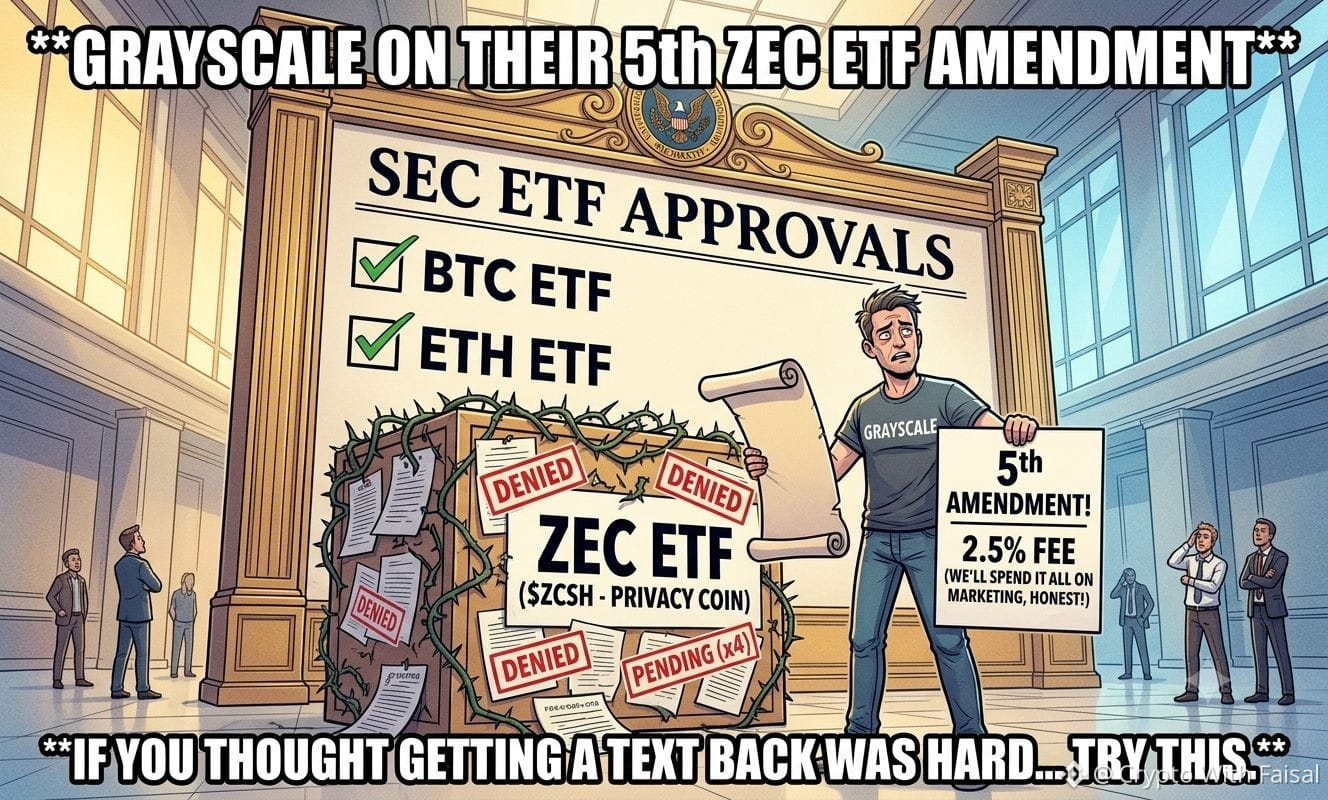
Chỉnh sửa số 5?! 🤦♂️ Ở Grayscale, họ đang chiến đấu vì một Zcash ETF như thể đây là trận chiến boss cuối cùng. Giờ họ đã chính thức gọi nó là "The Zcash ETF" (mã: ZCSH).
Liệu việc đưa ra phí hằng năm 2,5% có dễ không?
Này bạn ơi, tất nhiên là KHÔNG! Việc xin chấp thuận của SEC để nộp ETF cho một đồng tiền bảo mật với mức phí bảo trợ khổng lồ 2,5% còn khó hơn cả việc thuyết phục người mà bạn yêu phải nhắn tin trả lời bạn. Thậm chí Grayscale còn hứa sẽ trả 100% số phí đó để marketing Zcash chỉ trong năm đầu tiên để “làm ngọt” thỏa thuận. Hãy tưởng tượng mức độ tuyệt vọng!
Bây giờ các trader cần làm gì?
👀 Theo dõi sát ZEC vì những biến động bất ngờ.
⏳ Hãy kiên nhẫn vì khả năng cao sẽ có Chỉnh sửa số 6 hoặc 7 đang trên đường.
🧘 Đừng FOMO mà lao vào trước khi SEC thực sự ký vào giấy tờ.
⚠️ Đây không phải là lời khuyên tài chính!
Sẵn sàng để giao dịch ZEC chứ?
Xin hãy tiếp tục theo dõi
#zcashETF #zec #BinanceSquare
$ZEC
{future}(ZECUSDT)
#grayscalefilesfifthzecetfamendment
Chỉnh sửa số 5?! 🤦♂️ Ở Grayscale, họ đang chiến đấu vì một Zcash ETF như thể đây là trận chiến boss cuối cùng. Giờ họ đã chính thức gọi nó là "The Zcash ETF" (mã: ZCSH).
Liệu việc đưa ra phí hằng năm 2,5% có dễ không?
Này bạn ơi, tất nhiên là KHÔNG! Việc xin chấp thuận của SEC để nộp ETF cho một đồng tiền bảo mật với mức phí bảo trợ khổng lồ 2,5% còn khó hơn cả việc thuyết phục người mà bạn yêu phải nhắn tin trả lời bạn. Thậm chí Grayscale còn hứa sẽ trả 100% số phí đó để marketing Zcash chỉ trong năm đầu tiên để “làm ngọt” thỏa thuận. Hãy tưởng tượng mức độ tuyệt vọng!
Bây giờ các trader cần làm gì?
👀 Theo dõi sát ZEC vì những biến động bất ngờ.
⏳ Hãy kiên nhẫn vì khả năng cao sẽ có Chỉnh sửa số 6 hoặc 7 đang trên đường.
🧘 Đừng FOMO mà lao vào trước khi SEC thực sự ký vào giấy tờ.
⚠️ Đây không phải là lời khuyên tài chính!
Sẵn sàng để giao dịch ZEC chứ?
Xin hãy tiếp tục theo dõi
#zcashETF #zec #BinanceSquare
$ZEC
1
123
🚨 TIN NÓNG
Grayscale Investment đã chính thức nộp hồ sơ lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) để chuyển đổi Quỹ ủy thác Grayscale Zcash của mình thành quỹ giao dịch hoán đổi danh mục (ETF) Zcash giao ngay.
Sau tin tức này, Zcash (ZEC) đã ghi nhận mức tăng giá đáng kể, nhảy 15% trong 24 giờ lên 550 USD. Hồ sơ này là một bước tiến quan trọng hướng tới khả năng ETF ZEC giao ngay, có thể làm tăng mạnh khả năng tiếp cận của nhà đầu tư tổ chức và thanh khoản cho token hướng đến quyền riêng tư. Các nhà giao dịch đang theo dõi sát sao quyết định của SEC.
Bạn nghĩ SEC có phê duyệt một ETF cho đồng coin về quyền riêng tư không?
$ZEC
{spot}(ZECUSDT)
$ZEC $ZEC #zcash #GrayScaleShibaInuETF #CryptoETF #SECCrypto #ZcashETF #breakingnews
🚨 TIN NÓNG
Grayscale Investment đã chính thức nộp hồ sơ lên Ủy ban Chứng khoán và Giao dịch Mỹ (SEC) để chuyển đổi Quỹ ủy thác Grayscale Zcash của mình thành quỹ giao dịch hoán đổi danh mục (ETF) Zcash giao ngay.
Sau tin tức này, Zcash (ZEC) đã ghi nhận mức tăng giá đáng kể, nhảy 15% trong 24 giờ lên 550 USD. Hồ sơ này là một bước tiến quan trọng hướng tới khả năng ETF ZEC giao ngay, có thể làm tăng mạnh khả năng tiếp cận của nhà đầu tư tổ chức và thanh khoản cho token hướng đến quyền riêng tư. Các nhà giao dịch đang theo dõi sát sao quyết định của SEC.
Bạn nghĩ SEC có phê duyệt một ETF cho đồng coin về quyền riêng tư không?
$ZEC
$ZEC $ZEC #zcash #GrayScaleShibaInuETF #CryptoETF #SECCrypto #ZcashETF #breakingnews
127
Đã xác minh
#grayscalefilesfifthzecetfamendment
Grayscale đang kiên quyết thúc đẩy một quỹ ETF Zcash! 🛡️
Họ vừa nộp bản sửa đổi thứ 5, chính thức đặt tên nó là "ETF Zcash" (Mã giao dịch: $ZCSH).
Việc xin được SEC chấp thuận cho một đồng coin về quyền riêng tư là một rào cản cực lớn. Để thúc đẩy điều này dù phải chịu mức phí tài trợ cao 2,5%, Grayscale đang thực hiện một bước đi táo bạo: cam kết 100% phí năm đầu tiên được chuyển thẳng vào hoạt động marketing cho Zcash.
Kế hoạch cho Trader:
👀 Theo dõi biến động: Theo dõi sát sao ZEC để kịp thời nhận biết các cú sốc tăng/giảm giá do tin tức tác động.
🛑 Tránh FOMO: Đừng lao vào một cách mù quáng. Hãy chờ đến khi SEC xác nhận chính thức trên văn bản.
⏳ Hãy sẵn sàng cho độ trễ: Đây là một chặng đường dài; đừng ngạc nhiên nếu bản sửa đổi #6 được đưa ra trước khi có phán quyết cuối cùng.
(Lưu ý: Luôn tự nghiên cứu. Đây không phải là lời khuyên tài chính.)
#ZcashETF #ZEC #BinanceSquare
$ZEC
{future}(ZECUSDT)
$ETH
{future}(ETHUSDT)
$BNB
{future}(BNBUSDT)
#grayscalefilesfifthzecetfamendment
Grayscale đang kiên quyết thúc đẩy một quỹ ETF Zcash! 🛡️
Họ vừa nộp bản sửa đổi thứ 5, chính thức đặt tên nó là "ETF Zcash" (Mã giao dịch: $ZCSH).
Việc xin được SEC chấp thuận cho một đồng coin về quyền riêng tư là một rào cản cực lớn. Để thúc đẩy điều này dù phải chịu mức phí tài trợ cao 2,5%, Grayscale đang thực hiện một bước đi táo bạo: cam kết 100% phí năm đầu tiên được chuyển thẳng vào hoạt động marketing cho Zcash.
Kế hoạch cho Trader:
👀 Theo dõi biến động: Theo dõi sát sao ZEC để kịp thời nhận biết các cú sốc tăng/giảm giá do tin tức tác động.
🛑 Tránh FOMO: Đừng lao vào một cách mù quáng. Hãy chờ đến khi SEC xác nhận chính thức trên văn bản.
⏳ Hãy sẵn sàng cho độ trễ: Đây là một chặng đường dài; đừng ngạc nhiên nếu bản sửa đổi #6 được đưa ra trước khi có phán quyết cuối cùng.
(Lưu ý: Luôn tự nghiên cứu. Đây không phải là lời khuyên tài chính.)
#ZcashETF #ZEC #BinanceSquare
$ZEC
$ETH
$BNB
3
4
1.6k
·
--
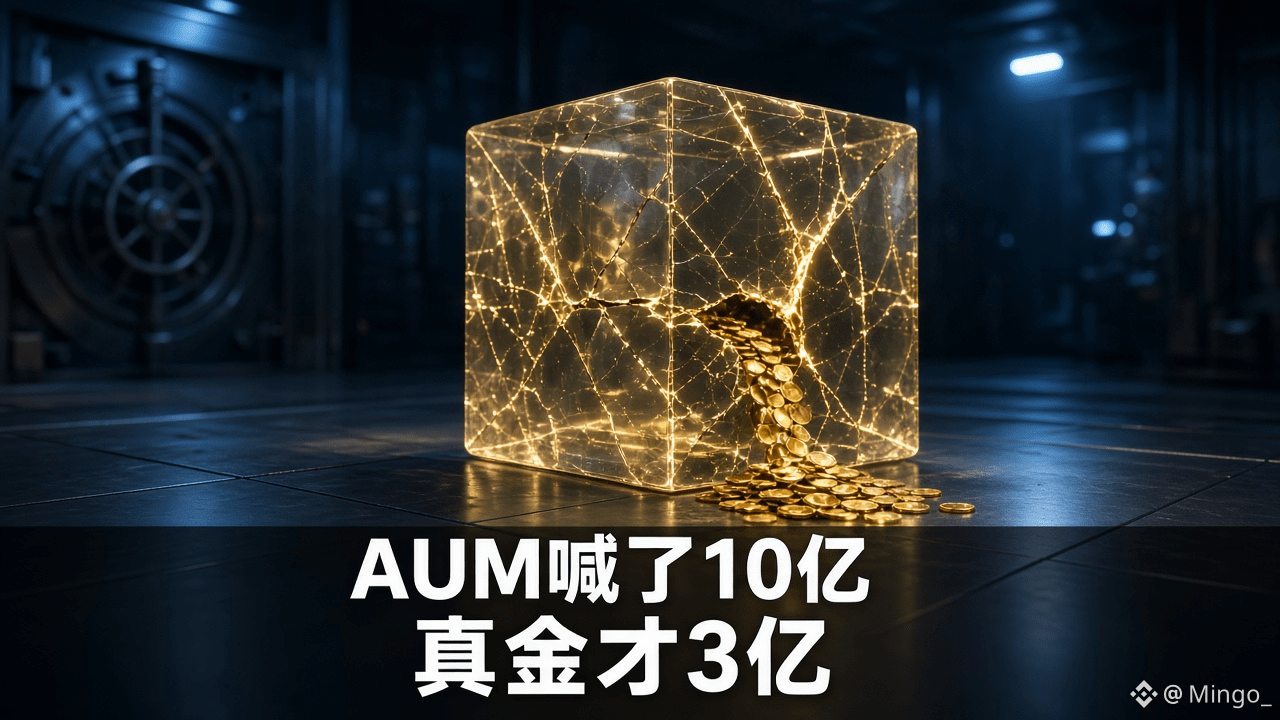
Zcash 的 Grayscale 基金 ZCSH 号称管理规模快 10 亿,真砸进去的钱大概才 3 亿出头——而且最近三天新钱是 0。
币这边从今天高点 1680 附近往下走,现价大概 1545,24 小时大约跌了 7%。基金在刷里程碑标题的时候,现货已经在回撤。
Đối số: SoSoValue 截至 25 月 9 日,ZCSH 净资产大约 9.96 亿美元,累计净流入 3.0612 亿——新钱不到三成。9 月 23 到 25 连续三天净流入都是 0,但单日成交还能刷到七八千万级别,更多是份额倒手,不是新弹药进场。里头还有一笔母公司大约 1 亿的实物换股,外头真金更接近 2 亿档。
Hôm nay, thị trường Mỹ đóng cửa là ngày đăng ký chia tách 3 tách 1, có hiệu lực trước khi mở cửa ngày 30. Việc chia tách không làm thay đổi tổng giá trị vốn của bạn; đừng nghe 「giá một đơn vị rẻ đi」 rồi hiểu nhầm thành công tắc tăng lợi nhuận.
Tôi nhìn thế nào: 10 亿 AUM là tiêu đề thật, nhưng đừng dịch thành 「tổ chức điên cuồng giành mua, nên đuổi theo」。Giá trị chứng chỉ quỹ tăng không đồng nghĩa với việc giá giao ngay đáng để đuổi.
Tôi sẽ làm gì: Khoảng 1545 thì chưa đuổi. Muốn vào nhẹ để theo dõi xem vùng trên 1500 có trụ được không; nếu thủng vùng quanh đáy hôm nay rồi tiếp tục đi xuống, khu vực 1480–1440 tạm thời đứng ngoài quan sát, ưu tiên giữ vị thế nhẹ thay vì nặng. Hãy coi 「10 亿」 như bối cảnh, đừng xem đó là lý do để vào lệnh.
$ZEC #ZCSH #ZcashETF
186

Bài viết
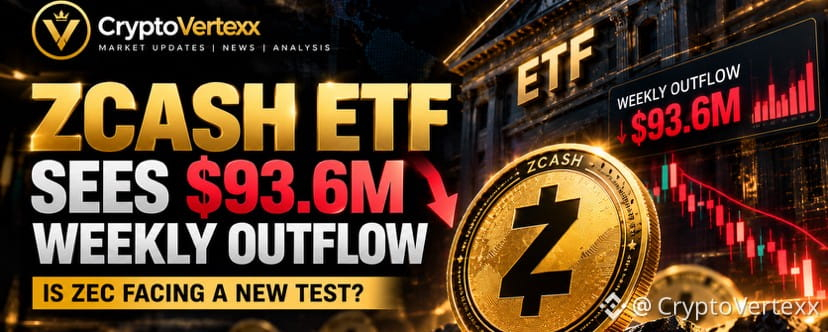
🚨 ETF Zcash Ghi Nhận Dòng Rút Ra 93,6M USD Hàng Tuần — ZEC Có Đang Bước Vào Một Thử Thách Mới?Zcash (ZEC) đang bước vào tháng 10 trong bối cảnh áp lực thị trường gia tăng trở lại, sau khi quỹ ETF giao ngay niêm yết tại Mỹ của nó ghi nhận dòng tiền ròng rút ra hàng tuần đầu tiên kể từ khi ra mắt vào tháng 8.
Theo dữ liệu dòng chảy ETF mới nhất, khoảng 93,6 triệu USD đã chảy ra khỏi quỹ ETF Zcash của Grayscale (ZCSH) trong tuần. Đây là một sự đảo chiều đáng kể so với các đợt dòng tiền vào mạnh mẽ được ghi nhận trước đó trong tháng 9.
📉 Động lực ETF đã đảo chiều
Dữ liệu của Farside cho thấy ZCSH ghi nhận dòng tiền vào lớn trong giai đoạn giữa tháng 9, bao gồm 46,6 triệu USD vào ngày 17/9 và 37,7 triệu USD vào ngày 18/9. Tuy nhiên, đến sau đó đã xuất hiện dòng tiền rút ra, bao gồm 30,2 triệu USD vào ngày 30/9 và 26,9 triệu USD vào ngày 2/10.
🚨 ETF Zcash Ghi Nhận Dòng Rút Ra 93,6M USD Hàng Tuần — ZEC Có Đang Bước Vào Một Thử Thách Mới?
Zcash (ZEC) đang bước vào tháng 10 trong bối cảnh áp lực thị trường gia tăng trở lại, sau khi quỹ ETF giao ngay niêm yết tại Mỹ của nó ghi nhận dòng tiền ròng rút ra hàng tuần đầu tiên kể từ khi ra mắt vào tháng 8.
Theo dữ liệu dòng chảy ETF mới nhất, khoảng 93,6 triệu USD đã chảy ra khỏi quỹ ETF Zcash của Grayscale (ZCSH) trong tuần. Đây là một sự đảo chiều đáng kể so với các đợt dòng tiền vào mạnh mẽ được ghi nhận trước đó trong tháng 9.
📉 Động lực ETF đã đảo chiều
Dữ liệu của Farside cho thấy ZCSH ghi nhận dòng tiền vào lớn trong giai đoạn giữa tháng 9, bao gồm 46,6 triệu USD vào ngày 17/9 và 37,7 triệu USD vào ngày 18/9. Tuy nhiên, đến sau đó đã xuất hiện dòng tiền rút ra, bao gồm 30,2 triệu USD vào ngày 30/9 và 26,9 triệu USD vào ngày 2/10.
284

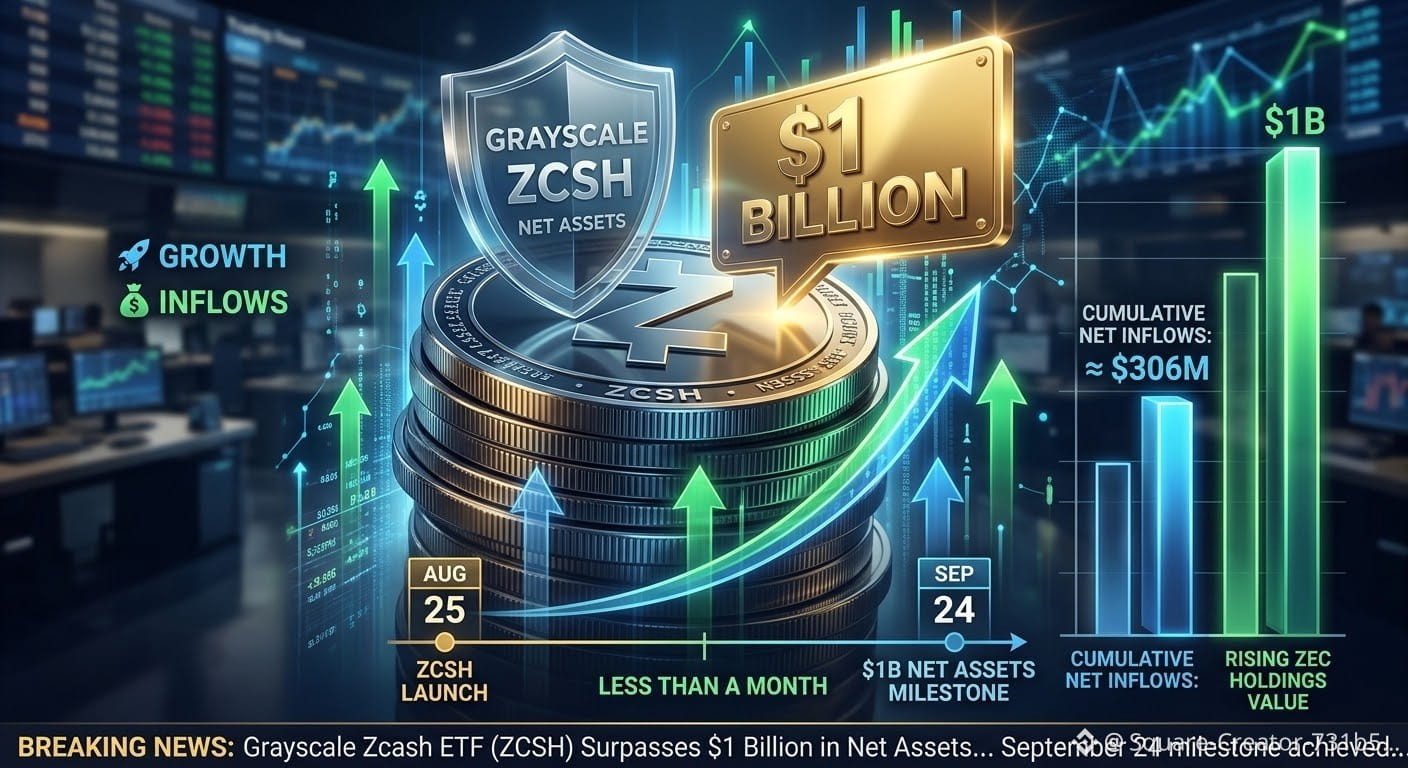
🛡️💰 Quỹ ETF Zcash Grayscale đạt 1 tỷ USD tài sản ròng 🚀
ETF Zcash của Grayscale (ZCSH) đạt 1 tỷ USD tài sản ròng vào ngày 24 tháng 9, chưa đầy một tháng sau khi ra mắt. 📈🔥
💰 Quỹ ghi nhận khoảng 306M USD dòng tiền ròng tích lũy, trong khi giá trị ZEC nắm giữ tăng lên cũng giúp thúc đẩy tổng tài sản của quỹ. 📊
🌐 ZCSH bắt đầu giao dịch trên NYSE Arca vào ngày 25 tháng 8, mang đến cho nhà đầu tư sự tiếp cận được quản lý đối với mức độ tiếp xúc trực tiếp với Zcash. 🚀
🛡️ Mốc này đến trong bối cảnh Zcash tiếp tục thu hút sự quan tâm mạnh mẽ từ nhà đầu tư và thị trường crypto rộng lớn.
#Zcash 🛡️ #ZcashETF 📊 #Grayscale 💰#PrivacyCoins 🔐 #Altcoins 📈
1
77

·
--
Tăng giá
#GrayscaleZcashETFHits$1BNetAssets
🚨 Tài sản ròng 1B USD cho ETF Zcash của Grayscale?! Hãy cùng phân tích! 🚨
Thánh Satoshi! ETF Zcash của Grayscale (ZCSH) vừa vượt mốc tài sản ròng 1B USD! Đúng vậy, 9 con số không! 🤯
Điều này có ý nghĩa gì, anh em?
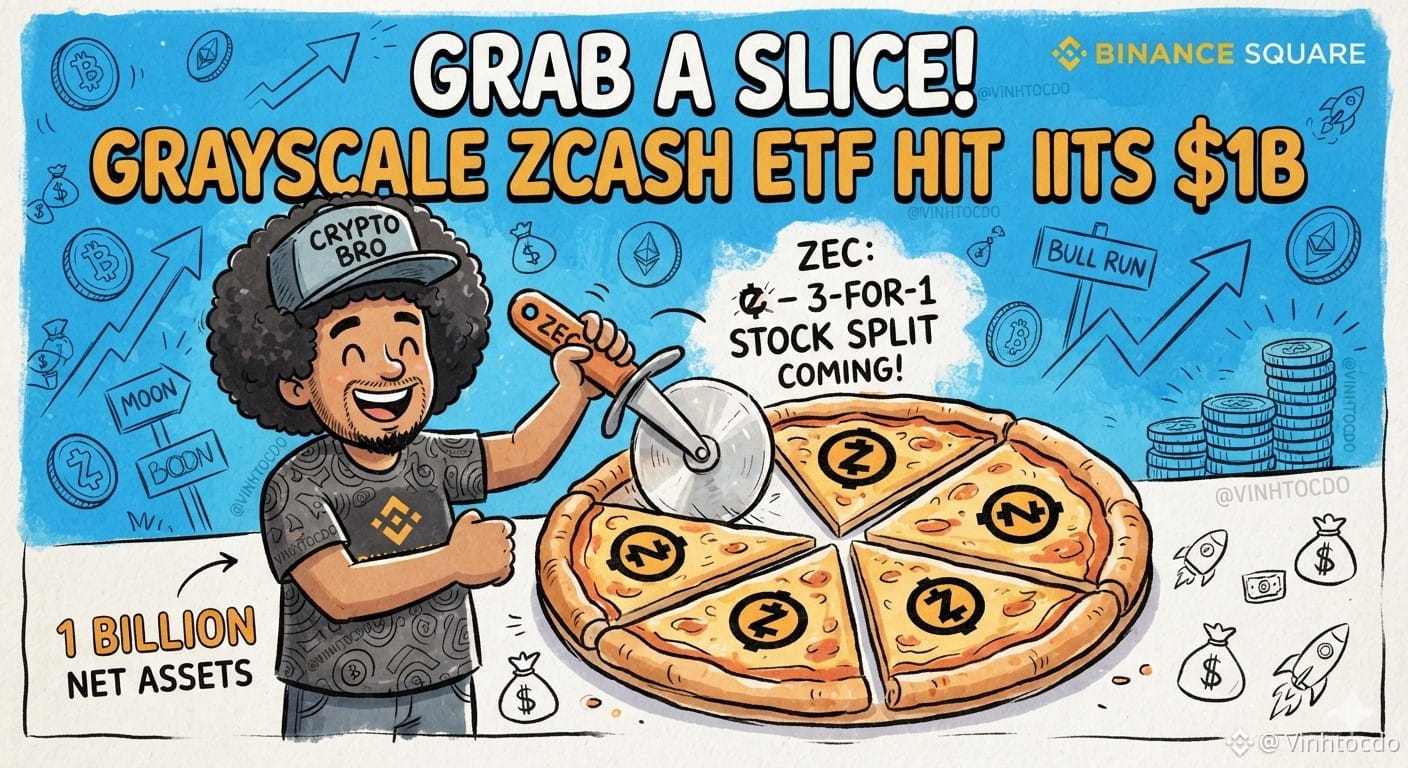
🔍 ZCSH được phát triển từ Trust năm 2017, nghĩa là nó đã có sẵn một “túi” ZEC. Từ khi ra mắt, giá ZEC thực sự đã tăng gấp đôi! Ngoài ra, DCG đã thực hiện một thương vụ hoán đổi phi tiền mặt trị giá 100M USD. Loại phần đó ra, chúng ta vẫn còn khoảng ~200M USD tiền mặt từ bên ngoài hoàn toàn mới, đang lao vào vì FOMO. Hiện tại, họ đang thực hiện chia tách cổ phiếu tỉ lệ 3-cho-1 vào ngày 30 tháng 9. Cổ phiếu của bạn sẽ tăng gấp 3, giá sẽ giảm còn 1/3, nhưng tổng giá trị tính theo USD vẫn giữ nguyên. Giống như cắt một chiếc pizza thành 3 lát—không có thêm pizza, chỉ là miếng nhỏ hơn! 🍕
Traders nên làm gì?
❌ Đừng hoảng loạn mà mua đuổi! Theo dõi biến động giá của ZEC quanh thời điểm chia tách ngày 30/9.
📉 Hãy cẩn thận với việc “cá voi” chốt lời sau cú bơm cực mạnh này.
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu!
🚀 Ủng hộ mình bằng cách bấm vào mục giao dịch bên dưới!
$ZEC
{future}(ZECUSDT)
$BNB
{future}(BNBUSDT)
$BTC
{future}(BTCUSDT)
👇 Đăng ký ngay để nhận thưởng độc quyền:
🆔 Mã: VINHTOCDO
🔗 Link: [binance.com](https://www.binance.com/register?ref=VINHTOCDO)
#GrayscaleZcashETFHits$1BNetAssets #ZcashETF #ZEC #CryptoTrading #Grayscale #VINHTOCDO #StockSplit
#GrayscaleZcashETFHits$1BNetAssets
🚨 Tài sản ròng 1B USD cho ETF Zcash của Grayscale?! Hãy cùng phân tích! 🚨
Thánh Satoshi! ETF Zcash của Grayscale (ZCSH) vừa vượt mốc tài sản ròng 1B USD! Đúng vậy, 9 con số không! 🤯
Điều này có ý nghĩa gì, anh em?
🔍 ZCSH được phát triển từ Trust năm 2017, nghĩa là nó đã có sẵn một “túi” ZEC. Từ khi ra mắt, giá ZEC thực sự đã tăng gấp đôi! Ngoài ra, DCG đã thực hiện một thương vụ hoán đổi phi tiền mặt trị giá 100M USD. Loại phần đó ra, chúng ta vẫn còn khoảng ~200M USD tiền mặt từ bên ngoài hoàn toàn mới, đang lao vào vì FOMO. Hiện tại, họ đang thực hiện chia tách cổ phiếu tỉ lệ 3-cho-1 vào ngày 30 tháng 9. Cổ phiếu của bạn sẽ tăng gấp 3, giá sẽ giảm còn 1/3, nhưng tổng giá trị tính theo USD vẫn giữ nguyên. Giống như cắt một chiếc pizza thành 3 lát—không có thêm pizza, chỉ là miếng nhỏ hơn! 🍕
Traders nên làm gì?
❌ Đừng hoảng loạn mà mua đuổi! Theo dõi biến động giá của ZEC quanh thời điểm chia tách ngày 30/9.
📉 Hãy cẩn thận với việc “cá voi” chốt lời sau cú bơm cực mạnh này.
⚠️ Không phải lời khuyên tài chính. Hãy tự nghiên cứu!
🚀 Ủng hộ mình bằng cách bấm vào mục giao dịch bên dưới!
$ZEC
$BNB
$BTC
👇 Đăng ký ngay để nhận thưởng độc quyền:
🆔 Mã: VINHTOCDO
🔗 Link: binance.com
#GrayscaleZcashETFHits$1BNetAssets #ZcashETF #ZEC #CryptoTrading #Grayscale #VINHTOCDO #StockSplit
3
186

·
--
Bài viết
Lệnh mua ETF của Zcash đưa mảng giao dịch privacy trở lại bànCác đồng privacy thường không dẫn dắt trong các giai đoạn hưng phấn. Thay vào đó, chúng hay đứng sát rìa thị trường cho đến khi xảy ra một cú sốc từ phía quy định hoặc một sự xoay chuyển câu chuyện đột ngột kéo chúng vào cuộc. Lần này chất xúc tác có cấu trúc rõ ràng hơn. ZEC đã tăng khoảng 37% trong tuần và giao dịch quanh vùng 1.500 USD, trong khi các sản phẩm ETF Zcash giao ngay đã duy trì chuỗi dòng tiền ròng nhiều tuần với mức vượt 358 triệu USD. Lượng thảo luận trên mạng xã hội đã bùng nổ. Phơi bày đã được công bố của Paradigm đã bổ sung thêm một tín hiệu tổ chức khác lên bảng giao dịch. Fear & Greed đang dao động khoảng 62 đến 73, và Chỉ số Mùa Altcoin đã tiến gần mốc 50.
Lệnh mua ETF của Zcash đưa mảng giao dịch privacy trở lại bàn
Các đồng privacy thường không dẫn dắt trong các giai đoạn hưng phấn. Thay vào đó, chúng hay đứng sát rìa thị trường cho đến khi xảy ra một cú sốc từ phía quy định hoặc một sự xoay chuyển câu chuyện đột ngột kéo chúng vào cuộc. Lần này chất xúc tác có cấu trúc rõ ràng hơn. ZEC đã tăng khoảng 37% trong tuần và giao dịch quanh vùng 1.500 USD, trong khi các sản phẩm ETF Zcash giao ngay đã duy trì chuỗi dòng tiền ròng nhiều tuần với mức vượt 358 triệu USD. Lượng thảo luận trên mạng xã hội đã bùng nổ. Phơi bày đã được công bố của Paradigm đã bổ sung thêm một tín hiệu tổ chức khác lên bảng giao dịch. Fear & Greed đang dao động khoảng 62 đến 73, và Chỉ số Mùa Altcoin đã tiến gần mốc 50.
344
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
118,481 lượt xem
668 đang thảo luận
2
#TinFed
102,346 lượt xem
469 đang thảo luận
3
#ZcashETFPostsFirstWeeklyOutflow$93.6M
44,078 lượt xem
138 đang thảo luận
4
#GreekPoliceBustCryptoScamRingArrest17
110,863 lượt xem
824 đang thảo luận
5
#BitcoinRejectedAt$87K
138,312 lượt xem
195 đang thảo luận
6
#FedOctoberRateHikeOddsFallTo17%
138,234 lượt xem
1,080 đang thảo luận
7
#NvidiaHitsRecordHighUp2.4%
100,177 lượt xem
770 đang thảo luận
8
#CanaryFilesAmendedS1ForPEPEETF
25,548 lượt xem
537 đang thảo luận
9
#USRussiaUkraineTalksReportedlyIncludeLukoilOilDeal
38,013 lượt xem
511 đang thảo luận
10
#BitcoinParesGainsAfterRallyTo$86.5K
51,288 lượt xem
169 đang thảo luận