

#s1
s1
2,776 lượt xem
14 đang thảo luận
Phổ biến
Mới nhất

·
--
Bài viết
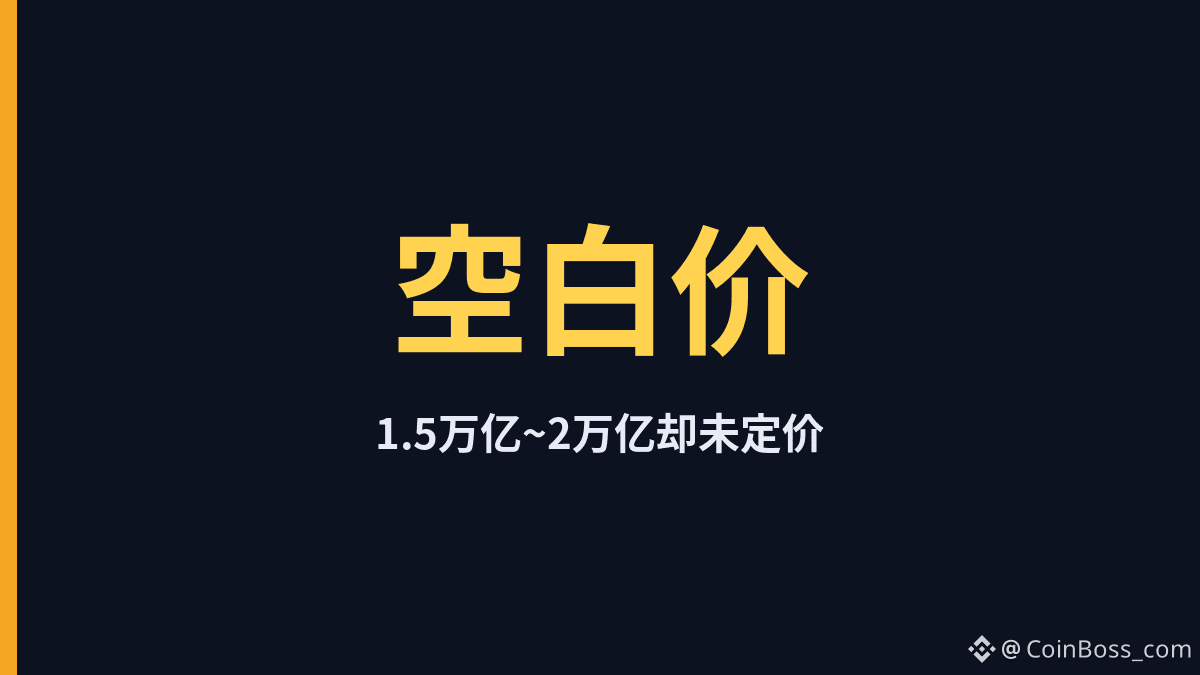
Đã nộp bản cáo bạch lên Nasdaq, nhưng mức định giá 1.500–2.000 tỷ USD vẫn chưa được xác địnhAnthropic đã nộp hồ sơ S-1; mã niêm yết trên Nasdaq là ANT, nhưng giới đầu tư vẫn tranh cãi về mức định giá từ 1.500 đến 2.000 tỷ USD — trong bản cáo bạch, hai mục giá phát hành và số lượng cổ phiếu vẫn còn bỏ trống.
Cùng tài liệu đó công bố các mốc doanh thu: 41 triệu USD năm 2023, 386 triệu USD năm 2024, 4,585 tỷ USD năm 2025 và riêng nửa đầu năm 2026 đã đạt 16,286 tỷ USD. Tốc độ tăng trưởng thật đáng kinh ngạc, nhưng dòng số liệu thực sự dùng để định giá trên thị trường đại chúng vẫn chưa được điền. Có người lấy mức 1.500 tỷ USD làm chuẩn, có người vẫn khăng khăng con số 2.000 tỷ; trước khi các con số được ghi chính thức, cả hai mức định giá này vẫn chỉ là phỏng đoán.
Đã nộp bản cáo bạch lên Nasdaq, nhưng mức định giá 1.500–2.000 tỷ USD vẫn chưa được xác định
Anthropic đã nộp hồ sơ S-1; mã niêm yết trên Nasdaq là ANT, nhưng giới đầu tư vẫn tranh cãi về mức định giá từ 1.500 đến 2.000 tỷ USD — trong bản cáo bạch, hai mục giá phát hành và số lượng cổ phiếu vẫn còn bỏ trống.
Cùng tài liệu đó công bố các mốc doanh thu: 41 triệu USD năm 2023, 386 triệu USD năm 2024, 4,585 tỷ USD năm 2025 và riêng nửa đầu năm 2026 đã đạt 16,286 tỷ USD. Tốc độ tăng trưởng thật đáng kinh ngạc, nhưng dòng số liệu thực sự dùng để định giá trên thị trường đại chúng vẫn chưa được điền. Có người lấy mức 1.500 tỷ USD làm chuẩn, có người vẫn khăng khăng con số 2.000 tỷ; trước khi các con số được ghi chính thức, cả hai mức định giá này vẫn chỉ là phỏng đoán.
Cùng tài liệu đó công bố các mốc doanh thu: 41 triệu USD năm 2023, 386 triệu USD năm 2024, 4,585 tỷ USD năm 2025 và riêng nửa đầu năm 2026 đã đạt 16,286 tỷ USD. Tốc độ tăng trưởng thật đáng kinh ngạc, nhưng dòng số liệu thực sự dùng để định giá trên thị trường đại chúng vẫn chưa được điền. Có người lấy mức 1.500 tỷ USD làm chuẩn, có người vẫn khăng khăng con số 2.000 tỷ; trước khi các con số được ghi chính thức, cả hai mức định giá này vẫn chỉ là phỏng đoán.
82
·
--
Bài viết
Xem bản dịch
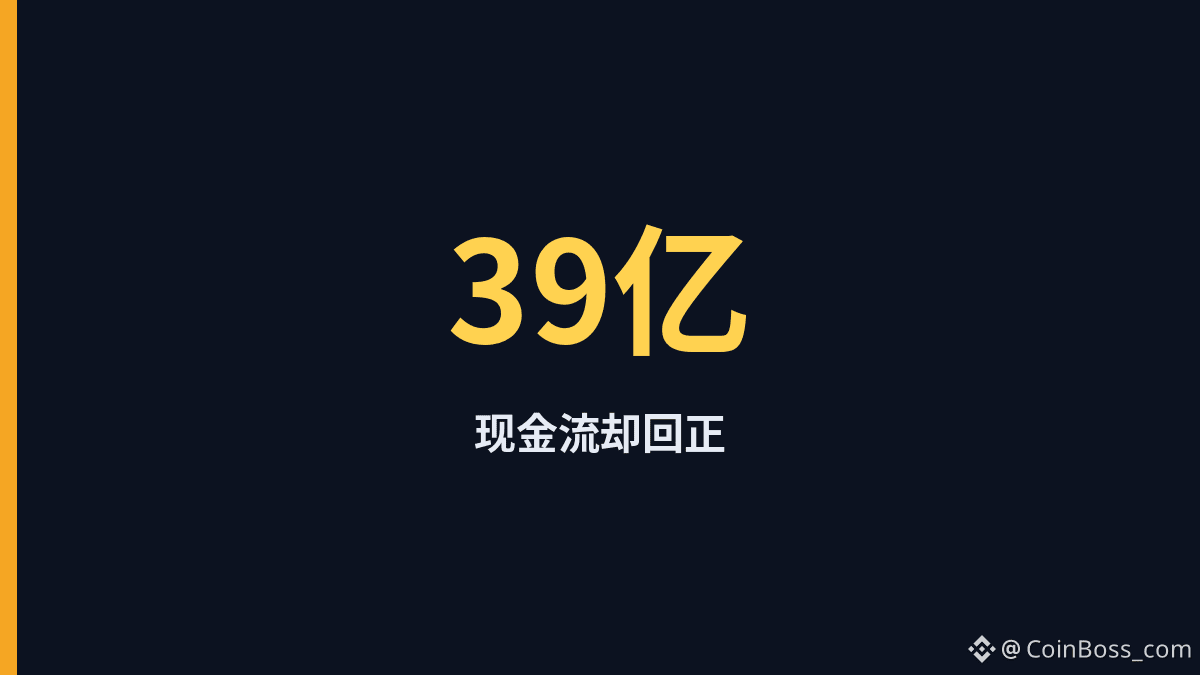
净亏八百零七亿,经营现金流却进账三十九亿?上半年账面净亏约八百零七点四八亿美金,经营现金流却净流入约三十九点二九亿。
招股材料里,净亏大头约七百二十四亿来自可转债等公允价值重估——估值抬升带来的非现金科目;经营亏损收窄到约六点九三亿,二季度单季经营利润约九点七四亿。营收上半年约一百六十二点八六亿、同比约一千三百个点,跟话题「约一千二百个点」的量级接近,但要按半年报同比口径读。
币安比特币现货约79848,OKX约79847。标题里的「巨亏」和「现金流回正」不是同一张表。
#Anthropic滚动12个月营收增长约1200% #Anthropic #S1 #BTC
八百亿净亏和三十九亿经营现金,你觉得市场会先定价哪一头?
实时查看:https://www.coinboss.com/currencies/BTC
净亏八百零七亿,经营现金流却进账三十九亿?
上半年账面净亏约八百零七点四八亿美金,经营现金流却净流入约三十九点二九亿。
招股材料里,净亏大头约七百二十四亿来自可转债等公允价值重估——估值抬升带来的非现金科目;经营亏损收窄到约六点九三亿,二季度单季经营利润约九点七四亿。营收上半年约一百六十二点八六亿、同比约一千三百个点,跟话题「约一千二百个点」的量级接近,但要按半年报同比口径读。
币安比特币现货约79848,OKX约79847。标题里的「巨亏」和「现金流回正」不是同一张表。
#Anthropic滚动12个月营收增长约1200% #Anthropic #S1 #BTC
八百亿净亏和三十九亿经营现金,你觉得市场会先定价哪一头?
实时查看:https://www.coinboss.com/currencies/BTC
招股材料里,净亏大头约七百二十四亿来自可转债等公允价值重估——估值抬升带来的非现金科目;经营亏损收窄到约六点九三亿,二季度单季经营利润约九点七四亿。营收上半年约一百六十二点八六亿、同比约一千三百个点,跟话题「约一千二百个点」的量级接近,但要按半年报同比口径读。
币安比特币现货约79848,OKX约79847。标题里的「巨亏」和「现金流回正」不是同一张表。
#Anthropic滚动12个月营收增长约1200% #Anthropic #S1 #BTC
八百亿净亏和三十九亿经营现金,你觉得市场会先定价哪一头?
实时查看:https://www.coinboss.com/currencies/BTC
7
·
--
Bài viết
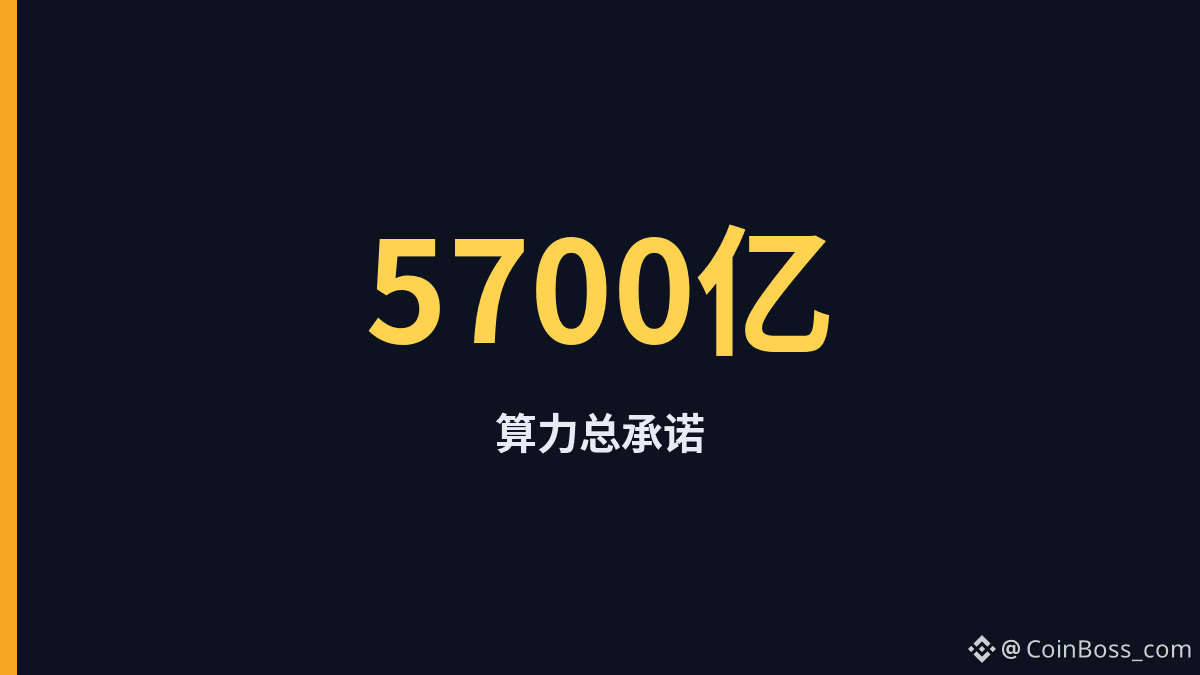
Doanh thu đạt 160 tỷ, cam kết năng lực tính toán gần 570 tỷDoanh thu nửa đầu năm đạt khoảng 162,9 tỷ USD, tương đương quy mô “khoảng 1.200 điểm trong 12 tháng liên tiếp” được nhắc đến trong chủ đề — nhưng cùng một bộ tài liệu IPO lại ghi tổng cam kết tương lai cho năng lực tính toán và cơ sở hạ tầng vào khoảng 540–567 tỷ USD.
Các con số cụ thể: doanh thu nửa đầu năm 2026 là 16,286 tỷ USD, tăng khoảng 1.300 điểm so với cùng kỳ; doanh thu riêng quý II tăng khoảng 1.368 điểm so với cùng kỳ, trong khi chi phí cho năng lực tính toán chỉ tăng khoảng 300 điểm. Phía Broadcom còn có hạn mức tài trợ cho thuê chip tối đa khoảng 42 tỷ USD. Tốc độ tăng trưởng thật bùng nổ, và các hóa đơn cũng chồng chất từ hàng chục tỷ lên hàng trăm tỷ.
Doanh thu đạt 160 tỷ, cam kết năng lực tính toán gần 570 tỷ
Doanh thu nửa đầu năm đạt khoảng 162,9 tỷ USD, tương đương quy mô “khoảng 1.200 điểm trong 12 tháng liên tiếp” được nhắc đến trong chủ đề — nhưng cùng một bộ tài liệu IPO lại ghi tổng cam kết tương lai cho năng lực tính toán và cơ sở hạ tầng vào khoảng 540–567 tỷ USD.
Các con số cụ thể: doanh thu nửa đầu năm 2026 là 16,286 tỷ USD, tăng khoảng 1.300 điểm so với cùng kỳ; doanh thu riêng quý II tăng khoảng 1.368 điểm so với cùng kỳ, trong khi chi phí cho năng lực tính toán chỉ tăng khoảng 300 điểm. Phía Broadcom còn có hạn mức tài trợ cho thuê chip tối đa khoảng 42 tỷ USD. Tốc độ tăng trưởng thật bùng nổ, và các hóa đơn cũng chồng chất từ hàng chục tỷ lên hàng trăm tỷ.
Các con số cụ thể: doanh thu nửa đầu năm 2026 là 16,286 tỷ USD, tăng khoảng 1.300 điểm so với cùng kỳ; doanh thu riêng quý II tăng khoảng 1.368 điểm so với cùng kỳ, trong khi chi phí cho năng lực tính toán chỉ tăng khoảng 300 điểm. Phía Broadcom còn có hạn mức tài trợ cho thuê chip tối đa khoảng 42 tỷ USD. Tốc độ tăng trưởng thật bùng nổ, và các hóa đơn cũng chồng chất từ hàng chục tỷ lên hàng trăm tỷ.
92
·
--
Bài viết
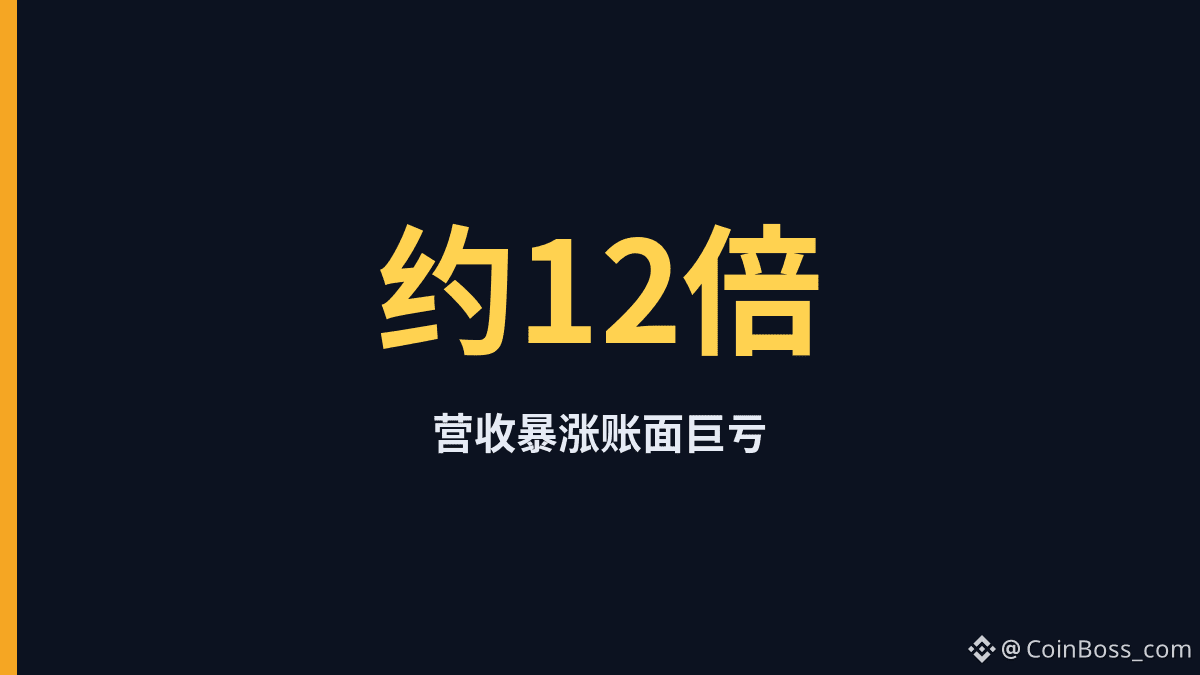
Đằng sau doanh thu trượt 12 tháng gấp 12 lần là khoản lỗ ròng 80 tỷ, phần lớn không dùng tiền mặtNgười ta bàn về doanh thu trượt 12 tháng tăng khoảng 12 lần, nhưng trong cùng bộ số liệu, khoản lỗ ròng vẫn ở mức 80,7 tỷ USD — phần lớn đến từ biến động phi tiền mặt trong giá trị hợp lý của trái phiếu chuyển đổi, chứ không đơn giản là tiền mặt bị rút cạn.
Theo hồ sơ IPO: doanh thu nửa đầu năm 2026 khoảng 16,3 tỷ USD, cao gấp khoảng 14–15 lần so với cùng kỳ; riêng quý III ghi nhận khoảng 16,8 tỷ. Mỗi đô la chi cho năng lực tính toán tạo ra khoảng 2,08 đô la doanh thu; một số phân tích còn cho rằng dòng tiền tự do nửa đầu năm đã chuyển sang dương, đạt khoảng 3,4 tỷ. Bất đồng hiện nằm ở chỗ: bạn tin vào «tăng trưởng gấp 12 lần» trước, hay nhìn vào «lỗ ròng 80 tỷ» trước?
Đằng sau doanh thu trượt 12 tháng gấp 12 lần là khoản lỗ ròng 80 tỷ, phần lớn không dùng tiền mặt
Người ta bàn về doanh thu trượt 12 tháng tăng khoảng 12 lần, nhưng trong cùng bộ số liệu, khoản lỗ ròng vẫn ở mức 80,7 tỷ USD — phần lớn đến từ biến động phi tiền mặt trong giá trị hợp lý của trái phiếu chuyển đổi, chứ không đơn giản là tiền mặt bị rút cạn.
Theo hồ sơ IPO: doanh thu nửa đầu năm 2026 khoảng 16,3 tỷ USD, cao gấp khoảng 14–15 lần so với cùng kỳ; riêng quý III ghi nhận khoảng 16,8 tỷ. Mỗi đô la chi cho năng lực tính toán tạo ra khoảng 2,08 đô la doanh thu; một số phân tích còn cho rằng dòng tiền tự do nửa đầu năm đã chuyển sang dương, đạt khoảng 3,4 tỷ. Bất đồng hiện nằm ở chỗ: bạn tin vào «tăng trưởng gấp 12 lần» trước, hay nhìn vào «lỗ ròng 80 tỷ» trước?
Theo hồ sơ IPO: doanh thu nửa đầu năm 2026 khoảng 16,3 tỷ USD, cao gấp khoảng 14–15 lần so với cùng kỳ; riêng quý III ghi nhận khoảng 16,8 tỷ. Mỗi đô la chi cho năng lực tính toán tạo ra khoảng 2,08 đô la doanh thu; một số phân tích còn cho rằng dòng tiền tự do nửa đầu năm đã chuyển sang dương, đạt khoảng 3,4 tỷ. Bất đồng hiện nằm ở chỗ: bạn tin vào «tăng trưởng gấp 12 lần» trước, hay nhìn vào «lỗ ròng 80 tỷ» trước?
82
·
--
Bài viết
Xem bản dịch
一百六十三亿营收背后,净亏八百亿却多非现金Anthropic 招股书一摊开:上半年营收一百六十三亿美元,净亏损却报到八百零七亿——里头约七百二十四亿,是可转债估值涨出来的非现金账,不是真金白银烧掉那么多。
同一份文件里,营收同比大约涨到十三点五倍;算力与基础设施开支约八十九点五亿,已经压过不少人的想象。现在吵的是:高速增长还在,可公开市场到底按「一百六十三亿营收」定价,还是按「八百亿净亏」打折。
币安比特币现货约 79988,OKX 约 79976,都在八万关口附近晃。AI 招股叙事和风险资产情绪绑在一起时,这种「营收暴涨、账面巨亏」最容易被剪成两种完全相反的标题。
#Anthropic预计今日公布S1招股书 #Anthropic #S1 #IPO
八百零七亿净亏里,有多少会被市场当成「估值会计」、又有多少会被当成真风险?
实时查看:https://www.coinboss.com/currencies/BTC
一百六十三亿营收背后,净亏八百亿却多非现金
Anthropic 招股书一摊开:上半年营收一百六十三亿美元,净亏损却报到八百零七亿——里头约七百二十四亿,是可转债估值涨出来的非现金账,不是真金白银烧掉那么多。
同一份文件里,营收同比大约涨到十三点五倍;算力与基础设施开支约八十九点五亿,已经压过不少人的想象。现在吵的是:高速增长还在,可公开市场到底按「一百六十三亿营收」定价,还是按「八百亿净亏」打折。
币安比特币现货约 79988,OKX 约 79976,都在八万关口附近晃。AI 招股叙事和风险资产情绪绑在一起时,这种「营收暴涨、账面巨亏」最容易被剪成两种完全相反的标题。
#Anthropic预计今日公布S1招股书 #Anthropic #S1 #IPO
八百零七亿净亏里,有多少会被市场当成「估值会计」、又有多少会被当成真风险?
实时查看:https://www.coinboss.com/currencies/BTC
113
·
--
Xin chào các bạn #ETH🔥🔥🔥🔥🔥🔥 sắp được triển khai cho #s1 comming soon.
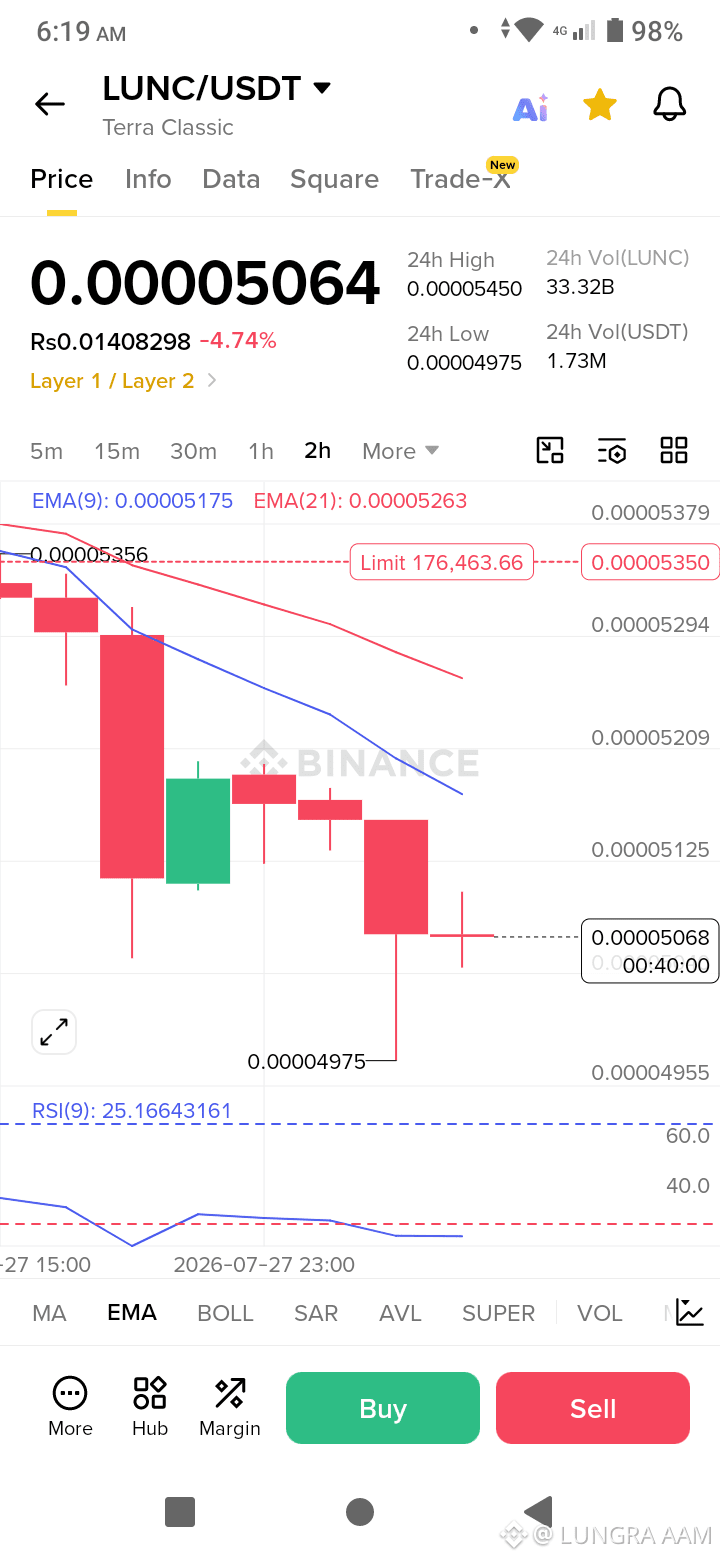
#LUNC✅ trong vài giờ tới sẽ có thêm nhiều hơn.
Xin chào các bạn #ETH🔥🔥🔥🔥🔥🔥 sắp được triển khai cho #s1 comming soon.
#LUNC✅ trong vài giờ tới sẽ có thêm nhiều hơn.
#LUNC✅ trong vài giờ tới sẽ có thêm nhiều hơn.
2
402
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#CanMicrosoftDeliverOnAI
32,267 lượt xem
493 đang thảo luận
2
#CanGoogleDefindItsCore
16,381 lượt xem
390 đang thảo luận
3
#TinFed
357,381 lượt xem
973 đang thảo luận
4
#TheoDõiFOMC
299,643 lượt xem
1,257 đang thảo luận
5
#FOMCWatch
9M lượt xem
27,641 đang thảo luận
6
#EthereumDropsBelow$2300
8,675 lượt xem
140 đang thảo luận
7
#BitcoinSlipsBelow$80KAgain
24,647 lượt xem
108 đang thảo luận
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
47,386 lượt xem
709 đang thảo luận
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
9,551 lượt xem
90 đang thảo luận
10
#BitmineAdds10452ETH
88,114 lượt xem
1,091 đang thảo luận