

#qntrises287
qntrises287
2,391 lượt xem
80 đang thảo luận
Phổ biến
Mới nhất
·
--
Đã xác minh
Bài viết
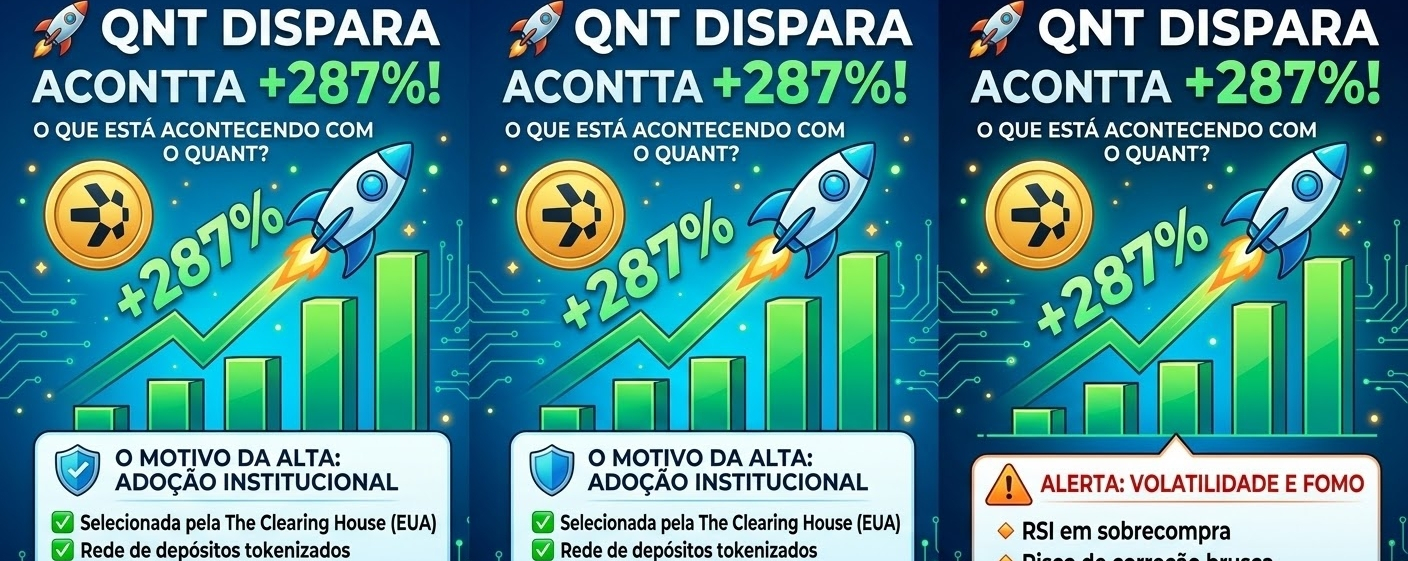
🚨 QNT BẬT TĂNG +287%! QUANT ĐANG CÓ CHUYỆN GÌ THẾ? 🚀Trong khi toàn thị trường đối mặt với biến động và Bitcoin dao động, token Quant (QNT) đã khiến tất cả bất ngờ với mức tăng ấn tượng hơn 287% trong những ngày gần đây! 📈
Nhưng chính xác thì điều gì đang thúc đẩy sự chuyển động hình parabol này?
🏦 Lý do khiến giá tăng: Sự gia tăng mạnh mẽ về mức độ áp dụng của tổ chức
Yếu tố kích hoạt chính đằng sau đợt bứt phá này là việc Quant được The Clearing House lựa chọn để tích hợp một mạng lưới tiền gửi được token hóa và thanh toán bù trừ ngân hàng tại Mỹ. Ngoài ra, Quant cũng đã được gắn với các thử nghiệm trong lĩnh vực ngân hàng của Vương quốc Anh.
🚨 QNT BẬT TĂNG +287%! QUANT ĐANG CÓ CHUYỆN GÌ THẾ? 🚀
Trong khi toàn thị trường đối mặt với biến động và Bitcoin dao động, token Quant (QNT) đã khiến tất cả bất ngờ với mức tăng ấn tượng hơn 287% trong những ngày gần đây! 📈
Nhưng chính xác thì điều gì đang thúc đẩy sự chuyển động hình parabol này?
🏦 Lý do khiến giá tăng: Sự gia tăng mạnh mẽ về mức độ áp dụng của tổ chức
Yếu tố kích hoạt chính đằng sau đợt bứt phá này là việc Quant được The Clearing House lựa chọn để tích hợp một mạng lưới tiền gửi được token hóa và thanh toán bù trừ ngân hàng tại Mỹ. Ngoài ra, Quant cũng đã được gắn với các thử nghiệm trong lĩnh vực ngân hàng của Vương quốc Anh.
3
2.3k

Dưới đây là điều đã xảy ra khi một đợt bùng nổ thanh khoản đột ngột đẩy $QNT tăng vọt chỉ trong vài giờ.
Hầu hết nhà giao dịch lẻ nhìn thấy nến xanh và lập tức đuổi theo pha breakout, để rồi cuối cùng phải ôm “túi nặng” khi động lượng ban đầu cạn kiệt và những người mua sớm chốt lời.
Khi Quant bất ngờ tăng mạnh gần đây, nó đã làm thị trường chung bị bất ngờ, đặc biệt khi Chỉ số Sợ hãi & Tham lam đang lơ lửng quanh vùng Tham lam. Mặc dù câu chuyện về khả năng tương tác giữa các doanh nghiệp vẫn có nền tảng cơ bản vững chắc, nhưng các bước đi theo chiều dọc đột ngột thường che giấu sổ lệnh mỏng hơn là sự tích lũy có tính tổ chức bền vững. Khi giá đi nhanh hơn nhu cầu thanh toán thực sự trên chuỗi, thì các “khoảng trống” thanh khoản thường cũng nhanh chóng được lấp đầy ở chiều giảm.
Đuổi theo các đợt mở rộng vốn hóa thấp (low-float) mà không có mức vô hiệu hóa rõ ràng thường sẽ kết thúc với việc nhà giao dịch thoát ra sang các tài sản ổn định như $USDT và chịu lỗ. Việc quan sát giá đang tích lũy quanh các vùng kháng cự lớn sẽ cho một bức tranh rõ ràng hơn nhiều so với cái râu nến ban đầu.
Bạn đang coi đợt tăng này là một cú breakout mang tính cấu trúc hay chỉ là một cú siết thanh khoản tạm thời?
#QNTRises287 #UKFCAOpensCryptoFirmAuthorization
93
·
--
Đúng một phần
Quá đỉnh! QNT chỉ trong 4 giờ đã kéo được 287%!
The Clearing House đã đưa công nghệ của Quant vào mạng thanh toán liên ngân hàng—đây là tổ chức thanh toán do 24 ngân hàng lớn của Mỹ cùng sở hữu. Dưới trướng họ, CHIPS mỗi ngày xử lý 1,8 nghìn tỷ USD, dự kiến nửa đầu năm 2027 sẽ ra mắt. Tin vừa ra, QNT từ 70 đô một mạch kéo lên 327, hiện đã hạ về quanh 296.
Nhưng phía hợp đồng thì cả loạt “quay xe” phản đối: tỷ lệ long/short của các tài khoản lớn từ 1,54 bị đập xuống 0,66, khoảng 60% tài khoản lớn đang short; lượng nắm giữ từ đỉnh 184.000 đồng quay lại còn 171.000; phí -0,02% mỗi lệnh, mức quy đổi theo năm là -21,6%. Càng kéo càng có người cược nó sẽ gãy—nếu đồng “hot” này lại có một đợt xung cao nữa thì có thể short, và khi điều chỉnh thì chẳng hề nương tay.
Cách kéo của NIL lại chắc chắn hơn nhiều: trong 4 giờ tăng 16%, lượng nắm giữ từ 99 triệu token lên 105 triệu, phí quy đổi theo năm 5,5% không hề đắt. Tỷ lệ long/short của tài khoản lớn là 0,8 hơi nghiêng về short nhưng không hề đạp sàn—đó là tiền thật đang chậm rãi tích lũy, có thể theo, đợi phí tăng cao thì phải chạy.
Tập đoàn dầu khí Brazil Petrobras cũng đang dùng ADA trong hai dự án nhiên liệu carbon thấp để truy xuất nguồn gốc on-chain—đây là đội nhà nước làm thật sự. ADA trong tay các “cá mập”: tỷ lệ long/short là 2,8 và vẫn đang tăng thêm, lượng nắm giữ tăng 1,3% mỗi ngày. Lấy câu chuyện doanh nghiệp ghép với vị thế này thì đến tháng 10 có hy vọng bùng bổ sung.
#QNTRises287% #AltcoinSeasonIndexHoldsAbove60For5Days
$QNT $NIL $ADA
2
622

Thị trường tiền mã hóa đang chứng kiến sự bứt phá đáng kể ở QNTR, khi tăng tới mức ngoạn mục 287%. Mức tăng kịch tính này nhấn mạnh tính biến động vốn có và khả năng đạt được lợi nhuận nhanh chóng trong lĩnh vực tài sản kỹ thuật số. Những biến động mạnh như vậy thường thu hút sự chú ý đáng kể, báo hiệu giai đoạn hoạt động giao dịch sôi nổi hơn và sự quan tâm đối với công nghệ nền tảng hoặc các phát triển gần đây của token. Các nhà đầu tư và nhà giao dịch đang theo dõi sát sao để xem xu hướng tăng này có tiếp tục được duy trì hay liệu đó chỉ là một “bong bóng” đầu cơ ngắn hạn. Tâm lý chung của thị trường và các tin tức cụ thể liên quan đến QNTR sẽ rất quan trọng trong việc quyết định quỹ đạo tương lai của nó.
Sự tăng giá nhanh chóng này cho thấy tính năng động của các thị trường crypto, nơi có thể đạt được lợi nhuận đáng kể, nhưng đồng thời cũng tồn tại rủi ro lớn. Việc hiểu các yếu tố thúc đẩy những đợt “bơm” mạnh như vậy—dù là tiến bộ công nghệ, sự gắn kết của cộng đồng hay thao túng thị trường—là chìa khóa để điều hướng trong vùng nước biến động này.
Tuyên bố miễn trừ trách nhiệm: Nội dung này chỉ nhằm mục đích cung cấp thông tin và không cấu thành lời khuyên đầu tư.
#QNTRises287%
1
88
·
--
Giá QNT gần đây đã tăng vọt 287%, chủ yếu nhờ việc ứng dụng rộng rãi trong lĩnh vực AI và nhu cầu thị trường tăng đột biến. Các nhà phân tích cho rằng, với tư cách là một nền tảng điện toán hiệu năng cao, QNT đang ngày càng được nhiều doanh nghiệp và tổ chức nghiên cứu ưa chuộng. Xu hướng tăng trưởng này có bền vững không? Bạn cho rằng tiềm năng phát triển của QNT trong tương lai lớn đến đâu?#QNTRises287%
Giá QNT gần đây đã tăng vọt 287%, chủ yếu nhờ việc ứng dụng rộng rãi trong lĩnh vực AI và nhu cầu thị trường tăng đột biến. Các nhà phân tích cho rằng, với tư cách là một nền tảng điện toán hiệu năng cao, QNT đang ngày càng được nhiều doanh nghiệp và tổ chức nghiên cứu ưa chuộng. Xu hướng tăng trưởng này có bền vững không? Bạn cho rằng tiềm năng phát triển của QNT trong tương lai lớn đến đâu?#QNTRises287%
104

·
--
Nếu bạn vẫn phớt lờ việc tuân thủ quy định vì nghĩ rằng nó bóp nghẹt đổi mới, thì bạn đang đưa ra một phép tính sai lầm tốn kém.
Phần lớn nhà đầu tư bán lẻ đều bị bất ngờ khi thanh khoản bốc hơi chỉ trong một đêm hoặc khi các nền tảng không được cấp phép đột ngột đóng băng rút tiền, khiến danh mục rơi vào trạng thái “kẹt” lơ lửng.
Việc Cơ quan Quản lý Tài chính Vương quốc Anh (FCA) chính thức mở cổng cấp phép cho các công ty tiền mã hóa đang khơi dậy một cuộc tranh luận sôi nổi trên toàn thị trường. Một bên cho rằng việc giám sát chặt chẽ tạo ra ma sát hành chính và đẩy các startup linh hoạt ra nước ngoài. Họ lo rằng sự “giữ cửa” mang tính thể chế sẽ làm loãng bản chất không cần xin phép của công nghệ phi tập trung và khiến các bên tham gia nhỏ hơn bị loại khỏi cuộc chơi.
Tuy nhiên, các token tầm doanh nghiệp như $QNT và các nền tảng xử lý các dòng $USDT khối lượng lớn sẽ được hưởng lợi nhiều nhất khi sự chắc chắn về mặt pháp lý thay thế các vùng xám về quy định. Các tiêu chuẩn cấp phép rõ ràng sẽ loại bỏ các đối tượng xấu trước khi chúng sụp đổ, đồng thời cung cấp cho vốn thể chế sự rõ ràng pháp lý mà họ cần để triển khai ở quy mô lớn. Việc hợp thức hóa khung vận hành cuối cùng chính là yếu tố bảo vệ tính thanh khoản dài hạn trước các cú sốc mang tính hệ thống.
Bạn thấy khung cấp phép của FCA sẽ giúp những nhà xây dựng hợp pháp phát triển, hay việc tuân thủ nghiêm ngặt chỉ khiến đổi mới ở Vương quốc Anh bị “tắc nghẽn”?
#UKFCAOpensCryptoFirmAuthorization #QNTRises287 #ChainlinkLaunchesBankSWIFTLedgerFramework
1
987
Xem bản dịch
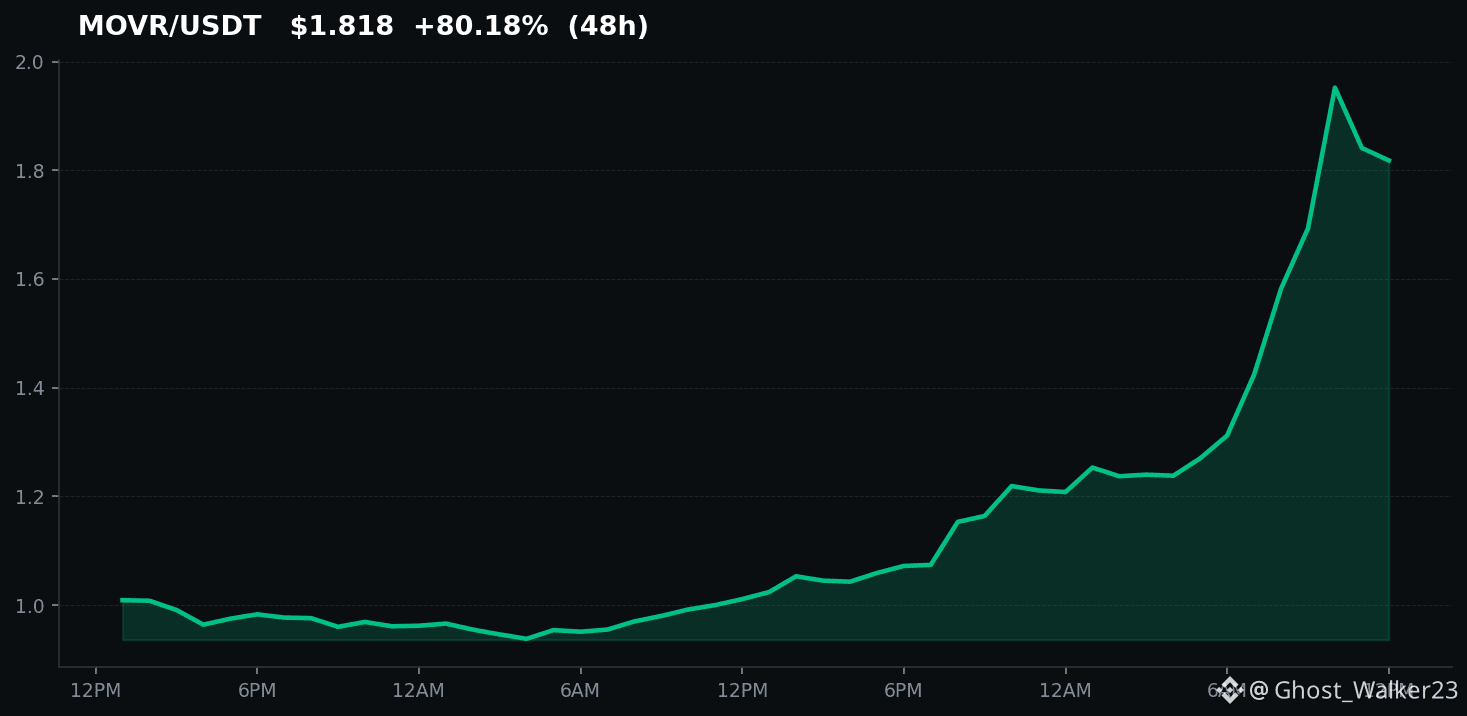
🚀 What a surge! #QNTRises287% as traders flock to this explosive opportunity amid a bullish market! With Moonriver ($MOVR) skyrocketing +94.6%, could this be just the beginning for QNT and other altcoins? Are you ready to ride this wave? 💰 #QNTRises287%
🔔 Follow us for daily crypto insights — más viene en camino!
🚀 What a surge! #QNTRises287% as traders flock to this explosive opportunity amid a bullish market! With Moonriver ($MOVR ) skyrocketing +94.6%, could this be just the beginning for QNT and other altcoins? Are you ready to ride this wave? 💰 #QNTRises287%
🔔 Follow us for daily crypto insights — más viene en camino!
🔔 Follow us for daily crypto insights — más viene en camino!
146
·
--
Mọi người đều nghĩ rằng việc phê duyệt Zcash là “tín hiệu xanh” rằng phần khó đã kết thúc. Nhưng thực ra, đó thường là lúc những người mua muộn bắt đầu trả tiền cho phần thoát hiểm của người khác.
Nỗi đau đó rất cụ thể. Bạn đang ngồi trên $USDT, khi từ “approved” (được phê duyệt) xuất hiện thì $ZEC bắt đầu chạy, và việc giữ tiền mặt bỗng chốc lại giống như đang bỏ lỡ chuyến tàu duy nhất trong tuần. Bạn mua theo tiêu đề. Rồi cây nến trông như xác nhận lại hóa thành cái râu nến đã “kéo” điểm vào của bạn.
Phê duyệt của một giao thức cũng giống như việc một thành phố cấp giấy phép xây dựng cho một công trình. Cần thiết. Nhưng không phải là ngôi nhà đã xong với những người đã sống trong đó. Các cuộc bỏ phiếu Zcash có thể liên quan đến việc cấp vốn, một nâng cấp mạng, hoặc cách các pool ẩn (shielded pools) thực sự hoạt động. Mạng xã hội san phẳng tất cả thành một từ duy nhất. Giao dịch thì không giống nhau. Trong một “greed tape” đứng ở mức 68, mọi người ngừng hỏi xem giấy phép nào vừa được đóng dấu.
Ba bước kiểm tra giúp bạn không trở thành thanh khoản. Thứ gì chính xác đã được thông qua, không chỉ là việc “có gì đó” đã xảy ra. Liệu biểu đồ đã kịp dịch chuyển trước khi bạn nhìn thấy bài đăng hay chưa. Và liệu quyền riêng tư mạnh hơn vẫn còn phù hợp với các sàn/địa điểm bạn dùng, bởi vì rủi ro niêm yết và lưu ký không tự biến mất khi một cuộc bỏ phiếu thông qua. $QNT bắt được một lệnh mua (bid) cùng lúc cũng là cùng một kiểu mẫu nhưng nằm trong một mã khác. Sự chú ý không phải là luận điểm.
Bạn nghĩ $ZEC sẽ đi đâu sau khi tiếng ồn của việc phê duyệt lắng xuống?
#ZcashApproves #UKFCAOpensCryptoFirmAuthorization #QNTRises287
133
ai cũng nghĩ rằng việc áp dụng institutional RWA đồng nghĩa với việc nhà bán lẻ lập tức trở nên giàu có nhờ các altcoin ngẫu nhiên, nhưng thực ra hầu hết các degens sắp bị bắt vì đang nắm giữ các token quản trị kém thanh khoản trong khi tradfi âm thầm xây dựng các “khu vườn khép kín”.
chúng tôi cứ tiếp tục đuổi theo những cây nến xanh và lại bị “rugged” theo các chu kỳ hype vì nhầm lẫn các chương trình thăm dò của chính phủ với tính thanh khoản on-chain ngay lập tức mà chúng ta có thể giao dịch.
hãy xem chuyện gì đã xảy ra khi bộ tài chính của Nhật (MOF) khởi động nhóm nghiên cứu về trái phiếu chính phủ được token hóa. trong khi ai cũng hốt hoảng lướt bảng biểu để cố đoán liệu các lựa chọn doanh nghiệp như $QNT hoặc các “đường ray” tương thích liên thông (interoperability rails) có bắt được dòng chảy hay không, thì tradfi lại lặng lẽ thiết kế các lớp thanh toán có cấp quyền (permissioned settlement layers) để đi vòng hoàn toàn khỏi người dùng bán lẻ. họ muốn lấy lợi suất và hiệu quả thanh toán bù trừ của nợ công, chứ không phải các “hồ” degen truy cập mở.
trong khi đó, các trader lại đổ stablecoin $USDT của họ vào các “đòn bẩy” hạ tầng mang tính đầu cơ, kỳ vọng khối lượng bùng nổ theo kiểu parabolic chỉ trong đêm, rồi mới nhận ra rằng việc token hóa trái phiếu chính quyền di chuyển với tốc độ của bộ máy quan liêu, chứ không phải của crypto twitter. nếu bạn không để ý sự khác biệt giữa thanh khoản trên public chain và các sổ cái có cấp quyền của chính quyền, thì bạn chỉ là thanh khoản để rút lui (exit liquidity) cho câu chuyện.
theo bạn thì lợi suất trái phiếu on-chain thực sự sẽ được “settle” trước hết ở đâu?
#JapanMOFStudyGroupOnTokenizedGovtBonds #QNTRises287 #ChainlinkLaunchesBankSWIFTLedgerFramework
266
·
--
Bạn đã để ý rằng $QNT đang làm đúng một điều mà thị trường này nói là muốn, trong khi một nửa thời gian vẫn đối xử với nó như một tấm vé số?
Nỗi đau đó thì quen thuộc. Hoặc bạn ngồi đợi $USDT cho một lệnh nhập mà chẳng bao giờ thấy “sạch”, hoặc bạn đuổi theo cú bứt phá và giờ bạn lại là người cung cấp thanh khoản để thoát lệnh. Đó là cách trader bị cắt khúc khi lòng tham đã đạt 68.
Câu chuyện phổ biến là đây chỉ là một đợt bơm altcoin khác trong băng chuyền nóng. Tôi không tin như vậy. Quant đã dành nhiều năm xây dựng Overledger để các tổ chức có thể kết nối chuỗi với nhau mà không cần chọn duy nhất một kẻ thắng. Công việc đó thì nhàm chán cho đến khi ngân hàng và cơ quan quản lý cần đến—và lúc ấy giá sẽ không chờ xác nhận của bạn. Cách đối xử với $QNT như thể nó là $PNUT chính là cách bạn trả lại toàn bộ nhịp điệu.
Nếu bạn lỡ chân đi đầu, đừng đuổi theo những cây nến xanh. Đánh dấu các mốc đã giữ vững trước khi bùng nổ, viết điều kiện vô hiệu hóa trước khi bạn bấm mua, và đặt quy mô nhỏ hơn mức cái tôi của bạn muốn. Giao dịch nhịp điều chỉnh. Đó là toàn bộ hướng dẫn.
Bạn nghĩ điều gì sẽ xảy ra khi dòng tiền muộn cuối cùng cũng xuất hiện?
#QNTRises287 #ChainlinkLaunchesBankSWIFTLedgerFramework #UKFCAOpensCryptoFirmAuthorization
73
·
--
Xem bản dịch
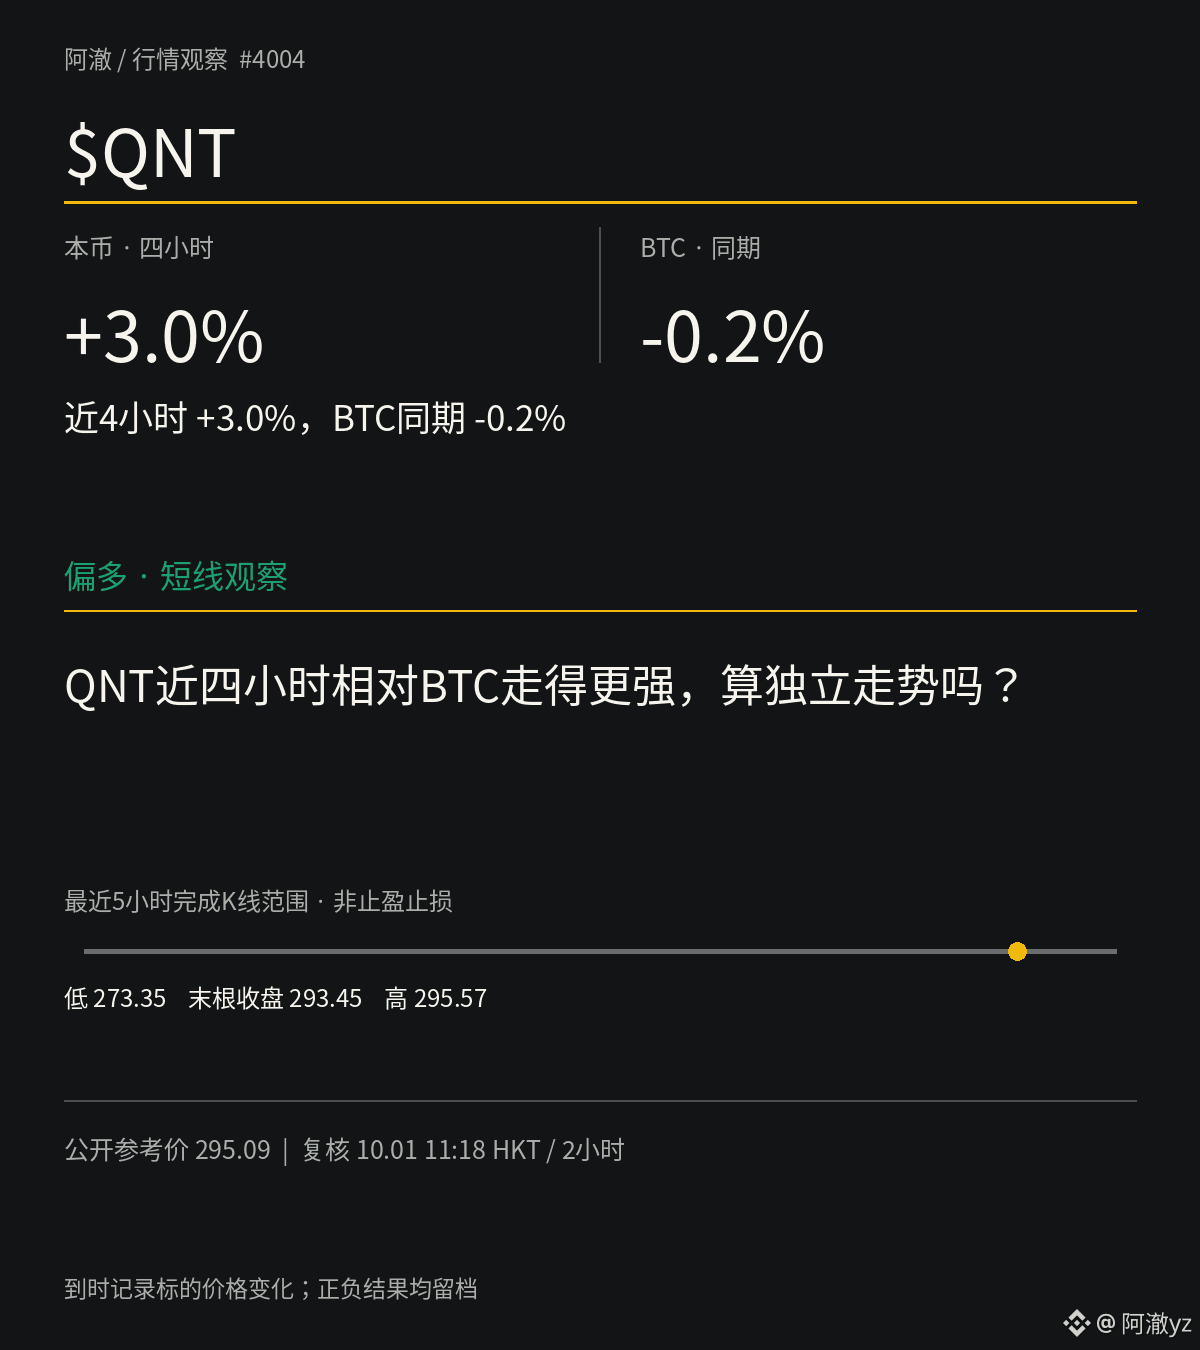
$QNT 近四小时 +3.0%,BTC同期 -0.2%|偏多 ↑
前次我偏空,这次改为偏多。近四小时QNT往上走,BTC同期反而小跌,双方方向对不上,相对强势在QNT这边;后面能否继续强,单凭这一窗口不够。
两小时观察|参考价与复核时间见图
#QNTRises287%
$QNT 近四小时 +3.0%,BTC同期 -0.2%|偏多 ↑
前次我偏空,这次改为偏多。近四小时QNT往上走,BTC同期反而小跌,双方方向对不上,相对强势在QNT这边;后面能否继续强,单凭这一窗口不够。
两小时观察|参考价与复核时间见图
#QNTRises287%
前次我偏空,这次改为偏多。近四小时QNT往上走,BTC同期反而小跌,双方方向对不上,相对强势在QNT这边;后面能否继续强,单凭这一窗口不够。
两小时观察|参考价与复核时间见图
#QNTRises287%
74
·
--
Xem bản dịch
我亏了三天的利润才认清现实。
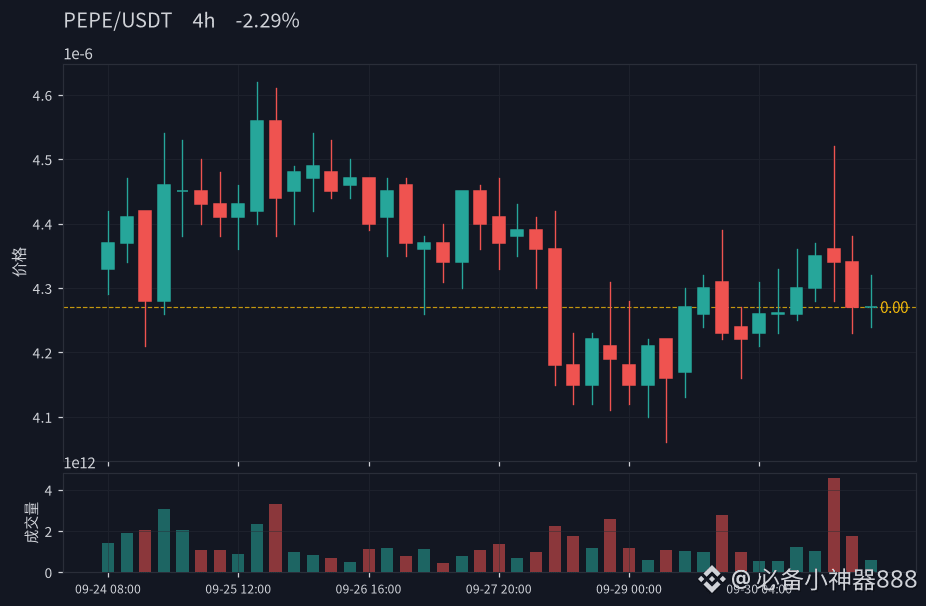
实盘日记第30天,AI系统今天喊了两次观望,我差点手痒追高 $PEPE 结果被挂在山顶吹风。看着 $ETH 在 $2,685 附近磨叽,4小时线跟心电图似的震荡,心里直打鼓。
群里都在吵 #QNTRises287%,这票一天拉爆,搞得我FOMO发作,10点那波没忍住开了个 的多单。结果呢?刚上车就回头,止损打掉,手抖得跟帕金森似的。
现在 也在震荡,成交量没放大,$ETH 全天波动才0.3%,$2,657 到 $2,739 之间反复横跳。我是该认怂空仓等明天,还是相信AI说的震荡市里多拿一会儿?
#QNTRises287% $ETH
我亏了三天的利润才认清现实。
实盘日记第30天,AI系统今天喊了两次观望,我差点手痒追高 $PEPE 结果被挂在山顶吹风。看着 $ETH 在 $2,685 附近磨叽,4小时线跟心电图似的震荡,心里直打鼓。
群里都在吵 #QNTRises287%,这票一天拉爆,搞得我FOMO发作,10点那波没忍住开了个 的多单。结果呢?刚上车就回头,止损打掉,手抖得跟帕金森似的。
现在 也在震荡,成交量没放大,$ETH 全天波动才0.3%,$2,657 到 $2,739 之间反复横跳。我是该认怂空仓等明天,还是相信AI说的震荡市里多拿一会儿?
#QNTRises287% $ETH
实盘日记第30天,AI系统今天喊了两次观望,我差点手痒追高 $PEPE 结果被挂在山顶吹风。看着 $ETH 在 $2,685 附近磨叽,4小时线跟心电图似的震荡,心里直打鼓。
群里都在吵 #QNTRises287%,这票一天拉爆,搞得我FOMO发作,10点那波没忍住开了个 的多单。结果呢?刚上车就回头,止损打掉,手抖得跟帕金森似的。
现在 也在震荡,成交量没放大,$ETH 全天波动才0.3%,$2,657 到 $2,739 之间反复横跳。我是该认怂空仓等明天,还是相信AI说的震荡市里多拿一会儿?
#QNTRises287% $ETH
145
·
--
Xem bản dịch
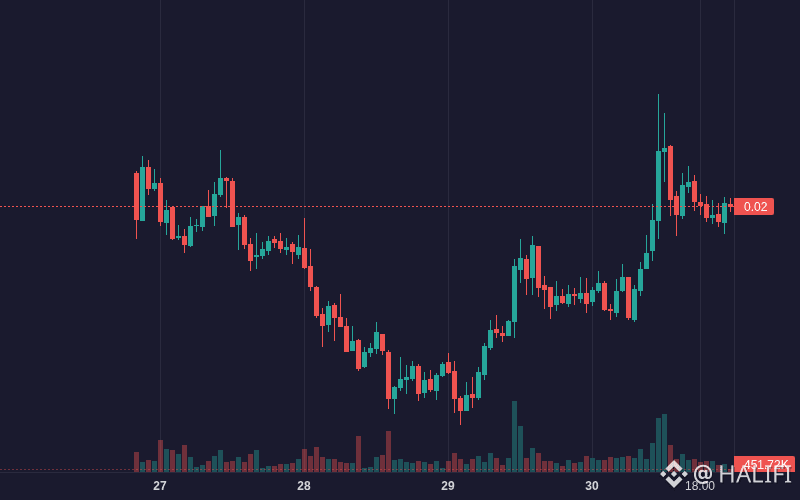
$SPK SPK is showing bullish movement: 5.41% (Crypto).
Volume: 2.45M | Last: $0.024886
Key signals: strong momentum, high volatility.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
SPK gained 6.1% over 24h behind robust lending revenue growth and volume expansion before consolidating near $0.0249.
**Volume breakout & spot buying (High)**: A volume spike to 1M USDT and net large inflow exceeding +118K USDT pushed SPK from $0.0235 to a high of $0.0257.
- **Protocol fundamental growth (Medium)**: Active loans climbed 190% to $2.9B over 180 days alongside 30-day revenue expansion to $11.7M (+29.1%) → sustained buy-side sentiment.
- **Moving average crossover (Low)**: Sustained trading above EMA 7/25/99 maintained bullish market structure despite subsequent consolidation.
#SPK #qntrises287% #QNT #EarningsSeason #Crypto
60
·
--
Xem bản dịch
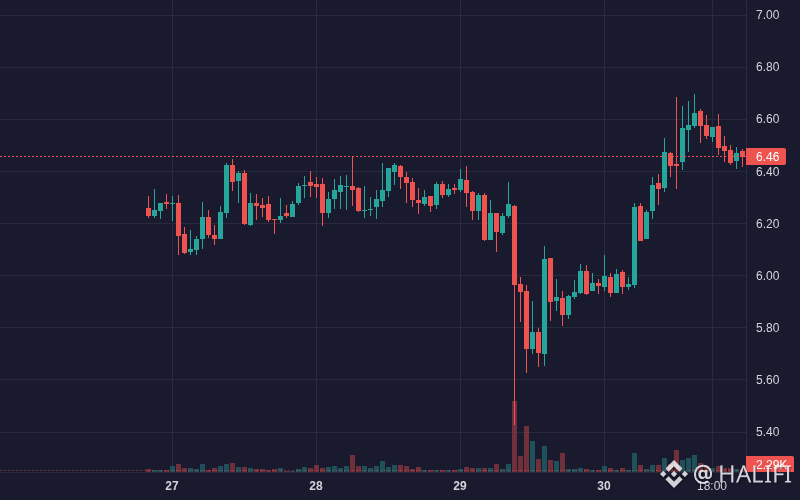
$PROM PROM is showing bullish movement: 8.62% (Crypto).
Volume: 3.31M | Last: $6.45
Key signals: strong momentum, high volatility.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
PROM gained 8.5% in 24h following an Astrix integration announcement before consolidating near $6.47 on profit-taking.
**Ecosystem integration (High)**: PROM announced a strategic infrastructure partnership with prediction market platform Astrix for automated settlements → catalyzed market attention.
- **Breakout volume (High)**: Spot volume surged above 850K USDT alongside a breakout past EMA 99 ($6.05) → pushed price to a high of $6.62.
- **Trend continuation (Medium)**: Bullish alignment across EMA 7 and EMA 25 supported momentum into overbought RSI conditions.
#PROM #qntrises287% #QNT #EarningsSeason #Crypto
1
21
·
--
Xem bản dịch
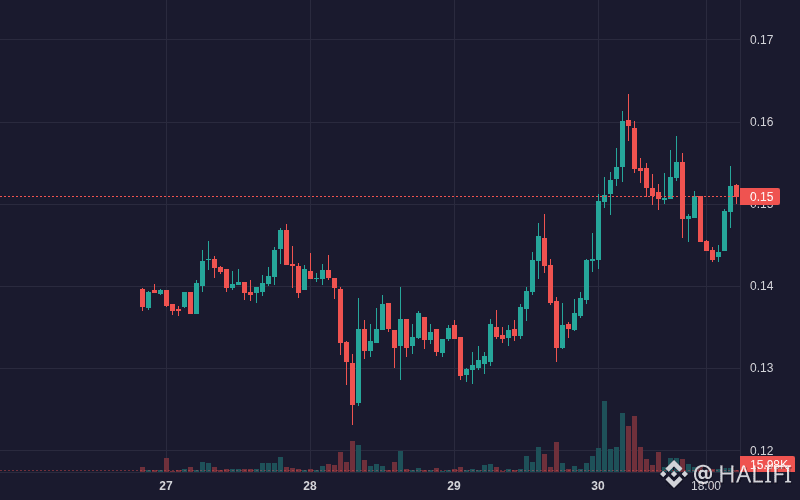
$STG STG is showing bullish movement: 5.08% (Crypto).
Volume: 1.75M | Last: $0.151100
Key signals: strong momentum, high volatility.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
STG gained 6.1% over 24 hours to $0.152, but faces upcoming token redenomination and liquidity suspension risks.
**Early session momentum (High)**: A large buying surge peaked at $0.1601 alongside +$260K net inflows → pushed RSI into overbought territory (>89)
- **Trendline support defense (Medium)**: Price consolidated above the 99-period EMA ($0.141) → triggered a late-session technical rebound back to $0.152
- **Omnichain liquidity fundamentals (Low)**: Continued baseline utilization of the Delta Algorithm across native cross-chain liquidity pools supported underlying spot demand
#STG #qntrises287% #QNT #EarningsSeason #Crypto
1
15
·
--
Xem bản dịch
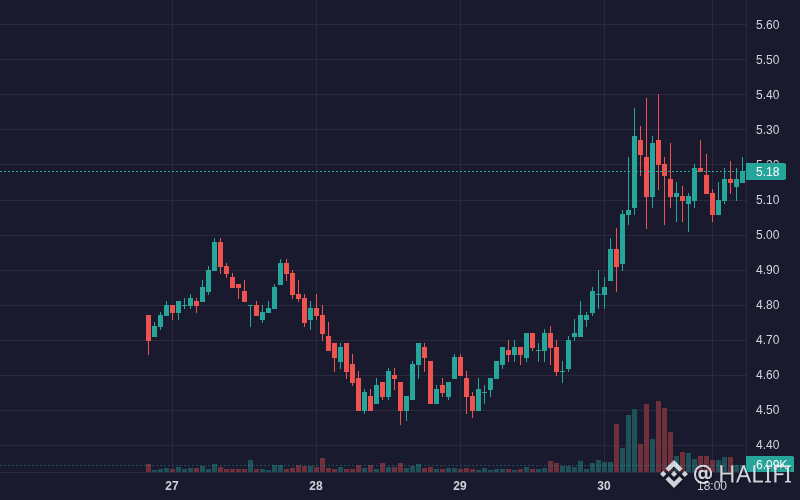
$KSM KSM is showing bullish movement: 6.80% (Crypto).
Volume: 3.64M | Last: $5.18
Key signals: strong momentum, high volatility.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
KSM rose 6.8% in 24h to $5.16 on technical momentum, though cooling volume and MACD divergence signal consolidation.
**Breakout momentum (High)**: KSM broke above the 99 EMA ($4.67) and surged to an intraday high of $5.28 → expanding Bollinger Bands and driving hourly volume above $850K
- **Ecosystem developments (Medium)**: Progress around Polkadot OpenGov upgrades and XCM cross-chain messaging → renewed speculative interest in Kusama's testbed role
- **Spot capital rotation (Low)**: Short-term net inflows peaked at +$82K alongside early-session buyer dominance → initiating the upward push before moderating
#KSM #qntrises287% #QNT #EarningsSeason #Crypto
1
23
·
--
Xem bản dịch
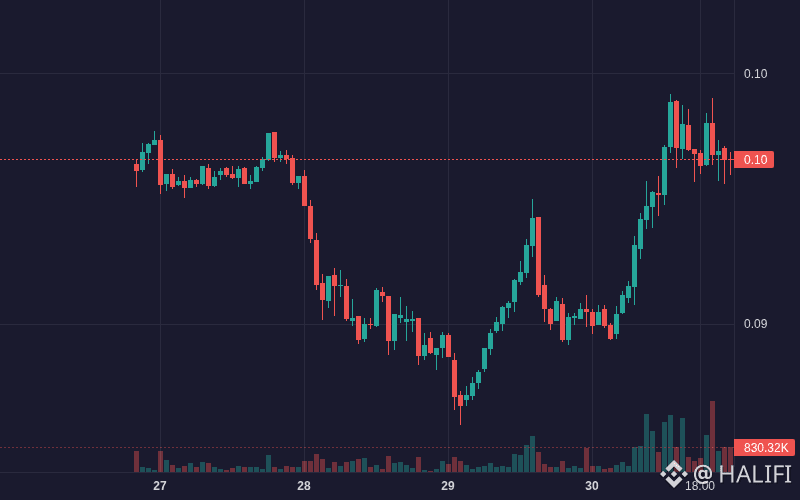
$ONG ONG is showing bullish movement: 6.62% (Crypto).
Volume: 1.98M | Last: $0.096350
Key signals: strong momentum, high volatility.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
ONG gained 6.7% over the last 24 hours to $0.0965, but momentum is stalling amid emerging net outflows.
**Bullish moving average breakout (High)**: Price crossed above EMA 7, 25, and 99, rallying from $0.0894 to a peak of $0.0988 as volume spiked above $370K.
- **Early spot accumulation (Medium)**: Net inflows exceeding +$40K–$48K fueled the initial upward expansion.
- **Dual-token utility role (Low)**: Sustained demand for transaction execution and identity frameworks supports baseline usage.
#ONG #qntrises287% #QNT #EarningsSeason #Crypto
1
29
·
--
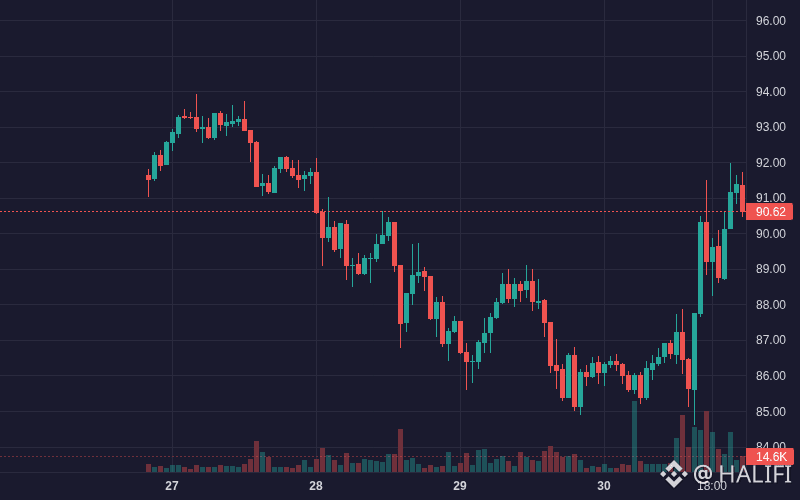
$HYPE HYPE đang cho thấy xu hướng tăng mạnh: 5,13% (Crypto).
Khối lượng: 46,46M | Giá hiện tại: $90,57
Tín hiệu chính: đà mạnh, biến động cao, hoạt động giao dịch của nhà đầu tư cao.
Xu hướng Ngày: TĂNG 🟢 | Xu hướng Tuần: TĂNG 🟢
HYPE đã tăng 6,1% trong 24 giờ lên $91,38, nhờ các niêm yết US perpetual và hoạt động mua từ kho bạc trong bối cảnh rủi ro mở khóa.
**Tin tức tích hợp phái sinh (Cao)**: Robinhood đã công bố hỗ trợ giao dịch tương lai US perpetual cho HYPE trong tương lai → thúc đẩy động lượng tăng rộng.
- **Tích lũy từ kho bạc (Trung bình)**: Lion Group đã xoay vòng dự trữ SOL và BTC thành 38.102 token HYPE → củng cố tâm lý chấp nhận theo hướng tổ chức.
- **Dòng tiền vào mạnh (Trung bình)**: Dòng tiền ròng theo từng giờ đạt đỉnh trên +$5,14M với $1,9M trong các lệnh lớn → đẩy giá vượt dải Bollinger trên ($91,51) và histogram MACD lên +0,50.
#HYPE #qntrises287% #QNT #EarningsSeason #Crypto
1
24
·
--
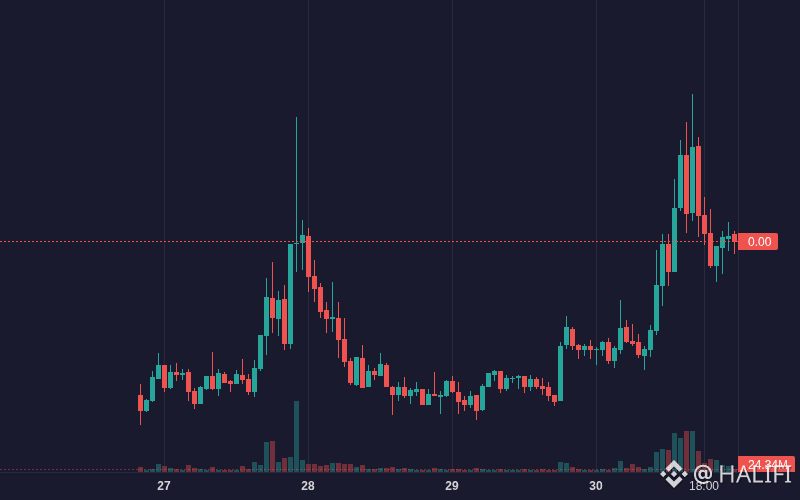
$NOM NOM đang cho thấy xu hướng tăng: 10,64% (Crypto).
Khối lượng: 10,88M | Giá hiện tại: $0,002349
Tín hiệu chính: đà mạnh, biến động cao, hoạt động nhà giao dịch cao.
Xu hướng Ngày: TĂNG 🟢 | Xu hướng Tuần: TĂNG 🟢
NOM tăng 10,8% trong 24h sau dòng tiền vào mạnh về khối lượng, dù đà đã hạ nhiệt khi vẫn còn rủi ro bị giám sát bởi sàn giao dịch.
**Sóng Dòng Tiền Vào (Cao)**: Mua mạnh tay với dòng tiền ròng hơn $1,7M trong các khung giờ cao điểm, đẩy giá lên $0,002529 → khối lượng mua đáng kể đã thúc đẩy một đột phá trong ngày.
- **Câu chuyện Chuyển Đổi Sản Phẩm (Trung bình)**: Di cư sang Ethereum và mở rộng các công cụ thực thi xuyên sàn (cross-DEX) đã thúc đẩy lực kéo từ cộng đồng và nhu cầu mang tính đầu cơ.
- **Mở Rộng Kỹ Thuật Tăng Giá (Trung bình)**: Giá vượt lên trên các dải Bollinger Band phía trên với EMA 7 dẫn EMA 25, đưa MACD vào vùng tích cực.
#NOM #qntrises287% #QNT #EarningsSeason #Crypto
1
18
·
--
Xem bản dịch
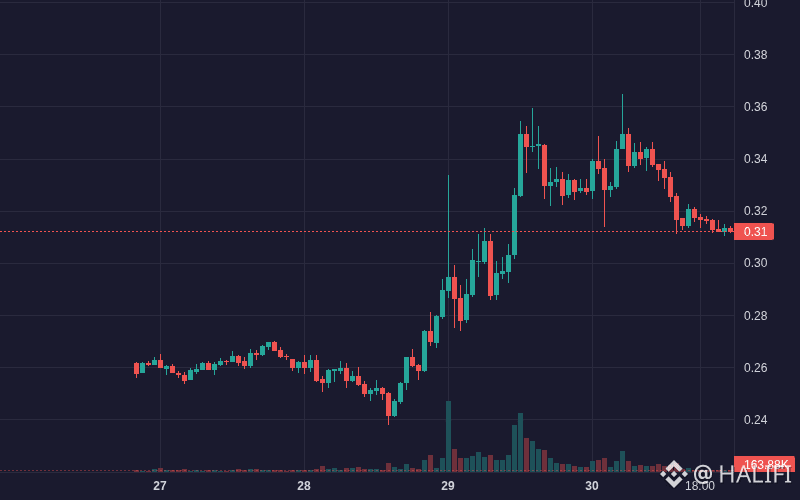
$0G 0G is showing bearish movement: -5.10% (Crypto).
Volume: 9.02M | Last: $0.312900
Key signals: strong momentum, high volatility, high trader activity.
Bias Daily: BULLISH 🟢 | Weekly: BULLISH 🟢
0G fell 4.4% in 24h to $0.3134 as initial compute-staking momentum faded into technical consolidation.
**Compute-staking utility (High)**: Launch of the iAI minting mechanism enabled users to stake 0G for AI compute resources → expanded on-chain collateral lockups and catalyzed an intraday rally to $0.3497.
- **Ecosystem trading expansion (Medium)**: DEX volume reached a daily peak of $3.9M alongside CEX Earn integration, bolstering buy-side participation.
- **Momentum exhaustion (Medium)**: Price failed to sustain above the upper Bollinger Band → triggered net capital outflows of -$311K and pushed 0G down to $0.3134.
#0G #qntrises287% #QNT #EarningsSeason #Crypto
1
24
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
1
#TheoDõiFOMC
111,453 lượt xem
645 đang thảo luận
2
#TinFed
91,905 lượt xem
446 đang thảo luận
3
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
0 lượt xem
2 đang thảo luận
4
#MicronBeatsEarningsLiftsGuidance
312 lượt xem
41 đang thảo luận
5
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
1,324 lượt xem
81 đang thảo luận
6
#BitcoinClears$85200
21,485 lượt xem
272 đang thảo luận
7
#AltcoinSeasonIndexHoldsAbove60For5Days
111,656 lượt xem
1,521 đang thảo luận
8
#USADPAdds90000JobsInSeptember
48,260 lượt xem
844 đang thảo luận
9
#USCorePCEEasesTo3%InAugust
35,999 lượt xem
626 đang thảo luận
10
#KospiPostsWorstQuarterSince2020
21,370 lượt xem
561 đang thảo luận