


【Xulosa】:
Bozor sharhi: Hafta boshida qarz limitiga oid inqiroz bozorni tashvishga solishda davom etdi, biroq haftaning ikkinchi yarmida sezilarli siljishlarga erishildi. Nvidia’ning kutilganidan yaxshiroq daromad hisoboti sun’iy intellekt va chiplar kabi asosiy texnologiyalarga qiziqishni kuchaytirib, AQSh fond bozorining keskin o‘sishiga olib keldi. Ayni paytda, mablag‘lar texnologiya sektoriga yo‘naltirilgani sababli, himoya aktivlari qiymati pasaydi.
Iqtisodiy ko‘rsatkichlar: PMI ma’lumotlari may oyida iqtisodiyotda tafovut yuzaga kelganini ko‘rsatdi: xizmatlar sektori mustahkamligicha qoldi, ishlab chiqarish esa tiklandi. Uzoq muddat foydalaniladigan tovarlar savdosi va PCE inflyatsiya davom etayotganini aks ettirib, iqtisodiyot bardoshli ekanini ko‘rsatdi. Bu esa iyun oyida foiz stavkasini oshirish kutilmalarining ortishiga, yil davomida stavkalarni pasaytirish kutilmalarining esa yo‘qolishiga olib keldi.
Kriptovalyuta bozori: Texnologiya sohasidagi o‘ta optimistik kayfiyat ta’sirida kriptovalyuta bozori ham tiklandi. Biroq foiz stavkalarining yakuniy darajasi oshishi mumkinligi haqidagi taxminlar va TGA bozor likvidligini kamaytirishi kutilayotgani tiklanishning davom etishiga to‘sqinlik qildi.
Qarz limitiga oid muzokaralar: AQSh prezidenti Bayden va Vakillar palatasi spikeri Makkarti qarz limitini 19 oyga oshirish bo‘yicha budjet kelishuvining asosiy shartlariga erishdi. Bozor e’tibori chorshanba va juma kunlari Vakillar palatasi hamda Senatda bo‘lib o‘tadigan ovoz berishlarga qaratildi. Juma kuni mablag‘lar tugashi kutilayotgani sababli, ovoz berish jarayonida kutilmagan holatlar yuz bermasligi taxmin qilinmoqda.
Fikrlarimiz: Iyun–avgust oralig‘i muhim davr bo‘ladi, chunki to‘rtta asosiy ziddiyat yaqqol namoyon bo‘ladi. Bular: yangi davlat obligatsiyalarining chiqarilishi, fond bozoridagi keskin qutblanish, Federal zaxira tizimining foiz stavkalarining yakuniy darajasini oshirishi va qat’iy daromadli aktivlarning mablag‘lar uchun jozibadorligi. Sun’iy intellektning rivojlanishi investorlarning foiz stavkalari o‘zgarishiga qaramligini kamaytirishi kutilmoqda. Baholashlar allaqachon yuqori bo‘lsa-da, ular asossiz emas, shu bois pufak bosqichining davom etishi uchun imkoniyat bor. Optimistik kayfiyat kripto bozoriga ham tarqalishi mumkin.
Haftalik bozor sharhi:
O‘tgan hafta AQSh qarz limitini oshirish bo‘yicha muzokaralar olg‘a siljib, sun’iy intellekt (AI) borasidagi optimizm kuchaygani sababli global fond bozorlarida turlicha tendensiyalar kuzatildi. AQSh va Yaponiya fond bozorlari haftani kuchli yakunladi, Yevropa bozorlari juma kuni tiklangan bo‘lsa-da, haftani pasayish bilan yopdi. Xitoy fond bozori hafta davomida zaif bo‘lib, zarar bilan yakunlandi.
AQSh fond bozorida sun’iy intellekt, shubhasiz, haftaning eng dolzarb mavzusi bo‘ldi: texnologiya sektori 5% dan ko‘proq, aloqa sektori esa 1% dan ko‘proq o‘sdi. Boshqa tomondan, iste’mol tovarlari va materiallar kabi himoyaviy sektorlar ortda qolib, har ikkisi ham 3% dan ko‘proq pasaydi. Bu mablag‘lar himoyaviy aktivlardan chiqib, o‘sish salohiyati yuqoriroq sohalarga yo‘nalishda davom etganini ko‘rsatadi.

O‘tgan hafta kuchli iqtisodiy ma’lumotlar va markaziy bank rasmiylarining qat’iy bayonotlari foiz stavkalari bo‘yicha kutishlarga ta’sir ko‘rsatdi. Inflyatsiya uzoqroq vaqt yuqori darajada qolishi anglab yetildi. Natijada AQSh davlat obligatsiyalari daromadliligi o‘sishda davom etdi:
30 yillik davlat g‘aznachilik obligatsiyalari daromadliligi muhim 4% darajaga yetib, o‘tgan yil oxiridan beri eng yuqori ko‘rsatkichni qayd etdi.
10 yillik davlat g‘aznachilik obligatsiyalari daromadliligi 3,66% dan 3,81% ga, 2 yilliklari esa 4,24% dan 4,57% ga ko‘tarildi. Har ikkisi ham joriy yil mart oyidan beri eng yuqori darajaga yetdi.
1 va 3 oylik stavkalarni ham o‘z ichiga olgan qisqa muddatli davlat g‘aznachilik obligatsiyalari daromadliligi biroz pasaydi. Bu bozorning qarz limiti bilan bog‘liq xatarlardan xavotiri kamayganini ko‘rsatadi.

Bundan tashqari, yirik neft ishlab chiqaruvchi mamlakatlarning kelajakdagi ta’minot o‘zgarishlari bo‘yicha qarama-qarshi ma’lumotlar e’lon qilgani sababli, AQSh xom nefti 1,2% ga oshib, 72,67 dollarni tashkil etdi.
Spot oltin narxi 0,33% ga biroz oshib, bir unsiyasi 1 946,69 dollarni tashkil etdi. Bunga qarz limiti bo‘yicha muzokaralardagi tanglikning yumshashi va Federal zaxira tizimi foiz stavkasini yana oshirishi mumkinligi haqidagi bozor taxminlari sabab bo‘ldi; bu esa oltin kabi xavfsiz aktivlarga talabni kamaytirdi. Real foiz stavkalarining ko‘tarilishi oltin singari foiz keltirmaydigan aktivlarga ham salbiy ta’sir ko‘rsatdi va nazariy jihatdan BTC narxiga bosim o‘tkazishi mumkin.
CFTC fyuchers pozitsiyalaridagi o‘zgarishlar:
Umuman olganda, o‘tgan hafta AQSh aksiyalaridagi sof uzun pozitsiyalar (aktivlarni boshqaruvchilar + yelkali fondlar) biroz oshdi. Biroq uchta asosiy indeks bo‘yicha katta tafovut kuzatildi. Nasdaqdagi sof uzun pozitsiyalar 2022-yil boshidan beri eng yuqori darajaga ko‘tarildi, S&P 500 dagi sof uzun pozitsiyalar esa biroz kamaydi. Russell 2000 dagi sof qisqa pozitsiyalar sezilarli darajada qisqarib, deyarli neytral darajaga qaytdi. Pozitsiyalardagi bu o‘zgarishlar spot bozorda kuzatilgan tendensiyalarga mos keladi.


Obligatsiyalar bozorida sof qisqa pozitsiyalar rekord darajaga yaqinlashdi: 2, 5 va 10 yillik obligatsiyalar bo‘yicha sof qisqa pozitsiyalar oshdi, 30 yillik obligatsiyalar bo‘yicha esa kamaydi. Valyuta bozorida AQSh dollariga oid sof qisqa pozitsiyalar biroz qisqardi. Bunga, asosan, yevro bo‘yicha sof uzun pozitsiyalarning biroz kamayishi sabab bo‘ldi.
Global aksiyadorlik fondlariga mablag‘ oqimi:
EPFR ma’lumotlariga ko‘ra, 24-sanada tugagan hafta holatiga ko‘ra, global aksiyadorlik fondlaridan mablag‘larning sof chiqib ketishi davom etib, hafta davomida 4 milliard dollarni tashkil etdi. Bu oldingi haftadagi 8 milliard dollarlik chiqimga nisbatan yaxshilanishdir. Chiqimlarning asosiy qismi rivojlangan bozorlar aksiyadorlik fondlariga to‘g‘ri keldi. AQSh aksiyadorlik fondlaridan ketma-ket oltinchi hafta mablag‘ chiqib ketdi, ammo bu jarayon oldingi haftaga qaraganda ancha sekinlashdi. Rivojlanayotgan bozorlar aksiyadorlik fondlarida ham sof chiqim kuzatildi.

Qarz limitiga oid muzokaralar:
AQSh prezidenti Bayden va Vakillar palatasi spikeri Makkarti qarz limitini 19 oyga — 2025-yil 18-maygacha — oshirish bo‘yicha dastlabki budjet kelishuviga erishdi. Bu kelishuv murosani anglatgani sababli, har qanday murosali yechim ham o‘ta so‘l, ham o‘ta o‘ng qanot vakillarining qarshiligiga uchrashi deyarli aniq. Shu bois bozor bu hafta kelishuv Kongressning har ikki palatasida qabul qilinadimi, degan masalaga e’tibor qaratmoqda.
Hozirda har ikki partiya yetakchilari qarz limiti bo‘yicha kelishuv qabul qilinishiga ishonch bildirmoqda. Qonun loyihasi Vakillar palatasida 218 ta, Senatda esa 51 ta ovoz olishi kerak. Prezident Bayden Kongressni AQSh qarzi bo‘yicha kelishuvni zudlik bilan qabul qilishga qat’iy chaqirmoqda va kelishuvga putur yetkazadigan holatlar yuz bermasligiga umid qilmoqda. Makkarti partiyasidagi qonunchilarning 95 foizi kelishuvdan “mamnun” ekanini aytdi, biroq qonun loyihasi “hammaning istagan barcha narsasini o‘z ichiga olmaydi, ammo bo‘lingan hukumatda oxir-oqibat shunday kelishuvga erishiladi”, deb tan oldi.
G‘aznachilik vaziri Yellen hukumat mablag‘lari tugaydigan sanani 5-iyunga o‘zgartirdi (dastlabki taxmindan to‘rt kun keyin). U qarz bo‘yicha defoltning oldini olish uchun Kongressni imkon qadar tezroq kelishuvga erishishga chaqirdi.
Senatda qonun loyihasi bo‘yicha chorshanba kuni ovoz berilishi, Vakillar palatasida esa eng erta juma kuni ovoz berilishi kutilmoqda. Juma G‘aznachilik departamenti mablag‘lar tugashi mumkin deb hisoblagan oxirgi sana. Shu bois bu haftadagi jarayon xatosiz o‘tishi kerak. Hozircha kutilmagan hodisalar qonun loyihasining qabul qilinishiga to‘sqinlik qilish ehtimoli past bo‘lsa-da, ovoz berish jarayonida yuz beradigan har qanday kutilmagan holat qonun loyihasining X-sanadan keyingi haftagacha cho‘zilishiga olib kelib, bozordagi noaniqlikni oshiradi.

O‘tgan haftadagi muhim iqtisodiy ma’lumotlar:
O‘tgan hafta e’lon qilingan eng ta’sirli iqtisodiy ma’lumotlar Shaxsiy iste’mol xarajatlari (PCE) narxlari indeksi va uzoq muddat foydalaniladigan tovarlar savdosi bo‘lib, ular katta ta’sir ko‘rsatdi. Ma’lumotlar inflyatsiya o‘jar ekanini, iqtisodiyot esa bardoshli bo‘lib qolayotganini ko‘rsatdi va iyun oyida foiz stavkasi oshirilishi ehtimolini yanada kuchaytirdi.
Aprel oyida PCE indeksi oyma-oy 0,4% ga oshdi. Bu kutilgan 0,3% va oldingi oydagi 0,1% o‘sishdan yuqori. Yillik hisobda indeks 4,4% ga ko‘tarilib, kutilgan 4,3% va oldingi oydagi 4,3% ko‘rsatkichdan ham oshdi. Oziq-ovqat va energiyani hisobga olmaydigan bazaviy PCE indeksi ham oyma-oy 0,4% ga oshdi. Bu kutilgan 0,3% va oldingi oydagi 0,3% o‘sishdan yuqori. Yillik hisobda indeks 4,7% ga ko‘tarilib, kutilgan 4,6% va oldingi oydagi 4,6% ko‘rsatkichdan oshdi.
Bu ma’lumotlar inflyatsiya hanuz yuqoriligicha qolayotganini yaqqol ko‘rsatadi. Federal zaxira tizimi o‘tgan yil dekabridan beri stavkalarni jami 125 bazis punktga oshirgan bo‘lsa-da, bazaviy PCE indeksi pasaymay, 4,7% atrofida qolmoqda. Bu ma’lumotlar Federal zaxira tizimi kelgusida stavkalarni yana oshirishi mumkin degan taxminlarni yanada mustahkamlaydi.
Haqiqiy ma’lumotlar e’lon qilinishi bilan CME foiz stavkalari fyucherslari keyingi FOMC yig‘ilishida stavka oshirilishi ehtimolini darhol 70% deb baholadi. O‘tgan haftada bu ehtimol atigi 17% edi. Demak, bozor avval stavkalar oshirilishi to‘xtatiladi deb hisoblagan bo‘lsa, o‘tgan juma kuni kutishlar yana oshirish davom etishi tomonga o‘zgardi.
Oldinda bir qancha muhim ma’lumotlar e’lon qilinadi, jumladan may oyi uchun qishloq xo‘jaligidan tashqari ish o‘rinlari hisoboti va iste’mol narxlari indeksi (CPI). Agar bu hisobotlardan biri kuchli natijalarni ko‘rsatsa, iyun va iyul yig‘ilishlarida foiz stavkalarini oshirishni to‘xtatish umidi susayadi. Iste’molchilar yozgi ta’tilda ham sayohat qilishi kutilayotgani sababli, bu iste’molni yanada rag‘batlantirib, inflyatsiya bosimini kuchaytiradi.
Inflyatsiyadan tashqari, juma kungi ma’lumotlar shaxsiy daromad va iste’mol ham o‘sganini ko‘rsatdi. Shaxsiy daromad oyma-oy 0,4% ga ko‘tarilib, oldingi oydagi 0,3% o‘sishdan yuqori bo‘ldi. Iste’mol esa oyma-oy 0,8% ga keskin o‘sdi; oldingi oyda bu ko‘rsatkich atigi 0,1% edi. Xizmatlar sohasida o‘sishga moliyaviy xizmatlar, sug‘urta va sog‘liqni saqlash, tovarlar sohasida esa yangi avtomobillar va dori-darmonlar turtki berdi.
Boshqa tomondan, jamg‘arma darajasi yana pasayib, 4,5% dan 4,1% ga tushdi. Bu amerikalik iste’molchilarning ishonchi uzoq vaqt davomida yuqori bo‘lib kelayotganini yana bir bor tasdiqlaydi.
Kuchli iste’mol haqida gapiradigan bo‘lsak, juma kuni e’lon qilingan uzoq muddat foydalaniladigan tovarlar hisoboti ham shu tendensiyani aks ettirdi: aprel oyida bunday tovarlar savdosi oyma-oy 1,1% ga oshdi, holbuki 0,8% pasayishi kutilgan edi. Mart oyidagi o‘sish 0,1% dan 3,3% ga qayta ko‘rib chiqildi. Martdagi sezilarli o‘sishga asosan Boeing kompaniyasining yirik buyurtmalari sabab bo‘ldi, biroq mudofaa aviatsiyasi va harbiy uskunalarni hisobga olmasak, uzoq muddat foydalaniladigan tovarlar savdosi aslida pasaydi. Ammo aprel ma’lumotlari sezilarli tiklanishni ko‘rsatdi. Mudofaa aviatsiyasi va texnologiya mahsulotlarini hisobga olmaganda, uzoq muddat foydalaniladigan tovarlar savdosi oyma-oy 1,4% ga oshdi. Bu martdagi 0,6% va fevraldagi 0,2% pasayishdan ancha yuqori. Eng katta hissa qo‘shgan sohalardan ishlab chiqarish oyma-oy 1,7% ga, mashina va uskunalar 1,0% ga oshdi, avtomobillar va ehtiyot qismlar savdosi esa atigi 0,1% ga biroz pasaydi.
O‘tgan haftadagi boshqa muhim ma’lumotlar:
Michigan universitetining may oyi uchun iste’molchilar ishonchi indeksining yakuniy ko‘rsatkichi 59,2 ga ko‘tarilib, 57,7 bo‘lgan dastlabki ko‘rsatkichdan yuqori chiqdi.
AQShda ishsizlik nafaqasini olish bo‘yicha dastlabki arizalar soni 229 000 tani tashkil etdi. Bu kutilgan 245 000 tadan kam, avvalgi ko‘rsatkich esa 225 000 taga qayta ko‘rib chiqildi. 13-mayda tugagan hafta holatiga ko‘ra, davomiy ishsizlik nafaqasi oluvchilar soni 1,794 millionni tashkil etdi. Bu kutilgan 1,8 milliondan kam, avvalgi ko‘rsatkich esa 1,799 million edi.
AQShda birinchi chorak uchun real YaIMning yilliklashtirilgan choraklik o‘sish sur’ati 1,1% dan 1,3% ga qayta ko‘rib chiqildi. Shaxsiy iste’mol xarajatlarining (PCE) yilliklashtirilgan choraklik o‘sish sur’ati 3,7% dan 3,8% ga, oziq-ovqat va energiyani hisobga olmaydigan bazaviy PCE o‘sish sur’ati esa 4,9% dan 5% ga qayta ko‘rib chiqildi.
AQShda may oyi uchun Markit ishlab chiqarish PMI dastlabki ko‘rsatkichi 48,5 bo‘ldi. Bu kutilgan 50 dan past, avvalgi ko‘rsatkich esa 50,2 edi. Xizmatlar PMI 55,1 bo‘lib, kutilgan 52,5 dan yuqori, avvalgi ko‘rsatkich esa 53,6 edi. Umumiy PMI 54,5 ni tashkil etib, kutilgan 53 dan yuqori bo‘ldi; avvalgi ko‘rsatkich 53,4 edi.
Bu haftadagi muhim voqealar:
Dushanba: AQShda Xotira kuni, Buyuk Britaniyada bahorgi bank bayrami; ikkala mamlakatda ham fond bozorlari yopiq.
Seshanba: AQShda may oyi uchun iste’molchilar ishonchi indeksi.
Chorshanba: Vakillar palatasida qarz limiti bo‘yicha ovoz berish.
Payshanba: AQShda may oyi uchun ADP bandlik hisoboti.
Juma: AQShda may oyi uchun qishloq xo‘jaligidan tashqari ish o‘rinlari bo‘yicha hisobot (bozor mehnat bozori soviy boshlagan deb hisoblamoqda), Senatda qarz limiti bo‘yicha ovoz berish.
AQSh kompaniyalari moliyaviy natijalarini e’lon qiladi: seshanba kuni HP; chorshanba kuni Salesforce, C3.AI va Chewy; payshanba kuni Dollar General, Macy’s, Bilibili, Lululemon va Dell.
Sharhimiz:
Iyun–avgust oralig‘i muhim davr bo‘ladi, chunki to‘rtta asosiy ziddiyat yaqqol namoyon bo‘ladi (bu yerda faqat AQShni muhokama qilamiz; kelgusi maqolalarda Yaponiya pul-kredit siyosati, Yevropadagi inflyatsiya va Xitoydagi taraqqiyot kabi mavzular yoritiladi).
1-ziddiyat: Hozir bozor qarz limiti bo‘yicha kelishuvga erishilgach, uch oy ichida AQSh davlat g‘aznachiligi qariyb 500–700 milliard dollarlik yangi obligatsiyalar chiqarishini kutmoqda. Bu likvidlikning salbiy oqimini anglatadi va boshqa omillar teng bo‘lganda, tavakkalchilikka moyil aktivlar natijalarini pasaytirishi kerak.
Yangi davlat g‘aznachilik obligatsiyalarini sotib olish uchun mablag‘ manbalari qatoriga pul bozori fondlari, teskari repo bitimlari (RRP) va bank depozitlarining qisqarishi kirishi mumkin. Agar bu ko‘rsatkichlar pasaysa, bu ijobiy belgi sifatida baholanadi va likvidlikning chiqib ketishi o‘rnini qoplaganini anglatadi.
Shuningdek, qarz limitini oshirish kelgusi ikki yil ichida davlat xarajatlarini kamaytirish evaziga amalga oshirilishini ta’kidlash lozim. Biroq qisqartirish ko‘lami iqtisodiy istiqbolni sezilarli darajada o‘zgartirishi ehtimoldan yiroq.
2-ziddiyat: Fond bozorida deyarli har bir sohadagi yirik kompaniyalar — jumladan, texnologiya, bank, energetika, chakana savdo, sog‘liqni saqlash va mudofaa sohalaridagi kompaniyalar — yanada yiriklashmoqda. Shu sababli bozor kapitallashuvi bo‘yicha vaznlangan S&P indeksi ko‘tarilayotgan bir paytda, teng vaznli S&P indeksi pasaymoqda. Bu tendensiya mart oyidan beri ayniqsa yaqqol ko‘rinmoqda. Sun’iy intellekt ushbu o‘sishning asosiy omili bo‘lgani sababli, samaradorlik yoki natijalar borasidagi qisqa muddatli foyda ko‘plab sohalarda hali namoyon bo‘lmasligi mumkin. Sun’iy intellekt va texnologiya sohalarida, ayniqsa yirik texnologik kompaniyalarning narx/foyda koeffitsiyentlari oddiy kompaniyalarnikidan ikki baravardan ham yuqori ekanini hisobga olsak, pufak paydo bo‘lish ehtimoli bor. Bozor oldida bahosi tobora qimmatlashayotgan aksiyalarga investitsiya kiritishni oqlash mumkinmi, degan savol turibdi.

3-ziddiyat:
So‘nggi paytlarda Federal zaxira tizimi rasmiylarining keskinroq siyosat tarafdori bo‘lgan izohlari sezilarli darajada ko‘paydi, iqtisodiy ma’lumotlar esa ketma-ket kuchli chiqmoqda. Natijada 2023-yilning ikkinchi yarmiga mo‘ljallangan foiz stavkalari fyucherslari izchil pasayib bormoqda. Shu oyning boshida bozor stavkalar qariyb 100 bazis punktga pasayishini kutgan edi, hozir esa umuman pasaytirilmasligi kutilmoqda (bu Federal zaxira tizimining mart oyidagi nuqtali diagrammasiga mos keladi). Bu keskin o‘zgarish o‘tgan haftaning o‘zida yuz berdi va uning to‘liq ta’siri hali namoyon bo‘lmagan deb hisoblash mumkin.

4-ziddiyat:
Fond bozoridagi optimistik kayfiyatga qaramay, o‘tgan hafta AQSh pul bozori fondlariga katta miqdorda mablag‘ oqib kirdi (+39,9 milliard dollar — so‘nggi besh haftadagi eng yuqori ko‘rsatkich). Bu qat’iy daromadli aktivlar juda jozibador ekanini va foiz stavkalari pasayishi haqidagi taxminlar susaygan taqdirda ham, bu jozibadorlik kelgusi oylarda barqaror saqlanishi mumkinligini ko‘rsatadi.

Xulosa qilib aytganda, aksariyat aksiyalar o‘sish tendensiyasida ishtirok etmadi va hozirgi tendensiyaga texnologiya sektori, ayniqsa sun’iy intellekt va chip texnologiyalari bilan chambarchas bog‘liq kompaniyalar kuchli ta’sir ko‘rsatmoqda. Bir nechta yirik texnologik kompaniyalar aksiyalarining ustunligi bozorni zaif holga keltirishi mumkin. “MAGMA” yoki “NYFANG” kabi yirik texnologik indekslardagi har qanday pasayish, masalan, kutilganidan yomonroq moliyaviy natijalar yoki soha qoidalaridagi o‘zgarishlar butun bozor uchun jiddiy oqibatlarga olib kelishi mumkin.
Yirik texnologik kompaniyalar aksiyalarining o‘sish tendensiyasiga boshqa aksiyalar ham qo‘shilishi ehtimoli bor. Bu uzoq muddatli buqa bozorini davom ettirishi mumkin, biroq buning uchun kuchli moliyaviy natijalar zarur. Sun’iy intellekt investorlarning foiz stavkalari o‘zgarishiga qaramligini kamaytirgani rost, kelgusi oylarda bir qancha kompaniyalar sun’iy intellekt mavzusidan foydalanishga urinishi kutiladi. Biroq qaysi sohalar sun’iy intellektdan haqiqatda foyda ko‘rishini aniqlash uchun vaqt kerak bo‘ladi. Moliyaviy natijalar yoki dividendlar o‘sishi bilan asoslanmagan aksiyalar narxining har qanday ko‘tarilishi zaif bo‘ladi.
Masalan, Factset ma’lumotlariga ko‘ra, S&P 500 tarkibidagi atigi 110 ta kompaniya so‘nggi investorlar bilan konferensiya qo‘ng‘iroqlarida sun’iy intellektni tilga olgan.

Masalan, hatto innovatsiyalarga e’tibor qaratishi aytiladigan ARKK ham NYFANGdan sezilarli darajada ortda qoldi:
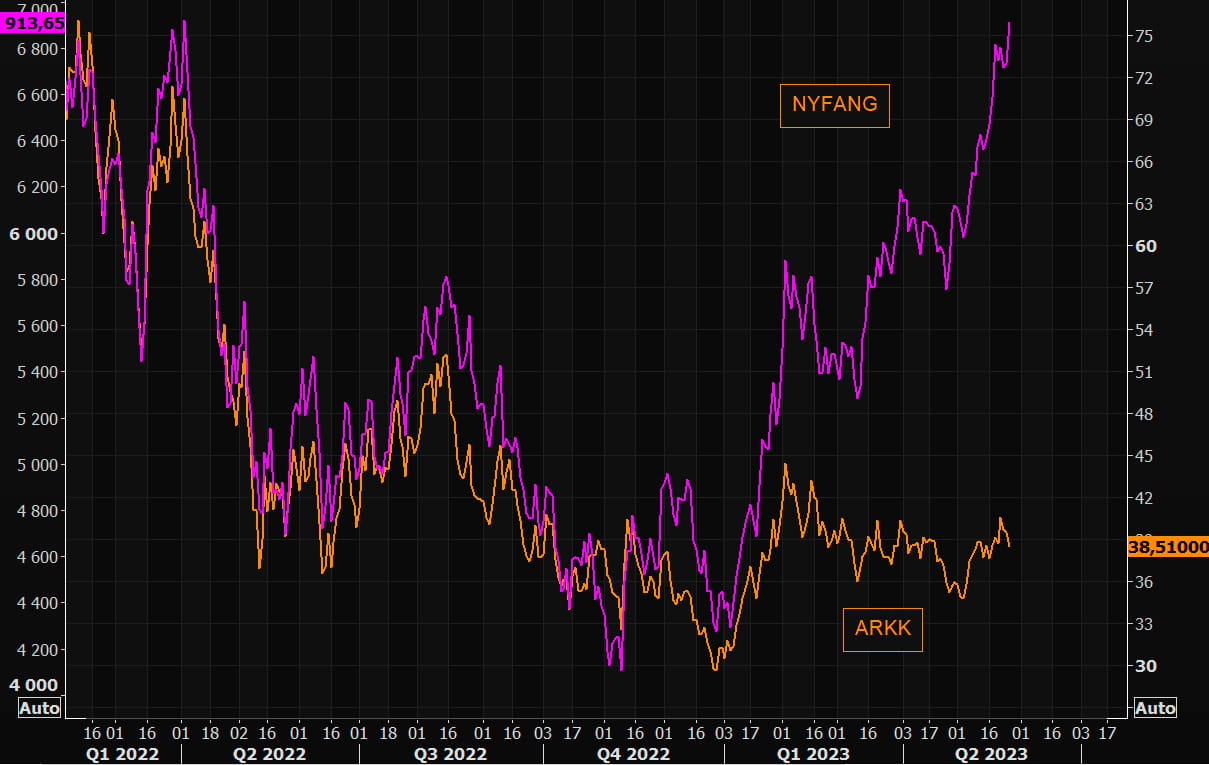
Sun’iy intellekt sohasi hozircha ko‘plab investorlar bu yo‘nalishga to‘liq kirishmaganini ko‘rsatmoqda. Tegishli kompaniyalarning bahosi yuqori bo‘lishi mumkin, biroq ular hali haddan tashqari qimmat darajaga yetgani yo‘q. Kelgusi oylarda sun’iy intellekt bilan bog‘liq investitsiya obyektlari qimmat baholanishdan pufakka o‘xshash, hatto mem aksiyalari darajasiga yetishigacha bo‘lgan jarayonni kuzatishimiz mumkin. Masalan, o‘tgan hafta WSB hamjamiyati sun’iy intellekt mavzusiga alohida qiziqish bildirdi.

Bu kayfiyat kriptovalyuta bozoriga ham tarqalishi mumkin, chunki kriptovalyutalar ham, sun’iy intellekt ham keng qo‘llanish salohiyatiga ega yo‘nalishlardir. Biroq likvidlik borasidagi xavotirlar va davom etayotgan tartibga solish bosimi kriptovalyuta bozoridagi o‘sish ko‘lamini cheklashi mumkin.
veb-sayt: ldcap.com
medium: ld-capital.medium.com