
Bu safargi pasayishning eng og‘ir tomoni uning qanchalik chuqur tushgani emas, balki senga hech bir nafas rostlash imkonini bermayotganidir.
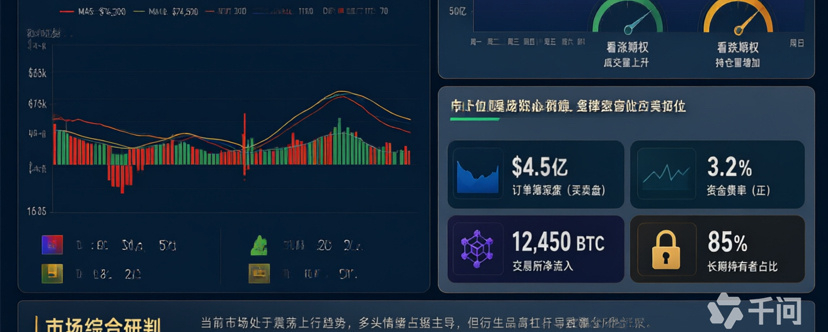
AQSh aksiyalari, oltin, kumush, mis va kriptoaktivlar — deyarli barcha bozorlar keskin pasaydi. 19–20-noyabr kunlari spot oltin bir troya unsiyasi uchun 3525 dollar atrofida savdolashib, 2025-yil sentabridan beri eng past darajaga tushdi; joriy chorakdagi jami pasayish qariyb 15% ni tashkil etdi. Kumush 41,25 dollargacha, platina 1299 dollargacha tushdi, LME misining haftalik pasayishi esa qariyb 9% ga yetdi. Kripto bozori ham bundan mustasno bo‘lmadi: 20-noyabr kuni bitkoin taxminan 61 800 dollarni tashkil etdi, so‘nggi 7 kun ichidagi eng past ko‘rsatkich esa 61 300 dollar bo‘ldi; chorakdagi jami pasayish qariyb 28% ni tashkil etdi.
Bu alohida bir sektor muammosi emas, balki aktivlar sinflari bo‘ylab kechayotgan dollarlik likvidlik uchun kurashdir.
I. Nega oltin va bitkoin birga pasaymoqda? Javob foiz stavkalarida
Ko‘pchilik hanuz bu bozor harakatini «xavfsiz aktiv» mantig‘i bilan tushunishga urinmoqda, ammo haqiqat shuki: real foiz stavkalari uzluksiz oshganda, oltin ham, bitkoin ham sotuvga tushadi.
Ularning umumiy jihati shundaki — ichki daromadlilikka ega emas, asosiy pul oqimini yaratmaydi va foyda keltirmaydi. AQShning 10 yillik g‘aznachilik obligatsiyalari daromadliligi 5,0% dan yuqori bo‘lib turgan, hatto bozor Federal zaxira tizimi dekabrda foiz stavkasini 50 bazis punktga oshirishi mumkinligini narxlarga kirita boshlagan bir paytda, bunday aktivlarni saqlashning «muqobil xarajati» keskin oshadi.
Bu gal foiz stavkalarini oshirish kutilmalarining kuchayishi asossiz emas. AQShda oktabr oyidagi bazaviy CPI ketma-ket uchinchi oyda ham oyma-oy 0,3% ga ko‘tarildi, inflyatsiya darajasi esa Federal zaxira tizimining uzoq muddatli 2% maqsadidan ancha yuqori. Federal zaxira tizimi raisi o‘rinbosari Jefferson inflyatsiya dinamikasi pul-kredit siyosatini belgilashda asosiy signal ekanini ochiq aytdi; Boston Federal zaxira banki prezidenti Kollinz stavkalarni kutilganidan ko‘proq oshirishga to‘g‘ri kelishi mumkinligini bildirdi; boshqaruv a’zosi Uoller esa bazaviy inflyatsiya 0,3% dan yuqori bo‘lib qolsa, stavkani 50 bazis punktga oshirishni ko‘rib chiqish kerakligini aytdi. CME FedWatch ma’lumotlariga ko‘ra, dekabrda stavkani 25 bazis punktga oshirish ehtimoli bir paytlar 88% dan oshgan, 50 bazis punktga oshirish ehtimoli esa 11,7% ga yetgan.
Chuqurroq uzatish zanjiri quyidagicha: sun’iy intellekt pufagi haqidagi xavotirlar → texnologiya aksiyalarining sotilishi → investorlar zararni qoplash uchun oltin va kriptoaktivlarini sotishga majbur bo‘lishi → dollarlik likvidlikka talabning keskin oshishi → rivojlanayotgan bozorlar aktivlarining sotilishi → global xatarga moyillikning keng miqyosda qisqarishi. Bloomberg ta’kidlashicha, investorlar sun’iy intellekt aksiyalarining pasayishidan ko‘rilgan zararni qoplash uchun oltin sotmoqda. Bu hatto an’anaviy xavfsiz aktivlar ham nega bosim ostida qolayotganini tushuntiradi.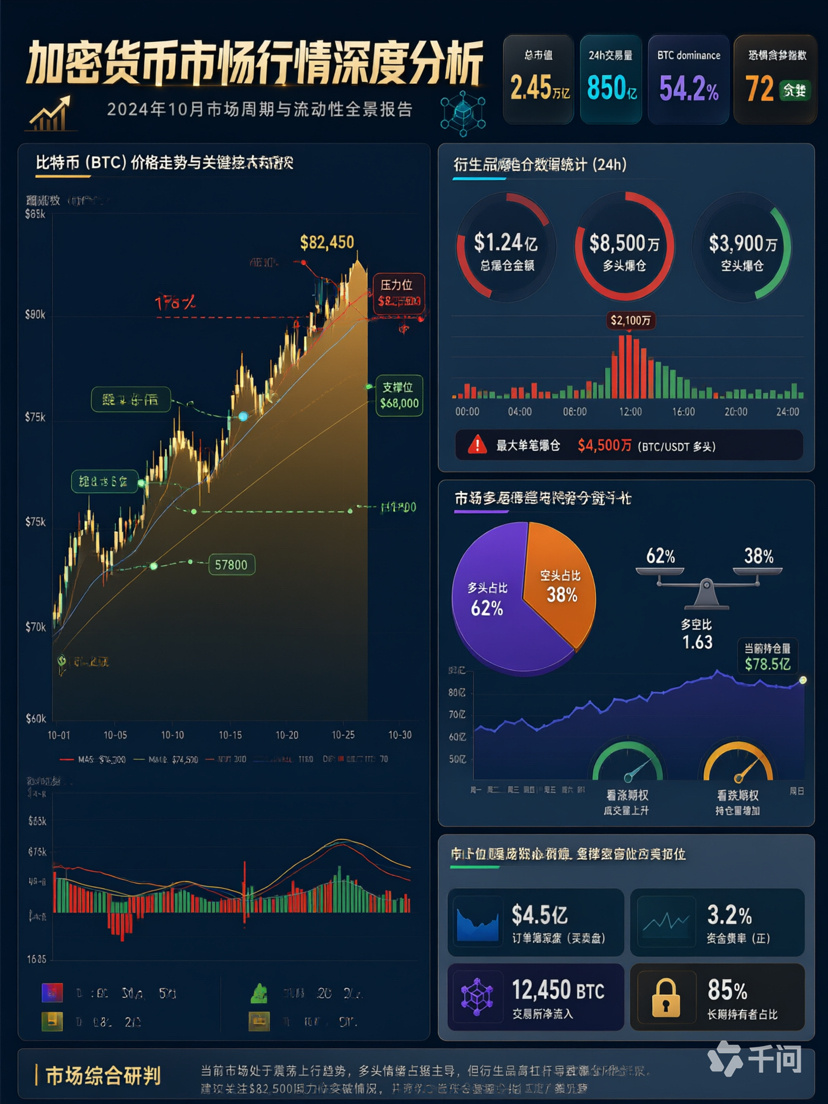
II. Texnik tahlil: 200 haftalik o‘rtacha qiymatdan pastga tushish nimani anglatadi?
17-noyabrda bitkoin 200 haftalik harakatlanuvchi o‘rtacha qiymatdan rasman pastga tushdi. Bu joriy pasayishdagi eng muhim texnik signaldir.
Tarixan 200 haftalik o‘rtacha qiymat bitkoinning «hayot chizig‘i» deb qaralgan — buqa bozorida u eng kuchli tayanch, ayiq bozorida esa eng qiyin yengiladigan qarshilikdir. 2022-yilgi ayiq bozorida bitkoin aynan 200 haftalik o‘rtacha qiymatdan pastga tushganidan keyin bir yil davom etgan chuqur tuzatish davriga kirgan. VanEck kompaniyasining raqamli aktivlar bo‘yicha tadqiqotlar rahbari Matthew Sigel hozirgi vaziyat 2022-yil oxiri va 2023-yil boshidagiga o‘xshashligini, aynan o‘sha davr avvalgi o‘sish sikli tugashidan oldingi so‘nggi bosqich bo‘lganini ogohlantirdi.
Wintermute tahlili yanada aniqroq: yaqinda bitkoinning 64 500 dollardan yuqoriga qaytishi yangi mablag‘lar kirib kelgani emas, ko‘proq short pozitsiyalar yopilgani bilan bog‘liq. Uzoq muddatli tayanch qayta shakllanganini tasdiqlash uchun bitkoin taxminan 68 000 dollar atrofiga qaytishi va spot ETF’larga yangi mablag‘lar kirib kelishi kerak.
Narx harakati tuzilishiga qaraganda, siz aytgan 71 800 dollar darajasi buzilgach, tuzilmani qayta belgilash haqidagi xulosa o‘rinli. Ammo shuni qo‘shimcha qilish kerakki, bozor hozir «71 800 dollarga qayta oladimi?» deb emas, «57 800 dollarni saqlab qola oladimi?» deb so‘ramoqda.
III. 57 800 dollar: konchilar tannarxi, darajaviy model va tarixiy tayanchning uch karra mosligi
57 800 dollar bu gal xaridorlar va sotuvchilar o‘rtasidagi kurashning asosiy narx darajasiga aylanganining sababi shunchaki texnik grafik emas, balki bir nechta fundamental omillarning ustma-ust kelishidir:
Birinchidan, konchilarning ishlab chiqarish tannarxi. Schwab strateglarining ta’kidlashicha, eng samarali konchilarning ishlab chiqarish xarajati taxminan 60 000 dollar, butun tarmoq bo‘yicha o‘rtacha tannarx esa 52 000—70 000 dollar oralig‘ida. Narx konchilarning o‘rtacha tannarxidan pastga tushganda, konchilar tomonidan sotuv bosimi sezilarli darajada susayadi — chunki eng ko‘p ushlab turishga moyil bo‘lganlar (konchilar) endi sotishni davom ettira olmaydi. JPMorgan ma’lumotlariga ko‘ra, 2026-yil iyunida konchilarning 20% zarar ko‘rgan, tarmoqning hisoblash quvvati 10% ga kamaygan va zaif konchilar faoliyatini to‘xtatmoqda.
Ikkinchidan, darajaviy model tayanchi. Fidelity kompaniyasining global makroiqtisodiy strategiya rahbari Juriën Timmer keltirgan darajaviy modelga ko‘ra, 58 000 dollar atrofi modelning quyi zonasiga to‘g‘ri keladi va tarixda bozorning tub nuqtalari bir necha bor shu yerda shakllangan. Hozirgi bitkoin narxi modeldagi o‘rta qiymat trend chizig‘idan qariyb 56% past. Bunday og‘ish 2018 va 2022-yillardagi ayiq bozorlari xususiyatlariga juda mos keladi.
Uchinchidan, zanjir ichidagi tannarx tayanchi. Butun tarmoq bo‘yicha amalga oshirilgan narx (realized price) taxminan 61 500 dollar, uzoq muddatli egalarning (155 kundan ortiq ushlab turganlarning) amalga oshirilgan narxi esa taxminan 48 800 dollar. Demak, tarkibiy egalarning hali ham 28% qog‘ozdagi foydasi bor va ular vahima ichida sotmayapti. Hozirgi sotuv bosimi asosan qisqa muddatli egalardan (155 kun ichida xarid qilganlardan) kelmoqda; ularning tannarxi taxminan 74 300 dollar bo‘lib, barchasi zarar ko‘rmoqda.
Ammo bir narsadan ehtiyot bo‘lish kerak: Fidelity yangi likvidlik kiritilmagan sharoitda bitkoin tezda V shaklida tiklanish o‘rniga 58 000 dollar atrofida bir necha oy davomida yonlama harakatlanishi ehtimoli juda yuqori ekanidan ham ogohlantirdi.
IV. Uchta ehtimoliy ssenariy va harakat strategiyalari
Hozirgi bozor sharoitiga asoslanib, kelgusi harakatlarni taxminan uchta ssenariyga ajratish mumkin:
1-senariy (ehtimoli taxminan 30%): 61 000 dollar darajasi saqlanadi, avval qaytish, so‘ng yana pasayish
Agar 61 000 dollar atrofi samarali tayanch hosil qilsa, BTC avval qaytib, 65 800 dollarlik trend chizig‘i qarshiligini sinashi, uni yorib o‘tgach 72 000 dollarlik kanalning quyi chegarasini yanada aniq tasdiqlashi, so‘ng yana pasayib 57 800 dollarni sinashi mumkin. Bu harakat xaridorlarga nisbatan qulay bo‘lib, pozitsiyalarni qisqartirish va qayta taqsimlash uchun vaqt beradi.
2-senariy (ehtimoli taxminan 50%): zaif yonlama harakatdan so‘ng 60 000 dollardan pastga tushib, 57 800 dollarni sinash
Hozircha eng ehtimolli yo‘l shu. ETF’larga mablag‘ uzluksiz chiqib ketayotgani va foiz stavkalarini oshirish kutilmalari yuqoriligi sababli bozorda qaytish uchun turtki yetishmayapti. Narx 60 000 dollarlik ruhiy chegaradan to‘g‘ridan-to‘g‘ri pastga tushib, 57 800 dollarlik tayanchni sinashi mumkin. Agar shu yerda qo‘sh tub shakllansa yoki narx pastga sanchilib, tezda qaytib olsa, o‘sish kuchli bo‘lishi mumkin. Buni 57 800 dollardan boshlangan ko‘tarilishning ikkinchi tubni sinashi deb qarash mumkin; keyinchalik narx 72 000 dollar atrofiga qaytishi ehtimol.
3-senariy (ehtimoli taxminan 20%): 57 800 dollar darajasi butunlay buzilib, 53 800 dollargacha, hatto 46 000 dollargacha tushish
Agar 57 800 dollar darajasi ishonchli ravishda buzilsa va 55 800 dollar atrofi ham tayanch bo‘la olmasa, 53 800 dollarlik yillik MA7 tayanchiga qarash kerak. Ammo tashqi kutilmagan salbiy omillar (masalan, Federal zaxira tizimining kutilganidan ko‘proq — 50 bazis punktga — stavka oshirishi yoki sun’iy intellekt pufagining yorilib, tizimli xatar keltirib chiqarishi) qo‘shilishi ehtimolroq. Bunday vaziyatda pastroq darajalarni aniqlash uchun Fibonachchi kengaytmasidan foydalanish kerak: 0,5 daraja taxminan 46 600 dollar, 0,618 daraja taxminan 43 100 dollar, CEM bo‘yicha to‘ldirilmagan bo‘shliq esa 42 000 dollar atrofiga to‘g‘ri keladi. 46 000—42 000 dollar oralig‘i haqiqiy to‘xtash va barqarorlashish zonasi bo‘lishi mumkin.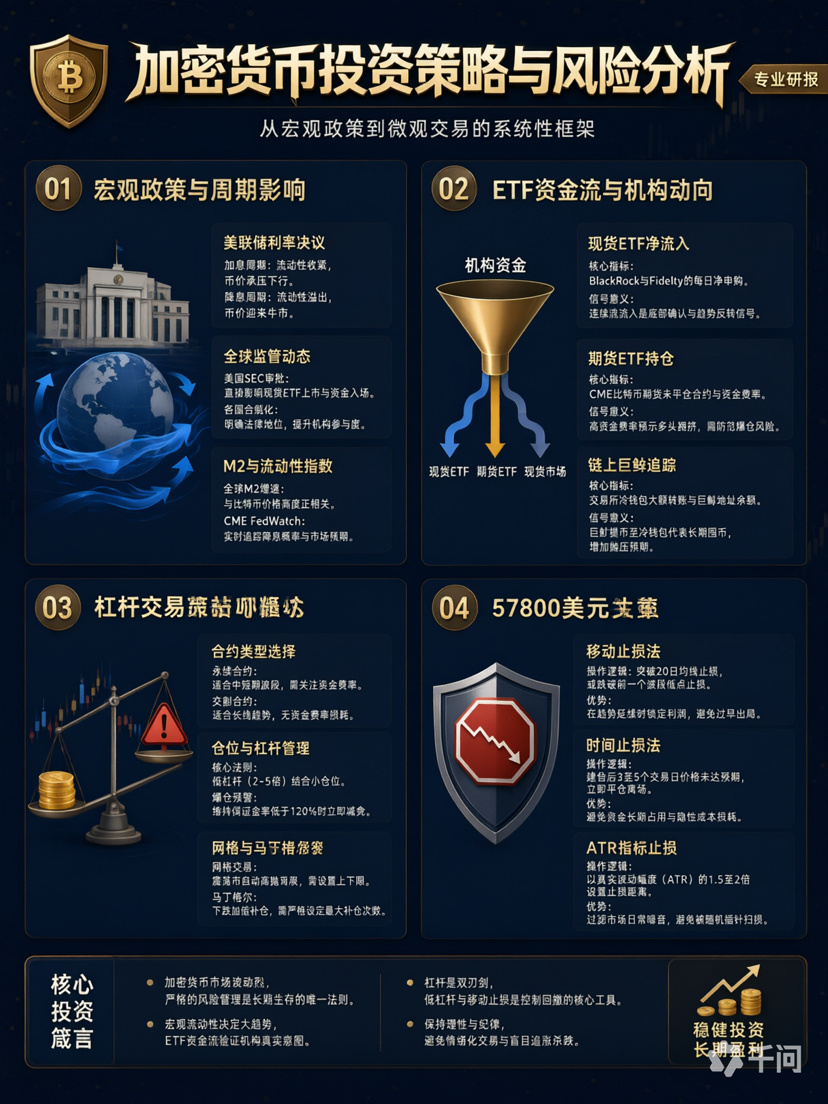
V. Turli investorlar uchun amaliy tavsiyalar
Spot aktiv egalari uchun:
Qo‘rquv va ochko‘zlik indeksi uzoq vaqtdan beri 15 darajasidagi «o‘ta qo‘rquv» zonasida turibdi. Tarixda bu ko‘pincha o‘rta va uzoq muddatli xarid imkoniyati bo‘lgan. Biroq makroiqtisodiy sharoit og‘irligini hisobga olib, bir yo‘la katta mablag‘ kiritish o‘rniga muntazam xarid qilish tavsiya etiladi: 60 000 dollardan pastda xaridni bo‘lib boshlang, narx har 5%—8% pasayganda yana bir ulush qo‘shing, mablag‘ni 6—8 qismga ajrating va narx 42 000 dollargacha tushishi mumkinligiga ruhan tayyor turing. Fidelity ham DCA (muntazam xarid) yoki bosqichma-bosqich xarid strategiyasini tavsiya qiladi.
Fyuchers va perpetual shartnomalar bilan savdo qiluvchilar uchun:
Kredit yelkasini keskin kamaytirish shart. Ochiq pozitsiyalar hajmi/bozor kapitallashuvi so‘nggi bir yil ichidagi eng past ko‘rsatkichlardan birida, lekin narx tebranishlari hanuz keskin bo‘lgan sharoitda kredit yelkasi 3—5 baravardan oshmasligi tavsiya etiladi. Pozitsiya hajmini «hisobdagi maksimal pasayish jami mablag‘ning 2%—3% idan oshmasin» qoidasi asosida belgilang. Stop-loss darajalarini 60 000 va 57 800 dollar kabi likvidatsiyalar to‘planadigan zonalardan chetroqqa qo‘ying. Shuningdek, kichik kapitalizatsiyali tokenlarning perpetual shartnomalaridan uzoq turing — keskin moliyalashtirish stavkalari va bozor chuqurligining pastligi ikki tomondan siquvga teng.
Pozitsiyasizlar uchun:
Xavotirlanishga hojat yo‘q. Hozirgi bozor «likvidlik qurib qolgan, zerikarli davr»ni boshdan kechirmoqda: yangi mablag‘lar kirib kelmayapti, yirik o‘yinchilar esa chakana investorlarning marjasini quritish uchun narxni u yoqdan bu yoqqa surishdan boshqa chora topolmayapti. Yo‘nalish aniqlashishini sabr bilan kuting: yuqoridagi 68 000 dollar (200 haftalik o‘rtacha) — trend o‘zgarganini tasdiqlovchi chegara, pastdagi 57 800 dollar esa konchilar tannarxi bilan darajaviy model qo‘llab-quvvatlashi ustma-ust tushadigan nuqta. Bu ikki daraja samarali sinovdan o‘tmaguncha, ko‘proq kuzatib, kamroq harakat qiling.
VI. Jiddiy e’tibor berish kerak bo‘lgan xatarlar
Makroiqtisodiy siyosat xatari (hozirda eng katta xatar): agar dekabrda AQSh Federal zaxira tizimi foiz stavkasini kutilganidan ko‘proq oshirsa (hatto 50 bazis punktga), yoki keyingi ko‘rsatmalari kutilganidan qat’iyroq bo‘lsa, 60 000 dollarlik tayanch daraja kutilmagan voqea sababli darhol buzilishi mumkin.
Likvidlik spirali xatari: bir nechta aktivlar sinfi bir vaqtda pasaysa, zanjirli reaksiya yuzaga kelishi mumkin — bir bozordagi zarar investorlarni boshqa aktivlarini sotishga majbur qiladi, naqd pulga bo‘lgan talabni yanada oshiradi va yomon doiraga olib keladi. Yevropa Markaziy banki geoiqtisodiy xatarlar, sun’iy intellekt aktivlarining yuqori baholanishi va qarzdorlikdagi zaifliklar aktivlar qiymatining kutilmaganda qayta baholanishiga olib kelishi mumkinligi haqida ogohlantirdi.
ETF mablag‘larining uzluksiz chiqib ketishi: 30-oktabrdan 13-noyabrgacha AQShdagi spot bitkoin ETFlaridan qariyb 3 milliard dollar sof chiqim kuzatildi. 16-noyabrda ketma-ket 7 kunlik chiqim nihoyat to‘xtagan bo‘lsa-da, bir kunlik ijobiy oqim faqat qon ketishini to‘xtatadi. Talab qaytganini aytish uchun kamida ketma-ket 3—5 kun mablag‘ kirishi kerak.
Tartibga solish va qonunchilikka rioya qilish xatari: shuni aniq ta’kidlash kerakki, bitkoin kabi virtual valyutalar pul-kredit organlari tomonidan chiqarilmaydi va qonuniy to‘lov vositasi maqomiga ega emas; mamlakat ichidagi nazorat organlari virtual valyutalarga oid faoliyat bilan shug‘ullanish noqonuniy moliyaviy faoliyat ekanini bir necha bor ta’kidlagan va bunday faoliyat qat’iyan taqiqlangan. Ushbu maqola faqat bozor tuzilishi va xatarlar haqidagi axborot muhokamasidir, hech qanday investitsiya tavsiyasi hisoblanmaydi.
Bu pasayishning mohiyati kripto bozoridagi ichki muammo emas, balki global likvidlikning qisqarishi va foiz stavkalarining qayta baholanishi muqarrar natijasidir. Bitkoinning oltin va texnologiya aksiyalari bilan korrelyatsiyasi 0,6—0,7 gacha ko‘tarildi. U allaqachon an’anaviy moliyadan mustaqil «xavfsiz aktiv» emas, balki global xatarli aktivlarning bir qismidir.
57 800 dollar ayiq bozorining tubimi yoki pasayish davom etishidan oldingi bekatmi? Javob shamlar grafigida emas, Federal zaxira tizimining foiz stavkalari bo‘yicha yig‘ilishida, sun’iy intellekt pufagining yumshoq qo‘nish-qo‘nmasligida va global dollar likvidligi yana kengayish-kengaymasligida.
Aksariyat odamlar uchun hozir eng qimmatli harakat «eng past nuqtada sotib olish» emas, balki kredit yelkasini kamaytirish, pozitsiya qoidalarini yozib chiqish, muntazam investitsiya rejasiga rioya qilish va keyin kutishdir.
Keyingi davrgacha faqat omon qolganlargina yetib boradi. 24 soat ichida ham yuzlab million dollar marja bug‘lanib ketishi mumkin bo‘lgan bozorda bu gap shunchaki tasalli emas, balki amalda qo‘llash mumkin bo‘lgan yagona strategiyadir.#全球股市创三年来最长连跌,投资者避险情绪升温 #加息预期叠加美股分流,比特币跌破6.2万美元 #高腾比特币ETF登陆港交所 #新人宝典:从零了解TradFi #Ledger调查柏林遭篡改硬件钱包 $BTC



