
Bu hafta iyena dollarga nisbatan yana 160 darajasiga yaqinlashdi. Yaponiya valyuta masalalari bo‘yicha bosh diplomati Atsushi Mimura esa ayni vaziyatdan foydalanib, treyderlarga bu darajaga oxirgi marta yaqinlashish qanchaga tushganini eslatdi.
U payshanba kuni jurnalistlarga so‘nggi paytdagi kurs o‘zgarishi o‘zi istagandan tezroq kechayotganini va «bu yozda nima bo‘lganini unutish uchun hali juda erta» ekanini aytdi. O‘sha yozda Tokio iyenani qo‘llab-quvvatlash uchun uch kun ichida rekord darajadagi 96,5 milliard dollar sarfladi. Bu 1998-yildan buyon AQSh bilan ilk bor muvofiqlashtirilgan iyena xaridini ham o‘z ichiga olgan edi.
Pasayish tez kechdi. Ikki savdo sessiyasi ichida dollar taxminan 158 iyendan qariyb 160 iyengacha ko‘tarilib, 159,948 ga yetdi. Bu iyenning ikki oydan ortiq vaqt ichidagi eng zaif darajasi bo‘ldi, keyin esa dollar biroz pasaydi. Hozir u 159,67 atrofida savdo qilinmoqda.
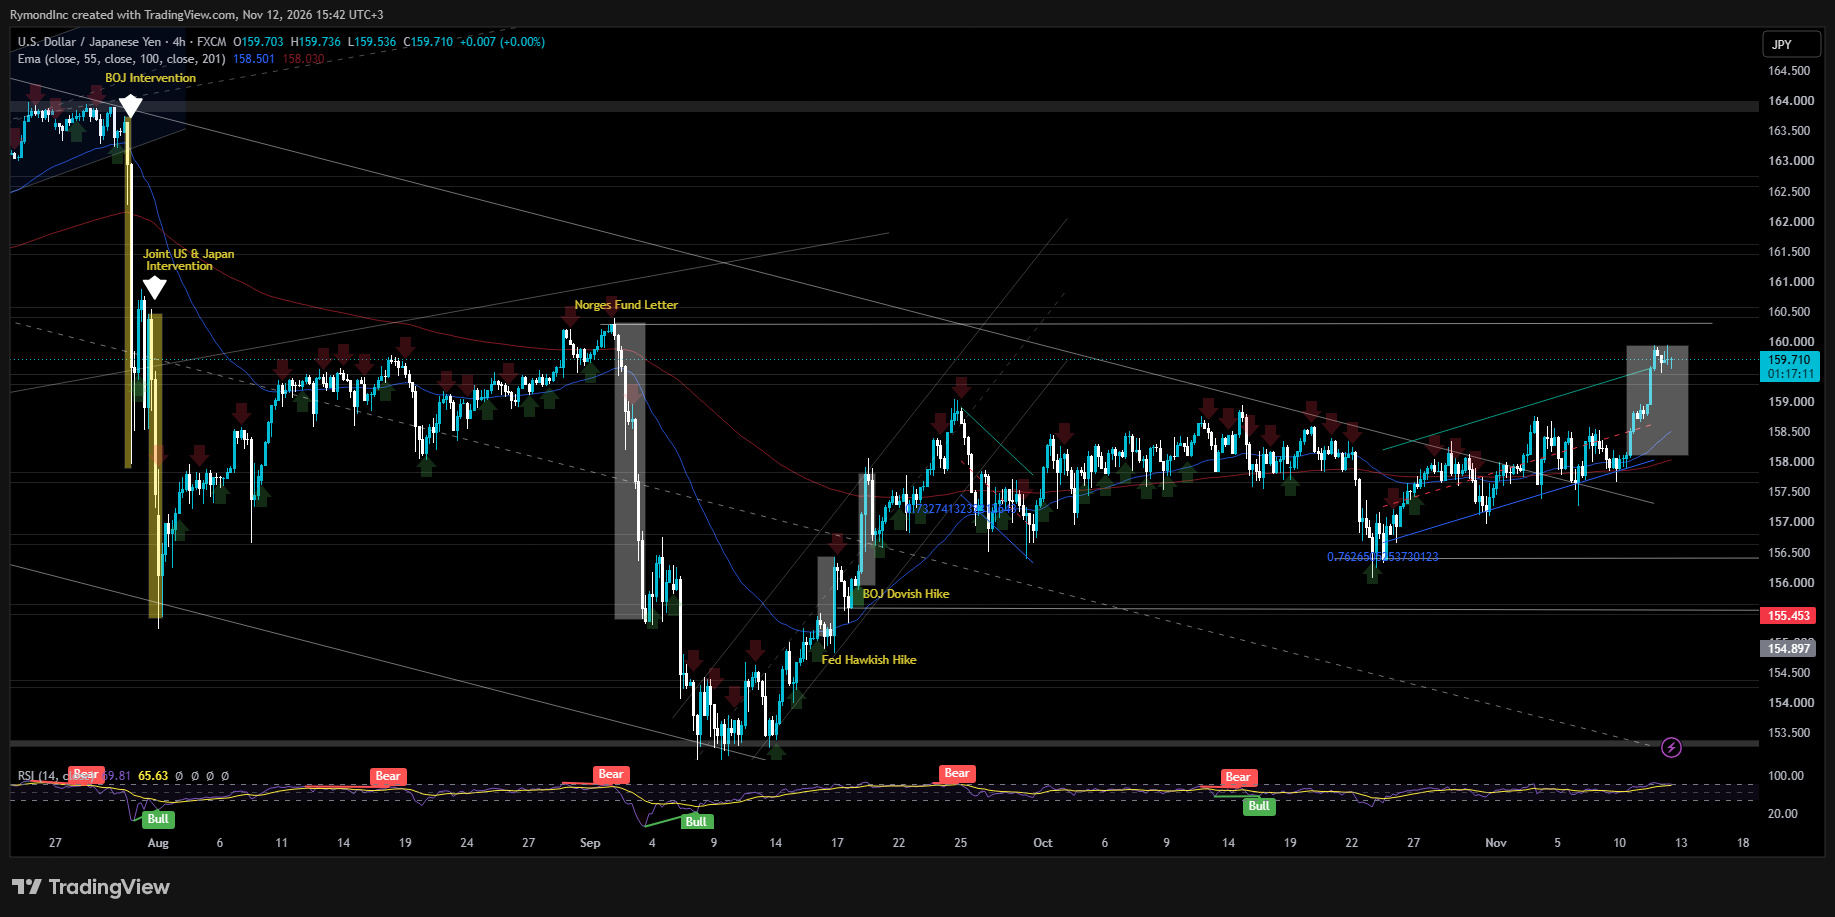
Tokiodagi Moliya vazirligi dushanba kuni avvalgi kampaniya ko‘lamini ochiqladi: 30-iyuldan boshlangan ketma-ket uch ish kuni davomida 15,4 trillion iyenaga xarid qilingan, Vashington bilan qo‘shma amaliyot esa 31-iyul kuni o‘tkazilgan. Bu sa’y-harakat Yaponiyaning valyuta chayqovchilariga bergan ogohlantirishini kuchaytirdi va dollarni 163 iyendan yuqoridan 155,23 iyengacha tushirishga yordam berdi.
Mimura valyuta kursining muayyan darajalari haqida izoh berishdan bosh tortdi — bu hech narsa demagandek ko‘rinib, aslida nimanidir anglatishning an’anaviy usuli. Uning gaplari Tokioning yana aralashishga tayyorligidan darak sifatida keng talqin qilindi. AQSh va Yaponiya foiz stavkalari o‘rtasidagi tafovut kengayishi mumkin bo‘lib turgan bir paytda, bozorga aralashuv yana muhokama markaziga qaytdi.
Ovozini tobora balandroq ko‘tarayotgan Fed
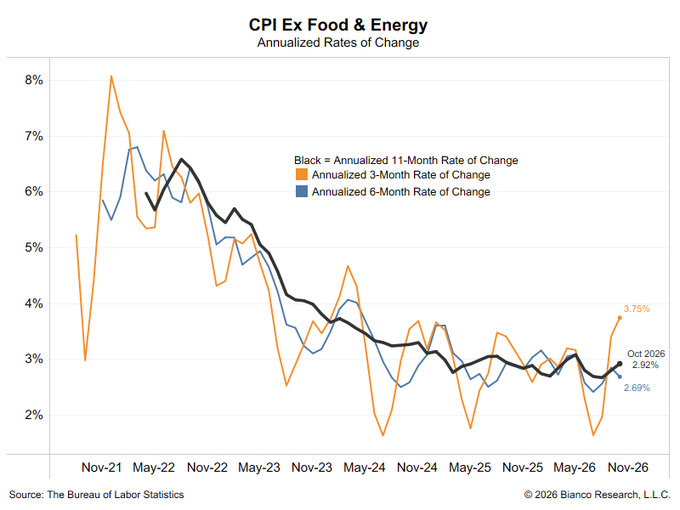
Bu hafta dollar keng ko‘lamda qimmatlashdi, iyen esa zarar ko‘rgan ko‘plab valyutalardan biri bo‘ldi. AQShdagi asosiy iste’mol narxlari oktabr oyida ketma-ket uchinchi oy prognozlardan tezroq o‘sdi. AQShda umumiy CPI oyma-oy 0,4% ga, asosiy CPI esa 0,296% ga oshdi. Bu ketma-ket uchinchi marta 0,3% natija qayd etilishi bo‘ldi. Yilliklashtirilgan 3 oylik ko‘rsatkich iyuldagi 1,6% dan 3,75% ga ko‘tarildi.
Hukumat faoliyatining to‘xtab qolishi o‘tgan oktabr uchun inflyatsiya hisobotining e’lon qilinishiga to‘sqinlik qilgani sababli, yillik ma’lumotlar mavjud emas. Ammo noyabrdan boshlangan 11 oylik inflyatsiya darajasi o‘tgan oyga nisbatan oshganini ko‘rsatdi.
Buning ortidan Fed rasmiylarining qat’iyroq bayonotlari ketma-ket yangradi va markaziy bank kelasi oy stavkalarni yana oshirishi mumkinligi haqidagi bozor garovlarini kuchaytirdi. Bu rasmiylarning ozchiligi vaziyatni yumshatishga urinib ko‘rdi.
Fed boshqaruvchisi Kristofer Uoller ma’lumotlar e’lon qilinishidan avval hisob-kitoblarni bayon qildi. Uning aytishicha, oktabr inflyatsiyasi yaxshiroq chiqsa ham, dekabrda stavkani chorak foiz punktga oshirishni qo‘llab-quvvatlaydi. Asosiy iste’mol narxlari indeksi (CPI) inflyatsiyasi avvalgi ikki oyga o‘xshab taxminan 0,3% yoki undan yuqori chiqsa — shunday bo‘ldi ham — yarim foiz punktlik oshirishni ko‘rib chiqish kerak, chunki inflyatsiya saqlanib turgan paytda 25 bazis punkt bilan cheklanish Fed obro‘siga putur yetkazishi mumkin. Natija e’lon qilinganda 0,3% bo‘ldi.
Dallas Fed prezidenti, bu yil ovoz berish huquqiga ega bo‘lgan Lori Logan yana kamida ikkita chorak foiz punktlik oshirish tarafdori va qo‘mita bu qishda hozirgacha kuzatilganidan tezroq harakat qilishi mumkin, deb hisoblaydi. Uning aytishicha, inflyatsiyaning 2% lik maqsaddan ancha yuqori bo‘lishi “qabul qilib bo‘lmaydi”; narxlar bosimining manbalari tariflar yoki urush davridagi energiya xarajatlaridangina iborat emas va bu bosim uzoq davom etishi mumkin. Shu ikki oshirish amalga oshirilgach, vaziyatni qayta baholash uchun tanaffus qilish ma’qul bo‘ladi, dedi u.
Chikago Fed prezidenti Ostin Gulsbi so‘nggi CPI hisobotini “xavotirli darajaga yaqin” deb atadi. Unga eng ko‘p xizmatlar sohasidagi barqaror inflyatsiya tashvish tug‘diradi. Uning fikricha, xarajatlar ham, talab ham narxlarni oshirmoqda va iqtisodiyotning qizib ketishi kengaymoqda. Inflyatsiya kutilmalarga singib qolsa, bu jiddiy tashvish tug‘diradi, dedi u va barcha imkoniyatlar ochiq qolayotganini ta’kidladi.
Filadelfiya Fed prezidenti, shuningdek ovoz berish huquqiga ega bo‘lgan Anna Polson yumshoqroq fikr bildirdi: siyosat “birmuncha cheklovchi” bo‘lib qolishi bilan birga, stavkalarni bosqichma-bosqich oshirishni davom ettirish ma’qul. Tezroq oshirish faqat inflyatsiya istiqboli yomonlashgan taqdirdagina kerak bo‘ladi. Uning aytishicha, sekin oshirishlar iqtisodiyotga moslashish, rasmiylarga esa ta’sirini baholash uchun vaqt beradi.
Trederlar nimani kutmoqda
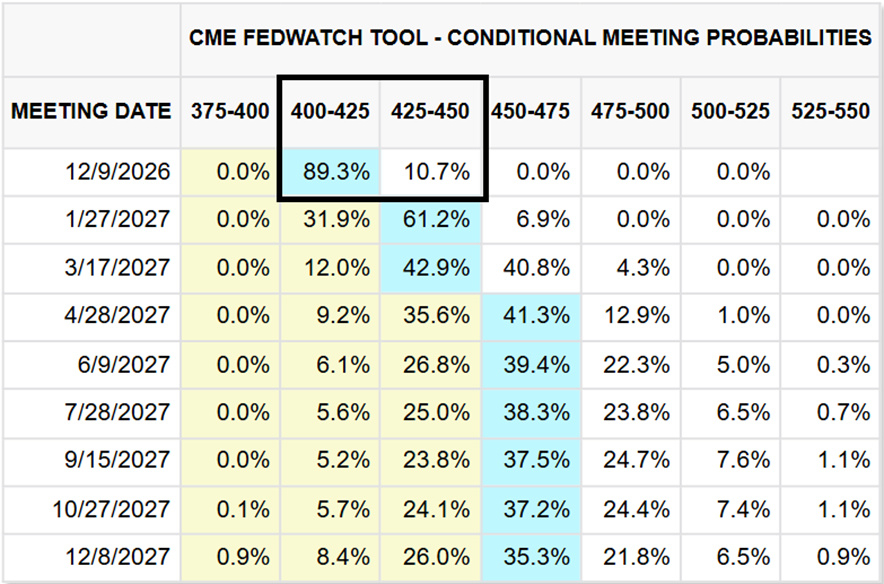
AQSh va Yaponiya o‘rtasidagi foiz stavkalari tafovuti kengayishi kutilayotgani sababli iyen yana bosim ostida qoldi. Fed rasmiylarining yaqindagi izohlaridan so‘ng, trederlar dekabrda stavka yarim foiz punktga oshirilishi ehtimoliga ozgina garov qo‘shishdi. Chorak foiz punktlik oshirish hozir to‘liq hisobga olingan, 50 bazis punktlik oshirish ehtimoli esa taxminan 10% ni tashkil etadi. Fyucherslar 2027-yilgacha yana oshirishlar bo‘lishini ko‘rsatmoqda.
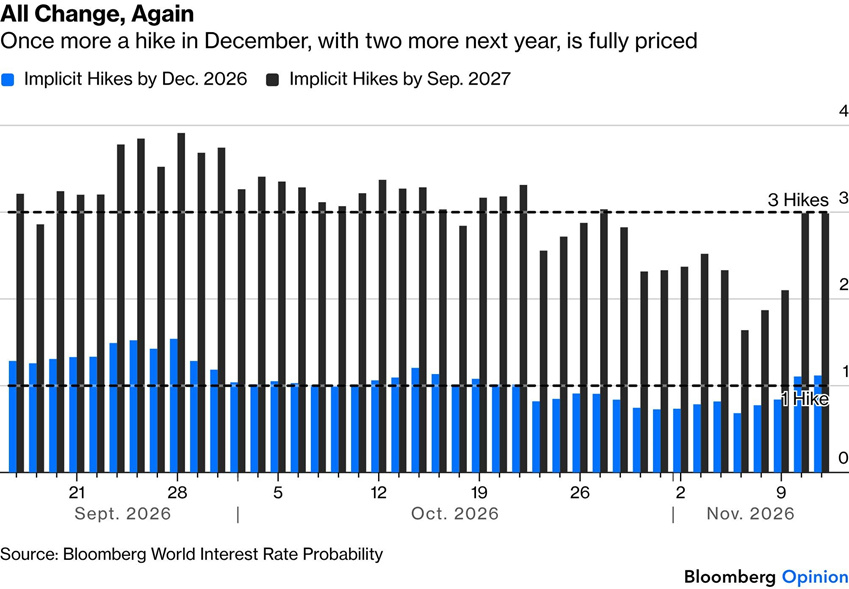
Trederlar uzoqroq muddatli stavkalar istiqbolini qayta baholamoqda. 2026-yil oxirigacha va 2027-yil sentabrigacha stavkalar oshirilishi haqidagi kutilmalar sentabrdan buyon keskin o‘zgardi. Bozorlar 2027-yil sentabrigacha Fed stavkalarining uch marta oshirilishini to‘liq hisobga oldi. Yana bir bor aytganda, dekabrda bitta, kelasi yili esa yana ikkita oshirish to‘liq hisobga olingan.
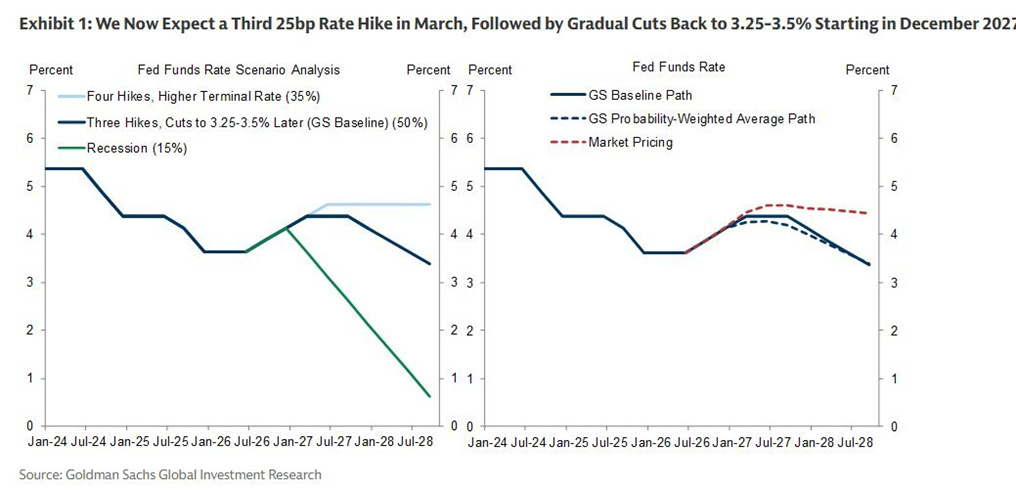
Goldman Sachs mart oyida stavka chorak foiz punktga uchinchi marta oshirilishini taxmin qilmoqda va endi Fed stavkalarni pasaytirishni 2027-yil dekabrida boshlashini kutmoqda. Oxir-oqibat siyosiy stavka 3,25%–3,5% gacha tushiriladi.
Yardeni Research 26-oktabr kuni Fed oktabrdagi yig‘ilishida stavkani chorak foiz punktga oshirib, bozorlarni hayratda qoldirishi mumkinligidan ogohlantirgan edi. Shuningdek, oraliq saylovlar juda yaqin bo‘lgani uchun markaziy bank bunday qilmasa, dekabrda yarim foiz punktlik oshirish bo‘lishi mumkinligini aytgan edi. Kompaniya ta’kidlashicha, Uollerning izohlari inflyatsiya qaysarlik bilan yuqoriligicha qolsa, Fed yanada qat’iyroq yondashishi kerak bo‘lishi haqidagi xavotirni kuchaytiradi.
Tokioning o‘z inflyatsiya muammosi
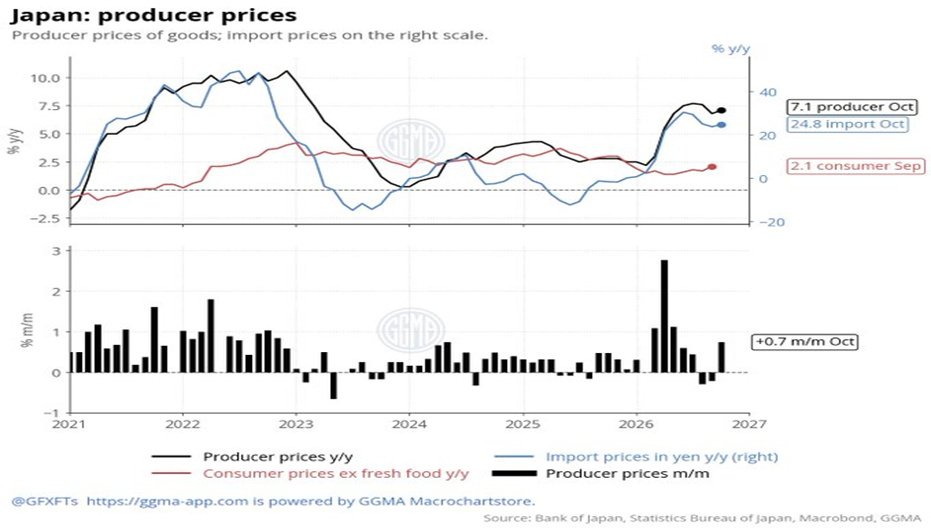
Yaponiyaning ichki ma’lumotlari Yaponiya Banki ishini osonlashtirmayapti. Ishlab chiqaruvchilar narxlari oktabrda o‘tgan yilning shu davriga nisbatan 7,1% ga oshdi. Bu iqtisodchilar prognoz qilgan 6,5% dan yuqori bo‘lib, sentabrdagi 6,8% dan tezlashdi. Oylik o‘sish 0,7% ni tashkil etdi — may oyidan beri eng yuqori ko‘rsatkich. Markaziy bankning dastlabki ma’lumotlariga ko‘ra, iyen hisobidagi import narxlari yil davomida 24,8% ga oshgan. Taqqoslash uchun, sentabrda iste’mol narxlari atigi 2,1% ga ko‘tarilgan, bu esa xarajatlar bosimi hali ham ta’minot zanjiri bo‘ylab pastga qarab tarqalib borayotganini anglatadi.
Bunday ko‘rsatkichlar Yaponiya Banki yana qat’iylashtirish choralarini ko‘rishi haqidagi kutilmalarni kuchaytiradi. Investorlar 17–18-dekabrdagi yig‘ilishda stavka oshirilishini keng kutmoqda. Markaziy bankning sobiq bosh iqtisodchisi Seisaku Kameda o‘tgan hafta juma kuni Reuters’ga aytishicha, u dekabrda siyosiy stavka 1,5% ga ko‘tarilishini, so‘ng 2% ga yetguncha taxminan har chorakda bir marta oshirilishini kutmoqda.
Bankning 29–30-oktabrdagi yig‘ilish haqidagi o‘z bayonnомasi ham shu yo‘nalishni ko‘rsatmoqda. Seshanba kuni e’lon qilingan fikrlar xulosasida boshqaruv kengashining bir nechta a’zosi yaqin muddatda stavkani oshirish zarurligini aytdi, ulardan biri esa navbatdagi oshirishni “haddan tashqari ehtiyotkor bo‘lib qolmasdan” imkon bo‘lishi bilanoq hal qilish kerakligini bildirdi. Bu dekabrda stavka oshirilishi ehtimolini kuchaytiradi.
Siyosat sur’ati tezlashmoqda. Iyun va sentabrdagi oshirishlardan keyin — bu 2024 va 2025-yillardagi taxminan yiliga ikki marta oshirish sur’atidan tezroq — Yaponiya Banki o‘tgan oy asosiy inflyatsiya 2013-yilda maqsad belgilanganidan beri ilk bor 2% lik ko‘rsatkichga yetganini aytdi.
Bu xulosa siyosatni rag‘batlantiruvchi darajada saqlash tarafidagi asoslarni zaiflashtiradi. Bir nechta a’zo siyosiy stavkani iqtisodiyotni na rag‘batlantiradigan, na cheklaydigan neytral darajaga ko‘tarish kerakligini aytdi. Yana biri asosiy inflyatsiya allaqachon 2% ga yetganini hisobga olib, bank bu darajaga tez orada yetishi kerakligini bildirdi.
Uning aytishicha, o‘sha kuni Yaponiya aksiyalarining keskin tushishiga sabab bo‘lgan global bozordagi qulash, agar o‘zgaruvchanlik yig‘ilish arafasigacha cho‘zilmasa, dekabrdagi qarorni izdan chiqarishi dargumon. Sun’iy intellekt rivojidagi yuksalishning to‘liq qulashigina — AQSh iqtisodiy o‘sishining keskin sekinlashuvi orqali Yaponiyaga jiddiy ta’sir ko‘rsatadigan darajadagi qulash — Yaponiya Bankini tanaffus qilishga undashi mumkin.
Tafovut hanuz hal qiluvchi omil
Foiz stavkalari tafovuti iyen uchun eng katta xavf bo‘lib qolmoqda. Yaponiya Banki sentabrda siyosiy stavkani 1,25% ga ko‘tardi va boshqaruv kengashida keyingi oshirishlarni qo‘llab-quvvatlash kuchaymoqda. Shunga qaramay, rasmiylar uy xo‘jaliklari xarajatlarining zaifligi va ish haqi o‘sishining sustligidan xavotirda.
Boshqaruv kengashining yumshoqroq siyosat tarafdori bo‘lgan a’zolaridan biri va iyun hamda sentabrdagi har ikki oshirishga qarshi chiqqan Toichiro Asada payshanba kuni shu ehtiyotkorlikni ta’kidladi. Uning aytishicha, moliyaviy sharoitlar hanuz rag‘batlantiruvchi, ammo iste’mol ko‘ringanidan zaifroq bo‘lishi mumkin. Uning fikricha, Yaponiya 2% lik inflyatsiya maqsadiga yetgan va inflyatsiyani qayta jonlantirishga qaratilgan choralar o‘z ishini bajargan. Shu bois u yana qanchalik qat’iylashtirish zarurligini savol ostiga qo‘ymoqda.
Yaponiya Banki siyosatining sur’atiga doir shubhalar muhim, chunki Fedning yo‘nalishi aniq. Tokio Vashingtondan sekinroq harakat qilsa, foiz stavkalari tafovuti kengligicha qoladi. Keng tafovut esa yuqori daromadli aktivlarni ushlab turish uchun iyenda qarz olish — carry trade — strategiyasini jozibali qiladi. Bu holat iyenga bosim o‘tkazib, Tokioning e’tiborini unga qaratib kelmoqda.
Fed 8–9-dekabr kunlari yig‘iladi. Yaponiya Banki esa 17–18-dekabrda qaror qabul qiladi. Iyen bu oraliqdan Tokioni joriy yilda allaqachon bozorga aralashishga majbur qilgan darajadan bir necha o‘ndan bir iyen pastroq nuqtadan o‘tishi kerak.