
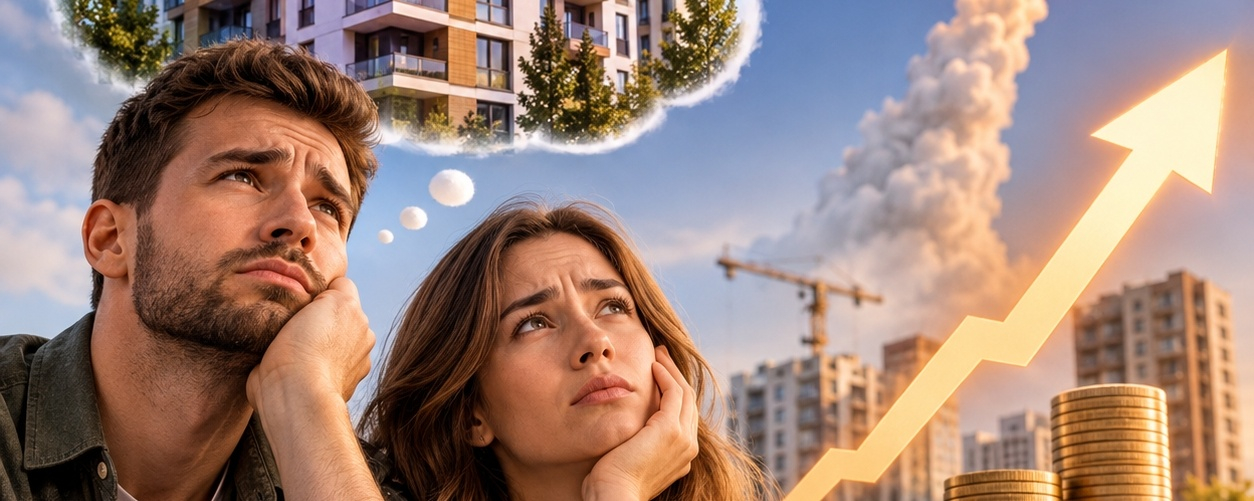
🏠 Butun umr ishlaysan, ammo o‘z uying hanuz orzuligicha qoladi. Nega bunday bo‘ladi?
Oddiy bir vaziyatni tasavvur qilaylik: odam Ukrainada ishlaydi, o‘rtacha maosh oladi, qimmat odatlarga ega emas, pul yig‘ishga va kelajagini moliyaviy rejalashtirishga harakat qiladi.
Bir necha yil ichida o‘z kvartirang uchun pul yig‘ish mumkin, deb o‘ylashadi. Ammo haqiqat butunlay boshqacha.
📈 **Maoshlar sekin o‘sadi, ko‘chmas mulk narxi esa ancha tez ko‘tariladi.**
Masalan, kishi oyiga 25 000 грн ishlab topib, 5 000 грн jamg‘arsa, bir yilda 60 000 грн to‘playdi.
Besh yilda esa — 300 000 грн. Bunda kishi kutilmagan ehtiyojlar uchun bu mablag‘ni biror marta ham sarflamaydi, deb hisoblanadi.
Endi kvartira narxini ko‘rib chiqaylik.
Hatto narxi 2 000 000 грн bo‘lgan kichik kvartirani sotib olish uchun ham shu sur’atda 33 yildan ortiq vaqt jamg‘arish kerak bo‘ladi. Bunda inflyatsiya, ko‘chmas mulk narxlarining o‘zgarishi va boshqa xarajatlar hisobga olinmagan.
Aslida, inson marrasi doim uzoqlashib boradigan marafonda yugurayotgandek. 🚀
🏠 Butun umr ishlaysan, ammo o‘z uying hamon orzuligicha qoladi. Nega bunday bo‘ladi?
Oddiy bir vaziyatni tasavvur qilaylik: inson Ukrainada ishlaydi, oyiga 25 000 грн maosh oladi, qimmat odatlari yo‘q, pul jamg‘arishga va kelajagini moliyaviy rejalashtirishga harakat qiladi.
Shunday bo‘lsa-da, bir necha yil ichida o‘z kvartirasiga pul yig‘ish mumkin, deb o‘ylash mumkin. Ammo haqiqat butunlay boshqacha.
📈 Maoshlar sekin o‘sadi, ko‘chmas mulk narxi esa ancha tez ko‘tariladi.
Masalan, kishi oyiga 25 000 грн ishlab topib, 5 000 грн jamg‘arsa, bir yilda 60 000 грн to‘playdi.
Besh yilda esa — 300 000 грн. Bunda kishi kutilmagan ehtiyojlar uchun bu mablag‘ni biror marta ham sarflamaydi, deb hisoblanadi.
Endi kvartira narxini ko‘rib chiqaylik.
Narxi 2 000 000 грн bo‘lgan shartli kvartirani olaylik.
Har oy 5 000 грн dan jamg‘arib, bu miqdorni to‘plash uchun taxminan 33 yil kerak bo‘ladi.
Bunda kvartira narxi umuman o‘zgarmaydi, deb hisoblanadi!
Aslida, inson marrasi doim uzoqlashib boradigan marafonda yugurayotgandek. 🚀
🌍 Boshqa mamlakatlarda vaziyat qanday?
Misol tariqasida Polshani olaylik.
2025-yilda o‘rtacha oylik brutto maosh taxminan 8 769 zlotiy bo‘lgan, Varshavadagi yangi qurilgan uylarning bir kvadrat metri uchun o‘rtacha taklif narxi esa uchinchi chorakda 17 322 zlotiyga yetgan.
Demak, maydoni 40 m² bo‘lgan kvartira taxminan 692 880 zlotiy turadi.
Bu o‘rtacha oylik maoshning qariyb 79 baravariga teng. Bunda yashash uchun hech narsa sarflamay, butun maoshni kvartiraga berish nazarda tutiladi.
Albatta, Polshada ham uy-joyning hamyonbopligi muammosi bor, ayniqsa yirik shaharlarda. Yuqori maosh uy-joyni avtomatik ravishda hamyonbop qilmaydi.
📊 Bu moliyaviy nuqtayi nazardan nimani anglatadi?
Muhim ko‘rsatkichlardan biri — uy-joy qiymatining yillik daromadga nisbati.
Bu ko‘rsatkich uy-joy oddiy odam uchun qanchalik hamyonbop ekanini tushunishga yordam beradi.
Ammo yana bir muhim omil bor — inflyatsiya.
Bugun katta mablag‘dek tuyulgan pul 5–10 yildan keyin butunlay boshqacha xarid qobiliyatiga ega bo‘lishi mumkin.
Shuning uchun pulni shunchaki saqlashning o‘zi yetarli emas. Inflyatsiya, investitsiyalar, murakkab foiz va kapitalni diversifikatsiya qilish qanday ishlashini tushunish muhim.
💡 Shunda bir savol tug‘iladi: inson butun umri davomida faqat boshpanaga ega bo‘lishdek asosiy ehtiyojini qondirish uchun ishlashi kerakmi?
Balki zamonaviy moliyaviy savodxonlik nafaqat ko‘proq pul topish, balki jamg‘armalaringiz o‘z qiymatini yo‘qotishiga yo‘l qo‘ymaslikni ham anglatadi.
Siz nima deb o‘ylaysiz: bugungi kunda o‘z uyiga ega bo‘lish o‘rtacha maosh oladigan inson uchun real moliyaviy maqsadmi yoki endi hamma ham qura olmaydigan orzumi?
#MoliyaviySavodxonlik #Investitsiyalar #Ko‘chmasMulk #Iqtisodiyot
Raqamlar uchun manbalar: Polsha statistika boshqarmasi va Cushman & Wakefield kompaniyasining 2025-yil 3-choragi uchun tahliliy hisoboti. assets.cushmanwakefield.com +1