
Pulni dunyoning narigi chekkasiga yuborish smartfon ekranida ko‘pincha aldamchi darajada oson ko‘rinadi. Tugmani bosasiz, ilovada tasdiq belgisi paydo bo‘ladi va to‘lov yakunlangandek tuyuladi.
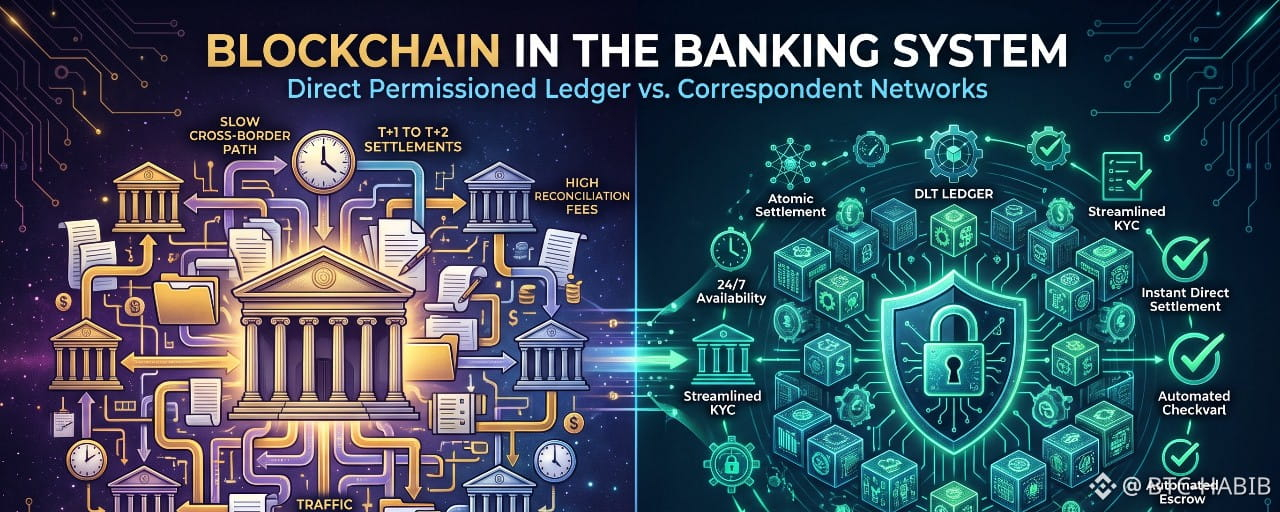
Ammo sahna ortida an’anaviy bank infratuzilmasi butunlay boshqacha manzarani namoyon etadi. Zamonaviy global moliya hanuz o‘nlab yillar avval ishlab chiqilgan murakkab vakil banklar, kliring markazlari va eskirgan ma’lumotlar bazalari tizimiga tayanadi. Chegaralar osha pul yuborish ikki kundan besh ish kunigacha vaqt olishi, vositachilarning katta haqini talab qilishi va bir-biridan ajratilgan bank ma’lumotlar bazalarida qo‘lda solishtirishni taqozo etishi mumkin.
Blokcheyn texnologiyasi moliyaviy infratuzilmaga kriptografik usulda sinxronlangan umumiy ma’lumotlar qatlamini olib kiradi. Bank tizimini butunlay almashtirish o‘rniga, taqsimlangan hisob daftarlari moliyaviy muassasalarga bitimlar bo‘yicha hisob-kitob qilish, shaxsni tekshirish va kapitalni o‘tkazish uchun tezroq, arzonroq hamda xavfsizroq asos yaratadi.
Nega an’anaviy bank infratuzilmasida to‘siqlar yuzaga keladi
An’anaviy bank tizimi yagona umumiy hisob daftarida ishlamaydi. Buning o‘rniga, har bir bank o‘zining alohida ma’lumotlar bazasini yuritadi. Bunday tarqoq tuzilma bir qator operatsion qiyinchiliklarni keltirib chiqaradi:
Vakillik banklari labirinti: Amerika banki boshqa mamlakatdagi mintaqaviy bankka mablag‘ yuborganida, bu ikki muassasa ko‘pincha bevosita moliyaviy aloqaga ega bo‘lmaydi. To‘lov bir nechta vositachi vakillik banklari orqali o‘tadi, har bir vositachi esa qayta ishlash haqi olib, kechikishlarni keltirib chiqaradi.
Kechiktirilgan hisob-kitob davrlari (T+1 dan T+2 gacha): To‘lov haqidagi xabar bir zumda yuborilsa-da, markaziy bank zaxiralarining amaldagi o‘tkazilishi ko‘pincha 24–48 soat yoki dam olish kunlari va bayramlarda undan ham ko‘proq vaqt oladi.
Qimmatga tushadigan solishtirish jarayonlari: Banklar o‘zlarining yopiq hisob daftarlarini yuritgani sababli, ichki yozuvlarini kliring palatalari va hamkor banklarning yozuvlari bilan doimiy ravishda solishtirishi kerak. Tranzaksiya tafsilotlari mos kelmasa, orqa ofis xodimlari tafovut sababini aniqlash uchun soatlab vaqt sarflaydi.
Band bo‘lib qolgan kapital: Hisob-kitoblar kechikkani sababli, moliyaviy muassasalar mablag‘lar yo‘lda bo‘lgan paytda qarshi tomon risklari va likvidlik ehtiyojlarini qoplash uchungina xorijdagi zaxira hisobvaraqlarida (nostro/vostro hisobvaraqlarida) milliardlab dollarni saqlab turishi kerak.
Zamonaviy banklar uchun blokcheynning asosiy afzalliklari
Moliyaviy muassasalar xarajatlarni kamaytirish va operatsiyalarni modernizatsiya qilish uchun taqsimlangan hisob daftari texnologiyasidan (DLT) bir qator muhim sohalarda foydalanadi:
1. Chegaralararo deyarli bir zumda amalga oshadigan to‘lovlar
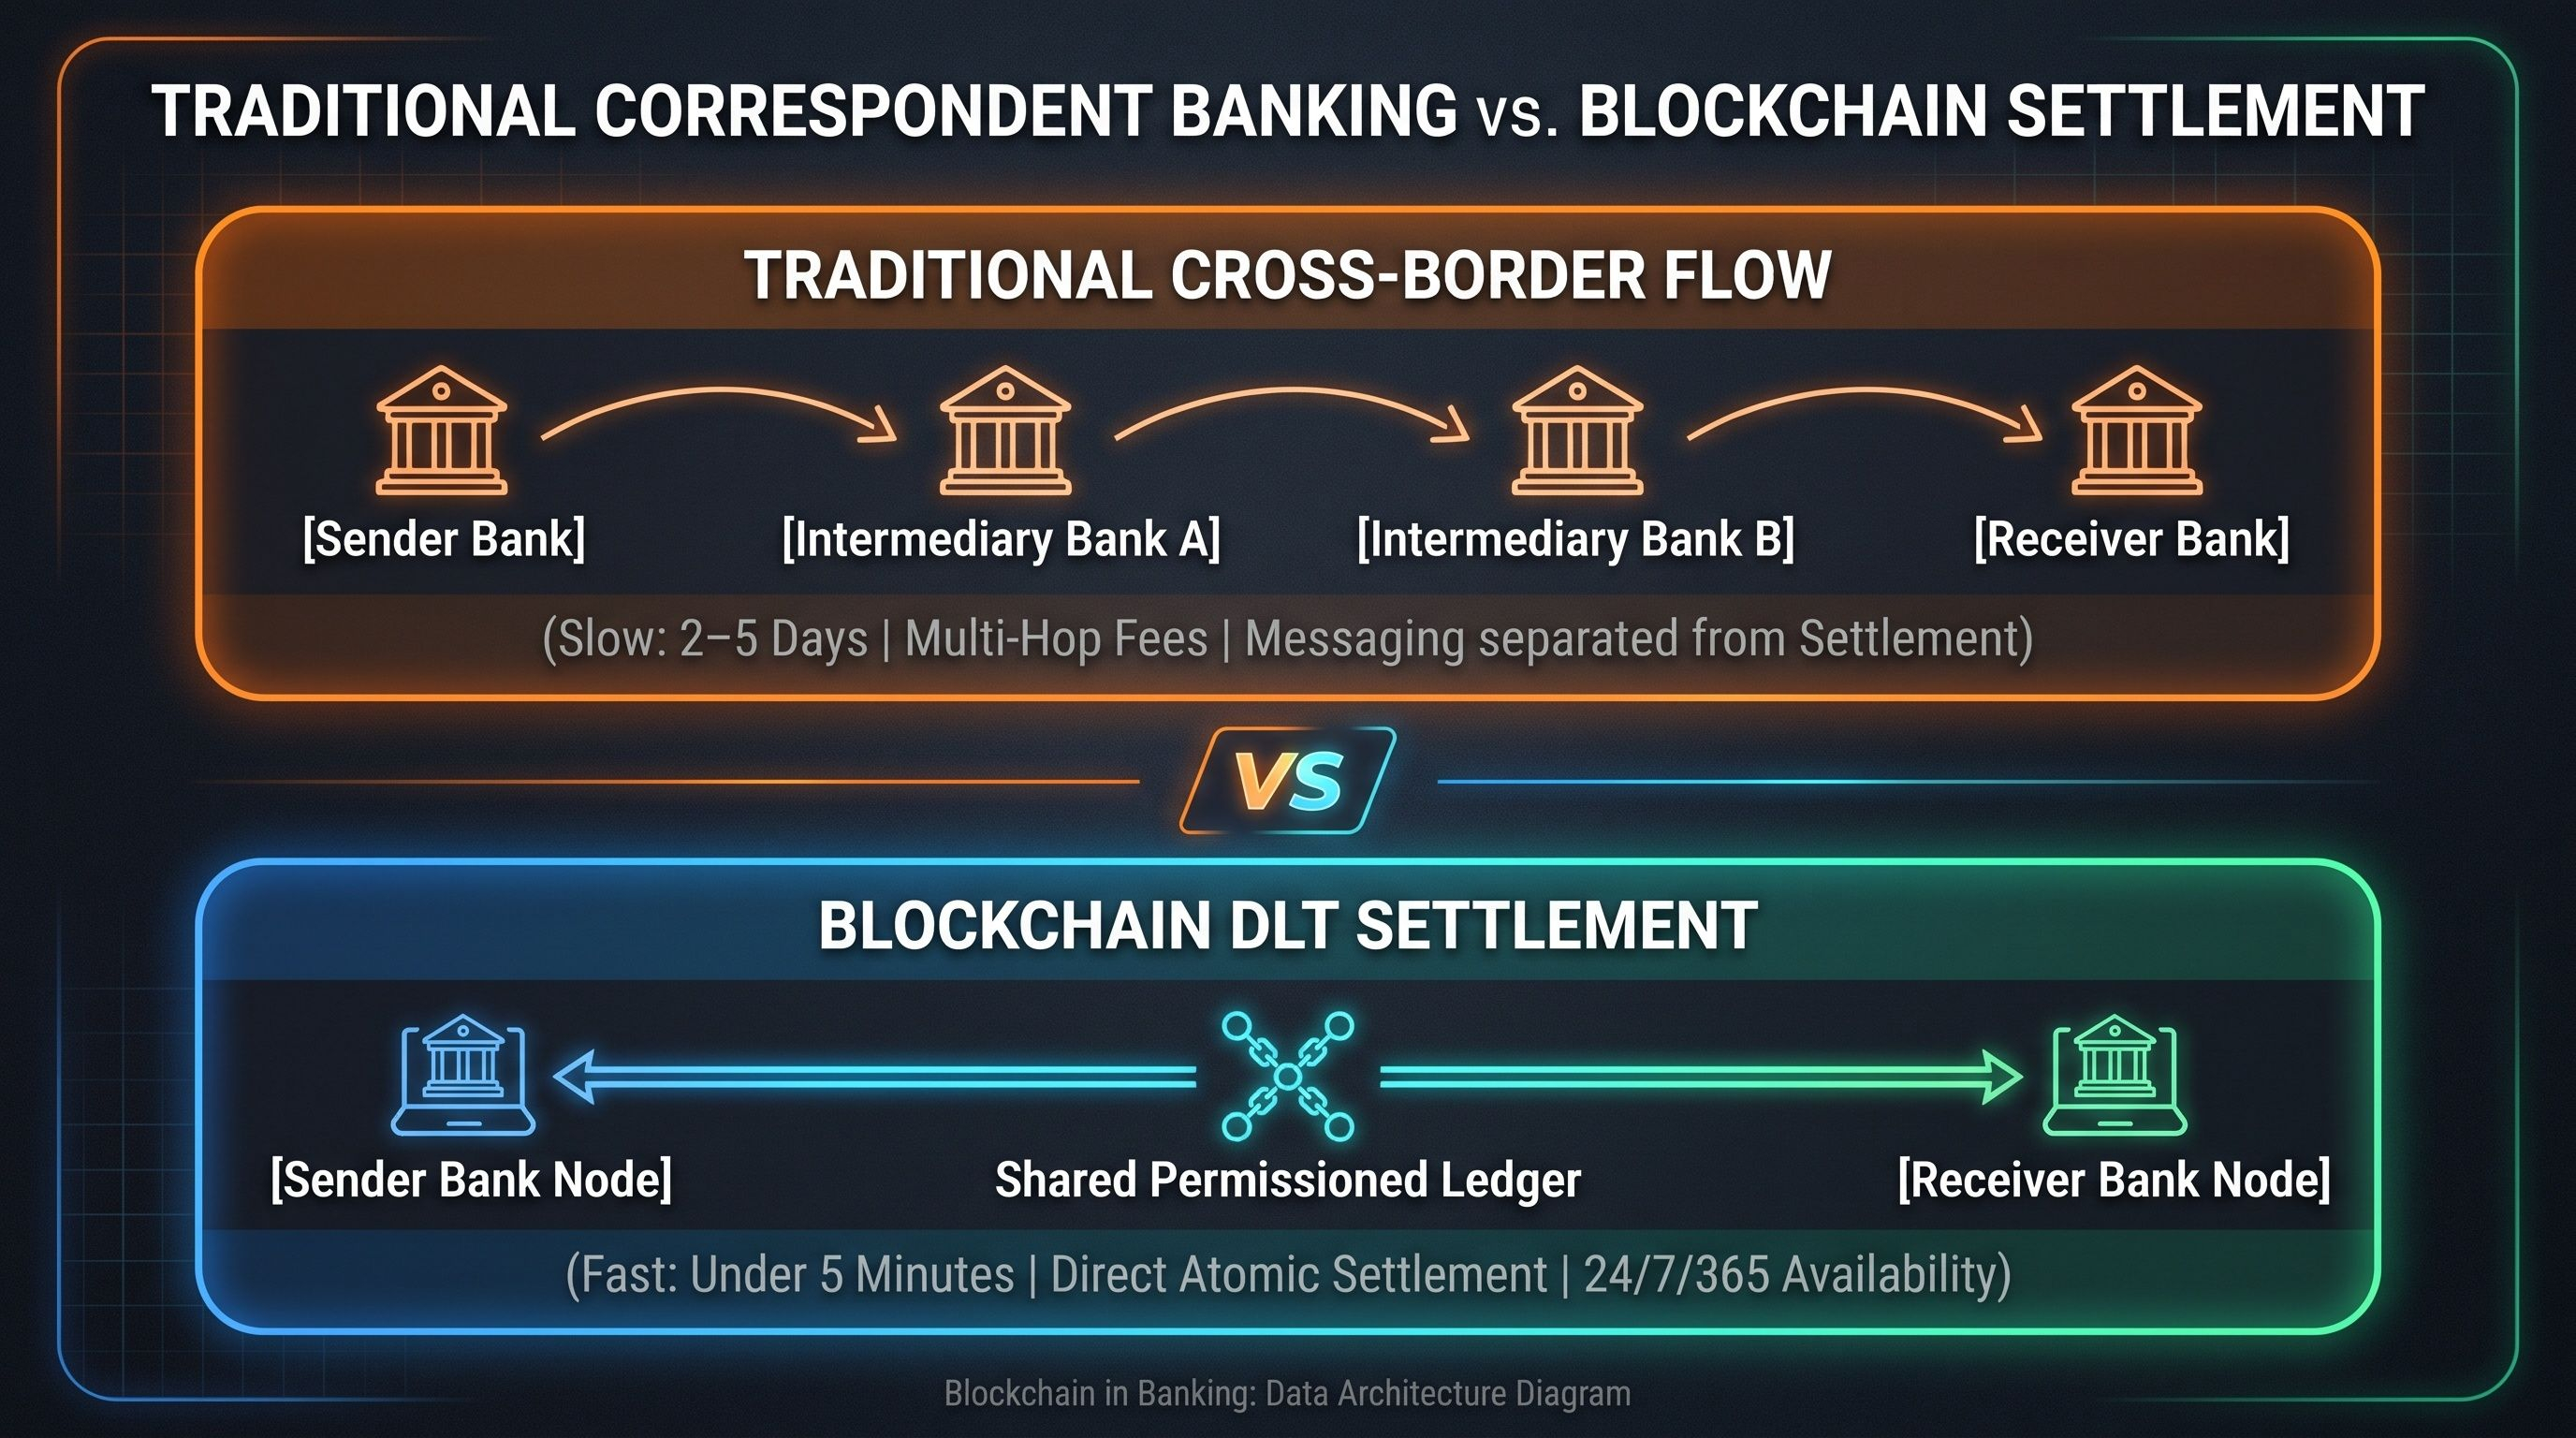
An’anaviy xalqaro pul o‘tkazmalari xizmati to‘lov xabarini haqiqiy hisob-kitobdan ajratadi. Xabar almashish tarmog‘i (masalan, SWIFT) qabul qiluvchi bankka pul yo‘lda ekanini bildiradi, ammo mablag‘ning o‘zi markaziy bank tizimlari orqali kliringdan o‘tishi kerak bo‘ladi.
Blokcheyn xabar almashish va hisob-kitobni yagona, bo‘linmas jarayonga birlashtiradi. Taqsimlangan tarmoqlar yoki aktivlar bilan ta’minlangan steyblkoinlardan foydalanib, banklar vaqt mintaqalari, dam olish kunlari yoki valyuta chegaralaridan qat’i nazar, bir necha daqiqada qiymatni o‘tkazishi va egalik huquqini bir vaqtning o‘zida tekshirishi mumkin.
2. Real vaqt rejimidagi yalpi hisob-kitob va likvidlikni optimallashtirish
An’anaviy moliya bozorlarida qimmatli qog‘ozlar (masalan, davlat obligatsiyalari yoki aksiyalar) bo‘yicha hisob-kitoblar bir necha kun davom etadi. Shu kutish davrida har ikki tomon qarshi tomon riskiga duch keladi: tomonlardan biri aktivlar yoki pulni yetkazib berishidan oldin faoliyatini to‘xtatib qo‘yishi mumkin.
Smart-kontraktlar “To‘lov evaziga yetkazib berish” (DvP) tamoyilini amalga oshiradi:
Pul va aktiv qismlari aynan bir millisekundda bajariladi.
Tomonlardan biri yetkazib bera olmasa, tranzaksiya avtomatik ravishda bekor qilinadi.
Banklar milliardlab dollarni garov zaxiralarida muzlatib qo‘yishdan qutuladi va bo‘shagan aylanma kapitalni samarali kreditlashga yo‘naltirishi mumkin.
3. KYC jarayonlarini soddalashtirish va firibgarlikka chidamli shaxsni tasdiqlash ma’lumotlarini almashish
Banklar mijozni tanish (KYC) va pul yuvishga qarshi kurash (AML) tekshiruvlariga har yili milliardlab mablag‘ sarflaydi. Biznes mijozi yangi moliyaviy muassasada hisob ochganida, u ayni kompaniya hujjatlari, soliq deklaratsiyalari va shaxsni tasdiqlovchi ma’lumotlarni qayta topshirishi kerak bo‘ladi.
Xavfsiz, ruxsat asosida ishlaydigan blokcheyn qatlami yordamida:
Tasdiqlangan tekshiruv belgisi shifrlangan korporativ identifikatsiya hamyoniga bog‘lanishi mumkin.
Ruxsat berilgan bank tarmog‘idagi hamkor muassasalar shaxsiy hujjatlarning asl nusxalarini saqlamasdan yoki oshkor qilmasdan, muvofiqlik ma’lumotlarini darhol tekshirishi mumkin.
Avval bir necha hafta davom etgan shaxsni tekshirish jarayonlari bir zumda amalga oshadigan kriptografik tekshiruvlarga qisqaradi.
4. Ichki hisob daftarlarini soxtalashtirish va firibgarlikning oldini olish
Markazlashtirilgan ma’lumotlar bazalari eng yuqori darajadagi kirish kalitlariga ega tizim administratorlariga tayanadi. Bu esa zaifliklarni keltirib chiqaradi: insofsiz xodimlar, buzib kirilgan hisob ma’lumotlari yoki murakkab tovlamachi dasturlar tarixiy yozuvlarni o‘zgartirishi yoki soxta qaydlarni kiritishi mumkin.
Taqsimlangan hisob daftari kriptografik xeshlash va konsensus mexanizmlaridan foydalanadi. Banklararo tranzaksiya tasdiqlanib, hisob daftariga yozilgach, uni o‘zgartirib, sanasini orqaga surib yoki o‘chirib bo‘lmaydi. Bu o‘zgartirib bo‘lmaydigan audit izini yaratib, muvofiqlik tekshiruvlari va nazorat organlariga hisobot berishni osonlashtiradi.
5. Smart-kontraktlar orqali dasturlashtirilgan muvofiqlik
Zamonaviy moliyaviy qoidalar banklardan kreditlash nisbatlari, zaxira me’yorlari va sanksiyadagi tashkilotlar ro‘yxatlarini doimiy kuzatishni talab qiladi. Smart-kontraktlar ushbu tartibga soluvchi qoidalarni bevosita moliyaviy aktivlarga kiritishi mumkin.
Masalan, tokenlashtirilgan korporativ obligatsiya foiz daromadini faqat shaxsi tasdiqlangan va sanksiyaga tushmagan hamyonlarga to‘lash uchun dasturlashtirilishi mumkin. Agar malaka talablariga javob bermaydigan hisob aktivni sotib olishga urinsa, smart-kontrakt o‘tkazmani avtomatik ravishda rad etadi va muvofiqlik buzilishining oldini oladi.
Ommaviy va ruxsatli blokcheynlar: banklar amalda qaysilaridan foydalanadi
Keng tarqalgan noto‘g‘ri tushuncha shuki, tijorat banklari o‘z balanslarini Bitcoin yoki Ethereum mainneti kabi ochiq ommaviy blokcheynlarda yuritadi. Aslida, bank siri haqidagi qat’iy qonunlar ochiq ommaviy tarmoqlarni korporativ moliya uchun amaliy jihatdan yaroqsiz qiladi.
Buning o‘rniga, bank sohasi ruxsatli konsorsium blokcheynlariga tayanadi:
Maxfiylik nazorati: R3 Corda yoki Hyperledger Fabric kabi texnologiyalar tranzaksiya tafsilotlarini faqat o‘zaro operatsiya qilayotgan ikki bank va ular belgilagan nazorat organlarigagina ko‘rinadigan qiladi. Bir tarmoqdagi raqobatchi muassasalar to‘lov summalari yoki mijozlarning tranzaksiyadagi qarshi tomonlarini ko‘ra olmaydi.
Operatsion xarajatlarning oldindan bashorat qilinishi: Korporativ blokcheynlarda o‘zgaruvchan, bozor belgilaydigan gaz to‘lovlari qo‘llanilmaydi. Tranzaksiyalarni qayta ishlash xarajatlari oldindan bashorat qilinadigan bo‘lib qoladi.
Nazorat qilinadigan kirish: Tarmoqdagi har bir tugun tekshiruvdan o‘tishi va ruxsat olishi shart. Bu federal bank nizomlari hamda xalqaro sanksiyalar ro‘yxatlariga rioya etilishini ta’minlaydi.
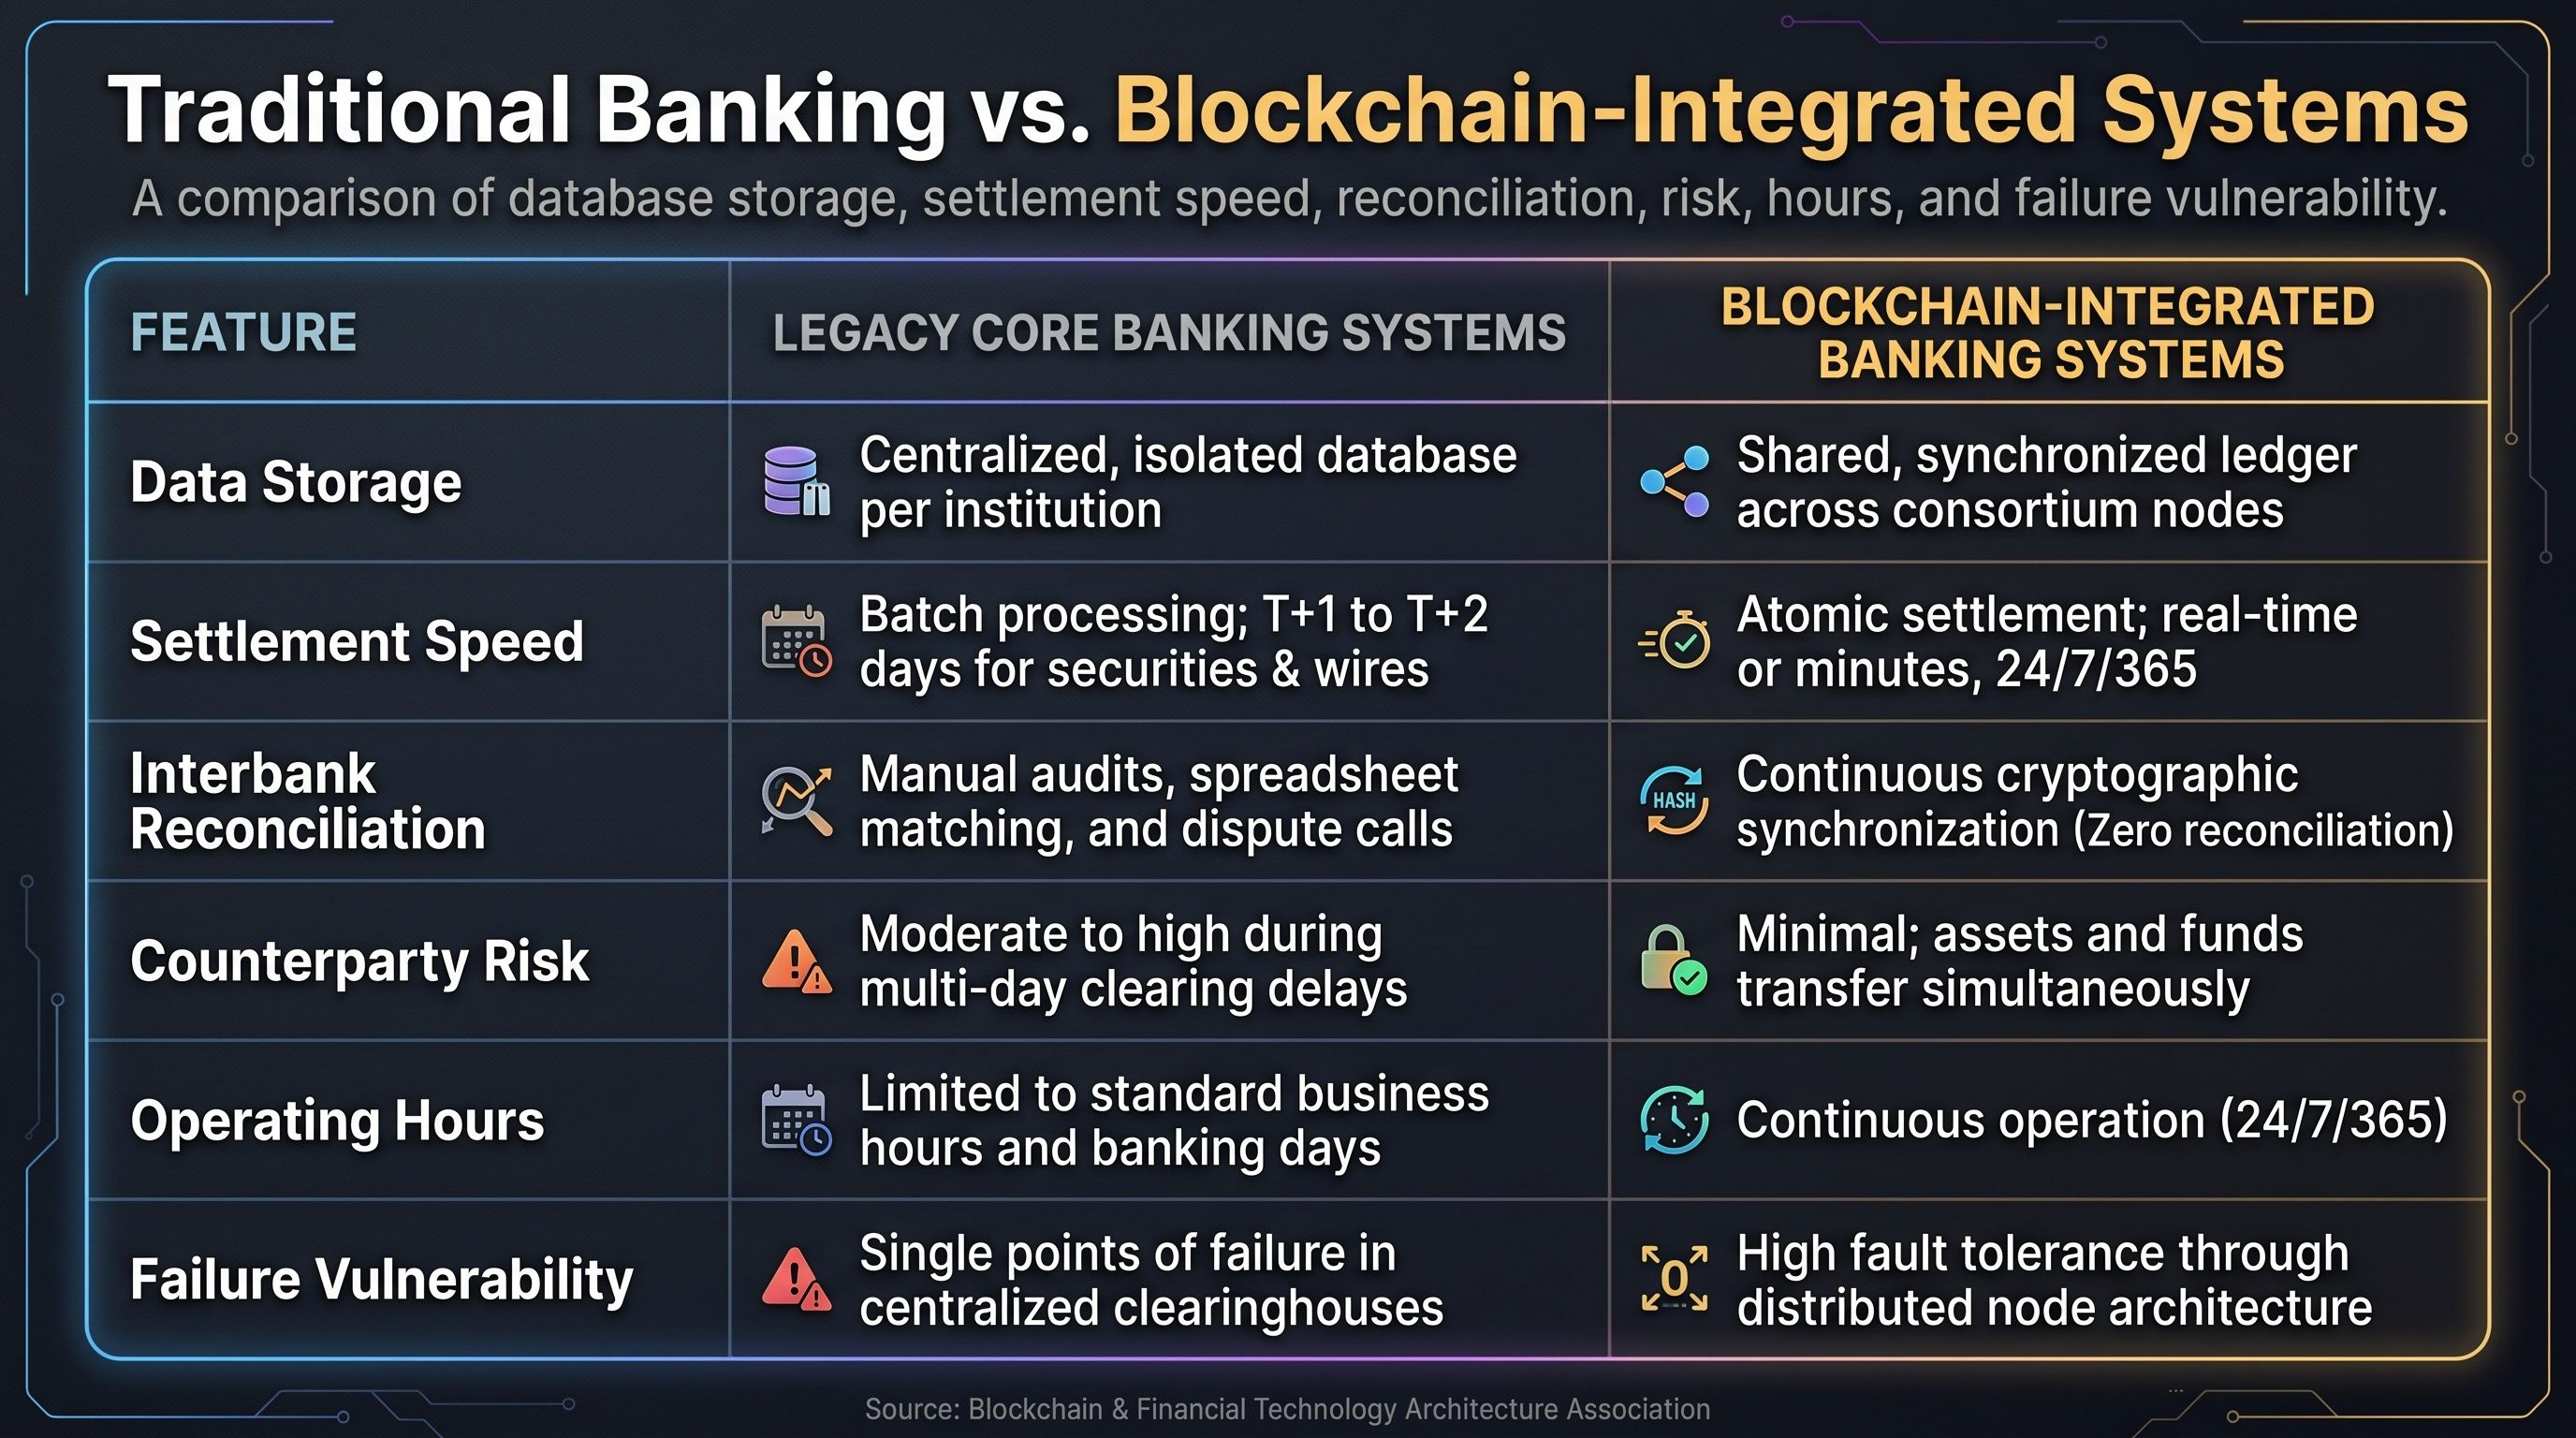
Yonma-yon taqqoslash: An’anaviy bankning asosiy tizimi va blokcheyn asosidagi bank tizimi
Umumiy joriy etishga to‘sqinlik qilayotgan amaliy muammolar
Aniq afzalliklariga qaramay, blokcheynni mavjud moliyaviy infratuzilmaga integratsiya qilish jiddiy to‘siqlarga ega:
Eski tizimlar bilan integratsiya: Global banklar hanuz o‘nlab yillar avval yozilgan asosiy dasturiy ta’minotni meynfreym tizimlarida ishga tushiradi. Zamonaviy kriptografik hisob daftarlari bilan eski tizimlarning orqa qismlari o‘rtasida barqaror bog‘lanishlar yaratish katta IT xarajatlari va ko‘p yillik sinovlarni talab qiladi.
Tartibga solishdagi tafovutlar: Bank qoidalari mamlakatlar bo‘yicha keskin farq qiladi. Shveytsariya yoki Singapurda qonuniy ruxsat etilgan narsa AQSh yoki boshqa yurisdiksiyalarda tartibga solish borasida noaniqlikka duch kelishi mumkin, bu esa global standartlashtirishni qiyinlashtiradi.
Konsorsiumni boshqarish muammosi: Bank blokcheyni eng katta foyda keltirishi uchun raqobatchi moliyaviy muassasalar yagona standartlar, ma’lumotlar maxfiyligi protokollari va huquqiy boshqaruv qoidalari bo‘yicha kelishib olishi kerak. Butun soha miqyosida konsensusga erishish ko‘p vaqt talab qiladi.
Ko‘p beriladigan savollar
Blokcheyn tijorat banklarining o‘rnini butunlay egallaydimi?
Yo‘q. Blokcheyn moliyaviy muassasalar o‘rnini bosuvchi vosita emas, balki infratuzilma texnologiyasidir. Banklar hisob yuritishdan tashqari kredit berishni baholash, kapitalni baholash, risklarni boshqarish, mijozlarga xizmat ko‘rsatish va tartibga solish talablari oldidagi javobgarlik kabi muhim xizmatlarni ko‘rsatadi. Taqsimlangan hisob daftarlari shunchaki banklar tranzaksiyalarni boshqarishda foydalanadigan ichki infratuzilmani takomillashtiradi.
Blokcheyn xalqaro pul o‘tkazmalari xarajatlarini qanday kamaytiradi?
An’anaviy xalqaro bank o‘tkazmalari bir nechta vakillik banklari orqali o‘tadi, ularning har biri vositachilik haqi va valyuta ayirboshlash ustamasini oladi. Blokcheyn to‘g‘ridan-to‘g‘ri tengdoshlar o‘rtasida yoki bankdan bankka hisob-kitob qilish imkonini berib, vositachilarning qayta ishlash to‘lovlarini chetlab o‘tadi va tranzaksiya xarajatlarini kamaytiradi.
Bank blokcheynlari ommaviy kripto tarmoqlarida kuzatilgan 51% hujumlariga zaifmi?
Yo‘q. Ayrim ommaviy proof-of-work blokcheynlarida kuzatilgan 51% hujumlari noma’lum subyekt hisoblash quvvatining ko‘pchiligini egallab olganda yuz beradi. Bank tarmoqlari yopiq va ruxsat asosida ishlaydi. Tugunlarni kimligi ma’lum, qonun oldida javobgar muassasalar boshqaradi, konsensus esa yalpi mayning quvvati bilan emas, maxsus kriptografik ovoz berish protokollari orqali ta’minlanadi.
Asosiy xulosa
Blokcheyn texnologiyasi banklarga bo‘lgan ehtiyojni yo‘q qilmaydi; u an’anaviy to‘lov tizimlariga xos to‘siqlar, kechikishlar va qo‘lda ishlashdan kelib chiqadigan xatolarni bartaraf etadi. Uzilgan elektron jadvallar va bir necha kunlik kliring kechikishlarini umumiy, kriptografik tasdiqlangan hisob daftarlari bilan almashtirish orqali banklar pulni raqamli dunyoning qolgan qismi kabi tez va samarali harakatlantirishi mumkin.