
2026-yilning ikkinchi yarmida e’lon qilingan ochiq ma’lumotlarga ko‘ra, markazlashmagan kreditlash vaultlaridagi jami depozitlar 30 milliard dollardan oshgan (2025-yil boshida taxminan 10 milliard dollar edi). Ayrim strategiyalarda yillik daromad 3 foizdan 20 foizgacha deb ko‘rsatilgan, eng yuqorilari esa hatto 20 foizdan ham oshadi. Bu xabar tarqalishi bilan darhol: «Bunga kirishsa bo‘ladimi?» deb so‘raydiganlar paydo bo‘ldi. Shoshilmang — bugun daromad manbalari va xavf-xatarlarni birma-bir ko‘rib chiqamiz.
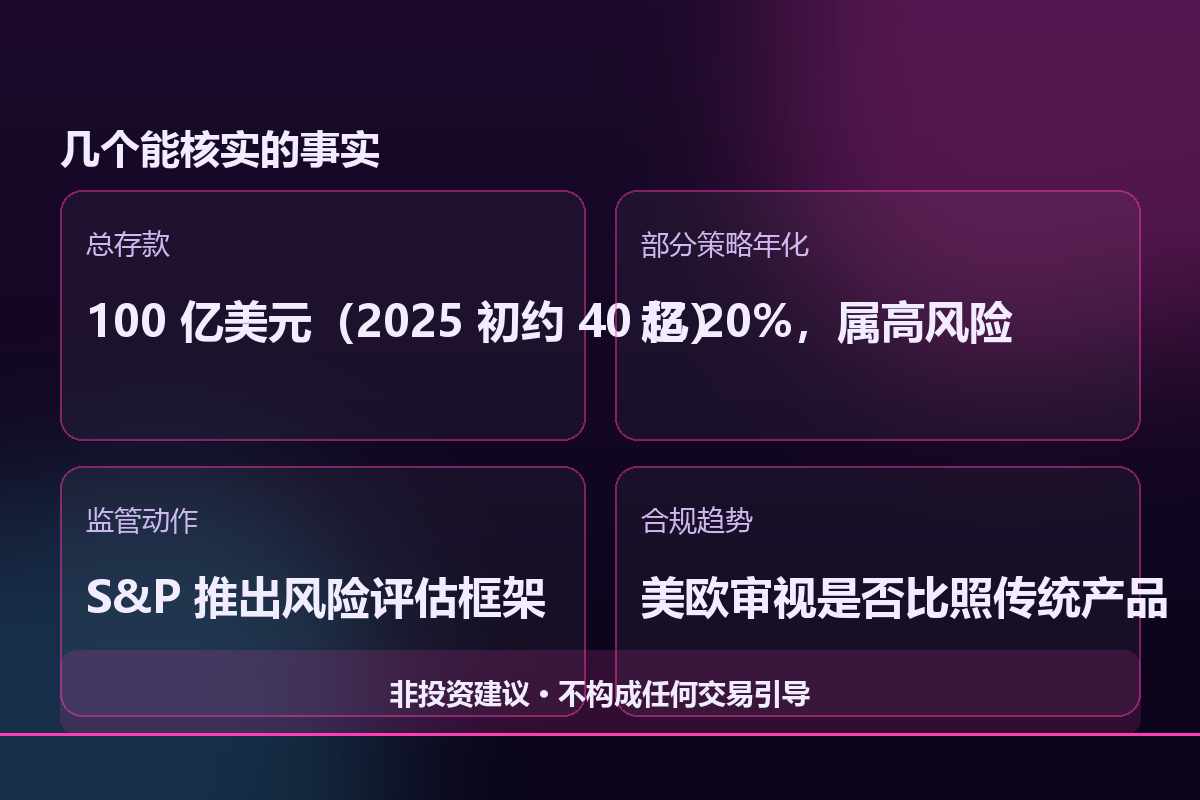
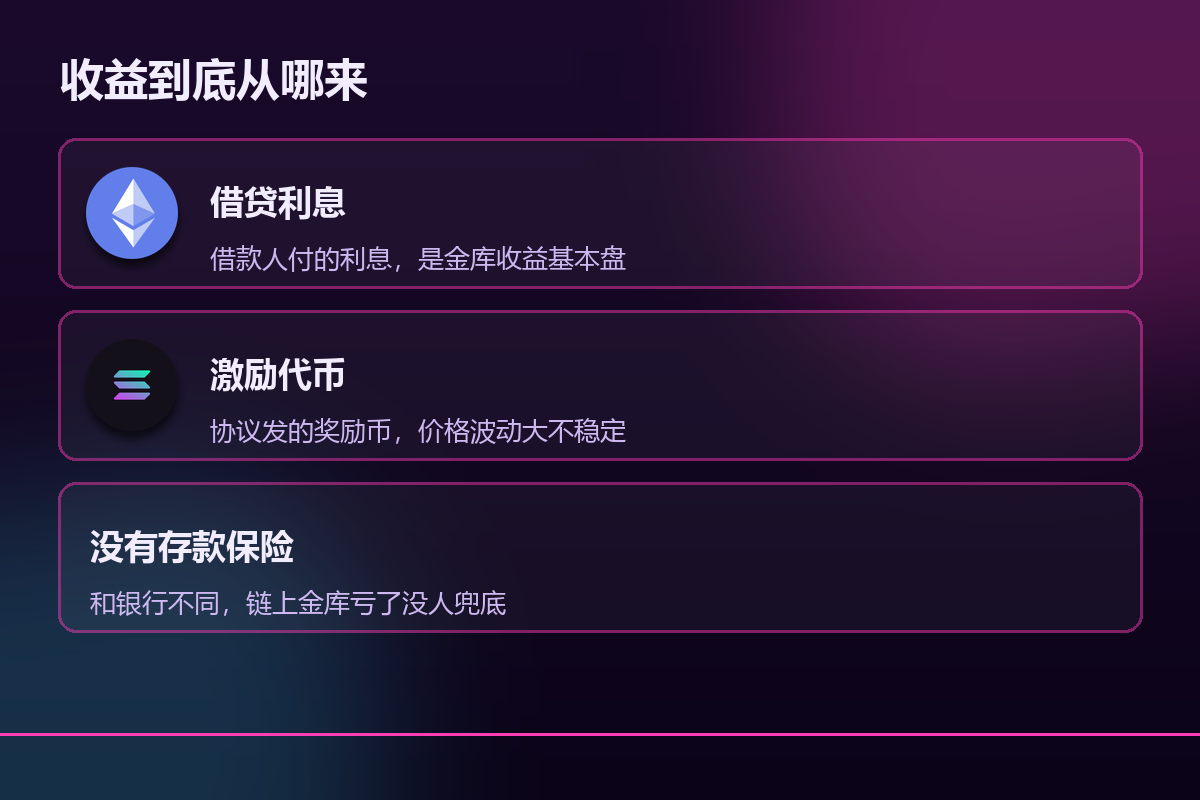
1. Daromad qayerdan keladi: foiz va rag‘batlantirish, ammo depozit sug‘urtasi yo‘q$SOL
Vault daromadi ikki qismdan iborat. Birinchisi — qarz oluvchilar to‘laydigan foiz; bu asosiy daromad manbai va nisbatan barqaror. Ikkinchisi — protokol chiqaradigan rag‘batlantiruvchi tokenlar; ularning narxi bozor bilan birga o‘zgaradi va keskin tebranadi: bugun 20 foiz bo‘lsa, ertaga 5 foizgacha tushib ketishi mumkin.
Eng muhimi, shuni yodda tuting: blokcheyndagi xazinalarda banklardagi kabi omonatlarni sug‘urtalash yo‘q. Bank bankrot bo‘lsa, zararni qoplaydigan kafolat bor; blokcheyn shartnomasi buzib kirilsa, pulingiz tamom — hech kim zararni qoplab bermaydi. Yuqori daromadni xavfsizlik bilan tenglashtirish — yangi boshlovchilar eng avval tushadigan tuzoq.
Qarang-a, hoziroq kimdir butun cho‘ntak pulini yillik 20 foiz daromad va’da qilayotgan bitta pul jamg‘armasiga tikadi, undan bu daromad qayerdan kelishini so‘rasangiz, javob berolmaydi. Bu kamdan-kam uchraydigan holat emas — sohada bundaylar juda ko‘p.
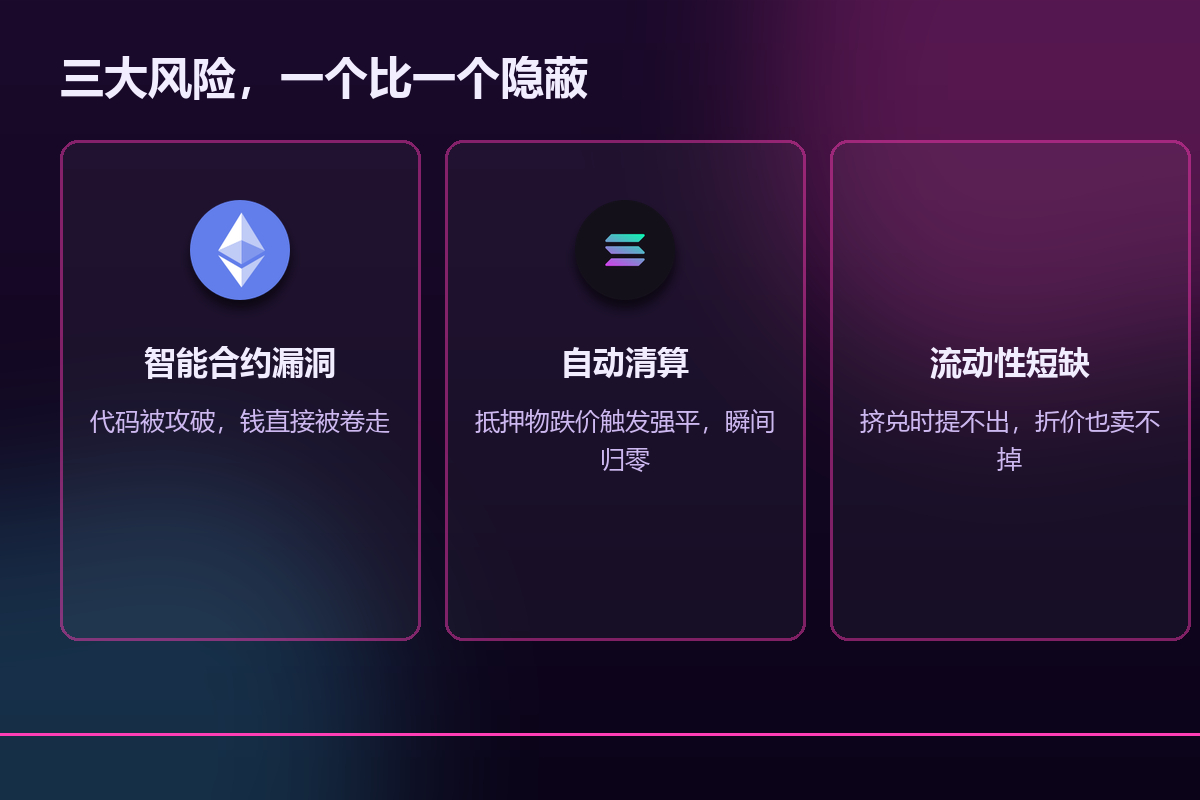
Ikkinchidan, uchta xavf — har biri boshqasidan ham pinhonroq
Birinchisi — aqlli shartnomalardagi zaifliklar. Kodda xato bo‘lsa yoki unga buzib kirishsa, xazina bir zumda bo‘shatib qo‘yilishi mumkin. Bunday holatlar tarixda bo‘lgan. Ikkinchisi — avtomatik likvidatsiya. Garovga qo‘ygan kriptovalyutangiz narxi tushib, likvidatsiya chegarasiga yetsa, pozitsiyangiz bir zumda nolga tushadi — hatto munosabat bildirishga ham vaqt bo‘lmaydi. Uchinchisi — likvidlik tanqisligi. Hamma bir paytda pulini qaytarib olmoqchi bo‘lsa, jamg‘armada yetarli kriptovalyuta bo‘lmaydi; uni arzonroq narxda ham sota olmaysiz. Qancha vahimaga tushsangiz, pulni qaytarib olish shuncha qiyinlashadi.
An’anaviy banklarda bu uch turdagi xavfni litsenziya, omonatlarni sug‘urtalash va hisob-kitob tizimlari cheklab turadi. Blokcheynda esa asosan o‘zingiz hushyor bo‘lishingiz kerak. Ko‘rinib turgan daromad ortida ko‘pincha ko‘rinmaydigan xarajat bor.
Ba’zilar oson yo‘lni tanlab, kundalik xarajatlariga kerak bo‘ladigan pulini ham foiz olish uchun shu yerga qo‘yadi. Likvidatsiyaga uchrasa, hatto zarur xarajatlarni qoplaydigan puli ham qolmaydi.
Uchinchidan, nega regulyatorlar bunga e’tibor qarata boshladi
Hajmi 30 milliardlik ko‘lamga yetganida, regulyatorlar buni cheksiz vaqt ko‘rmaganga olishlari mumkin emas. Ochiq manbalardagi xabarlarga ko‘ra, xalqaro reyting agentliklaridan biri bunday xazinalar uchun xavfni baholash tizimini ishlab chiqqan. AQSh va Yevropada ham ularni an’anaviy investitsiya mahsulotlari kabi tartibga solish kerakmi, degan masala muhokama qilinmoqda. Ma’nosi shuki: ilgari tartibsiz usulda tez rivojlangan soha endi qoidalar doirasiga kiritilmoqda.
Oddiy odamlar uchun bundan chiqadigan xulosa juda sodda: biror narsaga talab qanchalik oshsa, uning qanday daromad keltirishi va qanday zarar yetkazishi mumkinligini shunchalik yaxshilab bilib oling. Qoidalar joriy etilishidan oldin o‘zingiz uchun xavfni cheklash chegarasini belgilang.$ETH
DeFi kreditlashidagi bu olov haqiqiy ehtiyojlardan alanga oldi, lekin u bilan birga haqiqiy tuzoqlar ham yuzaga chiqdi.
Yuqoridagilar shaxsiy fikrim bo‘lib, investitsiya bo‘yicha maslahat emas va hech qanday savdoga undamaydi.#BitMine增持10452枚ETH #韩国考虑对加密交易所征教育税 #OCC敦促社区银行进军稳定币支付