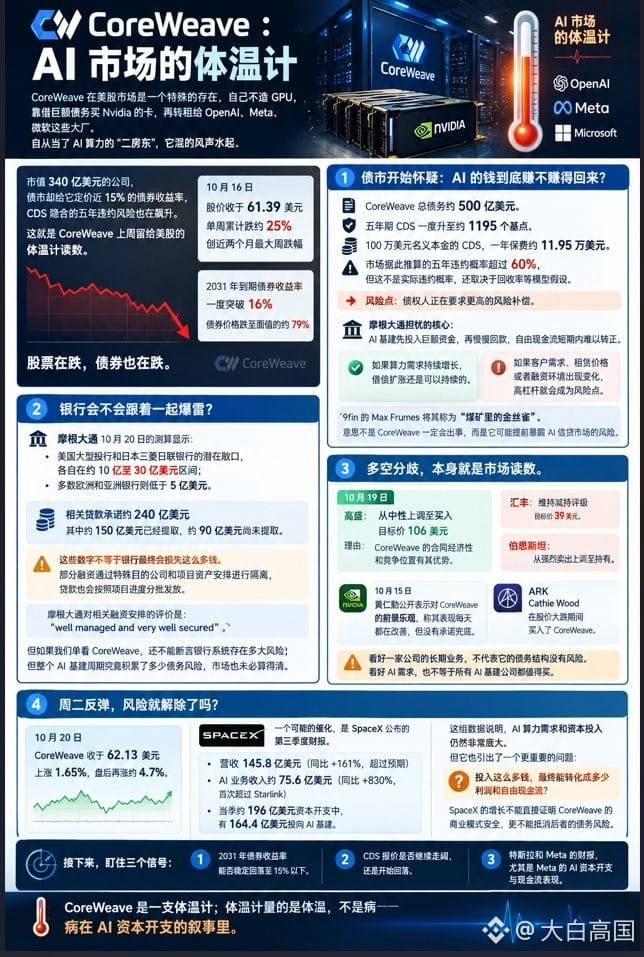
CoreWeave: AI bozorining termometri
CoreWeave AQSh fond bozorida o‘ziga xos kompaniya: u GPU ishlab chiqarmaydi, katta qarz olib Nvidia chiplarini sotib oladi va keyin ularni OpenAI, Meta, Microsoft kabi yirik kompaniyalarga qayta ijaraga beradi.
AI hisoblash quvvatining “subijarachisi”ga aylanganidan beri CoreWeave’ning ishlari juda yurishib ketdi.
Bir necha yil oldin u shunchaki Ethereum qazib olish bilan shug‘ullanuvchi kompaniya edi. O‘tgan yil mart oyida birjaga chiqqanidan beri esa AI bozorining muhim kuchiga aylandi.
Bozor qiymati 34 milliard dollar bo‘lgan kompaniyaning obligatsiyalariga qarz bozori qariyb 15 foizlik daromadlilik belgilamoqda. CDS narxlaridan kelib chiqadigan besh yillik defolt xavfi ham keskin oshmoqda.
O‘tgan hafta CoreWeave AQSh fond bozorining termometrida shunday ko‘rsatkich qoldirdi.
16-oktabrda aksiyalar narxi 61,39 dollar bilan yopildi. Bir hafta ichida jami qariyb 25 foizga tushib, so‘nggi ikki oy ichidagi eng katta haftalik pasayishni qayd etdi.
Shu davrda 2031-yilda muddati tugaydigan obligatsiyalar daromadliligi bir paytlar 16 foizdan oshdi, obligatsiyalar narxi esa nominal qiymatining taxminan 79 foizigacha tushdi.
Aksiyalar ham, obligatsiyalar ham arzonlashmoqda.
一、Qarz bozori shubhalana boshladi: AI’dan tushadigan daromad sarmoyani qoplay oladimi?
CoreWeave’ning jami qarzi taxminan 50 milliard dollar.
Besh yillik CDS bir paytlar qariyb 1195 bazis punktigacha ko‘tarildi.
Nominal qiymati 1 million dollar bo‘lgan CDS uchun yillik sug‘urta mukofoti taxminan 119 500 dollarni tashkil etadi.
Bozor hisob-kitoblariga ko‘ra, besh yillik defolt ehtimoli 60 foizdan yuqori. Ammo bu defoltning haqiqiy ehtimoli emas — u qoplash darajasi kabi model farazlariga ham bog‘liq.
Xavf belgisi: kreditorlar xavf uchun yuqoriroq kompensatsiya talab qilmoqda.
JPMorgan’ni tashvishga solayotgan asosiy jihat shuki, AI infratuzilmasiga avval ulkan mablag‘ kiritiladi, keyin esa daromad asta-sekin qaytadi. Shu sababli yaqin muddatda erkin pul oqimining ijobiyga aylanishi qiyin.
Hisoblash quvvatiga talab uzluksiz o‘saversa, qarz olib kengayish davom etishi mumkin.
Ammo mijozlar talabi, ijara narxlari yoki moliyalashtirish sharoitlari o‘zgarsa, yuqori qarz yuki xavf omiliga aylanadi.
9fin’dan Max Frumes buni “ko‘mir konidagi kanareyka” deb atadi.
Buning ma’nosi CoreWeave albatta muammoga uchraydi degani emas. Aksincha, u AI kredit bozoridagi xavflarni boshqalardan oldin yuzaga chiqarishi mumkin.
二、Banklar ham u bilan birga muammoga uchraydimi?
JPMorgan’ning 20-oktabrda e’lon qilgan hisob-kitobiga ko‘ra, AQShning yirik investitsiya banklari va Yaponiyaning Mitsubishi UFJ bankining ehtimoliy risklari har biri taxminan 1 milliarddan 3 milliard dollargacha. Yevropa va Osiyodagi banklarning aksariyatida esa bu ko‘rsatkich 500 million dollardan kam.
Tegishli kredit majburiyatlari taxminan 24 milliard dollarni tashkil etadi. Shundan qariyb 15 milliard dollari o‘zlashtirilgan, 9 milliard dollari esa hali olinmagan.
Bu raqamlar banklar oxir-oqibat shuncha pul yo‘qotadi degani emas.
Moliyalashtirishning bir qismi maxsus maqsadli kompaniyalar va loyiha aktivlari orqali ajratib qo‘yiladi. Kreditlar ham loyiha bosqichlariga qarab bo‘lib-bo‘lib beriladi.
JPMorgan tegishli moliyalashtirish tuzilmasini “yaxshi boshqarilgan va juda ishonchli ta’minlangan” deb baholadi. Ya’ni, boshqaruvi puxta, garov ta’minoti esa yetarli.
Faqat CoreWeave’ga qarab, bank tizimida qanchalik katta xavf borligini qat’iy ayta olmaymiz. Ammo butun AI infratuzilmasi siklida qancha qarz xavfi to‘planganini bozorning o‘zi ham aniq hisoblay olmasligi mumkin.
三、Bozordagi qarama-qarshi qarashlarning o‘zi ham bir ko‘rsatkich.
19-oktabrda Goldman Sachs CoreWeave reytingini “neytral”dan “sotib olish”gacha ko‘tardi va maqsadli narxni 106 dollar qilib belgiladi.
Sababi: yangi avlod hisoblash buluti kompaniyalarining hammasi bir xil emas. CoreWeave shartnomalarining iqtisodiy samaradorligi va raqobatdagi o‘rni bo‘yicha ustunliklarga ega.
HSBC esa “kamaytirish” reytingini saqlab qoldi va maqsadli narxni 39 dollar deb belgiladi.
Bernstein ham reytingini “keskin sotish”dan “ushlab turish”gacha ko‘tardi.
Bir kompaniyaga nisbatan bir tomon keskin pasayishni imkoniyat deb bilsa, boshqasi xavflar hali to‘liq bartaraf etilmagan deb hisoblaydi.
15-oktabrda Nvidia bosh direktori Jensen Huang CoreWeave istiqboliga ijobiy qarashini ochiq aytib, kompaniya faoliyati kundan-kunga yaxshilanayotganini ta’kidladi.
Ammo u kompaniyani qutqarishga va’da bermadi.
ARK’dan Cathie Wood ham aksiyalar keskin tushayotgan paytda CoreWeave aksiyalarini sotib oldi.
Kompaniyaning uzoq muddatli faoliyatiga ishonish uning qarz tuzilmasida xavf yo‘q degani emas.
AI’ga bo‘lgan talabga ishonish ham barcha AI infratuzilma kompaniyalarini sotib olishga arziydi degani emas.
四、Seshanba kungi ko‘tarilish xavf bartaraf bo‘ldi deganimi?
20-oktabrda CoreWeave aksiyalari 62,13 dollar bilan yopilib, 1,65 foizga ko‘tarildi. Savdo sessiyasidan keyin esa yana qariyb 4,7 foizga o‘sdi.
Bunga turtki bo‘lgan omillardan biri SpaceX e’lon qilgan uchinchi chorak moliyaviy hisoboti bo‘lishi mumkin.
Daromad 14,58 milliard dollarni tashkil etib, o‘tgan yilning shu davriga nisbatan 161 foizga o‘sdi va bozor kutganidan oshdi.
AI yo‘nalishidagi daromad qariyb 7,56 milliard dollar bo‘ldi — o‘tgan yilga nisbatan 830 foizga o‘sib, ilk bor Starlink daromadidan oshdi.
Yana bir e’tiborli jihat: SpaceX’ning shu chorakdagi qariyb 19,6 milliard dollarlik kapital xarajatlaridan 16,44 milliard dollari AI infratuzilmasiga yo‘naltirildi.
Bu ma’lumotlar AI hisoblash quvvatiga talab va kapital sarmoyalar hanuz juda katta ekanini ko‘rsatadi.
SpaceX’ning o‘sishi CoreWeave biznes modeli xavfsizligini bevosita isbotlamaydi va uning qarz xavfini ham bartaraf eta olmaydi.
Agar siz AQSh aksiyalar bozorini, AI’ni yoki CoreWeave’ni kuzatayotgan bo‘lsangiz, kelajakda quyidagi uchta jihat muhim bo‘ladi.
1️⃣ 2031-yilda muddati tugaydigan obligatsiyalarning daromadliligi barqaror ravishda 15 foizdan pastga tusha oladimi.
2️⃣ CDS kotirovkalari yanada kengayishda davom etadimi yoki pasaya boshlaydimi.
3️⃣ Tesla va Meta’ning moliyaviy hisobotlari, ayniqsa Meta’ning AI kapital xarajatlari va pul oqimi ko‘rsatkichlari.
Bozor nafaqat AI kompaniyalari qancha mablag‘ sarflashga tayyorligini, balki bu xarajatlar o‘z biznesi hisobidan uzoq muddat davomida qoplanishi mumkinligini ham kuzatishi kerak.
CoreWeave — termometr. Termometr tana haroratini o‘lchaydi, kasallikni emas. Kasallik esa AI kapital xarajatlari haqidagi hikoyada.
CoreWeave AQSh fond bozorida o‘ziga xos kompaniya: u GPU ishlab chiqarmaydi, katta qarz olib Nvidia chiplarini sotib oladi va keyin ularni OpenAI, Meta, Microsoft kabi yirik kompaniyalarga qayta ijaraga beradi.
AI hisoblash quvvatining “subijarachisi”ga aylanganidan beri CoreWeave’ning ishlari juda yurishib ketdi.
Bir necha yil oldin u shunchaki Ethereum qazib olish bilan shug‘ullanuvchi kompaniya edi. O‘tgan yil mart oyida birjaga chiqqanidan beri esa AI bozorining muhim kuchiga aylandi.
Bozor qiymati 34 milliard dollar bo‘lgan kompaniyaning obligatsiyalariga qarz bozori qariyb 15 foizlik daromadlilik belgilamoqda. CDS narxlaridan kelib chiqadigan besh yillik defolt xavfi ham keskin oshmoqda.
O‘tgan hafta CoreWeave AQSh fond bozorining termometrida shunday ko‘rsatkich qoldirdi.
16-oktabrda aksiyalar narxi 61,39 dollar bilan yopildi. Bir hafta ichida jami qariyb 25 foizga tushib, so‘nggi ikki oy ichidagi eng katta haftalik pasayishni qayd etdi.
Shu davrda 2031-yilda muddati tugaydigan obligatsiyalar daromadliligi bir paytlar 16 foizdan oshdi, obligatsiyalar narxi esa nominal qiymatining taxminan 79 foizigacha tushdi.
Aksiyalar ham, obligatsiyalar ham arzonlashmoqda.
一、Qarz bozori shubhalana boshladi: AI’dan tushadigan daromad sarmoyani qoplay oladimi?
CoreWeave’ning jami qarzi taxminan 50 milliard dollar.
Besh yillik CDS bir paytlar qariyb 1195 bazis punktigacha ko‘tarildi.
Nominal qiymati 1 million dollar bo‘lgan CDS uchun yillik sug‘urta mukofoti taxminan 119 500 dollarni tashkil etadi.
Bozor hisob-kitoblariga ko‘ra, besh yillik defolt ehtimoli 60 foizdan yuqori. Ammo bu defoltning haqiqiy ehtimoli emas — u qoplash darajasi kabi model farazlariga ham bog‘liq.
Xavf belgisi: kreditorlar xavf uchun yuqoriroq kompensatsiya talab qilmoqda.
JPMorgan’ni tashvishga solayotgan asosiy jihat shuki, AI infratuzilmasiga avval ulkan mablag‘ kiritiladi, keyin esa daromad asta-sekin qaytadi. Shu sababli yaqin muddatda erkin pul oqimining ijobiyga aylanishi qiyin.
Hisoblash quvvatiga talab uzluksiz o‘saversa, qarz olib kengayish davom etishi mumkin.
Ammo mijozlar talabi, ijara narxlari yoki moliyalashtirish sharoitlari o‘zgarsa, yuqori qarz yuki xavf omiliga aylanadi.
9fin’dan Max Frumes buni “ko‘mir konidagi kanareyka” deb atadi.
Buning ma’nosi CoreWeave albatta muammoga uchraydi degani emas. Aksincha, u AI kredit bozoridagi xavflarni boshqalardan oldin yuzaga chiqarishi mumkin.
二、Banklar ham u bilan birga muammoga uchraydimi?
JPMorgan’ning 20-oktabrda e’lon qilgan hisob-kitobiga ko‘ra, AQShning yirik investitsiya banklari va Yaponiyaning Mitsubishi UFJ bankining ehtimoliy risklari har biri taxminan 1 milliarddan 3 milliard dollargacha. Yevropa va Osiyodagi banklarning aksariyatida esa bu ko‘rsatkich 500 million dollardan kam.
Tegishli kredit majburiyatlari taxminan 24 milliard dollarni tashkil etadi. Shundan qariyb 15 milliard dollari o‘zlashtirilgan, 9 milliard dollari esa hali olinmagan.
Bu raqamlar banklar oxir-oqibat shuncha pul yo‘qotadi degani emas.
Moliyalashtirishning bir qismi maxsus maqsadli kompaniyalar va loyiha aktivlari orqali ajratib qo‘yiladi. Kreditlar ham loyiha bosqichlariga qarab bo‘lib-bo‘lib beriladi.
JPMorgan tegishli moliyalashtirish tuzilmasini “yaxshi boshqarilgan va juda ishonchli ta’minlangan” deb baholadi. Ya’ni, boshqaruvi puxta, garov ta’minoti esa yetarli.
Faqat CoreWeave’ga qarab, bank tizimida qanchalik katta xavf borligini qat’iy ayta olmaymiz. Ammo butun AI infratuzilmasi siklida qancha qarz xavfi to‘planganini bozorning o‘zi ham aniq hisoblay olmasligi mumkin.
三、Bozordagi qarama-qarshi qarashlarning o‘zi ham bir ko‘rsatkich.
19-oktabrda Goldman Sachs CoreWeave reytingini “neytral”dan “sotib olish”gacha ko‘tardi va maqsadli narxni 106 dollar qilib belgiladi.
Sababi: yangi avlod hisoblash buluti kompaniyalarining hammasi bir xil emas. CoreWeave shartnomalarining iqtisodiy samaradorligi va raqobatdagi o‘rni bo‘yicha ustunliklarga ega.
HSBC esa “kamaytirish” reytingini saqlab qoldi va maqsadli narxni 39 dollar deb belgiladi.
Bernstein ham reytingini “keskin sotish”dan “ushlab turish”gacha ko‘tardi.
Bir kompaniyaga nisbatan bir tomon keskin pasayishni imkoniyat deb bilsa, boshqasi xavflar hali to‘liq bartaraf etilmagan deb hisoblaydi.
15-oktabrda Nvidia bosh direktori Jensen Huang CoreWeave istiqboliga ijobiy qarashini ochiq aytib, kompaniya faoliyati kundan-kunga yaxshilanayotganini ta’kidladi.
Ammo u kompaniyani qutqarishga va’da bermadi.
ARK’dan Cathie Wood ham aksiyalar keskin tushayotgan paytda CoreWeave aksiyalarini sotib oldi.
Kompaniyaning uzoq muddatli faoliyatiga ishonish uning qarz tuzilmasida xavf yo‘q degani emas.
AI’ga bo‘lgan talabga ishonish ham barcha AI infratuzilma kompaniyalarini sotib olishga arziydi degani emas.
四、Seshanba kungi ko‘tarilish xavf bartaraf bo‘ldi deganimi?
20-oktabrda CoreWeave aksiyalari 62,13 dollar bilan yopilib, 1,65 foizga ko‘tarildi. Savdo sessiyasidan keyin esa yana qariyb 4,7 foizga o‘sdi.
Bunga turtki bo‘lgan omillardan biri SpaceX e’lon qilgan uchinchi chorak moliyaviy hisoboti bo‘lishi mumkin.
Daromad 14,58 milliard dollarni tashkil etib, o‘tgan yilning shu davriga nisbatan 161 foizga o‘sdi va bozor kutganidan oshdi.
AI yo‘nalishidagi daromad qariyb 7,56 milliard dollar bo‘ldi — o‘tgan yilga nisbatan 830 foizga o‘sib, ilk bor Starlink daromadidan oshdi.
Yana bir e’tiborli jihat: SpaceX’ning shu chorakdagi qariyb 19,6 milliard dollarlik kapital xarajatlaridan 16,44 milliard dollari AI infratuzilmasiga yo‘naltirildi.
Bu ma’lumotlar AI hisoblash quvvatiga talab va kapital sarmoyalar hanuz juda katta ekanini ko‘rsatadi.
SpaceX’ning o‘sishi CoreWeave biznes modeli xavfsizligini bevosita isbotlamaydi va uning qarz xavfini ham bartaraf eta olmaydi.
Agar siz AQSh aksiyalar bozorini, AI’ni yoki CoreWeave’ni kuzatayotgan bo‘lsangiz, kelajakda quyidagi uchta jihat muhim bo‘ladi.
1️⃣ 2031-yilda muddati tugaydigan obligatsiyalarning daromadliligi barqaror ravishda 15 foizdan pastga tusha oladimi.
2️⃣ CDS kotirovkalari yanada kengayishda davom etadimi yoki pasaya boshlaydimi.
3️⃣ Tesla va Meta’ning moliyaviy hisobotlari, ayniqsa Meta’ning AI kapital xarajatlari va pul oqimi ko‘rsatkichlari.
Bozor nafaqat AI kompaniyalari qancha mablag‘ sarflashga tayyorligini, balki bu xarajatlar o‘z biznesi hisobidan uzoq muddat davomida qoplanishi mumkinligini ham kuzatishi kerak.
CoreWeave — termometr. Termometr tana haroratini o‘lchaydi, kasallikni emas. Kasallik esa AI kapital xarajatlari haqidagi hikoyada.