

Avval javobni aytaman
2–3 yil ushlab turishni rejalashtiradi va hali chiqarilmagan coinlar oxir-oqibat sizning ulushingizni suyultiradi deb hisoblaydi → UNI. "Barcha coinlar" bo‘yicha hisoblaganda u 18–34% arzon, bundan tashqari bu suyultirishning aniq tugash muddati bor: 2028 yil.
6–12 oy ushlab turishni rejalashtiradi va bozordan tashqari xaridorlar unlock’ni davom ettirib ushlab turishiga ishonadi → HYPE. "Hozir muomaladagi coinlar" bo‘yicha hisoblaganda u yarim narxda arzon, qayta sotib olish miqdori hozirning o‘zida haqiqiy unlock miqdoridan kattaroq.
Faqat "qaysi biri yaxshiroq biznes" ekanini bilmoqchi bo‘lsa → ikkalasi ham emas. Ikkala kompaniyaning daromadi ham yilma-yil pasaymoqda va daromad ko‘paytirgichi bo‘yicha qaralganda, ikkalasi ham arzon emas.
Bu ikki xulosaning og‘irligi bir xil emas: UNI’ning arzonligi «shartli va sanasi bor»; HYPE’dagi xarid bosimi esa «hozir ko‘rinib turibdi, ammo qancha davom etishi noma’lum».
Avval uchta tushunchani aniqlashtiraylik
Keyingi barcha muhokamalar shu uchta tushunchaga borib taqaladi; ular ko‘pincha bir-birining o‘rnida ishlatiladi:
Komissiya: foydalanuvchi har bir savdo uchun to‘laydigan pul.
Protokol daromadi: komissiyaning platformada qoladigan qismi. Katta qismi likvidlik ta’minotchilariga beriladi.
Daromadda qoladigan ulush (take rate): platformada qoladigan foiz. Bu maqoladagi eng muhim raqamlar ustuni.
Misol: biror pool 0.3% komissiya oladi va shundan 5 bazis punkt (ya’ni 0.05%) protokolda qoladi. Unda daromadda qoladigan ulush 5 ÷ 30 ≈ 16.7% bo‘ladi. Qolgan 0.25% poolga pul kiritganlarga beriladi.
Yana ikkita atamani eslab qoling: bps — «o‘n mingdan bir» degani, 15.2bps = 0.152%; FDV (to‘liq suyultirilgan baholash) hali chiqarilmagan tokenlarni ham hisobga olgan umumiy qiymat bo‘lib, IV bobda alohida ko‘rib chiqiladi.
I. Ikkalasi ham komissiya oladi, ammo daromad qariyb 8 baravar farq qiladi
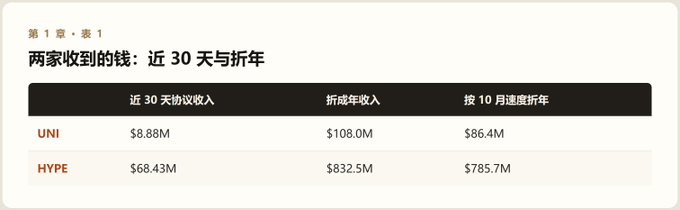
Bu farq «qaysi biznes kattaroq?» degan savol bilan izohlanmaydi. So‘nggi 12 oyda ikkala platforma foydalanuvchilardan deyarli bir xil miqdorda komissiya yig‘di: UNI taxminan $944M, HYPE esa $907M. Ammo UNI uning atigi 6–8% ini saqlab qoldi, HYPE esa 70% dan ortig‘ini (so‘nggi 30 kunda 81% ni). Savdo aylanmasi bir xil bo‘lsa-da, saqlab qolingan pul qariyb 8 baravar farq qiladi.
Yagona sabab — komissiyadan saqlab qoladigan ulushi har xil. Bu keyingi bobning mavzusi; hozircha raqamlar orasidagi farqni yodda tuting.
(«Yillik daromadga aylantirish» — so‘nggi 30 kunlik ko‘rsatkichni 365/30 ga ko‘paytirish; «oktyabr sur’ati bo‘yicha yillik hisoblash» esa 1–19-oktyabr kunlaridagi o‘rtacha kunlik ko‘rsatkichni 365 ga ko‘paytirish. Ikkalasi ham joriy sur’atni yillik ko‘rinishga keltiradi, prognoz emas.)
Ikkalasi ham pasaymoqda, ammo pasayishning tabiati turlicha
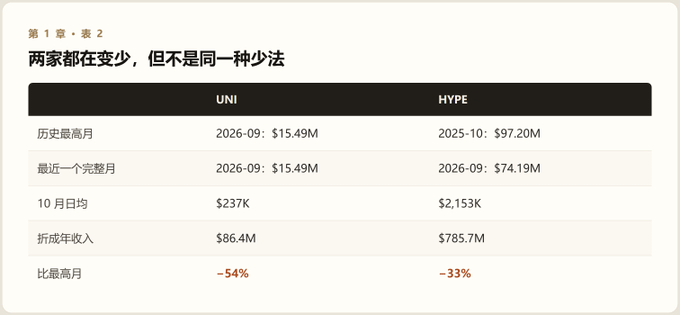
UNI eng yuqori nuqtasiga o‘tgan oyda chiqdi — sentyabrda $15.49M daromad qildi, keyin oktyabrdagi o‘rtacha kunlik daromad $237K gacha tushdi, yillik daromad esa $186M dan $86M gacha, ya’ni yarmiga kamaydi. Sababi — Robinhood’ga tegishli zanjirdagi gas to‘lovini qoplash subsidiyasi sentyabr oxirida tugadi. Subsidiyalar to‘xtagach, avvaldan foyda keltirmagan ko‘plab savdolar yo‘qoldi.
Bu talab qulagani emas, hisob-kitoblar haqiqiy darajaga qaytganidir. Boshqa tomondan, sentyabrdagi ko‘rsatkichni ham odatiy hol deb bo‘lmaydi — u subsidiyalar hisobiga ko‘tarilgan edi.
HYPE’da esa boshqa manzara. 2025-yil sentyabrdan 2026-yil sentyabrgacha daromad $85.20M dan $74.19M gacha tushdi, yillik pasayish 13%; agar avgustda yangi qo‘shilgan zaxira daromadining bir qismini chiqarib tashlasak, asosiy biznes taxminan 20% ga kamaygan. Bu ortiqcha narsalarni qisqartirish emas, bozor ulushini yo‘qotish: savdo hajmidagi ulushi 2025-yil boshidagi 70% dan yuqori ko‘rsatkichdan yil oxiriga kelib taxminan 20% gacha tushdi (hisoblash usuliga qarab, 17% dan 38.7% gacha). Nisbatan barqaror qolgan yagona ko‘rsatkich — ochiq pozitsiyalar ulushi, ya’ni hali yopilmagan pozitsiyalar ulushi: 49–56%. Bu pul hali ketmaganini, ammo savdolar kamayganini ko‘rsatadi.
Biri ortiqcha qismini qisqartirmoqda, ikkinchisi esa o‘z mavqeini boy bermoqda. Ortiqcha qismini qisqartirishning tubi bor, chunki subsidiyalardan oldingi haqiqiy talab saqlanib qolgan; mavqeni yo‘qotishning esa tubi yo‘q, chunki qayergacha tushishini bilmaysiz. Shuning uchun bu bobdagi asl savol «kim tezroq o‘sadi?» emas, balki «kimning pasayishi avval to‘xtaydi?»
II. Nega biri atigi 8% ni saqlab qoladi, boshqasi esa 81% ni
Buni tushunish uchun avval ikki platformada savdolar qanday moslashtirilishini bilish kerak.
Uniswap «pool»lardan foydalanadi. Kimdir oldindan ikki xil tokenni muayyan nisbatda bitta smart-kontraktga kiritib, avtomatik narx belgilaydigan pool hosil qiladi; siz tokenlarni almashtirganingizda, formula bo‘yicha bevosita pool bilan savdo qilasiz. Pooldagi mablag‘ni boshqalar kiritadi va narx tebranishi xavfini ular o‘z zimmasiga oladi, shu sababli komissiyaning katta qismi ularga berilishi kerak. Protokol shundan kichik bir qismini oladi.
Hyperliquid an’anaviy birjaga ko‘proq o‘xshaydi. U muddatsiz fyucherslar bilan ishlaydi (muddati tugamaydigan, kredit yelkali shartnomalar); xaridorlar va sotuvchilar orderlar kitobida moslashtiriladi, platforma esa moslashtirish, kliring va risklarni boshqarishni ta’minlaydi. To‘lov usuli Binance va CME’dagidek: komissiyaning katta qismi platformada qoladi.
Mana shu farq keyingi barcha raqamlarni belgilaydi.
UNI: 7.9% ni saqlab qoladi, ammo ovoz berish orqali o‘zgartirish mumkin bo‘lgan ikkita ta’sir vositasi bor
UNI daromadini qismlarga ajratib ko‘raylik:
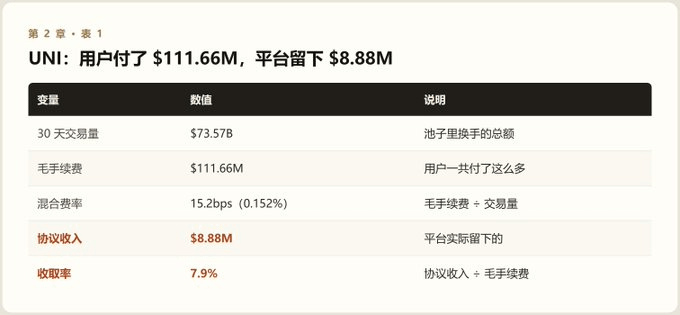
7.9% — alohida bir poolning komissiya stavkasi emas, balki «aralash ko‘rsatkich». Komissiya olish yoqilgan poollarda haqiqiy stavka 5/30 = 16.7%; ammo savdo hajmining atigi yarmi shu poollarga to‘g‘ri keladi, shuning uchun o‘rtacha ko‘rsatkich 7.9% bo‘ladi.
Bu esa birinchi ta’sir vositasiga — qamrov darajasiga — olib keladi:
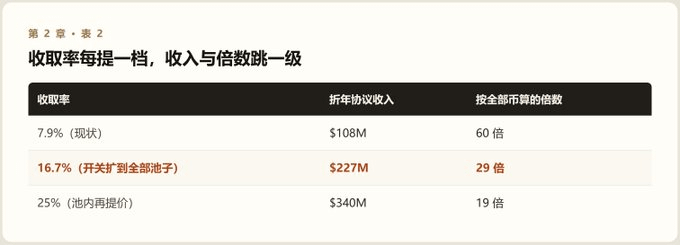
(Jadvaldagi «koeffitsiyent» = barcha tokenlar bo‘yicha bozor qiymati ÷ yilliklashtirilgan daromad. Buni «hozirgi daromad sur’ati bilan butun loyihani sotib olish uchun necha yil kerak bo‘ladi» deb tushunish mumkin.)
E’tibor bering: savdo hajmi umuman oshmadi. Tasdiqlangan komissiya qoidasini qolgan poollarning yarmiga tatbiq etishning o‘zi daromadni 2.1 baravar oshiradi, baholash koeffitsiyentini esa 60 baravardan 29 baravargacha tushiradi. Bu ish uchun AQSh aksiyalarini zanjirga olib chiqish shart emas, faqat boshqaruv ovozi orqali qarorni amalga oshirish kifoya.
Ikkinchi ta’sir vositasi — pooldagi komissiyani yana oshirish, ammo bunga qat’iy cheklov bor.
Avtomatik market-meyker poollarining narxi o‘z-o‘zidan yangilanmaydi. Bozor narxi o‘zgarganda, arbitrajchilar farqni qo‘lga kiritish uchun birinchi bo‘lib keladi — bu zarar LVR deb ataladi va likvidlik ta’minotchilari uchun doimiy xarajat hisoblanadi. Komissiya daromadi avval shu xarajatni qoplashi kerak, aks holda hech kim poolga pul kiritmaydi.
Amaldagi ma’lumotlar juda tor chegarani ko‘rsatadi: bu zanjirdagi «aksiya tokeni/aksiya tokeni» poollarida komissiya daromadi LVR’ni atigi 1.02 baravar qoplaydi — zo‘rg‘a nolga teng; AQSh aksiyalari bozori ochiq bo‘lgan paytda esa 1.05 baravar. Protokol yana bir qismini olsa, pool darhol zarar keltirч эхэлнэ, mablag‘lar esa darhol olib chiqiladi.
Shuning uchun amaliy oraliq 16.7% → 25%; undan yuqoriga chiqish uchun ovoz berish emas, tuzilmani o‘zgartirish kerak.
(Yana bir jihat bor: Uniswap protokoli ochiq kodli. Daromad ulushi haddan tashqari oshirilsa, market-meykerlar nusxa ko‘chirib, komissiya kalitini 0 ga qo‘yishi va o‘sha kod hamda brend oqimidan foydalanishi mumkin. Bu chegarani «pul istalgan payt boshqa poolga o‘tishi mumkin» deb tushunish kerak.)
Birinchi ta’sir vositasiga qaytsak: o‘sha ovoz berish orqali qo‘lga kiritilgan narsa aslida «pog‘ona» edi. Savdo hajmi ham, foydalanuvchilar soni ham o‘zgarmadi, ammo daromad $108M dan $227M gacha ko‘tarildi — bu asta-sekin o‘sish emas, ovoz berish tasdiqlangan kuni bir yo‘la yuqoriga sakrash edi.
HYPE bilan solishtiring: unda bosib o‘tadigan bunday pog‘ona yo‘q. 80.9% — olinishi mumkin bo‘lgan daromadning deyarli hammasi allaqachon olinayotganini anglatadi; daromadni oshirish uchun ko‘proq odam savdo qilishi kerak, foydalanuvchilarni birma-bir to‘plash lozim.
Bu farq nega muhim? Chunki hozir ikkala platformaning ham daromadi pasaymoqda. «Pasayish tugagach, qayta o‘sish uchun nima qilish mumkin?» — bu savolga ularning javobi turlicha: UNI’da bozor holatiga bog‘liq bo‘lmagan, ichki qaror bilan ishga tushirish mumkin bo‘lgan kalit bor; HYPE esa savdo hajmi va bozor ulushi qaytishini kutishi kerak.
Ammo bu pog‘onaning ikkita cheklovi bor, shuning uchun uni «uzoq muddatli o‘sish salohiyati» deb bo‘lmaydi: undan faqat bir marta foydalanish mumkin (qamrov to‘liq yoyilishi bilan imkoniyat tugaydi) va uning balandligi cheklangan (taxminan 25% gacha). Demak, u har yilgi murakkab o‘sishni emas, bir martalik qayta baholashni ta’minlaydi.
HYPE: 80.9% ni saqlab qoladi, ammo o‘sish uchun joy qolmagan
HYPE’ning daromadda qoladigan ulushi 80.9%. O‘tgan yil davomida bu ko‘rsatkich 70–78% oralig‘ida bo‘lgan, avgust o‘rtalarida zaxira daromadi daromad hisobiga qo‘shilgach 81.8% gacha ko‘tarilgan, hozir esa 80.9%.
80.9% nimani anglatadi? Narxni oshirish yo‘li tugaganini. Yana oshirilsa, savdolar Aster, Lighter yoki zanjirdan tashqariga o‘tadi. Shuning uchun HYPE o‘sishining yagona yo‘li — savdo hajmining ortishi. Ammo uning savdo hajmidagi ulushi pasaymoqda.
Xarid tomoni esa boshqa masala va HYPE foydasiga qisqa muddatli eng kuchli dalildir: hozirgi daromad bilan yiliga taxminan 9.9 million HYPE tokenini qayta sotib olish mumkin; asosiy hissa qo‘shuvchilar amalda atigi 5.2–6.4 million token oladi. Qayta sotib olish miqdori ochiladigan tokenlardan 3.5–4.7 millionga ko‘p.
Buning evaziga ushbu aylanish ko‘zga ko‘rinmaydigan bir qarshi tomonga — birjadan tashqari xaridorlarga — bog‘liq. Kim xarid qilayotgani, qancha xarid qilgani va xaridni davom ettiradimi — bularning hech biri ochiq jarayon orqali ko‘rsatilmaydi.
Ikki zanjirni yonma-yon solishtiraylik
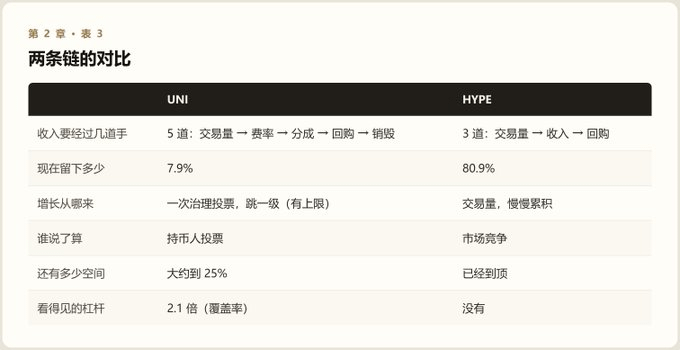
HYPE’ning o‘sishi chiziqli va savdo hajmiga bog‘liq; UNI’niki esa pog‘onali va boshqaruvga bog‘liq. Hozir ikkala platformaning ham savdo hajmi pasaymoqda, shuning uchun baholashni belgilaydigan haqiqiy savol: «Savdo hajmi o‘zgarmagan holda qaysi biri boshqa o‘zgaruvchini o‘zgartira oladi?» Bu savolga faqat UNI javob bera oladi.
III. «Deflyatsiya» rostmi?
Ikkala platforma ham tokenlarni qayta sotib olayotgani va yoqayotganini, ya’ni daromadni bozordan token xarid qilishga sarflayotganini aytadi. Ammo bu ikki holatda natija butunlay boshqacha.
UNI: hisoblash mumkin, ammo reklama qilinganidan zaifroq
Qoidasi oddiy:
Yo‘q qilinadigan tokenlar miqdori = qayta sotib olishga sarflangan dollar ÷ token narxi
Sof taklif o‘zgarishi = yiliga 20 million tokenlik emissiya − yo‘q qilingan tokenlar miqdori
Hozirgi daromad ($86.4M yilliklashtirilgan) va narx ($7.36) bo‘yicha, bir yilda 11.74 million token yo‘q qilinadi. Ammo emissiya 20 million tokenni tashkil etadi, demak sof o‘sish yiliga 8.26 million token yoki muomaladagi taklifning 1.32% iga teng.
Ikkalasini tenglashtirish uchun yillik daromad $147.2M ga (kuniga $403K) yetishi kerak. Hozir kunlik daromad atigi $237K, ya’ni tenglashish darajasining 59% iga teng.
Eng kutilmagan jihat: narx oshgan sari deflyatsiya kuchsizlanadi
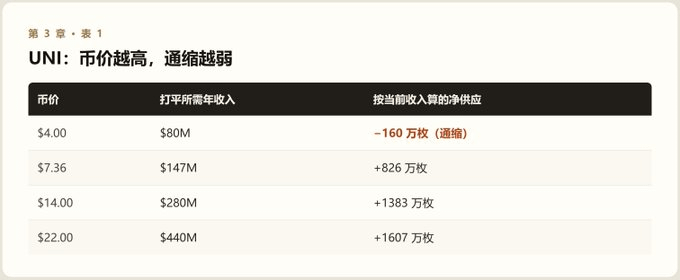
Sababi oddiy: emissiya miqdori «tokenlar soni» bilan belgilangan, yo‘q qilish esa «dollar» bilan hisoblanadi. Narx ikki baravar oshsa, o‘sha dollar summasiga olinadigan tokenlar soni yarmiga tushadi; yo‘q qilinadigan tokenlar kamayadi, sof o‘sish esa aksincha ortadi.
Shuning uchun UNI daromadi narxdan tezroq o‘smaguncha, u bir vaqtning o‘zida «2–3 baravar qimmatlashish» va «sof deflyatsiya»ga erisha olmaydi. Sentyabrdagi eng yuqori oylik ko‘rsatkichni yilliklashtirganda $186M bo‘lgan, bu token narxi $9.3 bo‘lishini zo‘rg‘a qo‘llab-quvvatlaydi; $14 narxni oqlash uchun yillik daromad $280M bo‘lishi kerak.
Ammo bu suyultirishning tugash sanasi bor
Yiliga 20 million tokenlik emissiya doimiy emas. Boshqaruv hujjatlarida 2026–2027-yillardagi ikki yil uchun jami 40 million token ko‘rsatilgan; birinchi 5 million token xazinadan Uniswap Labs’ga allaqachon o‘tkazilgan.
2028-yilda emissiya tugagach, o‘sha daromad darajasida yiliga 11.7 million token (muomaladagi taklifning taxminan −1.9% i) kamayadi.
Bu UNI’ning HYPE’ga nisbatan yetarlicha qadrlanmagan bir ustunligi: uning suyultirishi muddatli va burilish nuqtasini hisoblab topish mumkin.
HYPE: xarid bosimi bor, ammo muddati noma’lum
HYPE yiliga taxminan 9.9 million tokenni qayta sotib oladi, bu amalda ochiladigan 5.2–6.4 million tokendan ko‘p. Ammo ikkita muhim izoh bor:
Qayta sotib olish — yo‘q qilish degani emas. Sotib olingan tokenlar yordam fondida saqlanadi, ya’ni «ushlab turiladi», «yoqilmaydi». Hozir bu fond 48 millionga yaqin tokenni (muomaladagi taklifning taxminan 21% ini) saqlamoqda; nazariy jihatdan ularni yana bozorga sotish mumkin.
Rasmiy jadval bo‘yicha oyiga 9.92 million token ochiladi (avval qulflangan tokenlar sotilishi mumkin bo‘ladi; muomaladagi taklifning taxminan 4.5% i), ammo amalda uning atigi 4–5% igina olinadi. Bu aylanish qancha davom etishi birjadan tashqari xaridorlar tokenlarni olishga rozi bo‘lish-bo‘lmasligiga bog‘liq.
Hozir ikkala platformaning ham «deflyatsiyasi»ni xarid uchun asos deb bo‘lmaydi. Farqi shundaki: UNI’da deflyatsiya uchun sana bor, lekin daromad hali yetarli emas; HYPE’da daromad bor, lekin sana yo‘q.
IV. Qimmat yoki arzonligi chiqarilmagan tokenlarni hisobga olishingizga bog‘liq
Biror aktiv qimmat yoki arzonligini baholash uchun avval uchta tushunchani aniqlashtirish kerak: koeffitsiyent, bozor qiymati va to‘liq suyultirilgan baholash (FDV). Birinchi ikkitasi hammaga tanish, uchinchisi esa bu bobning kalitidir.
Birinchidan, «necha baravar» degani aksiyalar bozoridagi PE (narx/daromad) ko‘rsatkichiga o‘xshaydi: kompaniyaning umumiy qiymati uning bir yillik daromadiga bo‘linadi. 60 baravar degani — hozirgi daromad sur’ati bilan xarajatni qoplash uchun 60 yil kerak bo‘ladi.
Bu yerda bir tanlov bor: «daromad»ga bo‘lasizmi yoki «foyda»ga — natijalar katta farq qiladi. Masalan, CME’ning bozor qiymati taxminan $100 mlrd: yillik daromadi $6.76 mlrd, daromad bo‘yicha koeffitsiyenti 15 baravar; xarajatlar chiqarilgach, yiliga taxminan $4.1 mlrd sof foyda qoladi, foyda bo‘yicha koeffitsiyenti esa 24 baravar. Foyda daromaddan kam, shuning uchun foyda bo‘yicha hisoblangan ko‘rsatkich kattaroq.
Ushbu maqolada ikki platforma uchun daromad ko‘rsatkichi ishlatiladi — kripto protokollarida ishonchli «sof foyda» ko‘rsatkichi yo‘q (protokol daromadi foyda degani emas, qolaversa uning katta qismi token egalari qo‘liga bevosita tushmaydi), shuning uchun maxraj sifatida faqat daromaddan foydalanish mumkin. Demak, 60 baravarni birjalarning 6–16 baravar ko‘rsatkichi bilan solishtirish mumkin, 22–25 baravar bilan emas.
Bu ko‘rsatkich faqat o‘zaro solishtirishga mos, xarajat qoplanishigacha bo‘lgan ortga sanash emas — ikkala platformaning ham daromadi pasaymoqda.
Ikkinchidan, bozor qiymati. Hozir savdo qilinayotgan tokenlar soni × narxi — «ayni paytda bozorda qancha turadi?» degan savolga javob beradi.
Uchinchidan, to‘liq suyultirilgan baholash (FDV). Barcha tokenlar (hali chiqarilmaganlari ham) × narxi — «barcha tokenlar chiqarilsa, qancha turadi?» degan savolga javob beradi.
Avval keng tarqalgan bir tushunmovchilikni aniqlashtiraylik: UNI tokenlarining barchasi allaqachon qulfdan chiqarilgan (qulflash 2024-yil sentyabrda tugagan). Ammo ma’lumot provayderlari «muomaladagi» tokenlar sonini hisoblaganda, hamjamiyat xazinasi va fond hisoblaridagi tokenlarni ayirib tashlaydi — UNI’ning taxminan 260 million donasi (qariyb 30% i) shu manzillarda saqlanadi, shuning uchun muomaladagi ulush 70% deb ko‘rsatiladi. Bu tokenlar qulflanmagan va boshqaruvda ovoz berish orqali sarflanishi mumkin (yiliga 20 million tokenlik o‘sish budjeti ham shu yerdan olinadi), demak bu istalgan vaqtda bozorga kirishi mumkin bo‘lgan zaxiradir. Ikki ko‘rsatkich orasidagi farq 1.4 baravar.
HYPE esa boshqacha: uning 1 milliard tokenlik chegarasidan 733 millioni hali bozorga kirmagan (vesting va kelajakdagi emissiyalar), shuning uchun muomaladagi ulushi atigi 23%, ikki ko‘rsatkich orasidagi farq esa 4.3 baravar.
Shunday qilib, bir xil daromadni turli suratlar bilan hisoblasangiz, bir-biriga zid ikkita javob chiqadi:
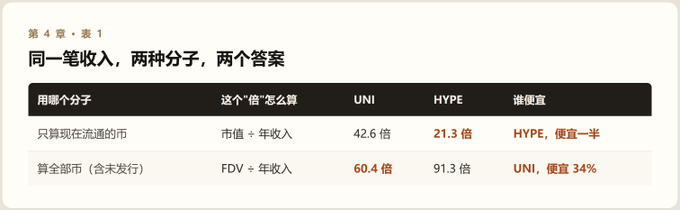
Farq ma’lumotlarda emas, hali chiqarilmagan 733 million HYPE tokenida.
Bu arifmetik masala emas, mulohaza masalasi: hali chiqarilmagan tokenlarni hozir egalik qilayotgan tokeningiz xarajatiga qo‘shish kerakmi?
Agar ikki-uch yil ushlab turmoqchi bo‘lsangiz, javob ko‘pincha «ha» — demak, 733 million token asta-sekin ulushingizni suyultiradi, ikkinchi qatorga qarash kerak; UNI arzon.
Agar atigi olti oydan bir yilgacha ushlab turmoqchi bo‘lsangiz, javob «yo‘q» bo‘lishi mumkin — bu tokenlarning aksariyati birjadan tashqari savdolar orqali institutsional xaridorlarga o‘tadi va bozorga bevosita bosim qilmaydi; birinchi qatorga qarash kerak, HYPE arzon.
Yana bir mezon: bir xil o‘lchovdan (daromad ko‘rsatkichidan) foydalanilsa, ro‘yxatga olingan birjalar taxminan 6–16 baravar oralig‘ida: ICE taxminan 7 baravar, Nasdaq 6 baravar, CME 15 baravar. (Yangiliklarda tez-tez uchraydigan 22–25 baravar — foyda ko‘rsatkichi bo‘yicha hisob, bu yuqorida izohlandi.)
Pul bilan ifodalasak: birja har $1 daromad topganda, bozor buning uchun $6–16 to‘lashga tayyor; UNI har $1 daromad topganda, bozor $60 to‘laydi; HYPE uchun esa $91. Bozor bu ikki platforma uchun taklif qilayotgan narx birjalar uchun taklif qilayotgan narxdan 4–15 baravar yuqori.
Eng saxiy hisoblash usulidan foydalansak ham (faqat muomaladagi tokenlarni hisobga olib), HYPE’ning 21 baravarlik ko‘rsatkichi istalgan birjanikidan yuqori. Demak, «qimmatmi yoki arzonmi?» degan masalada ikki tomon o‘rtasida kelishmovchilik yo‘q; farq faqat «qaysi biri haddan tashqari qimmatroq?» degan savolda.
Ikki platforma orasidagi farq «hozir qanchalik qimmat?» degan savolda emas, balki «arzonlasha oladimi?» degan savolda: UNI uchun aniq yo‘l bor (qamrovni 7.9% dan 16.7% ga oshirishning o‘zi 2.1 baravar o‘sish), HYPE’ning daromadi esa yillik hisobda pasayishda davom etmoqda.
Shuning uchun bu bobda tayyor javob yo‘q. U faqat biror aktivni «qimmat» deyishdan oldin «hozir muomalada bo‘lgan tokenlar»ni hisoblayapsizmi yoki «chiqariladigan barcha tokenlar»nimi — shuni aniqlash kerakligini ko‘rsatadi.
V. Ikki platformaga yordam berishi mumkin bo‘lgan shamol: birining eshigi ochildi, ikkinchisi esa navbatda
Ikkala platforma ham o‘zini «protokol»dan «birja» darajasiga ko‘taradigan qulay vaziyatni kutmoqda. Ammo ularning huquqiy vositalari butunlay boshqacha: UNI amalda kuchga kirgan, besh yillik imtiyoz oldi; HYPE esa siyosiy bayonot, tasdiqlanishi kutilayotgan bitim va endigina boshlangan qoidalar jarayoniga ega.
UNI: AQSh aksiyalari zanjirda — eshik ochiq, ammo juda tor
2026-yil 17-sentyabrda SEC besh yillik vaqtinchalik imtiyozni taqdim etdi. U TSV (tokenlashtirilgan qimmatli qog‘ozlar savdo maydoni) deb ataladigan toifaga tegishli: tokenlashtirilgan AQSh aksiyalarini avtomatik market-meyker poollari orqali savdo qilishga ruxsat beradi, birja sifatida ro‘yxatdan o‘tish shart emas; poolga pul kiritganlar ham market-meyker hisoblanmaydi.
Ammo shartlar batafsil: savdo hajmi va savdo qilinadigan aktivlar soniga cheklov bor; token asosiy aksiya bilan bir xil huquqlarni berishi kerak, sintetik bo‘lishi mumkin emas; kredit yelkasi va qayta garovga qo‘yish taqiqlanadi; ruxsat bilan kirish, har 10 daqiqada savdolarni oshkor qilish shart; emitent sababsiz 30 kun ichida veto qo‘yishi mumkin; besh yildan so‘ng 30 kunlik tugatish jarayoni orqali chiqish mumkin.
Bozor qanchalik katta? Hozir tokenlashtirilgan aksiyalarning umumiy bozor qiymati taxminan $2.2–2.3 mlrd, 2026-yilgi savdo hajmi esa taxminan $9 mlrd; bu dunyo bo‘yicha ro‘yxatga olingan aksiyalar bozor qiymatining atigi 0.0015% iga teng. 0.0015% dan 0.1% gacha o‘sish 67 baravar bo‘ladi — optimistlarning butun umidi shunda.
Qiymati qancha? Ikki marta hisoblamaslik uchun uch bosqichga ajratib ko‘raylik:
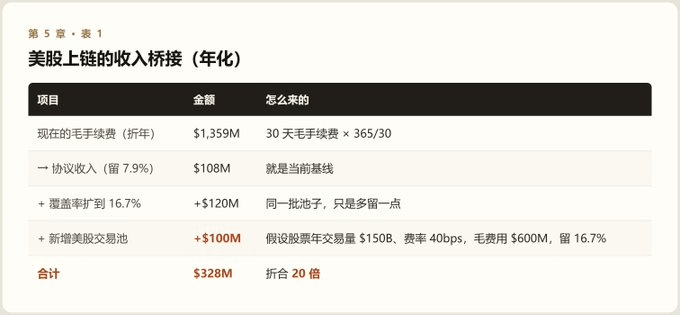
Kutilmagan, ammo aytish kerak bo‘lgan xulosa: AQSh aksiyalarini zanjirga olib chiqish aslida daromadda qoladigan ulushni pasaytiradi.
Birinchidan, aksiyalar bo‘yicha market-meyking faol biznes, shunchaki buyurtma qo‘yib kutish emas. Professional market-meykerlar bozorni kuzatib, riskni boshqarishi kerak; ularning savdolashish imkoniyati chakana treyderlarnikidan kuchliroq va ular kichik foyda, katta hajmni afzal ko‘radi.
Ikkinchidan, tartibga solish talablari zanjirning yuqori qismida daromadni ushlab qoladi. Imtiyoz ruxsat bilan kirish, KYC va har 10 daqiqada oshkor qilishni talab etadi — bularni litsenziyaga ega operator bajarishi kerak. Muvofiqlik uchun ustama haqni oladigan protokol emas, shu operator bo‘ladi.
Uchinchidan, protokol ochiq kodli. Daromad ulushi haddan tashqari oshirilsa, market-meykerlar o‘zlari komissiya kaliti 0 bo‘lgan xuddi shunday poolni ishga tushirishi mumkin.
Bundan tashqari, komissiya stavkasining qat’iy quyi chegarasi bor: yuqorida aytganimizdek, aksiyalar poolining komissiyasi arbitraj xarajatlarini atigi 1.02 baravar qoplaydi. Komissiya stavkasini an’anaviy aksiyalar savdosidagi 1–5bps darajasidan pastga tushirib bo‘lmaydi; hozirgi 84–351bps darajasi ham barqaror emas — likvidlik oshgani sayin 20–50bps oralig‘iga tushadi.
Shu bois bu qulay vaziyatning butun qiymati — bozor UNI’ning har $1 daromadi uchun to‘lashga tayyor summani $60 dan $20 gacha tushirish. Birjalar uchun bu $6–16; pasaygandan keyin ham UNI birjalardan 1.3–3.3 baravar qimmat bo‘ladi, ammo hech bo‘lmaganda «bema’ni» darajadan «muhokama qilish mumkin» bo‘lgan darajaga tushadi. Bu UNI’ni arzon qilmaydi.
HYPE: AQSh bozoriga kirish — avval nimalar haqiqat ekanini ajratib olaylik
Bu qulay vaziyatga oid dalillar aralash-quralash. Avval ularni ishonchlilik darajasiga ko‘ra tartiblaylik:
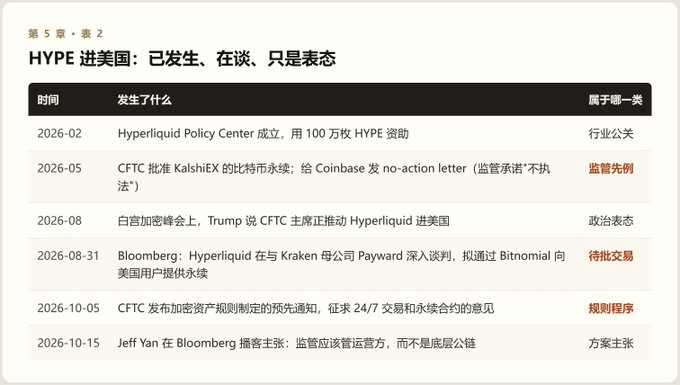
Eng jiddiy qadam — 31-avgustdagi xabar. Bitnomial CFTC litsenziyasiga ega birja, kliring palatasi va brokerlik kompaniyasi. Payward uni 2025-yilda eng ko‘pi bilan $550 mln ga sotib olgan. Muzokara qilinayotgan taklifga ko‘ra, AQShda ro‘yxatdan o‘tgan foydalanuvchilarning buyurtmalari Bitnomial orqali beriladi, asosiy savdolar esa Hyperliquid’ning HIP-3 tizimida o‘tadi. HIP-3 — uchinchi tomonlarga o‘z shartnoma bozorlarini ishga tushirish imkonini beruvchi mexanizm; uni ishga tushiruvchi tomon 500 ming HYPE tokenini steykingga qo‘yishi va komissiya stavkasini o‘zi belgilashi mumkin. Ammo bitim hali tasdiqlanmagan.
(Yan’ning «faqat operatorni nazorat qilish kerak, ommaviy zanjirni emas» degan qarashi HYPE foydasiga eng qulay talqindir, ammo bu fikr Hyperliquid’ning o‘zidan chiqqan va CFTC hozirgacha uni qabul qilmagan.)
Bu yerda chalkashtirish oson bo‘lgan bir jihat bor: AQSh bozoriga kirishning bitta emas, uchta yo‘li bor бөгөөд даромадаги таъсири бутунлай бошқача.
Birinchi yo‘l — spot ETF’lar; ular allaqachon ishlamoqda. Ammo protokol daromadiga deyarli hissa qo‘shmaydi: ETF ikkilamchi bozorda mavjud tokenlarni sotib oladi va savdo komissiyasi yaratmaydi. Uchta ETF mos ravishda 12-may, 15-may va 3-iyunda ro‘yxatga olindi (oxirgisi steykingni ham o‘z ichiga oladi). 4-sentyabrga kelib ularning jami hajmi $481 mln ga yetdi, oktyabr o‘rtalarida esa taxminan $410 mln gacha tushdi; jamlangan sof mablag‘ oqimi taxminan $319 mln bo‘lib, HYPE’ning bozor qiymatining 2.31% iga teng. 13F hujjatlari (AQSh institutlari har chorakda e’lon qilishi shart bo‘lgan aktivlar hisoboti) bo‘yicha, 30 ta institut taxminan $74.9 mln qiymatdagi tokenlarga egalik qiladi (30-iyun holatiga ko‘ra).
Bu yerda e’tiborga arziydigan uchta jihat bor:
«Amerikaliklar HYPE’ni qonuniy ravishda sotib olishi mumkin» degan xabar allaqachon qisman narxga kiritilgan. Buning qiymati bozor qiymatining 2.3% iga teng — nol ham emas, hammasi ham emas.
$319 mln jamlangan mablag‘ oqimi asosiy hissa qo‘shuvchilarning 7–9 oylik token olish miqdoriga teng. Boshqacha aytganda, hozir bu kanal ochilayotgan tokenlarni qabul qilib, yutib yuboryapti — ammo oktyabrda bir haftada sof mablag‘ chiqimi kuzatildi (taxminan $17.57 mln), demak bu aylanish barqaror emas.
13F hisobotida atigi $74.9 mln ko‘rsatilgan, bu umumiy hajmdan o‘n baravar kichik. Demak, xaridorlar asosan hisobot berishi shart bo‘lmagan chakana investorlar va oilaviy ofislardir. Bunday pul tez keladi, tez ketadi ham.
Ikkinchi yo‘l — tartibga solingan muddatsiz fyucherslar. Bu daromadni haqiqatan oshirishi mumkin, ammo hali tasdiqlanmagan. AQSh foydalanuvchilari Bitnomial orqali savdo qiladi, asosiy savdolar esa HIP-3’da o‘tadi. Muammo shundaki, litsenziya egasi Hyperliquid emas, Bitnomial. Yuqorida aytilganidek, HIP-3’da komissiya stavkasini uni ishga tushiruvchi tomon (Kraken tomoni) o‘zi belgilaydi. Demak, AQShdagi savdo hajmi × komissiya stavkasi × protokol ulushi degan uchta o‘zgaruvchidan oxirgi ikkitasi HYPE egalari tomonidan belgilanmaydi.
Shuning uchun qo‘shimcha daromadni hisoblashda «AQShdagi muddatsiz fyucherslar savdo hajmi × 80.9%» formulasidan aslo foydalanmang. 80.9% — zanjirdagi muddatsiz fyucherslardan olinadigan ulush, litsenziyali kanalniki emas. Litsenziyaga ega tomon KYC, mijoz mablag‘larini saqlash, muvofiqlik hisobotlari va marketing xarajatlarini ko‘taradi; u muvofiqlik ustamasini oladi, protokol esa zanjirdagi komissiyaning faqat bir qismini oladi.
Bu UNI duch kelayotgan to‘siq bilan bir xil: tartibga solish talablari yuqori qismda daromadni ushlab qoladi, ustama haqni protokol emas, operator oladi.
Uchinchi yo‘l — protokolni AQShda bevosita ochish; ehtimoli juda past.
Xatarlarni ham aniq aytish kerak: ICE va CME CFTC’ga Hyperliquid’ni ro‘yxatdan o‘tishga majburlash talabi bilan lobbichilik qilmoqda; «10–12 oy» — soha yuristlarining qoidalarni ishlab chiqish muddatiga bergan bahosi, buning uchun «dastlabki bildirishnoma → rasmiy taklif → yakuniy qoida» degan uch bosqichdan o‘tish kerak, 2026-yilda hisobga olish mumkin bo‘lgan daromad keltirmaydi; siyosiy bayonotlarni qaytarib olish mumkin; AQSh foydalanuvchilari VPN orqali allaqachon kirib kelmoqda (bu xizmat shartlarini buzadi), demak «AQSh talabi»ning bir qismi joriy savdo hajmiga allaqachon kiritilgan.
Qisqasi: bu 2027-yil uchun opsion, 2026-yil daromadi emas.
Ikki qulay vaziyatni birga ko‘rib chiqaylik
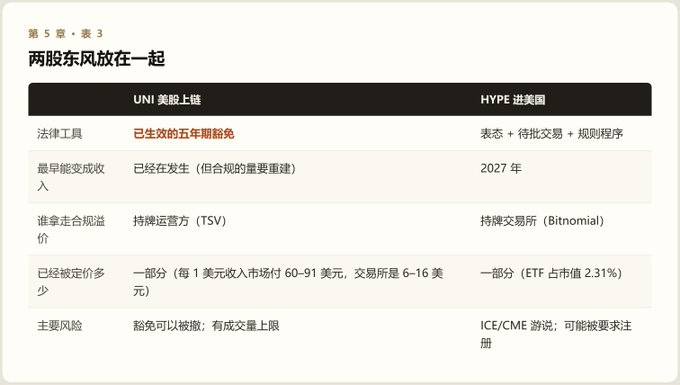
Bu ikki imkoniyatning hech birini asosiy daromad prognoziga kiritmaslik, faqat ssenariy tahlilida hisobga olish kerak. Ular baholashni birja darajasiga tomon tortadi, ammo birjalar darajasigacha olib bormaydi — ya’ni «ustama үнэ бий болгохгүй».
VI. Uch дүгнэлт
Birinchidan, uzoq muddat ushlamoqchi bo‘lsangiz va suyultirish albatta yuz beradi deb ishonsangiz → UNI.
Barcha tokenlar bo‘yicha hisoblaganda arzon (18–34% arzon); suyultirishning tugash sanasi bor, 2028-yilda deflyatsiyaga o‘tadi; o‘sish boshqaruv orqali amalga oshadi, aniq ko‘rsatilgan 2.1 baravar ta’sir vositasi bor. Buning evaziga daromad hali tubini topgani yo‘q va 2028-yilgacha har yili 1.3% suyultirishni qabul qilishingiz kerak.
Ikkinchidan, qisqa muddat ushlamoqchi bo‘lsangiz va birjadan tashqari xaridorlar tokenlarni olishda davom etadi deb ishonsangiz → HYPE.
Muomaladagi tokenlar bo‘yicha hisoblaganda arzon (21.3 baravar va 42.6 baravar); hozirgi qayta sotib olish summasi amalda ochiladigan tokenlar miqdoridan ko‘p; ETF kanali ochilayotgan tokenlarni o‘z vaqtida qabul qilmoqda. Buning evaziga kelajakda chiqariladigan 733 million token va ochiq jarayoni hamda va’da qilingan muddati yo‘q qarshi tomonni qabul qilishingiz kerak.
Uchinchidan, ikkala platformada ham umumiy bir zaiflik bor: qulay vaziyatlardan keladigan daromad oxir-oqibat vositachilar tomonidan olib qolinadi. UNI’da muvofiqlik ustamasi litsenziyali operatorga, HYPE’da esa litsenziyali birjaga tegadi. Siz protokolni sotib olyapsiz, litsenziyani emas. Bunga UNI’ning bitta mijozga qaramligi (Robinhood daromadning taxminan uchdan ikki qismini beradi) va HYPE’ning markazlashganligi (validatorlar, yordam fondi hamda birjadan tashqari savdolarda shaffof jarayon yo‘q) qo‘shiladi — bu ikkala aktiv ham «sotib olib, unutib qo‘yish» uchun emas.
Faqat bitta gapni eslab qolsangiz: UNI’ning arzonligi shartli va sanasi bor; HYPE’dagi xarid bosimi haqiqiy, ammo muddati noma’lum.
Ushbu maqola tadqiqot qaydlari bo‘lib, investitsiya maslahati hisoblanmaydi.