Changpeng “CZ” Zhao kapital bozorlari haqidagi muhim g‘oyani besh so‘z bilan ifodaladi: “IPOlar blokcheynga ko‘chadi”. Uning 2026-yil sentabrdagi postida muddat, emitent yoki Binance mahsuloti taqdimoti haqida ma’lumot berilmagan. Shu bois buni Binance’ning o‘zi blokcheynda mahalliy IPO xizmatini ishga tushirayotgani tasdig‘i sifatida emas, bashorat sifatida qabul qilish kerak.
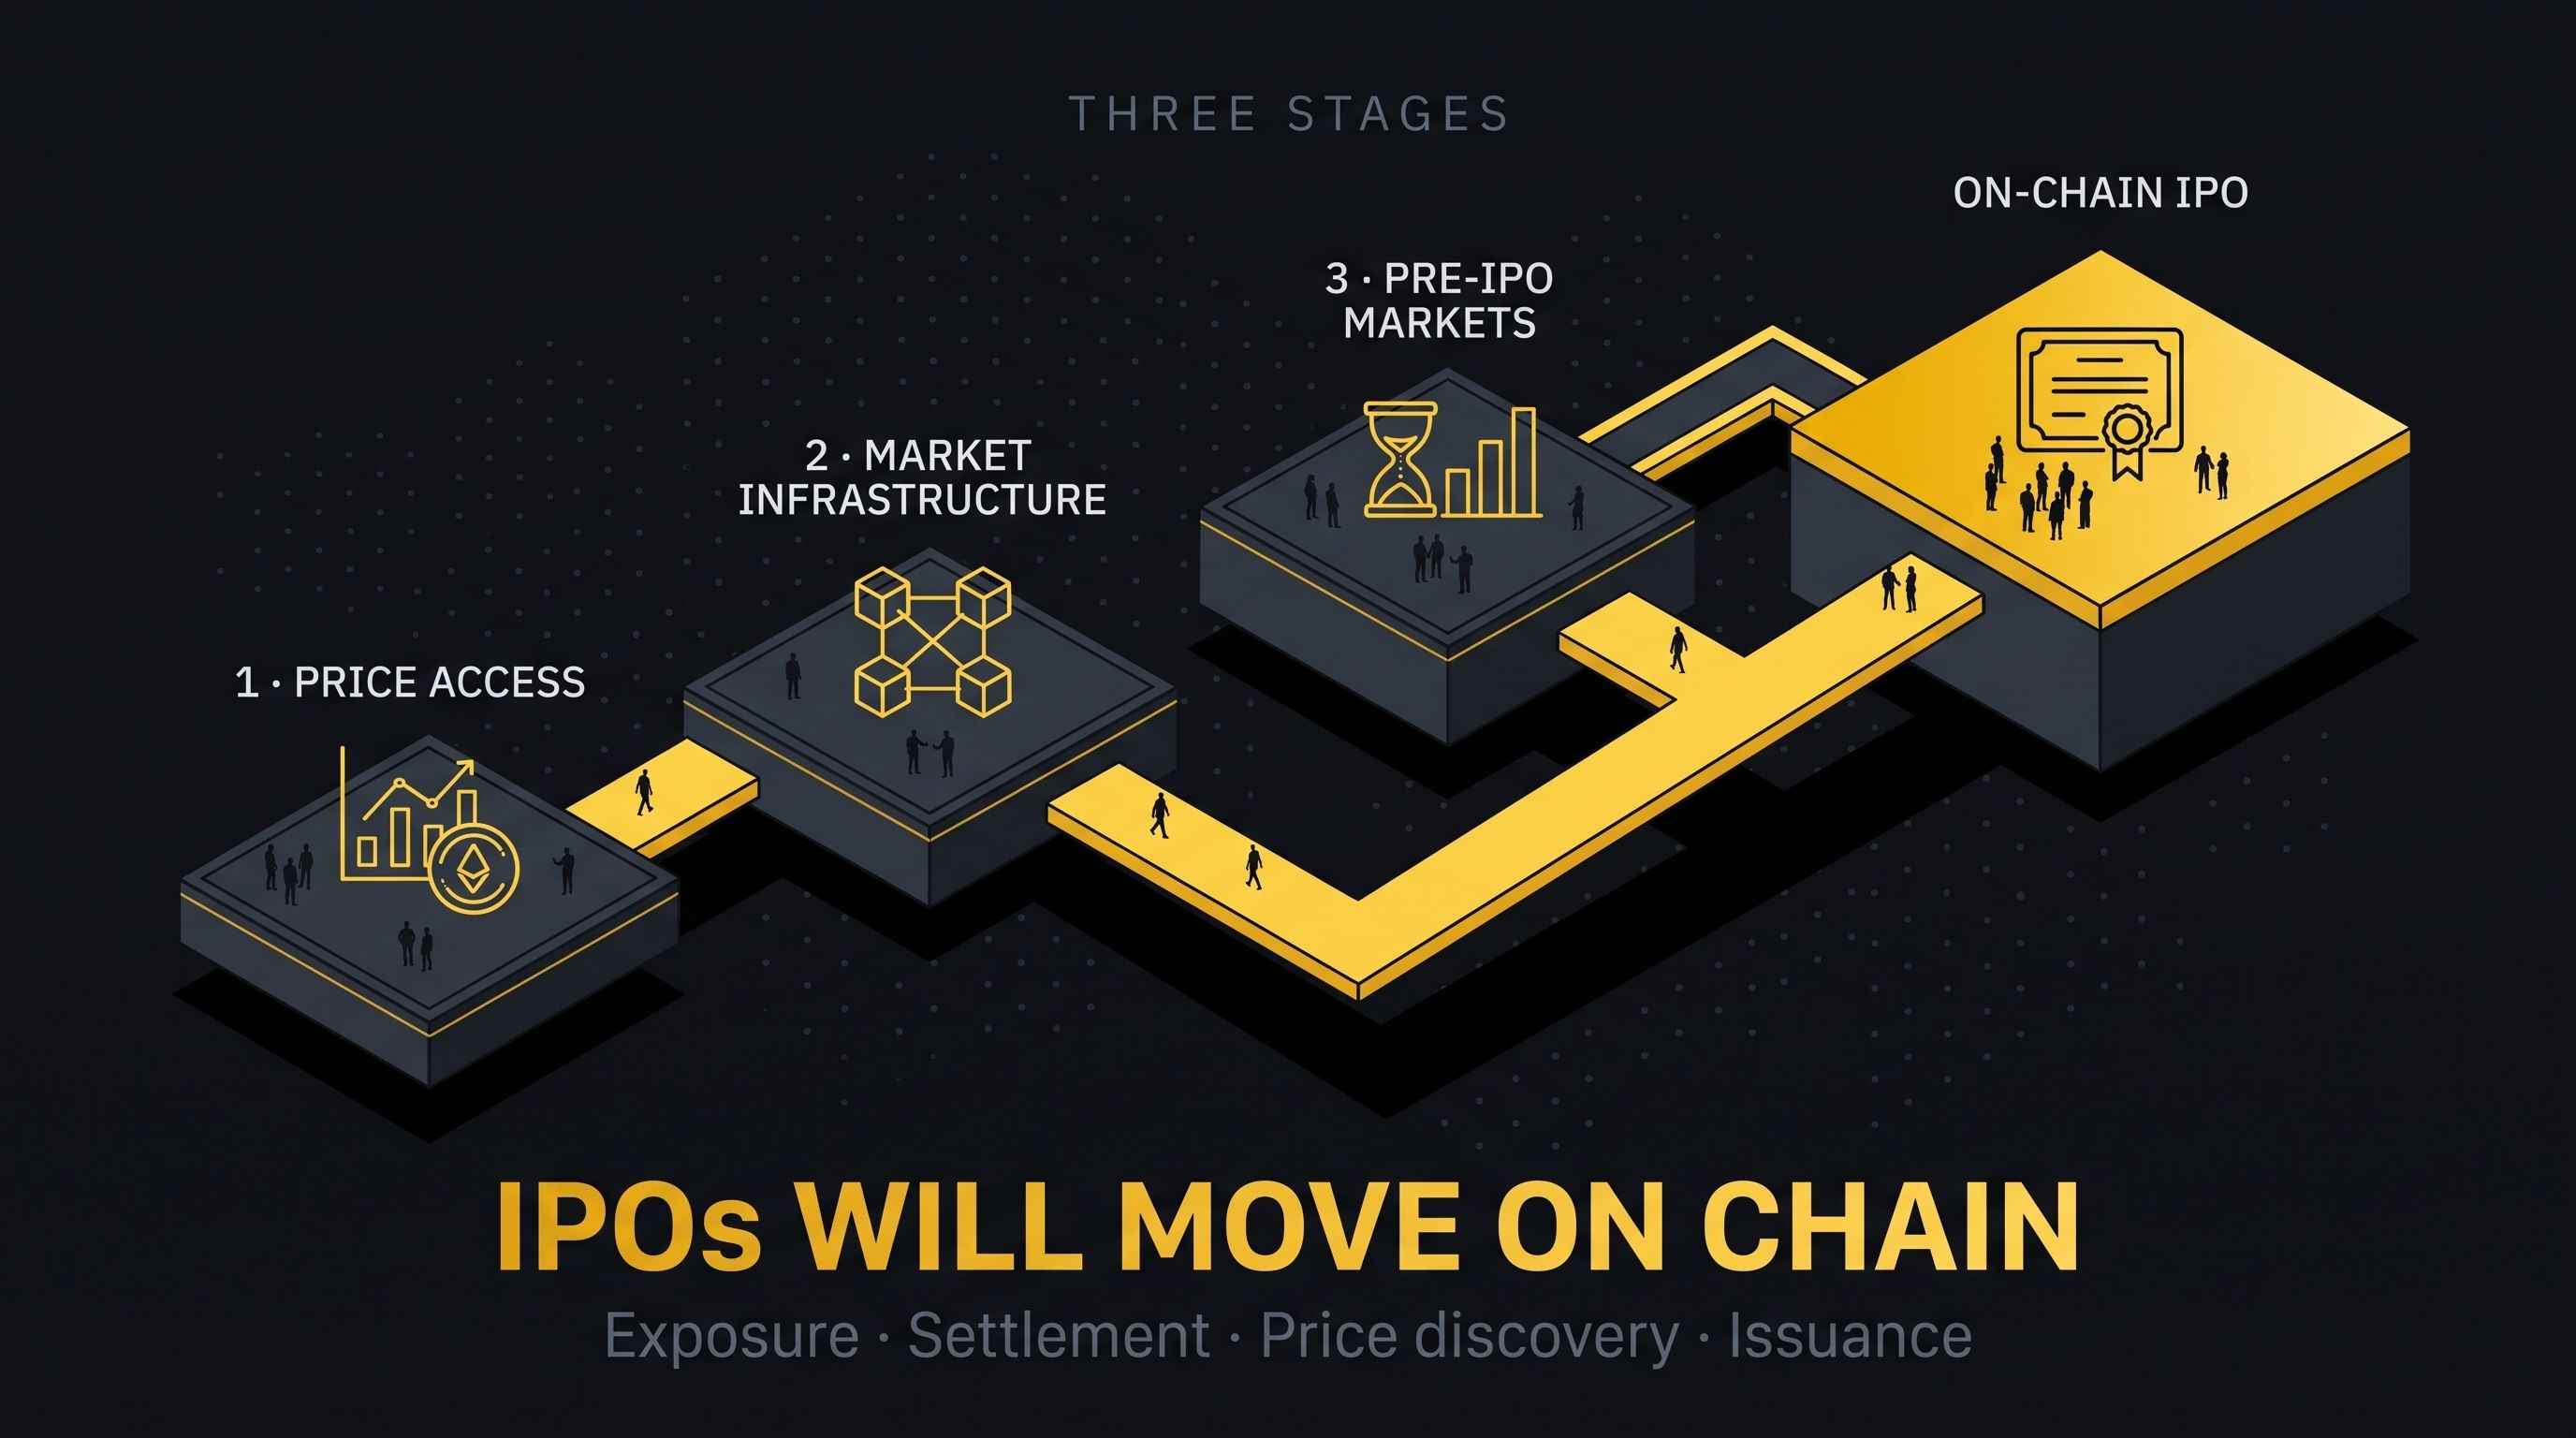
Shunga qaramay, tub o‘zgarish allaqachon ko‘zga tashlanmoqda. Ommaviy kompaniyalar aksiyalari o‘tkazilishi mumkin bo‘lgan tokenlarga aylantirilmoqda yoki ular orqali ifodalanmoqda, tartibga solinadigan bozor operatorlari hisob-kitoblarni blokcheynda amalga oshirishni sinovdan o‘tkazmoqda, tokenlashtirilgan qimmatli qog‘ozlar garov bozorlariga kirib kelmoqda, kripto maydonchalari esa kompaniyalar birjada ro‘yxatga olinmasidan oldin xususiy kompaniyalar aksiyalari narxiga bog‘liq ekspozitsiya yaratmoqda. Bu jarayonni uch bosqichga ajratib tushunish mumkin, ammo bu bosqichlar CZ rasman e’lon qilgan reja emas, balki tahliliy yondashuvdir.
Blokcheyn IPOsi nimani anglatadi
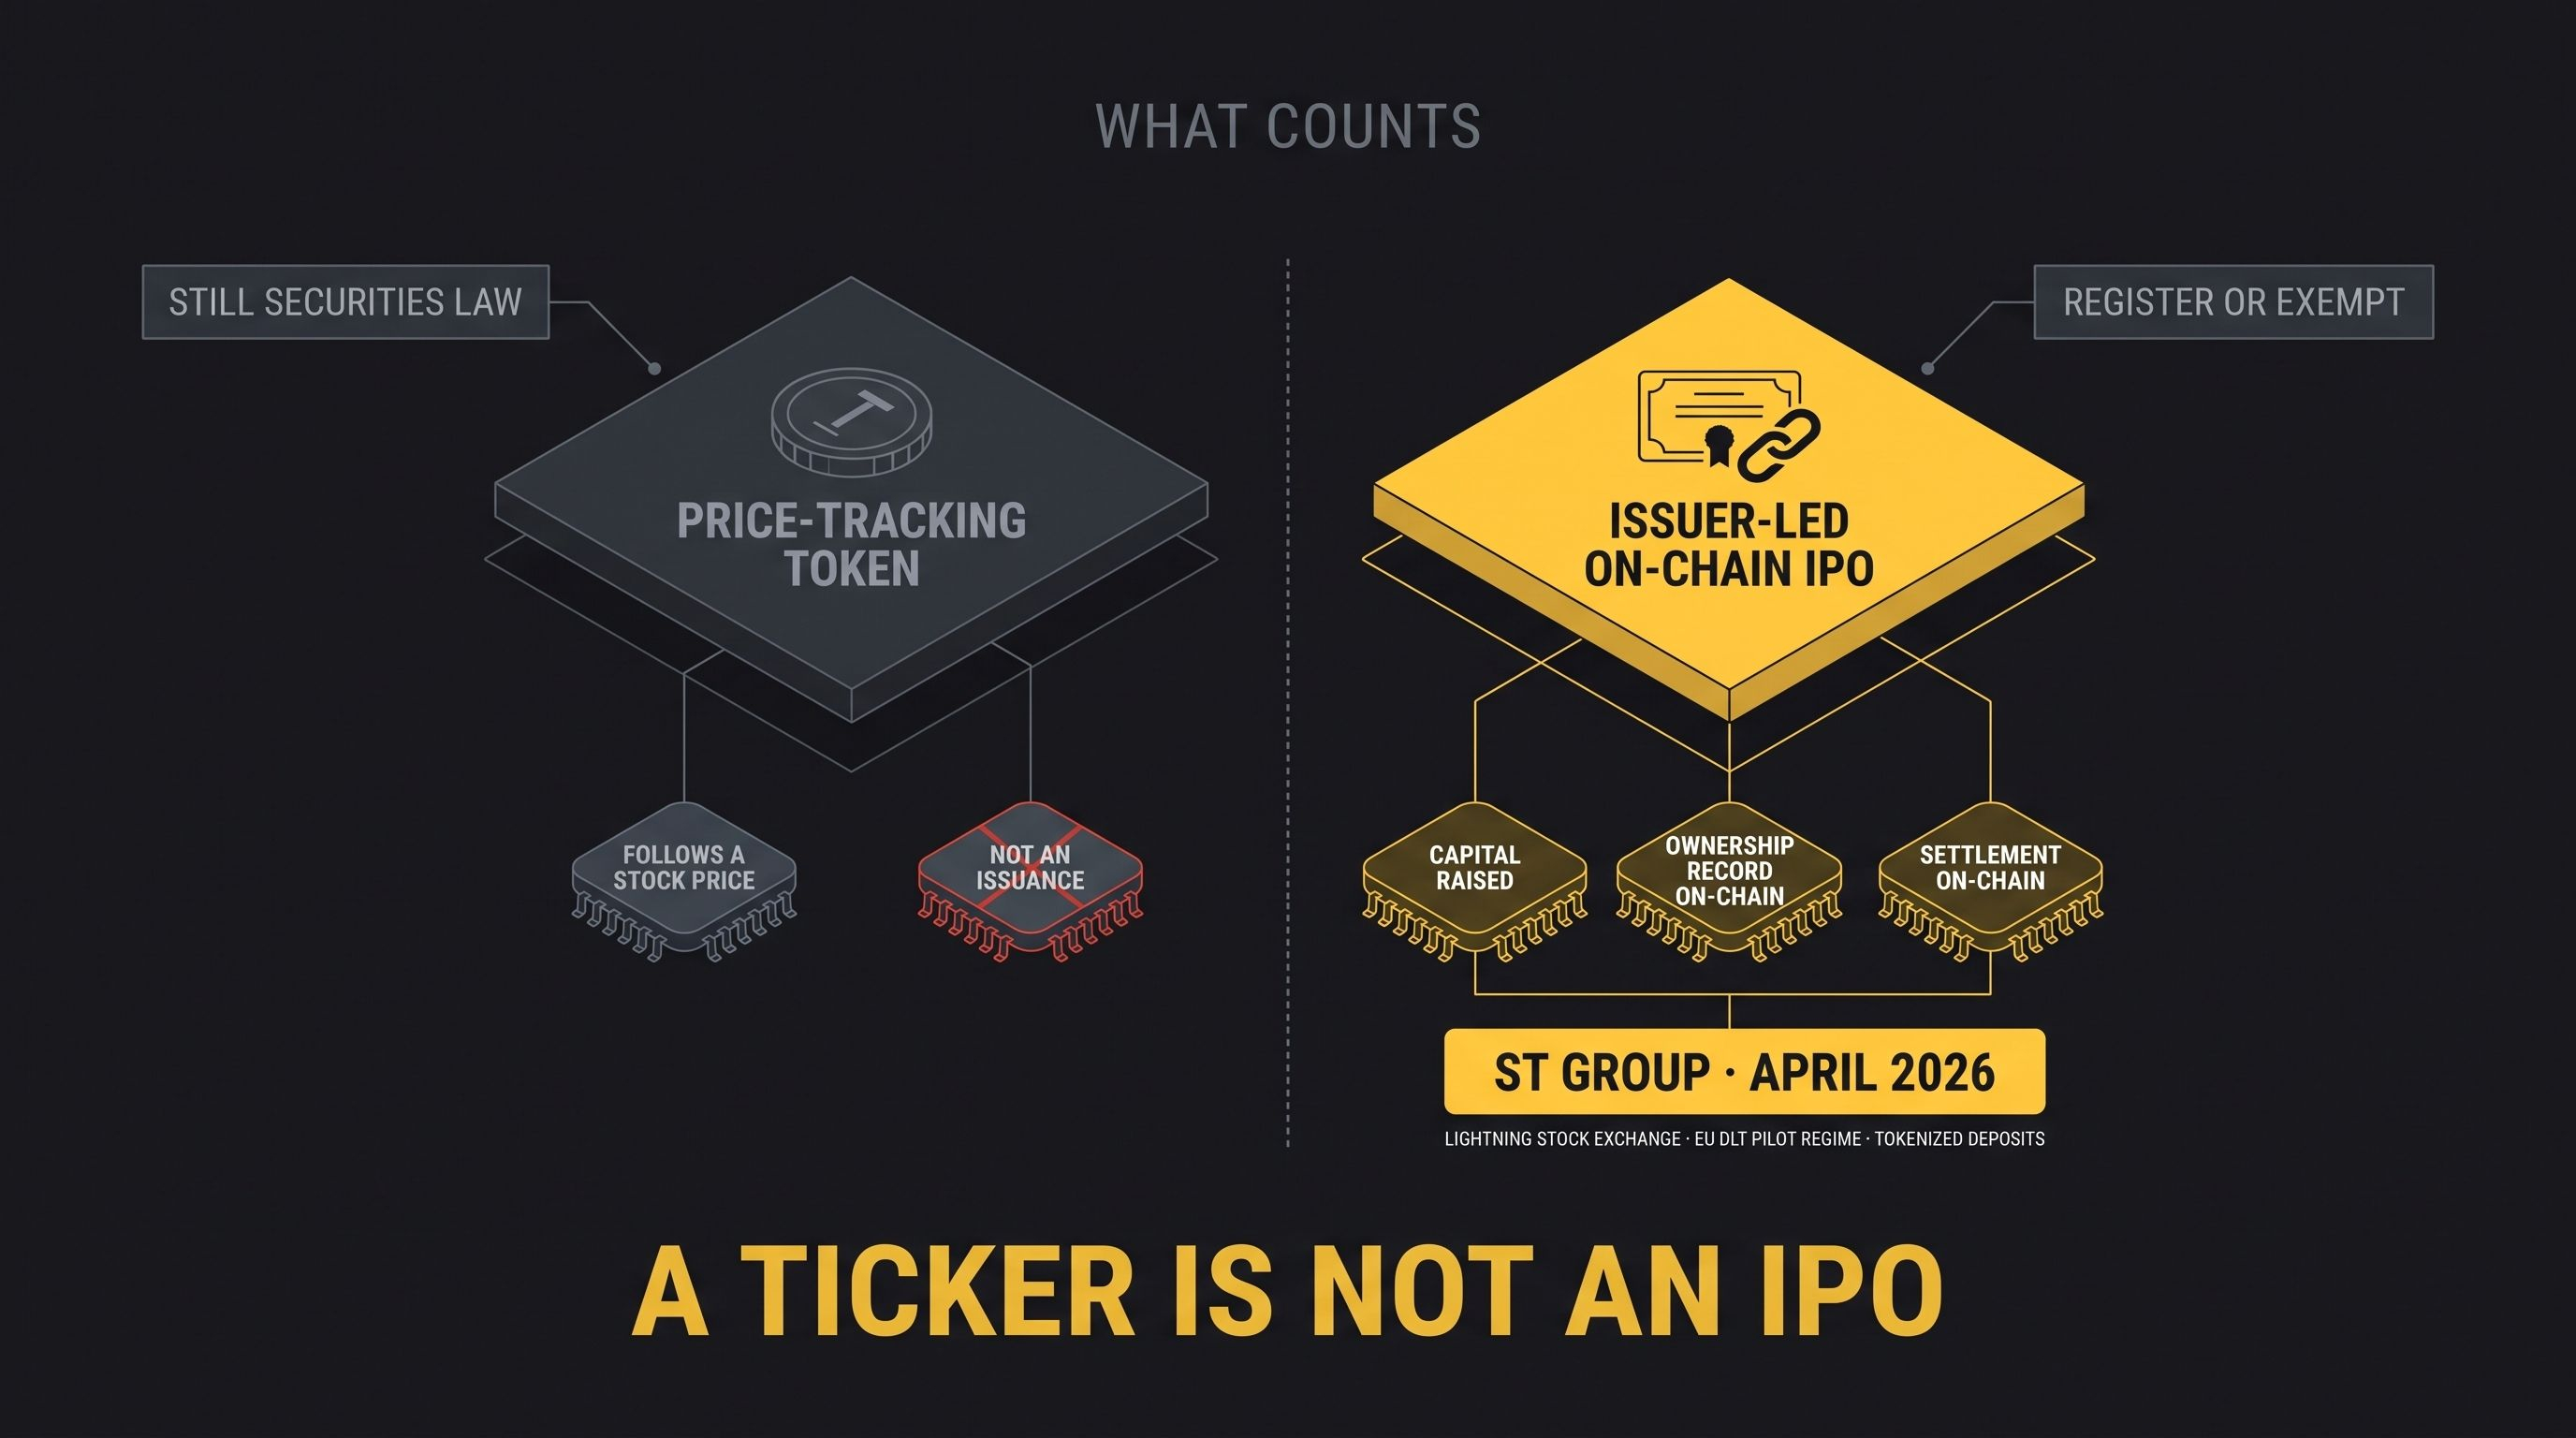
Haqiqiy blokcheyn IPOsi shunchaki aksiya narxiga ergashadigan kripto token emas. Bu emitent qimmatli qog‘ozlar orqali kapital jalb qiladigan ommaviy taklif bo‘lib, ularning qonuniy tan olingan egalik yozuvi, taqsimoti yoki hisob-kitobi blokcheyn infratuzilmasidan foydalanadi.
Bu farq muhim, chunki “tokenlashtirilgan aksiyalar” bir nechta tuzilmani qamrab oladi. AQSh Qimmatli qog‘ozlar va birjalar komissiyasi emitent homiyligidagi qimmatli qog‘ozlarni — bunda blokcheyn orqali o‘tkazmalar emitentning rasmiy egalik yozuvini yangilaydi — saqlovchidagi aktivga bo‘lgan huquqni yoki sintetik ekspozitsiyani ifodalashi mumkin bo‘lgan uchinchi tomon tokenlaridan ajratadi. Shuningdek, qimmatli qog‘ozni blokcheynga joylashtirish uni qimmatli qog‘ozlar haqidagi qonunlardan ozod qilmasligini ta’kidlaydi: taklif baribir ro‘yxatdan o‘tkazilishi yoki ro‘yxatdan o‘tkazishdan ozod etish shartlariga mos kelishi kerak.
Bu model nazariyadan amaliyotga o‘tdi. 2026-yil aprel oyida Fransiyaning aviatsiya va kosmik sanoat uchun ehtiyot qismlar yetkazib beruvchi ST Group kompaniyasi Clifford Chance yuridik maslahatchisi dunyodagi ilk to‘liq tokenlashtirilgan IPO deb ta’riflagan taklifni yakunladi. Uning aksiyalari Yevropa Ittifoqining DLT Pilot rejimi doirasida Lightning Stock Exchange’da savdoga chiqarildi, hisob-kitob esa to‘liq tokenlashtirilgan bozor infratuzilmasidagi tokenlashtirilgan depozitlar orqali amalga oshirildi.
1-bosqich: Narxga kirish
Birinchi bosqich aksiyalarning narxi va iqtisodiy ekspozitsiyasini blokcheyn kanallariga olib chiqadi, lekin emitentning aksiyadorlar reyestrini albatta blokcheynga ko‘chirmaydi. Bugungi kunda chakana foydalanuvchilar eng ko‘p duch keladigan bosqich shu.
xStocks kabi mahsulotlar AQSh aksiyalari va ETFlarini 1:1 nisbatda ta’minlangan blokcheyn tokenlari orqali ifodalaydi, Ondo esa birjada ro‘yxatga olingan qimmatli qog‘ozlarga bog‘langan, to‘liq garov bilan ta’minlangan tokenlarni taklif qiladi. Bu instrumentlar aksiyalarning bo‘laklab olinishi, hamyonlararo o‘tkazmalar va standart birja soatlaridan tashqarida savdoni qo‘llab-quvvatlashi mumkin, biroq ulardan foydalanish yurisdiksiyaga qarab cheklangan.
Huquqiy tuzilma investorlar aslida nimaga egalik qilishini belgilaydi. Kraken tegishli aksiyalar har bir tokenni 1:1 nisbatda ta’minlab tursa-da, xStocks bevosita egalik huquqini bermasligini ochiq aytadi. Binance ham foydali egalik huquqini beradigan bevosita aksiyalarni, iqtisodiy ekspozitsiya va blokcheyndagi funksiyalarni ta’minlaydigan bStocks’ni hamda aksiyalar emas, derivativlar bo‘lgan IPOdan oldingi muddatsiz fyucherslarni bir-biridan ajratadi.
Tuzilma | Investor nimaga ega bo‘ladi | Bu nima emas
Bevosita yoki emitentga xos tokenlashtirilgan aksiya | Qonuniy tan olingan aksiyadorlik huquqi va tegishli aksiyadorlik huquqlari | Shunchaki narxni kuzatuvchi token emas
Saqlovchi tomonidan ta’minlangan token | Saqlanayotgan aksiyalar bilan ta’minlangan shartnomaviy yoki foydali iqtisodiy ekspozitsiya | Emitent reyestrida bevosita egalik bo‘lishi shart emas
Sintetik token yoki muddatsiz fyuchers | Asosiy aktiv yoki bahoga tayangan narx ekspozitsiyasi | Aksiya, IPOda ajratilgan ulush yoki emitentga nisbatan talab emas
Xususiy bozor SPV tokeni | SPV, veksel yoki broker kelishuvi bilan belgilangan talab | Xususiy kompaniyaning aksiyasining o‘zi emas
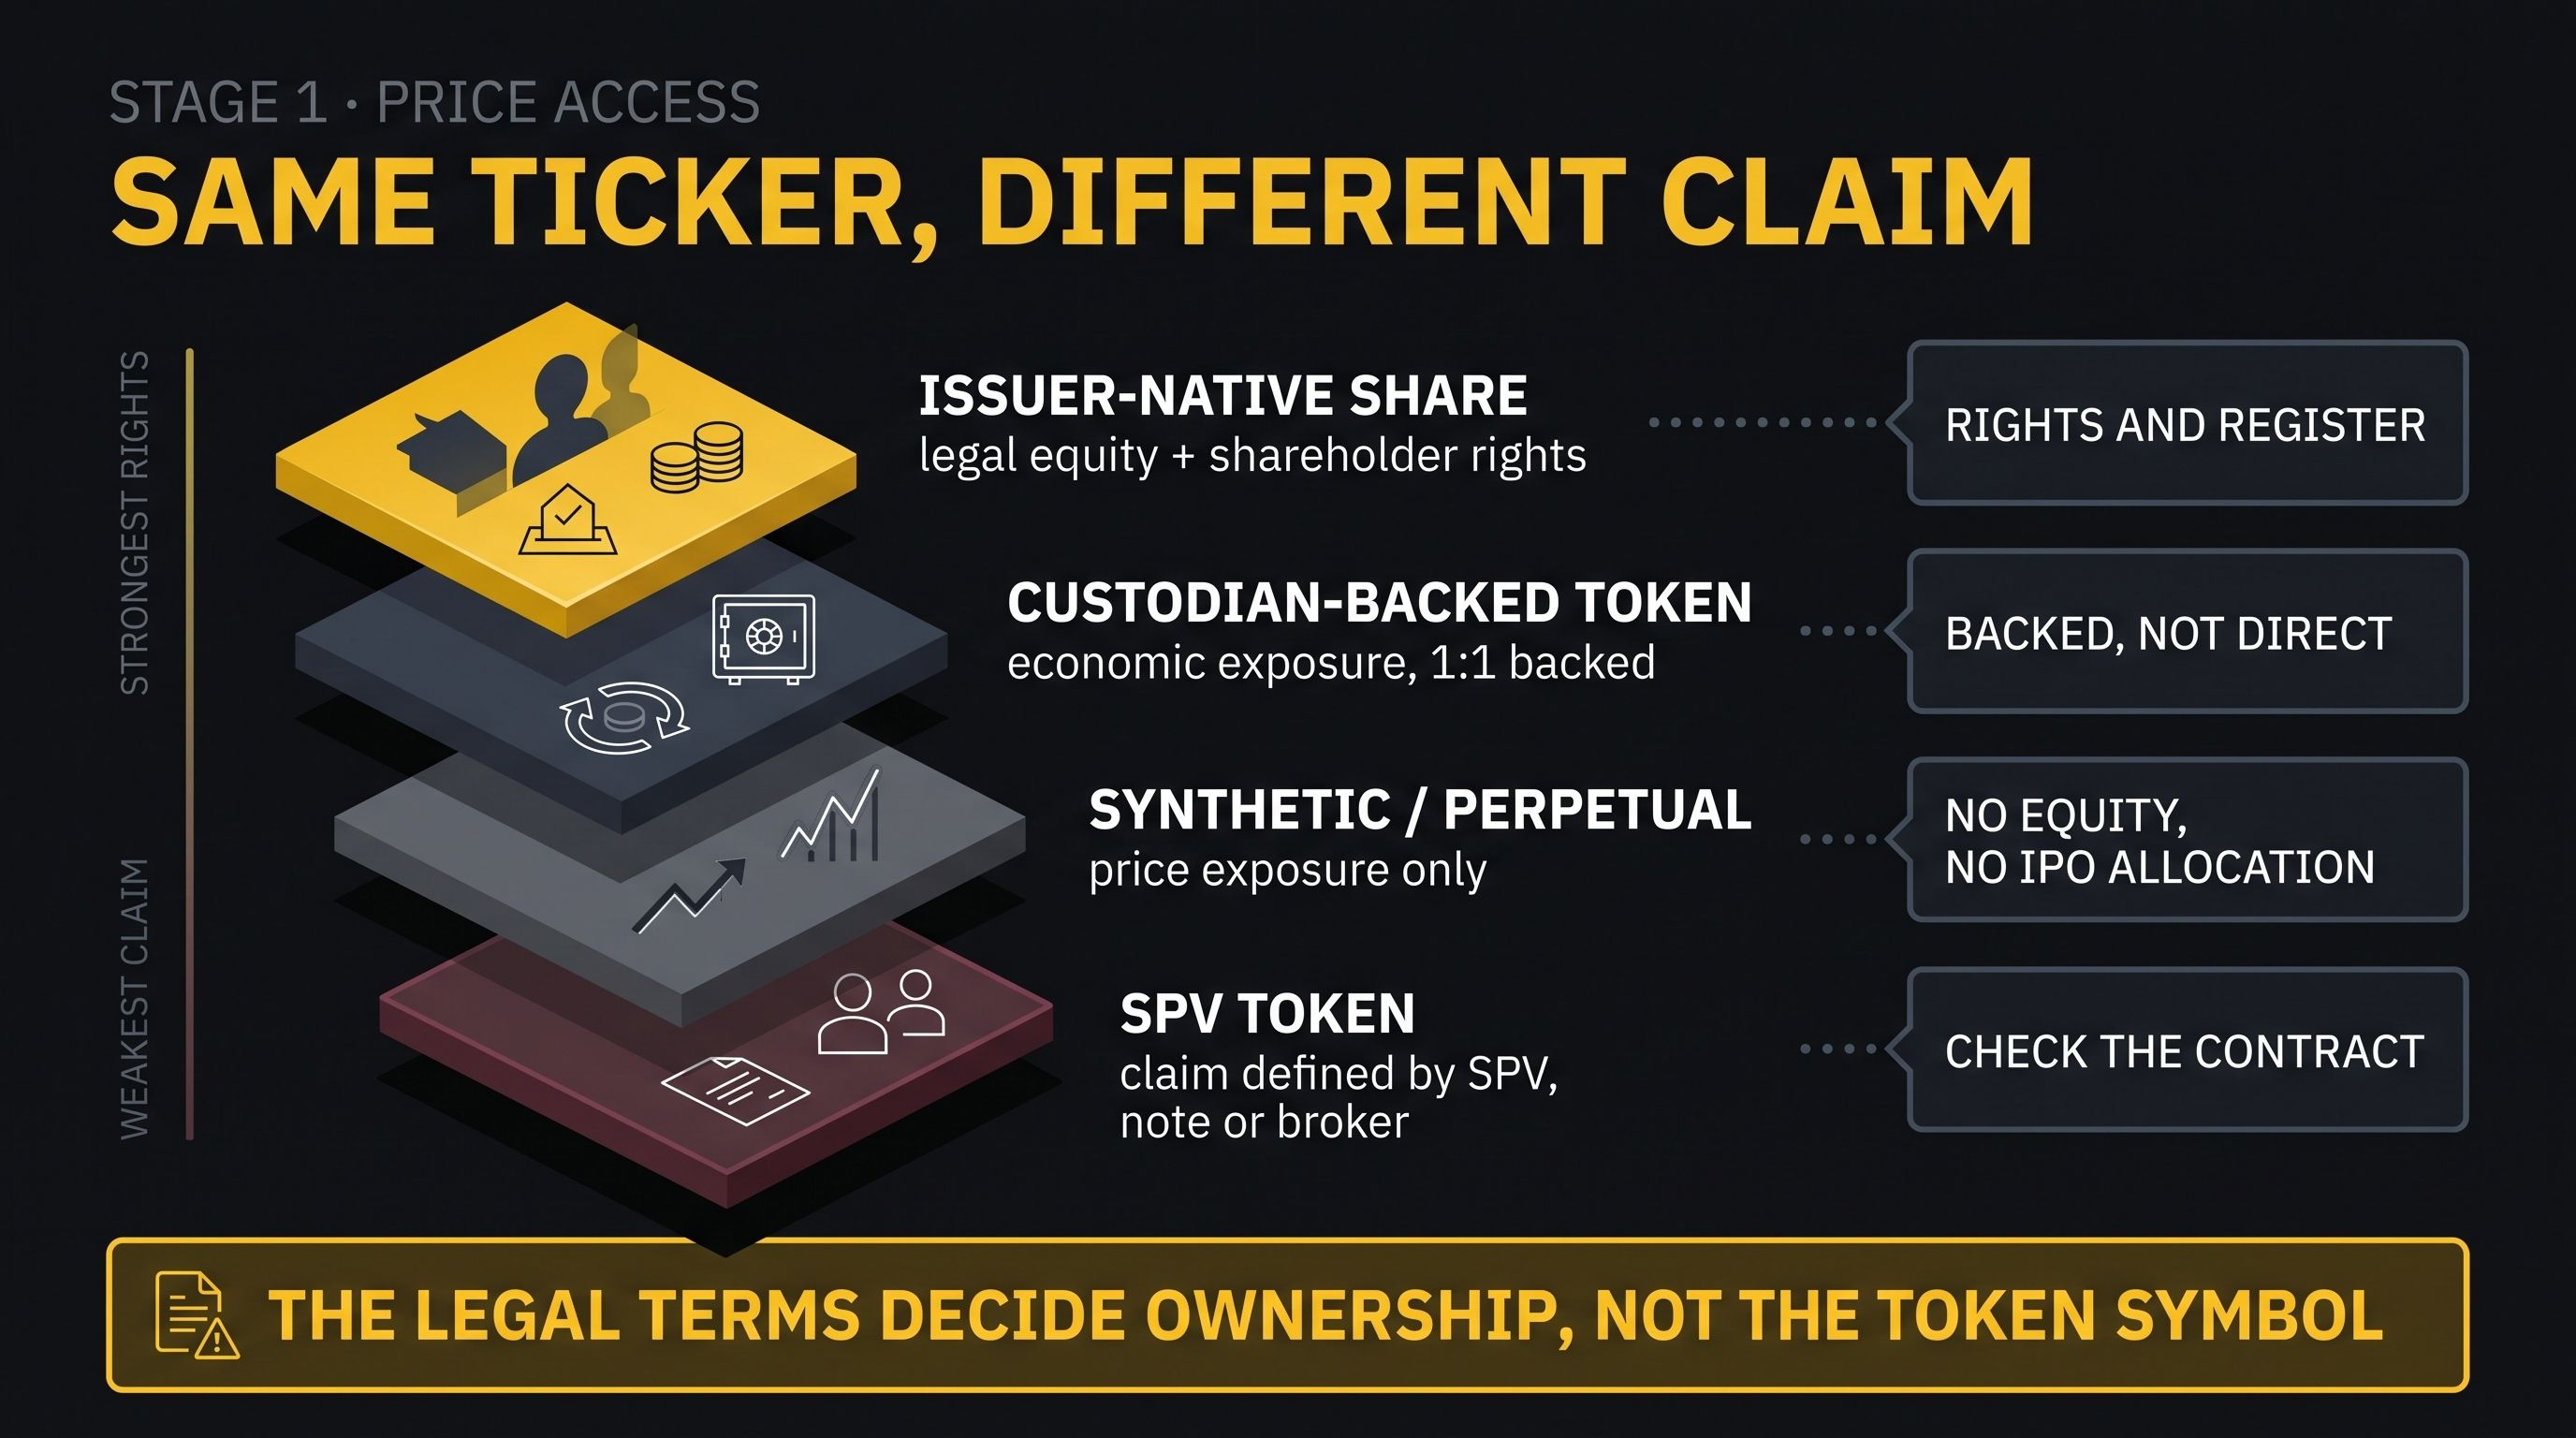
Bu bozordagi ilk katta noto‘g‘ri tushunchani yuzaga keltiradi: kompaniya birja belgisini ko‘rsatuvchi token avtomatik ravishda aksiya bo‘lavermaydi. Ovoz berish, dividendlar, bankrotlikdan himoya, qaytarib olish, o‘tkazish imkoniyati va korporativ harakatlar chog‘idagi muomala token belgisiga emas, mahsulotning huquqiy shartlariga bog‘liq.
2-bosqich: Bozor infratuzilmasi
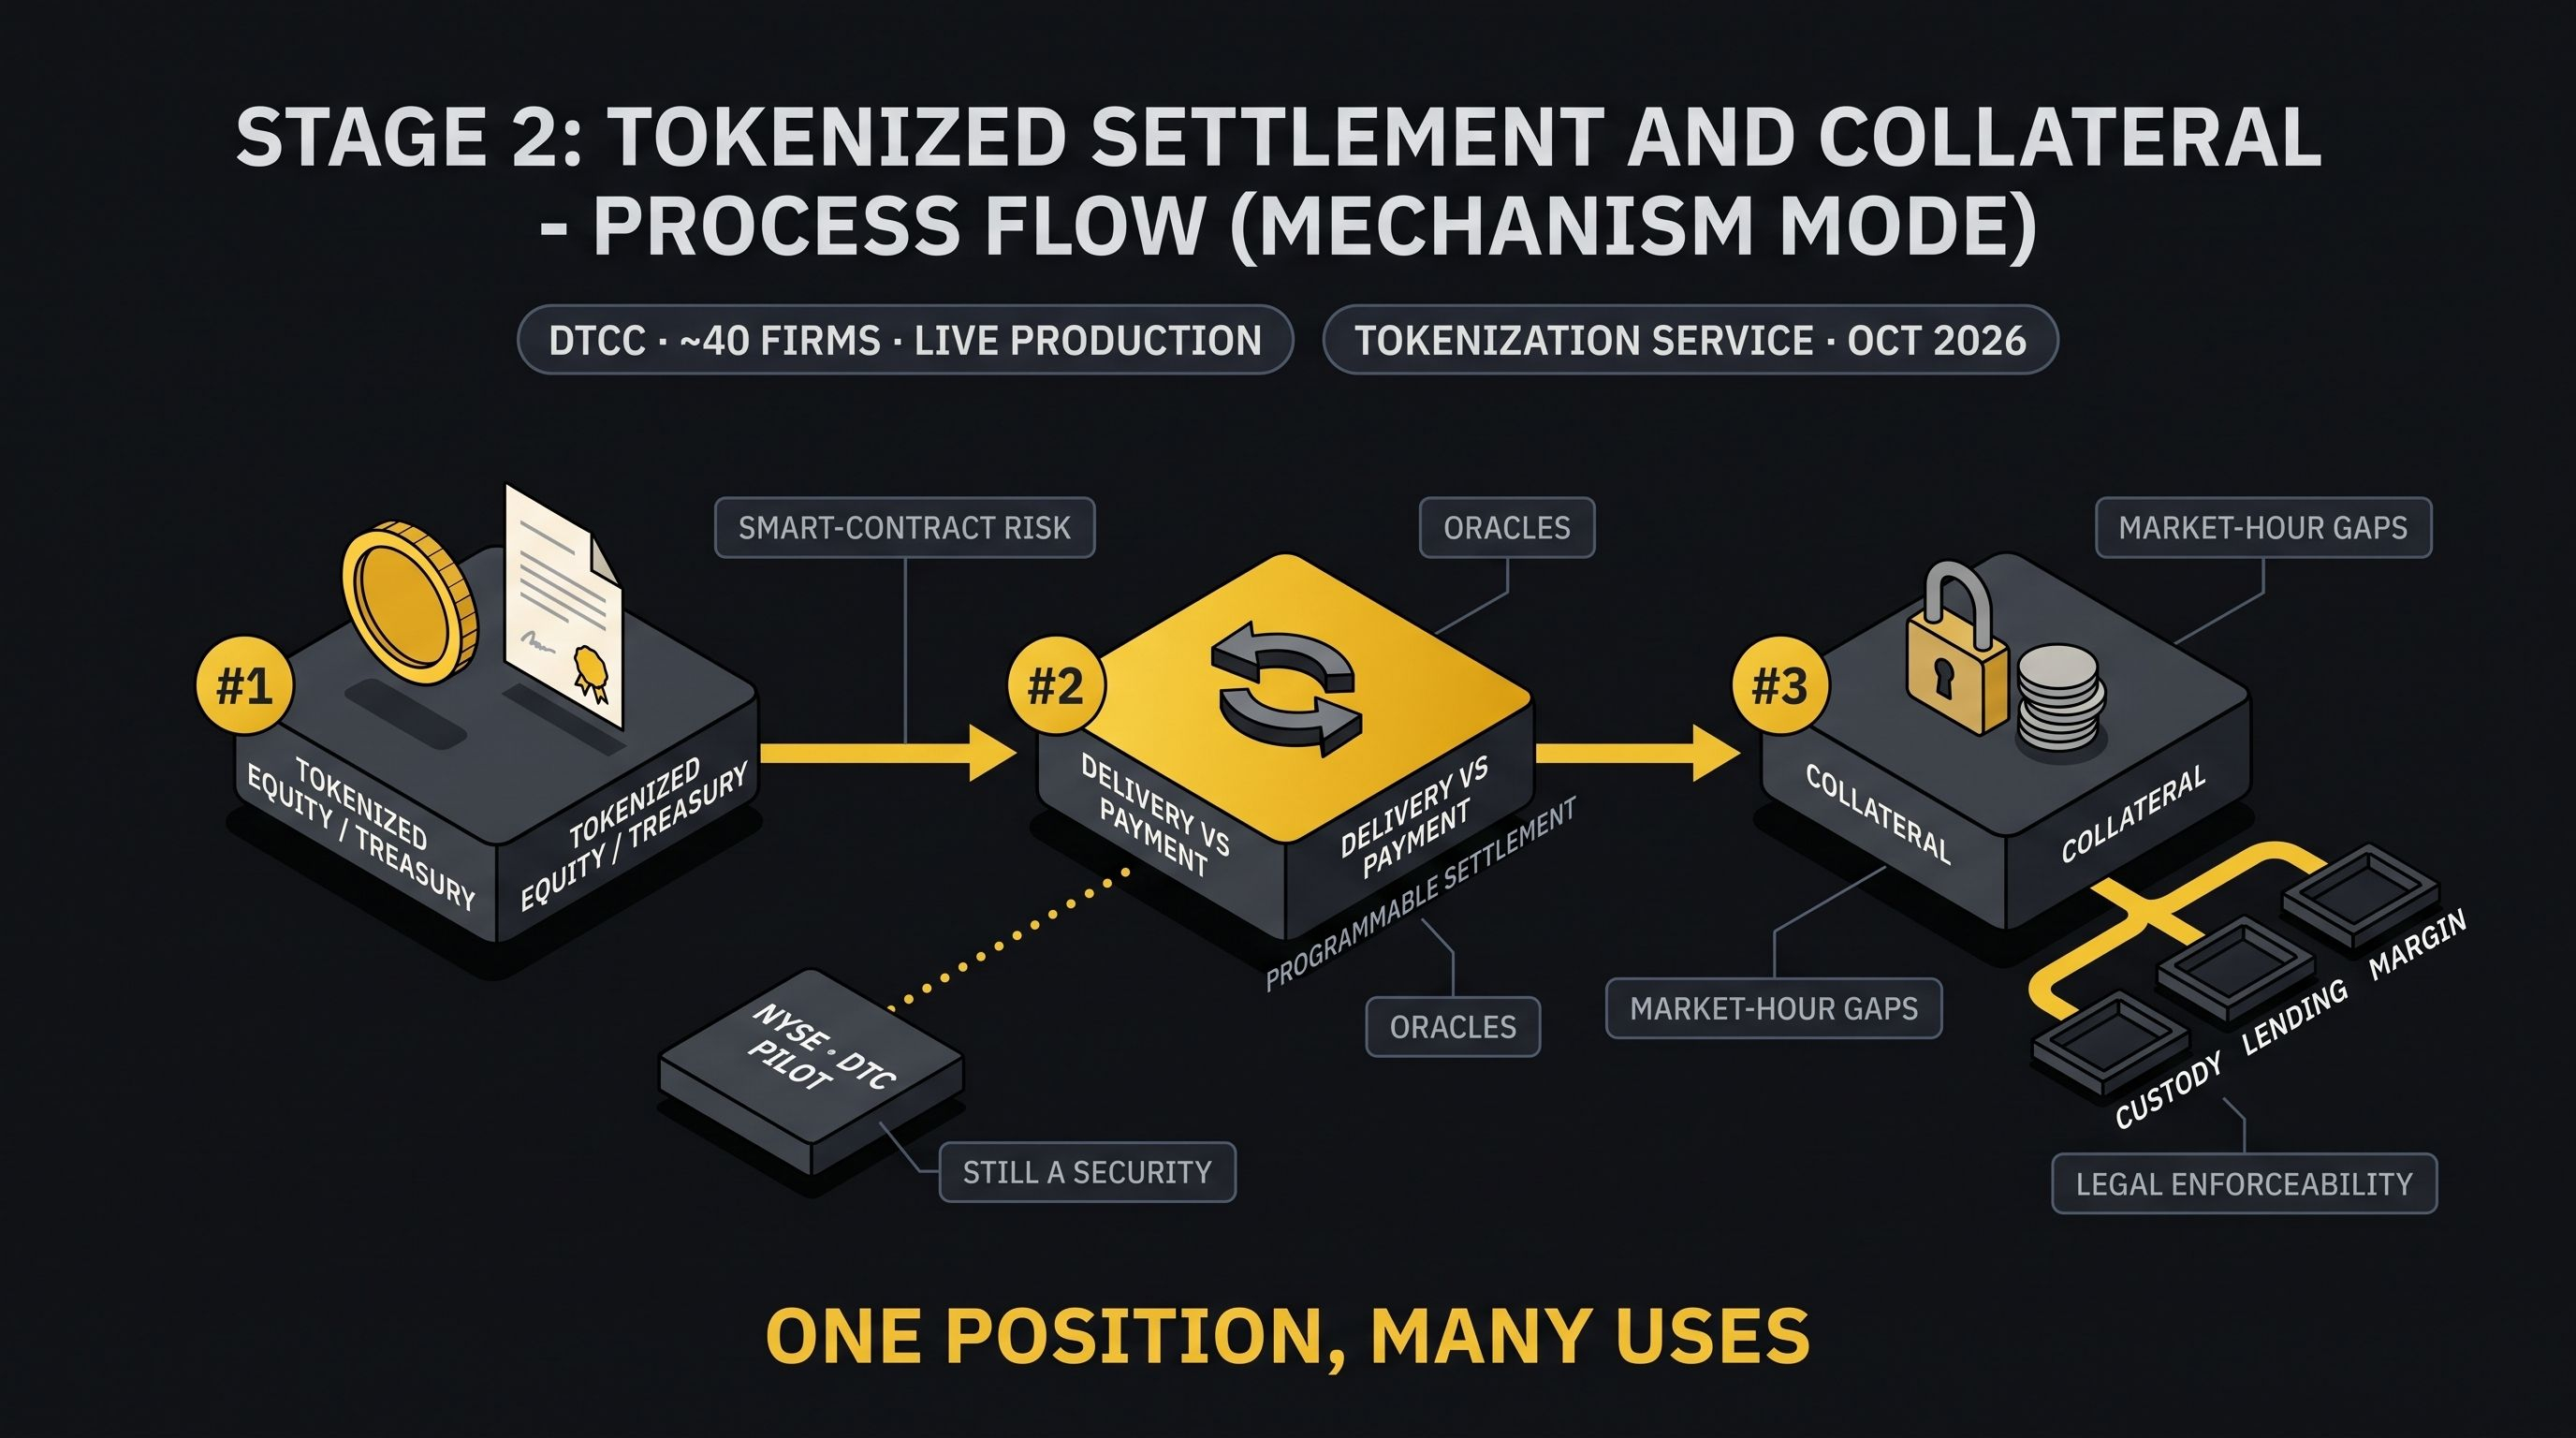
Ikkinchi bosqich savdo va savdodan keyingi jarayonlarni blokcheynga ko‘chiradi. Bu yerda imkoniyat faqat savdo soatlarini uzaytirishda emas; u tezroq hisob-kitob, dasturlash mumkin bo‘lgan yetkazib berish-qarshi-to‘lov, aktivlarning erkinroq ko‘chishi hamda alohida tizimlarda ayni pozitsiyani qaytadan shakllantirmasdan garovni platformalar o‘rtasida ko‘chirish imkoniyatini ham o‘z ichiga oladi.
DTCC tokenlashtirilgan AQSh g‘aznachilik qimmatli qog‘ozlari va aksiyalari bilan bog‘liq, jumladan yetkazib berish-qarshi-to‘lov bitimlari va garov taqdim etishlarni o‘z ichiga olgan real ishlab chiqarish operatsiyalarini allaqachon amalga oshirdi. 2026-yil oktabrda DTCC Tokenlashtirish xizmati ishga tushishi kutilayotganidan oldin, iyul oyidagi ishlab chiqarish tadbirida 40 ga yaqin firma ishtirok etdi.
An’anaviy birjalar ham bozorni kriptoga xos platformalarga topshirib qo‘ymay, moslashmoqda. NYSE qoidalariga kiritish taklifi DTC pilot loyihasi davomida tegishli qimmatli qog‘ozlarning tokenlashtirilgan shaklda savdo qilinishiga ruxsat berishni, shu bilan birga amaldagi bozor tizimi doirasida qimmatli qog‘oz maqomini saqlab qolishni ko‘zda tutdi.
Tokenlashtirilgan aksiyalar ham moliya sohasida foydalanish mumkin bo‘lgan asosiy vositalarga aylanmoqda. Ondo’ning aytishicha, talablarga javob beradigan tokenlashtirilgan aksiyalar Ethereum, BNB Chain va Solana tarmoqlari o‘rtasida o‘tkazilishi hamda qo‘llab-quvvatlanadigan DeFi protokollarida ishlatilishi mumkin; SPY va QQQ ga bog‘langan aktivlari qarz olish va yelkadan foydalanish uchun garov sifatida kredit bozorlariga kirgan.
Blokcheyn kanallari bozor tuzilishini o‘zgartira boshlaydigan nuqta shu. An’anaviy aksiyadorlik pozitsiyasi odatda brokerlik va savdodan keyingi operatsiyalar tizimi bilan cheklanadi. Qoidalarga muvofiq blokcheyndagi pozitsiya saqlash, savdo, kreditlash, marja va g‘aznachilik ilovalari o‘rtasida ko‘chirilishi mumkin — biroq smart-kontrakt xavfi, orakl dizayni, savdo soatlari oralig‘idagi uzilishlar, likvidlik va huquqiy ijro etilish imkoniyati muhim cheklov bo‘lib qoladi.
3-bosqich: IPOdan oldingi bozorlar
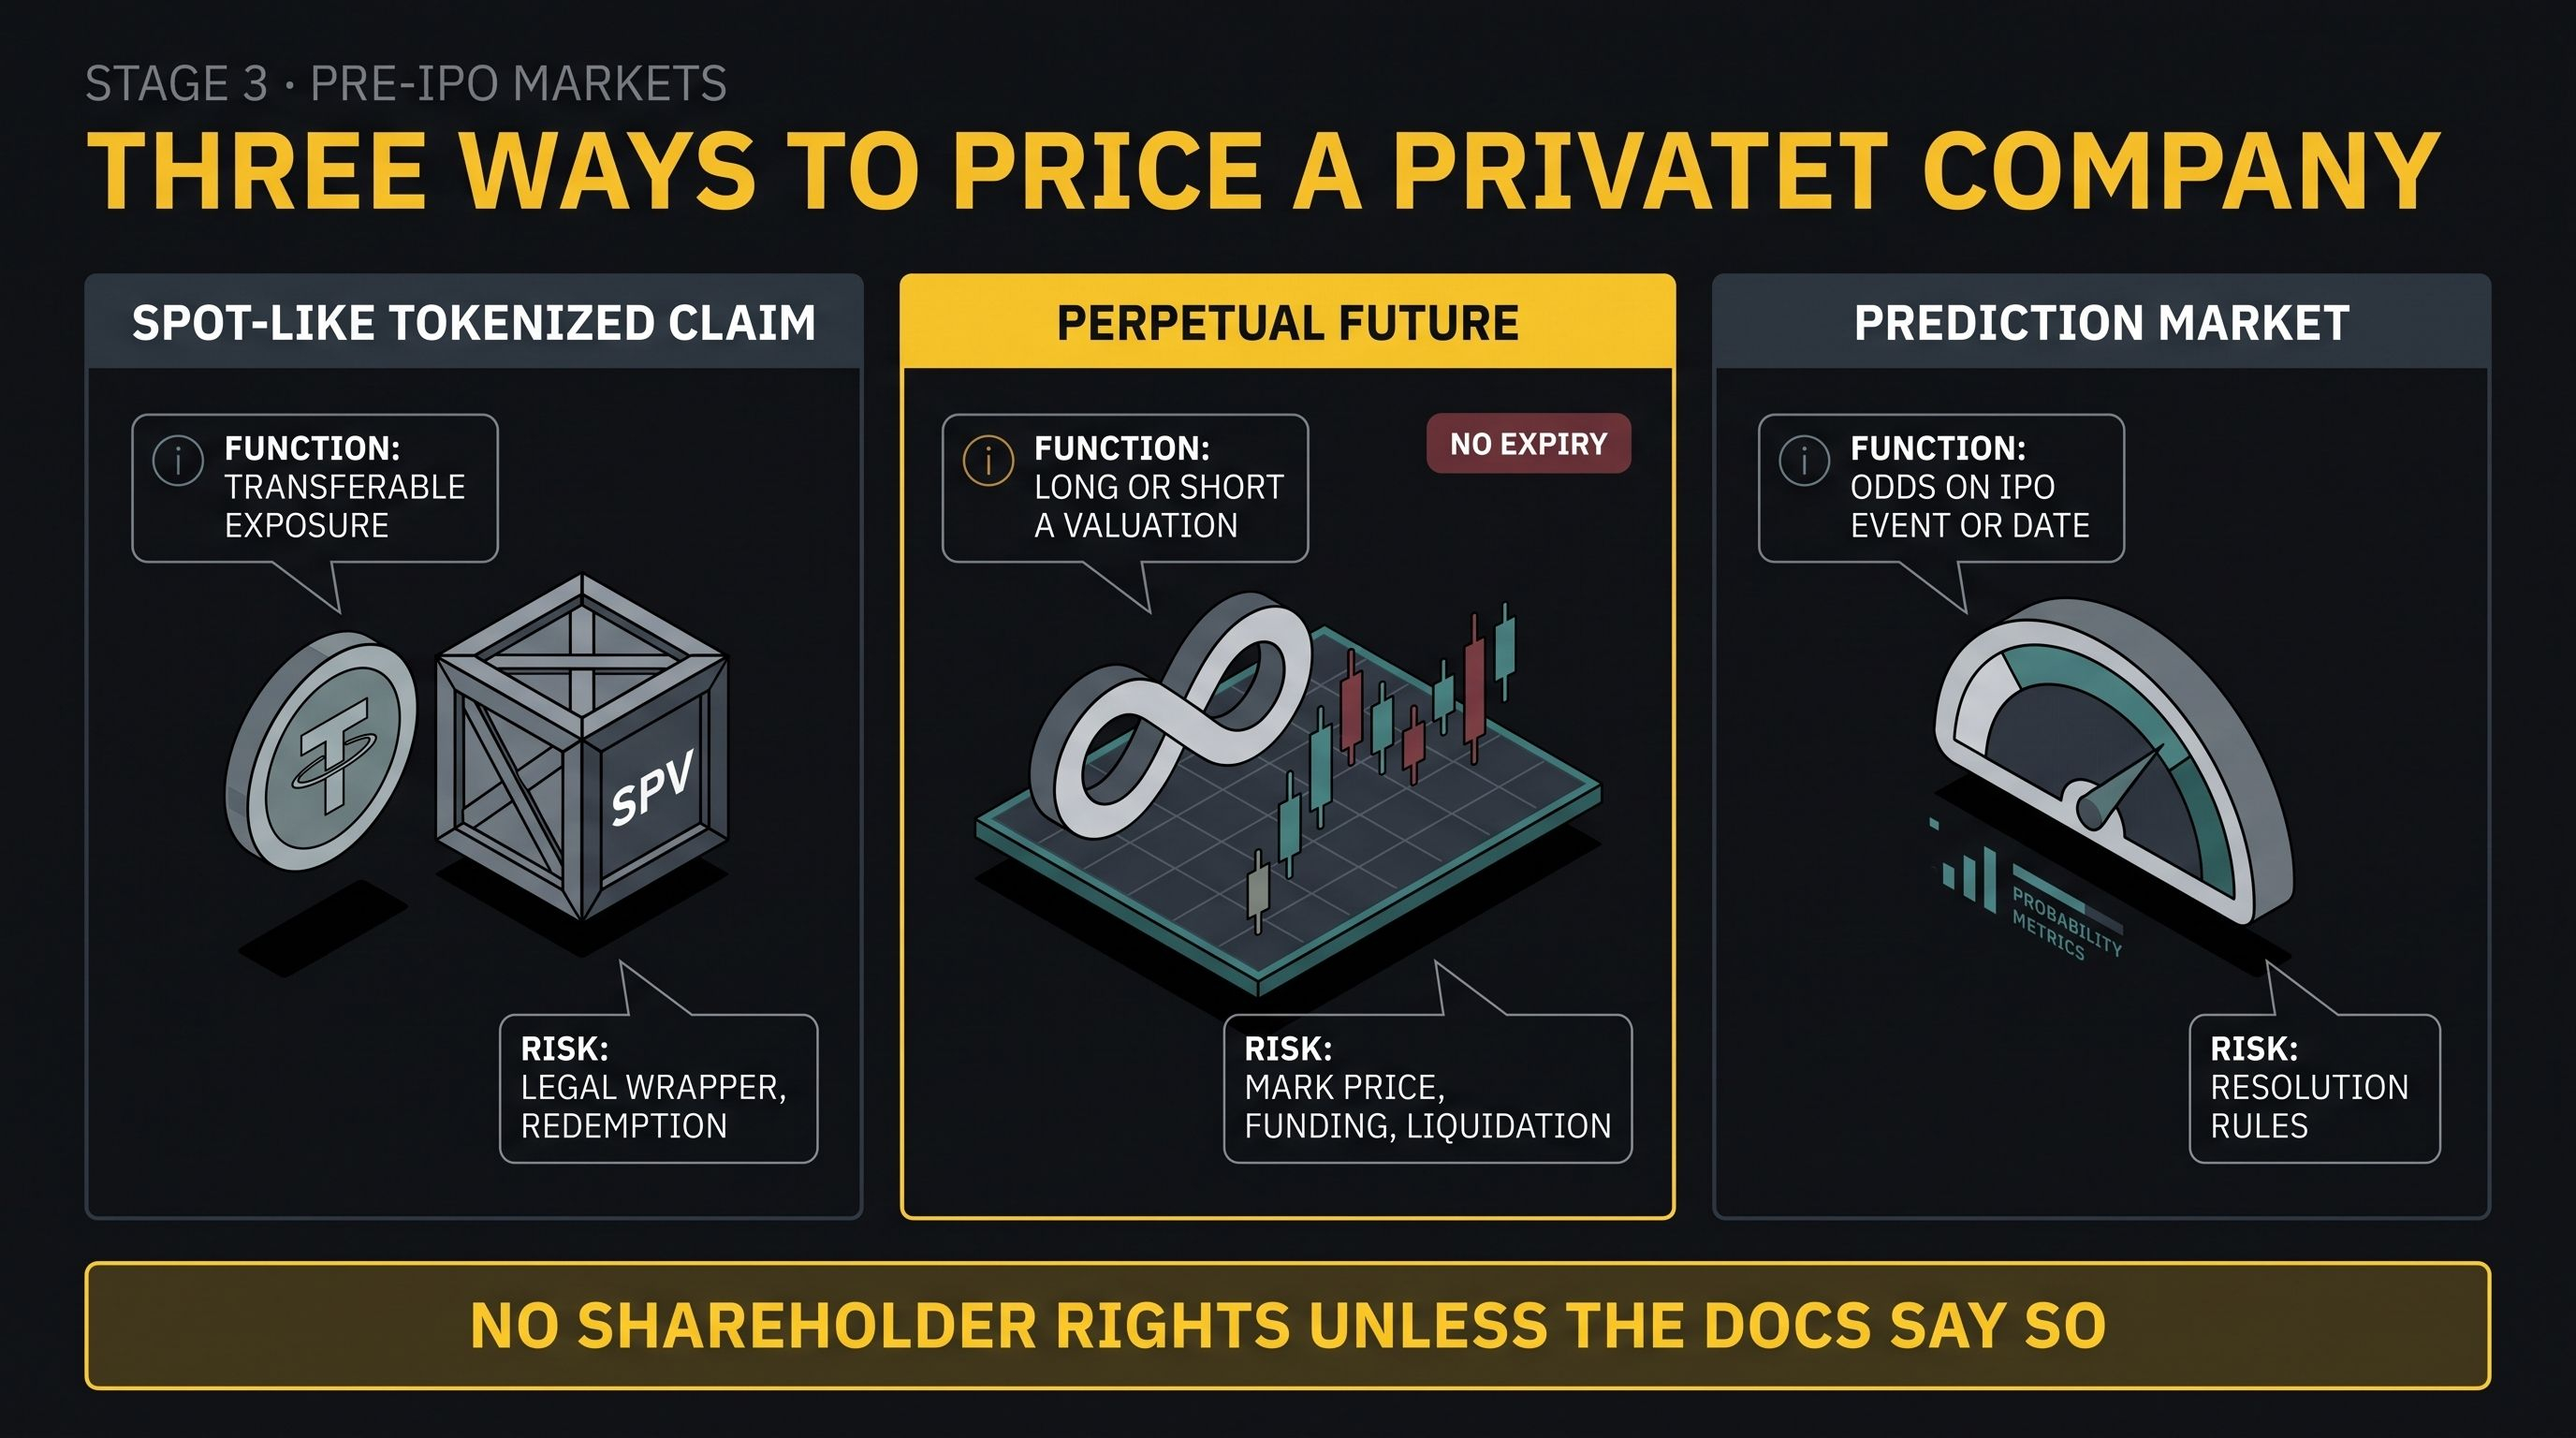
Uchinchi bosqich narxni aniqlash jarayonini ommaviy listingdan oldingi davrga olib chiqadi. Hozir kripto platformalarida uchta asosiy yo‘l mavjud: spotga o‘xshash tokenlashtirilgan talablar, xususiy kompaniyalarning kutilayotgan baholariga bog‘langan muddatsiz fyucherslar va voqealarga asoslangan bashorat bozorlari.
Binance’ning IPOdan oldingi muddatsiz fyucherslari tegishli foydalanuvchilarga xususiy kompaniyaning kutilayotgan bahosiga sintetik ekspozitsiya beradi. Ularning amal qilish muddati yo‘q, shartnoma narxini mos yozuv qiymatiga yaqinlashtirishga yordam berish uchun moliyalashtirish mexanizmidan foydalanadi va aksiyalar yoki aksiyadorlik huquqlarini bermaydi.
Binance Wallet’da ayrim xususiy kompaniyalar narxini kuzatib boruvchi, uchinchi tomonlar tokenlashtirgan IPOdan oldingi aktivlar ham ro‘yxatga olingan. Binance tez-tez beriladigan savollar sahifasida bu mahsulotlar aksiyalarga bevosita egalikni anglatmasligi, aksiyadorlik huquqlarini bermasligi hamda 24/7 savdo qilinishi va uchinchi tomon provayderi qoidalariga muvofiq qaytarib olinishi mumkinligini aytadi; ulardan foydalanish hududga bog‘liq.
Bu nozik jihat “IPOdan oldingi spot” iborasini qanday ishlatish kerakligini o‘zgartiradi. Ayrim mahsulotlar SPV, veksel yoki broker kelishuvi orqali huquqiy jihatdan tuzilgan talabni beradi, boshqalari esa faqat sintetik baholashga bog‘liq ekspozitsiyani taqdim etadi. Hujjatlarda egasiga asosiy kompaniyaga nisbatan ijro etilishi mumkin bo‘lgan egalik huquqi berilmagan bo‘lsa, ularning hech birini xususiy aksiyalarni sotib olish deb ta’riflamaslik kerak.
IPOdan oldingi kanal | Asosiy vazifasi | Asosiy xavfi
Spotga o‘xshash tokenlashtirilgan talab | SPV, veksel, emitent yoki broker shartnomasi bilan belgilangan, o‘tkazish mumkin bo‘lgan ekspozitsiya | Huquqiy tuzilma va qaytarib olish xavfi
Muddatsiz fyuchers | Kutilayotgan bahoga nisbatan yelka bilan uzoq yoki qisqa pozitsiya | Mark-narx, moliyalashtirish, majburiy tugatish va bazis xavfi
Bashorat bozori | IPO voqeasi, sanasi yoki baholash chegarasiga asoslangan ehtimoliy ekspozitsiya | Natijani belgilash qoidalari va voqea ta’rifi bilan bog‘liq xavf
Xususiy kompaniyalar narxini belgilash ommaviy bozor narxlarini belgilashga qaraganda tabiatan ishonchsizroq. Uzluksiz jamlangan savdo ma’lumotlari lentasi yo‘q, aksiyalar sinflarining huquqlari turlicha bo‘lishi mumkin, baholar kamdan-kam o‘tkaziladigan moliyalashtirish bosqichlari yoki ikkilamchi bitimlardan olinishi mumkin, IPO esa kechiktirilishi yoki bekor qilinishi mumkin. Binance IPO bekor qilinishi yoki kechiktirilishi uning muddatsiz fyuchers shartnomalari delisting qilinishi va ular bo‘yicha hisob-kitob tartib-taomillarini boshlashi mumkinligini bildiradi.
Nega tafovut qisqarib bormoqda
Tarixan xususiy bozorga kirish, IPOda aksiyalar olish, ommaviy savdo, hisob-kitob, saqlash va garovni boshqarish alohida tizimlarda amalga oshirilgan. Kripto platformalari bu bosqichlarni bitta hisob yoki hamyon doirasida bog‘lay boshladi: listingdan oldingi derivativlar, bevosita birjada ro‘yxatga olingan aksiyalar, tokenlashtirilgan qimmatli qog‘ozlar va DeFi bilan mos aktivlar tobora ko‘proq yonma-yon joylashishi mumkin.
Bu xususiy va ommaviy bozorlar birlashib ketdi degani emas. Bu ular orasidagi interfeys uzluksiz bo‘lib borayotganini anglatadi. Bozorlar IPOdan oldin nazarda tutilgan bahoni shakllantira boshlashi, e’lon qilingan taklif narxiga yaqinlashishi, so‘ng savdo boshlangach birjada ro‘yxatga olingan aksiyaga tayanishi mumkin.
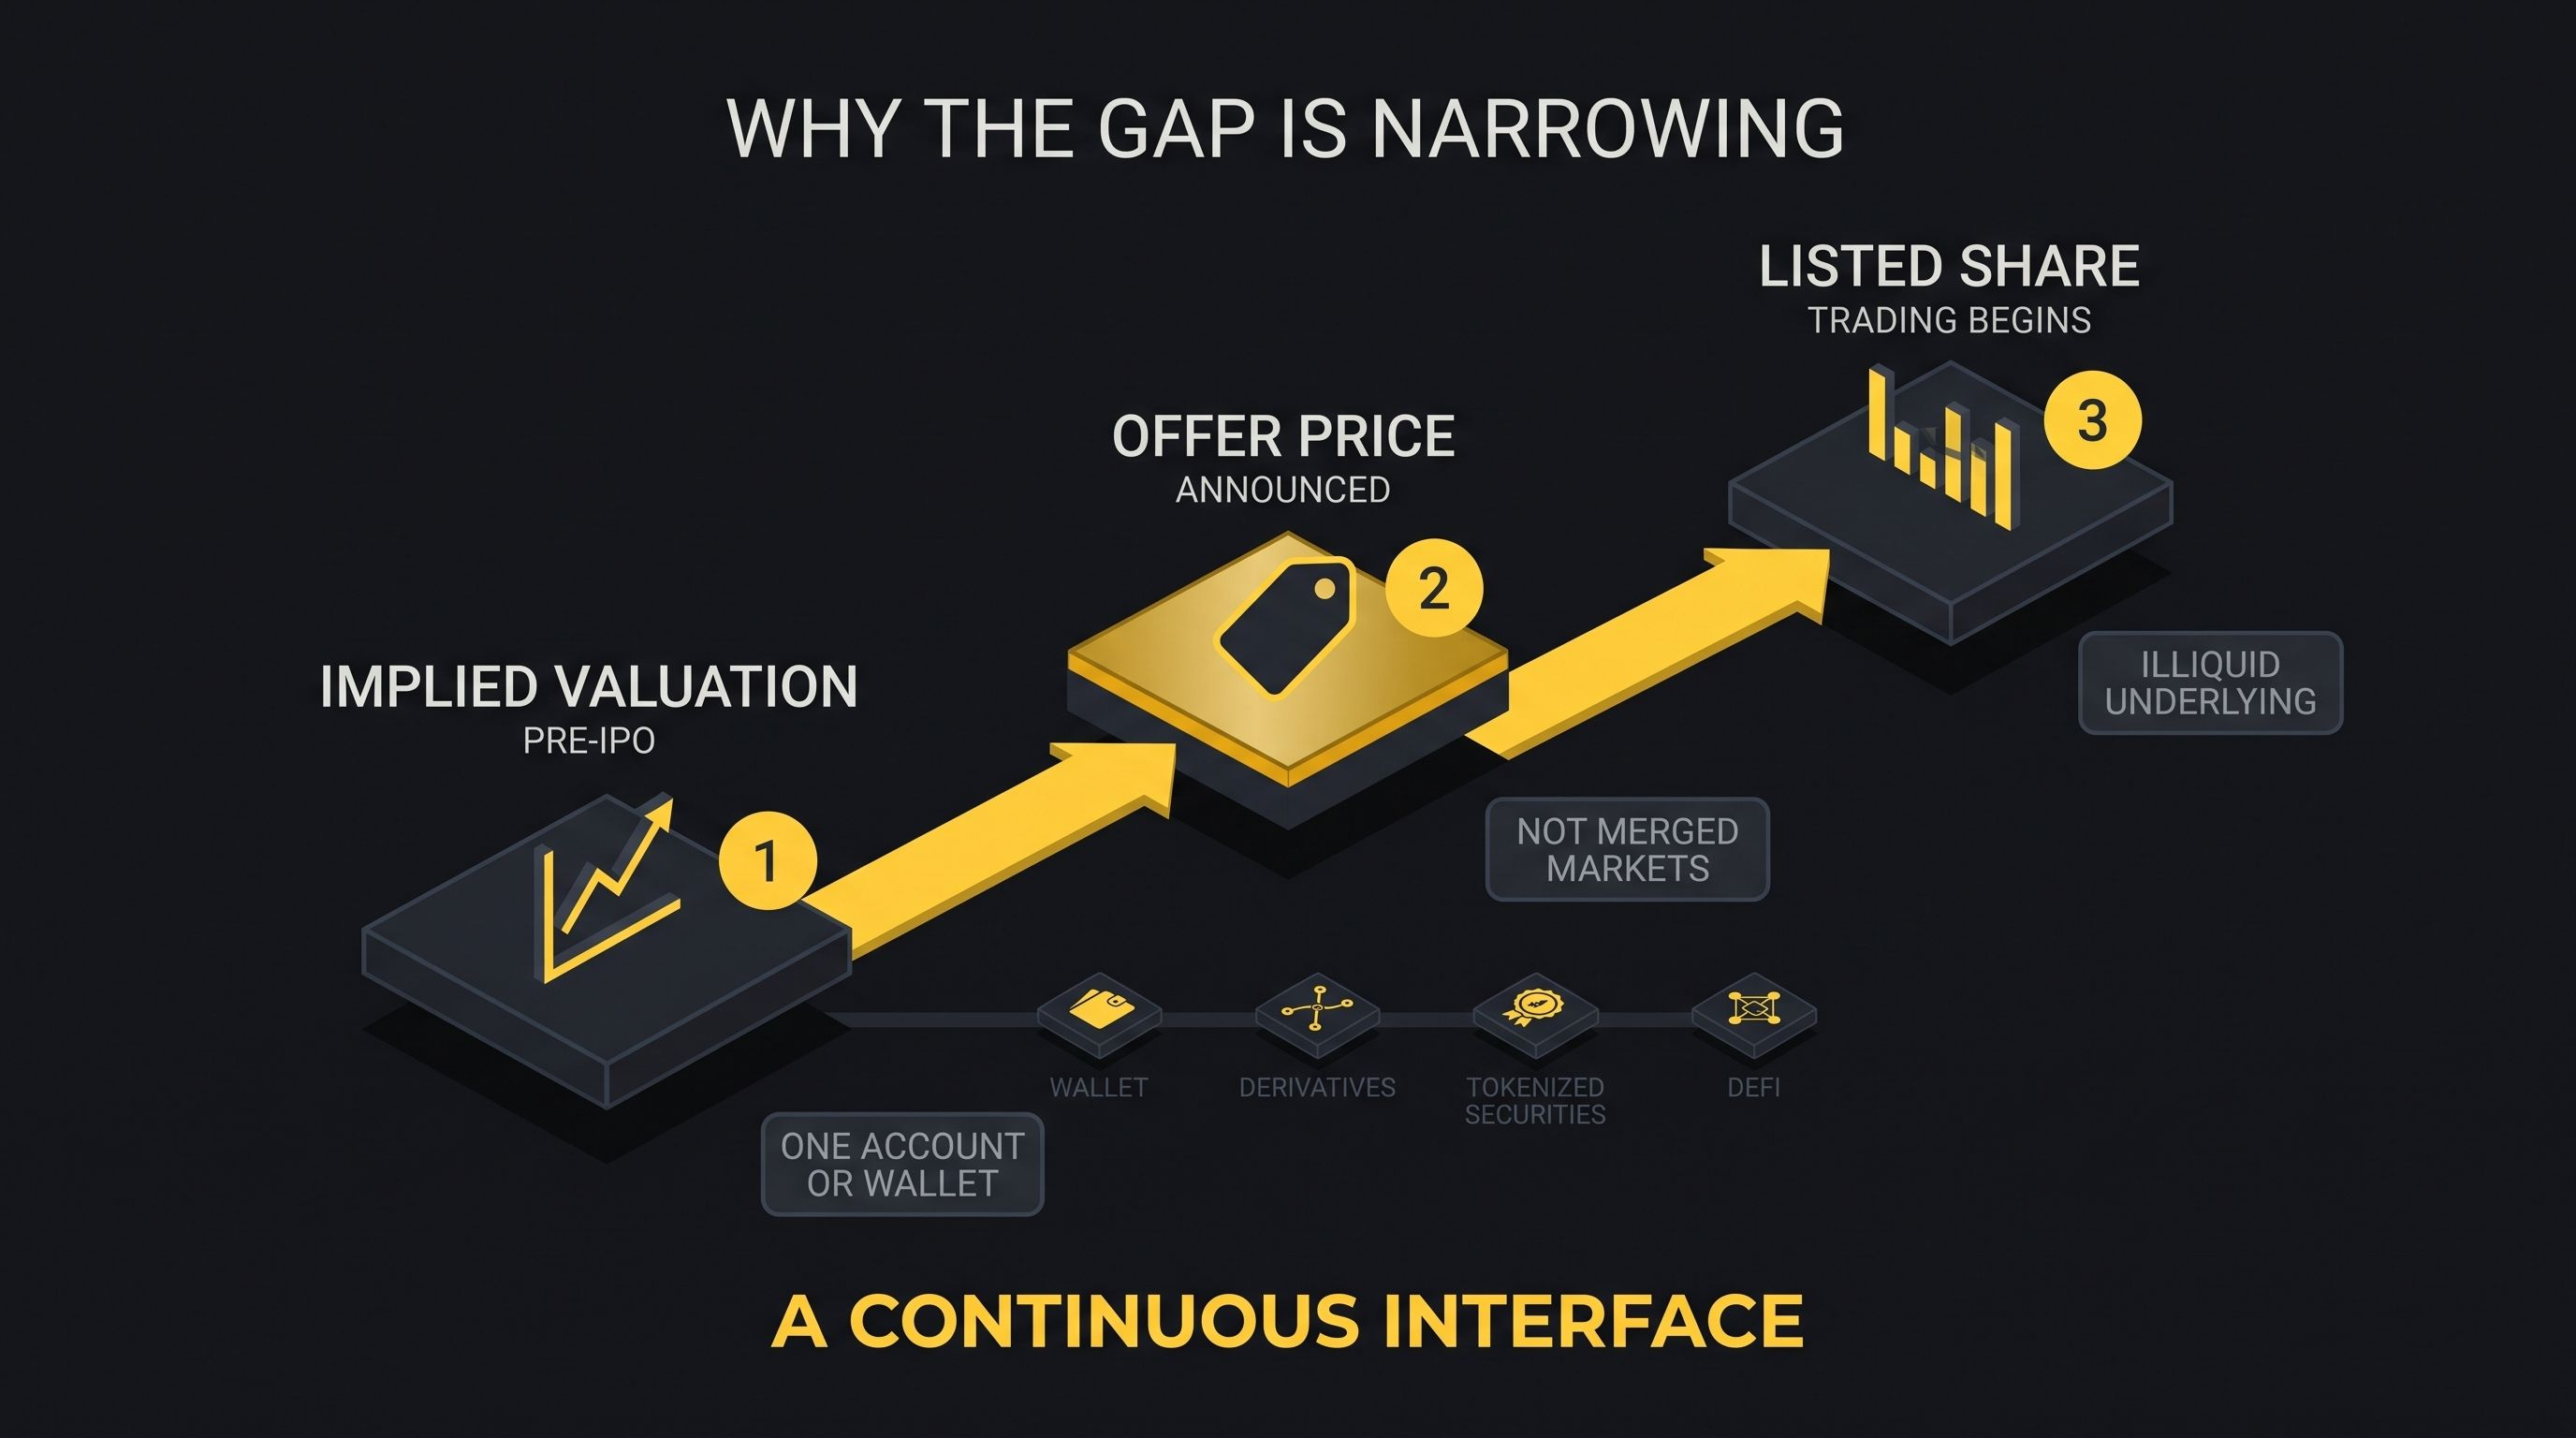
Natijada, ayniqsa yirik moliya markazlaridan tashqaridagi investorlar uchun bozorga kirish va narxni aniqlash yaxshilanishi mumkin. Biroq asosiy xususiy aktiv likvidsiz, parchalangan yoki qonuniy jihatdan qo‘l yetmaydigan bo‘lib qolgan holda ham, bu likvidlik bordek taassurot uyg‘otishi mumkin.
Tartibga solish hal qiluvchi ahamiyatga ega
Tokenlashtirish ma’lumotlar bazasi va hisob-kitob kanalini o‘zgartiradi; huquqiy aktivni esa avtomatik ravishda o‘zgartirmaydi. SECning 2026-yilgi yo‘riqnomasida egalik yozuvlari blokcheynda yoki undan tashqarida yuritilishidan qat’i nazar, qimmatli qog‘ozlar qimmatli qog‘ozligicha qolishi aytilgan.
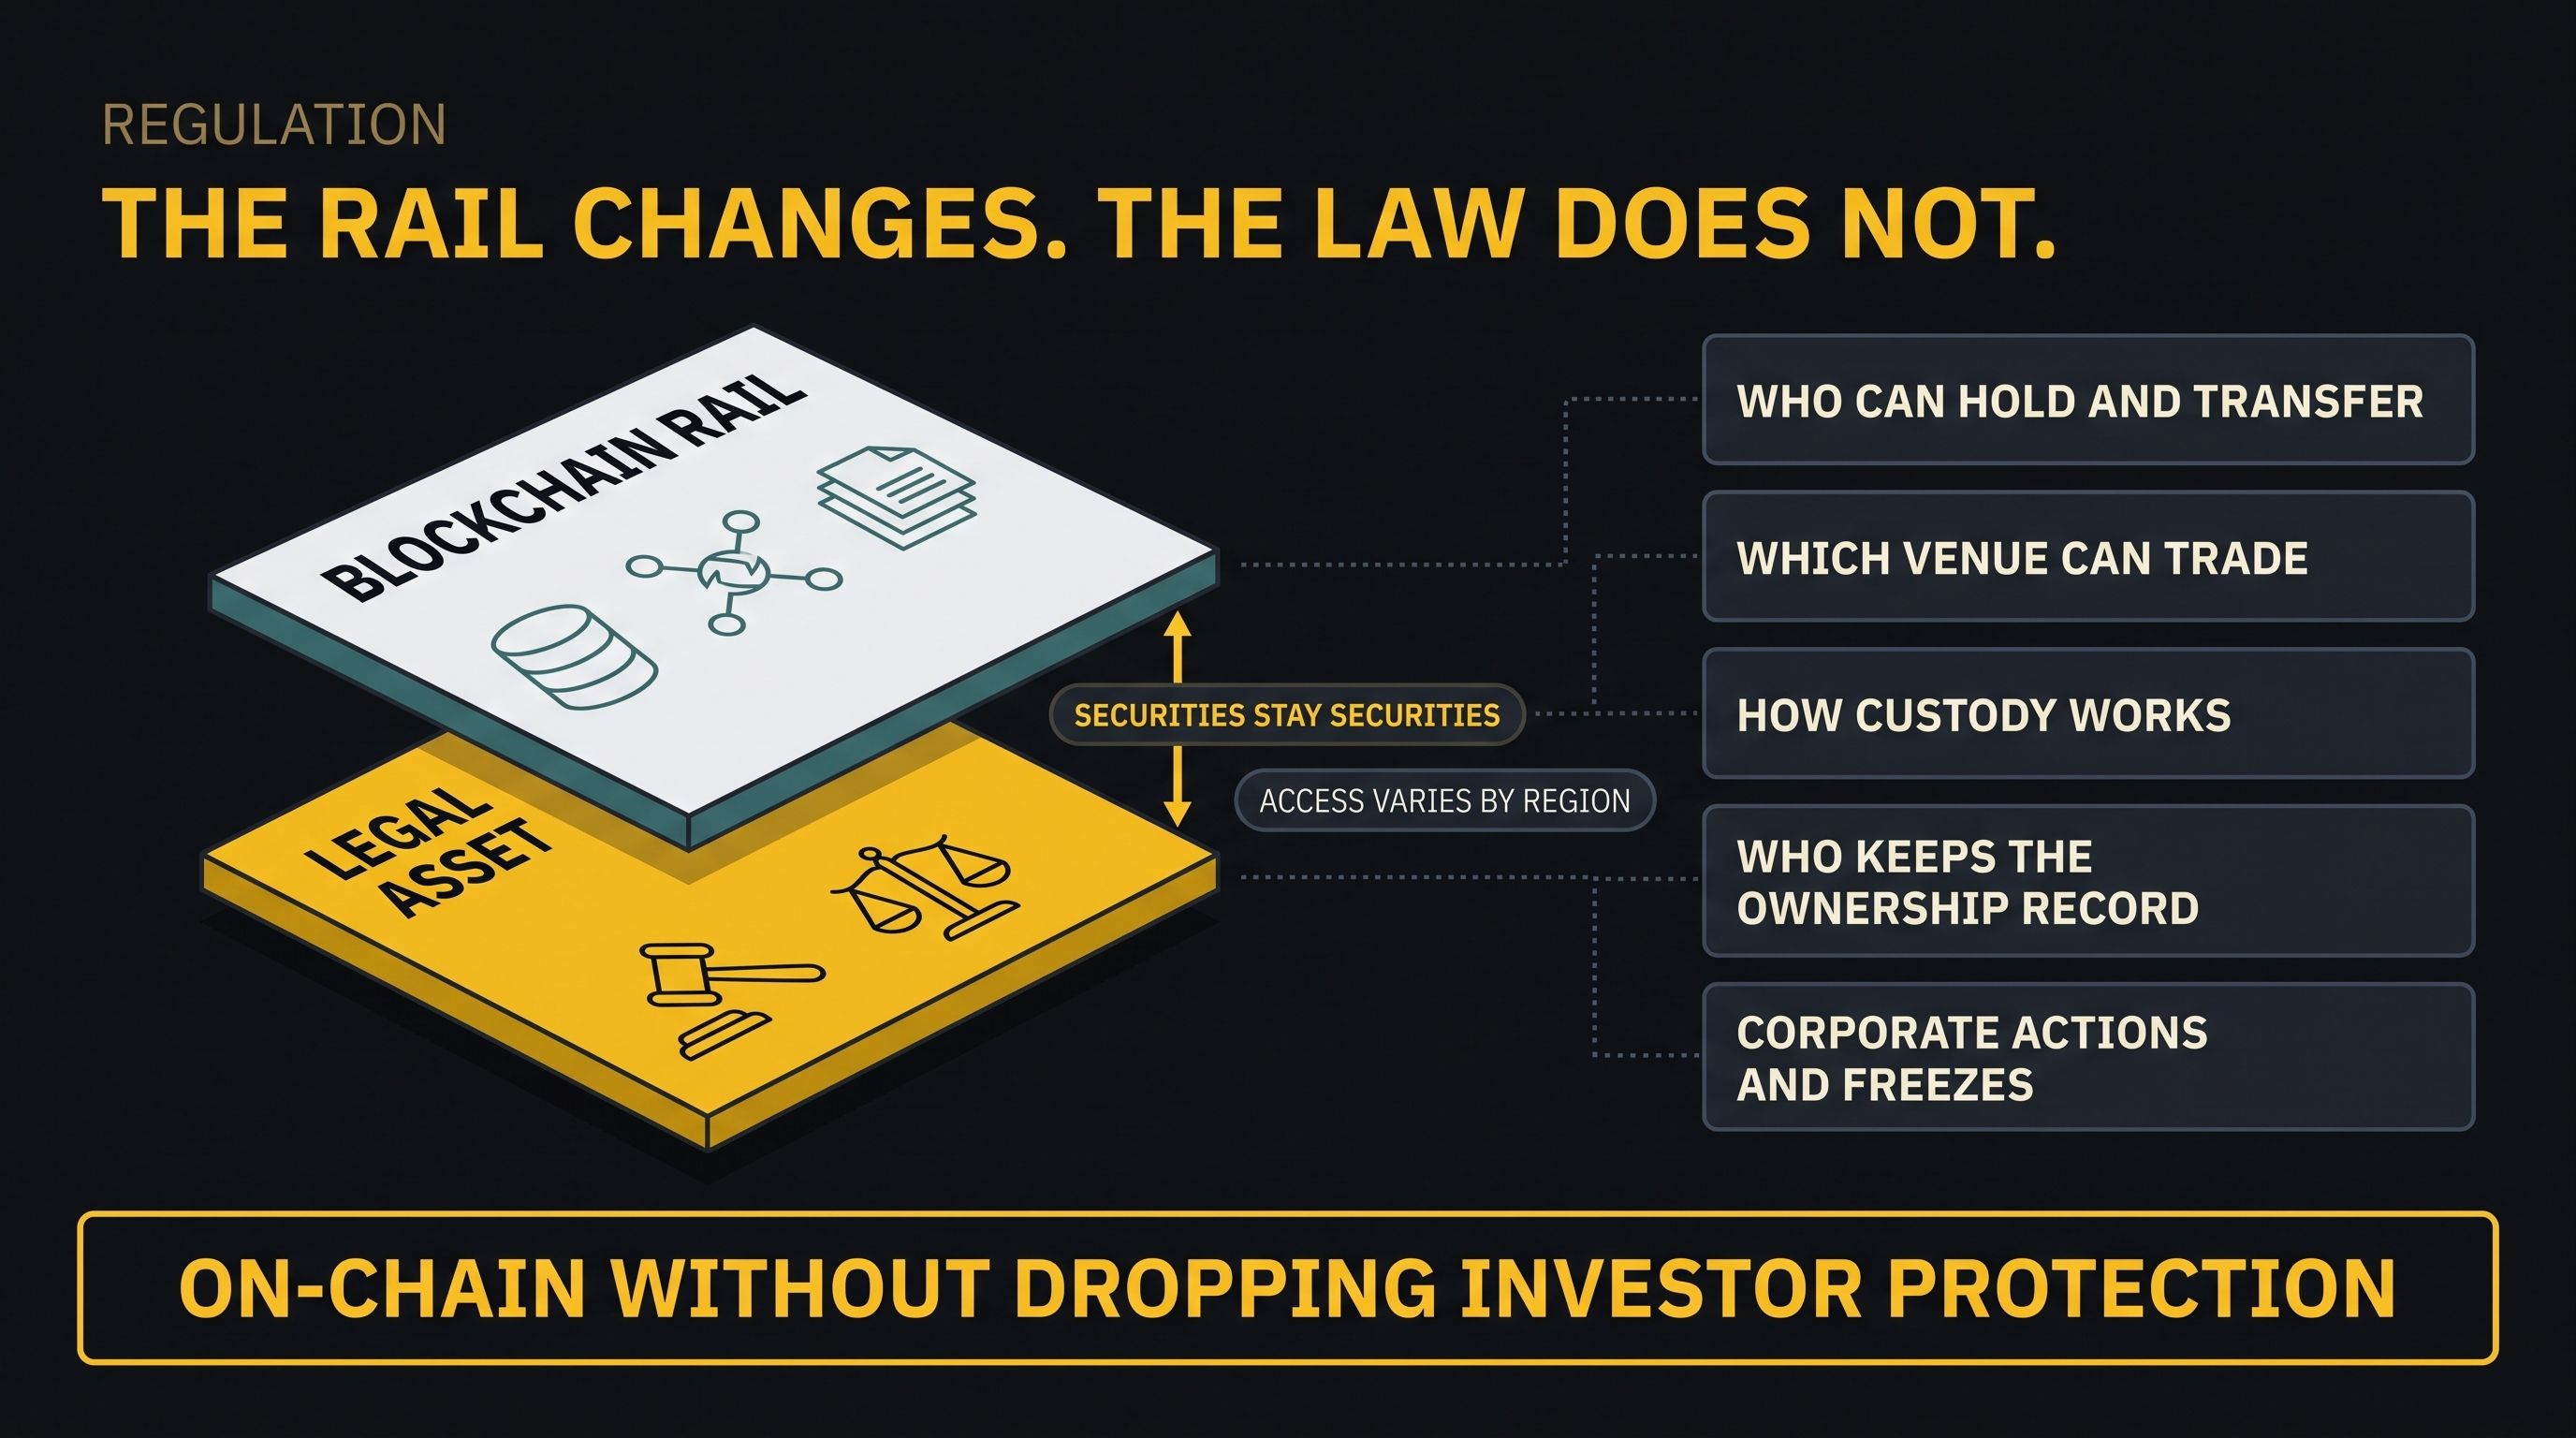
Tartibga solish bo‘yicha eng muhim savollar tokenni kim saqlashi va o‘tkazishi mumkinligi, u qaysi platformada savdo qilinishi, saqlash qanday tashkil etilishi, rasmiy egalik yozuvini kim yuritishi hamda dividendlar, ovoz berish, aksiyalarni bo‘lish, aksiyalarni sotib olish takliflari, muzlatish va aktivlarni qaytarish masalalari qanday hal etilishiga taalluqli. SEC komissari Mark Uyeda investorlarni himoya qilishdan voz kechmagan holda emissiya, saqlash, savdo, likvidlik, garov va kliring jarayonlarini blokcheyn muhitiga moslashtirish kerak bo‘lgan sohalar sifatida ta’kidlagan.
Geografik cheklovlar global kirish imkoniyati hali hamma uchun mavjud emasligini ko‘rsatadi. Masalan, xStocks AQSh fuqarolari va boshqa bir qator yirik yurisdiksiyalarda mavjud emas, Binance esa mahsulotlardan foydalanish huquqi hududga qarab farq qilishini aytadi.
Keyingi bosqichlar
Hal qiluvchi bosqich birjada ro‘yxatga olingan aksiyani takrorlaydigan yana bir token bo‘lmaydi. Bu kapital jalb qilish, qonuniy tan olingan egalik, ikkilamchi savdo, hisob-kitob va korporativ harakatlarning barchasi o‘zaro mos blokcheyn kanallari orqali amalga oshadigan, emitent boshchiligidagi takrorlanuvchi takliflar bo‘ladi.
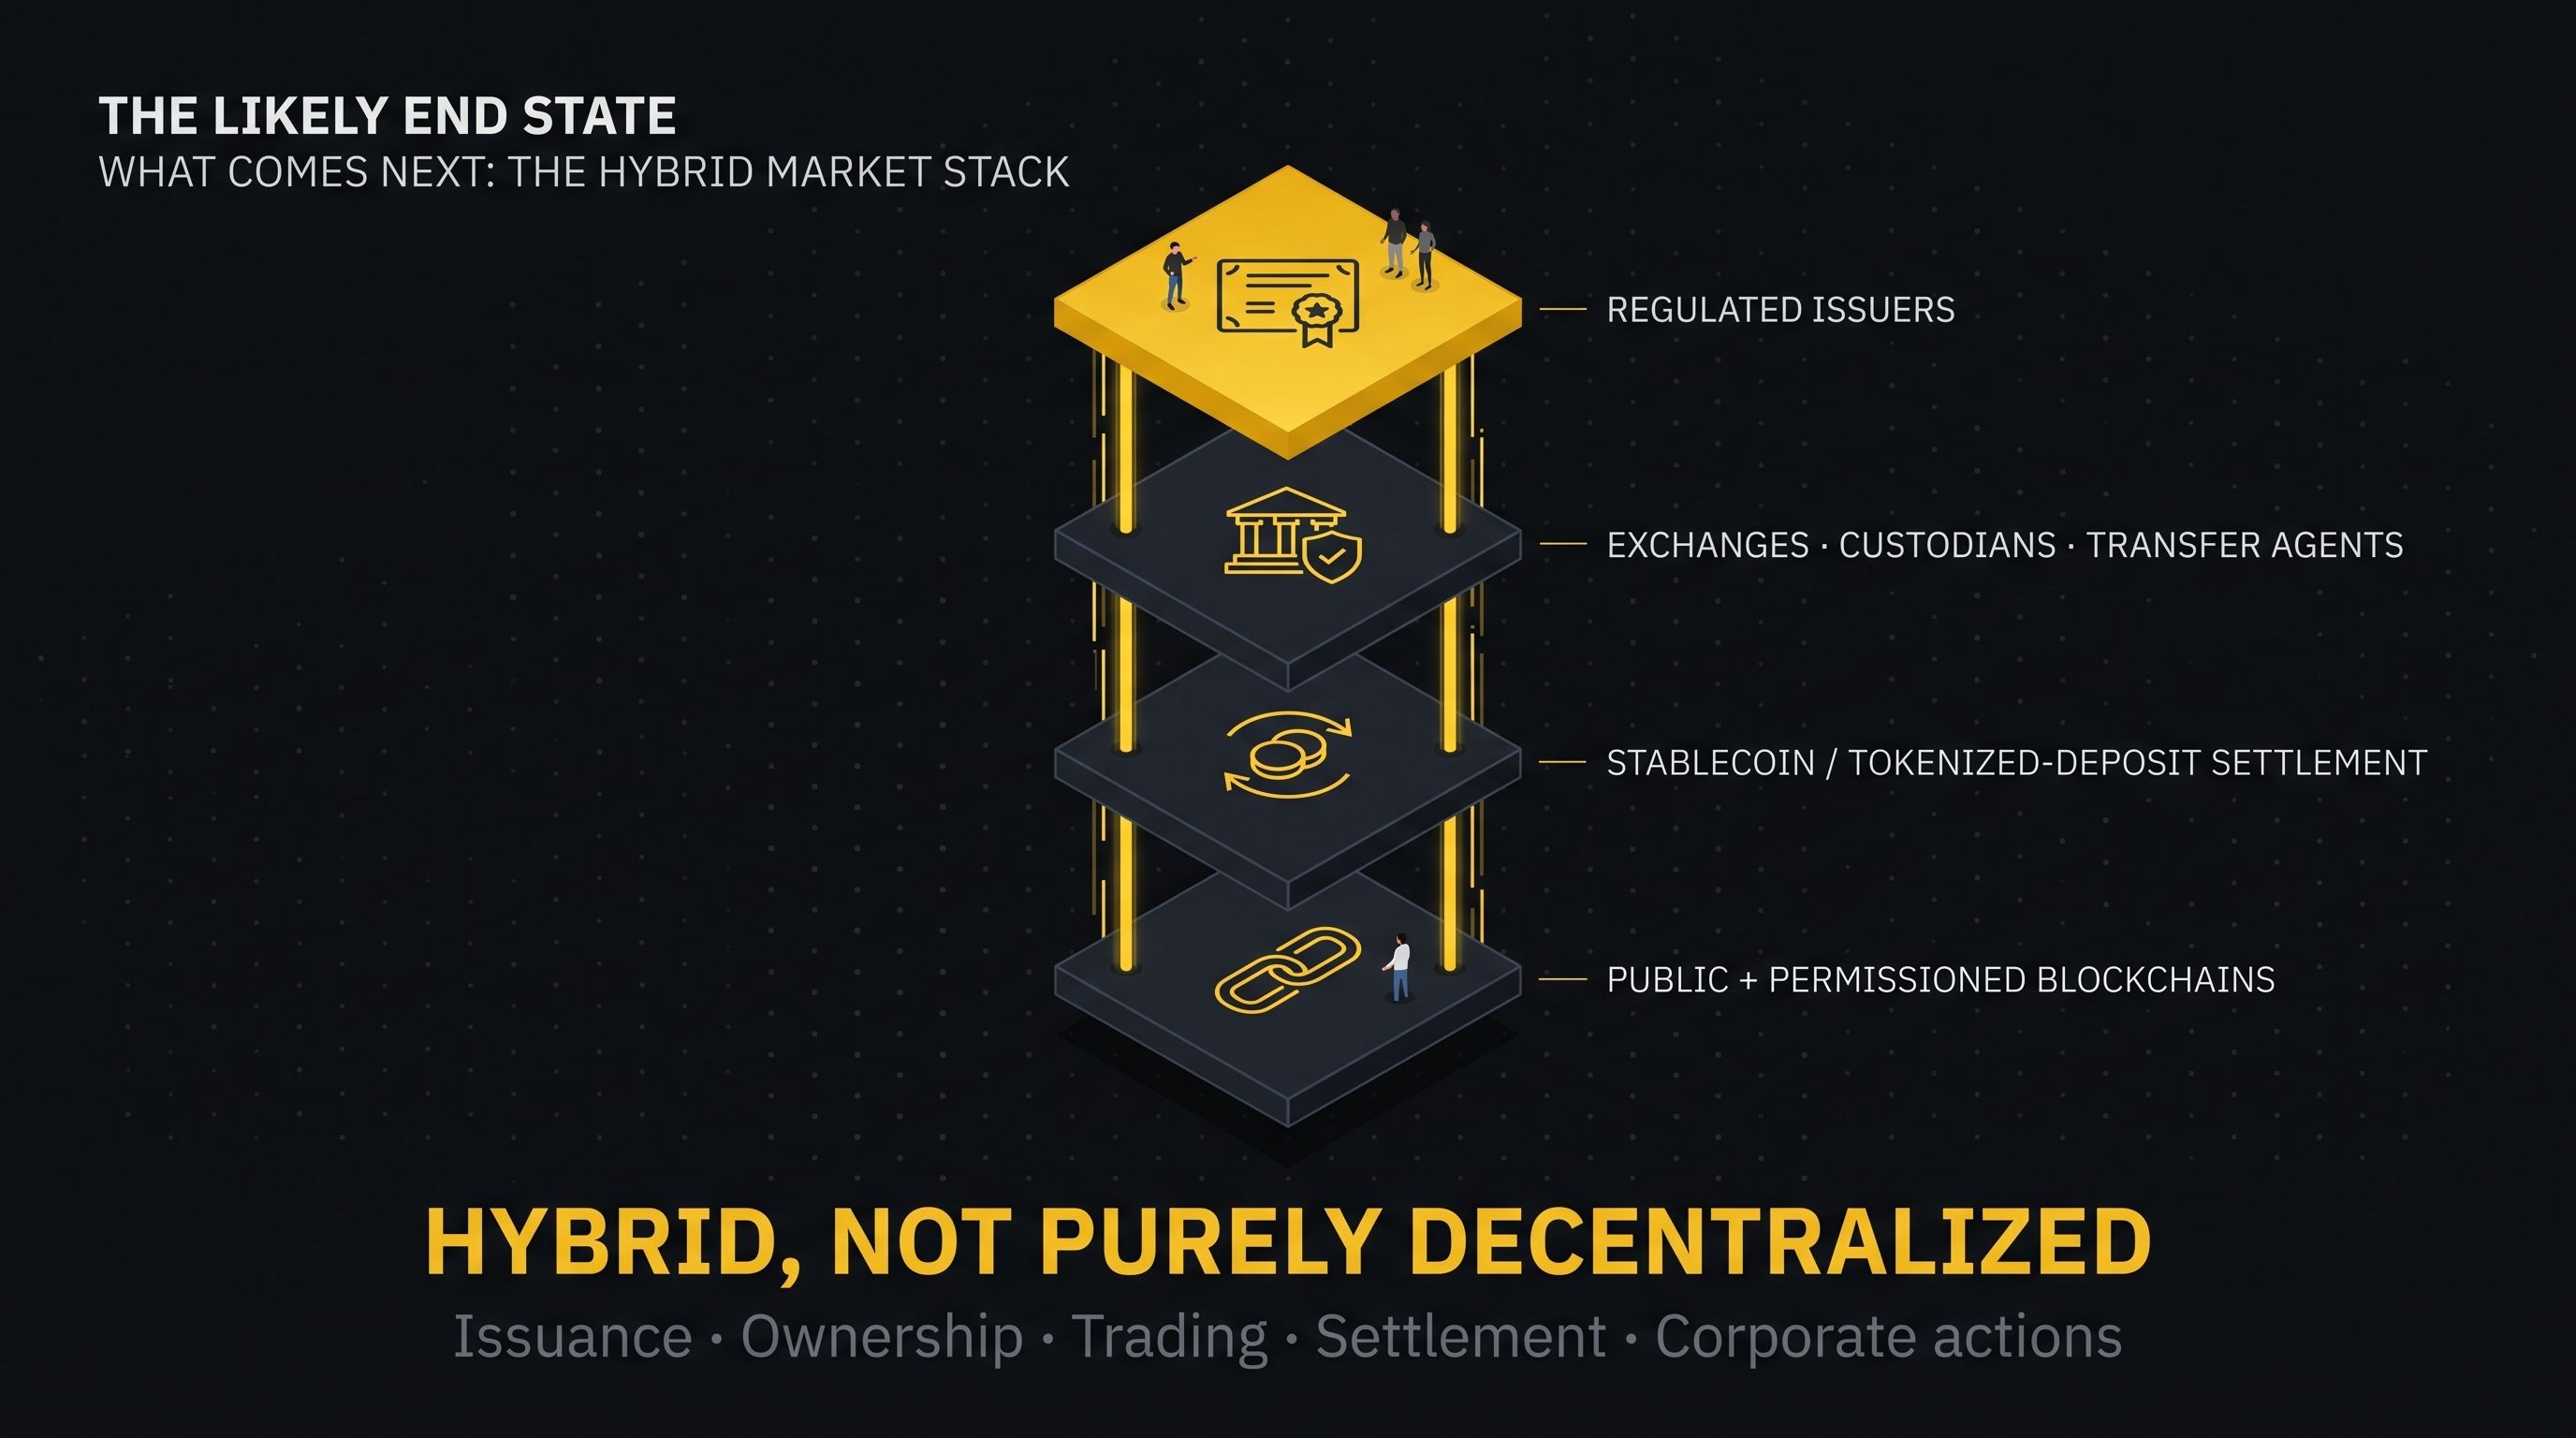
ST Group misoli to‘liq tokenlashtirilgan ommaviy taklif tartibga solinadigan tizim doirasida ishlashi mumkinligini ko‘rsatadi, DTCC va birjalarning pilot loyihalari esa amaldagi infratuzilma ham blokcheynga o‘tayotganini namoyish etadi. Demak, yakuniy natija to‘liq markazlashmagan emas, balki gibrid bo‘lishi ehtimol: tartibga solinadigan emitentlar, birjalar, aktivlarni saqlovchilar, transfer agentlari, steyblkoin yoki tokenlashtirilgan depozitlar orqali hisob-kitob va ochiq yoki ruxsatli blokcheynlar yagona bozor tizimi sifatida ishlaydi.
CZning bashorati umumiy yo‘nalish jihatidan ishonarli, biroq bu o‘tish bir sakrashda yuz bermaydi. 1-bosqich aksiyalar ekspozitsiyasini blokcheynga olib chiqadi. 2-bosqich savdo, hisob-kitob va garovni dasturlash mumkin bo‘lgan kanallarga o‘tkazadi. 3-bosqich listingdan oldingi xususiy bozor davrida narxni aniqlash jarayonini kengaytiradi. Haqiqiy blokcheyn IPOsi esa dastlabki emissiyaning o‘zini blokcheynning ajralmas qismiga aylantirib, jarayonni yakunlaydi.