#imfsaystokenizedmarketssmall
Tokenlashtirilgan moliya kengaymoqda — ammo hali ham juda kichik
Tokenlashtirilgan moliya kengayib bormoqda, biroq XVJning so‘nggi baholashiga ko‘ra, u an’anaviy bozorlarga nisbatan hanuz kichik va parchalangan tajriba bo‘lib qolmoqda.
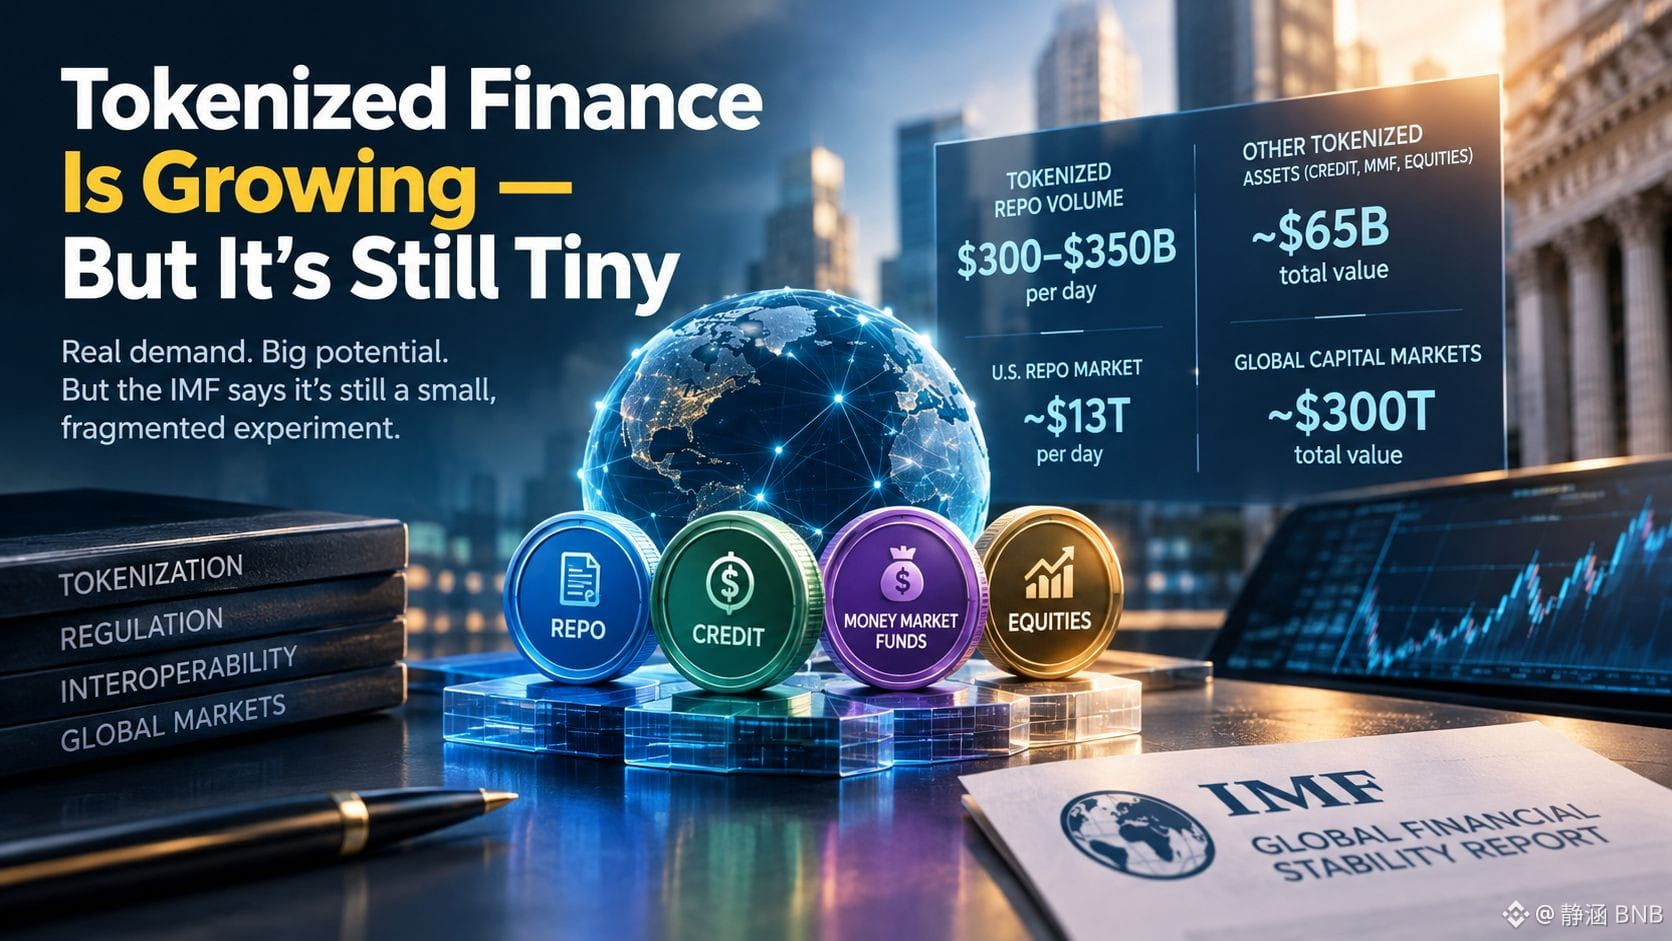
XVJ oktabr oyidagi «Global moliyaviy barqarorlik hisoboti» tahlilida tokenlashtirilgan qayta sotib olish bitimlari (repo) faollikning katta qismini tashkil etishini, kunlik hajm o‘rtacha 300–350 milliard dollar atrofida ekanini ta’kidlaydi. Bu AQShning qariyb 13 trillion dollarlik repo bozori bilan solishtirganda hamon kichik ko‘rsatkich.
Boshqa tokenlashtirilgan aktivlar — jumladan, kredit, pul bozori fondlari va aksiyalar — taxminan 65 milliard dollarlik qiymatga ega. Bu global kapital bozorining taxminiy 300 trillion dollarlik hajmiga nisbatan ancha kam.
Haqiqiy talab borligidan darak beruvchi belgilar mavjud. Tokenlashtirilgan aksiyalar bo‘yicha savdolarning yarmidan ko‘pi AQSh bozorining odatiy ish vaqtidan tashqarida amalga oshiriladi, tahlil qilingan savdolarning qariyb 80 foizi esa bir aksiyadan kam hajmda bo‘lgan. Bu likvidlik cheklangan bo‘lsa-da, investorlar bozordan 24/7 foydalanish va aksiyalarga ulushli egalik qilishga qiziqayotganini ko‘rsatadi.
Asosiy muammo — infratuzilma. XVJ huquqiy huquqlarning noaniqligi, tartibga solishning bir xilda emasligi, o‘zaro ulanmagan platformalar va keng tan olingan hisob-kitob aktivlari yetishmasligiga e’tibor qaratadi. Tokenlashtirilgan aksiyalarning amalda kuzatilgan volatilligi an’anaviy muqobillarinikidan taxminan 1.5× yuqori bo‘lgan.
Hozircha tizimli xatar cheklangandek ko‘rinadi, chunki joriy etilish ko‘lami kichikligicha qolmoqda. Ammo tokenlashtirilgan bozorlar kengaysa, kredit yelkasi va likvidlik bilan bog‘liq keskin zarbalar muhimroq tus olishi mumkin.
Bu texnologiya istiqbolli bo‘lishi mumkin — ammo qaysi biri birinchi o‘rinda turishi kerak: kengroq foydalanish imkoniyati, aniqroq qoidalar yoki kuchliroq o‘zaro ishlash?
$JCT $RLC $STRK
Tokenlashtirilgan moliya kengaymoqda — ammo hali ham juda kichik
Tokenlashtirilgan moliya kengayib bormoqda, biroq XVJning so‘nggi baholashiga ko‘ra, u an’anaviy bozorlarga nisbatan hanuz kichik va parchalangan tajriba bo‘lib qolmoqda.
XVJ oktabr oyidagi «Global moliyaviy barqarorlik hisoboti» tahlilida tokenlashtirilgan qayta sotib olish bitimlari (repo) faollikning katta qismini tashkil etishini, kunlik hajm o‘rtacha 300–350 milliard dollar atrofida ekanini ta’kidlaydi. Bu AQShning qariyb 13 trillion dollarlik repo bozori bilan solishtirganda hamon kichik ko‘rsatkich.
Boshqa tokenlashtirilgan aktivlar — jumladan, kredit, pul bozori fondlari va aksiyalar — taxminan 65 milliard dollarlik qiymatga ega. Bu global kapital bozorining taxminiy 300 trillion dollarlik hajmiga nisbatan ancha kam.
Haqiqiy talab borligidan darak beruvchi belgilar mavjud. Tokenlashtirilgan aksiyalar bo‘yicha savdolarning yarmidan ko‘pi AQSh bozorining odatiy ish vaqtidan tashqarida amalga oshiriladi, tahlil qilingan savdolarning qariyb 80 foizi esa bir aksiyadan kam hajmda bo‘lgan. Bu likvidlik cheklangan bo‘lsa-da, investorlar bozordan 24/7 foydalanish va aksiyalarga ulushli egalik qilishga qiziqayotganini ko‘rsatadi.
Asosiy muammo — infratuzilma. XVJ huquqiy huquqlarning noaniqligi, tartibga solishning bir xilda emasligi, o‘zaro ulanmagan platformalar va keng tan olingan hisob-kitob aktivlari yetishmasligiga e’tibor qaratadi. Tokenlashtirilgan aksiyalarning amalda kuzatilgan volatilligi an’anaviy muqobillarinikidan taxminan 1.5× yuqori bo‘lgan.
Hozircha tizimli xatar cheklangandek ko‘rinadi, chunki joriy etilish ko‘lami kichikligicha qolmoqda. Ammo tokenlashtirilgan bozorlar kengaysa, kredit yelkasi va likvidlik bilan bog‘liq keskin zarbalar muhimroq tus olishi mumkin.
Bu texnologiya istiqbolli bo‘lishi mumkin — ammo qaysi biri birinchi o‘rinda turishi kerak: kengroq foydalanish imkoniyati, aniqroq qoidalar yoki kuchliroq o‘zaro ishlash?
$JCT $RLC $STRK