

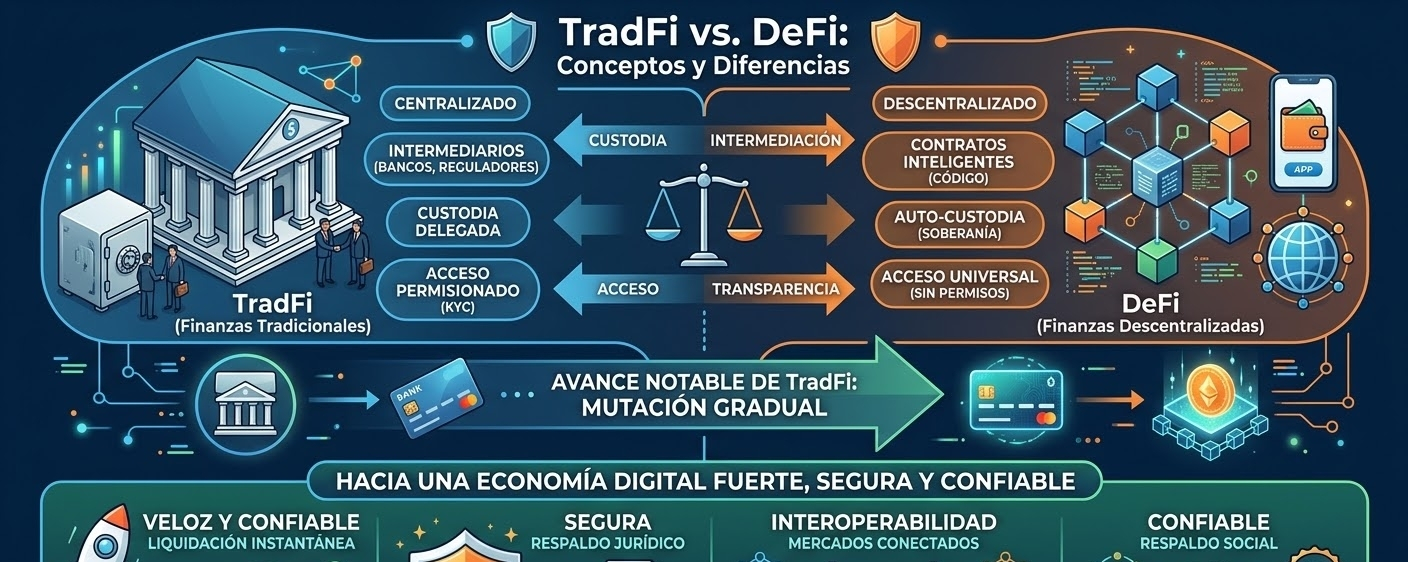
TradFi (an’anaviy moliya): Bu markazlashtirilgan, odatiy moliyaviy tizim bo‘lib, u markaziy banklar, tijorat banklari, fond birjalari va regulyatorlardan iborat. U ishonchli vositachilar orqali ishlaydi: ular aktivlarni saqlaydi, tranzaksiyalarni qayta ishlaydi va yopiq yo‘laklar (masalan, SWIFT yoki kliring palatalari) orqali normativ talablarning bajarilishini ta’minlaydi.
DeFi (markazlashmagan moliya): Bu blokcheynlar (blockchains) ustiga bevosita qurilgan moliyaviy xizmatlar ekotizimi. U o‘z-o‘zidan bajariladigan aqlli kontraktlar (smart contracts) orqali ishlaydi, inson vositachilarini chetga chiqarib, ruxsat etilgan (permisioned), shaffof va 24/7 rejimda mavjud bo‘lgan holda kreditlar, ayirboshlashlar va daromadlarni taqdim etadi.
Asosiy farqlar
Saqlash va nazorat: TradFi’da saqlash moliyaviy institutlarga topshiriladi; DeFi’da esa foydalanuvchilar o‘z aktivlari ustidan suverenitetni custodial bo‘lmagan hamyonlar orqali (self-custody) saqlaydi.
Vositalilik va avtomatlashtirish o‘rtasida: TradFi ijrochilar, brokerlar va kompensatsiya bo‘yicha qo‘l yoki yarim avtomatlashtirilgan jarayonlarga tayanadi; DeFi vositachini o‘rnini o‘zgarmas (immutable) kod bilan almashtiradi va oldindan belgilangan qoidalarni bajaradi.
Kirish va talablar: TradFi shaxsni tasdiqlashni (KYC/AML), kredit tarixini va geografik cheklovlarni talab qiladi; DeFi esa psevdonim va universal tarzda ishlaydi, faqat internetga ulanish va raqamli hamyon kerak bo‘ladi.
Shaffoflik va audit: TradFi reestrlari xususiy bo‘lib, davriy ravishda ichki yoki tashqi tarzda audit qilinadi; DeFi’da esa tranzaksiyalar tarixi va protokollar kodi ommaviy hamda real vaqt rejimida on-chain tekshirilishi mumkin.
TradFi evolyutsiyasi: Raqamli iqtisodiyot sari
TradFi texnologik buzilishlar (disruptsiya) oldida qotib qolmagan. Aksincha, global bank va moliya bozorlarida blokcheyn samaradorligi tamoyillari singdirilib, zamonaviy infratuzilmaga tomon evolyutsiya qilinmoqda.
1. Tez va ishonchli (operatsion samaradorlik)
An’anaviy institutlar sekin kliringdan (T+1 yoki T+2) real vaqt (T+0) kliringiga o‘tmoqda. Buni real hayotdagi aktivlar (RWA, Real World Assets) tokenizatsiyasi orqali amalga oshirilyapti. Tarqatilgan tarmoqlarda obligatsiyalar, investitsiya fondlari va g‘aznachilik veksellarini chiqarish tranzaksion xarajatlar va qayta ishlash vaqtini keskin kamaytiradi.
2. Global o‘zaro ishlash
Markaziy banklarning raqamli pullarini (CBDC) ishlab chiqish va ISO 20022 kabi moliyaviy xabar almashish tarmoqlarini zanjirlar o‘rtasidagi o‘zaro ishlash protokollari bilan integratsiya qilish (masalan, CCIP) orqali TradFi tarixan alohida “siloslar”da ishlagan kapital bozorlarini bir-biriga ulashni maqsad qiladi.
3. Ijtimoiy qo‘llab-quvvatlash va huquqiy asos
TradFi raqamli transformatsiyaga yetakchilik qilayotgan katta farq — ijtimoiy va institutsional qo‘llab-quvvatlashdir. DeFi muhitidan farqli o‘laroq — u tartibga solish noaniqligi va kod ekspluatatsiyasi xavflari bilan duch keladi — TradFi quyidagilarni taklif etadi:
Hujjatli-huquqiy xavfsizlik va himoya sxemalari: depozit sug‘urtasi, aniq me’yoriy-huquqiy asoslar va nizolarni rasmiy hal qilish mexanizmlari.
Institutsional ishonchlilik: qat’iy muvofiqlik standartlari (KYC, pul yuvishga qarshi kurash) ommaviy institutsional kapitalni jalb qilish uchun ishonchni ta’minlaydi.
Ushbu bosqichma-bosqich yaqinlashuv gibrid modelga (TradFi + Blockchain) olib kelmoqda: bunda an’anaviy bank tizimining huquqiy mustahkamligi va ijtimoiy qo‘llab-quvvatlashi taqsimlangan texnologiyaning tezligi, shaffofligi va o‘zaro ishlashi bilan uyg‘unlashadi. #Binance #WriteToEarnUpgrade $BTC
