AQSH fond birjalari payshanba kuni aralash natija bilan yopildi: bir tomonda obligatsiyalar bozorida kuchaygan sotuv bosimi, boshqa tomonda esa alohida kompaniyalar bo‘yicha daromadlar va bitimlar haqidagi sarlavhalar. Dastlabki zarar ko‘p jihatdan obligatsiyalar bozoridan keldi. 30 yillik G‘aznachilik (Treasury) daromadliligi 5,501% ga yetdi. Bu darajani hech kim 2004-yil iyunidan beri ko‘rmagan. 10 yillik ko‘rsatkich ham ancha ortda qolmadi: u 5,223% ga ko‘tarildi — bu 2007-yil iyunidan beri eng yuqori daraja. Buning ortida eski tanish omillar turibdi: tinmayotgan inflyatsiya, yana yuqoriga sudralayotgan neft va AQSH shunchaki juda ko‘p qarzi bor degan tobora kuchayib borayotgan ishonch.
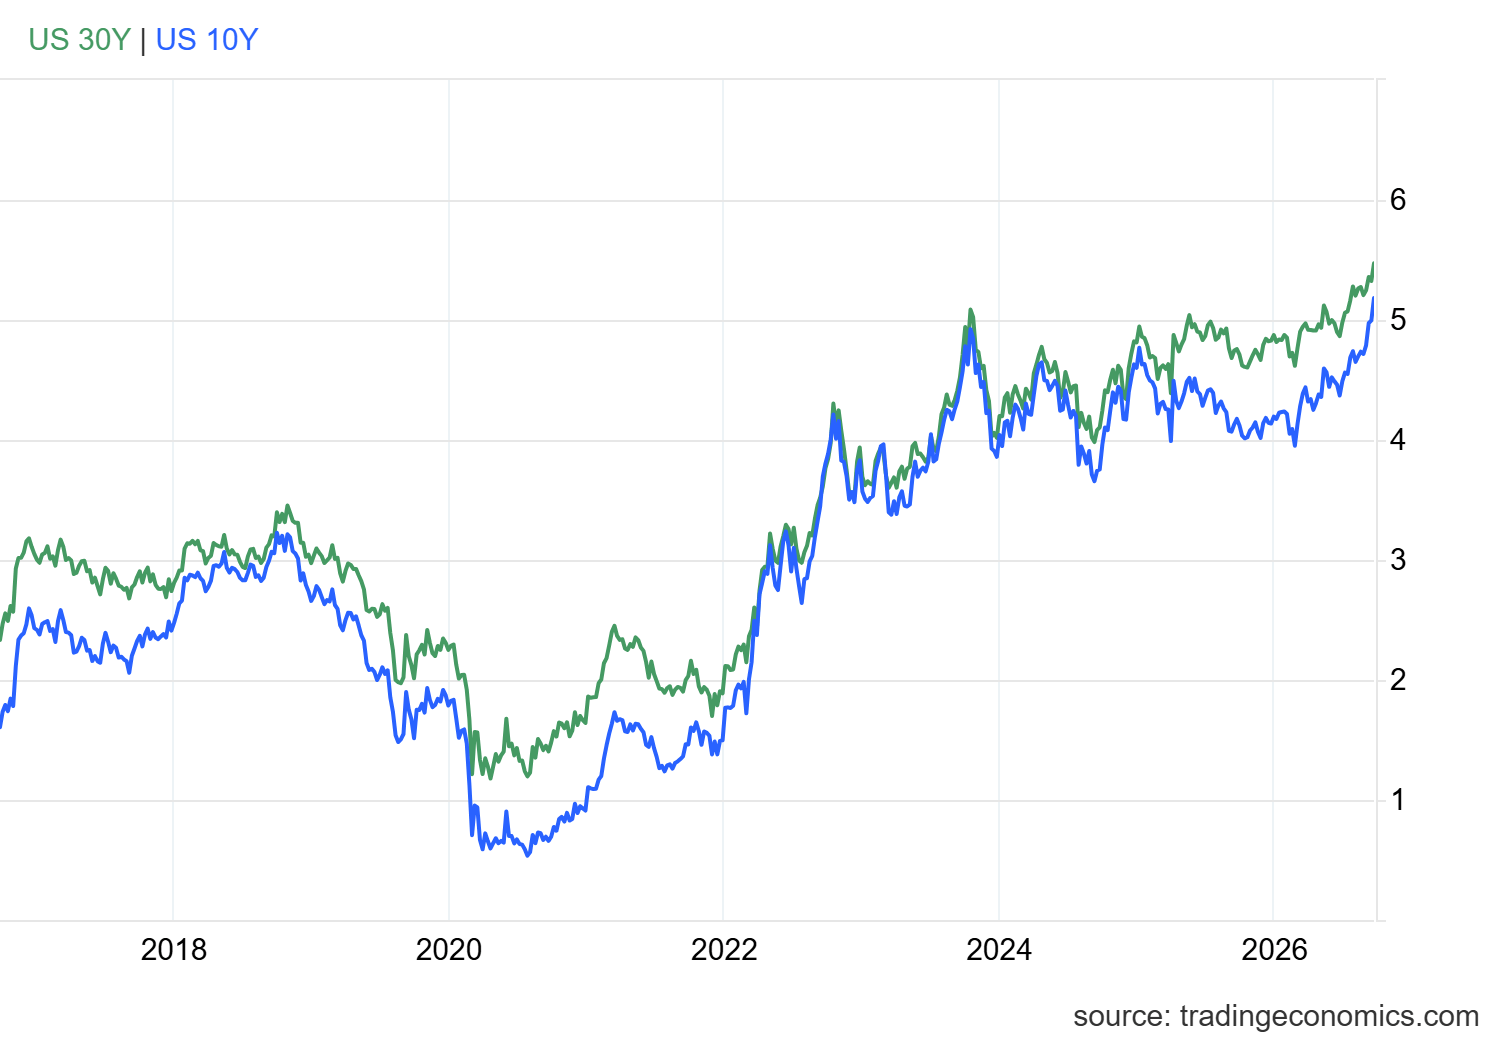
"Odamlar 30 yillik obligatsiya bo‘yicha daromad (yield) uchun eng yuqori baholash so‘zlari tugayapti", dedi Columbia Threadneedle’da portfel menejeri Ed Al-Hussainiy. U haqli. Vashington o‘nlab yillar davomida (ikki o‘n yildan ortiq) uzoq muddatga qarz olish uchun bunchalik ko‘p to‘lashga majbur bo‘lmagan.
Stavka oshirilishiga tikilgan garovlar daromadlilik bilan birga ko‘tarildi. CME FedWatch vositasi hozir Fed’ning oktyabr oxiridagi yig‘ilishida yana chorak punktlik stavka oshirish ehtimolini taxminan 70% deb ko‘rsatmoqda. Bir hafta oldin bu ko‘rsatkich taxminan yarmiga teng edi. Ancha katta sakrash. Fed bu siklda stavkani faqat bir marta, sentabr o‘rtalarida, ikki yildan ortiq vaqt davom etgan joyida turishdan keyin oshirgan edi. Shunday ekan, yana shu qadar tez oshirish? Bu qat’iylashtirish tomon noodatiy tez burilish bo‘lardi.
Neft buning katta qismini tushuntiradi. Xabarlarga ko‘ra, BMT Bosh assambleyasi doirasida Nyu-Yorkda uchrashgan AQSh va Eron muzokarachilari qariyb yetti oylik mojaroni tugatish uchun bosqichma-bosqich kelishuvni ko‘rib chiqayotgan edi.
Xabarga bozor biroz yengil nafas oldi. Taxminiy sxema shunday: Tehron Hormuz bo‘g‘ozini qayta ochadi, Vashington esa Eron portlariga dengiz blokadasini yumshatadi. Ammo hech bir tomon birinchi bo‘lishni istamayapti. Hech kim ko‘zini birinchi yumgan tomon bo‘lishni xohlamaydi. Xabarlarga ko‘ra, qatar vositachilari shu tafovutni yopishga urinib, tiqilib qolgan. Ammo bitim haqidagi shunchaki shivirlashning o‘zi ham aksiyalarni sessiya pastliklaridan tortib chiqish va neftdagi bosimni biroz tushirish uchun yetarli bo‘ldi.
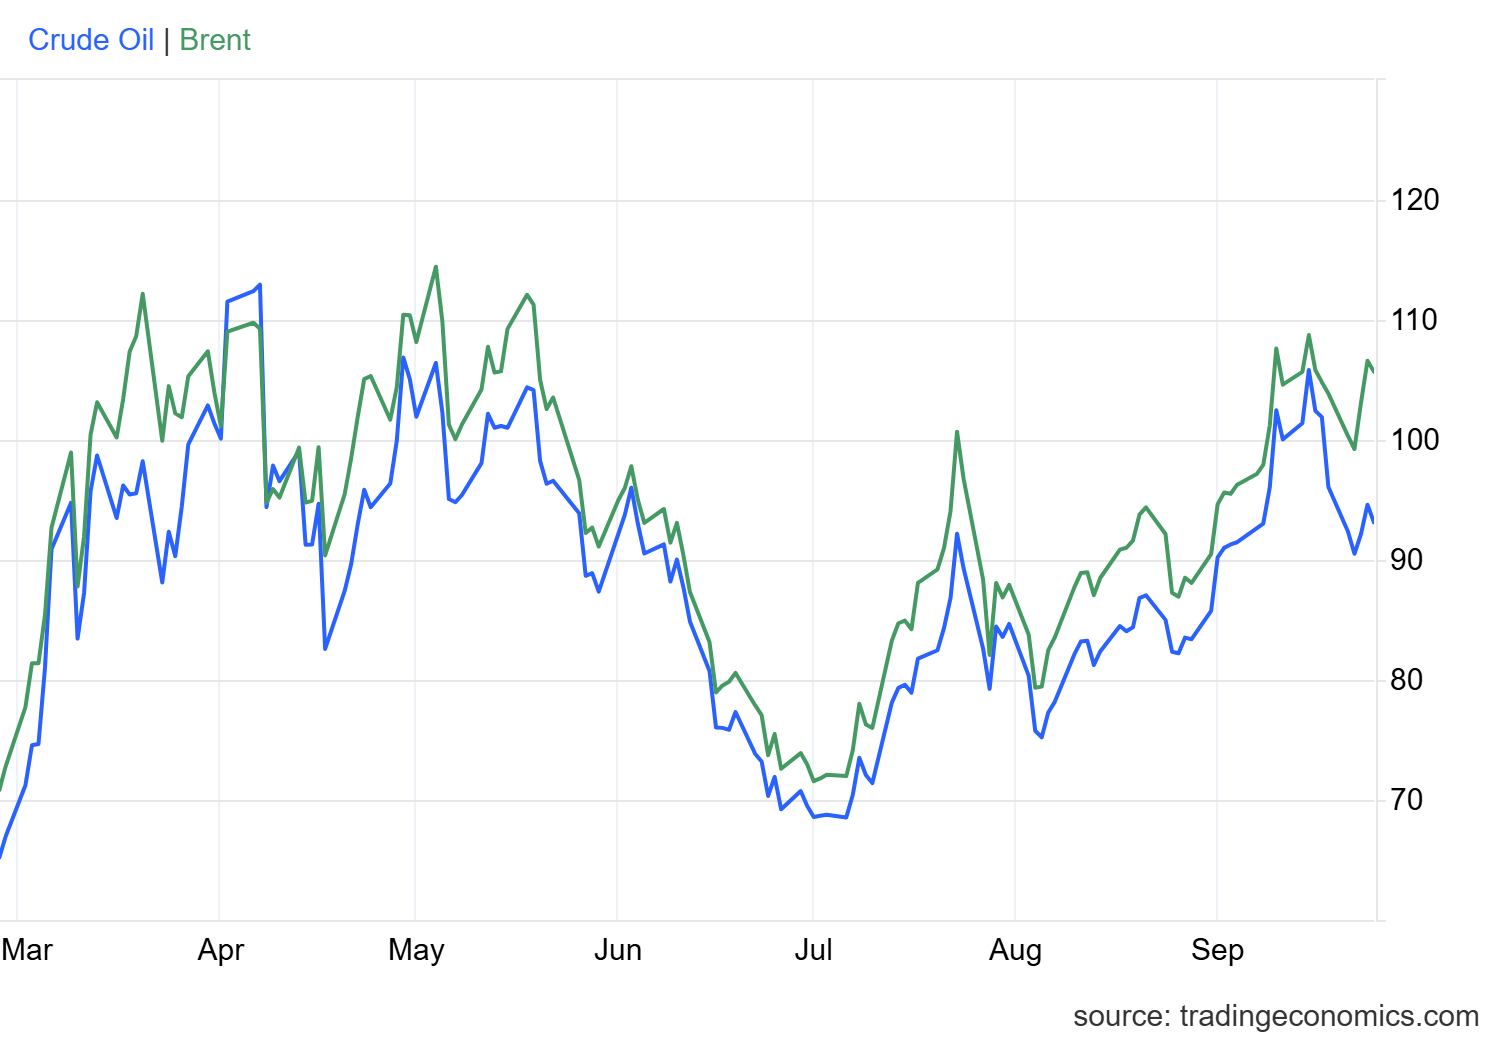
Hormuz haqidagi sarlavhalar chiqqach, neft avvalgi yutuqlarining bir qismini qaytardi. Ammo ikkala asosiy ko‘rsatkich ham kunni yuqorida yakunladi. Brent 2.5% ga oshib, barreliga 105.69 dollar atrofida yopildi. West Texas Intermediate 2.3% ga qo‘shilib, 94.30 dollar bilan yakunlandi. AQSh-Eron mojarosi bahorda kuchayganidan beri ikkalasi ham bir necha oy davomida yuqori darajada saqlanib qoldi.
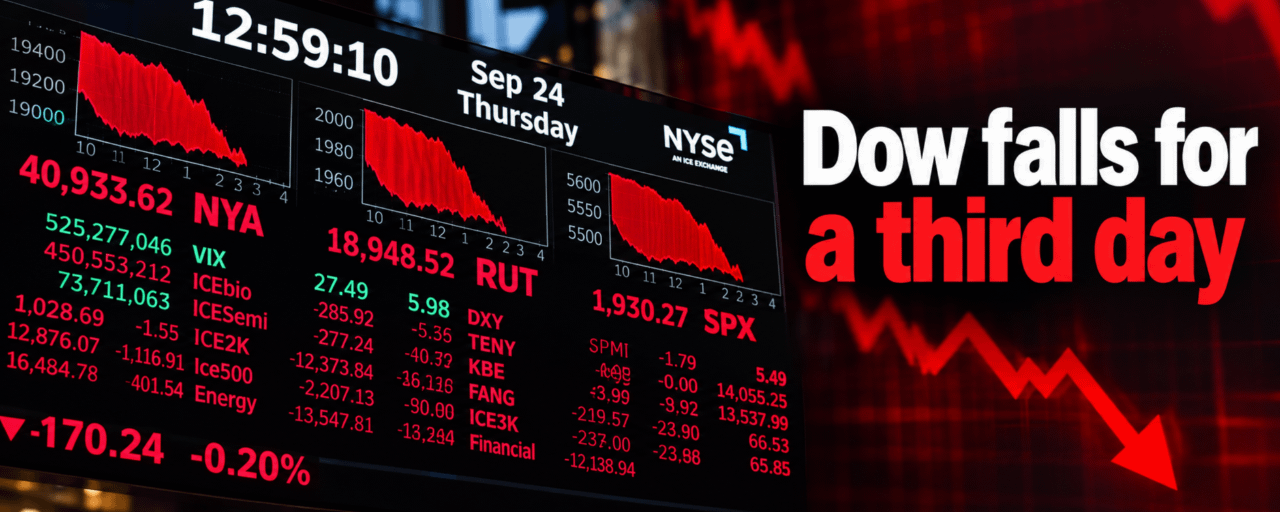
AQShning yirik indekslari kunni aralash natija bilan yakunladi. Dow 0.31% ga pasaydi va ketma-ket uchinchi sessiyada yo‘qotish qayd etdi. S&P 500 va Nasdaq Composite deyarli befarq qoldi, o‘zgarishsiz yopildi. Kichik kapitalizatsiyali Russell 2000 0.11% ga tushib, 2,835.92 darajasida yopildi. Lekin o‘sha sokin sarlavhali ko‘rsatkich ostida ancha balandroq hikoya yashiringan, chunki alohida aksiyalar juda ko‘p harakat qildi.
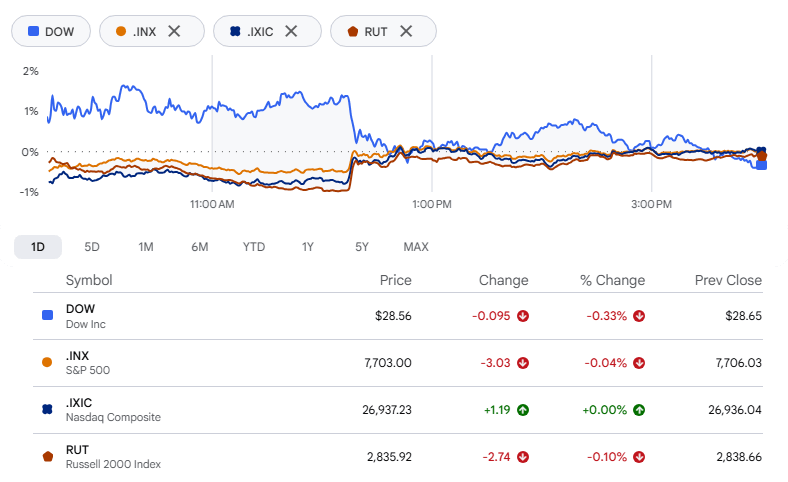
Lekin o‘sha sokin sarlavhali ko‘rsatkich ostida ancha balandroq hikoya yashiringan, chunki alohida aksiyalar juda ko‘p harakat qildi.
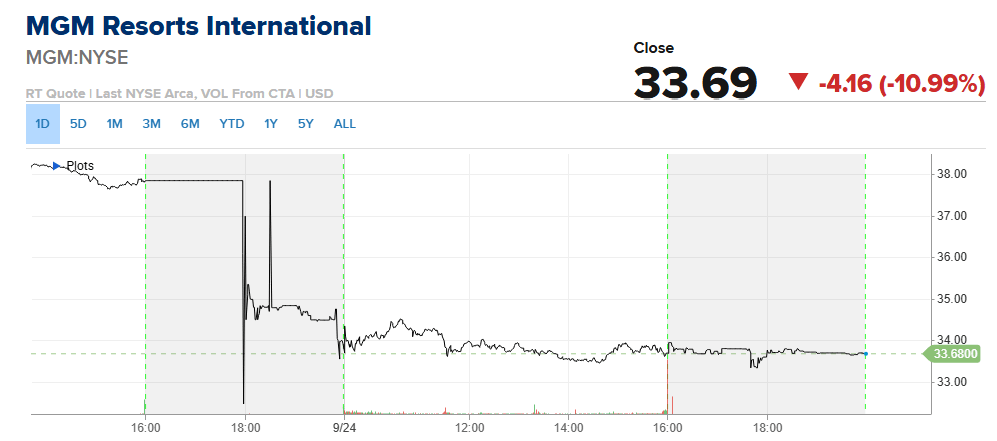
Eng yomon ahvol MGM Resorts’da bo‘ldi. Aksiyalar 11% ga tushib, 33.90 dollarga yetdi — bu so‘nggi yetti oydagi eng past narx — Barry Diller People Inc.’ning kazino operatorining qolgan qismini sotib olish uchun taklif qilgan taxminan 18 milliard dollarlik bitimini qaytarib olganidan so‘ng. People allaqachon MGM’ning qariyb 27% ulushiga ega. Iyun oyida u bir aksiya uchun 48.30 dollar taklif qilgan edi. "Bunday taklifga ko‘plab omillar kiradi," dedi Diller bayonotida va People kelajakdagi kelishuvga ochiq qolayotganini qo‘shimcha qildi. Adolatli. Ammo sotuv bosimi MGM’ning taklif birinchi marta e’lon qilinganidan beri olgan deyarli barcha yutuqlarini yo‘q qildi, va aksiyalar allaqachon iyundagi 18 yillik maksimumidan 27% pasaygan edi. Truist Securities bu tushishni shunchaki sotib olishga tikkanlarning bozordan chiqishi deb hisoblaydi. Boshqa tomondan, firma ilgari MGM’ni sotib olinmasdan ham xuddi shunday yaxshi ishlashi mumkin, investorlarning qisqa muddatli nazoratisiz faoliyat yuritishi mumkin, deb ta’kidlagan edi.
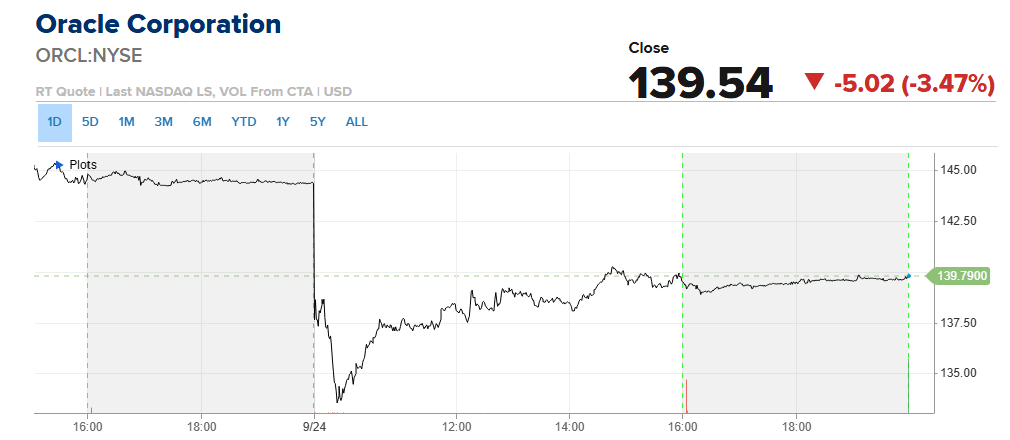
Oracle 3.5% ga tushdi va yirik kapitalizatsiyali texnologik nomlar orasida kunning eng katta ortda qoluvchisi bo‘ldi. Bloomberg xabar berishicha, kompaniya Blue Owl Capital ishlab chiquvchisiga Project Jupiter bo‘yicha force majeure xabarnomasini yuborgan — bu Nyu-Meksiko chegarasi yaqinida qurilayotgan, taxminan 165 milliard dollarlik AI ma’lumotlar markazi bo‘lib, kengroq Stargate tashabbusining bir qismidir. Biroq bu Oracle chekinayotganini anglatmaydi. Shunchaki, obyekt rejalashtirilgan 2028-yilgi ochilish muddatini o‘tkazib yuborsa, to‘lovlarni kechiktirish uchun kompaniyaga vaqt beradi. Va tabiiy gaz quvurini qurish bo‘yicha davom etayotgan ruxsatnoma mojarolarini inobatga olsak, bu haqiqiy ehtimolga o‘xshaydi — aynan shu quvur butun loyiha uchun energiya berishi kerak edi.
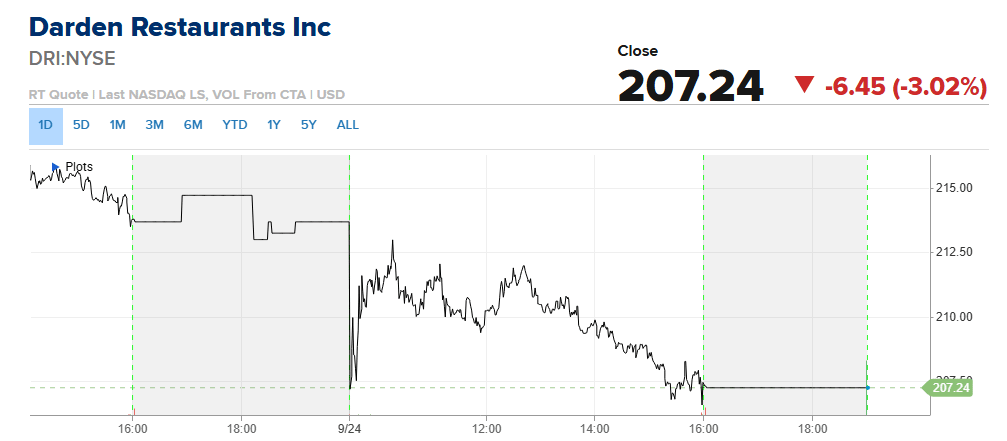
Darden Restaurants 3% dan ko‘proq pasaydi. Olive Garden va LongHorn Steakhouse egasi moliyaviy yilning birinchi choragida aksiyaga 2.05 dollar foyda ko‘rsatdi — bu taxminlarga aynan mos. Daromad 3.20 milliard dollar bo‘ldi, FactSet konsensusidagi 3.21 milliard dollardan sal pastroq. Yaqin, ammo biroz yetmadi. Kompaniya butun yil bo‘yicha prognozini o‘zgartirmadi.
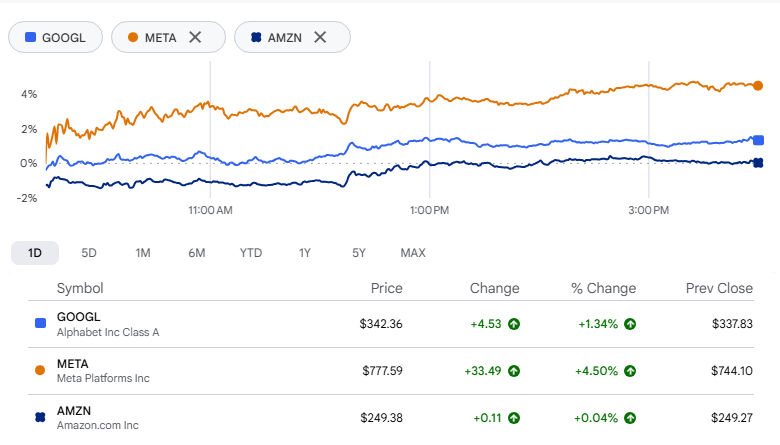
Biroq hamma joy qizil emas edi. Magnificent Seven yana bozorni ortda qoldirdi. Kengroq bozor tushib ketayotgan paytda ham Roundhill Magnificent Seven ETF o‘z yutuqlarini ushlab qoldi va endi hafta davomida 5% dan ko‘proqqa yuqori. Ammo chuqurroq qarasangiz, yettita nomdan faqat uchtasi haqiqatan ham ko‘tarilgan. Meta Platforms asosiy yukni o‘z zimmasiga oldi. Bu oy boshida ishga tushirilgan, sayohatni bron qiladigan, to‘lovlarni amalga oshiradigan va taqvimni boshqaradigan yangi AI agenti Muse sababli ayni avjga chiqqan. Alphabet ham yutdi. Amazon esa deyarli qimirlamadi.
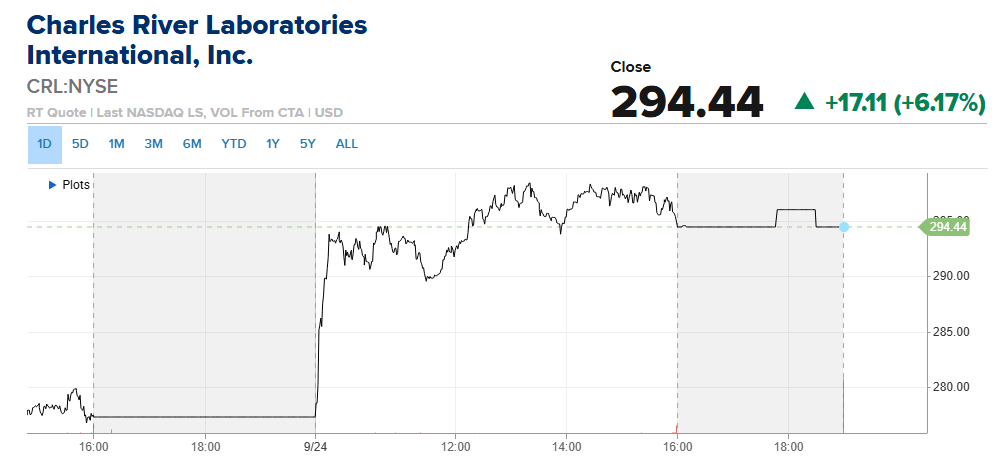
Charles River Laboratories 6% ga ko‘tarildi. Investor Day tadbirida kompaniya 2026-yil bo‘yicha prognozini tasdiqlab, investorlarga daromad ham, sozlangan foyda ham oldingi diapazonlarning yuqori chegarasida bo‘lishi kerakligini aytdi. Shuningdek, u 2030-yilgacha mo‘ljallangan yangi uzoq muddatli maqsadlarni e’lon qildi — bu uning Pathway to Purpose strategiyasining bir qismi.
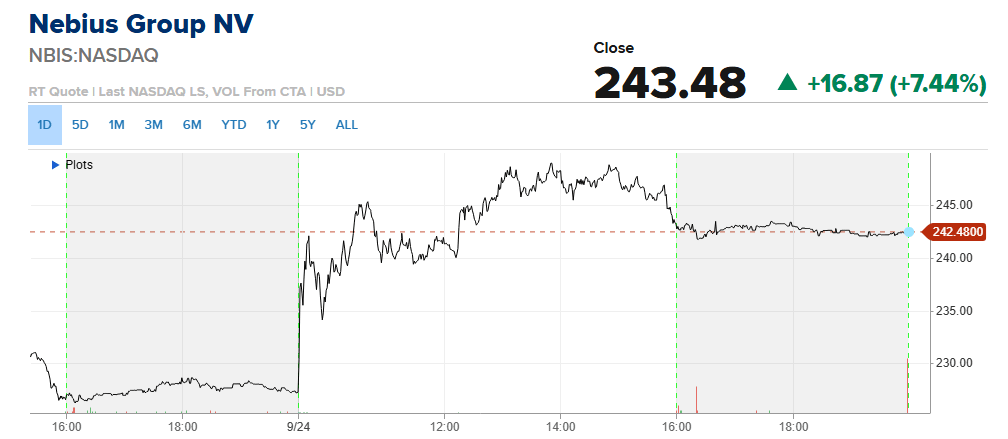
Nebius Group daromad bo‘yicha kutishlar 2028-yilgacha oshirilgach, 7% dan ko‘proqqa ko‘tarildi. Tahlilchi Tal Liani “sotib olish” tavsiyasini va 310 dollarlik narx maqsadini saqlab qoldi. Uning fikri oddiy: Nebius yirik bulut provayderlari bilan uzoq muddatli kelishuvlarni qisqa muddatli — bir yildan uch yilgacha — va amaldagi hyperscaler stavkasidan taxminan ikki baravar yuqori narxlangan shartnomalar bilan aralashtiradi. Uningcha, aynan shu kombinatsiya marjalarni kengaytirishda davom etadi.
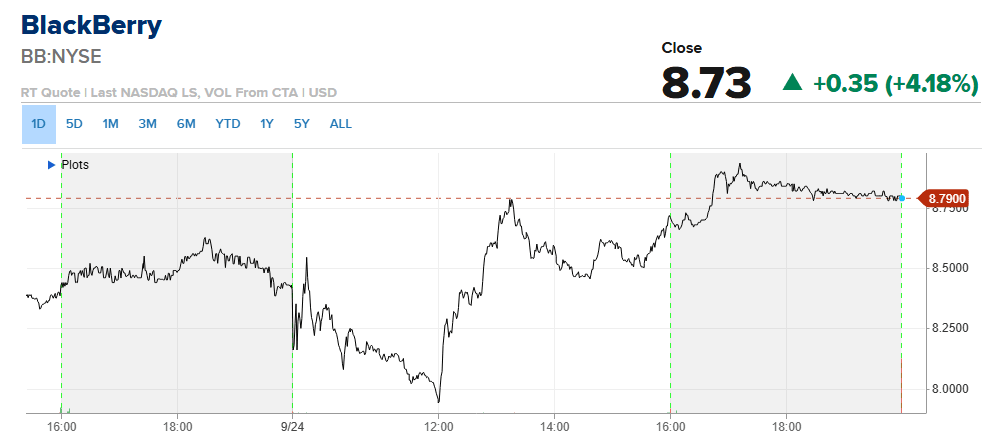
BlackBerry 4% ga oshdi. Ikkinchi chorak natijalari ikkala ko‘rsatkich bo‘yicha ham kutgandan yaxshi bo‘ldi: sozlangan foyda har aksiya uchun 7 sent, 4 sentlik bahodan yuqori; daromad esa kutilgan 142.5 million dollar o‘rniga 163.3 million dollar bo‘ldi. Umuman olganda, yomon chorak emas. Kuchning katta qismi uning avtomobil dasturiy ta’minoti bo‘limi QNX’dan keldi, u rekord daromad va bugungacha eng katta dizayn yutug‘ini ko‘rsatdi. Rahbariyat bunga javoban butun yil bo‘yicha prognozni oshirdi.
Sektor tahlili:
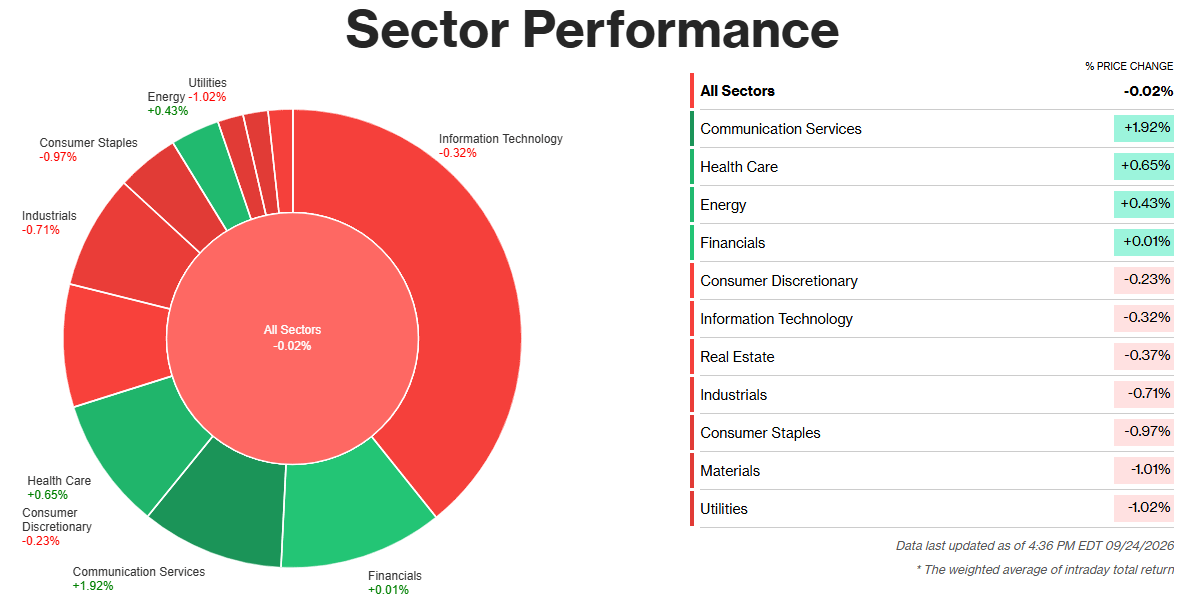
Payshanba kuni S&P 500’ning o‘n bir sektoridan faqat to‘rttasi yuqorida yopildi, va Aloqa xizmatlari sektori 1.92% o‘sish bilan ancha katta farq bilan yetakchilik qildi. O‘sish deyarli to‘liq Meta Platforms hisobiga bo‘ldi — JPMorgan aksiyaning narx maqsadini oshirgach, u 4.5% ga ko‘tarildi; bank bu harakat ortidagi asosiy dasturiy yutuq sifatida shu haftadagi Meta Connect tadbirida taqdim etilgan yangi Muse AI agentini tilga oldi.
Energetika 0.43% ga oshdi, chunki Brent nefti AQSh va Eron Hormuz bo‘g‘ozini qayta ochish bo‘yicha bosqichma-bosqich kelishuvni ko‘rib chiqayotgani haqidagi xabarlar ortidan qisqa muddatli rallisining bir qismini qaytarganidan keyin 107 dollar atrofida yakunlandi. O‘sha diplomatik sarlavha yakuniga borib barrel narxidagi geosiyosiy ustamaning bir qismini kamaytirdi.
Sog‘liqni saqlash sektorining 0.65% o‘sishi bitta sarlavhaga reaktsiyadan ko‘ra ko‘proq klassik himoyaviy rotatsiyaga o‘xshaydi: daromadlilik ko‘rsatkichlari oshib, bozor Fed’ning yana stavka oshirish ehtimolini jiddiy baholayotgan bir paytda, investorlar foiz stavkalariga uncha egilmaydigan daromadlarga yuzlandi. Moliyaviy sektor deyarli qimirlamadi — 0.01% ga ko‘tarildi — chunki yuqoriroq stavkalardan keladigan odatiy marja yordami ikki o‘n yillikdagi eng yuqori darajalarga yaqin qarz olish xarajatlari kredit talabi uchun nimani anglatishi haqidagi xavotirga urildi.
Eng yomon ko‘rsatgan sektorlar
Bozorning qolgan qismiga bosim bir joydan keldi: daromadlilikdan. Kutilganidan issiqroq chiqqan sentabr flash PMI — xizmatlar 58.7 va ishlab chiqarish 57 bo‘ldi — uzoq muddatli qismdagi daromadlilikni oshirdi.
Kommunal xizmatlar eng katta zarbani qabul qildi va 1.02% ga tushdi, chunki bir vaqtlar jozibador ko‘ringan dividend daromadlari 5% ga yaqinlashayotgan risksiz stavkalar yonida o‘z jozibasini yo‘qotdi. Materiallar sektori 1.01% ga pasaydi — sabab o‘sha stavka matematikasi va metallar narxiga bosim qilayotgan mustahkamroq dollar edi.
Iste’mol tovarlari sektori shunga o‘xshash sabablarga ko‘ra 0.97% ga pasaydi — daromadlilik bu qadar tez harakatlanganda u obligatsiya o‘rnini bosuvchi aktiv kabi savdo qilinadi. Sanoat sektori ham 0.71% ga ortda qoldi, garchi shu PMI natijasi nazariy jihatdan zavod faolligiga ijobiy ta’sir qilishi kerak bo‘lsa ham; aksincha, investorlar kuchli o‘sishni Fed’ning yanada qat’iylashishiga yoqilg‘i sifatida talqin qildi. Zaiflik butun sektor bo‘ylab va stavkalar ta’sirida edi, alohida kompaniyaning qoqilishiga bog‘liq emas edi.