
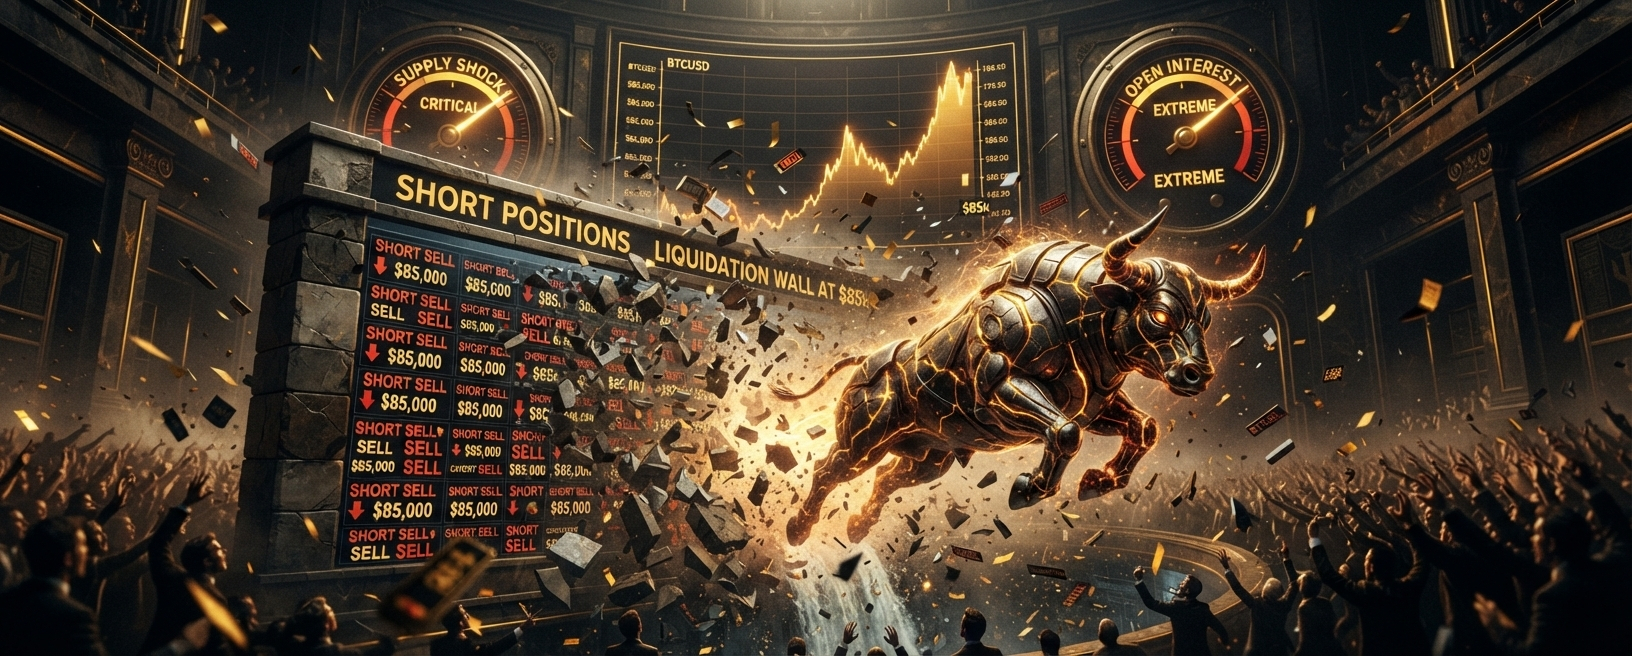

Bitcoin $85 000 atrofidan asta-sekin o‘tib ketmadi. Uni u yerga majburlab olib chiqishdi. Bozor $85 000 dan $86 000 gacha bo‘lgan hududni taxminan 24 soat ichida 5% dan 6% gacha bo‘lgan harakat bilan qaytarib oldi va qisqa muddatli (multi-oy) qarshiliklarni tozaladi, chunki shortlar likvidatsiyasi to‘planib boraverdi. Hisoblarga ko‘ra, shortlar «wipeout»i $648 milliondan $666 milliongacha diapazonda bo‘lgan, umumiy likvidatsiya esa yaqin $750 million atrofida. Ochiq foiz (open interest) yaqindagi eng yuqori nuqtalar yaqinida bo‘lib, taxminan $28,8 mlrd. ni tashkil etmoqda. Mablag‘lash (funding) ijobiyligicha qolmoqda. Qo‘rquv va ochko‘zlik (Fear & Greed) 71 atrofida.
Bu klassik siqish (squeeze) profili. Eng qiyin savol esa majburiy xarid (forced buying) ortidan nima bo‘lishidir. Ko‘plab yopilishga (short) ulush qo‘yganlar tezroq yuqoriga sakrashni qo‘zg‘ata oladi. Ko‘plab longlar va ochiq foiz (open interest)ning yuqori darajasi esa, tugab qolgan likvidatsiya yoqilg‘isidan keyin, teskari burilishni ham xuddi shunday oson tayyorlab qo‘yadi. Pro-treyderlar siqish bo‘lgan-bo‘lmaganini bahslashmayapti. Ular siqishdan keyin bozor hali ham talabga egami, yo‘qmi — shuni muhokama qilmoqda.
Nega bu daraja hozir muhim
Oldingi qarshilikdan yuqoriga chiqish darhol texnik suhbatni o‘zgartirdi. Eski oraliq ustidagi likvidlik tortib olindi va harakat 83 000 dan 86 000 dollargacha atrofidagi short klasterlari qoplashga majbur bo‘lgani sabab tezlashdi. Heatmap’lar bir necha kundan beri bu konsentratsiyani signal qilib kelayotgandi. Narx yuqori ochiq foiz bilan zich short zonaga kirganda, kaskad o‘zini o‘zi kuchaytiradigan bo‘lib qolishi mumkin. Bozorga aynan shunday ko‘rinadi.
Kayfiyat (sentiment) qo‘llab-quvvatlaydi, lekin tepa-to‘ldiruvchi (off the charts) emas. Fear & Greed (Qo‘rquv va ochko‘zlik) ko‘rsatkichi taxminan 71 atrofida bo‘lishi, bozor to‘liq eforiyaga kirmasdan ham kuchni quvishga tayyor ekanini ko‘rsatadi. Bu fon squeezelarni cho‘zilishiga yordam beradi. Shu bilan birga, pozitsiyalash bu yerdan yanada bir tomonlama bo‘lish uchun hali joy borligini ham anglatadi. Hyperliquid kabi maydonlarda soatiga +0,0015% atrofidagi printlar hamda shunga o‘xshash ijobiy funding longlar hozirning o‘zida qolish uchun allaqachon to‘layotganini ko‘rsatadi. Vertikal yutuqdan keyin bu holat qanchalik uzoq davom etsa, spot talab sustlashsa long tomoni shunchalik qimmat va mo‘rt bo‘lib qoladi.
Derivativlar tuzilmasi: OI, funding va post-siqilish oynasi
28,83 milliard dollar atrofidagi open interest — markaziy risk o‘zgaruvchisi. Breakout oldidan yuqori OI ishonch (conviction)ni anglatishi mumkin. Ammo bu bozor hali hal qilinmagan darajada leverage bilan to‘lib-toshganini ham anglatishi mumkin. Short tomoni birinchi katta zarbani oldi. Bu doskani tozalab bermaydi. U ko‘pincha riskni long tomonga ko‘chiradi, ayniqsa funding short-siqilishni tezlashtiruvchidan kechikkan longlar uchun “carrying cost” (xarajat)ga aylansa.
Bu yerda sof narx grafigi asimmetriyaning haqiqiyligini kam ko‘rsatadi. Qisqa muddatli likvidlik tozalanib bo‘lganidan keyin ham, majburiy xaridorlar faol bo‘lgani uchun narx nisbatan mo‘tadil spot talab bilan ko‘tarila berishi mumkin va qolgan shorts himoya rejimida bo‘ladi. Bu jarayon tugagach, agar narx breakout zonasini ushlay olmasa, xuddi o‘sha yuqori OI pastga bosimni kuchaytirishi mumkin. Amaliy “kalit” — acceptance (qabul qilinish). Qayta qo‘lga kiritilgan oraliq ustida ushlab turish siqilishdan-trendga bo‘lish ssenariysini tirik saqlaydi. Funding musbat bo‘lib turgan paytda uni tez yo‘qotish esa ko‘proq taktik fade yoki hech bo‘lmaganda quvish (chase) xulqini kamaytirishni anglatadi.
On-Chain Supply va ETF overlay
On-chain manzara likvidatsiya sarlavhasidan ko‘ra murakkabroq. Uzoq muddatli ushlovchilar ta’minoti oqimi so‘nggi 30 kunda taxminan 21 700 BTC ga sekinlashdi, avvalgi davrda esa qariyb 105 900 BTC bo‘lgan. Bu sekinlashuv muhim. Kuchayish (strength) paytida LTH ning katta taqsimoti — yetilgan (mature) o‘sishdan eng aniq ogohlantirishlardan biri. Sur’atning sekinlashishi bosimning bir qismini olib tashlaydi, lekin u o‘z-o‘zidan akkumulyatsiyani isbotlamaydi.
OTC desk zaxiralari rekord pastlarda, taxminan 123 000 BTC atrofida — bu manzarani yanada toraytiradi. Birjadan tashqari (off-exchange) tez mavjud inventar siqilganda, hatto mo‘tadil talab ham umumiy “free float” bo‘yicha modellarga qaraganda ko‘proq narxni harakatga keltirishi mumkin. Bunga qarshi, so‘nggi whale’larning birjaga net inflowlari taxminan 2 753 BTC atrofida ehtiyot bayrog‘ini kiritadi. Kuchayish paytida tangalarning birjalarga o‘tishi hech qachon “e’tiborsiz qoldirish kerak” degan signal emas. Hajmi o‘zicha haddan tashqari katta emas, lekin bullish ssenariy chekkada (margin) tanqislik davom etishiga tayanadigan bo‘lsa, yo‘nalish noto‘g‘ri.
ETF oqimi xotirjamroq tarzda qo‘llab-quvvatladi. Haftalik sof ko‘rsatkich jumadan keyingi juda katta 433 million dollarlik inflowdan so‘ng +6,2 million dollar atrofida bo‘ldi — bu mahsulotga talab so‘nggi haftada ham g‘oyib bo‘lmaganini ko‘rsatadi, garchi eng so‘nggi haftalik jami yaqindagi standartlar bo‘yicha unchalik katta bo‘lmasa ham. Bo‘lim-breakoutni davom ettirish uchun har bir sessiyada rekord ETF chiqishlari kerak emas. Kerak bo‘ladigani — leverage bu qadar yuqori bo‘lgan sharoitda barqaror davom etayotgan outflowlarning yo‘qligi.
Amaliy darajalar va treyderlar uchun implikatsiyalar
Operatsion xarita ancha oddiy. 83 000 dan 86 000 dollargacha bo‘lgan zona overhead likvidlikdan hozir bozor real breakout bo‘lsa, endi himoya qilishi kerak bo‘lgan maydonga o‘tdi. Cascade (zanjirli harakat)dan keyin RSI va momentum ko‘rsatkichlari cho‘zilib ketgan, bu esa pauza yoki keskin qayta sinov (retest) ehtimolini oshiradi. Bu harakatni bekor qilmaydi. U faqat ma’qul ifodani (preferred expression) o‘zgartiradi. 648 million dollardan ortiq short flushdan keyin cho‘zilgan fundingni quvish — breakout zonasini nazoratli retest bilan, tozaroq pozitsiyalash (cleaner positioning) orqali sotib olishdan boshqa treyd.
Men kuzatayotgan narsa — uchta omilning o‘zaro ta’siri: ochiq foiz (open interest) yo‘nalishi, fundingning barqarorligi va bu yerdan boshlab birja bilan bog‘liq “whale” oqimi kengayadimi-yo‘qmi. Narx barqaror bo‘lib turgan paytda OI tushsa, bu darhol trend buzilishi bo‘lmasdan deleveraging bo‘layotganini anglatadi. OI va funding yana bir vertikal qadamga kirib ko‘tarilsa, reversiya riski ortadi. Narx to‘xtab qolsa-yu, birjaga inflowlar kengaysa, bu ta’minot squeeze bo‘yicha taklif (bid) bilan faolroq moslashayotganini anglatadi.
Yakuniy ko‘rinish
Bitcoinning 85 000 dollardan qayta ushlab olishi narrative (hikoya)dan ko‘ra mexanika tufayli bo‘ldi. Short liquidations qarshilikning ko‘rinib turgan diapazonini tozaladi, ochiq foiz (open interest) hali ham cho‘qqi darajalariga yaqin, funding musbat, va mavjud OTC inventar siqilgan. ETF talabi fonada hali ham bor. “Whale” birja inflowlari esa, aks holda konstruktiv tanqislik (scarcity) ssenariysi ichida, yaqin muddatli eng katta ehtiyot bayrog‘i.
Ma’lumotlar shuni ko‘rsatadiki, bozor qayta qo‘lga kiritilgan zonani ushlab tursa va long tomonda leverage bir tomonlama (one-sided) bo‘lib qolmasa, asimmetrik yuqoriga harakat potentsiali saqlanib qolishi mumkin. Xuddi shu ma’lumotlar esa bu endi oddiy short-squeeze kirish (entry) emasligini aytadi. Bu treyd asosan o‘z ifodasini topgan. Hozir chekka (edge) kaskad-dan keyingi rejimni boshqarishga o‘tadi: breakoutni hurmat qilish, ammo yuqori OI, musbat funding va tangalarning birjalarga qarab ko‘chishidagi har qanday tezlanishni e’tiborsiz qoldirmaslik. Keyingi hal qiluvchi belgi — majburiy xaridorlar tugagach, spot va mahsulot talabi yetakchilik qila oladimi-yo‘qmi.