Bitcoinning eng katta afzalliklari doimo uning kamyobligi, likvidligi va uzoq muddatli qiymat taklifi bo‘lib kelgan. Biroq institutsional bozorlarda bitta muhim savol hanuzgacha saqlanib qolgan:
Institutsiyalar o‘z BTC ta’sirini sotishga majbur bo‘lmasdan, Bitcoinni samarali kapital sifatida qanday ishlatishi mumkin?
Circle (CRCL) endi o‘sha savolga javob berishda yangi bobni ochayotgan bo‘lishi mumkin.
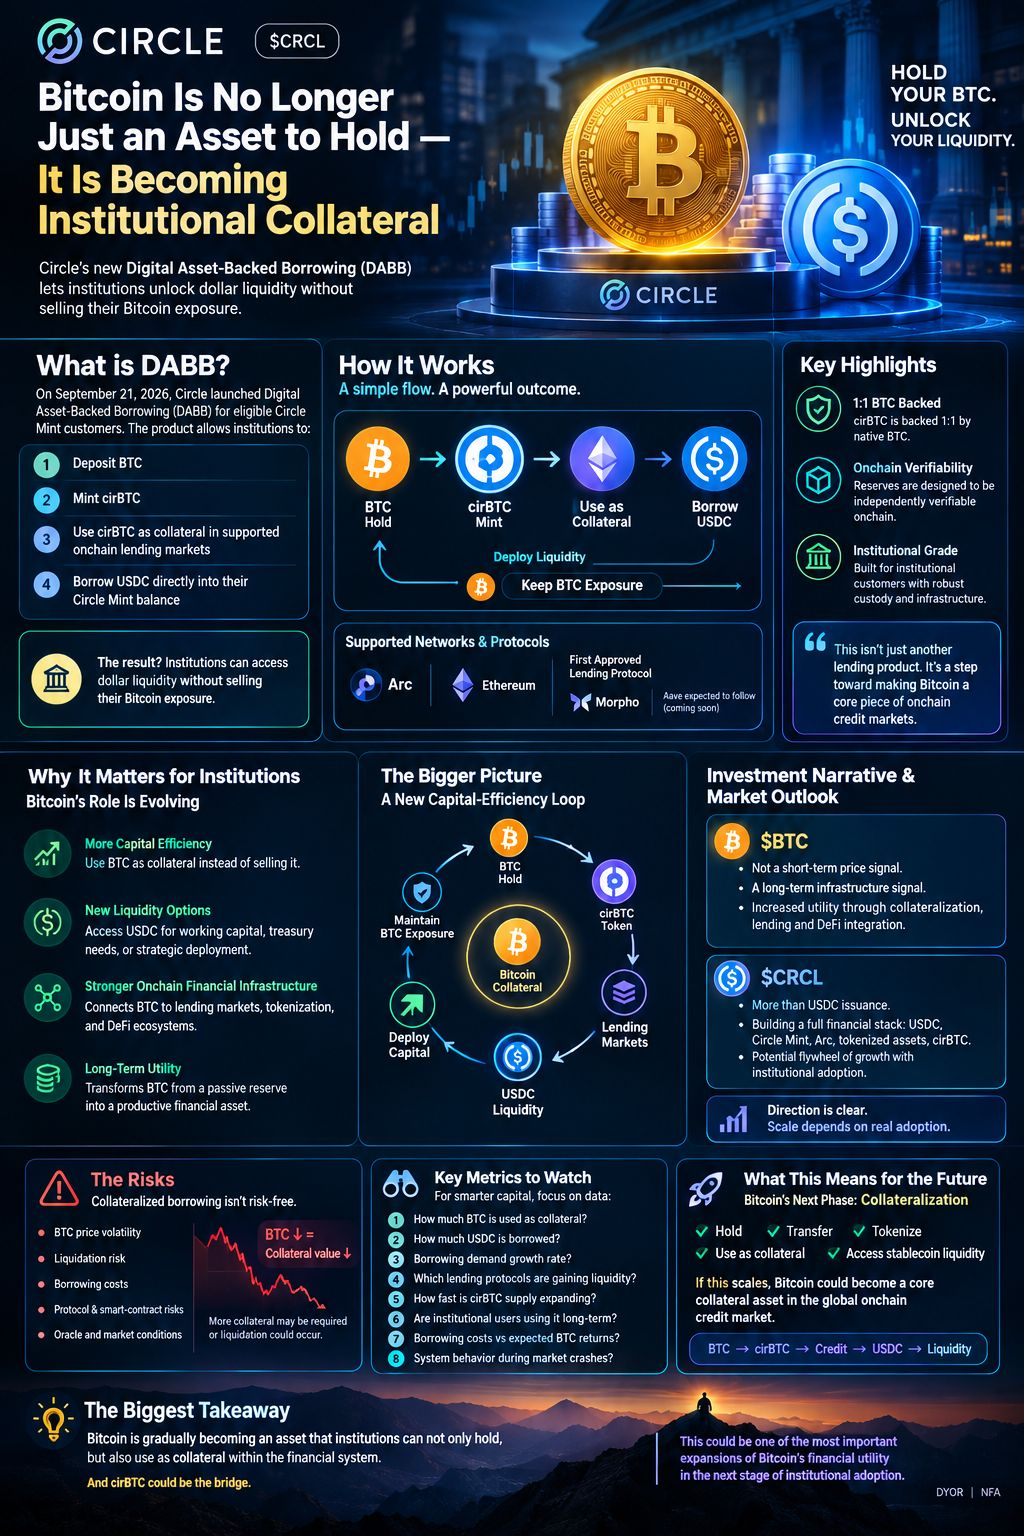
2026-yil 21-sentabrda Circle, loyihaga mos keladigan Circle Mint mijozlari uchun Raqamli aktiv bilan ta’minlangan qarz olish (DABB) ishga tushirilganini e’lon qildi. Mahsulot institutlarga BTCni depozit qilish, cirBTCni keltirish (mint qilish), cirBTCni qo‘llab-quvvatlanadigan onchain kreditlash bozorlarida garov sifatida ishlatish va USDCni bevosita Circle Mint balansiga qaytarib olish (qarz) imkonini beradi.
Oddiy qilib aytganda, institutlar o‘zlarining underlying BTC ta’sirini sotmasdan turib, dollar likvidligini ochib olishlari mumkin.
Va bu buni faqat yana bir kripto lending mahsulotidan ko‘ra ko‘proq qiladi.
Bu Bitcoin’ni institutsional garovning yanada produktiv shakliga aylantirish yo‘lidagi muhim qadam bo‘lishi mumkin.
🔥 Bitcoin’ni ushla → uni garov sifatida ishlat → USDC qarz ol
Asosiy tuzilma oddiy:
BTCni ushla
⬇️
BTC depoziti
⬇️
cirBTC mint qilish (yaratish)
⬇️
cirBTC’ni garov sifatida ishlating
⬇️
USDC qarz ol
⬇️
Likvidlikni joylashtirish (deploy)
⬇️
BTC ta’sirini saqlab qolish
An’anaviy ravishda, agar institut BTC holdings’dan dollar likvidligini ajratib olishni xohlasa, eng yaqqol variant BTC’ning bir qismini sotish edi.
Endi mos (eligible) institutsional foydalanuvchilarda yana bir potensial yo‘l paydo bo‘ladi:
Uni sotish o‘rniga Bitcoin’ni garov sifatida ishlating.
Ishga tushirish (launch) paytida Circle’ning DABB mahsuloti Arc va Ethereum’ni qo‘llab-quvvatlaydi, Morpho esa birinchi tasdiqlangan uchinchi tomon lending protokoli sifatida xizmat qiladi. Circle shuningdek, Aave kabi qo‘shimcha protokollar ham kutilishi aytgan.
Onchain kredit infratuzilmaga institutsional talab o‘sib borishi bilan bu tobora muhimlashishi mumkin.
🏦 Institutsional Bitcoin yangi bosqichga kirdimi?
Odamlar institutsional Bitcoin qabulini muhokama qilganda, odatda suhbat ETF’lar, custody, g‘aznachilik holdings yoki uzoq muddatli portfel ajratmalariga qaratiladi.
Lekin institutsional yetuklik faqat qancha kapital aktivga kirgani bilan belgilanmaydi.
Yana bir muhim savol:
Bu aktiv qanchalik samarali ishlatilishi mumkin?
G‘aznachilik qimmatli qog‘ozlari kabi an’anaviy moliyaviy aktivlar turli moliyaviy bozorlarda garov bo‘lib xizmat qilishi mumkin.
Bitcoin endi onchain moliyaviy infratuzilma ichida shunga o‘xshash rolga tomon asta-sekin harakat qilmoqda.
Circle’ning DABB’i o‘sha o‘tishga misol.
Agar institutsional ushlovchi dollar likvidligiga ham ehtiyoj sezsa, ammo BTC’ga uzoq muddatli ta’sirni saqlab qolmoqchi bo‘lsa, garovlangan qarz olish yana bir moliyaviy imkoniyat yaratadi.
Bu Bitcoin’ning iqtisodiy foydaliligini oshirishi mumkin.
💵 Nega cirBTC muhim?
Native BTC Ethereum asosidagi smart-kontrakt lending bozorlarida to‘g‘ridan-to‘g‘ri ishlay olmaydi.
Mana shu joyda wrapped Bitcoin infratuzilmasi muhim bo‘ladi.
Circle’ning cirBTC’osi 1:1 asosida BTC’ni ifodalash uchun mo‘ljallangan. Circle har bir cirBTC native BTC bilan backed (zaxira bilan ta’minlangan) ekanini aytadi, zaxira ma’lumotlari esa onchain tarzda mustaqil tekshirilishi uchun mo‘ljallangan.
Bu kombinatsiya muhim:
1:1 BTC backed (zaxira) + rezerv shaffofligi + institutsional infratuzilma.
Wrapped asset uchun token narxi tenglamaning faqat bitta qismidir.
Institutsiyalar shuningdek quyidagilarni ham hisobga olishlari kerak:
Asosiy (underlying) BTC qayerda saqlanadi?
Zaxiralar qanday boshqariladi?
Rezerv muomaladagi ta’minotga mos keladimi?
Agar bozor nihoyatda keskin volatillikka kirsa, nima bo‘ladi?
Wrapped asset qayerda ishlatilishi mumkin?
Lending protokolining likvidatsiya mexanizmlari qanday?
Kontragent va smart-kontrakt risklari qanday?
Aktiv garov sifatida ishlatilayotgan bo‘lsa, bu savollar yanada muhimroq bo‘ladi.
🔄 Bitcoin uchun yangi kapital-samaradorlik sikli
Mana shu yerda rivojlanish ayniqsa qiziqarli bo‘ladi.
Tasavvur qiling: biror institut BTC’ni uzoq muddatga ushlab turmoqchi.
An’anaviy tuzilma shunday ko‘rinishi mumkin:
BTC → Hold
Ammo likvidlik kerak bo‘lganda:
BTC → sotish → USD/USDC likvidligini olish
Yangi tuzilma shunga o‘xshash ko‘rinishi mumkin:
BTC → cirBTC → Garov → USDC → Likvidlik
Institut o‘zining BTC ta’sirini saqlab qolishga urinadi, shu bilan birga likvidlikka ham bir vaqtda kiradi.
Bu mohiyatan kapital-samaradorlik konsepti.
Lekin kapital samaradorligi risk nol degani emas.
Aslida, garovlangan qarz olish risk-menejmentni yanada muhimroq qiladi.
📈 Bitcoin’ga investitsiya rivoyati uchun bu nimani anglatadi?
Bu yerda muhim farq bor.
Circle’ning DABB’ni ishga tushirishi Bitcoin narxi oshishiga kafolat bermaydi.
Lekin u Bitcoin’ning foydalilik rivoyatini kuchaytirishi ham mumkin.
Institutsional qabul endi shunchaki quyidagilar bilan cheklanmaydi:
“Institutsiyalar BTC sotib oladi.”
Keyingi savol:
“Institutsiyalar BTC’ni moliyaviy tizimning bir qismi sifatida qanday ishlatadi?”
Agar Bitcoin lending bozorlariga tobora ko‘proq integratsiya qilinsa, likvidlik maskanlari, g‘aznachilik operatsiyalari, tokenizatsiya infratuzilmasi va institutsional DeFi’ga kirsa, unda BTC passiv rezerv aktivdan asta-sekin yanada produktiv moliyaviy aktivga evolyutsiyalanishi mumkin.
Bu uzoq muddatli Bitcoin tezisining muhim qismi bo‘lib qolishi mumkin.
🌐 Ethereum + Arc: Ikki muhim likvidlik muhiti
Circle DABB’ni faqat bitta blokcheinga cheklab qo‘ymagan.
Mahsulot hozircha Ethereum va Arc’da mavjud.
Ethereum’da kreditlash, markazlashtirilmagan birjalar, stablecoinlar, tokenizatsiya va onchain likvidlikni qamrab oladigan katta hamda yo‘lga qo‘yilgan DeFi ekotizimi bor.
Arc esa Circle’ning institutsionalga yo‘naltirilgan blokcheyn infratuzilmasi.
Agar bu muhitlar lending protokollarini, stablecoin likvidligini, tokenizatsiyalangan aktivlarni va institutsional foydalanuvchilarni jalb qilishda davom etsa, Bitcoin garovi juda kengroq onchain moliyaviy ekotizimning bir qismiga aylanishi mumkin.
Potensial uzoq muddatli tuzilma:
BTC garovi + USDC likvidligi + institutsional infratuzilma + onchain lending
Agar bu to‘rtta komponent birga masshtablansa, Bitcoin’ning foydaliligi Bitcoin tarmog‘ining o‘zidan ancha tashqariga cho‘zilishi mumkin.
🏦 Bu $CRCL ? uchun nimani anglatishi mumkin
Bu yerda yana bir kengroq Circle investitsiya rivoyati ham bor.
Circle’ning qiymat taklifi (value proposition) USDC emission’iga cheklanmaydi.
Kompaniya USDC, Circle Mint, Arc, tokenizatsiyalangan aktivlar va institutsional likvidlik xizmatlarini o‘z ichiga olgan kengroq moliyaviy infratuzilma stackini qurmoqda.
cirBTC bu ekotizimga yana bir potensial komponent qo‘shishi mumkin.
Potensial flywheel (aylanma g‘ildirak) shunday ko‘rinishi mumkin:
BTC → cirBTC
cirBTC → DeFi garovi
Garov → USDC qarz
USDC → institutsional likvidlik
Likvidlik → onchain moliyaviy faoliyat ko‘proq
Ko‘proq faollik → Circle infratuzilmasidan ko‘proq foydalanish
Bu hali rivojlanayotgan ekotizim, shuning uchun potensial «aylanma g‘ildirak»ning hajmi oxir-oqibat real qabul (adoption)ga bog‘liq bo‘ladi.
Lekin rivojlanish yo‘nalishi tobora aniq ko‘rinmoqda.
⚠️ Eng katta risk: Likvidatsiya
Investitsiya rivoyati qanchalik jozibador ko‘rinmasin, garovlangan qarz olish hech qachon “bepul likvidlik” sifatida qabul qilinmasligi kerak.
Circle’ning o‘z shartlari raqamli-aktiv volatilligiga, likvidatsiya, protokol parametrlari, oracle ko‘rsatkichlari, foiz hisoblanishi (interest accrual) va kengroq bozor sharoitlariga bog‘liq risklarni ta’kidlaydi.
Keling, keskin BTC tushishini ko‘ring:
BTC ↓
→ Garov qiymati pasayadi
→ Loan-to-value (LTV) yoki garov holati bosim ostida qoladi
→ Qo‘shimcha garov talab qilinishi mumkin
→ Aks holda likvidatsiya yuz berishi mumkin
Shunday ekan, institutlar BTC’ni darhol sotmasdan likvidlikka kira olishlari mumkin bo‘lsa-da, likvidatsiya riski yo‘qolmaydi.
Shu sababli garov buferlari, leverage nisbatlari, kredit olish xarajatlari va likvidatsiya chegaralari o‘ta muhim bo‘ladi.
🧠 Smart kapital uchun tuzilma narxdan muhimroq bo‘lishi mumkin
Bunday ishlanmalarni baholaganda faqat quyidagiga e’tibor qaratish:
“BTC $X’ga yetadimi?”
hikoyaning ancha katta qismini o‘tkazib yuborishi mumkin.
Yana boshqa muhim savollar ham bo‘lishi mumkin:
1. Qancha BTC garov sifatida ishlatilmoqda?
2. BTCga nisbatan qancha USDC qarzga olinmoqda?
3. Qarzdorlik talabi qanchalik tez o‘sayapti?
4. Qaysi lending protokollari likvidlikni jalb qilyapti?
5. cirBTC ta’minoti (supply) qanchalik tez kengaymoqda?
6. Institutsional foydalanuvchilar uzoq muddatga infratuzilmaga qaytib, undan foydalanishyaptimi?
7. Kredit olish xarajatlari kutilayotgan BTC qaytimi bilan qanday taqqoslanadi?
8. Katta bozor qulashi paytida tizimda nima bo‘ladi?
Bu ko‘rsatkichlar oxir-oqibat, faqat narx grafiglaridan ko‘ra institutsional qabul haqida yanada mazmunli signal berishi mumkin.
🚀 Bitcoin’ning keyingi bosqichi “garovlashtirish”mi?
Bitcoin raqamli pul rivoyati bilan boshlandi.
Keyin esa uning qiymat saqlash rivoyati tobora muhimroq bo‘lib bordi.
Institutsional ajratmalar (allocation) kuzatildi.
Endi yana bir rivoyat paydo bo‘lmoqda:
Bitcoin — institutsional garov sifatida
Agar bu model masshtablansa, Bitcoin’ning foydaliligi yana bir bosqichga kirishi mumkin.
Bir vaqtning o‘zida quyidagilarga xizmat qila oladigan aktiv:
Saqlanadi
O‘tkazildi
Tokenizatsiyalandi
Garov sifatida ishlatiladi
Stablecoin likvidligiga kirish uchun ishlatiladi
kapital samaradorligi imkoniyati sezilarli darajada yuqoriroq.
Bu Bitcoin’ni kengroq onchain moliyaviy tizim ichida tobora dolzarbroq qilishi mumkin.
📊 BTC egalari uchun bu nimani anglatadi?
Oddiy chakana investorlar uchun Circle’ning DABB’i hozircha to‘g‘ridan-to‘g‘ri ochiq bo‘lmasligi mumkin, chunki mahsulot hozirda faqat mos (eligible) Circle Mint institutsional mijozlar uchun mo‘ljallangan va moslik hamda yurisdiksiya talablari bilan cheklanadi.
Ammo kengroq bozor uchun implikatsiya hamon muhim.
Institutsional moliyaviy infratuzilma kamdan-kam hollarda bir kunda paydo bo‘ladi.
Odatda, rivojlanish taxminan shunday ketadi:
Custody (saqlash)
↓
Savdo infratuzilmasi
↓
Settlement
↓
Garovlashtirish
↓
Lending
↓
Strukturaviy moliyaviy mahsulotlar
Agar Bitcoin shu infratuzilma stacki orqali harakat qilishda davom etsa, BTC bozori tuzilmasi ham asta-sekin evolyutsiyalanishi mumkin.
🔥 Eng katta takeaway
Circle’ning Digital Asset-Backed Borrowing (raqamli aktiv bilan ta’minlangan qarz olish)dagi eng muhim qismi shunchaki BTC’ga qarshi USDC qarz olish imkoniyati bo‘lmasligi mumkin.
Asosiy katta rivojlanish shuni:
Bitcoin asta-sekin shunday aktivga aylanmoqda-ki, institutlar uni nafaqat ushlab turishi, balki moliyaviy tizim ichida garov sifatida ham ishlatishi mumkin.
Va cirBTC bu ikki dunyo o‘rtasida muhim ko‘prik bo‘lib xizmat qilishi mumkin.
Bir tomondan:
Native BTC
Ikkinchi tomondan:
Ethereum va Arc asosidagi dasturlanadigan moliyaviy bozorlar
Orada:
1:1 BTC bilan backed token
Unda:
Garov
Unda:
USDC likvidligi
Bu yangi potensial moliyaviy yo‘lak (rail) yaratadi:
BTC → cirBTC → Kredit → $USDC → Likvidlik
Agar institutsional qabul masshtablansa, Bitcoin’ning kelajakdagi rivoyatini faqat «raqamli oltin» yoki «qiymat saqlovchi» sifatida ta’riflash qiyinroq bo‘lishi mumkin.
Yana bir rivoyat tobora muhimlashishi mumkin:
Bitcoin — produktiv institutsional garov sifatida
Bu esa institutsional qabulning keyingi bosqichida Bitcoin’ning moliyaviy foydaliligidagi eng muhim kengayishlardan birini ifodalashi mumkin.
💡 Investitsiya nuqtayi nazari
$BTC uchun bu rivojlanishni qisqa muddatli narx signali emas, balki uzoq muddatli infratuzilma signali sifatida ko‘rish foydaliroq bo‘lishi mumkin.
$CRCL uchun e’tibor, ehtimol, Circle’ning USDC, Circle Mint, Arc va cirBTC’ni kengroq institutsional moliyaviy ekotizimga qanchalik samarali ulay olishi ustida bo‘ladi.
Lekin bir xil risk-menejment tamoyillari baribir amal qiladi:
Faqat rivoyat jozibador ko‘rinyapti deb, leverage (qarzga asoslangan ko‘paytirish) ishlatmang.
Garovlangan qarz olishni baholaganda BTC volatilligi, kredit olish (borrowing) xarajatlari, likvidatsiya chegaralari, protokol risklari, smart-kontrakt risklari va likvidlik sharoitlari hammasi muhim.
Garov sifatida Bitcoin’ning foydaliroq bo‘lishi uning utility’sini oshirishi mumkin.
Bu bozor riskini yo‘qotmaydi.
Oxir-oqibat, katta savol shunday:
Bitcoin asosan ushlab turiladigan institutsional aktiv bo‘lib qoladimi yoki asta-sekin global onchain kredit bozorini quvvatlaydigan asosiy garov aktivlaridan biriga aylanadimi?
Qabul (adoption), likvidlik va real hayotdagi foydalanish javobni beradi.
DYOR |


#CircleLaunchesInstitutionalBTCBackedBorrowing #BitcoinHits$85K #CRCL #USDC✅ #BTC