


VIP portal orqali Binance OTC bo’limiga kirish
Davr: 2026-yil 11-sentabr - 17-sentabr, 2026-yil
Asosiy xulosalar
FED 2023-yildan buyon birinchi marta stavkalarni oshirdi: 25 punktga (bp) ko‘tarib, 3.75%–4.00% gacha yetkazdi. Barcha a‘zolar ovoz berishida bir ovozdan ma’qullandi; prognozlar yil yakunigacha yana bir oshirish ehtimolini ko‘rsatmoqda.
Bu bir paytdagi global siqilish: BOJ va ECB ham shu davr ichida qat‘iylashdi va bir vaqtning o‘zida yirik bozorlar bo’ylab likvidlikni quritmoqda.
AQShning CLARITY Act qonuni Senatda o‘tmadi — bu kutilgan normativ katalizatorni olib tashladi, garchi u allaqachon o‘z tizimiga ega bo‘lgan stablecoinlarga deyarli tegmagan bo‘lsa-da.
Bitcoin hozir raqamli oltindek savdo qilyapti: oltin bilan korrelyatsiyasi olti yillik eng yuqori darajaga chiqdi va S&P bilan bog‘liqlik nolga yaqinlashmoqda.
Bu xatti-harakat biroz “himoya” beradi, lekin u tarixan beqaror bo‘ladi va haqiqiy likvidlik zarbalarida tez buzilib ketadi.
Stolimizning talqini: global likvidlik uchun neytral-dan salbiy (bearish), ammo keyingi bir-uch oyda Bitcoin bo‘yicha optimistik — bu “qattiqlashish va noaniqlik” bo‘yicha global signal, “halokat” signali emas.
Bu hafta ikki xil shamol bir yo‘la esdi: global pul-kredit siyosatida haqiqatan ham “hawkish” burilish va Vashingtonda normativ yo‘qotish. Ulardan biri ham strukturaviy jihatdan Bitcoin yoki Ethereum uchun halokatli emas — shuning uchun bozor qulamay, ko‘proq yonboshlab siljidi. Ammo birga olganda, nima uchun lenta (narx harakati) og‘ir tuyulishi va nima uchun stolimiz keyingi bir necha oyda ehtiyotkorroq bo‘lishini aytadi.
Makro: Fed Nihoyat Ishni Boshladi
Bu haftadagi belgilovchi voqea — Federal rezervning 16-sentabr kuni bazaviy stavkani chorak punktga, 3,75%–4,00% gacha ko‘tarish to‘g‘risidagi qarori bo‘ldi. Bu 2023-yildan beri birinchi oshirish edi va ovozlar 12–0 tarzida yakdil bo‘ldi.
Oshirishning o‘zidan ham muhimroq narsa — unga biriktirilgan xabar edi. Fed dot-ploti yil oxiridagi kutilayotgan stavkani 4,1% ga ko‘tardi (iyundagi 3,8% dan), 2027-yil uchun avval qog‘ozga yozib qo‘yilgan stavka pasayishlarini esa olib tashladi. Sodda qilib aytganda, Fed inflyatsiya hamon ustuvor vazifa ekanini va bu yil yana bitta oshirish ehtimoli yuqori ekanini bildiradi. Bu bir martalik emas, haqiqiy “hawkish” burilish.
Qizig‘i shundaki, obligatsiyalar bozorining reaksiyasi xotirjam bo‘ldi — hatto biroz yengillik ham sezilgandek. Chunki oshirish keng miqyosda kutilgan edi, qisqa muddatli daromadlilik deyarli o‘zgarmadi, uzoqroq muddatlilar esa bir necha basis point (asosiy punkt)ga yengillashdi: 10-yillik deyarli 4,96% va 30-yillik esa 5,32% atrofida.
Natija — juda ham tekis qolayotgan daromadlar egri chizig‘i: 2 yillik va 10 yillik hosildorliklar orasida atigi chorak foiz punktga yaqin farq bor. Bu tekislik aniq xabarni olib keladi: bozor qattiqlashish oxir-oqibat iqtisodiyotni sekinlashtirishini kutyapti, shuning uchun uzoq muddatli stavkalar qanchaga ko‘tarilishi bilan cheklanadi. Qisqa uch hozircha “yuqoriroq” narxlanmoqda, uzun uch esa bu yuqori stavkalar abadiy qolmasligiga sokincha tikmoqda. Bu markaziy bank kutilayotgan sekinlashuv fonida qattiqlashayotganining klassik belgisi.
Global likvidlik: sinxron siqilish
Bu lahzani bitta Fed qaroridan ham muhimroq qiladigan narsa — Fed yolg‘iz emas.
18-sentabr kuni Yaponiya banki stavkalarni oshirishi kutilmoqda — taxminan 1,25% atrofga, iqtisodchilar esa 2027-yilgacha yana qo‘shimcha oshirishlar bo‘lishini ko‘rmoqda. Yevropa Markaziy banki ham qat’iylashtirish yo‘lida: uning depozit stavkasi 2,50% gacha ko‘tarilmoqda. Dunyoning uchta eng muhim markaziy banki ayni bir oynada birga qattiqlashtirganda, global likvidlikka ta’sir kuchayadi. Pul hamma joyda bir vaqtning o‘zida qimmatlashadi, dollar mustahkam turadi va global bozorlarga jimgina moy bo‘lib kelgan arzon moliyalashtirishga asoslangan kerry-tradelar bosim ostida qoladi.
Oxirgi fikr e’tiborga loyiq. Tezroq qattiqlashayotgan BOJ hozir global likvidlik uchun eng katta “siljish” omili hisoblanadi. Agar iyen keskin mustahkamlanib, iyenga asoslangan carry-tradelar teskari aylansa — 2024-yil avgustda qisqa muddatda shunday bo‘lgani kabi — zarba har bir risk bozoriga, jumladan kriptoga ham yoyiladi. Bu kuzatish kerak bo‘lgan eng katta yakuniy xavf (tail risk) bo‘lib qolmoqda.
Siyosat: CLARITY Actdagi muvaffaqiyatsizlik
Makro qattiqlashishga qo‘shimcha ravishda Vashington normativ jihatdan ham yo‘qotish berdi.
15-sentabr kuni CLARITY Act — sanoatning qimmatli qog‘ozlar va tovarlar (commodities) qaysi token ekanini belgilash hamda SEC–CFTC hudud talashini yakunlashga qaratilgan asosiy qonun loyihasi — Senatda 49 dan 50 gacha bo‘lgan, 60 ovoz kerak bo‘lganidan ancha past protsedura ovozidan o‘tmadi. To‘rt nafar respublikachi uni bloklash uchun demokratlarga qo‘shildi.
Muhimi shuni tushunish kerak: muvaffaqiyatsizlik nima qiladi va nima qilmaydi. Bu stablecoin muammosi emas. Stablecoinlar GENIUS Act orqali o‘z tizimini allaqachon olishgan — shuning uchun yangilikka ta’sir sifatida USDT va USDC deyarli o‘zgarmadi.
Zarar esa aksincha, yanada kengroq bozor-structure savoliga urildi: AQShda tartibga solinadigan birjalar va kompaniyalar huquqiy aniqlikka bog‘liq. Coinbase va Circle har biri taxminan 8–10% ga tushdi, Bitcoin esa ancha mo‘tadilroq — 1–5% atrofida, Ethereum esa taxminan 5% ga.
Bu bo‘shliq real hikoyani aytib beradi. Bitcoin va Ethereum o‘zlarining huquqiy maqomi uchun CLARITY Actga bog‘liq emas — Bitcoin allaqachon tovar sifatida qaraladi va ikkalasida ham spot ETFlar bor. Shuning uchun muvaffaqiyatsizlik ularning baholarini yo‘q qilmaydi. Yo‘q qilinadigan narsa — bozor tayanib kelgan katalizator. U tartibga solish bo‘yicha noaniqlikni cho‘zadi, institutional qabulni sekinlashtiradi, AQShni “enforcement-first” pozitsiyasida ushlab turadi va ishlab chiquvchilar offshorga ko‘chishni davom ettirishi xavfini oshiradi. Keng qamrovli AQSh kripto qonunchiligi endi ehtimol 2027-yilga yoki undan ham keyinga siljiydi.
Texnik nuqtai nazar: BTC qaytarib olingan trendline ustidan siqilyapti
Ma’lumot manbai: Tradingview
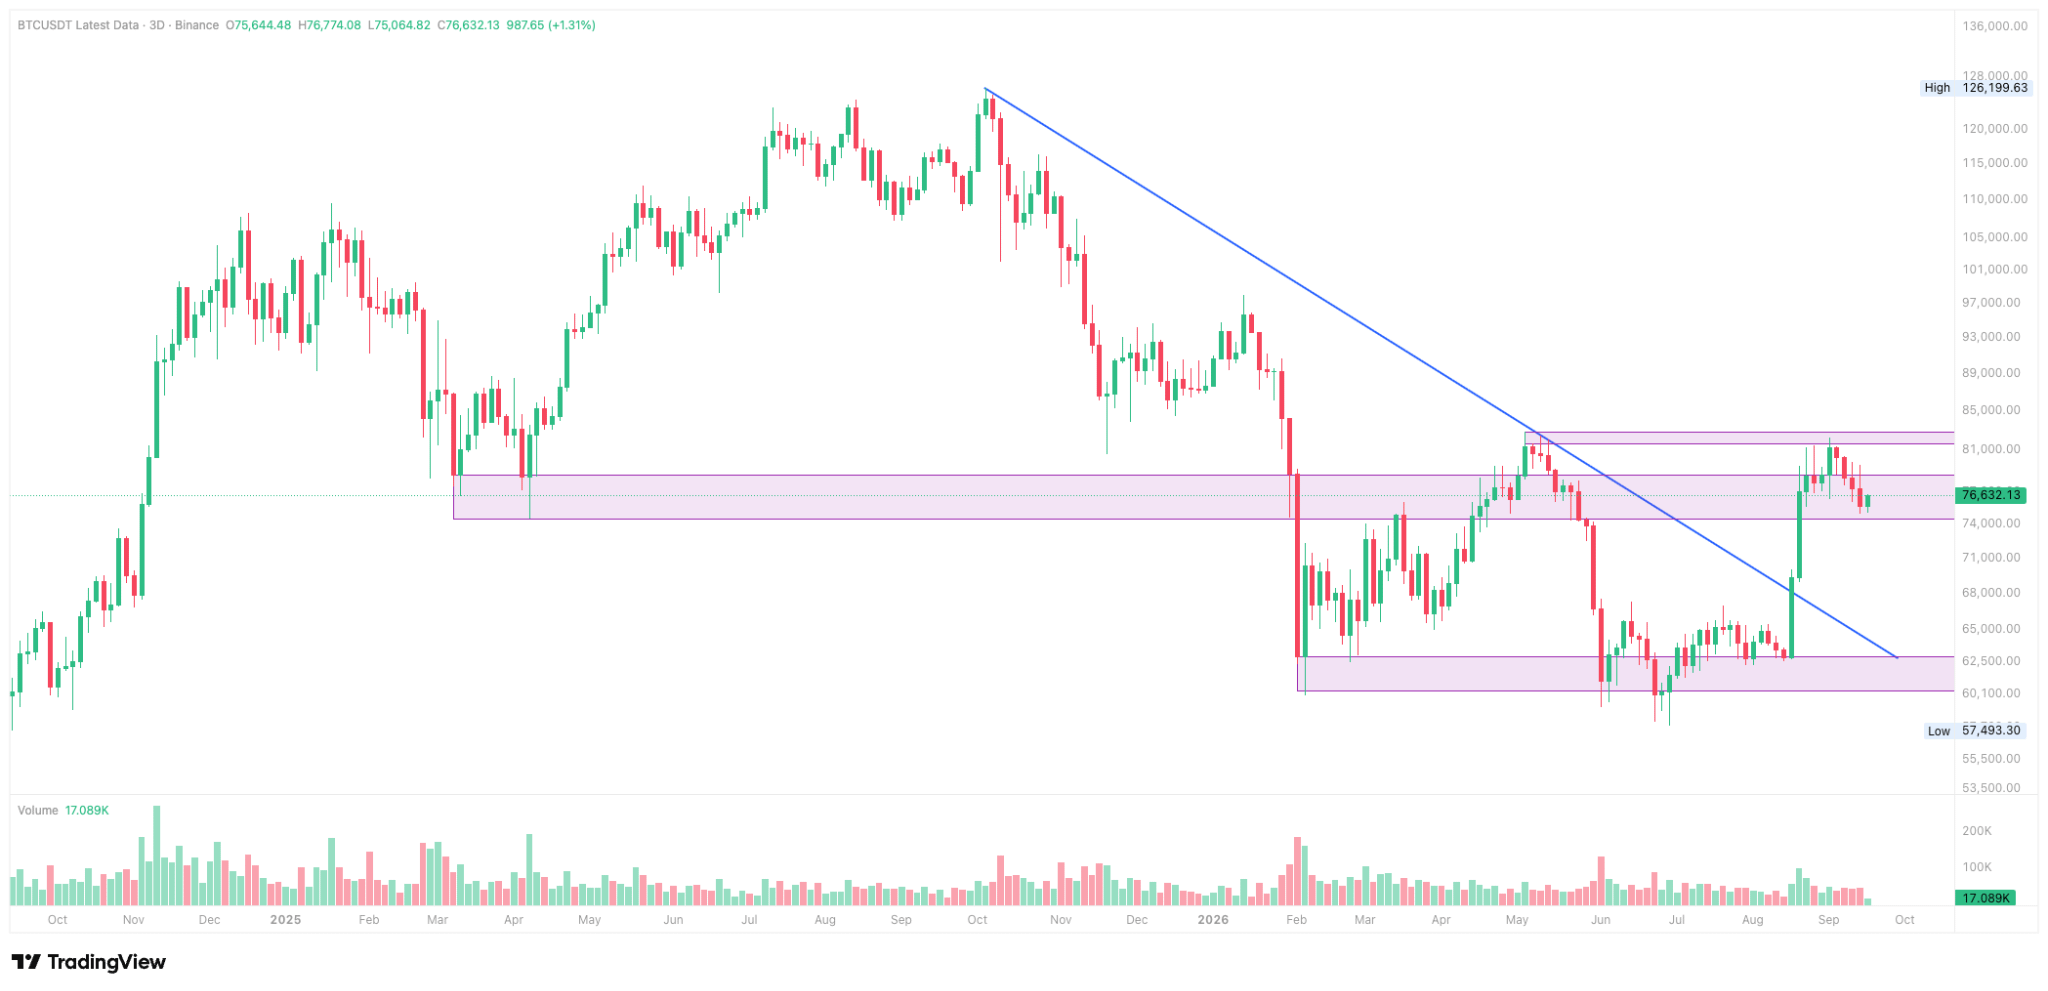
Grafik nuqtai nazaridan Bitcoin tuzilmasi sezilarli yaxshilandi.
BTC oxirgi uch haftada $60 100–62 500 talab zonasidan impulsli harakatdan keyin nisbatan tor $75 000–82 000 oraliqqa siqilib bordi. Hozir narx shu oraliqning o‘rtalariga yaqin — $76 632 atrofida — va 2025-yilning ko‘p qismida tayanch bo‘lib, keyin fevralda sinib ketgan $74 000–77 500 zonaning past tomonini yana tekshirmoqda.
Muhim strukturaviy o‘zgarish: BTC endi $126 199 dagi maksimumdan chizilgan ko‘p oylik pasayuvchi trendline’ni sindirib, uning ustida ushlab turdi. Bizning fikrimizcha, bu grafik rejimini davom etayotgan pasayishdan bazani shakllantirish / qayta to‘plash tuzilmasiga o‘zgartiradi.
Konsolidatsiya davomida hajm ham asta-sekin qisqarib boryapti — bu kengayish oldidan odatiy holat. Fed endi orqada qolgan va CLARITY Act muvaffaqiyatsizligi ham bozor tomonidan yutilib bo‘lgan ekan, stolimiz bu oraliq yaqin kunlarda yo‘nalishli yechim topishini kutmoqda.
Hozircha biz yuqori tomon — ehtimoli kattaroq yo‘nalish deb o‘ylaymiz. $82 300 dan yuqorida 3 kunlik yopilish bo‘lsa, birinchi maqsad sifatida $85 000–89 000 zonasi ochiladi, undan keyin esa $93 000 atrofidagi “tokcha” turadi. Pastga tomonida esa qaytarib olingan trendline va $74 000 atrofidagi quyi band aniq inkor (invalidation) darajasi vazifasini bajaradi. Agar BTC $74 000 dan pastga 3 kunlik hal qiluvchi yopilish bilan o‘sha hududni yo‘qotsa, konstruktiv sozlama bekor bo‘ladi va $68 000–71 000 yana ishga tushadi.
Demak, makro hali ham og‘ir tomonga moyil bo‘lsa-da, endi grafik bir necha oydan beri bo‘lmagandek aniqroq taktik sozlamani taqdim etyapti.
Bu Bitcoin uchun qanday oqibat?
Yorqin tomoni shundaki, Bitcoin hozir yuqori beta risk aktiv sifatida emas, balki diversifikator sifatida o‘zini tutmoqda.
So‘nggi paytda uning oltin bilan korrelyatsiyasi olti yillik eng yuqori darajaga chiqdi, S&P 500 bilan korrelyatsiyasi esa nolga yaqinlashib, martdagi taxminan 0,74 ko‘rsatkichidan tushib ketdi. Bu “raqamli oltin” xatti-harakati qattiqlashish foniyati uchun biroz yostiq beradi.
Lekin tarix shuni aniq ko‘rsatadiki, bu rejimlar abadiy davom etmaydi. Haqiqiy likvidlik zarbasi ostida Bitcoin risk-aktiv kabi savdoga yana qayta-qayta “qaytib” ketgan. Boshqacha aytganda, hozirgi yostiq real, ammo buni doimiy deb qabul qilmaslik kerak.
Stol nuqtai nazari
Birlashtirib aytganda, kripto hozir bir vaqtning o‘zida ikkita to‘siq oldiga duch kelmoqda: global pul-kredit sharoitining qattiqlashishi foniyati va normativ katalizatorning olib tashlangani.
Ularning ikkalasi ham Bitcoin yoki Ethereum uchun strukturaviy jihatdan halokatli emas — shuning uchun reaksiya qulash emas, balki $70 000-larning o‘rtalariga tomon “siljish” bo‘ldi. Ammo ikkalasi birga bozorda nima uchun og‘ir kayfiyat borligini ham tushuntiradi.
Stolimizning umumiy bahosi: keyingi bir-uch oyda likvidlik va risk-aktivlar bo‘yicha neytral-dan salbiyroq. Bu “qattiqlashish va noaniqlik” signali, “qulash” signali emas. Eng katta o‘zgaruvchi omil — BOJ va iyen: nazorat ostidagi yo‘l buni sekin “surilish”ga aylantiradi, tartibsiz iyen harakati esa og‘ir bozorni haqiqiy risk-off hodisasiga aylantirishi mumkin. Hozircha biz tavakkalga intilishdan ko‘ra sabrli va himoyalangan bo‘lib qolardik.
Nega OTC?
Binance mijozlarimiz uchun OTC tradingga kirishning turli yo‘llarini taklif etadi, jumladan chat orqali aloqa kanallari va Binance OTC platformasi (https://www.binance.com/en/otc) — qo‘lda narx kotirovkasi va ijro xizmatlari uchun.
Qo‘shimcha ma’lumot uchun: trading@binance.com
Bozorlar bo‘yicha dolzarb xabarlardan xabardor bo‘lish uchun Telegram kanalimizga @BinanceOTCTrading (https://t.me/+0mkJQnbQiOdlZjk0) ga obuna bo‘ling!
Siz shuningdek OTC Trading Platformamiz orqali biz bilan bog‘lanib, OTC trading ehtiyojlaringiz uchun tajribali treyderlarimiz bilan to‘g‘ridan-to‘g‘ri ulanishingiz mumkin. Sizga yordam berish va barcha OTC operatsiyalaringiz uchun a’lo xizmat ko‘rsatishni kutamiz.