Circle công链 Arc主网正式开放,贝莱德与Visa等出任创始验证者
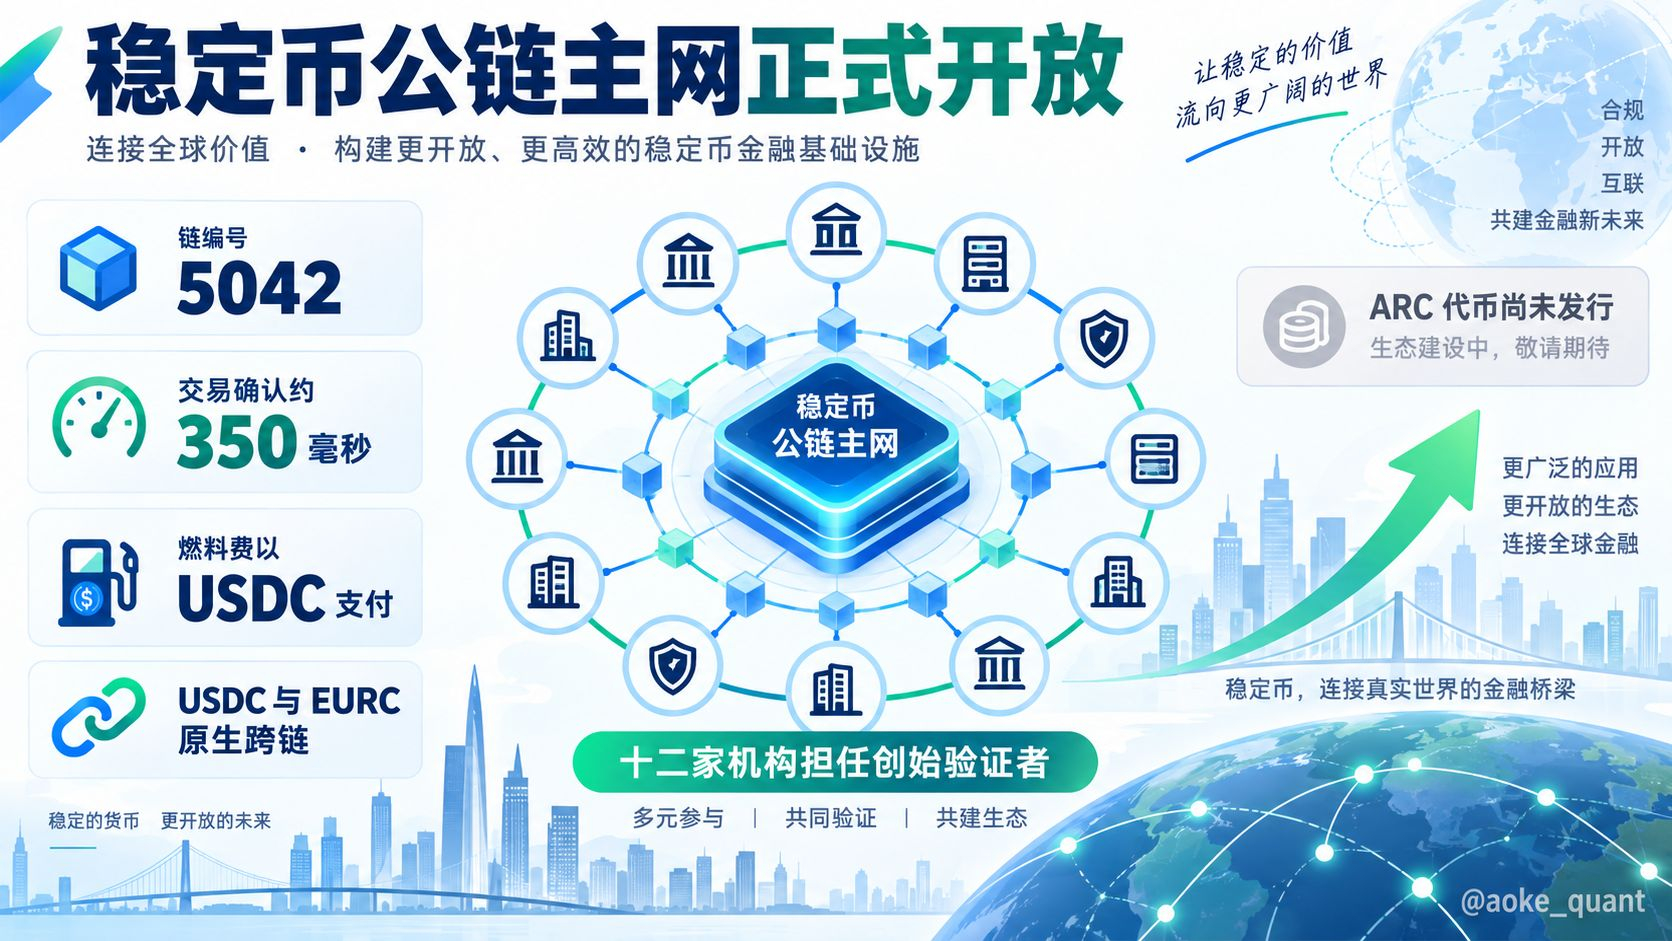
Circle đã chính thức mở mạng chính công khai cho Layer1 do chính họ tự nghiên cứu và phát triển, Arc, vào ngày 16 tháng 9. Trong chiến lược “full-stack” của Circle, chuỗi này cùng với USDC và mạng thanh toán song song trở thành hạ tầng cốt lõi: chuỗi không giành giật thanh khoản DeFi, mà là một mạng thanh toán hướng tới stablecoin, tài sản thực được token hóa và thanh toán bù trừ ngoại hối. Dự án được khởi công vào tháng 8 năm 2025, mở testnet vào tháng 10; đến tháng 5 năm nay, dự án hoàn tất đợt pre-sale trị giá 222 triệu USD với định giá 3 tỷ USD. a16z crypto dẫn đầu vòng gọi vốn 75 triệu USD; BlackRock, ICE (công ty mẹ của Sở giao dịch New York) và các bên khác cùng tham gia. Các sự thật cốt lõi đã được xác nhận như sau: mã chuỗi mainnet là 5042; Gas được thanh toán trực tiếp bằng USDC, người dùng không cần nắm thêm token Gas; USDC và EURC trao đổi ra/vào theo cơ chế cross-chain chính thức, việc phát hành phá hủy/đúc mint do bên phát hành thực hiện, không phụ thuộc vào cầu nối bên thứ ba giữ tiền; động cơ đồng thuận Malachite cung cấp tính cuối cùng xác định (deterministic finality), giao dịch khoảng 350 mili giây chốt và không thể đảo ngược. Tập hợp người xác thực hiện hoàn toàn đóng kín, có 12 nút: 11 tổ chức gồm BlackRock, DTCC, Visa, Mastercard, Standard Chartered… cộng với chính Circle—được thiết kế theo ranh giới an toàn BFT; trong đó chỉ cần 4 nhà đồng lõa là có thể khiến mạng ngừng hoạt động. Tại sao Circle phải tự xây chuỗi? Có thể lý giải bởi ba ràng buộc mang tính cấu trúc: doanh nghiệp dùng USDC để thanh toán phải nắm thêm ETH hoặc SOL, tạo ra vị thế phái sinh tỷ giá và các vấn đề về thuế; việc “xác nhận xác suất” của các mạng kiểu Ethereum không thể được xem là phù hợp ở lớp hợp đồng trong hoạt động thanh toán bù trừ—các tổ chức yêu cầu xuất chứng từ không thể hủy ngay tại thời điểm giao dịch hoàn tất; hard fork ở lớp nền và biến động Gas vượt khỏi phạm vi kiểm soát rủi ro của Circle. Ở tầng sâu hơn, khung quản lý liên bang đối với stablecoin đã có hiệu lực yêu cầu bên phát hành thực hiện nghĩa vụ chống rửa tiền và cấm trả lãi—các cơ chế blacklist và dấu vết kiểm toán được tích hợp sẵn trong lớp giao thức Arc chính là để đáp ứng điều này. Nói cách khác, mức độ tập trung có sẵn “ngưỡng tối thiểu do luật định”; hoặc phê bình rằng “chưa đủ phi tập trung”, hoặc biện hộ rằng “vốn dĩ được xây cho tổ chức”, thì tranh luận thật sự nằm ở chỗ định nghĩa. Tách bạch tác động của thị trường giữa sự thật và kỳ vọng. Sự thật là: token ARC vẫn chưa được phát hành, chưa khởi động TGE; dùng Gas bằng USDC nghĩa là hiện giai đoạn này ARC không trực tiếp “bắt” phí trên mainnet; hệ thống điểm tích lũy chính thức khẳng định không cấu thành cam kết token hay airdrop. Kỳ vọng là: ký ức về việc chuỗi Robinhood CASHCAT tăng hơn 20 lần trong một tuần trước đây thúc đẩy một phần dòng tiền “đặt sớm” theo logic meme chain; GMGN, OpenSea và các nền tảng khác đã công bố tích hợp; một số lượng nắm giữ token giai đoạn đầu từng bị “đốt nóng” có mức độ tập trung rất cao—rủi ro có thể lộ ra sớm hơn cơ hội. Biến số thực sự của câu chuyện mà các tổ chức nhắm tới nằm ở lập pháp và việc di chuyển thanh toán bù trừ: các tổ chức lưu ký dự kiến nửa cuối năm 2027 sẽ đưa tài sản lưu ký lên blockchain; tiến độ này phụ thuộc vào việc lập pháp cấu trúc thị trường cung cấp tính xác định pháp lý. Ghi chú của biên tập viên: xét theo tiêu chuẩn của public chain, tính kháng kiểm duyệt của Arc chưa đạt; nhưng nếu hiểu theo “mạng thanh toán bù trừ của tổ chức được thực hiện bằng blockchain” thì thiết kế lại tự nhất quán. Đánh giá nó nên dựa trên lượng thanh toán bù trừ thật của tổ chức và tiến độ tài sản được đưa lên chain, chứ không phải mức độ hoạt động địa chỉ hay độ nóng của thị trường meme; trước khi công bố các tham số về mở khóa và lạm phát, mọi ước tính vốn hóa lưu thông đều không có cơ sở. Với người dùng phổ thông, việc phân biệt giá trị dài hạn của mạng thanh toán và ranh giới của trò “chạy sớm” trong ngắn hạn quan trọng hơn nhiều so với việc đuổi theo câu chuyện.
#Circle开放Arc主网 #BTC #ETH #BNB
Circle đã chính thức mở mạng chính công khai cho Layer1 do chính họ tự nghiên cứu và phát triển, Arc, vào ngày 16 tháng 9. Trong chiến lược “full-stack” của Circle, chuỗi này cùng với USDC và mạng thanh toán song song trở thành hạ tầng cốt lõi: chuỗi không giành giật thanh khoản DeFi, mà là một mạng thanh toán hướng tới stablecoin, tài sản thực được token hóa và thanh toán bù trừ ngoại hối. Dự án được khởi công vào tháng 8 năm 2025, mở testnet vào tháng 10; đến tháng 5 năm nay, dự án hoàn tất đợt pre-sale trị giá 222 triệu USD với định giá 3 tỷ USD. a16z crypto dẫn đầu vòng gọi vốn 75 triệu USD; BlackRock, ICE (công ty mẹ của Sở giao dịch New York) và các bên khác cùng tham gia. Các sự thật cốt lõi đã được xác nhận như sau: mã chuỗi mainnet là 5042; Gas được thanh toán trực tiếp bằng USDC, người dùng không cần nắm thêm token Gas; USDC và EURC trao đổi ra/vào theo cơ chế cross-chain chính thức, việc phát hành phá hủy/đúc mint do bên phát hành thực hiện, không phụ thuộc vào cầu nối bên thứ ba giữ tiền; động cơ đồng thuận Malachite cung cấp tính cuối cùng xác định (deterministic finality), giao dịch khoảng 350 mili giây chốt và không thể đảo ngược. Tập hợp người xác thực hiện hoàn toàn đóng kín, có 12 nút: 11 tổ chức gồm BlackRock, DTCC, Visa, Mastercard, Standard Chartered… cộng với chính Circle—được thiết kế theo ranh giới an toàn BFT; trong đó chỉ cần 4 nhà đồng lõa là có thể khiến mạng ngừng hoạt động. Tại sao Circle phải tự xây chuỗi? Có thể lý giải bởi ba ràng buộc mang tính cấu trúc: doanh nghiệp dùng USDC để thanh toán phải nắm thêm ETH hoặc SOL, tạo ra vị thế phái sinh tỷ giá và các vấn đề về thuế; việc “xác nhận xác suất” của các mạng kiểu Ethereum không thể được xem là phù hợp ở lớp hợp đồng trong hoạt động thanh toán bù trừ—các tổ chức yêu cầu xuất chứng từ không thể hủy ngay tại thời điểm giao dịch hoàn tất; hard fork ở lớp nền và biến động Gas vượt khỏi phạm vi kiểm soát rủi ro của Circle. Ở tầng sâu hơn, khung quản lý liên bang đối với stablecoin đã có hiệu lực yêu cầu bên phát hành thực hiện nghĩa vụ chống rửa tiền và cấm trả lãi—các cơ chế blacklist và dấu vết kiểm toán được tích hợp sẵn trong lớp giao thức Arc chính là để đáp ứng điều này. Nói cách khác, mức độ tập trung có sẵn “ngưỡng tối thiểu do luật định”; hoặc phê bình rằng “chưa đủ phi tập trung”, hoặc biện hộ rằng “vốn dĩ được xây cho tổ chức”, thì tranh luận thật sự nằm ở chỗ định nghĩa. Tách bạch tác động của thị trường giữa sự thật và kỳ vọng. Sự thật là: token ARC vẫn chưa được phát hành, chưa khởi động TGE; dùng Gas bằng USDC nghĩa là hiện giai đoạn này ARC không trực tiếp “bắt” phí trên mainnet; hệ thống điểm tích lũy chính thức khẳng định không cấu thành cam kết token hay airdrop. Kỳ vọng là: ký ức về việc chuỗi Robinhood CASHCAT tăng hơn 20 lần trong một tuần trước đây thúc đẩy một phần dòng tiền “đặt sớm” theo logic meme chain; GMGN, OpenSea và các nền tảng khác đã công bố tích hợp; một số lượng nắm giữ token giai đoạn đầu từng bị “đốt nóng” có mức độ tập trung rất cao—rủi ro có thể lộ ra sớm hơn cơ hội. Biến số thực sự của câu chuyện mà các tổ chức nhắm tới nằm ở lập pháp và việc di chuyển thanh toán bù trừ: các tổ chức lưu ký dự kiến nửa cuối năm 2027 sẽ đưa tài sản lưu ký lên blockchain; tiến độ này phụ thuộc vào việc lập pháp cấu trúc thị trường cung cấp tính xác định pháp lý. Ghi chú của biên tập viên: xét theo tiêu chuẩn của public chain, tính kháng kiểm duyệt của Arc chưa đạt; nhưng nếu hiểu theo “mạng thanh toán bù trừ của tổ chức được thực hiện bằng blockchain” thì thiết kế lại tự nhất quán. Đánh giá nó nên dựa trên lượng thanh toán bù trừ thật của tổ chức và tiến độ tài sản được đưa lên chain, chứ không phải mức độ hoạt động địa chỉ hay độ nóng của thị trường meme; trước khi công bố các tham số về mở khóa và lạm phát, mọi ước tính vốn hóa lưu thông đều không có cơ sở. Với người dùng phổ thông, việc phân biệt giá trị dài hạn của mạng thanh toán và ranh giới của trò “chạy sớm” trong ngắn hạn quan trọng hơn nhiều so với việc đuổi theo câu chuyện.
#Circle开放Arc主网 #BTC #ETH #BNB