
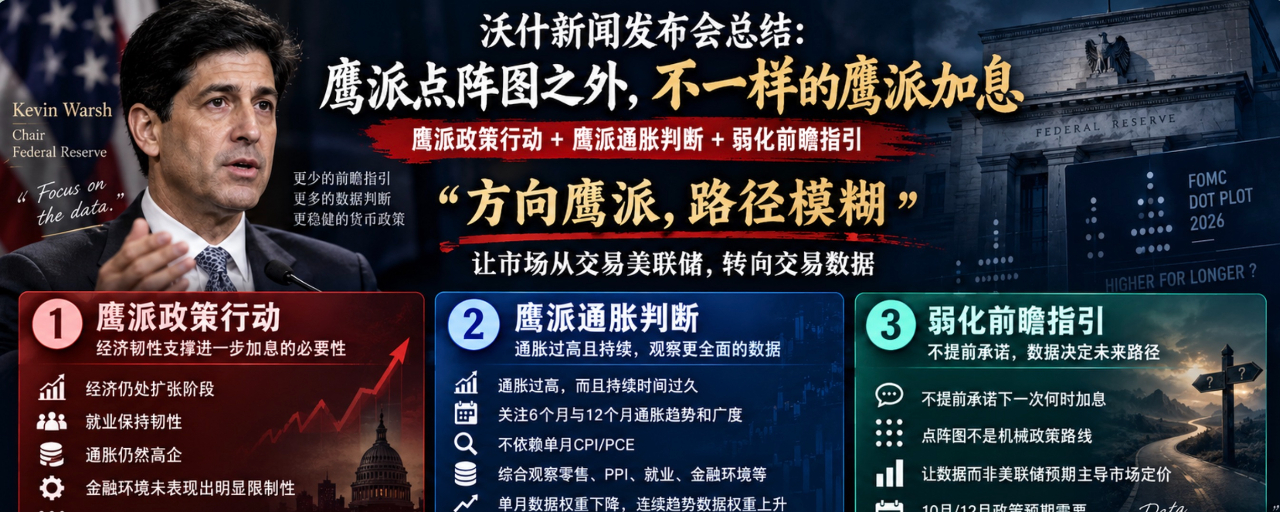
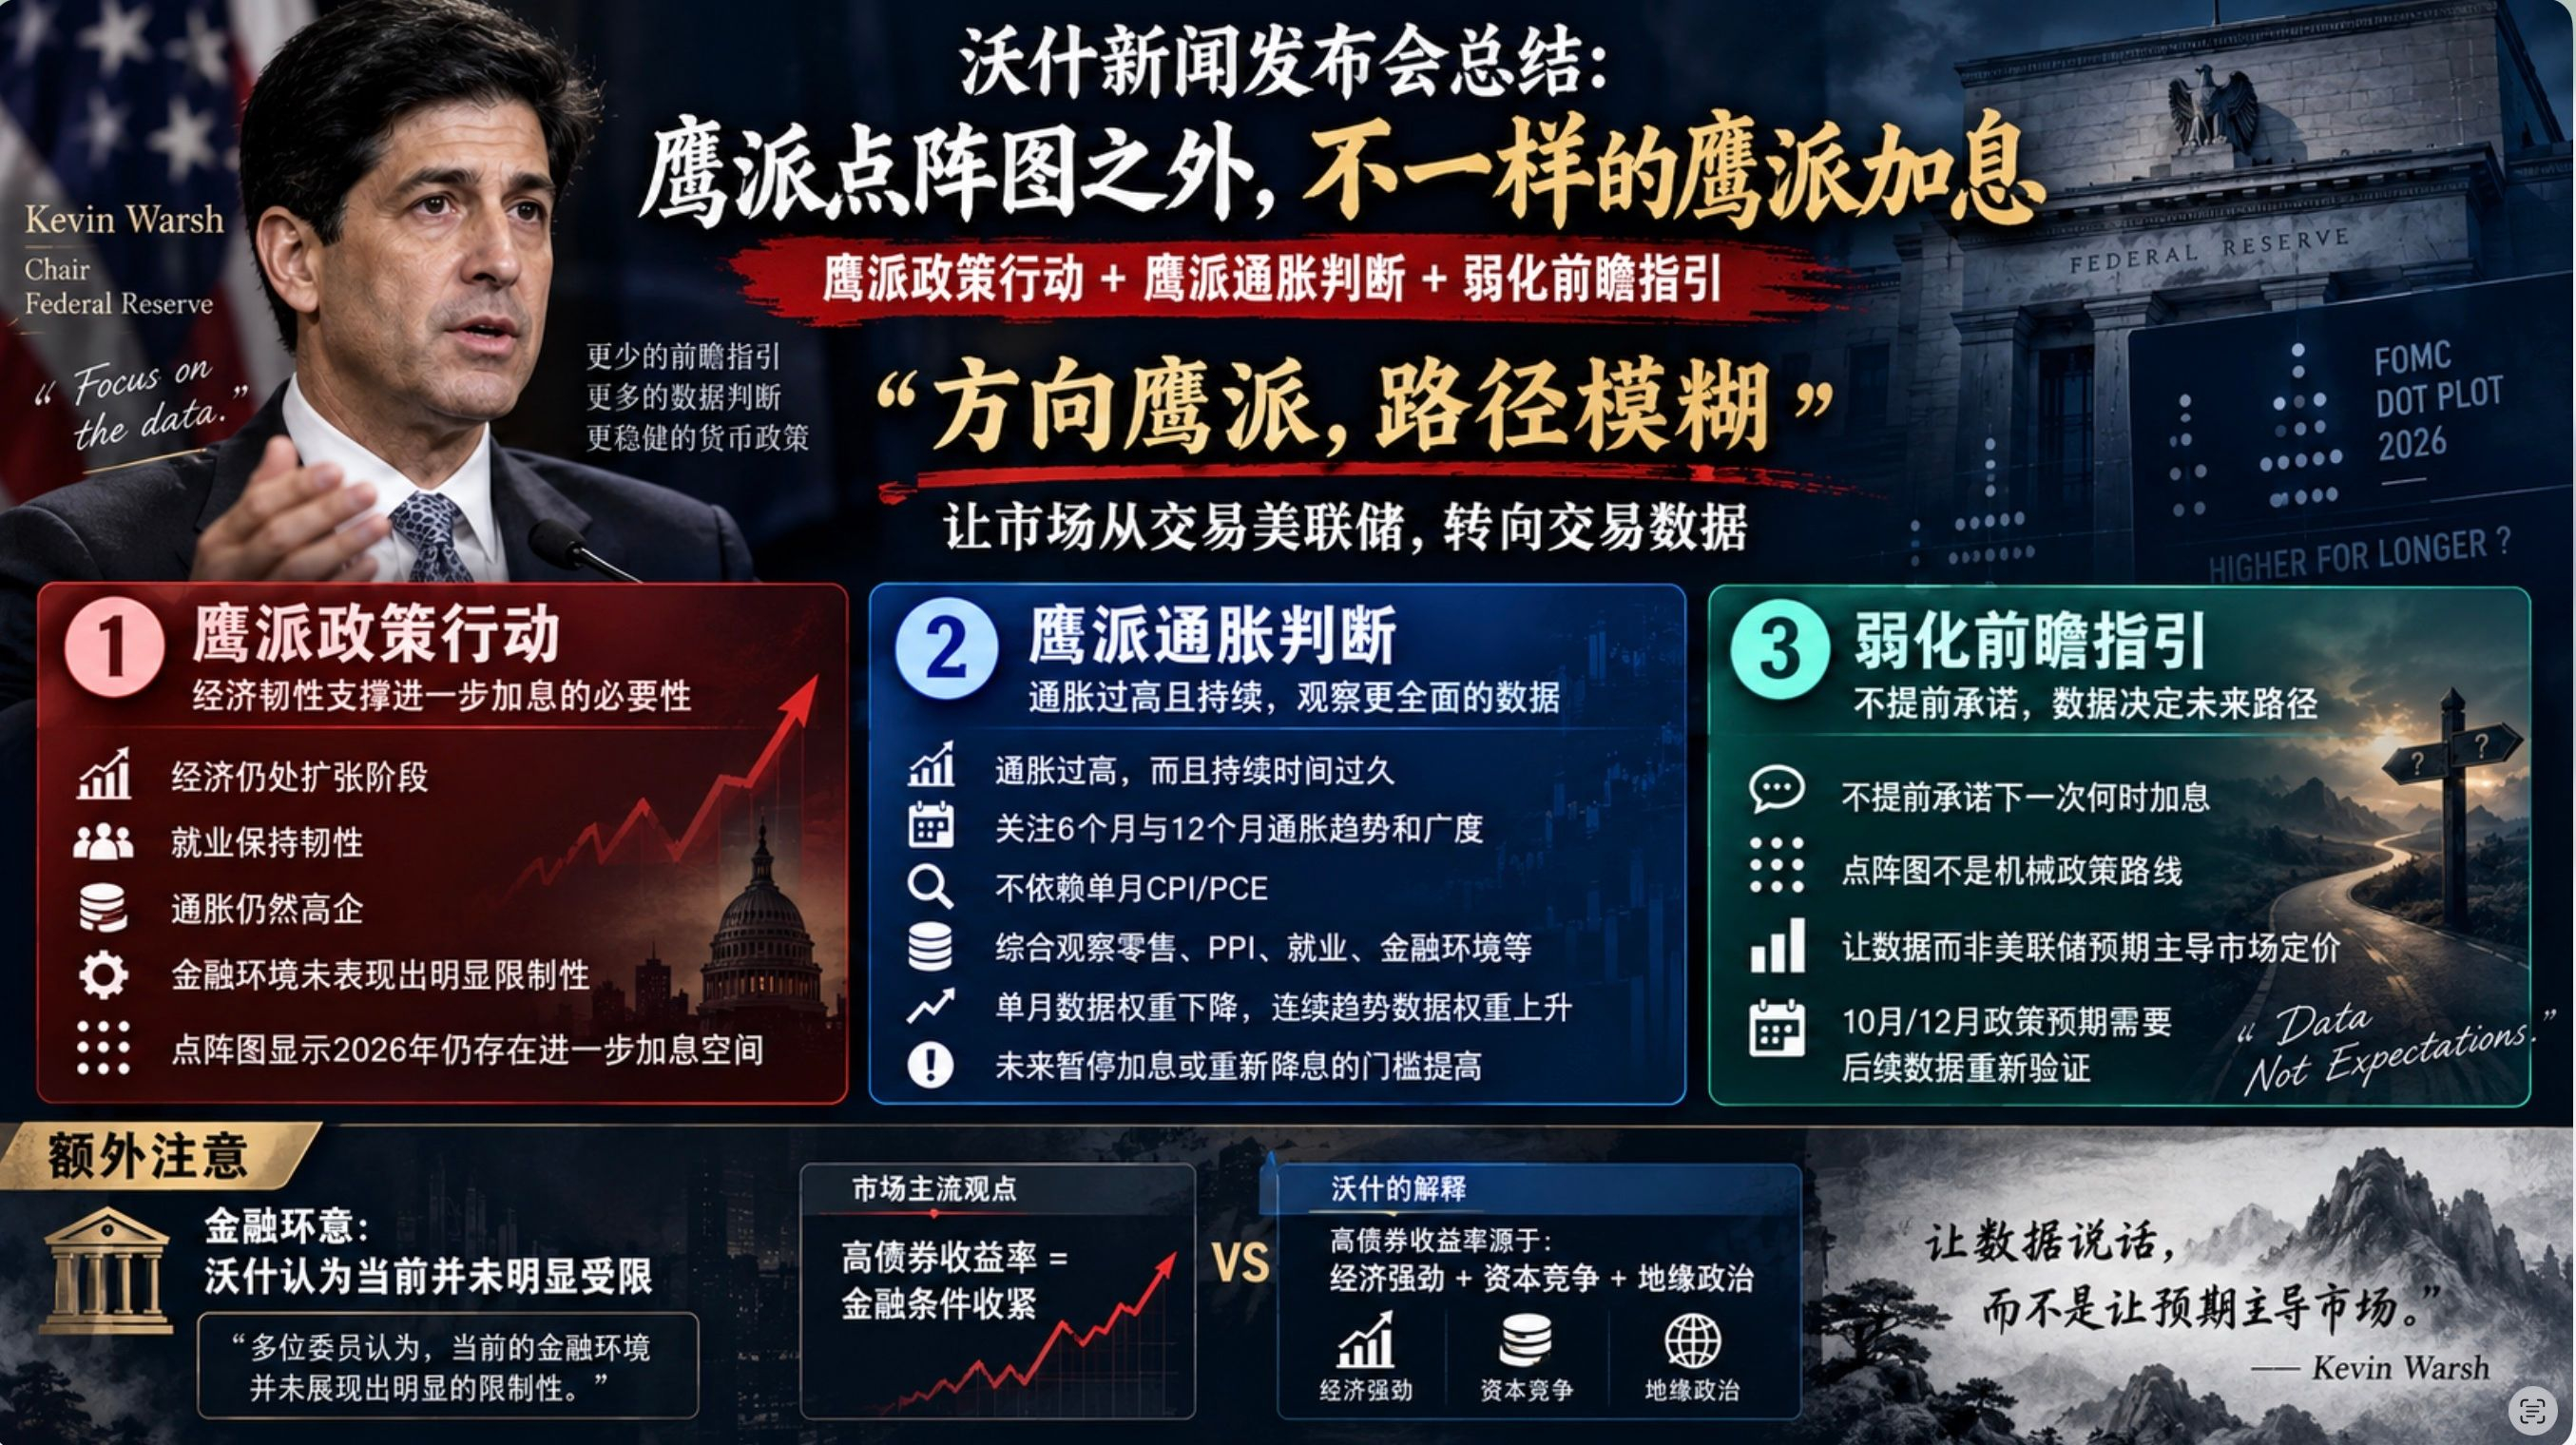
Uosh Uosh yangiliklar brifingi yakuni: dot-plotdagi lochincha fikrdan tashqari yanada boshqa lochincha foiz oshirishi!
Bugun Uoshning nutqini oddiy qilib quyidagicha umumlashtirish mumkin: boshqacha bo‘lgan lochincha foiz oshirishi—lochincha siyosat harakati + lochincha inflyatsiya bahosi + oldinga yo‘naltirilgan yo‘l-yo‘riqni zaiflashtirish
Lochincha siyosat harakati: #美联储加息是否已成定局
Grafik nuqtalari (dot-plot) lochincha fikrni ko‘rsatganidan so‘ng, Uosh bundan keyin ham mustahkamladi: xususan, Uoshning fikricha, hozirgi iqtisod kengayish bosqichida, bandlik barqaror (chidamli) bo‘lib turibdi, inflyatsiya esa hali ham yuqori; ko‘pchilik a’zolar esa hozirgi moliyaviy sharoitlar yetarlicha qattiqlashtirilmaganini aytmoqda — bu esa dot-plotdagi lochincha qarashlarni yanada kuchaytiradi
Lochincha inflyatsiya bahosi:
Volsh fikricha, inflyatsiya darajasi juda yuqori va u yetarlicha uzoq vaqt saqlanib qolgan. Uningcha, inflyatsiya indeksiga asoslangan juda ko‘p ko‘rsatkichlar 6-12 oy davomida 3% dan yuqorisida bo‘lgan. Volsh inflyatsiyani kuzatishda faqat bitta oylik CPI yoki PCE ga qarab baholamaslik kerakligini, balki 6 oylik inflyatsiya tendensiyasini ko‘rish lozimligini aytadi. Bundan tashqari, chakana savdo, PPI, bandlik, moliyaviy sharoit kabi boshqa ma’lumotlar ham inobatga olinadi. Bu esa kelgusida foiz stavkalarini to‘xtatib turish yoki yana pasayishlarga qaytish uchun shartlar (meyorlar)ni oshirayotgani aniq ko‘rinadi.
Oldinga oid yo‘l-yo‘riqni susaytirish:
Oldinga oid yo‘l-yo‘riqni susaytirish bo‘yicha siyosatini yanada mustahkamlashda davom etdi. Garchi nuqta jadvali 2026 yilda yana bir marta foiz stavkasi oshirilishini ko‘rsatayotgan bo‘lsa-da, Volsh bu yo‘nalishni aniq qilib bermadi. Bu — qisqa muddatda bozorga yengillik berish deyish mumkin. Albatta, oktyabr yoki dekabrda foiz stavkasi oshirish kutilmalarini pasaytirish uchun, keyinroq yaxshiroq inflyatsiya ma’lumotlari namoyon bo‘lishi shart.
Agar Volsh bugun kechqurungi nutqini bitta jumla bilan umumlashtirsak, bu yo‘nalish bo‘yicha lo‘nda (hawkish), ammo yo‘l xaritasi esa noaniq — ya’ni Volsh bozorni Fedni “treyd” qilishdan ko‘ra, ma’lumotlarni treyd qilishga o‘tkazishni istayapti. Bu ham Volshning dastlabki siyosiy da’vosi edi.
Agar nuqta jadvaliga solishtirsak, Volsh nutqidagi mazmun biroz yumshagandek tuyuladi. Biroq kelajakda iqtisodiy ma’lumotlar orqali Fed siyosati bo‘yicha kutuvlarni shakllantirish nuqtai nazaridan qaralganda, u baribir to‘siqlarni (shartlarni) oshiradi. Ilgari bir oylik inflyatsiya ma’lumotlari sustlashsa/yoki kuchaysa, xuddi shunday bandlik ma’lumotlari ham sustlashsa/yoki kuchaysa, bozorning Fed siyosati bo‘yicha kutuvlarini o‘zgartirishi mumkin edi. Ammo Volshning ta’siri ostida, bu kutuv ta’siri ancha kamaydi. Bir oylik ma’lumotning roli pasaytirildi — endi ko‘proq uzluksiz va tendensiyaga ega bo‘lgan ma’lumotlar kerak!
Qo‘shimcha e’tibor qaratish kerak bo‘lgan jihatlar:
Volsh bugun kechqurun qilgan nutqi yana bir yashirin urg‘uni ham oshkor qildi: Volsh bir nechta komissar joriy moliyaviy sharoit aniq cheklovchi xususiyatlarni namoyish etmayapti, degan fikrda ekanini aytdi. Bu hozirgi bozorning asosiy kutuvi bilan zid.
Hozirgi bozorning asosiy kutuvi shuki, obligatsiyalar bozorida daromadlilik stavkalari keskin oshib, moliyaviy sharoitni bosim ostiga olmoqda va moliyaviy sharoitni nisbatan cheklovchi bosqichga olib kirmoqda, biroq Volsh buni tan olishni istayotgandek emas.
Bundan tashqari, Volsh obligatsiyalar bozorida yuqori foiz stavkalarini izohlashda iqtisod kuchli + kapital uchun raqobat + geosiyosat omillarini keltiradi. Bu izoh juda ham bo‘sh asoslangan, ammo bu Volsh bozor Fed siyosatidagi o‘zgarish foiz stavkalarni boshqarish (regulyatsiya) bilan bog‘liq deb o‘ylashini istamasligini anglatadi.