



Asosiy muhim jihatlar
SOL $96.63 da savdo qilmoqda (-3.68% 24 soat), ETF oqim ma’lumotlari qisqa muddatli narx zaifligini rad etayotgani bilan $56.72 mlrd bozor kapitallashuvi
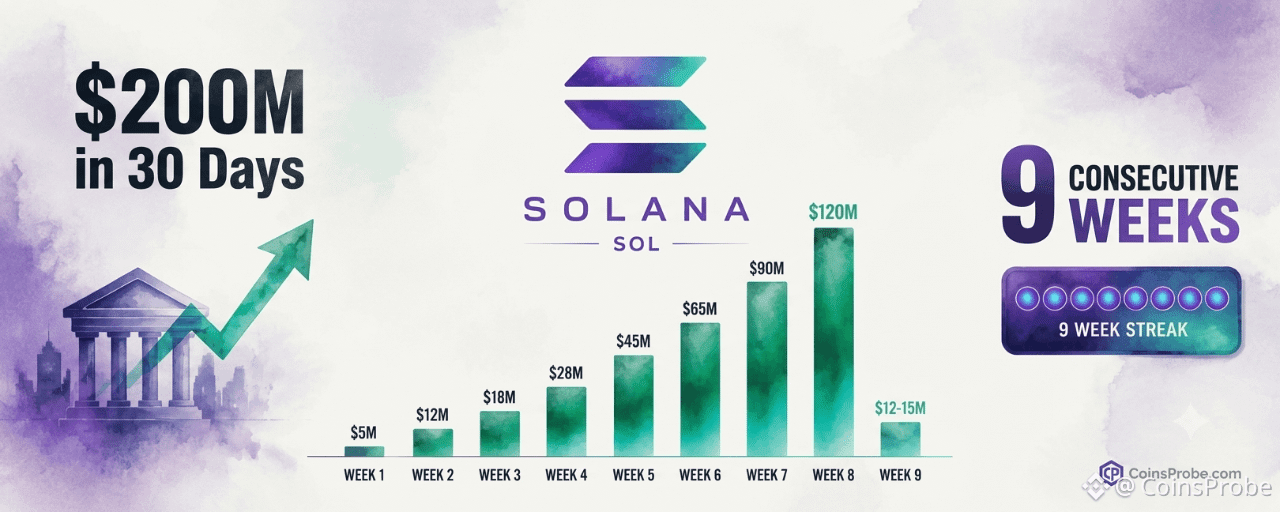
AQSh spot SOL ETFlariga to‘qqiz hafta ketma-ket sof kirim — nol chiqim haftalari — so‘nggi 30 kunda $200 mln+ kirgan, @alicharts ma’lumotiga ko‘ra Santiment orqali
Yagona haftalik kirim maksimumi 24-avgust kuni ~$120 mln ga yetdi; hozirgi bazaviy minimal daraja haftasiga $12–15 mln
Kuzatiladigan qayta tezlanish chegarasi: haftalik sof kirim $50 mln dan yuqori bo‘lsa, institutsional talabning «ikkinchi to‘lqini»ga ishora qiladi
Solana $96.63 atrofida savdo qilmoqda — so‘nggi 24 soatda 3.68% ga pasaygan — bozor kapitallashuvi $56.72 mlrd va 24 soatlik hajm $3.90 mlrd. Qisqa muddatli narxdagi zaiflik ortida bearish talqinga to‘g‘ridan-to‘g‘ri qarshi chiqadigan strukturaviy ma’lumot yotadi: AQSH spot SOL ETF’lariga to‘qqiz ketma-ket hafta davomida net inflows kirgan, shu butun cho‘zilgan davrda esa birorta ham chiqim haftasi qayd etilmagan.
Bu — kripto-analitik Ali Charts (@alicharts) tomonidan 2026-yil 16-sentabrda chop etilgan postda ko‘tarilgan signal. U shunday qayd etadi: “Ushbu tayanch saqlanib turguncha, AQSH spot SOL ETF’laridan talab oshishda davom etadi. Solana ketma-ket to‘qqiz hafta davomida net inflows qayd etdi, faqat o‘tgan oy davomida spot SOL ETF’lariga $200 mln dan ko‘proq oqib kelgan.” Ifoda ataylab shunday qilingan — narx tayanch darajasini ushlab turgan paytda inflow uzluksizligi, so‘ng normallashadigan yagona haftalik “spike”dan keyingisiga o‘xshash signalga qaraganda strukturaviy jihatdan butunlay boshqacha ma’noga ega.
Signal — To‘qqiz ketma-ket hafta, nol chiqim haftalari
Asosiy ma’lumot faqat dollar miqdori emas — uzluksiz ketma-ketlik. To‘qqiz ketma-ket hafta davomida net musbat oqim bo‘lsa, institutsional ishtirokchilar ETF ta’sirini kamaytirish uchun bitta ham haftani ishlatmaganini bildiradi. Bu spekulyativ “burst” va talab “floor”ining shakllanishi o‘rtasidagi strukturaviy farq.
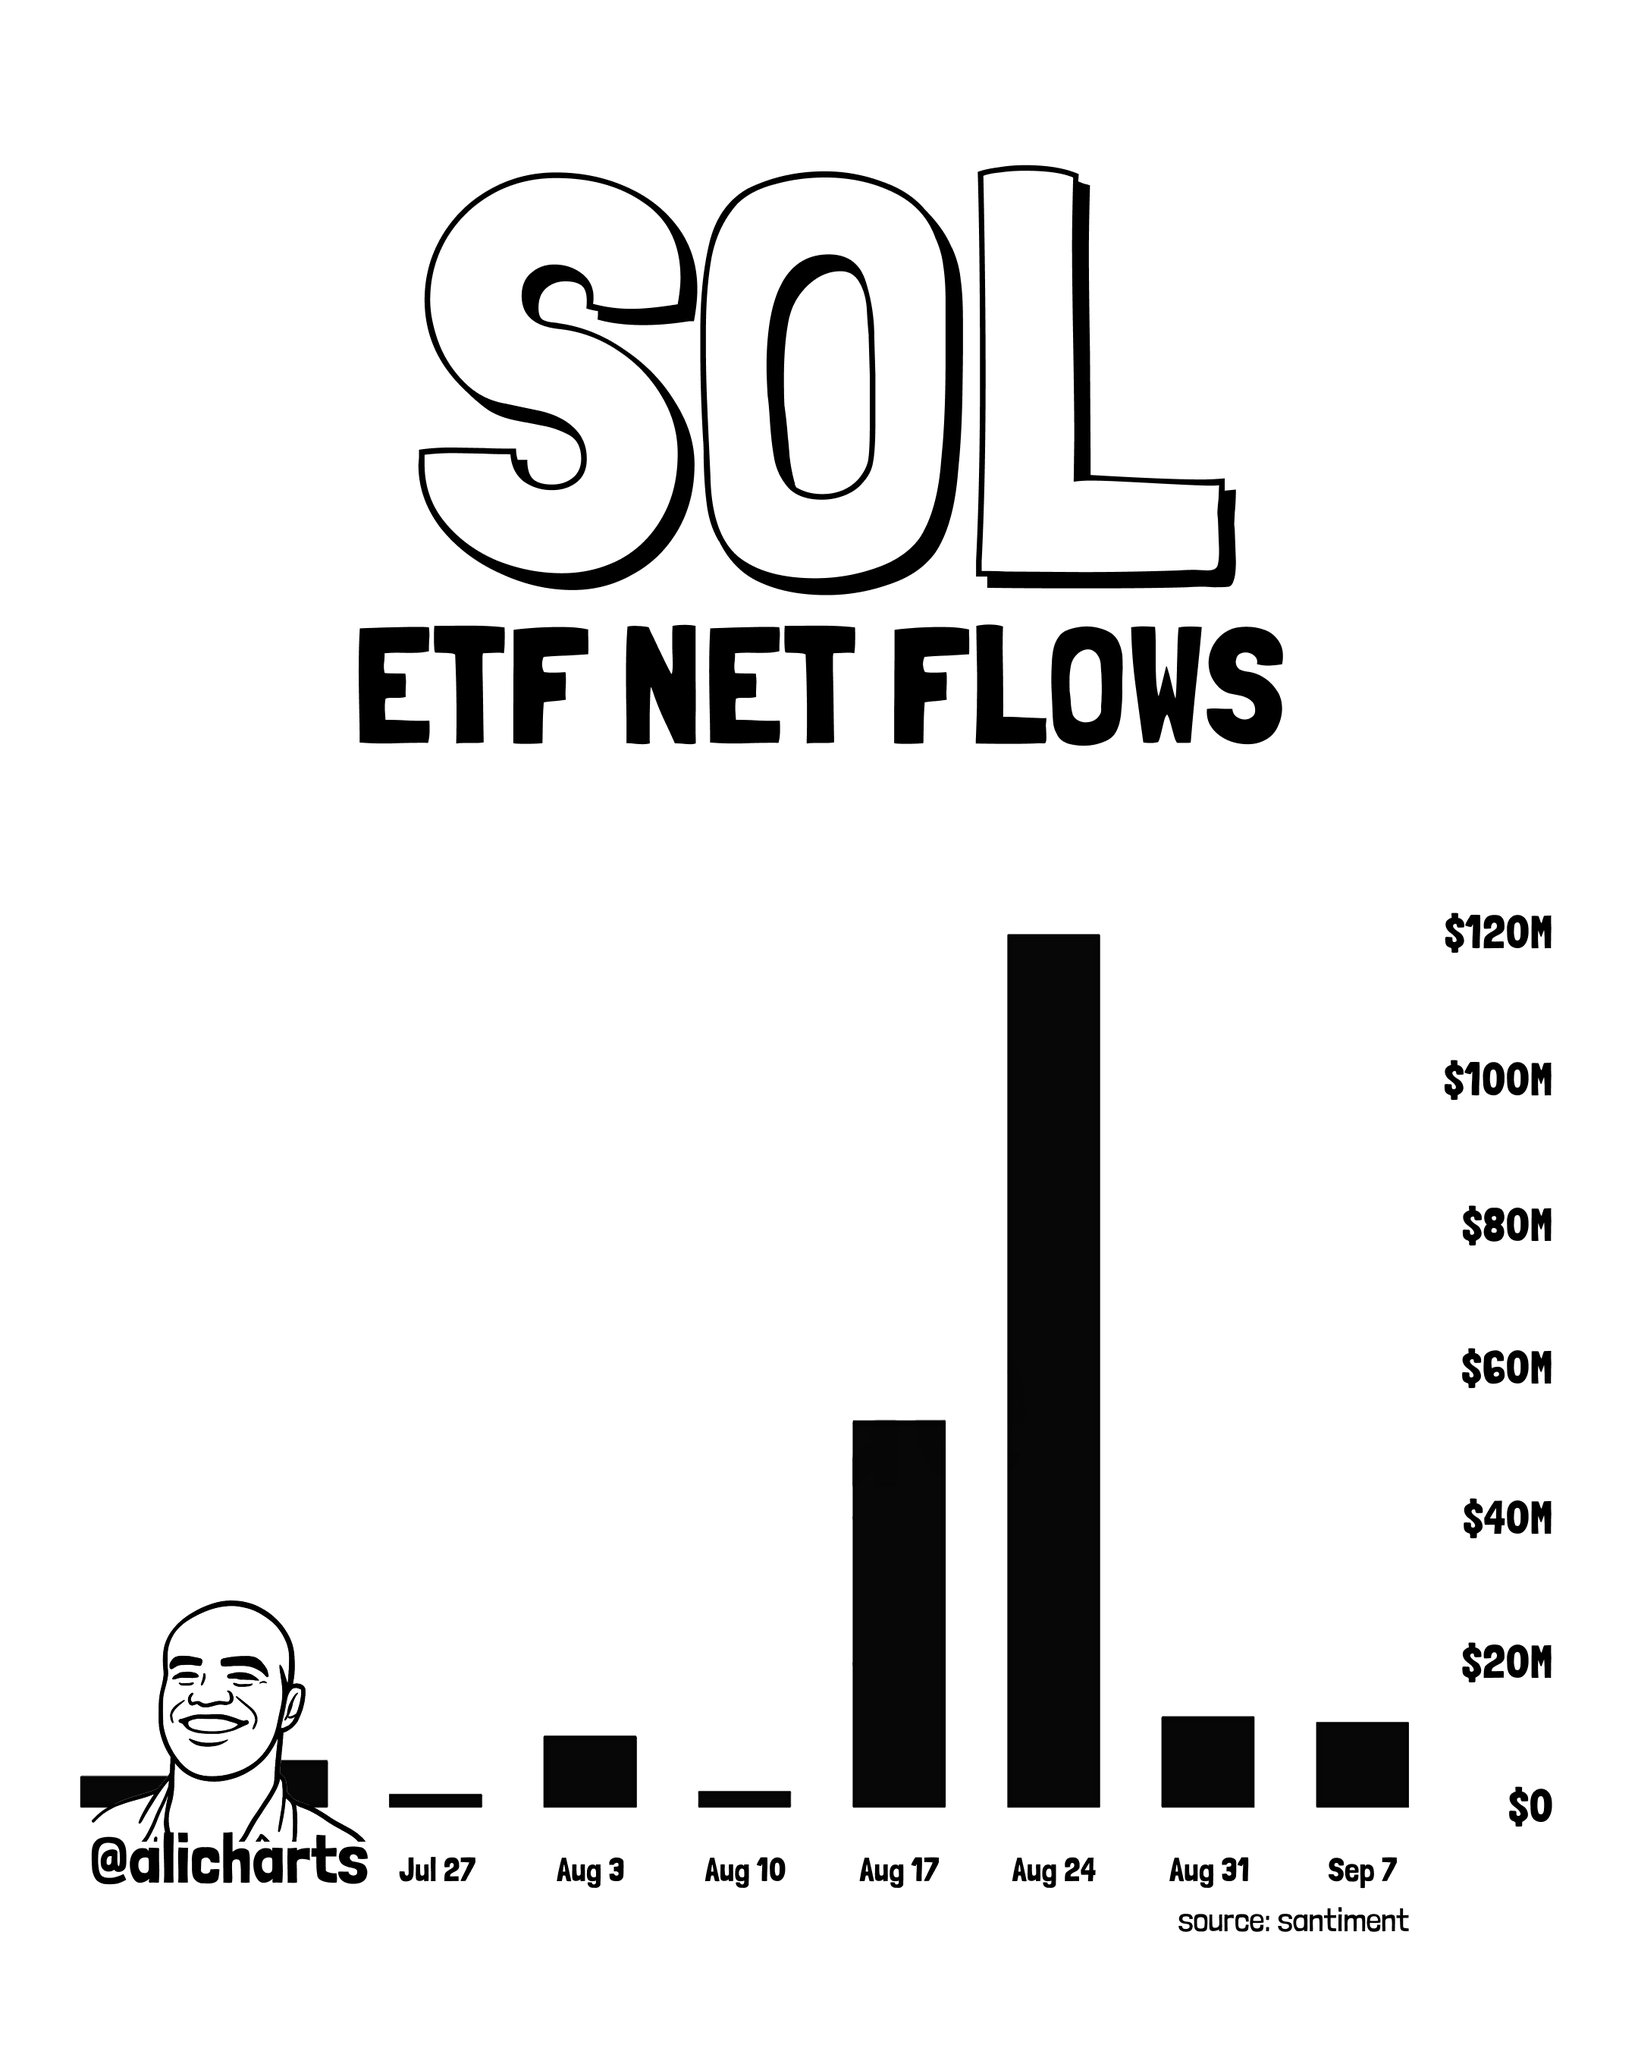
@alicharts keltirgan Santiment ma’lumotlari 2026-yil 27-iyuldan 7-sentabrgacha bo‘lgan davrdagi haftalik SOL spot ETF net flow’larni qamrab oladi. Haftalik bo‘linma uchta alohida bosqichni ko‘rsatadi:
Haftalik sof oqim fazalari Jul 27 – Aug 3Nolga yaqin / minimalAccumulation bosqichiAug 17~$55MTezlanishAug 24~$120M (cho‘qqi)Maksimal kirim haftasiAug 31 – Sep 7~$12–15MHar xil me’yor / floor (normalizatsiya)
Manba: Santiment orqali @alicharts (X), 2026-yil sentabr
24-avgustdagi bitta haftadagi ~$120 mln cho‘qqisi — ushbu to‘qqiz haftalik sikldagi eng yuqori darajadagi institutsional majburiyat. Keyingi ikki haftada esa manfiyga o‘tmasdan $12–15 mln atrofida yakun topgani muhim strukturaviy detal: xarid intensivligi pasaygan, ammo yo‘nalishdagi majburiyat qayrilmagan.
Yig‘ilgan natija: faqat AQSH spot SOL ETF’laridan so‘nggi 30 kun ichida net inflows $200 mln dan ko‘proq.
Grafik: @alicharts (X)
Ushbu barqaror institutsional to‘plash (accumulation) modeli biz avvalgi hisobotimizda yoritilgan kengroq ta’minot dinamikasi bilan mos keladi: Solana birjalarda 3 mln SOL ga kamaygani — ETF talabi oshishi bilan parallel ravishda vujudga kelayotgan ta’minot siqilishi.
ETF flow ma’lumotlari aslida nimani o‘lchaydi — va nimani o‘lchamaydi
ETF net flow ma’lumotlari muomaladagi aksiyalar sonining sof o‘zgarishini o‘lchaydi — bu institutsional kapital mahsulotga kirayotgan yoki chiqayotganining to‘g‘ridan-to‘g‘ri proksi (bevosita o‘lchovga yaqin ishora). Musbat hafta — ETF emitenti yangi aksiyalarni qo‘llab-quvvatlash uchun ochiq bozorda ko‘proq SOL sotib olganini bildiradi. Manfiy hafta esa aksini anglatadi. To‘qqiz ketma-ket musbat hafta — ETF emitentlari institut allocatorlari nomidan to‘qqiz ketma-ket haftada net SOL xarid qilganini bildiradi.
Ma’lumot nimani aytmaydi:
Ushbu institutlar mablag‘ni qaysi narxlarda taqsimlagani ko‘rsatilmaydi — xarajat bazasi (cost basis) faqat flow ma’lumotlari asosida noma’lum
Oqim sur’ati tezlashadimi, davom etadimi yoki nolga yaqin tomonga yana normallashadimi — buni ham tasdiqlamaydi
Bu institutsional to‘plash narxga qandaydir aniq vaqt oralig‘ida ergashishini kafolatlamaydi
Ma’lumot aniq nimani tasdiqlaydi:
To‘qqiz hafta davomida hech bir haftada sof sotuvlar yo‘q — yo‘nalishdagi majburiyat bir tomonga bo‘lgan
So‘nggi haftalarda $12–15M haftalik floor shakllandi — bu faqat yo‘qolib ketadigan “spike” emas, balki barqarorroq talab sur’atini bildiradi
Oqim shakli klassik institutsional accumulation profiliga o‘xshaydi: spike → normalization → barqaror baseline — spekulyativ inflowsning “flash-and-fade” (tez paydo bo‘lib tez so‘nish) modeliga o‘xshamaydi
Re-Acceleration chegarasi — Nimalarga e’tibor berish kerak
@alicharts’ning grafik tahlili aniq oldinga yo‘naltirilgan metrikni ko‘rsatadi: haftalik inflows $50 mln dan yuqoriga qaytishi bullish re-acceleration signalini anglatadi. 24-avgustdagi ~$120M cho‘qqi talab shu darajada borligini ko‘rsatdi. Savol shundaki, makro sharoitlar yoki narx katalizatori $50 mln chegarasidan yuqorida institutsional majburiyatning ikkinchi to‘lqinini ishga tushiradimi?
Hozirgi $12–15M haftalik baseline bo‘yicha yilliklashtirilgan sur’at taxminan $650–780M ni tashkil etadi (joriy tempda yillik institutsional inflows). Bu $56.72 mlrd bozor kapitallashuviga ega aktiv uchun strukturaviy jihatdan juda muhim raqam. Haftasiga $50M dan yana yuqoriga tezlashish implied yillik sur’atni $2.6 mlrd+ gacha ko‘taradi — bu esa spot bozorlarida SOL uchun talab/taklif muvozanatini to‘g‘ridan-to‘g‘ri o‘zgartiradigan rejim o‘zgarishiga teng.
Kuzatish uchun metrik: Santimentning SOL spot ETF’lar bo‘yicha haftalik sof oqim (net flow) ko‘rsatkichlari — kelgusi oy davomida birorta haftada $50 mln chegarasi qayta qaytib olinadimi-yo‘qmi, ayniqsa.
Bullish va Bearish ssenariylar
Bullish ssenariy — $50M dan yuqoriga qayta tezlanish (Flow Re-Acceleration)
Agar haftalik net inflows $50 mln dan tiklansa — bu 17-avgustdagi ikkilamchi cho‘qqiga mos keladi — unda 24-avgustdan keyingi normallashish trend qayrilishi emas, balki bir konsolidatsiya bo‘lganini ko‘rsatadi. Bunday ssenariyda to‘qqiz haftalik streak qayta jonlanayotgan tezlik bilan davom etadi, institutsional cost basis joriy darajalar (~$96) tomon pasayadi va birjalardan chiqishlar orqali hujjatlashtirilgan 3 mln SOL ta’minot siqilishi strukturaviy jihatdan yanada torroq bozorga “kuch qo‘shadi”. Narx maqsadi (price target) bu ssenariyda kengroq bozor strukturasi bilan belgilanadi, ammo talab “floor”i sezilarli darajada mustahkamlanadi.
Bearish ssenariy — Streakni birinchi chiqim haftasi buzadi
To‘qqiz haftalik ketma-ketlik aynan shuning uchun ham muhimki, u uzilmagan. Agar bitta hafta sof chiqimni (net outflow) qayd etsa — ya’ni ETF emitentlari aksiyalarni qaytarib sotib, SOLni sotayotgan bo‘lsa — unda strukturaviy talqin o‘zgaradi. Hozirgi narxlar atrofida ~$96 bo‘lgan birinchi chiqim haftasi institut ishtirokchilari ushbu tayanch zonasiga to‘plamoqchi emas, balki ta’sir doirasini kamaytirayotganini anglatadi. Bu ETF oqimlari haqidagi ma’lumotlar ichida streak (ketma-ketlik) boshlanganidan beri birinchi aniq bearish signal bo‘lardi. Haftalik Santiment natijasini kuzating: har qanday manfiy ko‘rsatkich to‘qqiz haftalik streakni buzadi va qayta baholashni talab qiladi.
Yakuniy xulosa
Santiment ma’lumotlari asosida @alicharts tomonidan qayd etilgan to‘qqiz haftalik, nolga teng chiqimsiz ETF inflow streak — bu strukturaviy signal: narx prognozi emas, balki barqaror institutsional yo‘nalishdagi majburiyat tasdig‘i. So‘nggi 30 kun ichida AQSH spot SOL ETF’lariga $200 mln dan ortiq mablag‘ kirgan, 24-avgustda bitta hafta uchun cho‘qqi ko‘rsatkich ~$120 mln bo‘lgan va undan keyingi ikki haftada haftasiga normallashtirilgan floor $12–15 mln ni tashkil qilgan. Ketma-ketlik saqlanib turibdi. Asosiy (baseline) talab ijobiy.
Re-acceleration signali haftasiga $50 mln dan yuqori bo‘lgan haftalik natijani talab qiladi. $96.63 va $56.72 mlrd market cap sharoitida Solananing narxdagi zaifligi ETF flow ma’lumotlari qayd etayotgan institutsional xatti-harakatga to‘g‘ridan-to‘g‘ri qarama-qarshidir. Keyingi haftalik Santiment ETF flow’ini kuzating — xususan, u nol ustida qoladimi-yo‘qmi. Chunki bu strukturaviy talab “floor”i ushlanib turayaptimi yoki yorila boshlayaptimi — real vaqtdagi eng muhim indikator bo‘ladi.
Izoh: Ushbu maqolada keltirilgan fikrlar va tahlil faqat axborot maqsadlari uchun berilgan va muallifning shaxsiy qarashlarini aks ettiradi, moliyaviy maslahat emas. Muhokama qilingan texnik naqshlar va indikatorlar bozor volatilligiga bog‘liq bo‘lib, kutilgan natijalarni berishi ham mumkin, bermasligi ham mumkin. Investorlar ehtiyotkorlik bilan yondashishlari, mustaqil tadqiqot qilishlari va o‘zlarining individual risk bardoshliligiga mos qarorlar qabul qilishlari tavsiya etiladi.