

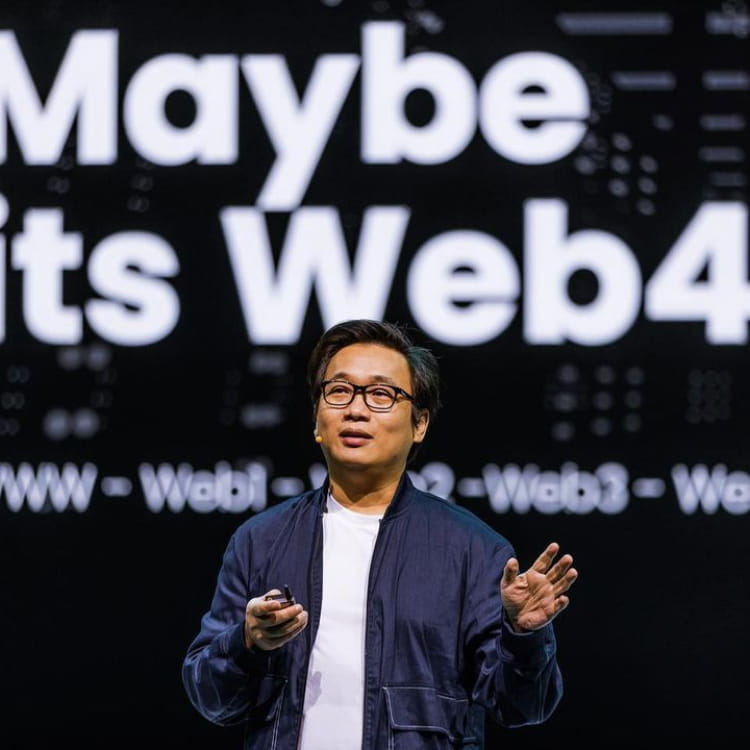

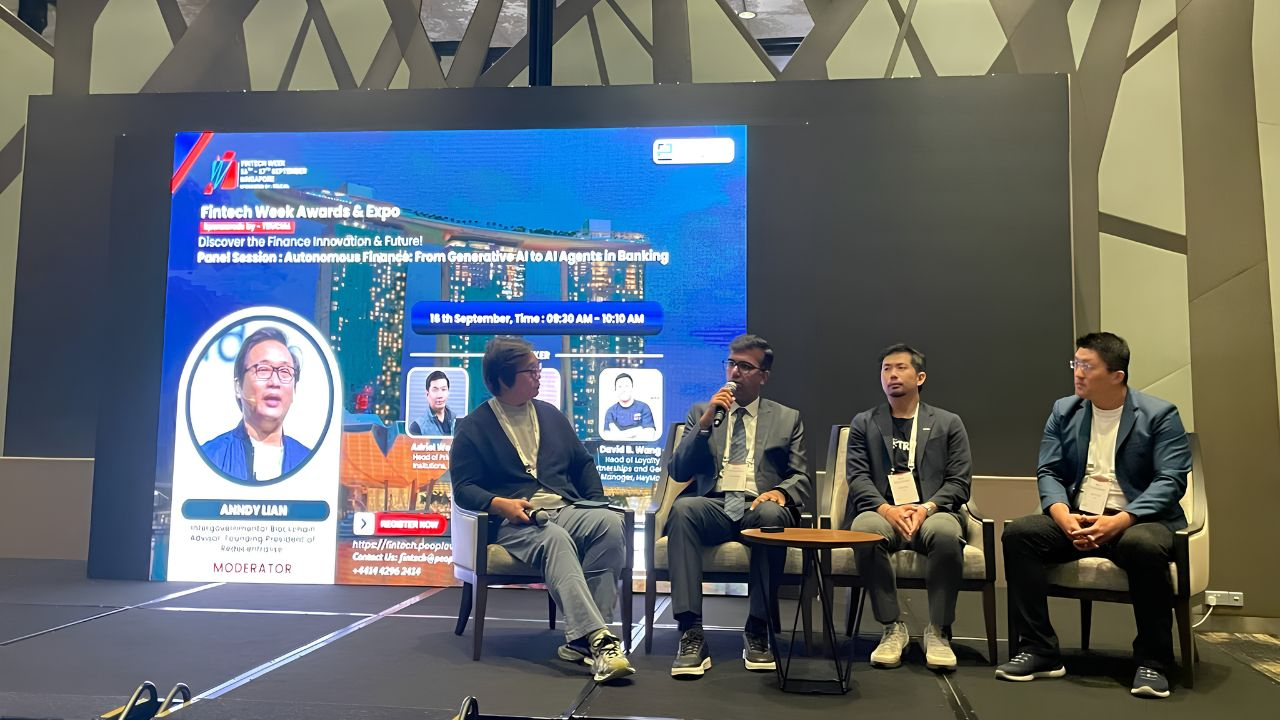
Moliya sohasi generativ AI tajribalaridan tezkor ravishda mijozlar nomidan vazifalarni bajarish, tavsiyalar berish va oxir-oqibat tranzaksiyalarni amalga oshiradigan avtonom agentlarga o‘tmoqda. “Autonomous Finance: From Generative AI to AI Agents in Banking” (“Avtonom moliya: bankda generativ AI dan AI agentlarga”) mavzusidagi panel muhokamasida moderator Anndy Lian, “Web4: The Age of Autonomous Intelligence” bestsellari muallifi, panel ishtirokchilarini HeyMax’dagi David B. Wang, TRM Labs’dagi Adriel Wong hamda Nasdaq’dagi Ankit Lathigara bilan birga ushbu o‘tish jarayonini belgilayotgan imkoniyatlar, to‘siqlar va insoniy savollar orqali boshqarib bordi.
Lian asosiy savol bilan ochdi: “AI agentlar bank uchun keyingi uch-besh yilda yaratadigan eng katta imkoniyat nima?” Van uchun javob giper-personallashtirish. Banklar uzoq vaqtdan buyon mijoz segmentlari haqida gapirib kelgan, ammo AI nihoyat buni alohida darajada yetkazishi mumkin. “AI nihoyatda kuchli bo‘ladigan joy — buni aynan individuallashtirilgan darajaga olib chiqish... va har bir kishining o‘ziga xos xulq-atvor naqshlari asosida ularning ehtiyojlariga chinakam javob berish”, dedi Van. U banklar “juda ko‘p miqdordagi foydalanuvchi ma’lumotlariga” o‘tirishini — turmush tarzi, xarid qilish xatti-harakati va sadoqat naqshlarini — bularni ancha moslashtirilgan muloqotga aylantirish mumkinligini aytdi.
Vong imkoniyatni muvofiqlik (compliance) va operatsiyalar tomondan ko‘rib chiqdi. Garchi ko‘p e’tibor front-end mijoz tajribasiga qaratilsa-da, u eng katta yaqin muddatli qiymat back-end samaradorlikda ekanini aytdi. “Shu qiymatni qo‘lga kiritishning katta qismi aslida orqa (back end) qismida”, dedi Vong. U DBS hisobot qilgan 1 milliard dollar iqtisodiy qiymat asosan AI boshqaradigan jarayon takomillashuvlari orqali yaratilgani misolini keltirdi — masalan, munosabat menejerlari uchun kredit memo (kredit eslatmasi) ishlari oqimini avtomatlashtirish. Vong nuqtai nazarida, AI’ning vaqtni qisqartirishi va ishqalanishni kamaytirishi — banklar darhol iqtisodiy qiymat yaratishi mumkin bo‘lgan joy.
Lathigara ham rozi bo‘lib, bank xarajatlarining 70–80% operatsiyalarda to‘planishini aytdi. U AI ni parchalanib ketgan eski (legacy) tizimlarni tartibga keltirish va har bir kanalni yanada aqlli qilish yo‘li sifatida ta’riflab berdi. “Keyingi 12–18 oy ichida AI katta imkoniyat yaratuvchi bo‘ladi yoki tezlatkich deb aytsam ham bo‘ladi”, dedi u. Xarajatni kamaytirishdan tashqari, u AI banklarga inson kapitalidan qanday foydalanishlari va tajribani qanday taqdim etishlarini qayta o‘ylab ko‘rishga yordam berishini ko‘radi — Apple do‘konlari esa mijoz uchun farqlangan yo‘l (customer journey)ni taqdim etgani kabi.
Lathigara to‘siqlar haqida ham aniq aytdi. U ishonchni eng muhim “bo‘g‘in” sifatida ko‘rsatdi. “Ishonch — avtomatlashtirish qanday bo‘lishiga tayanch bo‘ladi”, dedi u. Odamlar avtomatlashtirilgan natijalarga har bir qarorni ikki yoki uch karra qayta tekshirmasdan ishonishi kerak. Buning uchun izohlilik, bosqichma-bosqich asoslash va AI tizimlariga o‘rnatilgan keng qamrovli muvofiqlik (compliance) funksiyalari talab etiladi.
Vong muvofiqlik (compliance) bo‘yicha qiyinchilikka yana ham qattiqroq e’tibor qaratdi. “Operatsion va muvofiqlikka oid qarorlarning ko‘pi juda qat’iy auditdan o‘tishi kerak”, dedi u. Tartibga solinadigan muhitlarda black-box AI yetarli emas. Shuningdek, mas’uliyatni mashinaga topshib bo‘lmasligini ta’kidladi. “Menimcha, bugun dunyodagi hech bir yurisdiksiya sizga AI agentni MLR (pul yuvishiga oid hisobot mas’ul xodimi) sifatida belgilashga ruxsat bermaydi”, dedi Vong. U pul yuvishiga qarshi hisobot mas’ul xodimini nazarda tutdi. Banklar va fintech-lar uchun esa inson tartibiy hisobot berish va yuridik javobgarlikda mas’ul bo‘lib qolishi kerak.
Van ichki madaniyat va tizimlar o‘zaro moslashuvi (interoperability) hali ham amaliy to‘siqlar ekanini qo‘shimcha qildi. Ko‘plab banklar hali ham AI’ni qattiqroq qo‘rqish bilan kutib oladi va qabul qilish ko‘pincha yuqoridan pastga yo‘naltirishga bog‘liq bo‘ladi. Shuningdek, blockchain va GenAI qabul qilinishi o‘sayotgan bo‘lsa-da, tizimlar o‘rtasida o‘zaro moslashuv hali ham zaifligini aytdi. Uning maslahati AI’dan qochish emas, balki hamkorlar topib, yechimlarni sandbox muhitlarida sinab ko‘rish edi. “Buni innovatsiyaga to‘siq bo‘lishiga yo‘l qo‘ymang”, deb undadi.
Insonlar roli borasida Van amaliy yondashdi. “AI hammasi va hammasining o‘zi emas”, dedi u. “Oxir-oqibat u — faqat bir vosita.” Bankirlarga uning nasihati: “AI sizni boshqarmasin. Siz AI ni boshqarishingiz kerak.” Vong rozi bo‘ldi, lekin “human in the loop” (inson nazorati) ham AI olib tashmoqchi bo‘lgan barcha ishqalanishni qayta olib kirsa, “sirg‘aluvchi yo‘lak”ga aylanishi mumkinligini ogohlantirdi. Asosiy savol qaysi vazifalarni xavfsiz tarzda topshirish mumkin-u, qaysilarini esa insoniy mas’uliyat saqlanishi shartligi haqida.
Lathigara moliyaviy ekotizimni to‘rt kvadrant ko‘rinishida tasvirladi: texnologiya kompaniyalari, fintechlar, yirik tartibga solingan institutlar va regulyatorlar. Har biri turlicha tezlikda harakat qiladi. Yuqori xatarli muvofiqlik va moliya funksiyalari baribir inson nazoratini talab qiladi, pastroq xatarli va ko‘proq “inson tegishi” (high-touch) bo‘lgan vazifalarni esa avtomatlashtirish mumkin.
Nihoyat, Lian kriptovalyuta va stablecoinlar avtonom moliya davriga qanday mos kelishini so‘radi. Van stablecoinlarni asosan banklararo yoki ichki bank yechimi sifatida ko‘rishini aytdi. “Men shaxsan kriptovalyutani ko‘proq banklararo yechim deb bilaman... iste’molchi tomonidan keng qabul qilinish tomoni unchalik emas”, dedi u. Vong esa ko‘proq chakana foydalanish holatlari transchegaraviy to‘lovlar va pul o‘tkazmalarida kuchliroq bo‘lishini ko‘radi, ayniqsa fiat yo‘llari sekin bo‘lganda. “Agent — orkestratsiya qatlami, ammo siz baribir asosan to‘lov kanali (payment rail)ga muhtoj bo‘lasiz”, dedi Vong. Blokcheynlar esa atomar hisob-kitobni (atomic settlement) qo‘llab-quvvatlashini qayd etdi. Lathigara esa kripto an’anaviy birjalarda 24/7 rejimga o‘tishga turtki berganini va AI kriptoni “dasturlashtiriladigan pul”ga aylantirishi mumkinligini qo‘shimcha qildi. Ammo u ogohlantirdi: “Haddan tashqari shaffoflik ham vaqt o‘tishi bilan sog‘lom emas.”
Lian kelajakka qarab yakunladi: “Avtonom intellekt dasturlashtiriladigan puldan tortib kripto, stablecoin va an’anaviy moliya yo‘llarigacha hamma narsani o‘zgartiradi.” Hay’atning xabari aniq edi: bank kelajagi AI bilan boshqariladi, ammo u ishonch, izohlilik va insoniy mas’uliyatga tayangan holda qurilishi kerak.