#CanadaOSFISaysTokenizedDepositsEqualTraditionalDeposits
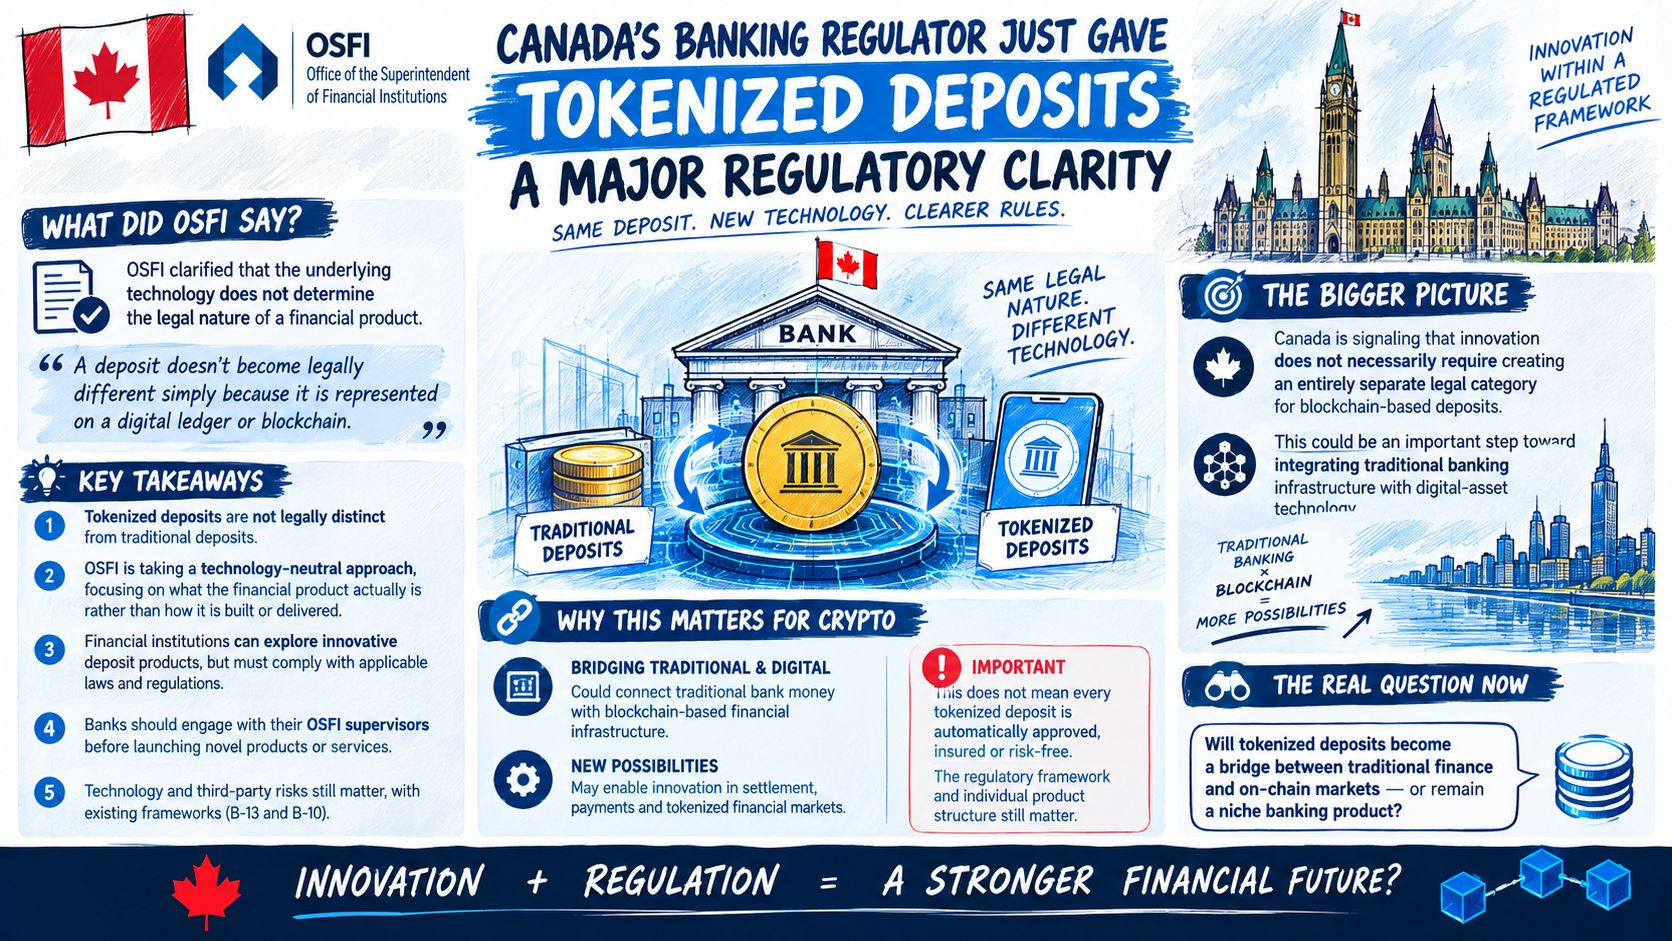
🇨🇦 KANADANING BANK ISHLAB CHIQARUVCHI NAZORATCHISI TOKENLASHTIRILGAN DEPOZITLARGA KATTA HUQUQIY ANIQLIK BERDI
Kanadaning Moliyaviy muassasalar bo‘yicha nazorat qiluvchi idorasi (OSFI) tokenlashtirilgan va raqamli tarzda ifodalangan depozitlar bo‘yicha o‘z pozitsiyasini aniqlashtirdi — va bu xabar blokcheyn asosidagi bank kelajagi uchun muhim.
Boshqacha aytganda:
Depozit raqamli daftar yoki blokcheynda qanday ko‘rsatilgani sababli qonuniy jihatdan avtomatik tarzda farq qilmaydi.
Asosiy xulosalar
• OSFIga ko‘ra, tokenlashtirilgan depozitlar qonuniy jihatdan an’anaviy depozitlardan farq qilmaydi.
• OSFI texnologiyaga neytral yondashmoqda: moliyaviy mahsulot aynan nima ekaniga e’tibor beradi, u qanday qurilgani yoki qanday taqdim etilganiga emas.
• Moliyaviy tashkilotlar innovatsion depozit mahsulotlarini sinab ko‘rishi mumkin, ammo ular amaldagi qonunlar va me’yorlarga rioya qilish uchun javobgar bo‘lib qoladi.
• Banklar yangi yoki noyob mahsulot va xizmatlarni ishga tushirishdan oldin OSFI nazoratchilari bilan muloqot qilishi kutiladi.
• Texnologiya va uchinchi tomon risklari hamon muhim: OSFI mavjud asoslar, jumladan B-13 Texnologiya va kiberxavflarni boshqarish hamda B-10 Uchinchi tomon risklarini boshqarishni qayd etadi.
Nega bu kripto uchun muhim?
Bu faqat terminologiyani yangilashdan ham kattaroq.
Tokenlashtirilgan depozitlar an’anaviy bank pulini blokcheynga asoslangan moliyaviy infratuzilma bilan bog‘lash imkonini berishi va to‘lovlar, hisob-kitoblar hamda tokenlashtirilgan moliyaviy bozorlar uchun yangi imkoniyatlar yaratishi mumkin.
Lekin bu e’lon har bir tokenlashtirilgan depozit avtomatik tasdiqlanadi, sug‘urtalangan yoki riskdan butunlay xoli degani emas.
Kanada innovatsiya blokcheyn asosidagi depozitlar uchun alohida butunlay yangi huquqiy toifa yaratishni talab qilmasligi mumkinligini ishora qilayotgandek.
Bu esa an’anaviy bank infratuzilmasini raqamli aktivlar texnologiyasi bilan integratsiya qilish yo‘lidagi muhim qadam bo‘lishi mumkin.
Hozirgi asosiy savol:
Tokenlashtirilgan depozitlar an’anaviy moliya bilan on-cheyn bozorlari o‘rtasida ko‘prik bo‘ladimi — yoki faqat tor doiradagi bank mahsuloti bo‘lib qoladimi?
$TREE $VTHO $SC
🇨🇦 KANADANING BANK ISHLAB CHIQARUVCHI NAZORATCHISI TOKENLASHTIRILGAN DEPOZITLARGA KATTA HUQUQIY ANIQLIK BERDI
Kanadaning Moliyaviy muassasalar bo‘yicha nazorat qiluvchi idorasi (OSFI) tokenlashtirilgan va raqamli tarzda ifodalangan depozitlar bo‘yicha o‘z pozitsiyasini aniqlashtirdi — va bu xabar blokcheyn asosidagi bank kelajagi uchun muhim.
Boshqacha aytganda:
Depozit raqamli daftar yoki blokcheynda qanday ko‘rsatilgani sababli qonuniy jihatdan avtomatik tarzda farq qilmaydi.
Asosiy xulosalar
• OSFIga ko‘ra, tokenlashtirilgan depozitlar qonuniy jihatdan an’anaviy depozitlardan farq qilmaydi.
• OSFI texnologiyaga neytral yondashmoqda: moliyaviy mahsulot aynan nima ekaniga e’tibor beradi, u qanday qurilgani yoki qanday taqdim etilganiga emas.
• Moliyaviy tashkilotlar innovatsion depozit mahsulotlarini sinab ko‘rishi mumkin, ammo ular amaldagi qonunlar va me’yorlarga rioya qilish uchun javobgar bo‘lib qoladi.
• Banklar yangi yoki noyob mahsulot va xizmatlarni ishga tushirishdan oldin OSFI nazoratchilari bilan muloqot qilishi kutiladi.
• Texnologiya va uchinchi tomon risklari hamon muhim: OSFI mavjud asoslar, jumladan B-13 Texnologiya va kiberxavflarni boshqarish hamda B-10 Uchinchi tomon risklarini boshqarishni qayd etadi.
Nega bu kripto uchun muhim?
Bu faqat terminologiyani yangilashdan ham kattaroq.
Tokenlashtirilgan depozitlar an’anaviy bank pulini blokcheynga asoslangan moliyaviy infratuzilma bilan bog‘lash imkonini berishi va to‘lovlar, hisob-kitoblar hamda tokenlashtirilgan moliyaviy bozorlar uchun yangi imkoniyatlar yaratishi mumkin.
Lekin bu e’lon har bir tokenlashtirilgan depozit avtomatik tasdiqlanadi, sug‘urtalangan yoki riskdan butunlay xoli degani emas.
Kanada innovatsiya blokcheyn asosidagi depozitlar uchun alohida butunlay yangi huquqiy toifa yaratishni talab qilmasligi mumkinligini ishora qilayotgandek.
Bu esa an’anaviy bank infratuzilmasini raqamli aktivlar texnologiyasi bilan integratsiya qilish yo‘lidagi muhim qadam bo‘lishi mumkin.
Hozirgi asosiy savol:
Tokenlashtirilgan depozitlar an’anaviy moliya bilan on-cheyn bozorlari o‘rtasida ko‘prik bo‘ladimi — yoki faqat tor doiradagi bank mahsuloti bo‘lib qoladimi?
$TREE $VTHO $SC