G‘aznachilikning tuzatmasi real muammoning 0.4%ini qoplaydi
g‘aznachilik obligatsiyalarni qayta sotib olishni 6 milliard dollargacha uch baravar oshirdi, bir necha haftadan buyon ko‘tarilib kelayotgan daromadlilikni (yield) tinchlantirishga harakat qilib.
baribir yieldlar oshdi. 10 yillik ko‘rsatkich 4.85%ga chiqdi, bu 2023-yildan beri eng yuqori daraja.
bu qismga hech kim ajablanmaydi — sarlavha hamma joyda shuni aytyapti. hech kim qilmayotgani esa bo‘linma (division)!
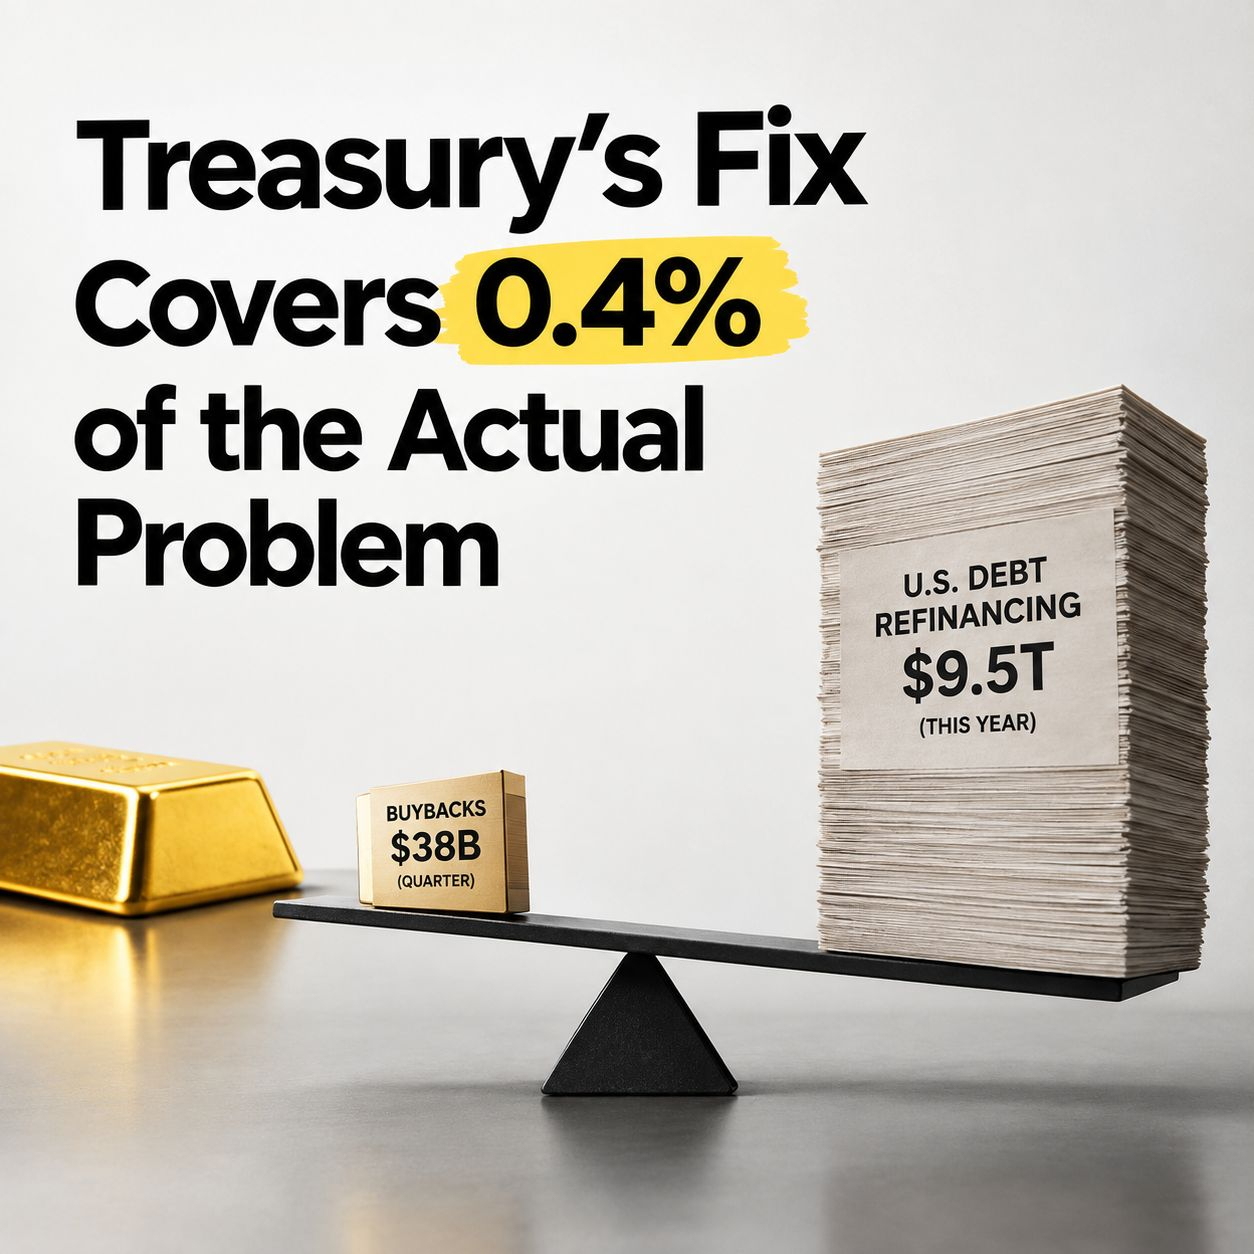
g‘aznachilik tasdiqlagan reja — bu chorakda ushbu qayta sotib olishlar 38 milliard dollargacha yetishi. AQShning o‘zida esa joriy yilda refinans qilish kerak bo‘ladigan qarz taxminan 9.5 trillion dollar.
hisobni qiling: butun choraklik tuzatma, aslida, moliyalashtirish kerak bo‘lgan narsaning atigi 0.4%ga zo‘rg‘a teng keladi.
bu sabr-toqat talab qiladigan kichik aralashuv emas. bu — asbobdan kattaroq bo‘lgan muammoga nisbatan kichik aralashuv.
ustiga-ustak, bu ham birinchi urinish emas. 19-avgust kuni g‘aznachilik hech bo‘lmaganda qayta sotib olishlarni ikki baravar oshirishga va’da bergan edi va bu payt o‘tishi bilan bir muddat ishlagan.
bu hafta kelib, o‘sha yengillikning har bir unsi teskariga qaytib bo‘ldi: 30 yillik ko‘rsatkich 5.27% atrofida, 10 yillik esa aralashuv boshlanishidan oldingidan ham yuqoriroqda turibdi. demak, allaqachon o‘tib ketgan ta’sir o‘rnini bosadigan yangi tuzatma bo‘lmadi. xuddi o‘sha narsa — faqat kattaroqroq.
hatto bessentning o‘zining sobiq ustozi stanley druckenmiller ham reja haqida ochiq tanqid bildirdi: u yieldlarni yuqoriga itarayotgan haqiqiy omillar — byudjet defitsiti va qarz taklifi — ga tegmaydi, faqat vaqtinchalik likvidlik siqilishini yumshatmaydi, deb baholagan.
bu ayniqsa oltin uchun nega muhim? oltin yanvar oyida faqat qo‘rquv tufayli rekord darajaga chiqqan va yil davomida asosan tekis — Eron mojarosi tahdid bo‘lib qolmay, real tus olganiga qaramay.
yieldlar sababi. bosim yengillashayotgandek tuyulgani sayin, uni yengillashtirish uchun mo‘ljallangan tuzatma juda kichik bo‘lib chiqadi — va yieldlar baribir yangi cho‘qqi topadi.
haqiqiy sinov shunaqa: agar 10 yillik ko‘rsatkich 5% tomon bosishni davom ettirsa, oltin urush qanchalik real bo‘lib ketishidan qat’i nazar, ehtimol shu atrofida cap (cheklangan) bo‘lib qoladi. agar g‘aznachilikning qayta sotib olishlari ehtiyojning 0.4%iga teng bo‘lishiga qaramay nimagadir “bite” qilsa, bu chorak davomida oltin ko‘rgan birinchi haqiqiy yengillik bo‘ladi.
yordamchi vositaning o‘zi sizga nimaga qodirligini aytib qo‘ygan. bu uning ikkinchi urinish — hajmi uch baravar kattaroq bo‘lsa ham, u hech qachon qoplash uchun mo‘ljallanmagan muammoga qarshi ishlatilgan.
g‘aznachilik obligatsiyalarni qayta sotib olishni 6 milliard dollargacha uch baravar oshirdi, bir necha haftadan buyon ko‘tarilib kelayotgan daromadlilikni (yield) tinchlantirishga harakat qilib.
baribir yieldlar oshdi. 10 yillik ko‘rsatkich 4.85%ga chiqdi, bu 2023-yildan beri eng yuqori daraja.
bu qismga hech kim ajablanmaydi — sarlavha hamma joyda shuni aytyapti. hech kim qilmayotgani esa bo‘linma (division)!
g‘aznachilik tasdiqlagan reja — bu chorakda ushbu qayta sotib olishlar 38 milliard dollargacha yetishi. AQShning o‘zida esa joriy yilda refinans qilish kerak bo‘ladigan qarz taxminan 9.5 trillion dollar.
hisobni qiling: butun choraklik tuzatma, aslida, moliyalashtirish kerak bo‘lgan narsaning atigi 0.4%ga zo‘rg‘a teng keladi.
bu sabr-toqat talab qiladigan kichik aralashuv emas. bu — asbobdan kattaroq bo‘lgan muammoga nisbatan kichik aralashuv.
ustiga-ustak, bu ham birinchi urinish emas. 19-avgust kuni g‘aznachilik hech bo‘lmaganda qayta sotib olishlarni ikki baravar oshirishga va’da bergan edi va bu payt o‘tishi bilan bir muddat ishlagan.
bu hafta kelib, o‘sha yengillikning har bir unsi teskariga qaytib bo‘ldi: 30 yillik ko‘rsatkich 5.27% atrofida, 10 yillik esa aralashuv boshlanishidan oldingidan ham yuqoriroqda turibdi. demak, allaqachon o‘tib ketgan ta’sir o‘rnini bosadigan yangi tuzatma bo‘lmadi. xuddi o‘sha narsa — faqat kattaroqroq.
hatto bessentning o‘zining sobiq ustozi stanley druckenmiller ham reja haqida ochiq tanqid bildirdi: u yieldlarni yuqoriga itarayotgan haqiqiy omillar — byudjet defitsiti va qarz taklifi — ga tegmaydi, faqat vaqtinchalik likvidlik siqilishini yumshatmaydi, deb baholagan.
bu ayniqsa oltin uchun nega muhim? oltin yanvar oyida faqat qo‘rquv tufayli rekord darajaga chiqqan va yil davomida asosan tekis — Eron mojarosi tahdid bo‘lib qolmay, real tus olganiga qaramay.
yieldlar sababi. bosim yengillashayotgandek tuyulgani sayin, uni yengillashtirish uchun mo‘ljallangan tuzatma juda kichik bo‘lib chiqadi — va yieldlar baribir yangi cho‘qqi topadi.
haqiqiy sinov shunaqa: agar 10 yillik ko‘rsatkich 5% tomon bosishni davom ettirsa, oltin urush qanchalik real bo‘lib ketishidan qat’i nazar, ehtimol shu atrofida cap (cheklangan) bo‘lib qoladi. agar g‘aznachilikning qayta sotib olishlari ehtiyojning 0.4%iga teng bo‘lishiga qaramay nimagadir “bite” qilsa, bu chorak davomida oltin ko‘rgan birinchi haqiqiy yengillik bo‘ladi.
yordamchi vositaning o‘zi sizga nimaga qodirligini aytib qo‘ygan. bu uning ikkinchi urinish — hajmi uch baravar kattaroq bo‘lsa ham, u hech qachon qoplash uchun mo‘ljallanmagan muammoga qarshi ishlatilgan.