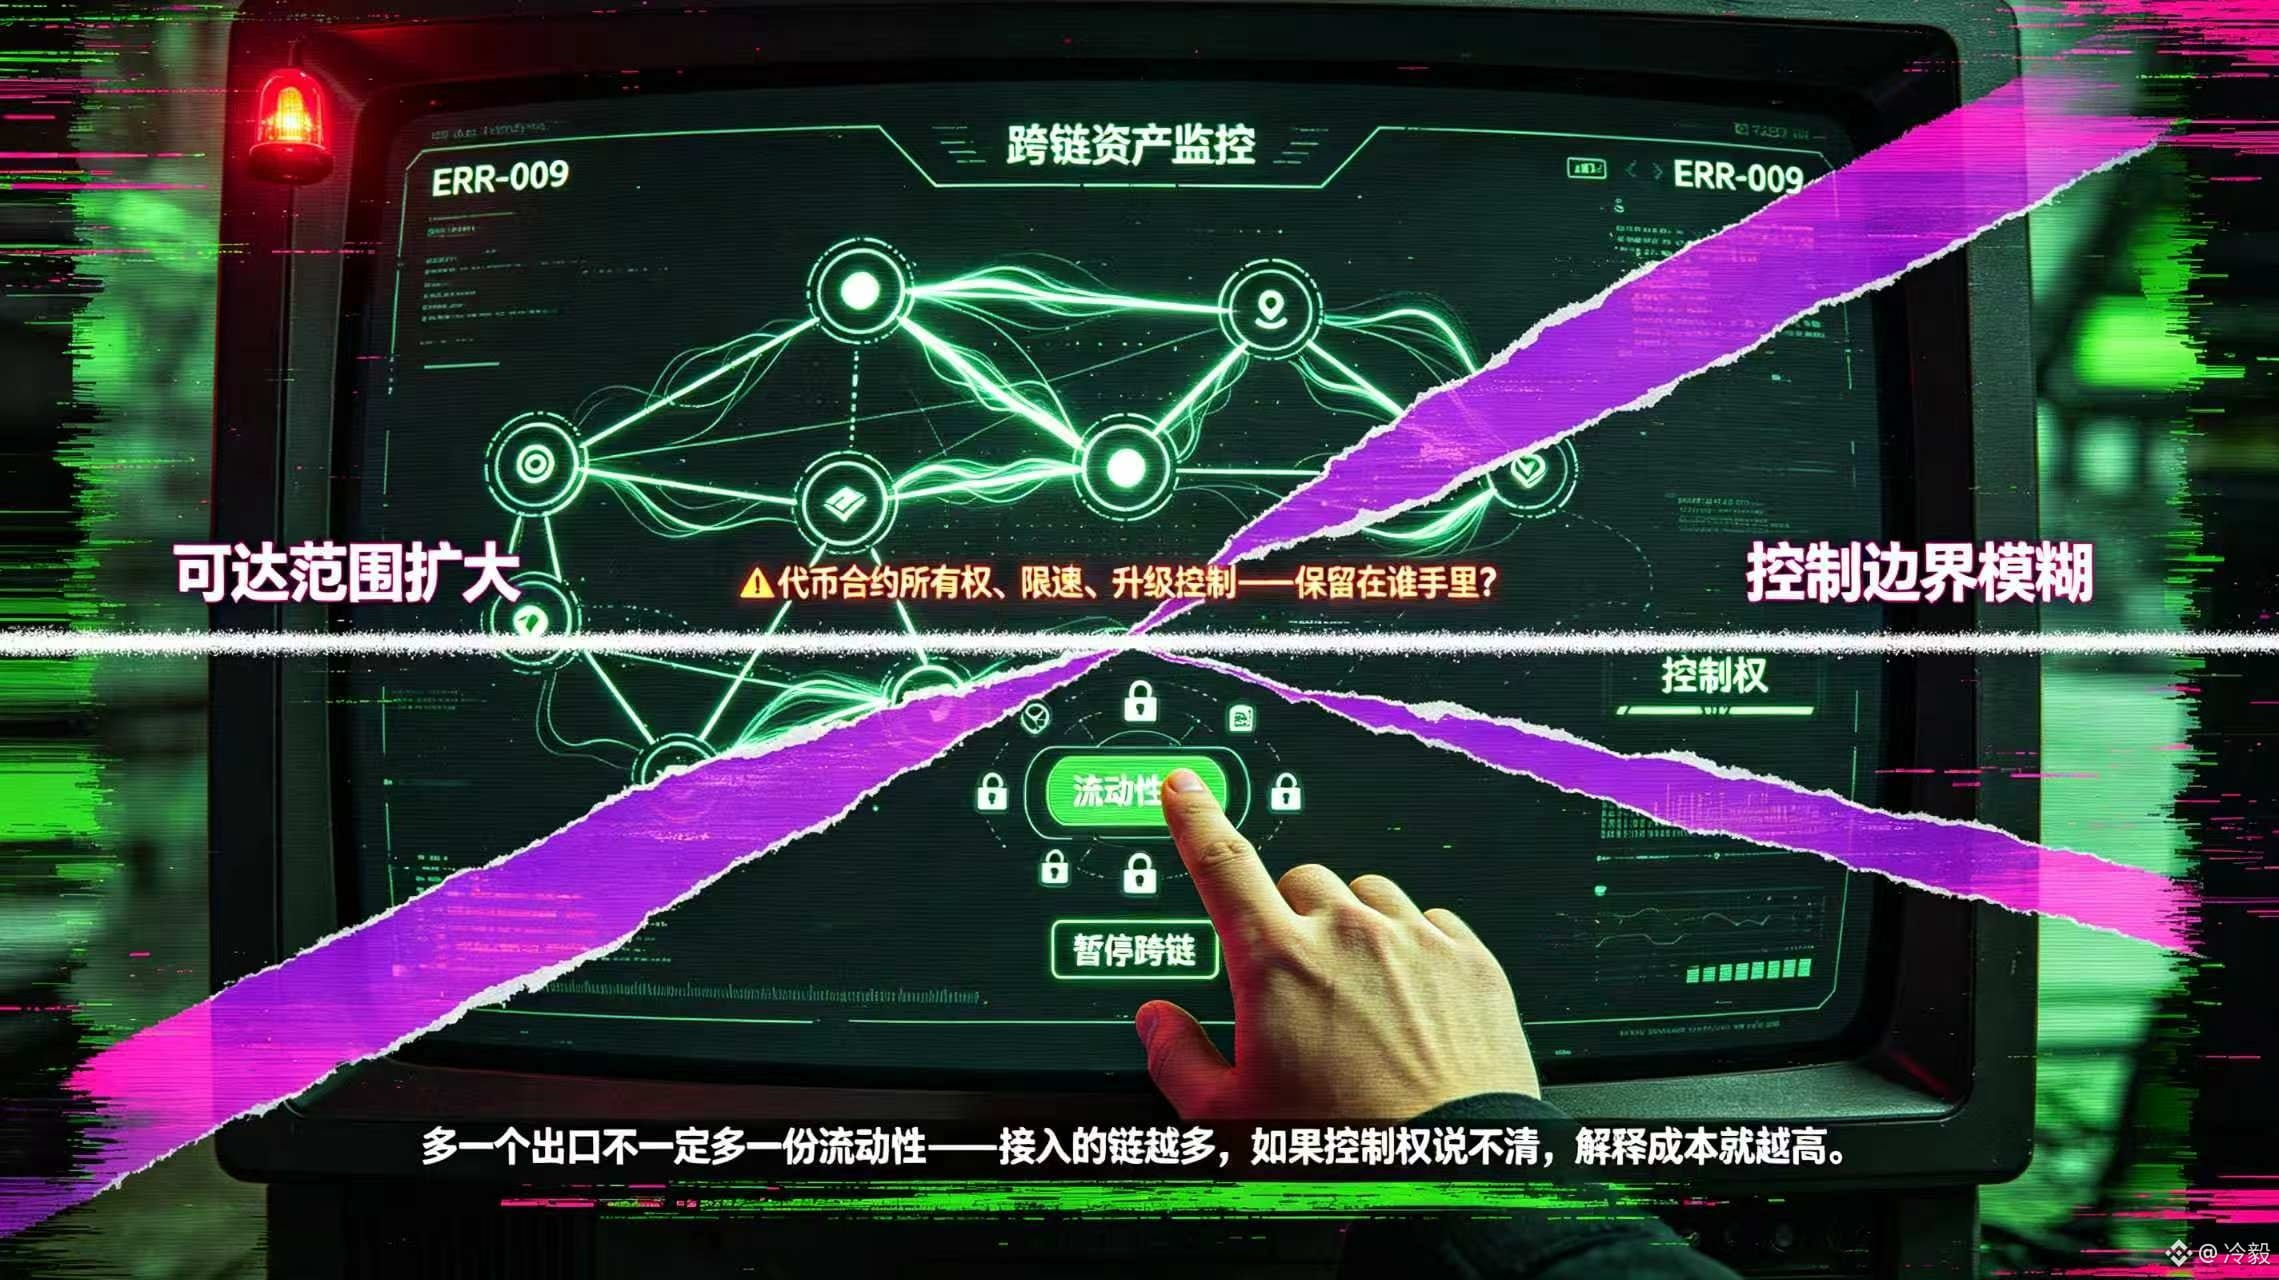
Kross-zanjirlar eng oson “bitta qo‘shimcha chiqish bo‘lsa, qo‘shimcha likvidlik ham bo‘ladi” deb yoziladi, lekin men @Dusk ning NPEX va Chainlink bilan hamkorligi bo‘yicha izohini qayta o‘qiganimda, aksincha, CCIPning boshqaruv chegarasida to‘xtab qoldim. Ikki tomon buni tartibga solinadigan aktivlarning kross-interoperatsiya (o‘zaro ishlash) qatlami sifatida ko‘radi, shu bilan birga token (barcha) smart-kontraktiga egalik huquqi, limitlash (limit tezligi), hamda upgrade (yangilash) nazoratini saqlab qoladi. Shu detal mening qarashimni o‘zgartirdi: institutlar xohlaydigan narsa — qimmatli qog‘ozni ko‘proq tarmoqlarga nusxalab tarqatish emas, balki erishish doirasini kengaytirayotgan paytda ham kim qoidani o‘zgartira olishini, kim likvidlikni to‘xtatib qo‘yishini va kim aktiv holati uchun mas’ul ekanini bilishdir. Oddiy tokenlarda kross-zanjir ishlamay qolishi faqat bitta pul o‘tkazish kechikishiga olib kelishi mumkin, ammo tartibga solinadigan qimmatli qog‘ozlarda nazorat huquqi va muvofiqlik chegarasi bir marta aniq bo‘lmay qolsa, ulangan tarmoq(lar) soni ko‘paygani sari tushuntirish xarajati ham yanada ortadi.
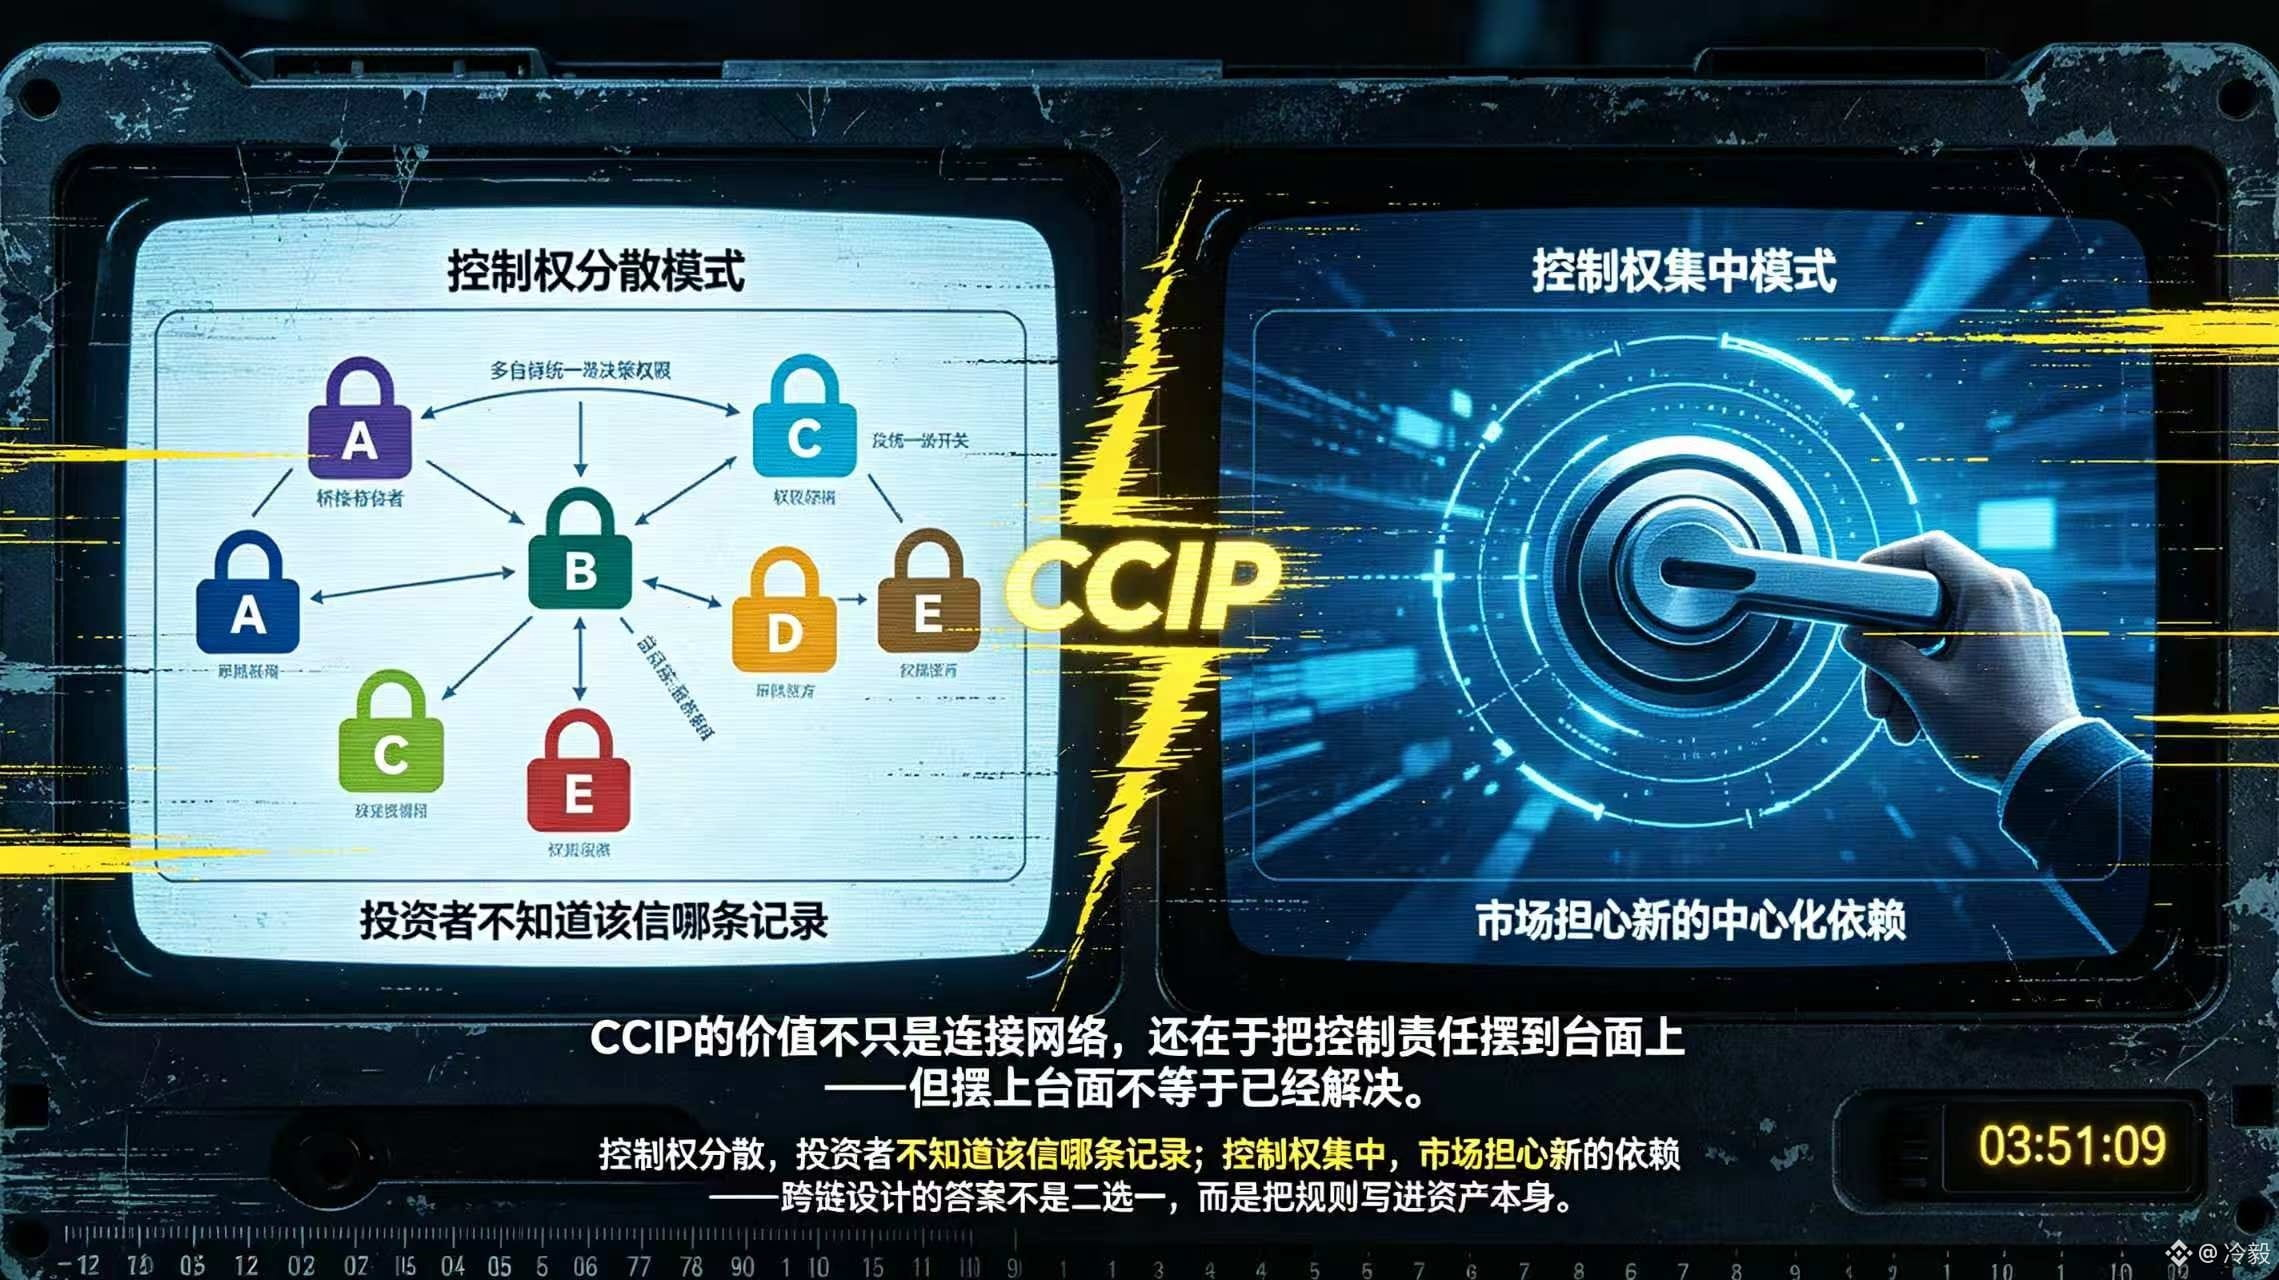
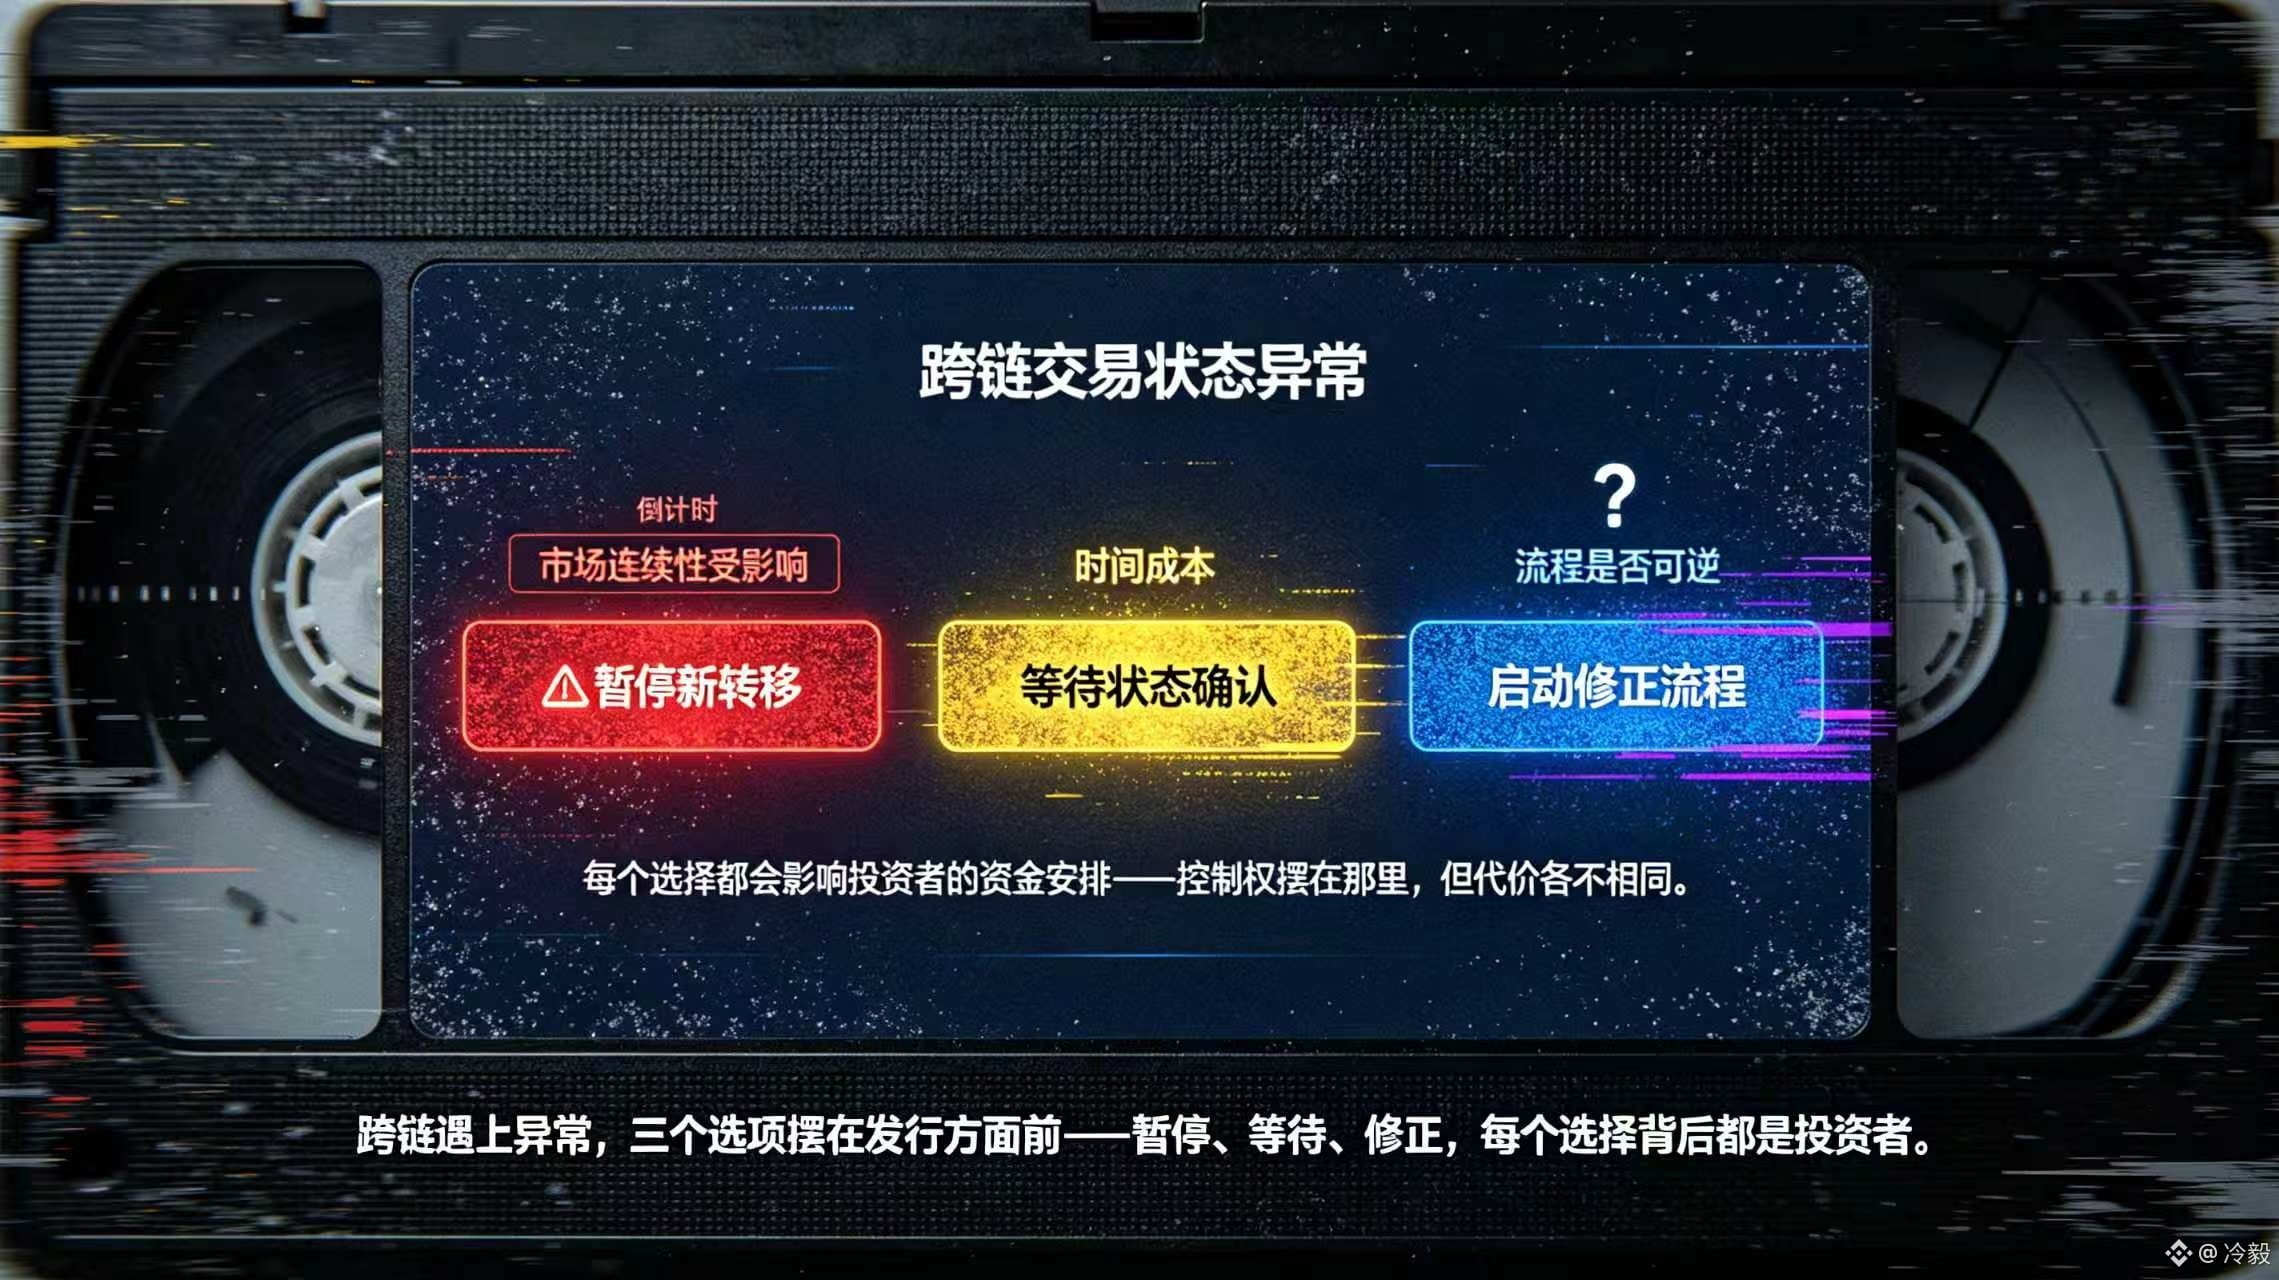
Eng muammoli ssenariy — aktiv DuskEVM’da chiqarilgan bo‘lsa, investor uni boshqa tarmoqda ishlatmoqchi, lekin kross-zanjir jarayoni anomaliyaga duch kelsa yoki limit tezligi ishga tushsa. Chiqaruvchi yangi o‘tkazmalarni to‘xtatib turish, holat tasdig‘ini kutish yoki tuzatish (remediation) jarayonini ishga tushirishni hal qilishi kerak bo‘ladi; har bir tanlov investorlarning mablag‘ni joylashuvi va bozordagi uzluksizlikka ta’sir qiladi. Agar nazorat bir nechta ko‘prik ishtirokchisiga tarqalsa, investorlar qaysi yozuvga ishonishni bilmay qoladi. Chiqaruvchining esa barcha “kalitlar” ustida to‘liq nazorati bo‘lsa ham, bozor baribir yangi markazlashtirilgan bog‘liqlikka duch keladi. Shu sabab CCIPning qiymati faqat tarmoqlarni ulashda emas, balki boshqaruv mas’uliyati kimning zimmasida ekanini ochiq-oydin ko‘rsatishda hamdir.
Rasmiy izoh @Dusk va NPEX ushbu standartni qabul qilayotganini isbotlay oladi, lekin har bir qimmatli qog‘oz allaqachon ishqalanishsiz kross-zanjir amalga oshirilganini isbotlab bera olmaydi. $DUSK uchun esa keyin tekshirish kerak bo‘lgan narsa — limitlash, to‘xtatib qo‘yish (pause) va upgrade huquqlari har bir aktiv qoidalariga oshkora tarzda kiritilgan-kiritilmaganidir. @Dusk moliyaviy bozorni ko‘proq tarmoqlarga olib chiqmoqchi bo‘lsa, avvalo bozor “chiqqandan keyin ham” kim javobgar qolishini bilishi kerak. #dusk
Eng muammoli ssenariy — aktiv DuskEVM’da chiqarilgan bo‘lsa, investor uni boshqa tarmoqda ishlatmoqchi, lekin kross-zanjir jarayoni anomaliyaga duch kelsa yoki limit tezligi ishga tushsa. Chiqaruvchi yangi o‘tkazmalarni to‘xtatib turish, holat tasdig‘ini kutish yoki tuzatish (remediation) jarayonini ishga tushirishni hal qilishi kerak bo‘ladi; har bir tanlov investorlarning mablag‘ni joylashuvi va bozordagi uzluksizlikka ta’sir qiladi. Agar nazorat bir nechta ko‘prik ishtirokchisiga tarqalsa, investorlar qaysi yozuvga ishonishni bilmay qoladi. Chiqaruvchining esa barcha “kalitlar” ustida to‘liq nazorati bo‘lsa ham, bozor baribir yangi markazlashtirilgan bog‘liqlikka duch keladi. Shu sabab CCIPning qiymati faqat tarmoqlarni ulashda emas, balki boshqaruv mas’uliyati kimning zimmasida ekanini ochiq-oydin ko‘rsatishda hamdir.
Rasmiy izoh @Dusk va NPEX ushbu standartni qabul qilayotganini isbotlay oladi, lekin har bir qimmatli qog‘oz allaqachon ishqalanishsiz kross-zanjir amalga oshirilganini isbotlab bera olmaydi. $DUSK uchun esa keyin tekshirish kerak bo‘lgan narsa — limitlash, to‘xtatib qo‘yish (pause) va upgrade huquqlari har bir aktiv qoidalariga oshkora tarzda kiritilgan-kiritilmaganidir. @Dusk moliyaviy bozorni ko‘proq tarmoqlarga olib chiqmoqchi bo‘lsa, avvalo bozor “chiqqandan keyin ham” kim javobgar qolishini bilishi kerak. #dusk