Raqamlarga qarash va ularning bizga nimani aytayotganini haqiqatan tushunishga harakat qilish o‘rtasida farq bor. Gen Z bo‘yicha Binance tadqiqotining so‘nggisi aynan shu sababli qiziq. Bir qarashda, biz pastroq savdo chastotasi, kuchliroq to‘plash, kaldıraç (leverage)dan cheklangan foydalanish va ETF ishtirokining ortishini ko‘ramiz. Ammo bu topilmalarni bir-biriga bog‘lasak, ancha katta savol paydo bo‘ladi: biz Gen Z sarmoyaga oid butunlay boshqacha munosabatni shakllantiryaptimi? Men javob “Gen Z konservativlashmoqda” deganchalik oddiy deb o‘ylamayman. Bu yerda ro‘y berayotgan narsaning bir nechta qatlamlari bor.
Savdogarlardan taqsimlovchilarga (allocatorlarga)
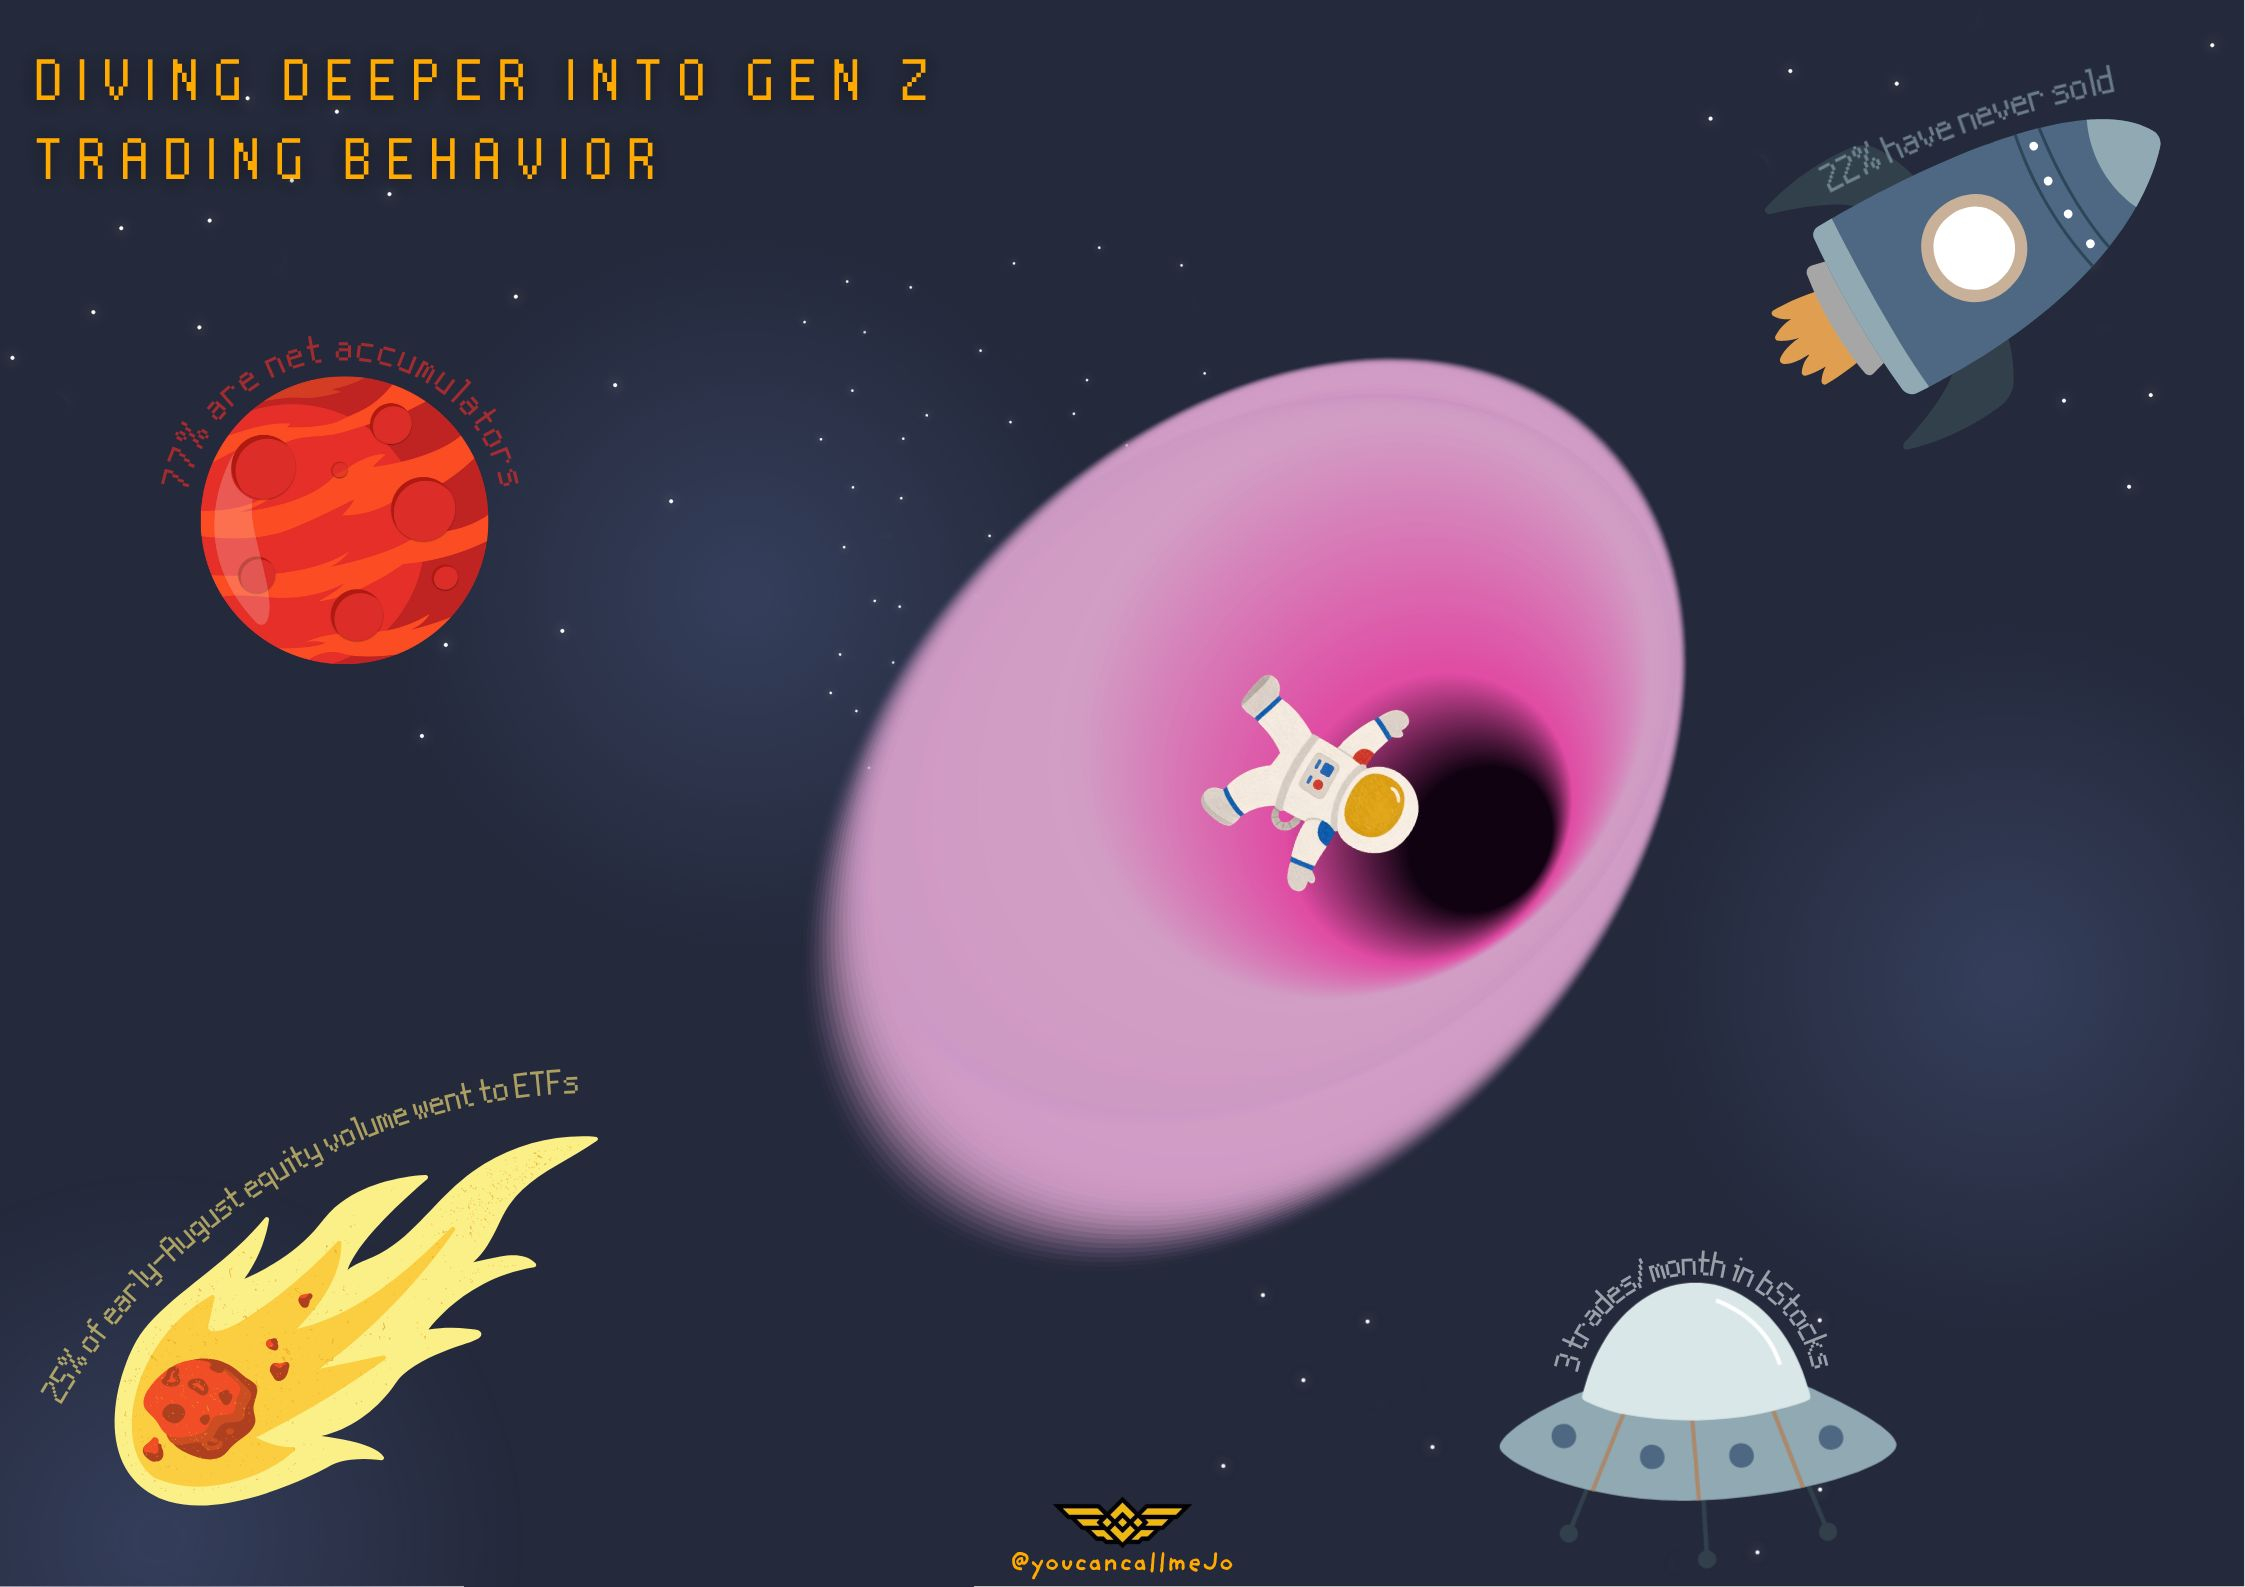
E’tibor berishim kerak bo‘lgan birinchi naqsh — savdo (trading) bilan taqsimlash (allocating) o‘rtasidagi farq. Binance Research shuni aniqladiki, Gen Z’ning to‘g‘ridan-to‘g‘ri aksiyalar (direct-equity) hisoblari orasida 22% hech qachon sotuv buyrug‘ini (sell order) bermagan, 77% esa sof jamg‘aruvchi (net accumulators) bo‘lgan. bStocks’da esa 76% sof jamg‘aruvchi. Shu bilan birga, o‘rganilgan ish yoshidagi kohortlar orasida Gen Z savdo chastotasi bo‘yicha eng past ko‘rsatkichga ega bo‘lgan.
Bu kombinatsiya muhim. Savdo: “Bu narx harakatidan qayerda pul topishim mumkin?” degan savolni beradi. Ta’qsimot (allocation) esa boshqa savol: “Kapitalim qayerda turgani menga ma’qul?” Kimdir har oy Bitcoin, ETF yoki aksiyani sotib olib, ushlab turadi — qisqa muddatli narx tebranishlariga qarab doim pozitsiyalarni ochib-yopadigan odamdan juda boshqacha yo‘l tutadi.
Albatta, har bir Gen Z jamg‘aruvchini (accumulator) avtomatik ravishda uzoq muddatli investor deb belgilab bo‘lmaydi. Odam ko‘proq sotib, ko‘proq sotmayapti, chunki hisob uiki hali yangi bo‘lishi mumkin, ular narx maqsadini kutayotgani uchun yoki chiqishga qaror qilmaganligi uchun. Lekin daromad va kapital ortib borishi bilan aylanma pastligi va doimiy jamg‘arish davom etsa, bu bozor traderi bo‘lishdan kapital taqsimlovchisi (allocator)ga o‘tishning bosqichma-bosqich belgisi bo‘lishi mumkin.
Ijtimoiy tarmoqlar investor paradoksi
Bu joyda gap yanada qiziqroq tomonga buriladi. Gen Z, ehtimol, ijtimoiy tarmoqlarida moliyaviy axborotlar bevosita ko‘rinib turib o‘sadigan birinchi avloddir. Kripto narrativlari, aksiya pick’lari, bozor sharhlari, moliyaviy influencerlar va “men bu savdodan 10,000$ qildim” degan videolar hamma joyda. Oldin CFA Institute va FINRA tadqiqotlari Gen Z investorlar sarmoya haqida o‘rganishda ijtimoiy tarmoqlarni asosiy manbalardan biri sifatida ko‘rsatgan. Keyinroq o‘tkazilgan CFA Institute tadqiqoti esa yosh investorlar yuqori darajada raqamli va shaxsiylashtirilgan moliyaviy yo‘l-yo‘riqni kutishda davom etishini ko‘rsatadi.
Shunga qaramay, Binance ma’lumotlari internetda ko‘rgan hamma narsani doimiy ravishda sotib-yuhrayotganini ko‘rsatmaydi. Menga eng qiziq tuyuladigan paradoks — shu. Moliyaviy shovqinga duch kelish, u haqdagi har bir narsaga darhol amal qilish degani emas. Baribir FOMO, ortiqcha o‘ziga ishonch va yosh investorlar orasida “to‘da” (herd) xulqi bor, CFA Institute tadqiqotlari bu risklarni hujjatlashtirgan. Lekin ta’sirlanish bilan xulq-atvor — ikki xil narsa. Biror kishi kuniga o‘nta bozor videosini ko‘rib, baribir oyiga atigi bir nechta savdo qilishi mumkin.
Bu farq muhim, chunki ijtimoiy tarmoqlar eng keskin misollarni ko‘proq “kattalashtirib” ko‘rsatishga moyil. Bir marta savdo qilib, uni jim o‘zi olti oy ushlab turgan odam, bir tushda savdo bo‘yicha yigirma marta skrinshot joylayotgan odamga qaraganda, deyarli shuncha kontent yaratmaydi.
Gen Z kattaroq va boyroq bo‘lganda nima bo‘ladi?
Endi bugungi raqamlardan o‘sha men chuqurroq o‘rganmoqchi bo‘lgan savolga o‘tamiz: agar bu xulqlar yuqoriroq daromad va katta boylikka o‘tishda ham saqlanib qolsa, nima bo‘ladi?
Gen Z hali moliyaviy hayotining boshida. Ko‘pchilik mehnat bozoriga kirib, jamg‘arma yig‘moqda, ijara haqini to‘layapti, ilk uylarini xarid qilmoqda yoki talaba va iste’mol xarajatlari bilan shug‘ullanmoqda. Ularning hozirgi investitsiya jamg‘armalari ular oxir-oqibat nazorat qiladigan miqdorni o‘zi bilan aniq ifodalamaydi.
Lekin tasavvur qiling: o‘sha avlod o‘n yoki yigirma yil o‘tib, ancha katta maoshlar, pensiya hisoblari, bizneslar, meros qolgan boylik va to‘plangan investitsiyalar bilan. Agar aylanma kamligi, jamg‘arish va diversifikatsiyalangan mahsulotlarga bo‘lgan afzallik saqlanib qolsa, ta’sir bundan ham ancha kattaroq bo‘lishi mumkin.
Shuning uchun ham hozirgi xulq-atvorni kuzatish muhim: tanlanma hali nisbatan yosh bo‘lsa ham. Muhim savol shunchaki “Gen Z bugun nimani sotib olyapti?” emas. Muhim savol: “Ular bugun qanday moliyaviy odatlarni shakllantiryapti, bu odatlar o‘nlab yillar davomida ularning ortidan ergashishi mumkin?” Va bu butun investitsiya sanoatiga ta’sir qilishi mumkin.
Kripto va TradFi (an’anaviy moliya) farqi kamroq ahamiyatli bo‘lib qolishi mumkin
Menga yana bir jihat qiziq tuyuladi: Gen Z katta avlodlar ulg‘aygan davrdagi an’anaviy toifalar orqali investitsiya haqida o‘ylamasligi ham mumkin. Bugun moliyaga kirayotgan odam uchun Bitcoin sotib olish, ETF sotib olish, aksiyani sotib olish, stablecoin’larni ushlab turish, tokenlashtirilgan mahsulotlarni o‘rganish yoki mobil investitsiya platformasidan foydalanish — barchasi bitta raqamli muhitda sodir bo‘lishi mumkin. Shuning uchun “kripto investor” va “aksiyalar bo‘yicha investor” orasidagi chegaralar kamroq ahamiyatli bo‘lib qolishi mumkin. “Men kripto investoriman”, deb aytish o‘rniga, odam shunchaki: “Menda 1,000$ bor. Buni qanday taqsimlagim keladi?” deb o‘ylashi mumkin. Bu katta kontseptual o‘zgarish. Bu, shuningdek, turli moliyaviy mahsulotlarni bitta raqamli ekotizimga olib kiradigan platformalar nima uchun tobora muhimroq bo‘lib qolishi mumkinligini ham tushuntiradi. Kelajak investor aktiv qaysi moliyaviy toifaga tegishli ekanini kamroq o‘ylashi, aksincha uning butun portfelidagi rolini ko‘proq o‘rganishi mumkin.
Eng katta risk, ehtimol, leveraj (qarzga suyanish) bo‘lmasligi mumkin
Hikoyaning yana bir tomoni bor — buni e’tiborsiz qoldirmasligimiz kerak. Leveraj kamroq va savdo kamroq bo‘lish ijobiydek tuyuladi, lekin aylanmaning pastligi avtomatik ravishda yaxshi investitsiya degani emas.
Leveraj ishlatmasdan ham pul yo‘qotishingiz mumkin. Aktivni besh yil ushlab turib, baribir yomon qaror qabul qilishingiz mumkin. Hatto “uzoq muddatli portfel” deb atalsa ham, u deyarli butunlay bitta kompaniya, bitta sektor, bitta narativ yoki bitta turdagi aktivga jamlangan bo‘lishi mumkin.
Masalan, investor faxr bilan: “Men hech qachon sotmayman”, deb aytishi mumkin, lekin portfelining 90%ini bitta texnologiya aksiyasiga tikib ushlab turadi. Bu texnik jihatdan uzoq muddatli investitsiyaga o‘xshaydi, ammo diversifikatsiya va risk menejmenti baribir yo‘q. Demak, agar Gen Z haqiqatan ham taqsimlovchi (allocator) tafakkurga o‘tayotgan bo‘lsa, keyingi qiyinchilik ularni shunchaki kamroq savdo qilishga o‘rgatish emas. Asosiy vazifa — ularga yaxshiroq taqsimlashni o‘rgatish. Bu diversifikatsiyani, baholashni (valuation), volatillikni, riskga bardoshlilikni, likvidlikni, vaqt ufqlarini va “ishonch (conviction)” bilan “jamlanish (concentration)” farqini tushunishni anglatadi.
Kelajak investor texnologiya ham, yo‘l-yo‘riq ham (guidance)ni xohlashi mumkin
Shu yerda kengroq tadqiqot ayniqsa dolzarb bo‘ladi. CFA Institute’ning 2026 yilgi tadqiqoti shuni aniqladiki, yosh va boyroq investorlar professional moliyaviy maslahatni rad etmayapti; ular shunchaki maslahatni yanada raqamli, shaxsiylashtirilgan va hamkorlikka asoslangan tajriba orqali olmoqchi. So‘rovda qatnashgan yosh boy investorlarning 90%dan ko‘prog‘i qandaydir pullik moliyaviy maslahatdan foydalanayotganini bildirgan, Gen Z esa robo-maslahatchi (robo-advisory) yechimlardan foydalanishda ayniqsa kuchli ekani ko‘ringan.
Bu menga kelajak ehtimol “odam maslahati va texnologiya” o‘rtasidagi tanlov emasligini anglatadi. Gap — “inson fikri (judgment) + texnologiya” haqida. Gen Z telefonida aktivni tadqiq qilishi, ma’lumotlarni solishtirishi, tahlilchi uni tushuntirib berayotganini ko‘rishi, AI’ga savol berishi, birja tekshirishi mumkin va baribir jiddiy kapitalni kiritishdan oldin professional yo‘l-yo‘riq kerak, deb qaror qilishi ham mumkin. Buni tushunadigan platformalar foydalanuvchilarga faqat bosiladigan ko‘proq tugmalar bermaydi. Ular foydalanuvchilarga o‘sha tugmalar nimani anglatishini tushunish uchun yaxshiroq vositalar beradi.
Xo‘sh, bularning hammasi bizga nimani aytadi?
Agar men Binance Research natijalarini birlashtirsam, men shunchaki ko‘proq konservativ bo‘layotgan avlodni ko‘rmayapman, shuningdek riskdan voz kechayotgan avlodni ham ko‘rmayapman. Men o‘zining moliyaviy xulq-atvorini bosqichma-bosqich shakllantirib borarkan, investitsiya bilan tajriba qilayotgan avlodni ko‘ryapman.
Baribir FOMO bor. Baribir spekulyatsiya bor. Baribir kriptoni jo‘shib kutib olish (enthusiasm) bor. Baribir tendensiyalarni quvib ketadigan investorlar bor. Lekin yonma-yon bular bilan biz aylanma (turnover)ning kamayishini, jamg‘arishning (accumulation) kuchayishini, leveraj ishtirokining cheklanishini va leverajsiz ETF’larga qiziqish ortishini ko‘rayapmiz.
Ehtimol, eng katta uzoq muddatli ta’sir Gen Z bugun nimani savdo qilayotgani bilan bog‘liq bo‘lmas. U bugungi yosh investor ertangi yuqori daromadli mutaxassisga, tadbirkorga, investor va boylik egasiga aylanganda nima yuz berishidan kelib chiqadi. Agar bu xulqlar saqlanib qolsa, sanoat oxir-oqibat kichik yoshdagi investorlar ko‘proq savdo qilishni xohlaydi degan taxmin atrofida mahsulot ishlab chiqishni to‘xtatishga majbur bo‘lishi mumkin. Balki ular ko‘proq tushunishni, ko‘proq shaxsiylashtirishni, ko‘proq diversifikatsiyani va kapitalni yanada samaraliroq taqsimlashni xohlashadi. Va bu eng katta o‘zgarish bo‘lishi ham mumkin.
Gen Z investitsiya qilishni o‘zgartirayotgani savdo qilish usulini boshqacha qilgani uchungina bo‘lmasligi ham mumkin. Balki ular “investor bo‘lish” degani nimani anglatishini qayta belgilayotgani uchun o‘zgarayotgan bo‘lishi mumkin.
#GenZInvesting #FutureOfInvesting #InvestmentTrends #wealthbuilding #InvestorBehavior