#termmax @TermMax
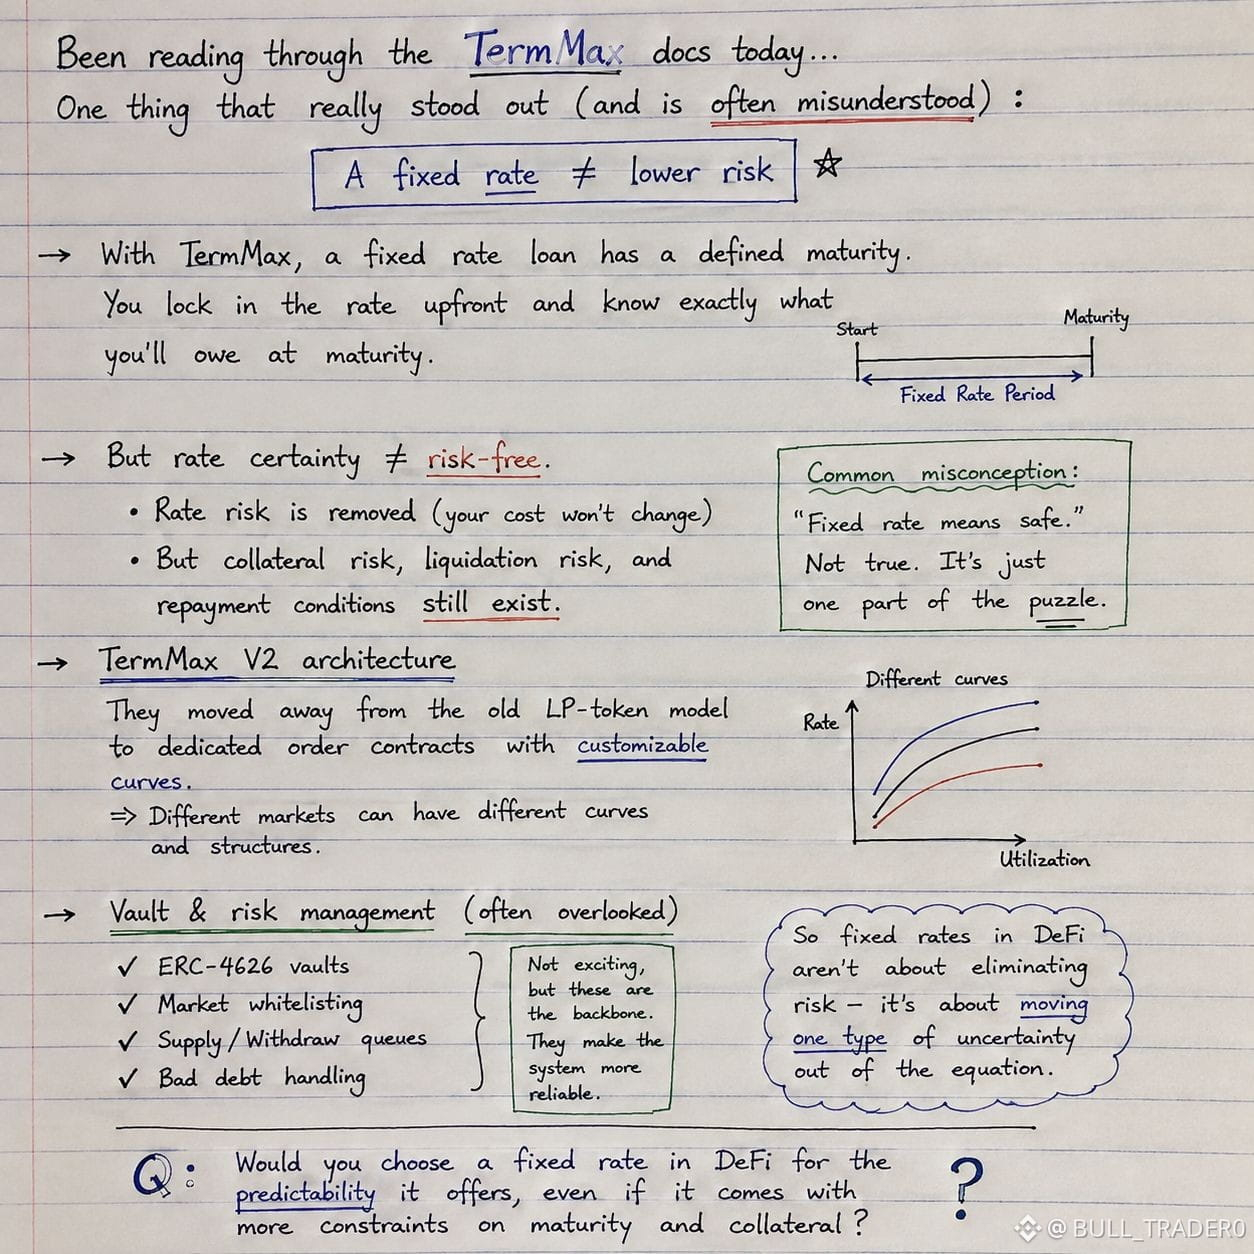
Yana @TermMax hujjatlarini ko‘rib chiqdim va bitta narsaga e’tiborim qoldi: belgilangan foiz stavkasi avtomatik ravishda risk pastligini anglatmaydi.
Oson taxmin shuki, qarz olish stavkangiz qulflangani bilan noaniqliklarning ko‘pi yo‘qoladi. Lekin TermMax pozitsiya atrofidagi boshqa risklardan rate aniqligini ajratadi.
Belgilangan muddatli kreditda siz foiz stavkasi va yetuklik (muddati)ni oldindan bilasiz. Bu qarz olish qiymatini yanada bashoratli qiladi, ammo garovga qo‘yiladigan talablar va to‘lov shartlari baribir muhim bo‘lib qoladi.
Shuningdek, V2 dizayni ham qiziqarli tuyuldi. Oldingi LP-token modeliga tayanish o‘rniga, TermMax moslashtiriladigan narx egri chiziqlari (pricing curves) bilan alohida order kontraktlariga tomon o‘tdi. Oddiy qilib aytganda, likvidlikni har bir bozorni bitta modelga majburlamasdan turlicha tuzish mumkin.
Vault (zaxira ombori)dagi o‘zgarishlar esa yana bir tafsilot — ko‘pincha e’tibordan chetda qoladi, deb o‘ylayman. ERC-4626 vault-lar, bozorlarni “whitelist” qilish, ta’minlash (supply) va yechib olish (withdrawal) navbatlari hamda yomon qarzni (bad-debt) boshqarish — ko‘zga tashlanadigan xususiyatlar emas, lekin ular asosiy risk tizimining muhim bo‘laklaridir.
Shuning uchun TermMax’ning belgilangan foiz stavkasi modelini “kamroq risk” deb ko‘rmas edim. Men buni bir turdagi noaniqlikni tenglamadan chiqarib, boshqa risklar esa saqlanib qolishini ko‘proq deb bilaman.
Bu farq juda muhimdek tuyuladi.
Siz belgilangan foizli DeFi’ni asosan bashorat qilish qulayligi uchun tanlaysizmi, yoki qo‘shilgan yetuklik va garov cheklovlari bu foydadan ustun keladi deb o‘ylaysizmi?