#termmax @TermMax Ko‘pchilik kreditlash protokollari yomon qarzni xuddi bir xil tarzda boshqaradi: garovni tezda, mavjud bo‘lgan har qanday likvidlikka sotib, tushum qarzni qoplashiga umid qiladi. TermMax esa bu modeldan farqli bo‘lib, u tizim buziladigan paytlarda boshqacha yondashuv ishlab chiqdi.
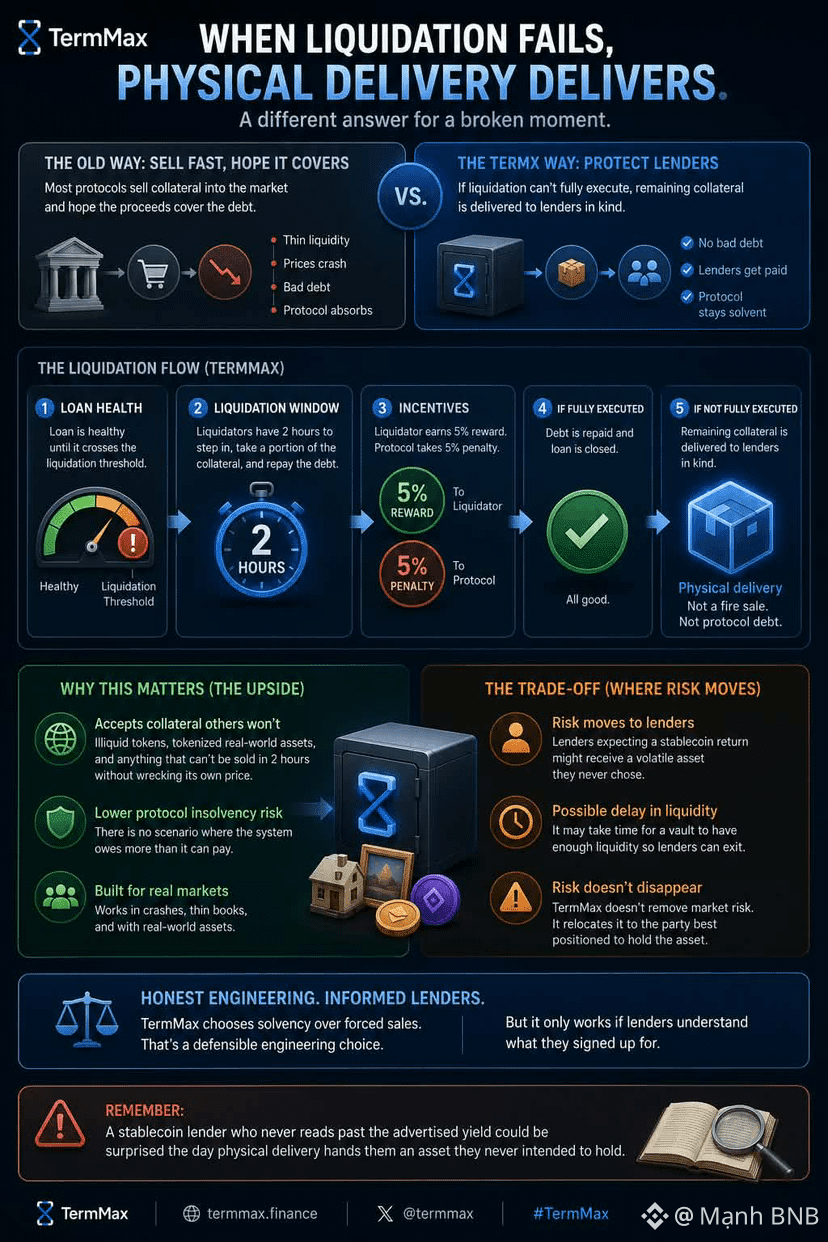
TermMax krediti likvidatsiya chegarasidan oshib ketganda, likvidatorlarga aralashish uchun ikki soatlik oyna beriladi: garovning bir qismini olib, qarzni qaytaradi va buni bajargani uchun 5% mukofot oladi, protokol esa yana 5%ni jarima sifatida ushlab qoladi. Bu qismi g‘ayrioddiy emas. G‘ayrioddiy tomoni shundaki, likvidatsiya to‘liq bajarila olmasa—bozor ingichka bo‘lsa, qulash keskin bo‘lsa yoki garovning o‘zi real dunyo aktivlari kabi likvid emas narsa bo‘lsa—protokol yaroqsiz qarz sifatida yetishmovchilikni o‘ziga singdirib qo‘yishi kerak bo‘lmaydi. TermMax qolgan garovni qolaversa, bevosita kreditorlarga aynan o‘sha ko‘rinishda (turning kind) yetkazadi. Majburiy “yonib ketgan savdo” (forced fire sale) sifatida bo‘sh buyurtmalar kitobiga tashlash emas.
Yutuq haqiqiy: aynan shu narsa TermMaxga boshqa kredit bozorlar tegmaydigan garovni qabul qilish imkonini beradi—likvidligi past tokenlar, tokenlashtirilgan real dunyo aktivlari, ya’ni uni ikki soatlik oynada o‘zining narxini siljitmasdan ishonchli sotib bo‘lmaydigan narsalar. Tizimning to‘lovga qodir emaslik (protokol insolvency) riski keskin pasayadi, chunki tizim to‘lay ololmaydigan darajada ko‘proq qarz bo‘ladigan ssenariy yo‘q.
E’tibordan chetda qolmasligi kerak bo‘lgan savdo — aynan risk qayerga ketishi. U yo‘qolmaydi. U kreditorlarga ko‘chadi: ular barqaror koin (stablecoin) qaytishini kutib kirgan bo‘lishi mumkin, ammo buning o‘rniga hech qachon o‘z ixtiyoriga kirmagan, o‘zgaruvchan aktivni ushlab qolishlari ehtimol. Ba’zan esa, vault ular chiqib ketishi uchun yetarli likvidlikka ega bo‘lishidan oldin kechikish bo‘lishi mumkin. TermMax yomon bozor riskini yo‘qotmadi. Uni ataylab, aktivni protokolning o‘ziga qaraganda ushlab turishga eng tayyor tomonga ko‘chirdi.
Bu muhandislik yechimi himoyalanadigan: ehtimol, o‘lik bozor sharoitida majburiy sotuv hech kimni himoya qiladi, degandek ko‘rsatishdan ko‘ra halqaroqroq. Ammo bu faqat kreditorlar nima imzolaganini tushunsa ishlaydi. Reklamadagi kutilayotgan daromadni ortiqcha o‘qimagan stablecoin kreditor, jismoniy yetkazib berish ularga umuman ushlab turishni mo‘ljallamagan aktivni berib qo‘ygan kunida hayron qolishi mumkin.
TermMax krediti likvidatsiya chegarasidan oshib ketganda, likvidatorlarga aralashish uchun ikki soatlik oyna beriladi: garovning bir qismini olib, qarzni qaytaradi va buni bajargani uchun 5% mukofot oladi, protokol esa yana 5%ni jarima sifatida ushlab qoladi. Bu qismi g‘ayrioddiy emas. G‘ayrioddiy tomoni shundaki, likvidatsiya to‘liq bajarila olmasa—bozor ingichka bo‘lsa, qulash keskin bo‘lsa yoki garovning o‘zi real dunyo aktivlari kabi likvid emas narsa bo‘lsa—protokol yaroqsiz qarz sifatida yetishmovchilikni o‘ziga singdirib qo‘yishi kerak bo‘lmaydi. TermMax qolgan garovni qolaversa, bevosita kreditorlarga aynan o‘sha ko‘rinishda (turning kind) yetkazadi. Majburiy “yonib ketgan savdo” (forced fire sale) sifatida bo‘sh buyurtmalar kitobiga tashlash emas.
Yutuq haqiqiy: aynan shu narsa TermMaxga boshqa kredit bozorlar tegmaydigan garovni qabul qilish imkonini beradi—likvidligi past tokenlar, tokenlashtirilgan real dunyo aktivlari, ya’ni uni ikki soatlik oynada o‘zining narxini siljitmasdan ishonchli sotib bo‘lmaydigan narsalar. Tizimning to‘lovga qodir emaslik (protokol insolvency) riski keskin pasayadi, chunki tizim to‘lay ololmaydigan darajada ko‘proq qarz bo‘ladigan ssenariy yo‘q.
E’tibordan chetda qolmasligi kerak bo‘lgan savdo — aynan risk qayerga ketishi. U yo‘qolmaydi. U kreditorlarga ko‘chadi: ular barqaror koin (stablecoin) qaytishini kutib kirgan bo‘lishi mumkin, ammo buning o‘rniga hech qachon o‘z ixtiyoriga kirmagan, o‘zgaruvchan aktivni ushlab qolishlari ehtimol. Ba’zan esa, vault ular chiqib ketishi uchun yetarli likvidlikka ega bo‘lishidan oldin kechikish bo‘lishi mumkin. TermMax yomon bozor riskini yo‘qotmadi. Uni ataylab, aktivni protokolning o‘ziga qaraganda ushlab turishga eng tayyor tomonga ko‘chirdi.
Bu muhandislik yechimi himoyalanadigan: ehtimol, o‘lik bozor sharoitida majburiy sotuv hech kimni himoya qiladi, degandek ko‘rsatishdan ko‘ra halqaroqroq. Ammo bu faqat kreditorlar nima imzolaganini tushunsa ishlaydi. Reklamadagi kutilayotgan daromadni ortiqcha o‘qimagan stablecoin kreditor, jismoniy yetkazib berish ularga umuman ushlab turishni mo‘ljallamagan aktivni berib qo‘ygan kunida hayron qolishi mumkin.